Presentación de impuestos sobre la nómina en los Países Bajos: Guía para empleadores 2026
Por Joost Hubregtse, Director, ICS Staffing & Payroll
Todos los artículos del blog son revisados y verificados por nuestro abogado laboralista Zishan Hussain y nuestro director. Normas editoriales
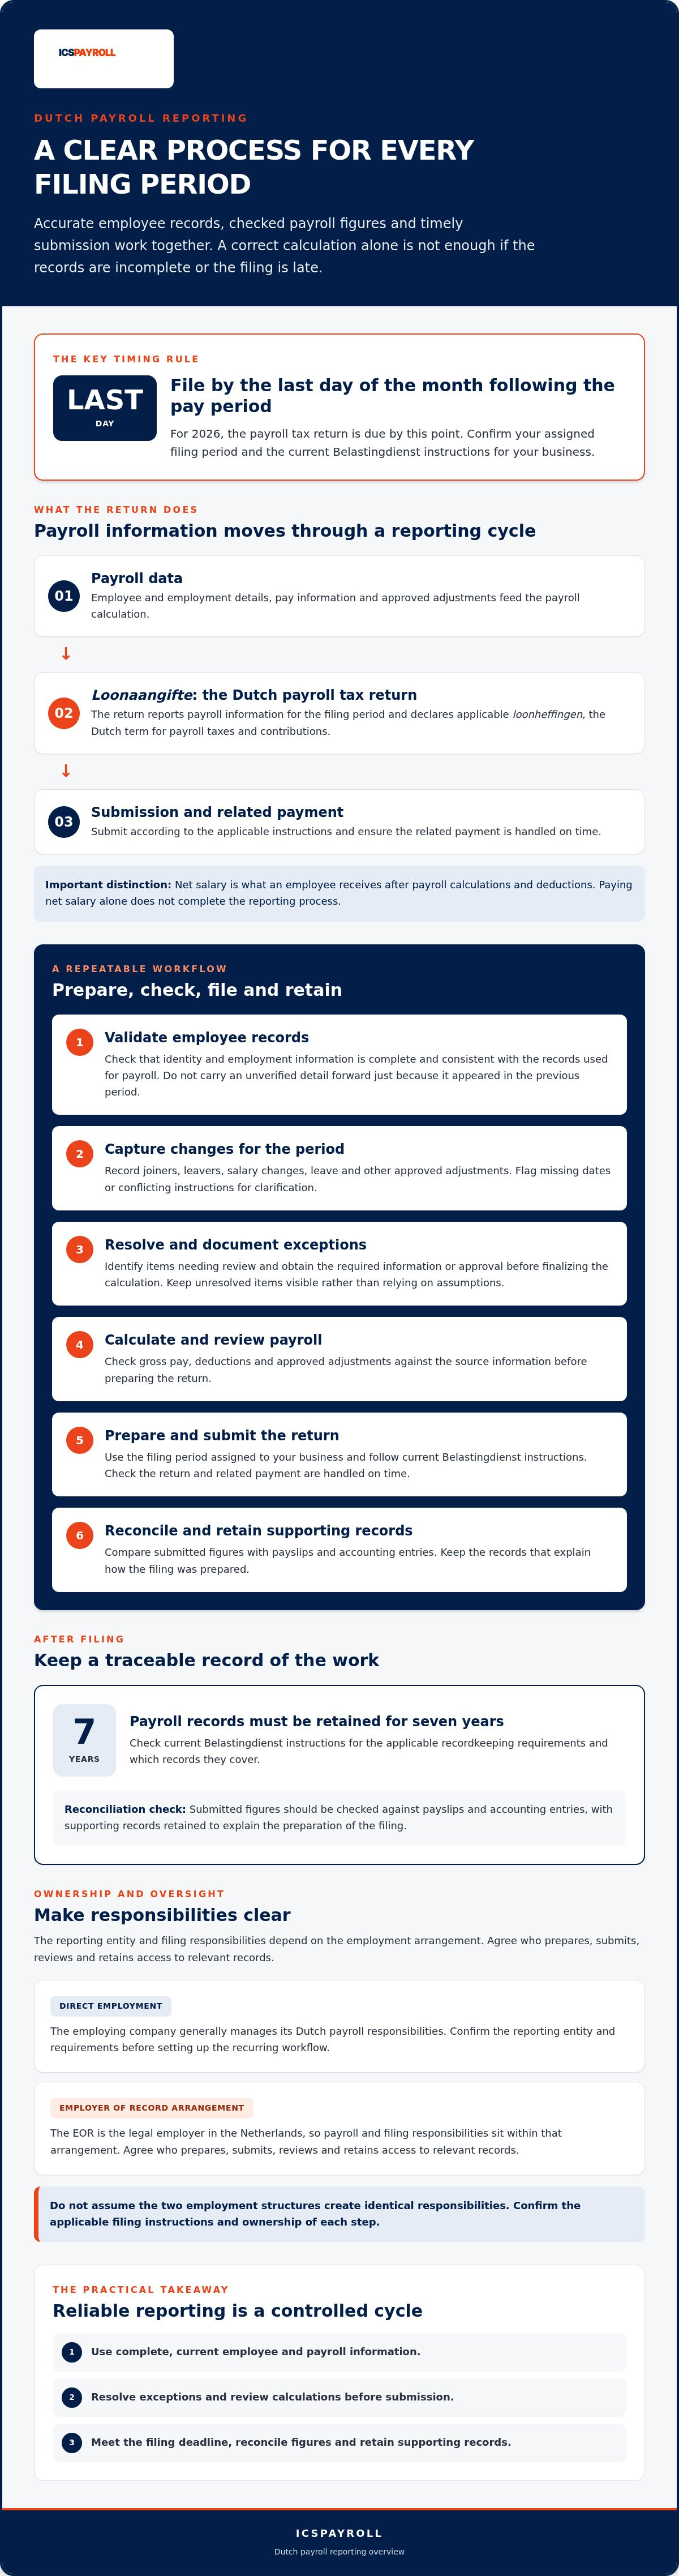
Una declaración de impuestos sobre la nómina (loonaangifte) holandesa puede ser precisa en sus cálculos y aun así fallar si los registros de los empleados están incompletos o la presentación es tardía. La presentación de impuestos sobre la nómina en los Países Bajos es un proceso recurrente que se basa en datos precisos, controles claros y una presentación oportuna. Para 2026, la declaración debe presentarse a más tardar el último día del mes siguiente al período de pago, según se explica en la guía de impuestos sobre la nómina de Belastingdienst.
Los empleadores deben coordinar los cálculos de la nómina, la información de los empleados, la presentación de informes, el pago y los registros de respaldo. Los registros de nómina deben conservarse durante siete años. Consulte las instrucciones actuales de Belastingdienst para conocer los requisitos de mantenimiento de registros aplicables y los registros que cubren.
Esta guía explica cómo preparar, presentar, verificar y gestionar los informes de impuestos sobre la nómina holandeses, y cómo decidir si la administración interna o el apoyo de especialistas es una mejor opción para su empresa.
Por Joost Hubregtse, Director de Nómina.
Joost Hubregtse es Director de Nómina en ICSPayroll, el especialista en nóminas y EOR holandés de Intercompany Solutions. Especialista en nóminas de carrera y ex Jefe de Nómina, supervisa las declaraciones de impuestos salariales, las solicitudes del régimen del 30% (30% ruling) y el cumplimiento laboral para empleadores internacionales.
Revisado por Joost Hubregtse, Director de Nómina, el 30 de septiembre de 2026.
Puntos clave
- Comprenda qué cubre la declaración de impuestos sobre la nómina holandesa (loonaangifte) y cómo encaja en el procesamiento de la nómina, más allá de pagar los salarios netos de los empleados.
- Utilice un flujo de trabajo de preparación estructurado para validar los detalles de los empleados, los cambios de empleo, el salario bruto, las deducciones y los ajustes aprobados antes de la presentación.
- Al presentar los impuestos sobre la nómina en los Países Bajos, verifique su período de presentación asignado y las instrucciones actuales de Belastingdienst, luego confirme que la declaración y el pago relacionado se gestionan a tiempo.
- Concilie las cifras presentadas con las nóminas y los asientos contables, y conserve los registros de respaldo que explican cómo preparó la presentación.
- Compare la administración interna con el apoyo especializado en nóminas holandesas, incluyendo quién revisa las presentaciones y cómo su empresa mantiene el acceso y la supervisión.
Presentación de impuestos sobre la nómina en los Países Bajos: Qué presentan los empleadores y por qué
¿Qué cubre la presentación de impuestos sobre la nómina holandesa?
La declaración de impuestos sobre la nómina holandesa se llama loonaangifte. Los empleadores la utilizan para informar la información de la nómina para el período de presentación relevante y declarar las loonheffingen aplicables, el término holandés para impuestos y contribuciones sobre la nómina. Qué componentes se aplican depende de las circunstancias del empleador y del empleado. Consulte la guía de Belastingdienst sobre impuestos sobre la nómina para conocer la terminología oficial y las instrucciones de presentación.
En la práctica, la presentación de informes puede incluir el impuesto sobre la renta y las cotizaciones a la seguridad social retenidas a los empleados, así como las cotizaciones del empleador aplicables. Los cálculos de la nómina determinan estas cantidades, mientras que la declaración informa la información de la nómina a la Administración Tributaria holandesa. La declaración no es simplemente un registro de lo que cada empleado recibió en su cuenta bancaria.
El salario neto es la cantidad pagada después de los cálculos y deducciones de la nómina. La loonaangifte informa la información de la nómina subyacente y los importes de impuestos y contribuciones aplicables. La transferencia del salario neto por sí sola no completa el proceso de presentación. Para un contexto más amplio sobre el sistema fiscal holandés, consulte Fiscalidad en los Países Bajos. Utilice las instrucciones de Belastingdienst, en lugar de una visión general, para determinar los requisitos de presentación.
La guía de Administración de Nóminas holandesa explica cómo funciona el procesamiento de la nómina.
¿Qué empleadores necesitan un proceso de presentación recurrente?
Esta guía es para empleadores que pagan a su personal a través de la nómina holandesa y son responsables de la presentación de informes relacionados. Las obligaciones y períodos de presentación dependen de las circunstancias del empleador y de las instrucciones emitidas por Belastingdienst. Confirme las instrucciones que se aplican a su negocio en lugar de asumir que el proceso o el calendario de otro empleador es el mismo.
La estructura de empleo también importa. Con el empleo directo, la empresa empleadora generalmente gestiona sus responsabilidades de nómina holandesas. Bajo un acuerdo de Employer of Record (EOR), el EOR es el empleador legal en los Países Bajos, por lo que las responsabilidades de nómina y presentación recaen en ese acuerdo. La empresa y el EOR deben acordar quién prepara, presenta, revisa y retiene el acceso a los registros relevantes. No asuma que las dos estructuras crean responsabilidades idénticas.
La presentación de impuestos sobre la nómina en los Países Bajos es una extensión controlada del procesamiento de la nómina: los datos de los empleados y de los pagos alimentan la declaración, mientras que las instrucciones aplicables de Belastingdienst determinan qué debe informarse. Confirme la entidad declarante y los requisitos antes de configurar el flujo de trabajo recurrente.
Cómo preparar una declaración de impuestos sobre la nómina holandesa: Un flujo de trabajo paso a paso
Una presentación fiable comienza antes de que se envíe la declaración. Utilice una secuencia repetible para recopilar las entradas de la nómina, resolver las discrepancias, revisar los cálculos y preparar la declaración. Un flujo de trabajo documentado también ayuda a identificar dónde se produjo un error en el proceso y quién debe abordarlo.
Recopile y valide los datos de la nómina antes del cálculo
Comience con registros fuente controlados para el período de pago relevante. Confirme la identidad del empleado y los detalles de empleo con los registros actuales, luego verifique los cambios que afectan a la nómina. No arrastre un detalle no verificado simplemente porque apareció en el archivo del período anterior.
- 1. Confirme los registros de los empleados. Verifique que la información de identidad y empleo esté completa y sea consistente con los registros utilizados para la nómina.
- 2. Capture los cambios del período. Registre las altas, bajas, cambios salariales, bajas y otros ajustes aprobados que se aplican al período. Marque las fechas faltantes o las instrucciones contradictorias para su aclaración.
- 3. Resuelva las excepciones. Documente lo que necesita revisión y obtenga la información o aprobación requerida antes de finalizar el cálculo de la nómina. Mantenga los elementos no resueltos visibles en lugar de basarse en suposiciones.
Calcule, revise y prepare la declaración
Una vez verificadas las entradas, procese la nómina utilizando las instrucciones aplicables. Los cálculos estándar de la nómina y el tratamiento fiscal específico del empleado no siempre son la misma cuestión. Si un tratamiento fiscal especial o una resolución pueden afectar la nómina de un empleado, verifique su estado y aplicación antes de incluirlo en el cálculo. Consulte la guía actual de impuestos sobre la nómina de Belastingdienst para obtener instrucciones y cifras oficiales, en lugar de confiar en una tasa o suposición utilizada anteriormente.
Las declaraciones de impuestos sobre la nómina holandesas precisas dependen de datos de nómina validados.
- 4. Concilie la salida de la nómina. Compare los totales de la nómina con los recibos de pago y los registros de nómina del empleador. Verifique que el salario bruto, las deducciones y los ajustes aprobados se reflejen de manera consistente, e investigue las diferencias antes de la presentación.
- 5. Prepare y presente la declaración. Utilice los datos de nómina revisados para preparar la declaración para el período de presentación correcto. Verifique las entradas con la salida de la nómina y siga las instrucciones de presentación que se aplican al empleador.
Conserve un rastro claro que conecte los registros fuente, los cambios aprobados, los cálculos de la nómina, los recibos de pago y la declaración presentada. Si una cifra se cuestiona más tarde, ese rastro ayuda a la persona responsable a rastrearla hasta la entrada relevante. Los empleadores que desean ayuda para conectar el procesamiento mensual de la nómina con las presentaciones de impuestos holandesas pueden revisar el soporte de administración de nóminas holandesas.
Plazos de presentación de impuestos sobre la nómina holandeses, verificaciones de presentación y correcciones
Un calendario de presentación es útil solo cuando refleja el período de presentación asignado al empleador. Confirme el período y las instrucciones en las comunicaciones actuales de Belastingdienst, luego programe la preparación, revisión, presentación y pago como tareas distintas. Esto deja claro si una declaración ha sido preparada, presentada y pagada, en lugar de tratar esos pasos como una sola acción.
¿Cómo deben gestionar los empleadores el calendario de presentación?
Para 2026, la loonaangifte debe presentarse a más tardar el último día del mes siguiente al período de pago relevante. Por ejemplo, la declaración de abril debe presentarse a más tardar el 31 de mayo. La declaración y el pago deben realizarse antes de esa fecha límite, así que verifique las instrucciones aplicables y prevea tiempo para completar ambos pasos. Consulte la guía de impuestos sobre la nómina de Belastingdienst y confirme su período de presentación asignado y las instrucciones actuales directamente con la Administración Tributaria.
En 2026, presente la declaración de impuestos sobre la nómina holandesa y complete el pago relacionado a más tardar el último día del mes siguiente al período de pago.
Establezca recordatorios en torno al período y la fecha límite confirmados, con tiempo suficiente para verificar la declaración antes de la presentación. Asigne una responsabilidad clara para cada etapa:
- Preparación: recopilar los datos de la nómina y el borrador de la declaración.
- Revisión: verificar la declaración con los registros de nómina aprobados.
- Presentación: presentar utilizando las instrucciones aplicables y conservar la evidencia de finalización.
- Pago: organizar y verificar el pago por separado de la presentación de la declaración.
Después de la presentación, registre que el proceso de presentación ha finalizado y confirme que el pago se ha gestionado. No asuma que la presentación de la declaración completa automáticamente el paso del pago.
¿Qué debe suceder cuando una declaración contiene un error?
Aborde una discrepancia a través de una revisión documentada, no un ajuste informal. Primero, identifique al empleado o grupo de nómina afectado, el período de informe, el registro fuente y la cifra que parece incorrecta. Compare esos detalles con el cálculo de nómina aprobado y la declaración presentada para establecer dónde surgió la falta de coincidencia.
Luego, consulte las instrucciones actuales de Belastingdienst antes de elegir una ruta de corrección. La acción apropiada puede depender del error y las circunstancias de la presentación, así que no asuma que un proceso se aplica en todos los casos. Registre el problema, la guía consultada, la acción tomada, quién la revisó y su estado final. Si la corrección afecta el pago, verifique también las instrucciones de pago aplicables.
Para los empleadores que presentan impuestos sobre la nómina en los Países Bajos, un calendario controlado y un registro de corrección rastreable ayudan a mantener visibles los plazos, la presentación y el pago. También facilitan que el miembro del equipo responsable o el especialista en nóminas confirmen lo que queda pendiente.
Cómo conciliar los informes de impuestos sobre la nómina y mantener registros conformes
La conciliación conecta el cálculo de la nómina con las cifras informadas a Belastingdienst. Compare la salida de la nómina aprobada con los recibos de pago, los asientos contables y la declaración presentada para el mismo período. Si los valores difieren, identifique la fuente de la diferencia antes de considerar la declaración como completa.
¿Qué debe comparar una conciliación de impuestos sobre la nómina?
Utilice lo siguiente como un marco de control práctico, no como un formulario fiscal oficial holandés. Compare elementos similares: verifique los mismos empleados y período de informe, y distinga los totales de la nómina de los importes individuales de los recibos de pago.
| Registro | Qué comparar | Qué investigar si las cifras difieren |
|---|---|---|
| Salida de nómina aprobada | Salario bruto, deducciones y ajustes aprobados | Datos fuente, cambios en el empleo o problemas de procesamiento |
| Recibos de pago | Pago y deducciones a nivel de empleado con la salida de nómina | Entradas a nivel de empleado faltantes o inconsistentes |
| Asientos contables | Totales de nómina e importes relacionados registrados para el período | Tiempo de contabilización, asignación o un ajuste no registrado |
| Declaración presentada | Cifras declaradas con la salida de nómina aprobada | Errores de transcripción, falta de coincidencia de período o una cifra fuente incorrecta |
Rastree cada variación hasta su origen. Por ejemplo, una diferencia puede reflejar un ajuste de nómina aprobado tardíamente o una falta de coincidencia de tiempo entre los registros. Registre la explicación y cualquier seguimiento en lugar de cambiar una cifra únicamente para que los totales concuerden.
¿Qué registros respaldan una clara pista de auditoría?
Conserve los registros que demuestran cómo se produjeron y verificaron las cifras informadas. El período de retención aplicable para los registros de nómina es de siete años. Confirme los requisitos actuales en la guía de Belastingdienst sobre administración de nóminas y retención de registros antes de aplicarlos a su calendario de registros.
Un archivo útil conecta los cálculos de la nómina con los cambios de los empleados, los recibos de pago, la declaración presentada y las confirmaciones relevantes de presentación o pago. Incluya aprobaciones y explicaciones de los ajustes para que un revisor pueda comprender tanto el monto final como la forma en que se llegó a él. Cuando el tratamiento fiscal específico del empleado afecte a la nómina, conserve la información de respaldo relevante y verifique el tratamiento con la decisión aplicable o las instrucciones oficiales. La guía para empleadores del régimen del 30% (30% ruling) explica ese contexto específico de la nómina.
Una pista de auditoría consistente facilita la revisión y explicación de la presentación de impuestos sobre la nómina en los Países Bajos. Para obtener apoyo en la conexión del procesamiento de la nómina, las declaraciones de impuestos y los registros de los empleados, explore el soporte de administración de nóminas holandesas.
Presentación interna o apoyo de nómina holandesa: Elija un modelo de informes fiable
El modelo de informes adecuado depende de algo más que quién introduce los datos de la nómina. Considere si su empresa tiene el conocimiento de la nómina holandesa, la capacidad de revisión y la continuidad para preparar y verificar cada presentación de manera consistente. La externalización puede proporcionar apoyo especializado, pero no elimina la necesidad de acordar quién es responsable de cada tarea o de garantizar que su empresa pueda acceder a la información de presentación.
¿Cuándo podría ser factible la presentación de nóminas interna?
La administración interna puede ser adecuada cuando el empleador tiene experiencia actual en nóminas holandesas y suficiente capacidad para preparar y revisar de forma independiente la información de la nómina. Verifique que cada parte del proceso tenga un responsable, incluidas las actualizaciones de los registros de los empleados, el calendario de presentación, el envío y la confirmación de que la presentación está completa.
La continuidad es importante. Si una persona posee todo el conocimiento del proceso, una baja o un cambio de rol pueden interrumpir el flujo de trabajo. Documente los pasos clave y asegúrese de que otro miembro del equipo apropiado pueda localizar los registros, comprender los elementos pendientes e identificar la próxima fecha límite de presentación.
¿Qué deben confirmar los empleadores con un proveedor de nóminas?
Antes de contratar a un proveedor, acuerde cómo funciona el flujo de trabajo y cómo funcionará la supervisión. Confirme quién prepara, revisa, presenta y supervisa cada declaración de impuestos sobre la nómina. Pregunte cómo el proveedor comparte los recibos de pago, el estado de la presentación, las confirmaciones y los registros de nómina, y cómo su empresa puede acceder a la información si cambian las responsabilidades.
Aclare por escrito la división de responsabilidades. El acuerdo debe identificar quién proporciona y aprueba los cambios de los empleados, quién hace un seguimiento de la información faltante y cómo se escalan las preguntas o correcciones de la presentación. Si su empresa también necesita un empleador legal en los Países Bajos, revise la guía de Employer of Record (EOR) de los Países Bajos para comprender cómo ese modelo difiere de la administración de nóminas.
¿Cómo puede ICSPayroll apoyar la presentación de nóminas holandesas?
ICSPayroll proporciona administración de nóminas holandesas, incluyendo el procesamiento mensual de nóminas, la presentación de impuestos sobre la nómina y la gestión de la seguridad social y las primas del empleador. Su servicio de Employer of Record (EOR) es una opción separada para empresas internacionales que necesitan un empleador legal en los Países Bajos. Antes de elegir cualquiera de los modelos, establezca qué parte maneja cada responsabilidad y a qué información de informe puede acceder su empresa.
Utilice esta breve lista de verificación para evaluar su próximo paso:
- Confirme quién es el propietario de los datos de la nómina, la revisión, la presentación y la coordinación de pagos.
- Verifique que el estado de la presentación, los recibos de pago y los registros de respaldo sigan siendo accesibles.
- Identifique cualquier laguna en el conocimiento de la nómina holandesa o la continuidad del proceso.
- Decida si la administración interna, el apoyo de nómina o un acuerdo de EOR se ajusta a su estructura de empleo.
Si está evaluando la presentación de impuestos sobre la nómina en los Países Bajos, comparta su configuración de nómina, proceso actual y áreas donde las responsabilidades necesitan aclaración. Discuta sus requisitos de administración de nóminas holandesas con ICSPayroll.
Haga que su proceso de presentación de nóminas holandesas sea fiable
Una presentación fiable de impuestos sobre la nómina en los Países Bajos comienza con datos validados de empleados y nóminas, seguido de una revisión cuidadosa de la declaración y un registro claro de lo que se presentó. Mantenga visible el calendario de presentación, confirme las instrucciones aplicables de Belastingdienst y concilie las cifras informadas con los registros de nómina y los recibos de pago.
Para 2026, la loonaangifte debe presentarse a más tardar el último día del mes siguiente al período de pago. Realice un seguimiento de la presentación y el pago como pasos separados, y conserve la evidencia y los registros que respalden sus cifras informadas.
Si su equipo necesita ayuda para mantener este flujo de trabajo, ICSPayroll proporciona procesamiento mensual de nóminas holandesas y soporte para la presentación de impuestos, incluida la gestión de la seguridad social y las primas del empleador. Su servicio utiliza una factura mensual clara que cubre los costes relacionados con el empleo. Confirme las responsabilidades, los acuerdos de revisión y el acceso a la información de presentación para que la supervisión siga siendo clara.
Discuta la presentación de nóminas holandesas con ICSPayroll y describa su configuración de nómina actual y sus necesidades de apoyo. Con un proceso definido y el nivel adecuado de experiencia, su empresa puede gestionar la presentación de nóminas holandesas con mayor confianza.
Preguntas frecuentes
¿Cuándo vencen las declaraciones de impuestos sobre la nómina holandesas?
Para 2026, la loonaangifte debe presentarse a más tardar el último día del mes siguiente al período de pago relevante. Verifique su período de presentación asignado y las instrucciones actuales en la guía de impuestos sobre la nómina de Belastingdienst antes de confiar en un recordatorio de calendario. Mantenga el aviso relevante con su calendario de nómina para que el revisor pueda verificar el período y la fecha de vencimiento. Realice un seguimiento de cualquier pago por separado y siga sus instrucciones aplicables.
¿Qué es una loonaangifte en los Países Bajos?
Una loonaangifte es la declaración de impuestos sobre la nómina holandesa que se utiliza para informar la información de la nómina para el período de presentación aplicable. La declaración se relaciona con las loonheffingen, o impuestos y contribuciones sobre la nómina, y el alcance exacto de la presentación depende de las circunstancias del empleador. Revise la guía actual de impuestos sobre la nómina de Belastingdienst para conocer la terminología e instrucciones oficiales. Si la estructura de su nómina o las circunstancias de un empleado necesitan interpretación, busque asesoramiento especializado en lugar de asumir que se aplica un tratamiento estándar.
¿Qué información deben verificar los empleadores antes de presentar los impuestos sobre la nómina?
Valide los detalles de los empleados y la información del período de pago con los registros fuente actuales antes de preparar la declaración. Verifique las altas, bajas, cambios salariales y ajustes de nómina aprobados, luego compare la nómina calculada con los recibos de pago y las cifras preparadas para la presentación. Para la presentación de impuestos sobre la nómina en los Países Bajos, resuelva los detalles conflictivos o incompletos antes de la presentación en lugar de introducir suposiciones en la declaración. Confirme los requisitos de presentación específicos con las instrucciones actuales de Belastingdienst, ya que las entradas aplicables pueden depender de las circunstancias del empleador.
¿Puede un empleador corregir una declaración de impuestos sobre la nómina holandesa después de la presentación?
Puede ser necesaria una corrección si descubre información de nómina inexacta después de la presentación. Primero identifique al empleado, el período afectado, el registro fuente y la cifra informada, luego consulte las instrucciones actuales de Belastingdienst para las declaraciones de impuestos sobre la nómina para determinar la ruta y el momento de corrección apropiados. No asuma que cada error sigue el mismo proceso. Conserve la evidencia de la discrepancia, la revisión, la acción tomada y el estado final con los registros de nómina relevantes.
¿Cuánto tiempo deben conservar los empleadores los registros de nómina holandeses?
El período de retención aplicable para los registros de nómina es de siete años. Confirme la norma actual y a qué categorías de registros se aplica en la guía oficial de Belastingdienst antes de establecer su calendario de retención. Mantenga una pista de auditoría organizada que vincule los cálculos de la nómina, los cambios de los empleados, los recibos de pago, las declaraciones presentadas y las confirmaciones relevantes. No asuma que cada documento tiene un período de retención idéntico a menos que la guía oficial confirme ese tratamiento para el registro específico.
¿Debe una empresa gestionar la presentación de impuestos sobre la nómina holandeses internamente o externalizarla?
La elección depende de su experiencia en nóminas holandesas, capacidad de revisión, continuidad del proceso y capacidad para mantener registros precisos y supervisar el estado de la presentación. La presentación interna puede funcionar cuando esas responsabilidades tienen propietarios y respaldo capaces. Un proveedor especializado puede apoyar el procesamiento mensual de la nómina y la presentación de impuestos. Antes de decidir, acuerde quién prepara, revisa, presenta y supervisa las declaraciones, y confirme cómo su empresa puede acceder a los recibos de pago, la información de presentación y los registros de respaldo.
Artículo de
Joost Hubregtse
Joost Hubregtse es Director de ICS Staffing & Payroll B.V., la subsidiaria de propiedad total de Intercompany Solutions detrás de ICS Payroll. Es responsable de los servicios de Employer of Record y nóminas holandesas: contratos de trabajo, presentación de impuestos salariales y seguridad social, subsidio de vacaciones, pensiones, bajas por enfermedad y cumplimiento de CAO, con una incorporación posible en 48 horas.
Preguntas frecuentes
La declaración de impuestos sobre la nómina holandesa se llama loonaangifte. Los empleadores la utilizan para informar la información de la nómina para el período de presentación relevante y declarar las loonheffingen aplicables, el término holandés para impuestos y contribuciones sobre la nómina. Qué componentes se aplican depende de las circunstancias del empleador y del empleado. Consulte la guía de Belastingdienst sobre impuestos sobre la nómina para conocer la terminología oficial y las instrucciones de presentación. En la práctica, la presentación de informes puede incluir el impuesto sobre la renta y las cotizaciones a la seguridad social retenidas a los empleados, así como las cotizaciones del empleador aplicables. Los cálculos de la nómina determinan estas cantidades, mientras que la declaración informa la información de la nómina a la Administración Tributaria holandesa. La declaración no es simplemente un registro de lo que cada empleado recibió en su cuenta bancaria. El salario neto es la cantidad pagada después de los cálculos y deducciones de la nómina. La loonaangifte informa la información de la nómina subyacente y los importes de impuestos y contribuciones aplicables. La transferencia del salario neto por sí sola no completa el proceso de presentación. Para un contexto más amplio sobre el sistema fiscal holandés, consulte Fiscalidad en los Países Bajos. Utilice las instrucciones de Belastingdienst, en lugar de una visión general, para determinar los requisitos de presentación. La guía de Administración de Nóminas holandesa explica cómo funciona el procesamiento de la nómina.
Esta guía es para empleadores que pagan a su personal a través de la nómina holandesa y son responsables de la presentación de informes relacionados. Las obligaciones y períodos de presentación dependen de las circunstancias del empleador y de las instrucciones emitidas por Belastingdienst. Confirme las instrucciones que se aplican a su negocio en lugar de asumir que el proceso o el calendario de otro empleador es el mismo. La estructura de empleo también importa. Con el empleo directo, la empresa empleadora generalmente gestiona sus responsabilidades de nómina holandesas. Bajo un acuerdo de Employer of Record (EOR), el EOR es el empleador legal en los Países Bajos, por lo que las responsabilidades de nómina y presentación recaen en ese acuerdo. La empresa y el EOR deben acordar quién prepara, presenta, revisa y retiene el acceso a los registros relevantes. No asuma que las dos estructuras crean responsabilidades idénticas. La presentación de impuestos sobre la nómina en los Países Bajos es una extensión controlada del procesamiento de la nómina: los datos de los empleados y de los pagos alimentan la declaración, mientras que las instrucciones aplicables de Belastingdienst determinan qué debe informarse. Confirme la entidad declarante y los requisitos antes de configurar el flujo de trabajo recurrente. Una presentación fiable comienza antes de que se envíe la declaración. Utilice una secuencia repetible para recopilar las entradas de la nómina, resolver las discrepancias, revisar los cálculos y preparar la declaración. Un flujo de trabajo documentado también ayuda a identificar dónde se produjo un error en el proceso y quién debe abordarlo.
Para 2026, la loonaangifte debe presentarse a más tardar el último día del mes siguiente al período de pago relevante. Por ejemplo, la declaración de abril debe presentarse a más tardar el 31 de mayo. La declaración y el pago deben realizarse antes de esa fecha límite, así que verifique las instrucciones aplicables y prevea tiempo para completar ambos pasos. Consulte la guía de impuestos sobre la nómina de Belastingdienst y confirme su período de presentación asignado y las instrucciones actuales directamente con la Administración Tributaria. En 2026, presente la declaración de impuestos sobre la nómina holandesa y complete el pago relacionado a más tardar el último día del mes siguiente al período de pago. Establezca recordatorios en torno al período y la fecha límite confirmados, con tiempo suficiente para verificar la declaración antes de la presentación. Asigne una responsabilidad clara para cada etapa: Después de la presentación, registre que el proceso de presentación ha finalizado y confirme que el pago se ha gestionado. No asuma que la presentación de la declaración completa automáticamente el paso del pago.
Aborde una discrepancia a través de una revisión documentada, no un ajuste informal. Primero, identifique al empleado o grupo de nómina afectado, el período de informe, el registro fuente y la cifra que parece incorrecta. Compare esos detalles con el cálculo de nómina aprobado y la declaración presentada para establecer dónde surgió la falta de coincidencia. Luego, consulte las instrucciones actuales de Belastingdienst antes de elegir una ruta de corrección. La acción apropiada puede depender del error y las circunstancias de la presentación, así que no asuma que un proceso se aplica en todos los casos. Registre el problema, la guía consultada, la acción tomada, quién la revisó y su estado final. Si la corrección afecta el pago, verifique también las instrucciones de pago aplicables. Para los empleadores que presentan impuestos sobre la nómina en los Países Bajos, un calendario controlado y un registro de corrección rastreable ayudan a mantener visibles los plazos, la presentación y el pago. También facilitan que el miembro del equipo responsable o el especialista en nóminas confirmen lo que queda pendiente. La conciliación conecta el cálculo de la nómina con las cifras informadas a Belastingdienst. Compare la salida de la nómina aprobada con los recibos de pago, los asientos contables y la declaración presentada para el mismo período. Si los valores difieren, identifique la fuente de la diferencia antes de considerar la declaración como completa.
Utilice lo siguiente como un marco de control práctico, no como un formulario fiscal oficial holandés. Compare elementos similares: verifique los mismos empleados y período de informe, y distinga los totales de la nómina de los importes individuales de los recibos de pago. Rastree cada variación hasta su origen. Por ejemplo, una diferencia puede reflejar un ajuste de nómina aprobado tardíamente o una falta de coincidencia de tiempo entre los registros. Registre la explicación y cualquier seguimiento en lugar de cambiar una cifra únicamente para que los totales concuerden.
Conserve los registros que demuestran cómo se produjeron y verificaron las cifras informadas. El período de retención aplicable para los registros de nómina es de siete años. Confirme los requisitos actuales en la guía de Belastingdienst sobre administración de nóminas y retención de registros antes de aplicarlos a su calendario de registros. Un archivo útil conecta los cálculos de la nómina con los cambios de los empleados, los recibos de pago, la declaración presentada y las confirmaciones relevantes de presentación o pago. Incluya aprobaciones y explicaciones de los ajustes para que un revisor pueda comprender tanto el monto final como la forma en que se llegó a él. Cuando el tratamiento fiscal específico del empleado afecte a la nómina, conserve la información de respaldo relevante y verifique el tratamiento con la decisión aplicable o las instrucciones oficiales. La guía para empleadores del régimen del 30% (30% ruling) explica ese contexto específico de la nómina. Una pista de auditoría consistente facilita la revisión y explicación de la presentación de impuestos sobre la nómina en los Países Bajos. Para obtener apoyo en la conexión del procesamiento de la nómina, las declaraciones de impuestos y los registros de los empleados, explore el soporte de administración de nóminas holandesas. El modelo de informes adecuado depende de algo más que quién introduce los datos de la nómina. Considere si su empresa tiene el conocimiento de la nómina holandesa, la capacidad de revisión y la continuidad para preparar y verificar cada presentación de manera consistente. La externalización puede proporcionar apoyo especializado, pero no elimina la necesidad de acordar quién es responsable de cada tarea o de garantizar que su empresa pueda acceder a la información de presentación.
La administración interna puede ser adecuada cuando el empleador tiene experiencia actual en nóminas holandesas y suficiente capacidad para preparar y revisar de forma independiente la información de la nómina. Verifique que cada parte del proceso tenga un responsable, incluidas las actualizaciones de los registros de los empleados, el calendario de presentación, el envío y la confirmación de que la presentación está completa. La continuidad es importante. Si una persona posee todo el conocimiento del proceso, una baja o un cambio de rol pueden interrumpir el flujo de trabajo. Documente los pasos clave y asegúrese de que otro miembro del equipo apropiado pueda localizar los registros, comprender los elementos pendientes e identificar la próxima fecha límite de presentación.
Antes de contratar a un proveedor, acuerde cómo funciona el flujo de trabajo y cómo funcionará la supervisión. Confirme quién prepara, revisa, presenta y supervisa cada declaración de impuestos sobre la nómina. Pregunte cómo el proveedor comparte los recibos de pago, el estado de la presentación, las confirmaciones y los registros de nómina, y cómo su empresa puede acceder a la información si cambian las responsabilidades. Aclare por escrito la división de responsabilidades. El acuerdo debe identificar quién proporciona y aprueba los cambios de los empleados, quién hace un seguimiento de la información faltante y cómo se escalan las preguntas o correcciones de la presentación. Si su empresa también necesita un empleador legal en los Países Bajos, revise la guía de Employer of Record (EOR) de los Países Bajos para comprender cómo ese modelo difiere de la administración de nóminas.
ICSPayroll proporciona administración de nóminas holandesas, incluyendo el procesamiento mensual de nóminas, la presentación de impuestos sobre la nómina y la gestión de la seguridad social y las primas del empleador. Su servicio de Employer of Record (EOR) es una opción separada para empresas internacionales que necesitan un empleador legal en los Países Bajos. Antes de elegir cualquiera de los modelos, establezca qué parte maneja cada responsabilidad y a qué información de informe puede acceder su empresa. Utilice esta breve lista de verificación para evaluar su próximo paso: Si está evaluando la presentación de impuestos sobre la nómina en los Países Bajos, comparta su configuración de nómina, proceso actual y áreas donde las responsabilidades necesitan aclaración. Discuta sus requisitos de administración de nóminas holandesas con ICSPayroll. Una presentación fiable de impuestos sobre la nómina en los Países Bajos comienza con datos validados de empleados y nóminas, seguido de una revisión cuidadosa de la declaración y un registro claro de lo que se presentó. Mantenga visible el calendario de presentación, confirme las instrucciones aplicables de Belastingdienst y concilie las cifras informadas con los registros de nómina y los recibos de pago. Para 2026, la loonaangifte debe presentarse a más tardar el último día del mes siguiente al período de pago. Realice un seguimiento de la presentación y el pago como pasos separados, y conserve la evidencia y los registros que respalden sus cifras informadas. Si su equipo necesita ayuda para mantener este flujo de trabajo, ICSPayroll proporciona procesamiento mensual de nóminas holandesas y soporte para la presentación de impuestos, incluida la gestión de la seguridad social y las primas del empleador. Su servicio utiliza una factura mensual clara que cubre los costes relacionados con el empleo. Confirme las responsabilidades, los acuerdos de revisión y el acceso a la información de presentación para que la supervisión siga siendo clara. Discuta la presentación de nóminas holandesas con ICSPayroll y describa su configuración de nómina actual y sus necesidades de apoyo. Con un proceso definido y el nivel adecuado de experiencia, su empresa puede gestionar la presentación de nóminas holandesas con mayor confianza.
Para 2026, la loonaangifte debe presentarse a más tardar el último día del mes siguiente al período de pago relevante. Verifique su período de presentación asignado y las instrucciones actuales en la guía de impuestos sobre la nómina de Belastingdienst antes de confiar en un recordatorio de calendario. Mantenga el aviso relevante con su calendario de nómina para que el revisor pueda verificar el período y la fecha de vencimiento. Realice un seguimiento de cualquier pago por separado y siga sus instrucciones aplicables.
Una loonaangifte es la declaración de impuestos sobre la nómina holandesa que se utiliza para informar la información de la nómina para el período de presentación aplicable. La declaración se relaciona con las loonheffingen, o impuestos y contribuciones sobre la nómina, y el alcance exacto de la presentación depende de las circunstancias del empleador. Revise la guía actual de impuestos sobre la nómina de Belastingdienst para conocer la terminología e instrucciones oficiales. Si la estructura de su nómina o las circunstancias de un empleado necesitan interpretación, busque asesoramiento especializado en lugar de asumir que se aplica un tratamiento estándar.
Valide los detalles de los empleados y la información del período de pago con los registros fuente actuales antes de preparar la declaración. Verifique las altas, bajas, cambios salariales y ajustes de nómina aprobados, luego compare la nómina calculada con los recibos de pago y las cifras preparadas para la presentación. Para la presentación de impuestos sobre la nómina en los Países Bajos, resuelva los detalles conflictivos o incompletos antes de la presentación en lugar de introducir suposiciones en la declaración. Confirme los requisitos de presentación específicos con las instrucciones actuales de Belastingdienst, ya que las entradas aplicables pueden depender de las circunstancias del empleador.
Puede ser necesaria una corrección si descubre información de nómina inexacta después de la presentación. Primero identifique al empleado, el período afectado, el registro fuente y la cifra informada, luego consulte las instrucciones actuales de Belastingdienst para las declaraciones de impuestos sobre la nómina para determinar la ruta y el momento de corrección apropiados. No asuma que cada error sigue el mismo proceso. Conserve la evidencia de la discrepancia, la revisión, la acción tomada y el estado final con los registros de nómina relevantes.
El período de retención aplicable para los registros de nómina es de siete años. Confirme la norma actual y a qué categorías de registros se aplica en la guía oficial de Belastingdienst antes de establecer su calendario de retención. Mantenga una pista de auditoría organizada que vincule los cálculos de la nómina, los cambios de los empleados, los recibos de pago, las declaraciones presentadas y las confirmaciones relevantes. No asuma que cada documento tiene un período de retención idéntico a menos que la guía oficial confirme ese tratamiento para el registro específico.
La elección depende de su experiencia en nóminas holandesas, capacidad de revisión, continuidad del proceso y capacidad para mantener registros precisos y supervisar el estado de la presentación. La presentación interna puede funcionar cuando esas responsabilidades tienen propietarios y respaldo capaces. Un proveedor especializado puede apoyar el procesamiento mensual de la nómina y la presentación de impuestos. Antes de decidir, acuerde quién prepara, revisa, presenta y supervisa las declaraciones, y confirme cómo su empresa puede acceder a los recibos de pago, la información de presentación y los registros de respaldo.
Artículos relacionados