オランダにおける通勤・業務交通費非課税枠(マイレージ手当)2026年ガイド:雇用主と従業員向け
執筆 Joost Hubregtse, ディレクター、ICS Staffing & Payroll
すべてのブログ記事は、当社の労働法専門弁護士によって確認・ファクトチェックされています。担当はZishan Hussainと、当社ディレクターです。編集方針
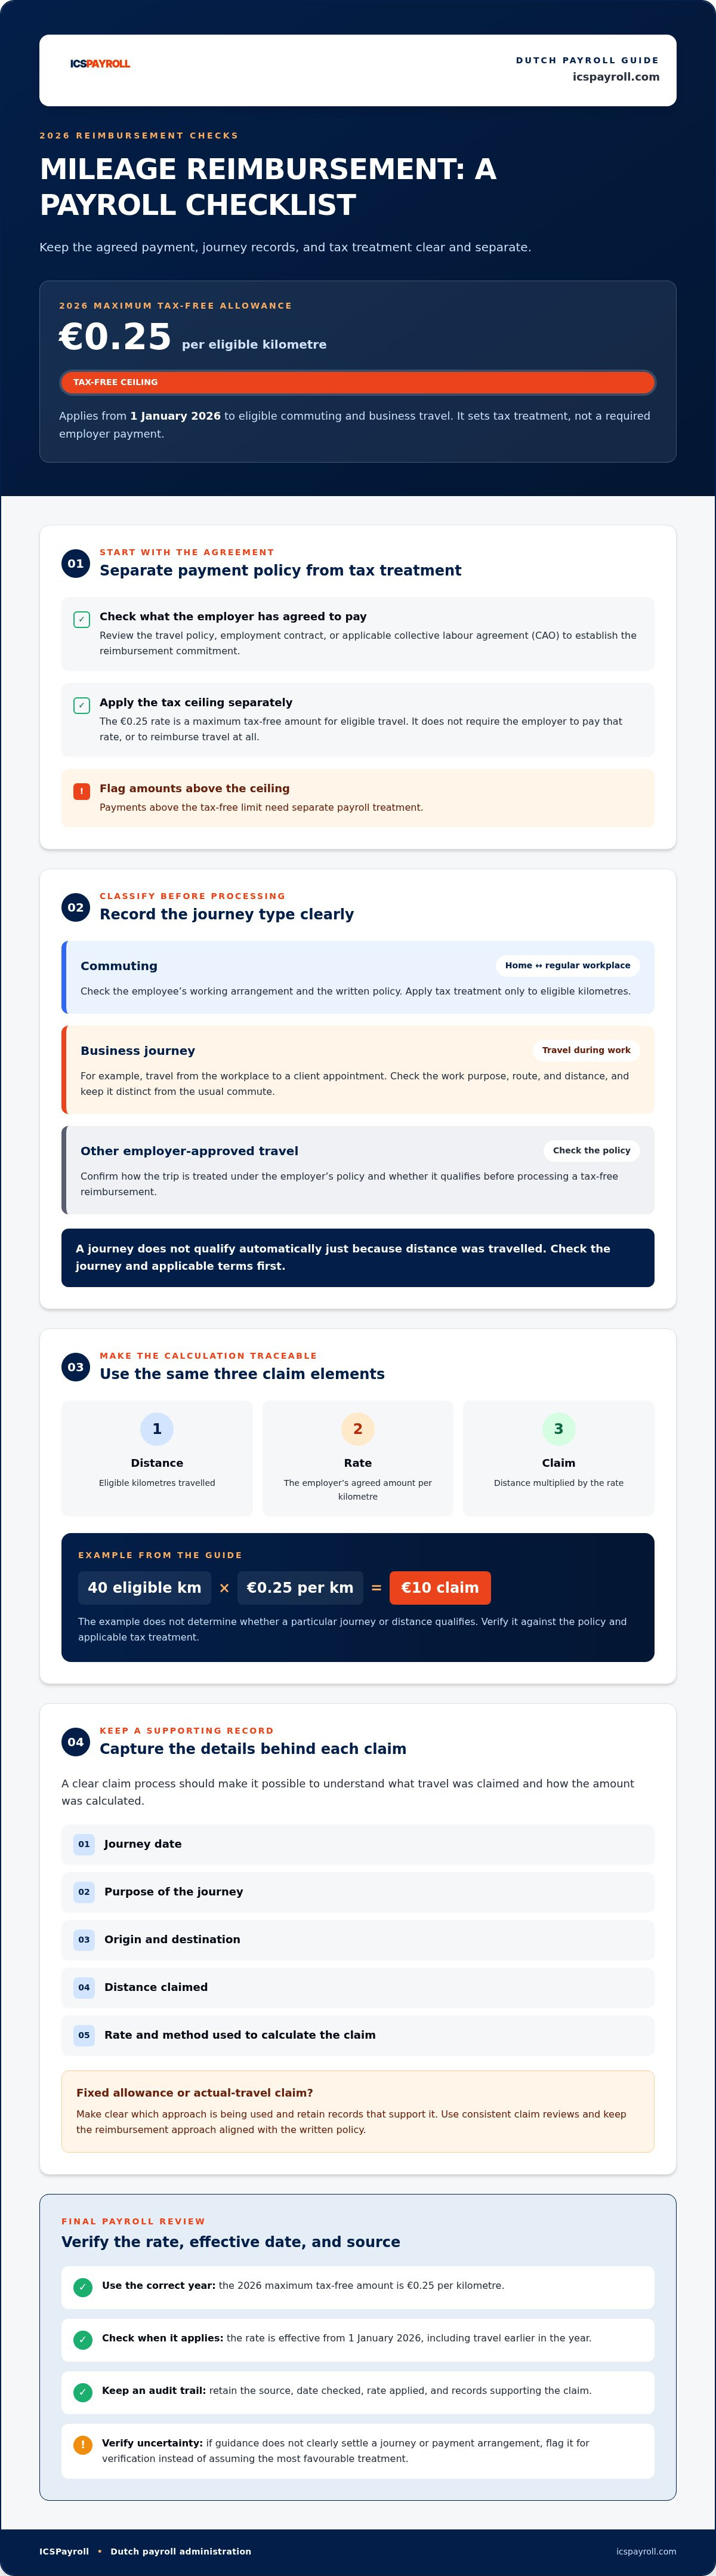
給与計算において最も起こりやすいマイレージ(走行距離手当)の誤認は、税務上の非課税限度額を、雇用主が当然に支給義務を負う支給額であると混同してしまうことです。2026年の走行距離手当(kilometervergoeding 2026)において、対象となる通勤および業務出張に対する非課税手当の上限額は、オランダ税務当局(Belastingdienst)の実費弁償・現物給与に関するガイドラインに基づき、2026年1月1日より1キロメートルあたり0.25ユーロとなります。この限度額は税務上の取り扱いを決定するものであり、雇用主が手当を支給する法定義務があるかどうかを定めるものではありません。
雇用主および従業員は、通常の勤務地への通勤と業務出張とを明確に区別し、適用される労働条件を確認した上で、各申請を裏付ける記録を保持する必要があります。一貫性のある精算プロセスを整備することで、合意された支給内容とその給与計算上の税務処理の双方が明確になります。
本ガイドでは、2026年の非課税マイレージ手当の仕組みや、定額・実費申請の取り扱い、証拠書類の保管、そして給与計算プロセスの進め方について解説します。
執筆:Joost Hubregtse(ペイロールディレクター)
監修:Joost Hubregtse(ペイロールディレクター)、2026年10月3日
重要ポイント
- 雇用主独自の旅費支給方針と、kilometervergoeding 2026に基づく支給金の税務上の取り扱いを明確に切り離して管理すること。
- 申請を処理する前に、通勤、業務出張、およびその他承認された移動を一貫した基準で分類すること。
- 移動日、目的、出発地、目的地、走行距離を記録する明確な申請プロセスを運用すること。
- 定額支給と実際の走行実績に基づく申請とを区別し、採用した方法を裏付ける記録を保持すること。
- 正確なオランダ給与計算管理の一環として、検証済みの支給単価を用い、一貫した申請審査を行うこと。
2026年のオランダにおけるマイレージ手当(走行距離手当)とは?
マイレージ手当とは、対象となる移動に対して雇用主が支給する実費弁償であり、通常は走行距離に合意された1キロメートルあたりの単価を乗じて計算されます。雇用主の方針によって支給額が設定され、オランダの税法によってその支給の税務上の取り扱いが定まります。これらは全く別の問題です。オランダ税務当局(Belastingdienst)の実費弁償および現物給与に関するガイドラインでは、オランダ国内の雇用主と従業員に対する税務上の取り扱いが解説されています。
2026年における対象の通勤および業務出張に対する非課税マイレージ手当の上限は、1キロメートルあたり0.25ユーロです。これは非課税の上限枠であり、法律で義務付けられた支給額ではありません。雇用主は、その移動が対象要件を満たしているかを評価し、適用される労働条件や労働協約(CAO:Collectieve Arbeidsovereenkomst)を確認して、どのような精算合意がなされているかを把握する必要があります。
マイレージ精算(走行距離手当)には何が含まれるか?
マイレージ申請には、走行距離、支給単価、申請総額の3つの要素が含まれます。例えば、対象となる40キロメートルに雇用主の設定単価である1キロメートルあたり0.25ユーロを乗じると、10ユーロの申請となります。その移動および走行距離が要件を満たすかどうかは、関連する社内規定および税務上の取り扱いによって決まります。すべての移動が自動的に同じ基準で対象となるわけではありません。
マイレージ精算は、業務関連経費の精算というより広範な枠組みの中に位置付けられます。オランダ語によるOnkostenvergoeding(経費精算)の概要において、このカテゴリーに関する全般的な背景が説明されています。
雇用主にマイレージ手当の支給義務はあるか?
非課税限度額が定められていること自体によって、雇用主に対して交通費の精算や上限額での支給が法的に義務付けられるわけではありません。支給の義務は、労働協約(CAO)または個別の雇用契約書に定められている場合があります。従業員は自身に適用される労働条件や雇用主の旅費規定を確認すべきです。雇用主は精算の取り決めを策定または変更する際、それらの文書を参照し、合意された支給内容と税務上の取り扱いとを分けて管理する必要があります。
雇用主が2026年に確認すべきオランダのマイレージ手当ルールと数値は?
2026年の給与計算年度において、非課税マイレージ手当の上限額は1キロメートルあたり0.25ユーロです。税務上の取り扱いを確認するための正式な参照先は、Belastingdienstの実費弁償・現物給与に関するガイドラインです。この0.25ユーロという数値は対象となる移動に対する非課税上限であり、すべての雇用主が一律に支給を義務付けられている金額ではありません。雇用主はより低い単価を設定することも、別の方針を選択することも可能です。非課税限度額を超える金額については、別途給与計算上の処理が必要になります。
この単価は、従業員の自家用移動手段を使用した対象となる業務出張および通勤に適用されます。雇用主は各移動が適用条件を満たしているかを判断し、裏付けとなる記録を保管しなければなりません。単価が存在するからといって、申請されたすべての走行距離が自動的に非課税精算の対象となるわけではありません。
2026年の非課税マイレージ額はどのように説明されるべきか?
この数値は年度、適用範囲、位置付けを明確にして説明する必要があります。すなわち、「1キロメートルあたり0.25ユーロ」は、2026年における対象の通勤および業務出張に対する非課税手当の上限額です。雇用主による法的な必須支給額でも、無条件の権利でもありません。この単価は税務上の取り扱いに関するものであり、雇用主が何を精算することに合意したかは、雇用条件および社内規定によって決定されます。
給与計算システムの設定を更新する際、この区別は極めて重要です。単価の改定は支給額のうち非課税となる部分に影響を与えますが、雇用主の精算義務そのものを自動的に変更するものではありません。税務ガイドラインと併せて、文書化された方針および適用される労働条件を確認してください。
なぜ雇用主は出典と適用開始日を確認すべきなのか?
基準単価は改定されることがあり、前年度の数値は適用できなくなっている可能性があります。1キロメートルあたり0.23ユーロから0.25ユーロへの2026年の引き上げは、2026年1月1日から適用され、同年のそれ以前の移動にも適用されます。2026年10月付の確認情報については、公式ガイドラインの発効日と審査対象の給与計算期間を照合してください。特に、以前の単価を用いて最初に申請が処理されていた場合は注意が必要です。
参照元、確認日、適用した単価は、関連する給与計算記録とともに保管してください。公式ガイドラインにおいて特定の移動や支給形態の取り扱いが明確に判断できない場合は、安易に最も有利な処理を推測して適用するのではなく、確認対象としてフラグを立てるべきです。これにより監査証跡が作成され、一貫性のある修正処理が可能になります。
オランダの給与計算を管理する外国企業にとって、一貫した出典確認と記録保持は信頼性の高い実務に不可欠です。オランダ給与計算管理(Dutch payroll administration)を通じて、旅費精算の確認を給与計算業務全体に適切に組み込むことができます。
通勤と業務出張の走行距離は精算にどう影響するか?
通勤と業務出張は、オランダの給与計算においていずれも非課税マイレージ精算の対象となり得ますが、性質が異なる移動であるため明確に区分して記録する必要があります。Belastingdienstの実費弁償・現物給与に関するガイドラインには税務上の規定が示されており、2026年の非課税上限単価は、対象となる通勤および業務出張について1キロメートルあたり0.25ユーロです。これは、すべての移動が対象となることや、雇用主が上限まで支払わなければならないことを意味するものではありません。申請を処理する前に、移動内容と適用規定を確認してください。
| 移動カテゴリー | 実務上の定義 | 雇用主が確認すべき事項 |
|---|---|---|
| 通勤 | 従業員の自宅と通常の勤務地との間の移動。 | その移動が従業員の勤務体系および就業規則に合致しているか確認する。対象となるキロ数に対して2026年の税務処理を適用し、適切な移動記録を保管する。 |
| 業務出張 | 勤務地から取引先への移動など、就業中に行われる移動。 | 業務上の目的、ルート、距離を確認する。通常の通勤とは区別して移動を記録し、適切な税務処理を適用する。 |
| その他雇用主が承認した移動 | 雇用主の承認を得て行われたその他の業務上の移動。 | 業務目的を確認し、選択した精算方法の条件を満たしているかを判断する。承認があることのみをもって税務上の適格性が決まるわけではない。 |
1つの精算判断をすべての移動カテゴリーに一律に適用してはなりません。雇用主が社内規定で一律の単価を設定している場合でも、各申請には一貫した分類が求められます。私的な寄り道による距離は業務関連の走行距離と明確に切り離す必要があります。主たる移動が要件を満たしているからといって、寄り道分まで自動的に適格となるわけではありません。
通勤の走行距離はどのように評価すべきか?
まず、従業員の自宅から勤務地への通勤パターンと、雇用主の文書化された規定を確認することから始めます。通常の勤務地と通勤日数を特定し、類似する申請に対して一貫した規定を適用します。非課税として処理する前に、当該年度の最新のBelastingdienstガイドラインおよび条件を確認してください。また、定額手当の支給と実際の走行実績に基づく精算とでは、必要とされる証拠書類が異なる場合があります。
業務出張の走行距離との違いは何か?
業務出張とは、単に通常の勤務地へ移動することではなく、具体的な業務課題のために行われる移動を指します。例えば、従業員がオフィスからクライアントとの会議に向かい、その後オフィスへ戻るようなケースです。移動区間ごとに日付、目的、出発地、目的地、距離を記録してください。これらの詳細情報により、給与計算担当者は業務出張と通勤を明確に区別でき、税務監査等の確認が行われた際にも申請の正当性を証明できます。
kilometervergoeding 2026の単価を正しく適用できるかどうかは、移動のカテゴリーとそれを裏付ける証憑の双方にかかっています。一貫した分類を行うことで、従業員にとっても精算基準が明確になり、給与計算処理も円滑になります。
雇用主はどのようにマイレージ申請を計算・記録・処理すべきか?
一貫した業務フローを整備することで、各移動の評価、支給額の計算、給与計算上の処理記録を円滑に行うことができます。類似する申請に対しては同一の審査手順を適用するとともに、非課税処理の適否を判断する前に、旅費規程および実費弁償の税務処理に関する最新のBelastingdienstガイドラインを確認してください。
マイレージ申請記録にはどのような情報を含めるべきか?
雇用主が移動内容を正しく理解し審査できるよう、従業員には十分な詳細情報の提出を求めてください。実務的な記録項目には以下が含まれます。
- 移動日
- 移動の目的
- 出発地および目的地、または経由ルート
- 申請する総走行距離(キロメートル)
- 通勤、業務出張などの移動カテゴリー
これらは有用な記録項目の例であり、個々の項目が独立した法的要件であると断定するものではありません。明確で整合性のある情報を取得することで、二重申請の防止、通勤と業務移動の峻別、給与計算処理前の不足情報の補正が容易になります。
給与計算でマイレージ精算を処理する手順
申請の受領から給与処理までは、以下の順序で進めます。
- 従業員による申請の提出:合意された手続きに従い、従業員が移動の詳細と走行距離を記録・提出します。
- 雇用主による移動内容の審査:移動内容が明確に記載されているか、該当する移動カテゴリーと合致しているか、社内規定の範囲内であるかを確認します。不備や不明点がある申請は承認前に解消します。
- 支給額の計算:承認された走行キロ数 × 適用される検証済み単価 = 支給額の計算式を用います。例えば、承認された18キロメートルに対して1キロあたり0.25ユーロを適用すると、支給額は4.50ユーロになります。適用前に、当該期間の適用単価と税務上の取り扱いを必ず確認してください。
- 給与計算上の処理の記録:承認された精算額は、その性質と税務処理を明確にするため、基本給等の給与項目とは明確に区別して記録します。非課税限度額を超える部分がある場合は、支給額全体を一律に処理するのではなく、該当部分のみを関連する給与税ルールに沿って評価します。
- 証拠書類の保管:申請書、審査結果、計算根拠、給与台帳への入力記録を、社内の記録管理プロセスに沿ってまとめて保管します。これらの記録には、オランダの関連する法定保存期間ルールを適用してください。
この手順を踏むことで、報告された移動から給与計算への反映に至る計算過程の追跡可能性が確保されます。また、給与計算担当者が修正事項へ対応したり、継続的な申請を審査したりする際の一貫した基準となります。
コンプライアンスに準拠したオランダ給与計算へのマイレージ申請の統合については、オランダ給与計算管理の活用方法をご参照ください。
オランダの給与計算実務によってマイレージ精算の整合性を高めるには?
マイレージ申請は、あらかじめ定義された給与計算ルーチンに従うことで、よりスムーズに処理できます。文書化された旅費規程により、従業員の申請方法や雇用主の審査手順が明確になります。一貫したチェックを行うことで、承認された経費精算と給与支払いを峻別し、適切な税務処理を適用することが可能になります。kilometervergoeding 2026については、過去の設定を見直さずに引き継ぐのではなく、該当期間の最新の単価とガイドラインを必ず使用してください。
給与締め日前に雇用主が確認すべき事項は何か?
給与計算を確定する前に、承認済みの旅費規程および移動の裏付け詳細と各申請を照合してください。移動カテゴリー、走行距離、計算内容に誤りがないかを確認し、不備や矛盾がある申請は処理前に解決しておく必要があります。
その上で、Belastingdienstの最新の公式ガイドラインに照らし、2026年に適用される税務上の取り扱いを確認します。単価適用の根拠を明確にしておくため、確認元の情報源と確認日を給与手続き記録に残してください。すべての従業員および給与計算期間にわたって同一の審査アプローチを維持し、申請書、承認記録、給与記録をオランダの法定保存ルールに従って保管します。
外国企業が給与計算サポートを活用すべきタイミングとは?
オランダで従業員を雇用する際の実務は、単なる手当の計算にとどまりません。雇用主は給与計算管理、給与明細の発行、税務申告、労働法コンプライアンスなどを統合して管理する必要があります。オランダの法制度や手続きに不慣れな外国企業にとって、社内の旅費規程を正確かつ一貫した給与記録へと連動させることは容易ではありません。
ICSPayrollは、外国企業向けに給与明細の発行や税務申告を含むオランダ給与計算管理サービスを提供しています。また、当社のEOR(Employer of Record:登録雇用主)サービスを利用することで、オランダ国内に法人を設立することなく現地で従業員を雇用することが可能です。これらのサービスは給与および雇用管理全般を支援するものであり、マイレージ申請自体は雇用主の社内規定および最新の税務ガイドラインに照らして適切に評価される必要があります。
明確な社内規定、反復可能な申請審査、検証された支給単価を揃えることで、給与計算において旅費精算を処理するための確固たる基盤が整います。外国企業は、ICSPayrollのオランダ給与計算およびEOR支援を活用することで、マイレージ処理をオランダ雇用管理全体のスムーズな枠組みに組み込むことができます。
オランダ給与計算に一貫性のあるマイレージ管理プロセスを構築する
kilometervergoeding 2026を正確に管理するための第一歩は、雇用主が支給に合意した金額と、その支払いの税務上の取り扱いという2つの決定事項を切り離して考えることです。通勤と業務出張を一貫した基準で分類し、検証済みの単価を使用し、各申請に明確な移動の裏付け詳細を添付させることが重要です。
文書化された方針と標準化された審査プロセスを導入することで、雇用主はすべての従業員および給与計算期間に対して同一のアプローチを適用できます。また、各精算がどのように判定されたかを給与記録に残すことも容易になります。外国企業にとって、マイレージ申請の適切な管理は、オランダの雇用および給与計算を適法に行うための重要な一環です。
ICSPayrollは、給与明細の作成や各種申告を含むオランダ給与計算のフルサービス、ならびにオランダで人材を採用する企業向けのEOR(登録雇用主)サポートを提供しています。オランダでの雇用管理に関するニーズについては、オランダ給与計算およびEORサポートをご確認いただき、お気軽にご相談ください。
明確な記録と一貫した給与計算プロセスにより、雇用主は自信を持って旅費精算を管理し、オランダにおける確実な給与計算コンプライアンスを維持することができます。
よくある質問(FAQ)
2026年のオランダにおける非課税マイレージ手当はいくらですか?
2026年における対象となる移動の非課税マイレージ手当の上限は、1キロメートルあたり0.25ユーロです。詳細な適用条件を確認するための公式な参照先は、Belastingdienst(オランダ税務当局)の実費弁償・現物給与に関するガイドラインです。この金額は2026年1月1日から適用され、同年のそれ以前の移動にも適用されます。これは非課税の上限枠であり、すべての雇用主が一律に支払いを義務付けられている単価ではありません。雇用主は申請を処理する前に税務上の取り扱いを確認する必要があります。
オランダでは雇用主にマイレージ手当の支給義務がありますか?
いいえ。非課税限度額が定められていることのみをもって、雇用主にマイレージ手当の支払いが義務付けられるわけではありません。支給義務があるかどうかは、労働協約(CAO)または個別の雇用契約書の定めに準じます。税法は支給額の税務上の取り扱いを定めるものであり、雇用主が何を精算することに合意しているかは、労働条件および社内旅費規程によって決まります。支給額を決定する前に、適用される関連規定を確認してください。
雇用主は2026年に通勤交通費を非課税で精算できますか?
はい。従業員の自宅と通常の勤務地との間の対象となる移動については、2026年は1キロメートルあたり最大0.25ユーロまで非課税で支給できます。雇用主は通勤を他の移動と区別し、現行の税法要件を適用する必要があります。書面による社内規定を整備することで、計算方法や記録方法を明確にできます。非課税枠があるからといって、あらゆる経路や私的な寄り道まで対象になるわけではないため、精算を承認する前に移動の詳細を確認してください。
マイレージ精算はどのように計算しますか?
雇用主の規定に基づいて承認された走行キロ数に、適用される検証済み単価を乗じて計算します。例えば、対象となる30キロメートルに対して1キロあたり0.25ユーロを適用すると、7.50ユーロの精算額になります。合計を計算する前に、該当する給与計算期間の単価を確認し、どの走行距離が対象となるかを判定してください。雇用主が非課税上限を超えて支給する場合、超過分は自動的に非課税とはならず、別途給与計算上の処理が必要になります。
従業員はマイレージ申請にどのような情報を含めるべきですか?
従業員は、移動日、目的、出発地、目的地またはルート、申請する走行距離を提出する必要があります。また、その移動が通勤、業務出張、あるいはその他の承認された移動のいずれに該当するかを明記する必要があります。これらの情報により、雇用主は申請を正しく審査し、旅費規程を一貫して適用し、給与計算の証憑とすることができます。雇用主は申請プロセスにおいて必要な情報を定めておく必要があります。なお、提示された項目例自体が個別の法定記録要件を直接構成するものではありません。
マイレージ手当の基準は通勤と業務出張で同じですか?
2026年における対象の通勤および業務出張には、いずれも1キロメートルあたり0.25ユーロという共通の非課税上限単価が適用されます。しかし、申請審査の実務において両者を混同して扱うことはできません。通勤は自宅と通常の勤務地との間の移動であり、業務出張は顧客訪問など業務上の目的で行われる移動です。雇用主は各移動を正しく分類し、対象要件を審査した上で、申請内容と給与処理の根拠を説明できる記録を保持しなければなりません。
雇用主は2026年の非課税上限額を超えてマイレージを精算できますか?
はい、雇用主の判断により1キロメートルあたり0.25ユーロを超えて支給することは可能です。ただし、非課税上限を超過した金額は原則として課税対象給与として扱われ、給与税(wage tax)の源泉徴収が必要になります。あるいは、超過分を作業関連費用制度(WKR:Werkkostenregeling)における終局課税(final levy)の枠内枠として指定することも可能です。利用可能な非課税枠(free space)を超過した場合、雇用主に対して80%の終局課税が課される場合があります。税務上の取り扱いを確認し、給与計算上の決定事項を記録に残してください。

執筆者
Joost Hubregtse
Joost Hubregtseは、ICS Payrollを運営するIntercompany Solutionsの完全子会社であるICS Staffing & Payroll B.V.のディレクターを務めています。雇用契約、給与税および社会保険の申告、法定休暇手当、年金、病気休暇管理、労働協約(CAO)コンプライアンスなど、オランダにおけるEOR(登録雇用主)および給与計算サービスを統括しており、最短48時間以内でのオンボーディングに対応しています。
公式情報源
よくあるご質問
マイレージ申請には、走行距離、支給単価、申請総額の3つの要素が含まれます。例えば、対象となる40キロメートルに雇用主の設定単価である1キロメートルあたり0.25ユーロを乗じると、10ユーロの申請となります。その移動および走行距離が要件を満たすかどうかは、関連する社内規定および税務上の取り扱いによって決まります。すべての移動が自動的に同じ基準で対象となるわけではありません。マイレージ精算は、業務関連経費の精算というより広範な枠組みの中に位置付けられます。オランダ語によるOnkostenvergoeding(経費精算)の概要において、このカテゴリーに関する全般的な背景が説明されています。
非課税限度額が定められていること自体によって、雇用主に対して交通費の精算や上限額での支給が法的に義務付けられるわけではありません。支給の義務は、労働協約(CAO)または個別の雇用契約書に定められている場合があります。従業員は自身に適用される労働条件や雇用主の旅費規定を確認すべきです。雇用主は精算の取り決めを策定または変更する際、それらの文書を参照し、合意された支給内容と税務上の取り扱いとを分けて管理する必要があります。2026年の給与計算年度において、非課税マイレージ手当の上限額は1キロメートルあたり0.25ユーロです。Belastingdienst(オランダ税務当局)の実費弁償・現物給与に関するガイドラインが税務上の取り扱いを確認するための参照先となります。この0.25ユーロという数値は対象となる移動に対する非課税上限であり、すべての雇用主が一律に支給を義務付けられている金額ではありません。雇用主はより低い単価を設定することも、別の方針を選択することも可能です。非課税限度額を超える金額については、別途給与計算上の処理が必要になります。この単価は、従業員の自家用移動手段を使用した対象となる業務出張および通勤に適用されます。雇用主は各移動が適用条件を満たしているかを判断し、裏付けとなる記録を保管しなければなりません。単価が存在するからといって、申請されたすべての走行距離が自動的に非課税精算の対象となるわけではありません。
この数値は年度、適用範囲、位置付けを明確にして説明する必要があります。すなわち、「1キロメートルあたり0.25ユーロ」は、2026年における対象の通勤および業務出張に対する非課税手当の上限額です。雇用主による法的な必須支給額でも、無条件の権利でもありません。この単価は税務上の取り扱いに関するものであり、雇用主が何を精算することに合意したかは、雇用条件および社内規定によって決定されます。給与計算システムの設定を更新する際、この区別は極めて重要です。単価の改定は支給額のうち非課税となる部分に影響を与えますが、雇用主の精算義務そのものを自動的に変更するものではありません。税務ガイドラインと併せて、文書化された方針および適用される労働条件を確認してください。
基準単価は改定されることがあり、前年度の数値は適用できなくなっている可能性があります。1キロメートルあたり0.23ユーロから0.25ユーロへの2026年の引き上げは、2026年1月1日から適用され、同年のそれ以前の移動にも適用されます。2026年10月付の確認情報については、公式ガイドラインの発効日と審査対象の給与計算期間を照合してください。特に、以前の単価を用いて最初に申請が処理されていた場合は注意が必要です。参照元、確認日、適用した単価は、関連する給与計算記録とともに保管してください。公式ガイドラインにおいて特定の移動や支給形態の取り扱いが明確に判断できない場合は、安易に最も有利な処理を推測して適用するのではなく、確認対象としてフラグを立てるべきです。これにより監査証跡が作成され、一貫性のある修正処理が可能になります。オランダの給与計算を管理する外国企業にとって、一貫した出典確認と記録保持は信頼性の高い実務に不可欠です。オランダ給与計算管理を通じて、旅費精算の確認を給与計算業務全体に適切に組み込むことができます。通勤と業務出張は、オランダの給与計算においていずれも非課税マイレージ精算の対象となり得ますが、性質が異なる移動であるため明確に区分して記録する必要があります。Belastingdienstの実費弁償・現物給与に関するガイドラインには税務上の規定が示されており、2026年の非課税上限単価は、対象となる通勤および業務出張について1キロメートルあたり0.25ユーロです。これは、すべての移動が対象となることや、雇用主が上限まで支払わなければならないことを意味するものではありません。申請を処理する前に、移動内容と適用規定を確認してください。1つの精算判断をすべての移動カテゴリーに一律に適用してはなりません。雇用主が社内規定で一律の単価を設定している場合でも、各申請には一貫した分類が求められます。私的な寄り道による距離は業務関連の走行距離と明確に切り離す必要があります。主たる移動が要件を満たしているからといって、寄り道分まで自動的に適格となるわけではありません。
まず、従業員の自宅から勤務地への通勤パターンと、雇用主の文書化された規定を確認することから始めます。通常の勤務地と通勤日数を特定し、類似する申請に対して一貫した規定を適用します。非課税として処理する前に、当該年度の最新のBelastingdienstガイドラインおよび条件を確認してください。また、定額手当の支給と実際の走行実績に基づく精算とでは、必要とされる証拠書類が異なる場合があります。
業務出張とは、単に通常の勤務地へ移動することではなく、具体的な業務課題のために行われる移動を指します。例えば、従業員がオフィスからクライアントとの会議に向かい、その後オフィスへ戻るようなケースです。移動区間ごとに日付、目的、出発地、目的地、距離を記録してください。これらの詳細情報により、給与計算担当者は業務出張と通勤を明確に区別でき、税務監査等の確認が行われた際にも申請の正当性を証明できます。kilometervergoeding 2026の単価を正しく適用できるかどうかは、移動のカテゴリーとそれを裏付ける証憑の双方にかかっています。一貫した分類を行うことで、従業員にとっても精算基準が明確になり、給与計算処理も円滑になります。一貫した業務フローを整備することで、各移動の評価、支給額の計算、給与計算上の処理記録を円滑に行うことができます。類似する申請に対しては同一の審査手順を適用するとともに、非課税処理の適否を判断する前に、旅費規程および実費弁償の税務処理に関する最新のBelastingdienstガイドラインを確認してください。
雇用主が移動内容を正しく理解し審査できるよう、従業員には十分な詳細情報の提出を求めてください。実務的な記録項目には以下が含まれます。これらは有用な記録項目の例であり、個々の項目が独立した法的要件であると断定するものではありません。明確で整合性のある情報を取得することで、二重申請の防止、通勤と業務移動の峻別、給与計算処理前の不足情報の補正が容易になります。
申請の受領から給与処理までは、以下の順序で進めます。この手順を踏むことで、報告された移動から給与計算への反映に至る計算過程の追跡可能性が確保されます。また、給与計算担当者が修正事項へ対応したり、継続的な申請を審査したりする際の一貫した基準となります。コンプライアンスに準拠したオランダ給与計算へのマイレージ申請の統合については、オランダ給与計算管理の活用方法をご参照ください。マイレージ申請は、あらかじめ定義された給与計算ルーチンに従うことで、よりスムーズに処理できます。文書化された旅費規程により、従業員の申請方法や雇用主の審査手順が明確になります。一貫したチェックを行うことで、承認された経費精算と給与支払いを峻別し、適切な税務処理を適用することが可能になります。kilometervergoeding 2026については、過去の設定を見直さずに引き継ぐのではなく、該当期間の最新の単価とガイドラインを必ず使用してください。
給与計算を確定する前に、承認済みの旅費規程および移動の裏付け詳細と各申請を照合してください。移動カテゴリー、走行距離、計算内容に誤りがないかを確認し、不備や矛盾がある申請は処理前に解決しておく必要があります。その上で、Belastingdienstの最新の公式ガイドラインに照らし、2026年に適用される税務上の取り扱いを確認します。単価適用の根拠を明確にしておくため、確認元の情報源と確認日を給与手続き記録に残してください。すべての従業員および給与計算期間にわたって同一の審査アプローチを維持し、申請書、承認記録、給与記録をオランダの法定保存ルールに従って保管します。
オランダで従業員を雇用する際の実務は、単なる手当の計算にとどまりません。雇用主は給与計算管理、給与明細の発行、税務申告、労働法コンプライアンスなどを統合して管理する必要があります。オランダの法制度や手続きに不慣れな外国企業にとって、社内の旅費規程を正確かつ一貫した給与記録へと連動させることは容易ではありません。ICSPayrollは、外国企業向けに給与明細の発行や税務申告を含むオランダ給与計算管理サービスを提供しています。また、当社のEOR(Employer of Record:登録雇用主)サービスを利用することで、オランダ国内に法人を設立することなく現地で従業員を雇用することが可能です。これらのサービスは給与および雇用管理全般を支援するものであり、マイレージ申請自体は雇用主の社内規定および最新の税務ガイドラインに照らして適切に評価される必要があります。明確な社内規定、反復可能な申請審査、検証された支給単価を揃えることで、給与計算において旅費精算を処理するための確固たる基盤が整います。外国企業は、ICSPayrollのオランダ給与計算およびEOR支援を活用することで、マイレージ処理をオランダ雇用管理全体のスムーズな枠組みに組み込むことができます。kilometervergoeding 2026を正確に管理するための第一歩は、雇用主が支給に合意した金額と、その支払いの税務上の取り扱いという2つの決定事項を切り離して考えることです。通勤と業務出張を一貫した基準で分類し、検証済みの単価を使用し、各申請に明確な移動の裏付け詳細を添付させることが重要です。文書化された方針と標準化された審査プロセスを導入することで、雇用主はすべての従業員および給与計算期間に対して同一のアプローチを適用できます。また、各精算がどのように判定されたかを給与記録に残すことも容易になります。外国企業にとって、マイレージ申請の適切な管理は、オランダの雇用および給与計算を適法に行うための重要な一環です。ICSPayrollは、給与明細の作成や各種申告を含むオランダ給与計算のフルサービス、ならびにオランダで人材を採用する企業向けのEOR(登録雇用主)サポートを提供しています。オランダ給与計算およびEORサポートをご確認いただき、オランダでの雇用管理ニーズについてご相談ください。明確な記録と一貫した給与計算プロセスにより、雇用主は自信を持って旅費精算を管理し、オランダにおける確実な給与計算実務を維持することができます。
2026年における対象となる移動の非課税マイレージ手当の上限は、1キロメートルあたり0.25ユーロです。詳細な適用条件を確認するための公式な参照先は、Belastingdienst(オランダ税務当局)の実費弁償・現物給与に関するガイドラインです。この金額は2026年1月1日から適用され、同年のそれ以前の移動にも適用されます。これは非課税の上限枠であり、すべての雇用主が一律に支払いを義務付けられている単価ではありません。雇用主は申請を処理する前に税務上の取り扱いを確認する必要があります。
いいえ。非課税限度額が定められていることのみをもって、雇用主にマイレージ手当の支払いが義務付けられるわけではありません。支給義務があるかどうかは、労働協約(CAO)または個別の雇用契約書の定めに準じます。税法は支給額の税務上の取り扱いを定めるものであり、雇用主が何を精算することに合意しているかは、労働条件および社内旅費規程によって決まります。支給額を決定する前に、適用される関連規定を確認してください。
はい。従業員の自宅と通常の勤務地との間の対象となる移動については、2026年は1キロメートルあたり最大0.25ユーロまで非課税で支給できます。雇用主は通勤を他の移動と区別し、現行の税法要件を適用する必要があります。書面による社内規定を整備することで、計算方法や記録方法を明確にできます。非課税枠があるからといって、あらゆる経路や私的な寄り道まで対象になるわけではないため、精算を承認する前に移動の詳細を確認してください。
雇用主の規定に基づいて承認された走行キロ数に、適用される検証済み単価を乗じて計算します。例えば、対象となる30キロメートルに対して1キロあたり0.25ユーロを適用すると、7.50ユーロの精算額になります。合計を計算する前に、該当する給与計算期間の単価を確認し、どの走行距離が対象となるかを判定してください。雇用主が非課税上限を超えて支給する場合、超過分は自動的に非課税とはならず、別途給与計算上の処理が必要になります。
従業員は、移動日、目的、出発地、目的地またはルート、申請する走行距離を提出する必要があります。また、その移動が通勤、業務出張、あるいはその他の承認された移動のいずれに該当するかを明記する必要があります。これらの情報により、雇用主は申請を正しく審査し、旅費規程を一貫して適用し、給与計算の証憑とすることができます。雇用主は申請プロセスにおいて必要な情報を定めておく必要があります。なお、提示された項目例自体が個別の法定記録要件を直接構成するものではありません。
2026年における対象の通勤および業務出張には、いずれも1キロメートルあたり0.25ユーロという共通の非課税上限単価が適用されます。しかし、申請審査の実務において両者を混同して扱うことはできません。通勤は自宅と通常の勤務地との間の移動であり、業務出張は顧客訪問など業務上の目的で行われる移動です。雇用主は各移動を正しく分類し、対象要件を審査した上で、申請内容と給与処理の根拠を説明できる記録を保持しなければなりません。
はい、雇用主の判断により1キロメートルあたり0.25ユーロを超えて支給することは可能です。ただし、非課税上限を超過した金額は原則として課税対象給与として扱われ、給与税(wage tax)の源泉徴収が必要になります。あるいは、超過分を作業関連費用制度(WKR:Werkkostenregeling)における終局課税(final levy)の枠内枠として指定することも可能です。利用可能な非課税枠(free space)を超過した場合、雇用主に対して80%の終局課税が課される場合があります。税務上の取り扱いを確認し、給与計算上の決定事項を記録に残してください。


