荷蘭里程津貼 2026:僱主與僱員實用指南
作者 Joost Hubregtse, ICS Staffing & Payroll 總監
所有博客文章均已由我們的勞動法律師Zishan Hussain和我們的董事審查並核實。編輯指南
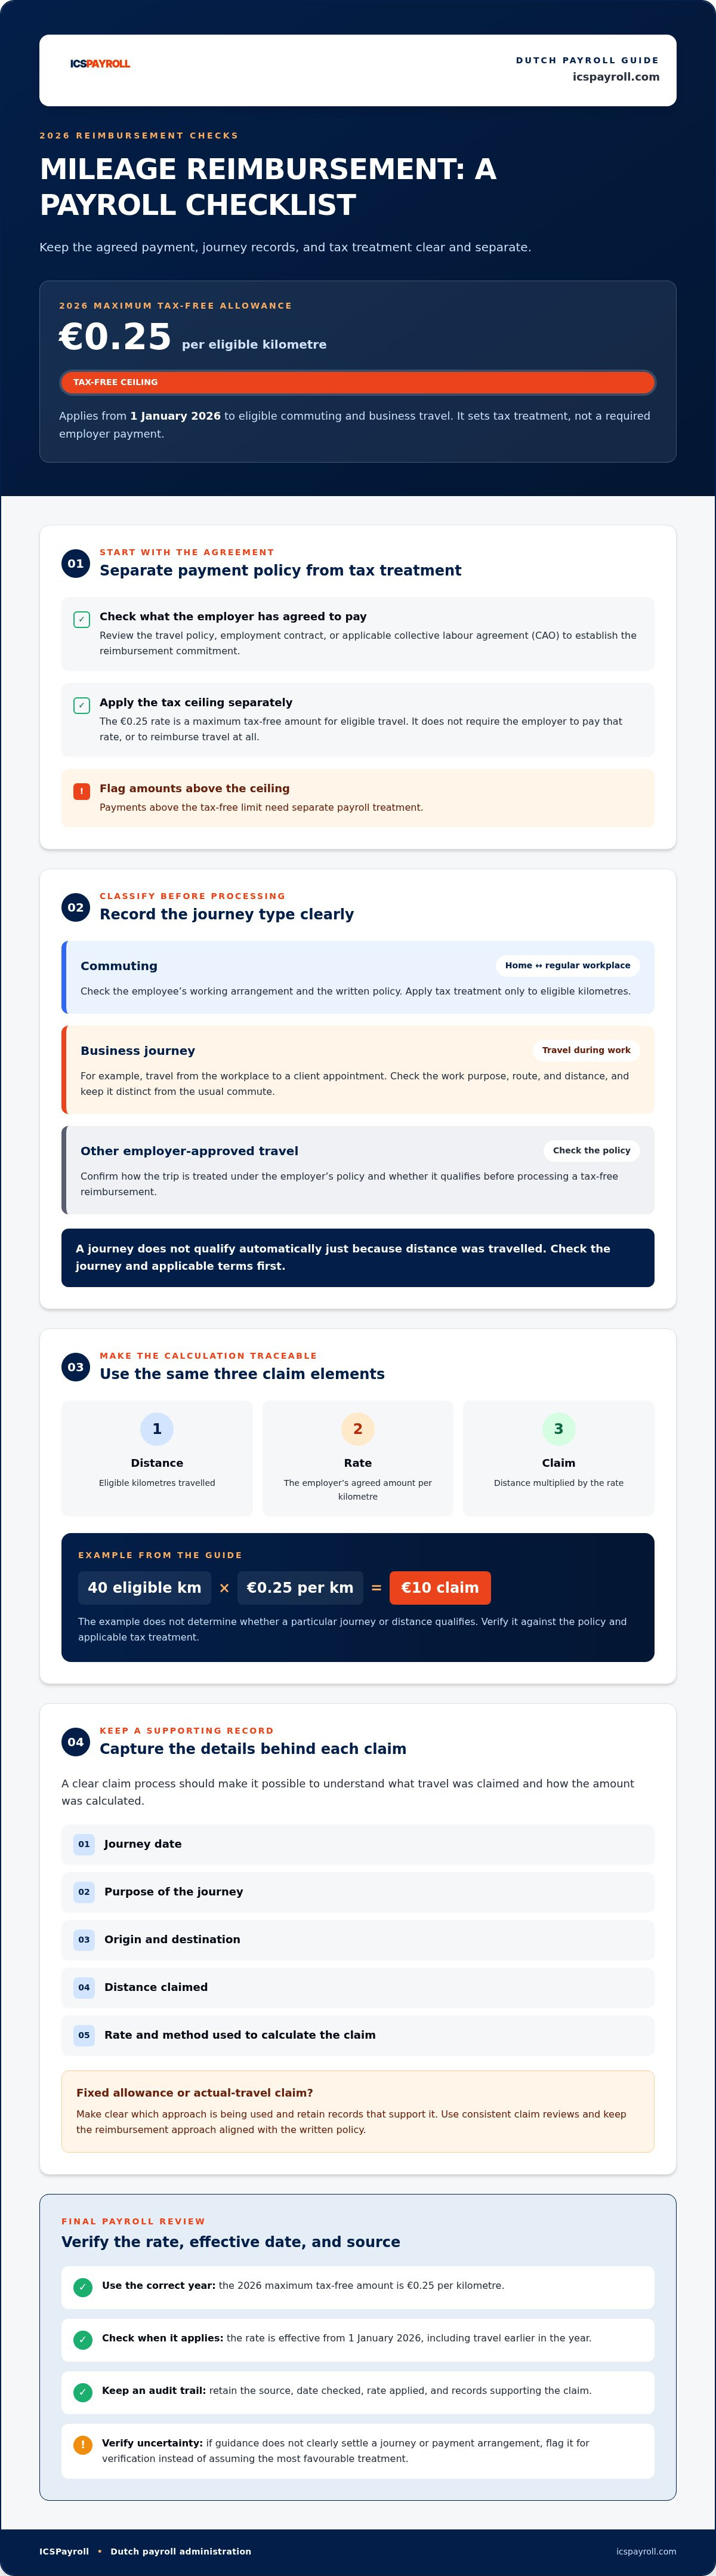
處理里程津貼薪酬時,最常犯的錯誤就是將免稅上限誤當成僱主必須自動發放的法定款項。根據荷蘭稅務局(Belastingdienst)有關報銷及福利撥備的指引,自 2026 年 1 月 1 日起,符合資格的通勤與公務差旅之 kilometervergoeding 2026(2026 年公里津貼)免稅上限為每公里 €0.25。該上限只決定稅務處理方式,並不代表僱主有法律責任必須發放此津貼。
僱主與僱員需要清楚區分日常上班通勤與商務差旅,查核適用的僱傭合約條款,並妥善保存足以支持每項申報的憑證。建立一致的流程,有助確保協議好的報銷款項與其薪酬稅務處理均清晰明確。
本指南將詳細解說 2026 年免稅里程津貼的運作機制,以及如何妥善處理固定與實報實銷的津貼申報、佐證記錄與薪酬處理流程。
撰文:Joost Hubregtse,薪酬總監。
審核:Joost Hubregtse,薪酬總監,2026 年 10 月 3 日。
重點摘要
- 將僱主的報銷政策與 kilometervergoeding 2026 下款項的稅務處理嚴格分開。
- 在處理申報前,對通勤、商務差旅及其他經批准的行程作出標準一致的分類。
- 建立清晰的申報程序,詳細記錄出行日期、事由、起點、終點及行車距離。
- 明確區分固定津貼與實報實銷申報,並備存相應的證明記錄。
- 採用經官方核實的津貼標準並嚴格覆核申報,以符合荷蘭本地薪酬行政規範。
2026 年荷蘭里程津貼代表甚麼?
里程津貼是僱主針對合資格出行向僱員發放的交通報銷,通常以行駛公里數乘以協議好的每公里單價計算。僱主的內部政策決定公司願意發放多少津貼;荷蘭稅務法規決定該筆款項如何課稅。這兩者屬於不同層面的問題。荷蘭稅務局(Belastingdienst)有關報銷與福利撥備的指引,清楚闡明了荷蘭境內僱主與僱員適用的稅務待遇。
2026 年,合資格通勤與公務差旅的最高免稅里程津貼為每公里 €0.25。這純粹是免稅額上限,而非強制發放的付款標準。僱主應評估行程是否符合資格,並查閱適用的僱傭合約條款或集體勞動協議(CAO,全稱 collectieve arbeidsovereenkomst),以確認雙方約定的實際報銷標準。
一般所謂的「里程報銷」涵蓋甚麼?
一份里程申報包含三個基本要素:行駛距離、報銷單價,以及申報總額。舉例來說,若申報 40 個合資格公里數,乘以僱主訂定的每公里 €0.25 津貼率,申報總額即為 €10。該行程及距離是否合資格,取決於公司內部政策與相應稅務規範,並非所有行程都能以相同標準自動獲得批准。
里程報銷屬於工作相關費用報銷的大範疇。荷蘭文中有關 Onkostenvergoeding(費用報銷)的概述,為此類別提供了整體法律背景脈絡。
僱主是否必須發放里程津貼?
稅務免稅上限本身並無強制僱主必須報銷差旅費或支付最高上限費率。發放津貼的義務通常源自集體勞動協議(CAO)或個別僱傭合約中的約定。僱員應查閱個人合約條款及公司的差旅政策;僱主在訂定或修改報銷方案時,亦應參考該等文件,並始終將約定的支付金額與稅務處理分開考量。
僱主在 2026 年必須核實哪些荷蘭里程津貼規則與數據?
在 2026 薪酬年度,最高免稅里程津貼為每公里 €0.25。荷蘭稅務局(Belastingdienst)有關報銷與福利撥備的官方指引是核實稅務待遇的標準依據。€0.25 僅代表合資格行程的免稅上限,而非每位僱主在法律上必須支付的標準。僱主可自行訂定較低的津貼率,或採用其他報銷政策。超出免稅上限的金額,必須在薪酬系統中作獨立稅務處理。
此費率適用於僱員使用私人交通工具進行的合資格商務差旅及上下班通勤。僱主應審核每趟行程是否符合相應條件,並妥善保存各項證明記錄。單憑此費率標準,並不能證明申報的每一公里數都自動符合免稅報銷資格。
應如何向員工說明 2026 年免稅里程金額?
說明該數據時,必須清楚列明年份、適用範圍及法律性質:每公里 €0.25 是 2026 年合資格通勤及商務出行的最高免稅額度,並非僱主的強制性付款標準,亦非所有員工皆可自動享有的權利。該費率純屬稅務範疇;僱傭合約條款與公司政策才是決定僱主實際同意發放金額的依據。
在更新薪酬系統設定時,這項區分十分關鍵。法定費率的變更只會影響款項的免稅比例,並不會自動改變僱主在合約中所承諾的報銷金額。僱主應在參考稅務指引的同時,全面檢視書面差旅政策及適用僱傭條款。
為何僱主必須核實法規來源與生效日期?
法定費率可能會隨時調整,去年的數據或已不再適用。2026 年費率由每公里 €0.23 上調至 €0.25,生效日期為 2026 年 1 月 1 日,並涵蓋該年度早前的行程。在進行合規覆核時,僱主應比對官方指引的生效日期與正在處理的薪酬週期,尤其是初期曾以舊費率處理申報的情況。
請將法規來源、查核日期及所採用的津貼率妥善存檔於相關薪酬記錄中。若官方指引對特定行程或發放安排未有明確規範,應主動尋求專業核實,切勿直接採用對己方最有利的稅務假設。這樣有助建立完整的審計追蹤記錄(audit trail),支援日後一致的帳目調整。
對於管理荷蘭本地員工的跨國僱主而言,持續核實法規來源與維持嚴謹存檔是確保薪酬合規不可或缺的環節。荷蘭薪酬管理服務能將費用報銷審核無縫融入整套薪酬處理流程中。
通勤與商務里程對費用報銷有何影響?
在荷蘭薪酬體系中,通勤與商務差旅均可享有免稅里程報銷,但兩者屬於不同性質的行程,必須分開記錄。荷蘭稅務局(Belastingdienst)的報銷及福利撥備指引列明了稅務框架:2026 年,合資格通勤與商務差旅的最高免稅津貼為每公里 €0.25。這並不代表任何出行均合資格,亦不意味僱主必須全額發放最高上限。在審批申報前,必須先核對行程性質及適用的內部政策。
| 行程類別 | 實際定義 | 僱主應核實事項 |
|---|---|---|
| 日常通勤 | 僱員往返居所與常規工作地點之間的交通行程。 | 確認該行程符合員工的工作模式與公司書面政策。就合資格公里數套用 2026 年稅務標準,並備存相應差旅記錄。 |
| 商務差旅 | 工作期間因公出行,例如從辦公室前往客戶處開會。 | 核實公務事由、路線及行車距離。將此行程與常規通勤分開記錄,並採用相應的稅務處理方式。 |
| 其他獲僱主批准的公務行程 | 經僱主批准因工作需要進行的其他行程。 | 確認公務目的,以及行程是否符合所選報銷方式的特定條件。純粹獲得內部批准並不等同符合稅務免稅資格。 |
切忌將單一報銷審批標準直接套用至所有行程類別。雖然僱主可在政策中統一單一費率,但各筆申報仍須保持一致的分類標準。私人繞道行程必須與公務里程分開計算;私人繞道不會因為主行程屬於公務而自動獲得免稅報銷資格。
應如何審核通勤里程?
審核應從僱員往返居所與公司的常規出行模式以及僱主的書面規則入手。確認固定的工作地點與實際出行工作日數,然後在處理類似申報時秉持一致的政策標準。在將任何金額列作免稅前,請查閱 Belastingdienst 針對該年度發布的最新指引與適用條件。此外,固定交通津貼與按實際出行實報實銷所需的佐證文件亦有所不同。
商務差旅里程有何不同?
商務差旅是指為執行特定工作任務而進行的出行,而非單純往返常規工作地點。例如,僱員可能從辦公室出發前往客戶會議,隨後返回。申報時必須記錄每段行程的日期、事由、起點、終點及距離。這些詳細資料有助薪酬部門將商務出行與一般通勤區分開來,並在面臨稅務審查時提供有力支持。
能否正確套用 kilometervergoeding 2026 費率,取決於行程類別及佐證資料是否齊備。一致的分類標準能讓報銷決策對僱員更加清晰透明,亦能簡化薪酬處理流程。
僱主應如何計算、記錄及處理里程申報?
標準化的工作流程有助僱主準確評估每筆行程、計算報銷金額並妥善記錄於薪酬系統中。處理同類申報時應採用相同的審查步驟,並在決定款項是否符合免稅條件前,仔細核對差旅政策及 Belastingdienst 最新的稅務報銷指引。
里程申報表應記錄哪些資料?
僱主應要求員工提供足夠詳細的資料,以便核實行程真實性。一份合規格的記錄通常應包括:
- 出行日期
- 行程公務目的
- 起點與終點,或具體行駛路線
- 申報的總公里數
- 出行類別,如通勤或商務差旅
上述欄位乃實用記錄建議,並非代表每一項都是獨立的法律硬性規定。清晰一致的資料有助及早發現重複申報、區分因公出行與日常通勤,並在薪酬計薪前及時補齊遺漏資訊。
薪酬部門應如何處理里程報銷?
建議按照以下步驟處理各項里程申報至薪酬發放:
- 僱員提交申報:僱員透過約定渠道記錄行程細節與行駛公里數。
- 僱主審核行程:核實行程描述清晰、符合相應差旅類別,且落在公司書面政策範圍之內。不完整或含糊不清的申報應在核准前予以釐清。
- 計算報銷金額:套用公式:核准公里數 × 適用之核實單價 = 應付報銷額。例如:18 個核准公里數以每公里 €0.25 計算,報銷金額為 €4.50。在套用前務必再次確認該薪酬週期的適用單價與稅務規範。
- 記錄薪酬稅務處理:將獲批的報銷款項與一般工資明確分開列明,以清楚展示其款項性質與稅務處理方式。若有任何部分超出免稅上限,超出部分必須按適用薪酬稅規則處理,不可直接假設整筆款項均享相同稅務待遇。
- 妥善保存佐證記錄:將申報表、審批結果、計算明細及薪酬記帳憑證一同歸檔至公司的存檔系統中,並遵守荷蘭本地有關法定記錄保存期限的法規。
此流程確保所有計算皆可從申報行程一路追溯至薪酬明細,同時為薪酬專員在處理帳目更正與例行申報時提供一致的作業標準。
如需協助將里程申報整合至荷蘭合規薪酬管理流程,歡迎了解荷蘭薪酬行政管理如何落實合規。
荷蘭薪酬管理如何令里程報銷更具一致性?
只要納入規範化的薪酬常規流程,里程申報的處理便能更加得心應手。一份書面差旅政策能向僱員清楚說明申報方式及僱主的審查準則。一致的審核流程有助薪酬部門將經批准的報銷與一般薪金明確劃分,並正確套用相應稅率。對於 kilometervergoeding 2026,請採用該週期的最新費率與指引,切勿未經覆核便直接沿用舊有的薪酬設定。
僱主在每月薪酬結算前應審查甚麼?
在每月薪酬結算(payroll close)前,應根據核准的差旅政策及具體行程資料逐一核對每筆申報。確保行程類別、公里數及計算邏輯均清晰無誤,並在處理出糧前解決所有不完整或有矛盾的申報。
隨後,對照 Belastingdienst 當前官方指引核實適用的 2026 年稅務待遇。將法規依據與查核日期記錄在薪酬作業程序中,確保費率套用依據有據可查。對所有員工及不同發薪週期一視同仁地採用相同的審查準則,並按荷蘭法定存檔規則妥善保存申報、批准及薪酬發放記錄。
跨國僱主在何時需要本地薪酬支援?
在荷蘭聘用員工絕非僅僅計算交通報銷這麼簡單。僱主同時需要統籌薪酬行政、糧單(payslips)發放、稅務申報以及各項僱傭合規要求。對於不熟悉荷蘭本土法規的跨國企業而言,要將差旅政策與精準一致的薪酬記錄無縫對接往往充滿挑戰。
ICSPayroll 為國際僱主提供全方位的荷蘭薪酬管理服務,包括發放糧單及法定稅務申報。其名義僱主(Employer of Record,EOR)服務更可讓企業在尚未設立荷蘭本地實體的情況下,合法聘用荷蘭員工。此類服務支援全面的薪酬與僱傭管理;而里程申報仍應根據僱主政策及最新稅務指引進行審查。
清晰的內部政策、可重複執行的申報審核以及經核實的費率,為薪酬部門處理差旅報銷奠定穩健基礎。跨國僱主可透過 ICSPayroll 的荷蘭薪酬與名義僱主服務支援,將里程報銷無縫納入更廣泛的荷蘭僱傭管理體系中。
在荷蘭薪酬體系中建立一致的里程報銷流程
要精準管理 kilometervergoeding 2026,關鍵在於將兩項決策分開處理:僱主承諾報銷的金額,以及該款項的法定稅務待遇。對日常通勤與商務差旅進行嚴格分類,採用經核實的最新費率,並確保每筆申報均附有清晰具體的出行佐證記錄。
書面政策與標準化審查流程有助僱主在不同員工及發薪週期之間貫徹相同標準,亦方便薪酬部門記錄每筆報銷的評估理據。對於跨國僱主而言,妥善處理里程申報是確保荷蘭僱傭與薪酬全面合規的其中重要一環。
ICSPayroll 提供全方位荷蘭薪酬管理服務(包括糧單製作與法定申報),並為進軍荷蘭的海外企業提供名義僱主(Employer of Record)支援。探索荷蘭薪酬及名義僱主服務,與我們探討您的荷蘭僱傭行政需求。
憑藉清晰的憑證記錄與一致的薪酬流程,僱主將能從容處理差旅報銷,確保荷蘭薪酬管理合規有序。
常見問題
2026 年荷蘭的免稅里程津貼是多少?
2026 年合資格出行的最高免稅里程津貼為每公里 €0.25。荷蘭稅務局(Belastingdienst)有關報銷與福利撥備的指引是查核具體條件的官方依據。此費率自 2026 年 1 月 1 日起生效,並適用於該年度早前的行程。請注意這純粹是免稅額上限,並非所有僱主都必須支付的法定費率。僱主在處理申報前應先核實稅務待遇。
荷蘭僱主是否必須向員工支付里程津貼?
不是。免稅上限本身並無強迫僱主必須發放里程津貼。支付津貼的法律義務通常由集體勞動協議(CAO)或個別僱傭合約訂明。稅務法規只決定款項如何課稅,而僱傭合約與公司差旅政策才決定僱主實際同意報銷的內容。在決定支付金額前,請先查閱相關法律文件。
2026 年僱主是否可以免稅報銷上下班通勤里程?
可以。2026 年僱員往返居所與常規工作地點之間的合資格通勤行程,每公里可免稅報銷高達 €0.25。僱主應將通勤與其他公務行程清楚劃分,並遵守最新稅務規定。制定書面政策有助釐清申報計算與記錄要求。免稅上限並不意味任何行車路線或私人繞道皆可報銷,批准前務必核對行程細節。
里程報銷金額應如何計算?
計算方法是將符合公司政策的核准公里數乘以適用的核實單價。例如:30 個合資格公里數乘以每公里 €0.25,報銷金額為 €7.50。在計算總額前,請確認該發薪週期的適用費率及合資格公里數。若僱主發放的金額高於免稅上限,超出部分必須在薪酬中分開進行稅務處理,不可直接視為免稅。
僱員在提交里程申報時應包含甚麼資料?
僱員應提供出行日期、公務目的、起點、終點或具體行駛路線,以及申報的總距離。僱員亦應註明該行程屬於上下班通勤、商務差旅還是其他獲僱主批准的公務出行。這些資料有助僱主審核申報、維持政策一致性,並為薪酬帳目提供證明。僱主應在申報程序中明確規範所需欄位,建議欄位本身並不構成法律上的獨立存檔要求。
通勤與商務差旅的里程津貼標準是否相同?
2026 年合資格通勤與商務差旅的最高免稅上限同為每公里 €0.25。然而,兩者在申報審查時絕不能混為一談。通勤是指居所與固定辦公室之間的往返;商務差旅則是為特定工作目的進行的出行(例如拜訪客戶)。僱主應嚴格分類各項行程、審核資格,並保存完整記錄以佐證申報及其薪酬稅務處理。
僱主發放的里程津貼可以超過 2026 年免稅額上限嗎?
可以,僱主可自行決定發放高於每公里 €0.25 的津貼。超出免稅上限的金額通常會被視為應稅工資,並需扣繳薪酬稅(wage tax)。或者,僱主亦可選擇將超出部分歸入工作相關費用計劃(WKR,全稱 werkkostenregeling)下的最終稅額(final levy)福利預算額度中。若超出了可用的自由額度(free space),僱主可能需要承擔 80% 的最終稅率。請在薪酬處理時核實稅務安排並妥善存檔。

文章作者
Joost Hubregtse
Joost Hubregtse 是 ICS Staffing & Payroll B.V. 的董事,該公司為 Intercompany Solutions 旗下全資附屬機構,專門營運 ICS Payroll。他主力負責名義僱主(Employer of Record)及荷蘭薪酬管理服務:涵蓋僱傭合約、工資稅與社會保險申報、假期津貼、退休金、病假管理以及 CAO 合規支援,最快可於 48 小時內完成員工入職程序。
官方來源
常見問題
一份里程申報包含三個基本要素:行駛距離、報銷單價,以及申報總額。舉例來說,若申報 40 個合資格公里數,乘以僱主訂定的每公里 €0.25 津貼率,申報總額即為 €10。該行程及距離是否合資格,取決於公司內部政策與相應稅務規範,並非所有行程都能以相同標準自動獲得批准。里程報銷屬於工作相關費用報銷的大範疇。荷蘭文中有關 Onkostenvergoeding(費用報銷)的概述,為此類別提供了整體法律背景脈絡。
稅務免稅上限本身並無強制僱主必須報銷差旅費或支付最高上限費率。發放津貼的義務通常源自集體勞動協議(CAO)或個別僱傭合約中的約定。僱員應查閱個人合約條款及公司的差旅政策;僱主在訂定或修改報銷方案時,亦應參考該等文件,並始終將約定的支付金額與稅務處理分開考量。在 2026 薪酬年度,最高免稅里程津貼為每公里 €0.25。荷蘭稅務局(Belastingdienst)有關報銷與福利撥備的官方指引是核實稅務待遇的標準依據。€0.25 僅代表合資格行程的免稅上限,而非每位僱主在法律上必須支付的標準。僱主可自行訂定較低的津貼率,或採用其他報銷政策。超出免稅上限的金額,必須在薪酬系統中作獨立稅務處理。此費率適用於僱員使用私人交通工具進行的合資格商務差旅及上下班通勤。僱主應審核每趟行程是否符合相應條件,並妥善保存各項證明記錄。單憑此費率標準,並不能證明申報的每一公里數都自動符合免稅報銷資格。
說明該數據時,必須清楚列明年份、適用範圍及法律性質:每公里 €0.25 是 2026 年合資格通勤及商務出行的最高免稅額度,並非僱主的強制性付款標準,亦非所有員工皆可自動享有的權利。該費率純屬稅務範疇;僱傭合約條款與公司政策才是決定僱主實際同意發放金額的依據。在更新薪酬系統設定時,這項區分十分關鍵。法定費率的變更只會影響款項的免稅比例,並不會自動改變僱主在合約中所承諾的報銷金額。僱主應在參考稅務指引的同時,全面檢視書面差旅政策及適用僱傭條款。
法定費率可能會隨時調整,去年的數據或已不再適用。2026 年費率由每公里 €0.23 上調至 €0.25,生效日期為 2026 年 1 月 1 日,並涵蓋該年度早前的行程。在進行合規覆核時,僱主應比對官方指引的生效日期與正在處理的薪酬週期,尤其是初期曾以舊費率處理申報的情況。請將法規來源、查核日期及所採用的津貼率妥善存檔於相關薪酬記錄中。若官方指引對特定行程或發放安排未有明確規範,應主動尋求專業核實,切勿直接採用對己方最有利的稅務假設。這樣有助建立完整的審計追蹤記錄,支援日後一致的帳目調整。對於管理荷蘭本地員工的跨國僱主而言,持續核實法規來源與維持嚴謹存檔是確保薪酬合規不可或缺的環節。荷蘭薪酬管理服務能將費用報銷審核無縫融入整套薪酬處理流程中。在荷蘭薪酬體系中,通勤與商務差旅均可享有免稅里程報銷,但兩者屬於不同性質的行程,必須分開記錄。荷蘭稅務局(Belastingdienst)的報銷及福利撥備指引列明了稅務框架:2026 年,合資格通勤與商務差旅的最高免稅津貼為每公里 €0.25。這並不代表任何出行均合資格,亦不意味僱主必須全額發放最高上限。在審批申報前,必須先核對行程性質及適用的內部政策。切忌將單一報銷審批標準直接套用至所有行程類別。雖然僱主可在政策中統一單一費率,但各筆申報仍須保持一致的分類標準。私人繞道行程必須與公務里程分開計算;私人繞道不會因為主行程屬於公務而自動獲得免稅報銷資格。
審核應從僱員往返居所與公司的常規出行模式以及僱主的書面規則入手。確認固定的工作地點與實際出行工作日數,然後在處理類似申報時秉持一致的政策標準。在將任何金額列作免稅前,請查閱 Belastingdienst 針對該年度發布的最新指引與適用條件。此外,固定交通津貼與按實際出行實報實銷所需的佐證文件亦有所不同。
商務差旅是指為執行特定工作任務而進行的出行,而非單純往返常規工作地點。例如,僱員可能從辦公室出發前往客戶會議,隨後返回。申報時必須記錄每段行程的日期、事由、起點、終點及距離。這些詳細資料有助薪酬部門將商務出行與一般通勤區分開來,並在面臨稅務審查時提供有力支持。能否正確套用 kilometervergoeding 2026 費率,取決於行程類別及佐證資料是否齊備。一致的分類標準能讓報銷決策對僱員更加清晰透明,亦能簡化薪酬處理流程。標準化的工作流程有助僱主準確評估每筆行程、計算報銷金額並妥善記錄於薪酬系統中。處理同類申報時應採用相同的審查步驟,並在決定款項是否符合免稅條件前,仔細核對差旅政策及 Belastingdienst 最新的稅務報銷指引。
僱主應要求員工提供足夠詳細的資料,以便核實行程真實性。一份合規格的記錄通常應包括:出行日期、行程公務目的、起點與終點或具體行駛路線、申報的總公里數,以及出行類別(如通勤或商務差旅)。上述欄位乃實用記錄建議,並非代表每一項都是獨立的法律硬性規定。清晰一致的資料有助及早發現重複申報、區分因公出行與日常通勤,並在薪酬計薪前及時補齊遺漏資訊。
建議按照以下步驟處理各項里程申報至薪酬發放:1. 僱員提交申報;2. 僱主審核行程;3. 計算報銷金額(核准公里數 × 適用之核實單價);4. 記錄薪酬稅務處理;5. 妥善保存佐證記錄。此流程確保所有計算皆可從申報行程一路追溯至薪酬明細,同時為薪酬專員在處理帳目更正與例行申報時提供一致的作業標準。如需協助將里程申報整合至荷蘭合規薪酬管理流程,歡迎了解荷蘭薪酬行政管理如何落實合規。只要納入規範化的薪酬常規流程,里程申報的處理便能更加得心應手。一份書面差旅政策能向僱員清楚說明申報方式及僱主的審查準則。一致的審核流程有助薪酬部門將經批准的報銷與一般薪金明確劃分,並正確套用相應稅率。對於 kilometervergoeding 2026,請採用該週期的最新費率與指引,切勿未經覆核便直接沿用舊有的薪酬設定。
在每月薪酬結算前,應根據核准的差旅政策及具體行程資料逐一核對每筆申報。確保行程類別、公里數及計算邏輯均清晰無誤,並在處理出糧前解決所有不完整或有矛盾的申報。隨後,對照 Belastingdienst 當前官方指引核實適用的 2026 年稅務待遇。將法規依據與查核日期記錄在薪酬作業程序中,確保費率套用依據有據可查。對所有員工及不同發薪週期一視同仁地採用相同的審查準則,並按荷蘭法定存檔規則妥善保存申報、批准及薪酬發放記錄。
在荷蘭聘用員工絕非僅僅計算交通報銷這麼簡單。僱主同時需要統籌薪酬行政、糧單發放、稅務申報以及各項僱傭合規要求。對於不熟悉荷蘭本土法規的跨國企業而言,要將差旅政策與精準一致的薪酬記錄無縫對接往往充滿挑戰。ICSPayroll 為國際僱主提供全方位的荷蘭薪酬管理服務,包括發放糧單及法定稅務申報。其名義僱主(Employer of Record)服務更可讓企業在尚未設立荷蘭本地實體的情況下,合法聘用荷蘭員工。此類服務支援全面的薪酬與僱傭管理;而里程申報仍應根據僱主政策及最新稅務指引進行審查。清晰的內部政策、可重複執行的申報審核以及經核實的費率,為薪酬部門處理差旅報銷奠定穩健基礎。跨國僱主可透過 ICSPayroll 的荷蘭薪酬與名義僱主服務支援,將里程報銷無縫納入更廣泛的荷蘭僱傭管理體系中。要精準管理 kilometervergoeding 2026,關鍵在於將兩項決策分開處理:僱主承諾報銷的金額,以及該款項的法定稅務待遇。對日常通勤與商務差旅進行嚴格分類,採用經核實的最新費率,並確保每筆申報均附有清晰具體的出行佐證記錄。書面政策與標準化審查流程有助僱主在不同員工及發薪週期之間貫徹相同標準,亦方便薪酬部門記錄每筆報銷的評估理據。對於跨國僱主而言,妥善處理里程申報是確保荷蘭僱傭與薪酬全面合規的其中重要一環。ICSPayroll 提供全方位荷蘭薪酬管理服務(包括糧單製作與法定申報),並為進軍荷蘭的海外企業提供名義僱主支援。探索荷蘭薪酬及名義僱主服務,與我們探討您的荷蘭僱傭行政需求。憑藉清晰的憑證記錄與一致的薪酬流程,僱主將能從容處理差旅報銷,確保荷蘭薪酬管理合規有序。
2026 年合資格出行的最高免稅里程津貼為每公里 €0.25。荷蘭稅務局(Belastingdienst)有關報銷與福利撥備的指引是查核具體條件的官方依據。此費率自 2026 年 1 月 1 日起生效,並適用於該年度早前的行程。請注意這純粹是免稅額上限,並非所有僱主都必須支付的法定費率。僱主在處理申報前應先核實稅務待遇。
不是。免稅上限本身並無強迫僱主必須發放里程津貼。支付津貼的法律義務通常由集體勞動協議(CAO)或個別僱傭合約訂明。稅務法規只決定款項如何課稅,而僱傭合約與公司差旅政策才決定僱主實際同意報銷的內容。在決定支付金額前,請先查閱相關法律文件。
可以。2026 年僱員往返居所與常規工作地點之間的合資格通勤行程,每公里可免稅報銷高達 €0.25。僱主應將通勤與其他公務行程清楚劃分,並遵守最新稅務規定。制定書面政策有助釐清申報計算與記錄要求。免稅上限並不意味任何行車路線或私人繞道皆可報銷,批准前務必核對行程細節。
計算方法是將符合公司政策的核准公里數乘以適用的核實單價。例如:30 個合資格公里數乘以每公里 €0.25,報銷金額為 €7.50。在計算總額前,請確認該發薪週期的適用費率及合資格公里數。若僱主發放的金額高於免稅上限,超出部分必須在薪酬中分開進行稅務處理,不可直接視為免稅。
僱員應提供出行日期、公務目的、起點、終點或具體行駛路線,以及申報的總距離。僱員亦應註明該行程屬於上下班通勤、商務差旅還是其他獲僱主批准的公務出行。這些資料有助僱主審核申報、維持政策一致性,並為薪酬帳目提供證明。僱主應在申報程序中明確規範所需欄位,建議欄位本身並不構成法律上的獨立存檔要求。
2026 年合資格通勤與商務差旅的最高免稅上限同為每公里 €0.25。然而,兩者在申報審查時絕不能混為一談。通勤是指居所與固定辦公室之間的往返;商務差旅則是為特定工作目的進行的出行(例如拜訪客戶)。僱主應嚴格分類各項行程、審核資格,並保存完整記錄以佐證申報及其薪酬稅務處理。
可以,僱主可自行決定發放高於每公里 €0.25 的津貼。超出免稅上限的金額通常會被視為應稅工資,並需扣繳薪酬稅(wage tax)。或者,僱主亦可選擇將超出部分歸入工作相關費用計劃(WKR,全稱 werkkostenregeling)下的最終稅額(final levy)福利預算額度中。若超出了可用的自由額度(free space),僱主可能需要承擔 80% 的最終稅率。請在薪酬處理時核實稅務安排並妥善存檔。