2026年荷兰里程补贴指南:雇主与员工须知
作者 Joost Hubregtse, ICS Staffing & Payroll 总监
所有博客文章均已由我们的劳动法律师Zishan Hussain和我们的董事审查并核实。编辑指南
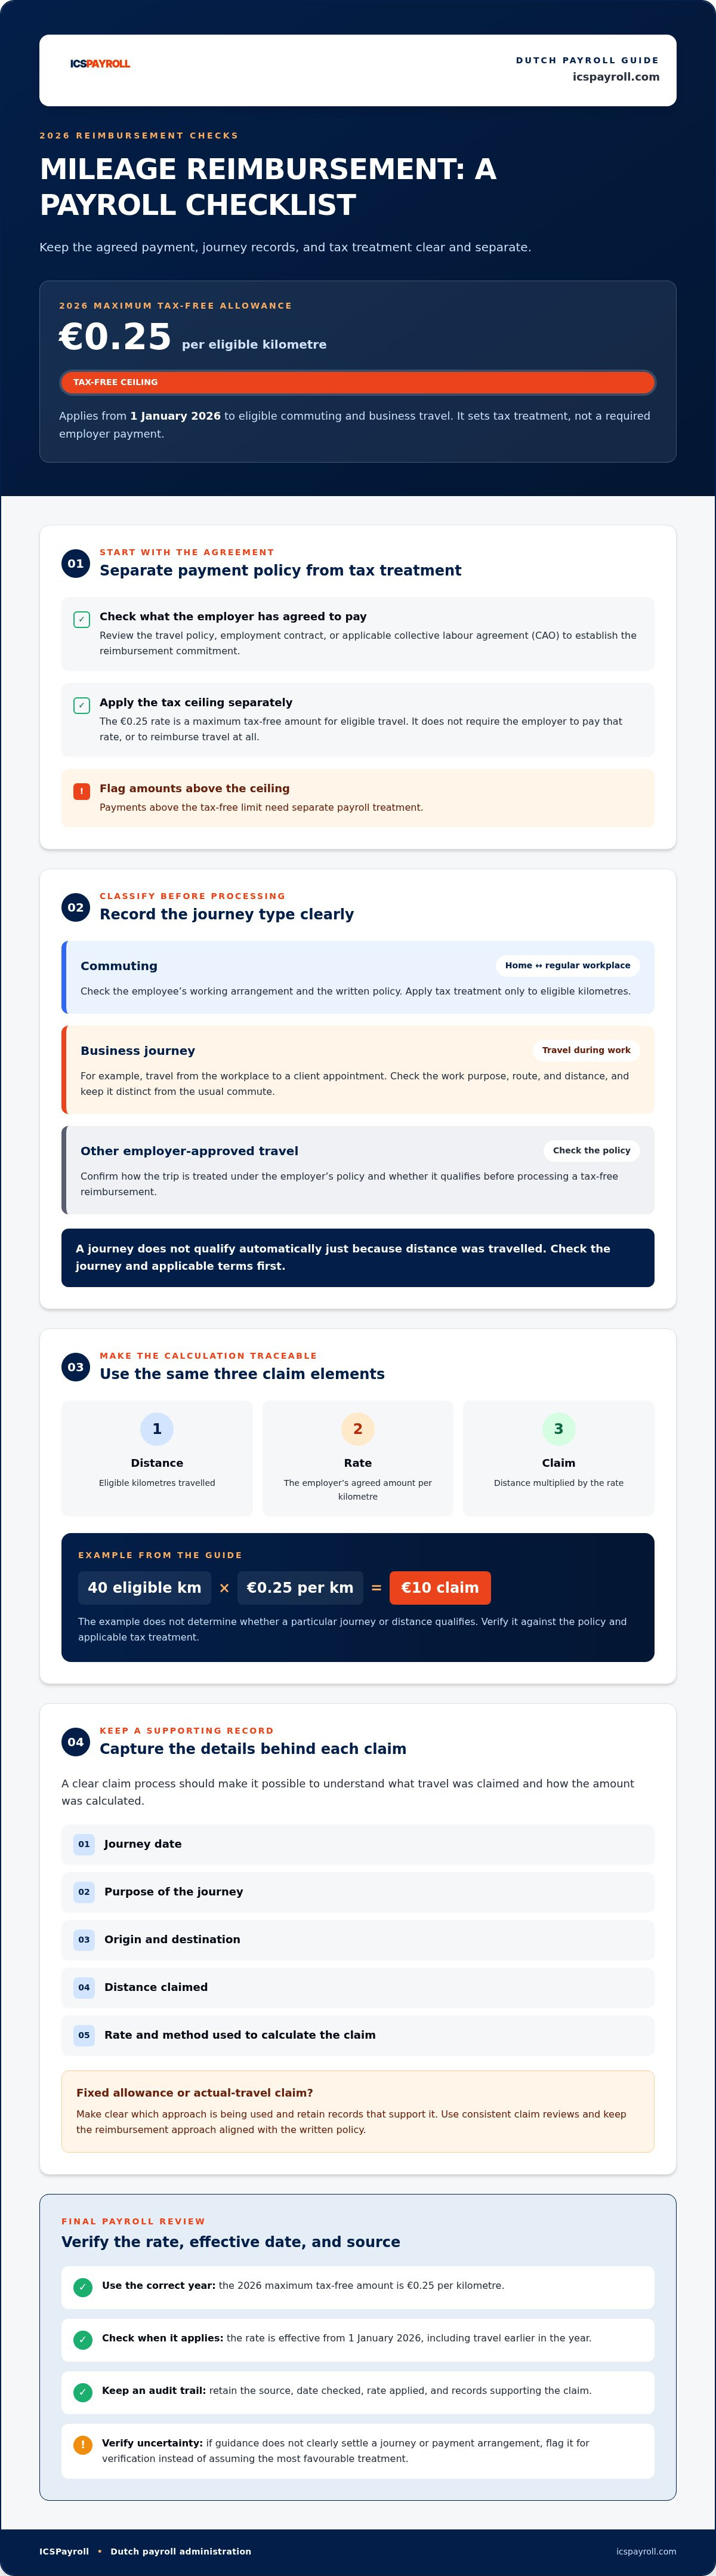
在里程与薪资管理中,最常见的误区是将免税上限误认为是雇主必须自动支付的法定金额。关于2026年的公里补贴(kilometervergoeding 2026),根据Belastingdienst(荷兰税务局)关于津贴与实物报酬的官方指引,自2026年1月1日起,符合条件的通勤和因公差旅的最高免税补贴标准为每公里0.25欧元。该上限仅决定税务处理方式,并不意味着雇主依法必须发放该额度的补贴。
雇主和员工需要将日常通勤与因公差旅严格区分,核对适用的雇佣条款,并保留支持每次申报的凭证记录。规范一致的流程有助于确保约定的报销标准及其在薪资中的税务处理清晰明确。
本指南将详细解析2026年免税里程补贴的运作机制,以及如何处理固定与实报实销申报、凭证留存和薪资核算流程。
作者:薪资总监 Joost Hubregtse
审核人:薪资总监 Joost Hubregtse,2026年10月3日
核心要点
- 在处理kilometervergoeding 2026时,应将雇主的报销政策与款项的税务处理严格区分。
- 在处理申报前,对通勤、因公差旅以及其他获批出行进行统一分类。
- 采用清晰的申报流程,详细记录出行日期、事由、出发地、目的地和里程。
- 明确区分固定补贴与按实际出行报销的申报方式,并留存支持相应方式的凭证档案。
- 采用经核实的费率和规范的申报审核流程,作为荷兰薪资合规管理的关键环节。
2026年荷兰的里程补贴具体指什么?
里程补贴是雇主对符合条件的出行给予的报销,通常按实际出行公里数乘以约定的每公里单价进行计算。雇主的公司政策规定了具体报销金额;而荷兰税法规定了该笔款项的税务处理方式。这是两个不同的概念。Belastingdienst(荷兰税务局)关于津贴与实物报酬的指引详细说明了面向荷兰雇主与员工的税务处理规定。
2026年,符合条件的通勤和因公差旅的最高免税里程补贴标准为每公里0.25欧元。这是税法允许的免税上限,而非强制要求的支付标准。雇主应评估具体出行是否合规,并核查适用的雇佣条款或CAO(集体劳动协议),以确定合同约定的报销标准。
通常所说的“里程报销”包含哪些要素?
一份里程申报包含三个核心要素:出行距离、报销费率以及申报总额。例如,40公里的合规出行距离乘以雇主规定的每公里0.25欧元费率,得出申报金额为10欧元。出行和里程是否符合免税资格,取决于相关公司政策及税收规定。并非所有行程都能自动以相同标准享受免税待遇。
里程报销属于更广泛的工作相关费用报销范畴。荷兰语概述Onkostenvergoeding(费用报销)提供了该类别的通用背景说明。
雇主是否有法律义务支付里程补贴?
法定免税上限本身并不强制要求雇主报销出行费用或必须按最高上限支付。支付义务通常源于适用的CAO(集体劳动协议)或个人雇佣合同。员工应查阅相关条款和雇主的差旅政策。雇主在制定或调整报销方案时,应参考此类协议文件,并将约定的支付金额与税务处理严格区分开来。
雇主在2026年必须核实哪些荷兰里程补贴规定与数据?
在2026薪资年度,最高免税里程补贴标准为每公里0.25欧元。Belastingdienst(荷兰税务局)发布的津贴与实物报酬指引是核实税务处理的标准依据。0.25欧元是针对合规出行的免税上限,而非所有雇主都必须支付的法定强制费率。雇主可以设定更低的费率或采用其他政策。超出免税上限的部分需在薪资核算中进行单独的税务处理。
该费率适用于员工使用私人交通工具进行的合规因公差旅和日常通勤。雇主应评估每次出行是否符合相应条件,并妥善留存凭证记录。单凭该费率标准本身,并不能直接证明申报的每公里行程都符合免税报销条件。
如何准确阐释2026年免税里程标准?
陈述该数据时应明确其年份、适用范围和法律属性:每公里0.25欧元是2026年合规通勤和因公差旅的最高免税额度。它既非雇主的法定义务支出,也非全员普适性福利。该费率属于税收优惠政策层面;而雇主实际承诺报销的金额取决于雇佣合同条款及公司内部制度。
这种区分在调整薪资系统设置时至关重要。税收费率的变动可能会改变款项中的免税部分,但不会自动改变雇主与员工约定的报销承诺。在参考税收指引的同时,必须审阅书面政策和适用的雇佣条款。
为什么雇主应核实政策来源及生效日期?
补贴费率可能会定期调整,往年的数据可能已不再适用。从每公里0.23欧元上调至0.25欧元的政策自2026年1月1日起生效,涵盖该年度早期的出行。对于在2026年10月查验官方依据的情况,应核对官方指引的生效日期与所核查的薪资周期,尤其是当部分申报最初是按早期费率处理时。
请将政策来源、核实日期以及所适用的费率与薪资档案一同归档留存。如果官方指引未明确界定特定行程或报销安排,应进行合规核实,切勿盲目假设其享有最优惠的税务处理。这有助于建立完整的审计线索,并确保后续调整的一致性。
对于管理荷兰薪资的跨国雇主而言,持续核实政策来源和规范建档是保障薪资处理合规可靠的基石。荷兰薪资管理服务可以将差旅报销核验深度整合到整体薪资处理流程中。
通勤与因公差旅里程如何影响补贴报销?
在荷兰薪资管理中,通勤与因公差旅均可符合免税里程报销条件,但它们属于不同性质的行程,应分别予以记录。Belastingdienst(荷兰税务局)关于津贴与实物报酬的指引明确了税法背景:在2026年,合规通勤与因公差旅的最高免税费率为每公里0.25欧元。这并不意味着所有行程均符合条件,也不意味着雇主必须按上限报销。在处理报销申报之前,应核实行程属性及适用的公司政策。
| 行程类别 | 实际定义 | 雇主核查重点 |
|---|---|---|
| 日常通勤 | 员工往返于住所与固定工作场所之间的出行。 | 确认行程符合员工的实际工作安排及书面规章。对合规里程执行2026年免税政策,并留存相应的出行记录。 |
| 因公差旅 | 工作时间内的差旅行程,例如从办公地点前往客户处拜访。 | 核实因公事由、行驶路线及里程。将该行程与日常通勤分开记录,并按规定执行税收政策。 |
| 其他经雇主批准的出行 | 经雇主批准、因工作需要开展的其他行程。 | 确认业务目的,核实该行程是否符合所选报销方式的适用条件。雇主批准本身并不直接决定税收性质。 |
切勿将某一类行程的报销标准机械套用到所有类型的行程中。即使雇主在政策中设定了统一费率,每次申报仍需进行规范分类。私人绕道行驶的里程必须与因公里程严格剥离;主要行程合规并不代表其附带的私人绕道行程也自动合规。
如何核定通勤里程?
核定应从员工往返住所与办公室的日常出行规律以及雇主的书面制度入手。明确固定工作地点及实际出勤天数,并在同类申报中保持政策执行的一致性。在将某笔金额按免税处理前,请查阅Belastingdienst对应年份的现行指引及限定条件。固定金额补贴与按实际出行报销在凭证留存要求上也可能存在差异。
因公差旅里程有何不同?
因公差旅是指为执行具体工作任务而进行的出行,而非单纯往返于固定办公场所。例如,员工从办公室前往客户现场开会并返回。每次行程均应记录日期、事由、出发地、目的地以及各分段里程。这些细节有助于薪资部门将差旅与日常通勤区分开来,并在面临审计时提供充分佐证。
准确适用kilometervergoeding 2026费率标准,取决于准确的行程分类及充分的凭据支持。统一规范的分类标准不仅能让员工更清楚报销规则,也能让薪资核算更加顺畅高效。
雇主应如何计算、记录并处理里程申报?
标准化的工作流程有助于雇主科学评估各项行程、计算报销款项并在薪资中准确入账。对同类申报应采取一致的审核步骤,并在确定款项是否免税之前,仔细核对公司差旅政策及Belastingdienst关于报销税务处理的最新规定。
里程申报记录应包含哪些信息?
雇主应要求员工提供充足的出行细节,以便进行审核确认。实操中有效的记录字段通常包括:
- 出行日期
- 差旅事由
- 出发地与目的地,或行驶路线
- 申报的总公里数
- 行程类别,如通勤或因公差旅
这些属于实用的记录字段,并不等同于税法强制规定的每一项单独法定义务。清晰完整的信息有助于排查重复申报、区分工作差旅与通勤,并在薪资核算前及时补齐缺失信息。
薪资部门应如何处理里程报销?
按照以下标准流程推进申报至薪资核算环节:
- 员工提交申报:员工按照约定流程记录行程详情及公里数。
- 雇主审核行程:核查行程描述是否清晰、是否符合对应类别以及是否符合雇主的书面政策。在审批前解决所有不完整或含糊不清的问题。
- 核算金额:使用计算公式:核准公里数 × 适用的核实费率 = 报销金额。例如,18个核准公里按每公里0.25欧元计算,报销金额为4.50欧元。在计算前,需确认该所属期适用的费率及税务政策。
- 登记薪资处理明细:将核准的报销款项与基本工资严格区分登记,确保款项性质和税务处理清晰可溯。若有任何部分超出免税上限,必须按适用的工资税规则对超额部分进行计税,切勿将整笔款项一概按免税发放。
- 归档支持凭证:将申报单、审核结果、计算明细及薪资入账记录一并归档,纳入企业档案管理体系。相关凭证的保存期限须符合荷兰法定的档案留存要求。
该流程确保了从行程申报到薪资入账的全流程可追溯性,同时也为薪资管理人员处理后续调整和常规申报审核提供了统一基准。
如需在合规的荷兰薪资管理中高效整合里程申报业务,请了解荷兰薪资管理服务的全流程支持。
荷兰薪资管理如何提升里程报销的合规一致性?
遵循既定的薪资核算例行程序,可以显著提升里程申报的处理效率。书面差旅政策应明确规定员工的申报途径以及雇主的审核方式。标准化的核查有助于薪资部门将合规报销与应税工资清晰区分,并执行准确的税收待遇。针对kilometervergoeding 2026,应直接采用相应期间的最新费率和法规指引,切勿未经审核便直接沿用早期的薪资系统参数。
雇主在薪资结算前应审核哪些内容?
在最终锁定薪资前,应逐项对照已批准的差旅规章及行程明细核对申报数据。确认行程类别、公里数和金额计算准确无误,在入账前妥善处理一切不完整或异常的申报。
随后,依据Belastingdienst官方现行指引再次确认适用的2026年税务处理方案。在薪资操作手册中记录核查政策的来源及核查日期,确保费率适用依据明确。在全体员工及各发薪周期内坚持统一的审核尺度,并按照荷兰法定义务妥善归档留存申报单、审批记录和薪资凭证。
薪资专业支持何时能为跨国雇主提供助力?
在荷兰雇佣员工涉及的工作远不止计算差旅报销。雇主还必须统筹薪资核算、工资单发放、税务申报以及全面的劳动合规。对于不熟悉荷兰当地法规流程的跨国企业而言,将内部差旅政策与精确、合规的薪资档案无缝衔接往往极具挑战。
ICSPayroll为跨国雇主提供全方位的荷兰薪资管理服务,包括工资单制作与法税申报。其名义雇主服务(Employer of Record,简称 EOR)可协助企业在尚未设立荷兰实体的情况下合规雇佣当地员工。此类专业服务为企业提供更广泛的薪资和人事雇佣保障;在此基础上,里程申报仍需依据雇主内部规章和现行税法指引进行审慎审核。
清晰的内部政策、标准化的审核流程以及经核实的费率基准,为薪资团队合规处理差旅报销提供了坚实依托。跨国雇主可以借助ICSPayroll的荷兰薪资管理与名义雇主(EOR)专业支持,将里程管理高效融入整体荷兰雇佣管理体系中。
在荷兰薪资管理中建立标准化的里程申报流程
合规管理kilometervergoeding 2026的关键,在于将两个决策明确分开:即雇主承诺报销的金额,以及该笔款项在税法层面的性质认定。对通勤与因公差旅进行科学分类,使用经核实的官方费率,并确保每笔申报均具备详实的行程凭据。
完善的书面政策与标准化的审核流程,有助于雇主在全体员工和各考勤周期内执行统一标准,也便于薪资部门准确登记每笔报销的核定过程。对于跨国雇主而言,里程申报是荷兰用工与薪资合规管理的重要组成部分。
ICSPayroll为在荷兰招聘员工的企业提供端到端的全包式荷兰薪资管理服务(涵盖工资单与各类申报)以及名义雇主(EOR)支持。了解荷兰薪资与名义雇主支持服务,与我们探讨您的荷兰雇佣管理需求。
详实的凭据记录结合规范的薪资流程,将助力雇主从容应对差旅报销管理,确保荷兰薪资合规运营万无一失。
常见问题解答
2026年荷兰的免税里程补贴标准是多少?
2026年合规出行的最高免税里程补贴标准为每公里0.25欧元。Belastingdienst(荷兰税务局)关于津贴与实物报酬的指引是核查具体适用条件的正规来源。该标准自2026年1月1日起生效,覆盖该年全年的出行。它属于免税上限,而非强制所有雇主必须发放的标准。雇主在进行薪资处理前应先行核实税务认定。
荷兰雇主是否必须向员工支付里程补贴?
否。免税上限本身并不构成雇主支付里程补贴的法定义务。支付义务一般由CAO(集体劳动协议)或个人雇佣合同予以约定。税收法规仅界定款项的税务性质,而雇佣条款与雇主制定的差旅政策才决定实际应当报销的金额。在确定支付金额前,应仔细核阅相关契约文件。
雇主在2026年是否可以免税报销通勤里程?
可以。在2026年,员工往返住所与固定工作场所之间的合规通勤里程,在每公里0.25欧元以内可享受免税报销。雇主应将通勤与其他行程区分开来,并执行现行税收政策。制定书面政策有助于规范申报的核算与建档方式。免税上限并不代表任何路线或私人绕行都能免税,在批准报销前必须审核行程明细。
里程报销金额如何计算?
计算方法为:雇主政策核准的公里数乘以适用的核实费率。例如,30个合规公里按照每公里0.25欧元计算,报销金额为7.50欧元。在计算总额前,应确认相应薪资周期的有效费率并核实合规里程。如果雇主支付的标准高于免税上限,超出部分必须依法单独进行薪资税务处理,不能自动视同免税收入。
员工在提交里程申报时应提供哪些信息?
员工应提供出行日期、事由、出发地、目的地或途经路线,以及申报的公里数。此外,还需注明该行程属于日常通勤、因公差旅还是其他经雇主批准的出行。这些细节有助于雇主核验申报、规范落实差旅制度,并为薪资入账提供凭证。雇主应在其报销审批流程中明确列出所需信息。所建议的记录字段本身并不等同于税法强制的法定建档条款。
通勤与因公差旅的里程补贴标准是否相同?
2026年适用的每公里0.25欧元最高免税额度同时适用于合规通勤和因公差旅。但在审核申报时,两者不可混为一谈。通勤专指往返于住所和固定工作地之间的交通;因公差旅则是为了特定的业务目的(如拜访客户)而进行的出行。雇主应当对行程进行准确归类、核验资质,并保留合理解释申报和薪资处理细节的档案。
雇主报销的里程补贴可以超过2026年的免税标准吗?
可以,雇主有权选择支付超过每公里0.25欧元的补贴。但超出法定免税上限的部分通常被认定为应税工资,需依法代扣代缴工资税。或者,雇主也可以选择将超额部分纳入WKR(工作相关费用计划 / werkkostenregeling)中的最终税(eindheffing)项目进行核算。如果超出了WKR可用的免税预算额度(vrije ruimte),雇主可能需要承担80%的最终税税率。请务必确认处理方式并对薪资决策做好归档。

文章作者
Joost Hubregtse
Joost Hubregtse 是 Intercompany Solutions 旗下全资子公司 ICS Staffing & Payroll B.V. 的董事,全面负责 ICS Payroll 业务。他统筹名义雇主(Employer of Record)及荷兰本土薪资服务,涵盖劳动合同、工资税与社保申报、度假津贴、养老金、病假及 CAO(集体劳动协议)合规管理,最快可在 48 小时内协助员工完成入职流程。
官方来源
常见问题
一份里程申报包含三个核心要素:出行距离、报销费率以及申报总额。例如,40公里的合规出行距离乘以雇主规定的每公里0.25欧元费率,得出申报金额为10欧元。出行和里程是否符合免税资格,取决于相关公司政策及税收规定。并非所有行程都能自动以相同标准享受免税待遇。里程报销属于更广泛的工作相关费用报销范畴。荷兰语概述Onkostenvergoeding(费用报销)提供了该类别的通用背景说明。
法定免税上限本身并不强制要求雇主报销出行费用或必须按最高上限支付。支付义务通常源于适用的CAO(集体劳动协议)或个人雇佣合同。员工应查阅相关条款和雇主的差旅政策。雇主在制定或调整报销方案时,应参考此类协议文件,并将约定的支付金额与税务处理严格区分开来。在2026薪资年度,最高免税里程补贴标准为每公里0.25欧元。Belastingdienst(荷兰税务局)发布的津贴与实物报酬指引是核实税务处理的标准依据。0.25欧元是针对合规出行的免税上限,而非所有雇主都必须支付的法定强制费率。雇主可以设定更低的费率或采用其他政策。超出免税上限的部分需在薪资核算中进行单独的税务处理。该费率适用于员工使用私人交通工具进行的合规因公差旅和日常通勤。雇主应评估每次出行是否符合相应条件,并妥善留存凭证记录。单凭该费率标准本身,并不能直接证明申报的每公里行程都符合免税报销条件。
陈述该数据时应明确其年份、适用范围和法律属性:每公里0.25欧元是2026年合规通勤和因公差旅的最高免税额度。它既非雇主的法定义务支出,也非全员普适性福利。该费率属于税收优惠政策层面;而雇主实际承诺报销的金额取决于雇佣合同条款及公司内部制度。这种区分在调整薪资系统设置时至关重要。税收费率的变动可能会改变款项中的免税部分,但不会自动改变雇主与员工约定的报销承诺。在参考税收指引的同时,必须审阅书面政策和适用的雇佣条款。
补贴费率可能会定期调整,往年的数据可能已不再适用。从每公里0.23欧元上调至0.25欧元的政策自2026年1月1日起生效,涵盖该年度早期的出行。对于在2026年10月查验官方依据的情况,应核对官方指引的生效日期与所核查的薪资周期,尤其是当部分申报最初是按早期费率处理时。请将政策来源、核实日期以及所适用的费率与薪资档案一同归档留存。如果官方指引未明确界定特定行程或报销安排,应进行合规核实,切勿盲目假设其享有最优惠的税务处理。这有助于建立完整的审计线索,并确保后续调整的一致性。对于管理荷兰薪资的跨国雇主而言,持续核实政策来源和规范建档是保障薪资处理合规可靠的基石。荷兰薪资管理服务可以将差旅报销核验深度整合到整体薪资处理流程中。在荷兰薪资管理中,通勤与因公差旅均可符合免税里程报销条件,但它们属于不同性质的行程,应分别予以记录。Belastingdienst(荷兰税务局)关于津贴与实物报酬的指引明确了税法背景:在2026年,合规通勤与因公差旅的最高免税费率为每公里0.25欧元。这并不意味着所有行程均符合条件,也不意味着雇主必须按上限报销。在处理报销申报之前,应核实行程属性及适用的公司政策。切勿将某一类行程的报销标准机械套用到所有类型的行程中。即使雇主在政策中设定了统一费率,每次申报仍需进行规范分类。私人绕道行驶的里程必须与因公里程严格剥离;主要行程合规并不代表其附带的私人绕道行程也自动合规。
核定应从员工往返住所与办公室的日常出行规律以及雇主的书面制度入手。明确固定工作地点及实际出勤天数,并在同类申报中保持政策执行的一致性。在将某笔金额按免税处理前,请查阅Belastingdienst(荷兰税务局)对应年份的现行指引及限定条件。固定金额补贴与按实际出行报销在凭证留存要求上也可能存在差异。
因公差旅是指为执行具体工作任务而进行的出行,而非单纯往返于固定办公场所。例如,员工从办公室前往客户现场开会并返回。每次行程均应记录日期、事由、出发地、目的地以及各分段里程。这些细节有助于薪资部门将差旅与日常通勤区分开来,并在面临审计时提供充分佐证。准确适用kilometervergoeding 2026费率标准,取决于准确的行程分类及充分的凭据支持。统一规范的分类标准不仅能让员工更清楚报销规则,也能让薪资核算更加顺畅高效。标准化的工作流程有助于雇主科学评估各项行程、计算报销款项并在薪资中准确入账。对同类申报应采取一致的审核步骤,并在确定款项是否免税之前,仔细核对公司差旅政策及Belastingdienst关于报销税务处理的最新规定。
雇主应要求员工提供充足的出行细节,以便进行审核确认。实操中有效的记录字段通常包括:出行日期、差旅事由、出发地与目的地或行驶路线、申报的总公里数,以及行程类别(如通勤或因公差旅)。这些属于实用的记录字段,并不等同于税法强制规定的每一项单独法定义务。清晰完整的信息有助于排查重复申报、区分工作差旅与通勤,并在薪资核算前及时补齐缺失信息。
按照标准流程推进申报至薪资核算环节:员工提交申报、雇主审核行程、核算金额、登记薪资处理明细并归档支持凭证。该流程确保了从行程申报到薪资入账的全流程可追溯性,同时也为薪资管理人员处理后续调整和常规申报审核提供了统一基准。如需在合规的荷兰薪资管理中高效整合里程申报业务,请了解荷兰薪资管理服务的全流程支持。遵循既定的薪资核算例行程序,可以显著提升里程申报的处理效率。书面差旅政策应明确规定员工的申报途径以及雇主的审核方式。标准化的核查有助于薪资部门将合规报销与应税工资清晰区分,并执行准确的税收待遇。针对kilometervergoeding 2026,应直接采用相应期间的最新费率和法规指引,切勿未经审核便直接沿用早期的薪资系统参数。
在最终锁定薪资前,应逐项对照已批准的差旅规章及行程明细核对申报数据。确认行程类别、公里数和金额计算准确无误,在入账前妥善处理一切不完整或异常的申报。随后,依据Belastingdienst(荷兰税务局)官方现行指引再次确认适用的2026年税务处理方案。在薪资操作手册中记录核查政策的来源及核查日期,确保费率适用依据明确。在全体员工及各发薪周期内坚持统一的审核尺度,并按照荷兰法定义务妥善归档留存申报单、审批记录和薪资凭证。
在荷兰雇佣员工涉及的工作远不止计算差旅报销。雇主还必须统筹薪资核算、工资单发放、税务申报以及全面的劳动合规。对于不熟悉荷兰当地法规流程的跨国企业而言,将内部差旅政策与精确、合规的薪资档案无缝衔接往往极具挑战。ICSPayroll为跨国雇主提供全方位的荷兰薪资管理服务,包括工资单制作与法税申报。其名义雇主服务(Employer of Record,简称 EOR)可协助企业在尚未设立荷兰实体的情况下合规雇佣当地员工。此类专业服务为企业提供更广泛的薪资和人事雇佣保障;在此基础上,里程申报仍需依据雇主内部规章和现行税法指引进行审慎审核。清晰的内部政策、标准化的审核流程以及经核实的费率基准,为薪资团队合规处理差旅报销提供了坚实依托。跨国雇主可以借助ICSPayroll的荷兰薪资管理与名义雇主(EOR)专业支持,将里程管理高效融入整体荷兰雇佣管理体系中。合规管理kilometervergoeding 2026的关键,在于将两个决策明确分开:即雇主承诺报销的金额,以及该笔款项在税法层面的性质认定。对通勤与因公差旅进行科学分类,使用经核实的官方费率,并确保每笔申报均具备详实的行程凭据。完善的书面政策与标准化的审核流程,有助于雇主在全体员工和各考勤周期内执行统一标准,也便于薪资部门准确登记每笔报销的核定过程。对于跨国雇主而言,里程申报是荷兰用工与薪资合规管理的重要组成部分。ICSPayroll为在荷兰招聘员工的企业提供端到端的全包式荷兰薪资管理服务(涵盖工资单与各类申报)以及名义雇主(EOR)支持。欢迎了解荷兰薪资与名义雇主支持服务,与我们探讨您的荷兰雇佣管理需求。详实的凭据记录结合规范的薪资流程,将助力雇主从容应对差旅报销管理,确保荷兰薪资合规运营万无一失。
2026年合规出行的最高免税里程补贴标准为每公里0.25欧元。Belastingdienst(荷兰税务局)关于津贴与实物报酬的指引是核查具体适用条件的正规来源。该标准自2026年1月1日起生效,覆盖该年全年的出行。它属于免税上限,而非强制所有雇主必须发放的标准。雇主在进行薪资处理前应先行核实税务认定。
否。免税上限本身并不构成雇主支付里程补贴的法定义务。支付义务一般由CAO(集体劳动协议)或个人雇佣合同予以约定。税收法规仅界定款项的税务性质,而雇佣条款与雇主制定的差旅政策才决定实际应当报销的金额。在确定支付金额前,应仔细核阅相关契约文件。
可以。在2026年,员工往返住所与固定工作场所之间的合规通勤里程,在每公里0.25欧元以内可享受免税报销。雇主应将通勤与其他行程区分开来,并执行现行税收政策。制定书面政策有助于规范申报的核算与建档方式。免税上限并不代表任何路线或私人绕行都能免税,在批准报销前必须审核行程明细。
计算方法为:雇主政策核准的公里数乘以适用的核实费率。例如,30个合规公里按照每公里0.25欧元计算,报销金额为7.50欧元。在计算总额前,应确认相应薪资周期的有效费率并核实合规里程。如果雇主支付的标准高于免税上限,超出部分必须依法单独进行薪资税务处理,不能自动视同免税收入。
员工应提供出行日期、事由、出发地、目的地或途经路线,以及申报的公里数。此外,还需注明该行程属于日常通勤、因公差旅还是其他经雇主批准的出行。这些细节有助于雇主核验申报、规范落实差旅制度,并为薪资入账提供凭证。雇主应在其报销审批流程中明确列出所需信息。所建议的记录字段本身并不等同于税法强制的法定建档条款。
2026年适用的每公里0.25欧元最高免税额度同时适用于合规通勤和因公差旅。但在审核申报时,两者不可混为一谈。通勤专指往返于住所和固定工作地之间的交通;因公差旅则是为了特定的业务目的(如拜访客户)而进行的出行。雇主应当对行程进行准确归类、核验资质,并保留合理解释申报和薪资处理细节的档案。
可以,雇主有权选择支付超过每公里0.25欧元的补贴。但超出法定免税上限的部分通常被认定为应税工资,需依法代扣代缴工资税。或者,雇主也可以选择将超额部分纳入WKR(工作相关费用计划 / werkkostenregeling)中的最终税(eindheffing)项目进行核算。如果超出了WKR可用的免税预算额度(vrije ruimte),雇主可能需要承担80%的最终税税率。请务必确认处理方式并对薪资决策做好归档。