Kilometerpauschale Niederlande 2026: Leitfaden für Arbeitgeber/Arbeitnehmer
Von Joost Hubregtse, Direktor, ICS Staffing & Payroll
Alle Blogartikel werden von unserem Arbeitsrechtsjuristen geprüft und auf Fakten kontrolliert Zishan Hussain und unseren Direktor. Redaktionsrichtlinien
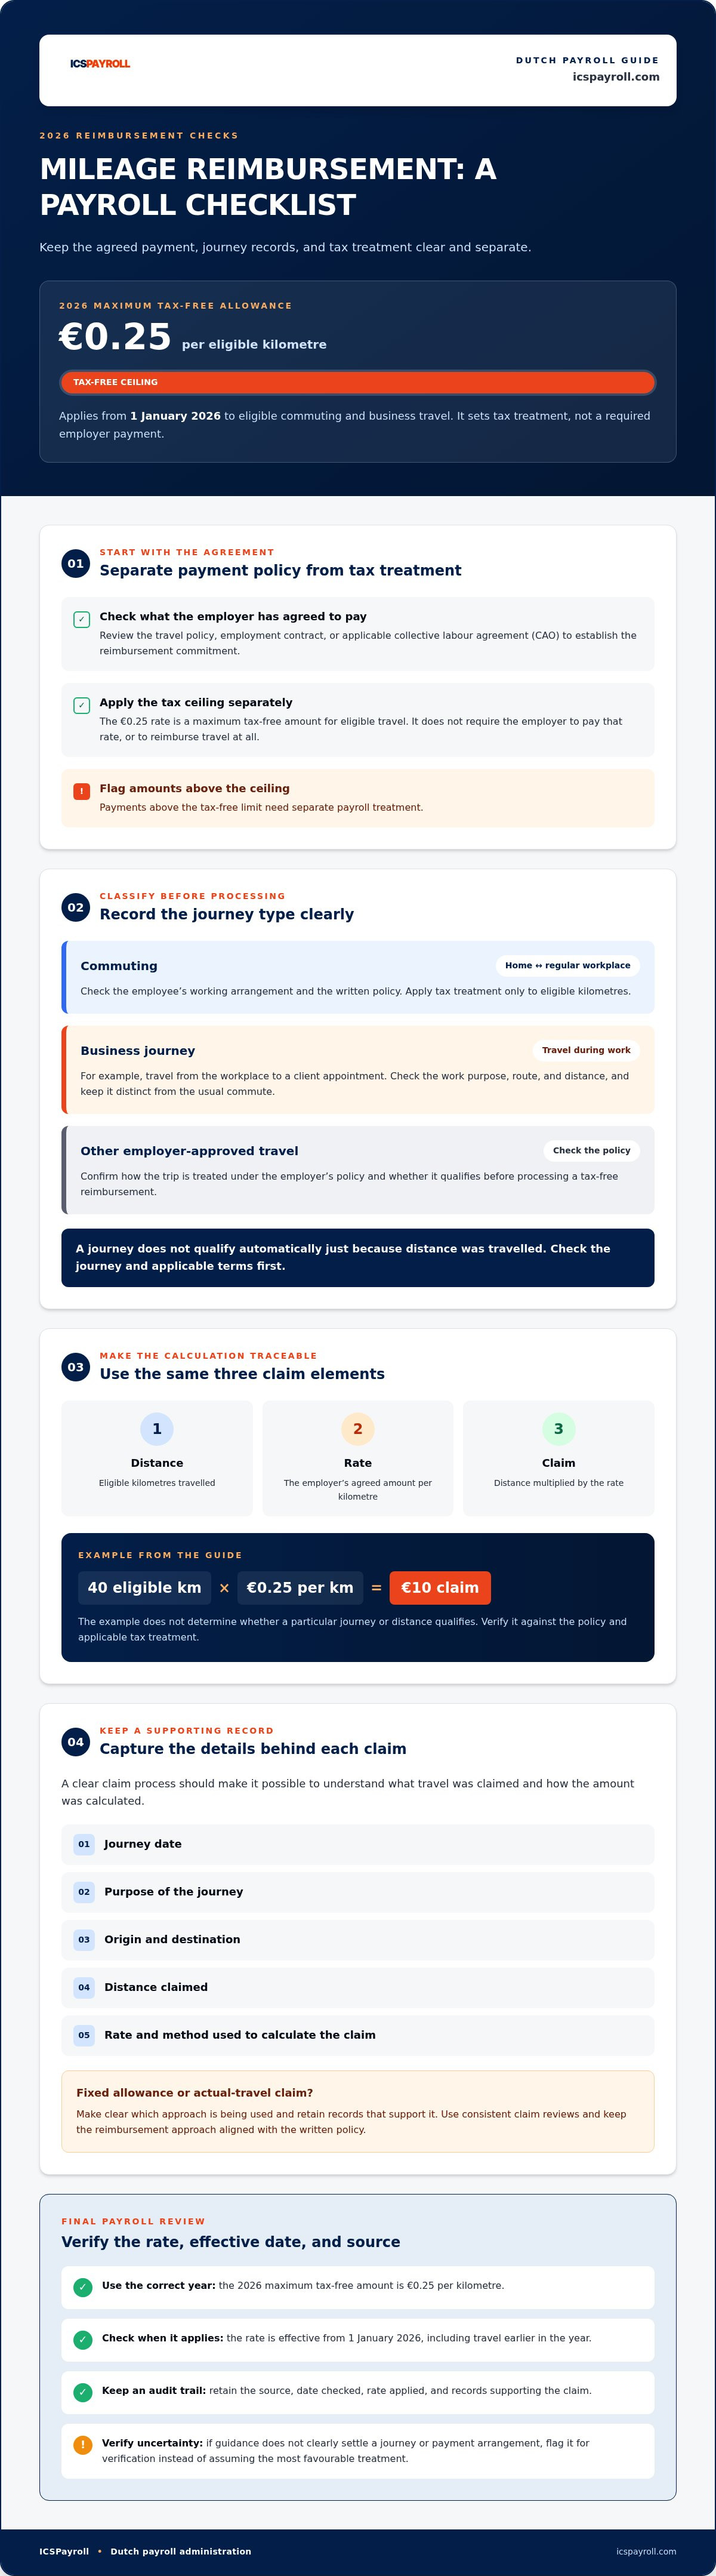
Der größte Fehler bei der Gehaltsabrechnung im Zusammenhang mit Fahrtkosten ist die Annahme, dass eine steuerfreie Grenze eine Zahlung ist, zu der Arbeitgeber automatisch verpflichtet sind. Für die kilometervergoeding 2026 beträgt die maximale steuerfreie Pauschale 0,25 € pro Kilometer für berechtigte Pendel- und Geschäftsreisen, gültig ab dem 1. Januar 2026, gemäß den Leitlinien des Belastingdienst zu Erstattungen und Leistungen. Die Grenze bestimmt die steuerliche Behandlung, nicht aber, ob ein Arbeitgeber eine Pauschale zahlen muss.
Arbeitgeber und Arbeitnehmer müssen regelmäßige Fahrten zum Arbeitsplatz von Geschäftsreisen unterscheiden, die geltenden Arbeitsbedingungen prüfen und Aufzeichnungen führen, die jede Forderung belegen. Ein konsistenter Prozess stellt sicher, dass die vereinbarte Erstattung und ihre lohnsteuerliche Behandlung eindeutig sind.
Dieser Leitfaden erklärt, wie die steuerfreie Kilometerpauschale 2026 funktioniert und wie feste und variable Forderungen, Belege und die Lohnabrechnung zu handhaben sind.
Von Joost Hubregtse, Payroll Director.
Überprüft von Joost Hubregtse, Payroll Director, am 3. Oktober 2026.
Wichtigste Erkenntnisse
- Trennen Sie die Erstattungsrichtlinie des Arbeitgebers von der steuerlichen Behandlung von Zahlungen im Rahmen der kilometervergoeding 2026.
- Klassifizieren Sie Pendel-, Geschäfts- und andere genehmigte Reisen konsequent, bevor Sie Anträge bearbeiten.
- Verwenden Sie einen klaren Antragsablauf, der Reisedaten, -zwecke, -ursprünge, -ziele und -entfernungen aufzeichnet.
- Unterscheiden Sie feste Pauschalen von Anträgen, die auf tatsächlichen Reisen basieren, und bewahren Sie Unterlagen auf, die den Ansatz unterstützen.
- Verwenden Sie verifizierte Sätze und konsistente Antragsprüfungen als Teil einer präzisen niederländischen Lohnabrechnungsverwaltung.
Was bedeutet Kilometerpauschale in den Niederlanden im Jahr 2026?
Eine Kilometerpauschale ist eine Arbeitgebererstattung für berechtigte Reisen, die in der Regel durch Multiplikation der zurückgelegten Strecke mit einem vereinbarten Betrag pro Kilometer berechnet wird. Die Richtlinie des Arbeitgebers legt fest, was er zahlen wird; niederländische Steuerregeln bestimmen, wie die Zahlung behandelt wird. Dies sind separate Fragen. Die Leitlinien des Belastingdienst zu Erstattungen und Leistungen erläutern die steuerliche Behandlung für Arbeitgeber und Arbeitnehmer in den Niederlanden.
Für 2026 beträgt die maximale steuerfreie Kilometerpauschale 0,25 € pro Kilometer für berechtigte Pendel- und Geschäftsreisen. Dies ist eine steuerfreie Obergrenze, kein verpflichtender Zahlungssatz. Arbeitgeber sollten prüfen, ob eine Fahrt qualifiziert ist, und die geltenden Arbeitsbedingungen oder den Tarifvertrag (CAO) prüfen, um festzustellen, welche Erstattung vereinbart wurde.
Was ist inbegriffen, wenn man von Kilometererstattung spricht?
Ein Kilometerantrag besteht aus drei Elementen: der zurückgelegten Strecke, dem Erstattungssatz und dem beantragten Betrag. Zum Beispiel ergeben 40 berechtigte Kilometer multipliziert mit einem Arbeitgebersatz von 0,25 € pro Kilometer einen Antrag von 10 €. Ob die Fahrt und die Strecke qualifizieren, hängt von der jeweiligen Richtlinie und der steuerlichen Behandlung ab. Nicht jede Fahrt qualifiziert automatisch auf der gleichen Basis.
Die Kilometererstattung fällt unter die breitere Kategorie der arbeitsbezogenen Spesenrückerstattung. Die niederländische Übersicht über Onkostenvergoeding (Spesenrückerstattung) bietet einen allgemeinen Kontext für diese Kategorie.
Ist ein Arbeitgeber verpflichtet, eine Kilometerpauschale zu zahlen?
Das steuerfreie Maximum verpflichtet einen Arbeitgeber nicht von selbst, Reisekosten zu erstatten oder den Höchstsatz zu zahlen. Eine Zahlungsverpflichtung kann in einem CAO oder einem individuellen Arbeitsvertrag festgelegt sein. Arbeitnehmer sollten ihre geltenden Bedingungen und die Reiserichtlinie des Arbeitgebers prüfen. Arbeitgeber sollten diese Dokumente bei der Festlegung oder Änderung von Erstattungsvereinbarungen konsultieren und die vereinbarte Zahlung von ihrer steuerlichen Behandlung trennen.
Welche niederländischen Kilometerpauschalen-Regeln und -Beträge müssen Arbeitgeber für 2026 überprüfen?
Für das Lohnjahr 2026 beträgt die maximale steuerfreie Kilometerpauschale 0,25 € pro Kilometer. Die Leitlinien des Belastingdienst zu Erstattungen und Leistungen sind die Referenz zur Überprüfung der steuerlichen Behandlung. Der Betrag von 0,25 € ist eine steuerfreie Obergrenze für berechtigte Reisen, kein Satz, den jeder Arbeitgeber gesetzlich zahlen muss. Arbeitgeber können einen niedrigeren Satz festlegen oder eine andere Richtlinie wählen. Beträge, die über der steuerfreien Grenze liegen, erfordern eine separate lohnsteuerliche Behandlung.
Dieser Satz gilt für berechtigte Geschäftsreisen und Pendelfahrten mit dem privaten Verkehrsmittel eines Arbeitnehmers. Arbeitgeber sollten prüfen, ob jede Fahrt die geltenden Bedingungen erfüllt, und entsprechende Belege aufbewahren. Der Satz allein begründet nicht, dass jeder beantragte Kilometer für eine steuerfreie Erstattung qualifiziert.
Wie sollte der steuerfreie Kilometerbetrag 2026 erklärt werden?
Geben Sie die Zahl mit Jahr, Umfang und Status an: 0,25 € pro Kilometer ist die maximale steuerfreie Pauschale für berechtigte Pendel- und Geschäftsreisen im Jahr 2026. Es handelt sich nicht um eine zwingende Arbeitgeberzahlung oder einen universellen Anspruch. Der Satz betrifft die steuerliche Behandlung; Arbeitsbedingungen und Unternehmensrichtlinien bestimmen, was der Arbeitgeber zur Erstattung vereinbart hat.
Diese Unterscheidung ist wichtig, wenn Lohnabrechnungseinstellungen aktualisiert werden. Eine Satzänderung kann den steuerfreien Anteil einer Zahlung beeinflussen, ohne die Erstattungsverpflichtung des Arbeitgebers automatisch zu ändern. Überprüfen Sie die schriftliche Richtlinie und die geltenden Arbeitsbedingungen zusammen mit der Steuerrichtlinie.
Warum sollten Arbeitgeber die Quelle und das Gültigkeitsdatum überprüfen?
Sätze können sich ändern, und eine Zahl aus dem Vorjahr ist möglicherweise nicht mehr korrekt. Die Erhöhung 2026 von 0,23 € auf 0,25 € pro Kilometer gilt ab dem 1. Januar 2026, einschließlich Reisen, die früher im Jahr stattgefunden haben. Bei einer Quellenprüfung vom Oktober 2026 vergleichen Sie das Gültigkeitsdatum der offiziellen Leitlinien mit den überprüften Abrechnungsperioden, insbesondere wenn Ansprüche zuerst mit einem früheren Satz bearbeitet wurden.
Bewahren Sie die Quelle, das Prüfdatum und den angewandten Satz zusammen mit den relevanten Lohnabrechnungsunterlagen auf. Falls offizielle Leitlinien eine bestimmte Fahrt- oder Zahlungsvereinbarung nicht eindeutig klären, markieren Sie diese zur Überprüfung, anstatt die günstigste Behandlung anzunehmen. Dies schafft einen Prüfpfad und unterstützt konsistente Anpassungen.
Für internationale Arbeitgeber, die die niederländische Lohnabrechnung verwalten, sind konsistente Quellenprüfungen und Aufzeichnungen Teil einer zuverlässigen Abwicklung. Die niederländische Lohnabrechnungsverwaltung kann Erstattungsprüfungen in den breiteren Lohnabrechnungsprozess integrieren.
Wie wirken sich Pendel- und Geschäftskilometer auf die Erstattung aus?
Pendel- und Geschäftsreisen können beide für eine steuerfreie Kilometererstattung in der niederländischen Lohnabrechnung qualifizieren, aber es handelt sich um unterschiedliche Reisearten und sollten gesondert erfasst werden. Die Leitlinien des Belastingdienst zu Erstattungen und Leistungen legen den steuerlichen Kontext fest: Im Jahr 2026 beträgt der maximale steuerfreie Satz 0,25 € pro Kilometer für berechtigte Pendel- und Geschäftsreisen. Dies bedeutet nicht, dass jede Fahrt qualifiziert oder dass ein Arbeitgeber das Maximum zahlen muss. Überprüfen Sie die Fahrt und die geltende Richtlinie, bevor Sie einen Antrag bearbeiten.
| Reisekategorie | Praktische Beschreibung | Was der Arbeitgeber überprüfen sollte |
|---|---|---|
| Pendelfahrt | Reise zwischen der Wohnung eines Arbeitnehmers und seinem regelmäßigen Arbeitsplatz. | Bestätigen Sie, dass die Fahrt zur Arbeitsvereinbarung des Arbeitnehmers und zur schriftlichen Richtlinie passt. Wenden Sie die steuerliche Behandlung von 2026 auf berechtigte Kilometer an und bewahren Sie entsprechende Reiseaufzeichnungen auf. |
| Geschäftsreise | Reise während der Arbeitszeit, z.B. vom Arbeitsplatz zu einem Kundentermin. | Überprüfen Sie den Arbeitszweck, die Route und die Entfernung. Erfassen Sie die Fahrt separat vom üblichen Pendelweg und wenden Sie die relevante steuerliche Behandlung an. |
| Andere vom Arbeitgeber genehmigte Reisen | Eine andere geschäftliche Reise, die mit Genehmigung des Arbeitgebers unternommen wird. | Stellen Sie den Geschäftszweck fest und ob die Reise die Bedingungen für die gewählte Erstattungsmethode erfüllt. Die Genehmigung allein bestimmt nicht die steuerliche Behandlung. |
Wenden Sie eine Erstattungsentscheidung nicht automatisch auf jede Reiseart an. Ein Arbeitgeber kann in seiner Richtlinie einen Satz festlegen, aber jeder Antrag benötigt dennoch eine konsistente Klassifizierung. Halten Sie private Umwege von der arbeitsbezogenen Entfernung getrennt; ein Umweg qualifiziert nicht einfach deshalb, weil die Hauptreise dies tut.
Wie sollten Pendelkilometer bewertet werden?
Beginnen Sie mit dem Reiseverhalten des Mitarbeiters von zu Hause zur Arbeit und den schriftlichen Regeln des Arbeitgebers. Identifizieren Sie den regelmäßigen Arbeitsplatz und die Reisetage und wenden Sie dann die Richtlinie konsistent auf vergleichbare Anträge an. Bevor ein Betrag als steuerfrei behandelt wird, prüfen Sie die aktuellen Belastingdienst-Richtlinien für das betreffende Jahr und die Bedingungen. Eine feste Pauschale und eine Erstattung, die auf tatsächlichen Reisen basiert, können auch unterschiedliche Belege erfordern.
Wie unterscheidet sich die Kilometerpauschale für Geschäftsreisen?
Eine Geschäftsreise ist eine Fahrt für eine Arbeitsaufgabe und nicht nur die Reise zum regulären Arbeitsplatz. Zum Beispiel könnte ein Mitarbeiter vom Büro zu einem Kundentermin fahren und dann zurückkehren. Erfassen Sie Datum, Zweck, Herkunft, Ziel und Entfernung für jede Teilstrecke. Diese Details helfen der Lohnabrechnung, die Geschäftsreise von der Pendelfahrt zu unterscheiden und den Antrag bei einer Überprüfung zu unterstützen.
Die korrekte Anwendung des Satzes der kilometervergoeding 2026 hängt sowohl von der Reisekategorie als auch von den zugrunde liegenden Beweisen ab. Eine konsistente Klassifizierung macht Erstattungsentscheidungen für Mitarbeiter klarer und erleichtert die Bearbeitung durch die Lohnabrechnung.
Wie können Arbeitgeber Kilometeranträge berechnen, dokumentieren und bearbeiten?
Ein konsistenter Arbeitsablauf hilft Arbeitgebern, jede Fahrt zu bewerten, die Erstattung zu berechnen und ihre lohnsteuerliche Behandlung zu erfassen. Verwenden Sie dieselben Prüfschritte für vergleichbare Anträge und prüfen Sie gleichzeitig die Reiserichtlinie und die aktuellen Belastingdienst-Leitlinien zur steuerlichen Behandlung von Erstattungen, bevor Sie entscheiden, ob ein Betrag für die steuerfreie Behandlung qualifiziert.
Welche Informationen sollte ein Kilometerantrag erfassen?
Bitten Sie Mitarbeiter, genügend Details anzugeben, damit der Arbeitgeber die Fahrt verstehen und überprüfen kann. Eine praktische Aufzeichnung kann Folgendes umfassen:
- Reisedatum
- Zweck der Reise
- Start- und Zielort oder die zurückgelegte Route
- Insgesamt beanspruchte Kilometer
- Reisekategorie, wie Pendelfahrt oder Geschäftsreise
Dies sind nützliche Aufzeichnungsfelder, keine Aussage, dass jedes Feld eine separate gesetzliche Anforderung ist. Klare, konsistente Informationen helfen, doppelte Anträge zu identifizieren, Dienstreisen von Pendelfahrten zu unterscheiden und fehlende Details zu klären, bevor die Lohnabrechnung bearbeitet wird.
Wie sollte die Lohnabrechnung eine Kilometererstattung bearbeiten?
Verwenden Sie diese Reihenfolge, um einen Antrag von der Einreichung bis zur Lohnabrechnung zu bearbeiten:
- Mitarbeiter reichen den Antrag ein. Der Mitarbeiter erfasst die Reisedetails und Kilometer nach dem vereinbarten Verfahren.
- Arbeitgeber überprüft die Fahrt. Prüfen Sie, ob die Fahrt klar beschrieben ist, zur relevanten Reisekategorie passt und in die schriftliche Richtlinie des Arbeitgebers fällt. Klären Sie unvollständige oder unklare Anträge vor der Genehmigung.
- Berechnen Sie den Betrag. Verwenden Sie die Formel: genehmigte Kilometer × anwendbarer verifizierter Satz = Erstattung. Zum Beispiel ergeben 18 genehmigte Kilometer zu 0,25 € pro Kilometer eine Erstattung von 4,50 €. Bestätigen Sie den anwendbaren Satz und die steuerliche Behandlung für den Zeitraum, bevor Sie ihn anwenden.
- Erfassen Sie die lohnsteuerliche Behandlung. Erfassen Sie die genehmigte Erstattung getrennt vom Gehalt, damit deren Art und steuerliche Behandlung klar sind. Wenn ein Teil die anwendbare steuerfreie Grenze überschreitet, bewerten Sie diesen Teil gemäß den relevanten Lohnabrechnungsregeln, anstatt davon auszugehen, dass die gesamte Zahlung die gleiche Behandlung erhält.
- Bewahren Sie Belege auf. Bewahren Sie den Antrag, das Prüfungsergebnis, die Berechnung und den Lohnabrechnungseintrag gemäß dem Aufzeichnungsprozess des Arbeitgebers auf. Wenden Sie die relevanten niederländischen Aufbewahrungsfristen auf diese Aufzeichnungen an.
Dieser Prozess macht die Berechnung von der gemeldeten Fahrt bis zum Lohnabrechnungseintrag nachvollziehbar. Er gibt Lohnabrechnungsadministratoren auch eine konsistente Grundlage für die Bearbeitung von Korrekturen und die Überprüfung wiederkehrender Anträge.
Für Unterstützung bei der Integration von Kilometeranträgen in eine konforme niederländische Lohnabrechnungsverwaltung, erfahren Sie, wie die niederländische Lohnabrechnungsverwaltung in den Prozess passt.
Wie kann die niederländische Lohnabrechnungsverwaltung die Kilometererstattung konsistenter gestalten?
Kilometeranträge sind einfacher zu bearbeiten, wenn sie einem definierten Lohnabrechnungsablauf folgen. Eine schriftliche Reiserichtlinie erklärt, wie Mitarbeiter Anträge einreichen und wie der Arbeitgeber sie prüft. Konsistente Prüfungen helfen der Lohnabrechnung, genehmigte Erstattungen von Gehaltszahlungen zu unterscheiden und die entsprechende steuerliche Behandlung anzuwenden. Für die kilometervergoeding 2026 verwenden Sie den aktuellen Satz und die Richtlinien für den relevanten Zeitraum, anstatt eine frühere Lohnabrechnungseinstellung ohne Überprüfung zu übernehmen.
Was sollte ein Arbeitgeber vor dem Abschluss der Lohnabrechnung prüfen?
Überprüfen Sie jeden Antrag anhand der genehmigten Reiserichtlinie und der unterstützenden Reisedetails, bevor Sie die Lohnabrechnung abschließen. Bestätigen Sie, dass die Reisekategorie, die Kilometer und die Berechnung klar sind, und klären Sie unvollständige oder inkonsistente Anträge, bevor Sie sie bearbeiten.
Überprüfen Sie dann die anwendbare steuerliche Behandlung für 2026 anhand der aktuellen offiziellen Belastingdienst-Leitlinien. Bewahren Sie die Quelle und das Datum der Überprüfung zusammen mit Ihren Lohnabrechnungsverfahren auf, damit die Grundlage für die Anwendung eines Satzes klar ist. Wenden Sie denselben Überprüfungsansatz auf alle Mitarbeiter und Abrechnungsperioden an und bewahren Sie den Antrag, die Genehmigung und die Lohnabrechnung gemäß den geltenden niederländischen Aufbewahrungsvorschriften auf.
Wann kann die Lohnabrechnungsunterstützung internationalen Arbeitgebern helfen?
Die Beschäftigung von Mitarbeitern in den Niederlanden umfasst mehr als nur die Berechnung von Erstattungen. Arbeitgeber müssen auch die Lohnabrechnungsverwaltung, Gehaltsabrechnungen, Einreichungen und die Einhaltung der Beschäftigungsvorschriften koordinieren. Für ein internationales Unternehmen, das mit niederländischen Prozessen nicht vertraut ist, kann die Verbindung einer Reiserichtlinie mit genauen, konsistenten Lohnabrechnungsunterlagen eine Herausforderung sein.
ICSPayroll bietet niederländische Lohnabrechnungsverwaltung, einschließlich Gehaltsabrechnungen und Einreichungen, für internationale Arbeitgeber. Ihr Employer of Record-Service ermöglicht es einem Unternehmen, Mitarbeiter in den Niederlanden ohne eine bestehende niederländische Einheit zu beschäftigen. Diese Dienstleistungen unterstützen eine breitere Lohn- und Beschäftigungsverwaltung; Kilometeranträge sollten jedoch weiterhin anhand der Richtlinie des Arbeitgebers und der aktuellen Steuerrichtlinien bewertet werden.
Eine klare Richtlinie, ein wiederholbarer Antragsprüfungsprozess und verifizierte Sätze geben der Lohnabrechnung eine solide Grundlage für die Bearbeitung von Reisekostenerstattungen. Internationale Arbeitgeber können die Kilometerbearbeitung in einen breiteren Ansatz zur niederländischen Beschäftigungsverwaltung mit dem niederländischen Lohnabrechnungs- und Employer of Record-Support von ICSPayroll integrieren.
Etablieren Sie einen konsistenten Kilometerabrechnungsprozess in der niederländischen Lohnabrechnung
Die genaue Verwaltung der kilometervergoeding 2026 beginnt damit, zwei Entscheidungen zu trennen: was der Arbeitgeber zur Erstattung bereit ist und wie die Zahlung steuerlich behandelt wird. Klassifizieren Sie Pendel- und Geschäftsreisen konsequent, verwenden Sie einen verifizierten Satz und stellen Sie sicher, dass jeder Antrag klare, unterstützende Reisedetails enthält.
Eine schriftliche Richtlinie und ein wiederholbarer Prüfprozess helfen Arbeitgebern, denselben Ansatz über alle Mitarbeiter und Abrechnungsperioden hinweg anzuwenden. Sie erleichtern es auch der Lohnabrechnung, zu erfassen, wie jede Erstattung bewertet wurde. Für internationale Arbeitgeber sind Kilometeranträge ein Teil der korrekten Verwaltung der niederländischen Beschäftigung und Lohnabrechnung.
ICSPayroll bietet umfassende niederländische Lohnabrechnungsverwaltung, einschließlich Gehaltsabrechnungen und Einreichungen, sowie Employer of Record-Support für Unternehmen, die in den Niederlanden einstellen. Erfahren Sie mehr über den niederländischen Lohnabrechnungs- und Employer of Record-Support, um Ihre Anforderungen an die niederländische Beschäftigungsverwaltung zu besprechen.
Klare Aufzeichnungen und ein konsistenter Lohnabrechnungsprozess helfen Arbeitgebern, Reisekostenerstattungen souverän zu handhaben und die niederländische Lohnabrechnungsverwaltung auf Kurs zu halten.
Häufig gestellte Fragen
Wie hoch ist die steuerfreie Kilometerpauschale in den Niederlanden im Jahr 2026?
Die maximale steuerfreie Kilometerpauschale im Jahr 2026 beträgt 0,25 € pro Kilometer für berechtigte Reisen. Die Belastingdienst-Leitlinien zu Erstattungen und Leistungen sind die offizielle Referenz zur Überprüfung der Bedingungen. Der Betrag gilt ab dem 1. Januar 2026, einschließlich früherer Reisen im Jahr. Es handelt sich um ein steuerfreies Maximum, keinen Satz, den jeder Arbeitgeber zahlen muss. Arbeitgeber sollten die Behandlung vor der Bearbeitung von Anträgen überprüfen.
Ist ein Arbeitgeber verpflichtet, in den Niederlanden eine Kilometerpauschale zu zahlen?
Nein. Das steuerfreie Maximum allein verpflichtet einen Arbeitgeber nicht zur Zahlung einer Kilometerpauschale. Eine Zahlungsverpflichtung kann stattdessen in einem Tarifvertrag (CAO) oder einem individuellen Arbeitsvertrag festgelegt sein. Steuerliche Vorschriften bestimmen, wie eine Zahlung behandelt wird, während Arbeitsbedingungen und die Reiserichtlinie des Arbeitgebers festlegen, was der Arbeitgeber zur Erstattung vereinbart hat. Überprüfen Sie die anwendbaren Dokumente, bevor Sie entscheiden, was zahlbar ist.
Kann ein Arbeitgeber Pendelkilometer im Jahr 2026 steuerfrei erstatten?
Ja, berechtigte Fahrten zwischen der Wohnung eines Arbeitnehmers und seinem regelmäßigen Arbeitsplatz können im Jahr 2026 steuerfrei bis zu 0,25 € pro Kilometer erstattet werden. Der Arbeitgeber sollte Pendelfahrten von anderen Fahrten unterscheiden und die aktuellen steuerlichen Bedingungen anwenden. Eine schriftliche Richtlinie kann klären, wie Anträge berechnet und erfasst werden. Die steuerfreie Grenze bedeutet nicht, dass jede Route oder jeder private Umweg qualifiziert ist, daher sollten die Reisedetails vor der Genehmigung der Erstattung bewertet werden.
Wie berechnet man die Kilometererstattung?
Multiplizieren Sie die gemäß der Arbeitgeberrichtlinie genehmigten Kilometer mit dem anwendbaren verifizierten Satz. Zum Beispiel ergeben 30 berechtigte Kilometer zu 0,25 € pro Kilometer eine Erstattung von 7,50 €. Prüfen Sie den Satz für den relevanten Abrechnungszeitraum und bestätigen Sie, welche Kilometer qualifizieren, bevor Sie den Gesamtbetrag berechnen. Wenn der Arbeitgeber über dem steuerfreien Maximum zahlt, muss der Überschuss separat lohnsteuerlich behandelt werden, anstatt automatisch als steuerfrei zu gelten.
Welche Informationen sollten Mitarbeiter in einem Kilometerantrag angeben?
Mitarbeiter sollten das Reisedatum, den Zweck, den Start- und Zielort oder die Route sowie die beanspruchte Entfernung angeben. Sie sollten auch identifizieren, ob es sich um eine Pendelfahrt, eine Geschäftsreise oder eine andere vom Arbeitgeber genehmigte Fahrt handelte. Diese Details helfen dem Arbeitgeber, den Antrag zu prüfen, die Reiserichtlinie konsistent anzuwenden und den Lohnabrechnungseintrag zu unterstützen. Arbeitgeber sollten die erforderlichen Informationen in ihrem Antragsverfahren festlegen. Die vorgeschlagenen Felder definieren an sich keine gesetzlichen Aufzeichnungspflichten.
Ist die Kilometerpauschale für Pendel- und Geschäftsreisen gleich?
Der maximale steuerfreie Satz von 0,25 € pro Kilometer gilt im Jahr 2026 für berechtigte Pendel- und Geschäftsreisen. Die Fahrten sind jedoch für die Antragsprüfung nicht austauschbar. Pendelfahrten sind Reisen zwischen dem Wohnort und einem regelmäßigen Arbeitsplatz; eine Geschäftsreise wird zu einem arbeitsbezogenen Zweck unternommen, z. B. der Besuch eines Kunden. Arbeitgeber sollten jede Fahrt klassifizieren, ihre Berechtigung bewerten und Aufzeichnungen führen, die den Antrag und seine lohnsteuerliche Behandlung erklären.
Kann ein Arbeitgeber mehr als den steuerfreien Kilometerbetrag 2026 erstatten?
Ja, ein Arbeitgeber kann wählen, mehr als 0,25 € pro Kilometer zu zahlen. Der Betrag, der über dem steuerfreien Maximum liegt, wird in der Regel als steuerpflichtiger Lohn behandelt, wobei Lohnsteuer einbehalten wird. Alternativ kann der Arbeitgeber den Überschuss als Endbesteuerungsbestandteil im Rahmen der Arbeitskostenregelung (WKR) festlegen. Wird der verfügbare Freibetrag überschritten, kann eine Endbesteuerung von 80 % für den Arbeitgeber anfallen. Überprüfen Sie die Behandlung und dokumentieren Sie die lohnsteuerliche Entscheidung.
Artikel von
Joost Hubregtse
Joost Hubregtse ist Director von ICS Staffing & Payroll B.V., der hundertprozentigen Tochtergesellschaft von Intercompany Solutions hinter ICS Payroll. Er ist verantwortlich für Employer of Record- und niederländische Lohnabrechnungsdienstleistungen: Arbeitsverträge, Lohnsteuer- und Sozialversicherungsanmeldungen, Urlaubsgeld, Rente, Krankheitsurlaub und CAO-Compliance, mit Onboarding innerhalb von 48 Stunden möglich.
Häufig gestellte Fragen
Ein Kilometerantrag besteht aus drei Elementen: der zurückgelegten Strecke, dem Erstattungssatz und dem beantragten Betrag. Zum Beispiel ergeben 40 berechtigte Kilometer multipliziert mit einem Arbeitgebersatz von 0,25 € pro Kilometer einen Antrag von 10 €. Ob die Fahrt und die Strecke qualifizieren, hängt von der jeweiligen Richtlinie und der steuerlichen Behandlung ab. Nicht jede Fahrt qualifiziert automatisch auf der gleichen Basis. Die Kilometererstattung fällt unter die breitere Kategorie der arbeitsbezogenen Spesenrückerstattung. Die niederländische Übersicht über Onkostenvergoeding (Spesenrückerstattung) bietet einen allgemeinen Kontext für diese Kategorie.
Das steuerfreie Maximum verpflichtet einen Arbeitgeber nicht von selbst, Reisekosten zu erstatten oder den Höchstsatz zu zahlen. Eine Zahlungsverpflichtung kann in einem CAO oder einem individuellen Arbeitsvertrag festgelegt sein. Arbeitnehmer sollten ihre geltenden Bedingungen und die Reiserichtlinie des Arbeitgebers prüfen. Arbeitgeber sollten diese Dokumente bei der Festlegung oder Änderung von Erstattungsvereinbarungen konsultieren und die vereinbarte Zahlung von ihrer steuerlichen Behandlung trennen. Für das Lohnjahr 2026 beträgt die maximale steuerfreie Kilometerpauschale 0,25 € pro Kilometer. Die Leitlinien des Belastingdienst zu Erstattungen und Leistungen sind die Referenz zur Überprüfung der steuerlichen Behandlung. Der Betrag von 0,25 € ist eine steuerfreie Obergrenze für berechtigte Reisen, kein Satz, den jeder Arbeitgeber gesetzlich zahlen muss. Arbeitgeber können einen niedrigeren Satz festlegen oder eine andere Richtlinie wählen. Beträge, die über der steuerfreien Grenze liegen, erfordern eine separate lohnsteuerliche Behandlung. Dieser Satz gilt für berechtigte Geschäftsreisen und Pendelfahrten mit dem privaten Verkehrsmittel eines Arbeitnehmers. Arbeitgeber sollten prüfen, ob jede Fahrt die geltenden Bedingungen erfüllt, und entsprechende Belege aufbewahren. Der Satz allein begründet nicht, dass jeder beantragte Kilometer für eine steuerfreie Erstattung qualifiziert.
Geben Sie die Zahl mit Jahr, Umfang und Status an: 0,25 € pro Kilometer ist die maximale steuerfreie Pauschale für berechtigte Pendel- und Geschäftsreisen im Jahr 2026. Es handelt sich nicht um eine zwingende Arbeitgeberzahlung oder einen universellen Anspruch. Der Satz betrifft die steuerliche Behandlung; Arbeitsbedingungen und Unternehmensrichtlinien bestimmen, was der Arbeitgeber zur Erstattung vereinbart hat. Diese Unterscheidung ist wichtig, wenn Lohnabrechnungseinstellungen aktualisiert werden. Eine Satzänderung kann den steuerfreien Anteil einer Zahlung beeinflussen, ohne die Erstattungsverpflichtung des Arbeitgebers automatisch zu ändern. Überprüfen Sie die schriftliche Richtlinie und die geltenden Arbeitsbedingungen zusammen mit der Steuerrichtlinie.
Sätze können sich ändern, und eine Zahl aus dem Vorjahr ist möglicherweise nicht mehr korrekt. Die Erhöhung 2026 von 0,23 € auf 0,25 € pro Kilometer gilt ab dem 1. Januar 2026, einschließlich Reisen, die früher im Jahr stattgefunden haben. Bei einer Quellenprüfung vom Oktober 2026 vergleichen Sie das Gültigkeitsdatum der offiziellen Leitlinien mit den überprüften Abrechnungsperioden, insbesondere wenn Ansprüche zuerst mit einem früheren Satz bearbeitet wurden. Bewahren Sie die Quelle, das Prüfdatum und den angewandten Satz zusammen mit den relevanten Lohnabrechnungsunterlagen auf. Falls offizielle Leitlinien eine bestimmte Fahrt- oder Zahlungsvereinbarung nicht eindeutig klären, markieren Sie diese zur Überprüfung, anstatt die günstigste Behandlung anzunehmen. Dies schafft einen Prüfpfad und unterstützt konsistente Anpassungen. Für internationale Arbeitgeber, die die niederländische Lohnabrechnung verwalten, sind konsistente Quellenprüfungen und Aufzeichnungen Teil einer zuverlässigen Abwicklung. Die niederländische Lohnabrechnungsverwaltung kann Erstattungsprüfungen in den breiteren Lohnabrechnungsprozess integrieren. Pendel- und Geschäftsreisen können beide für eine steuerfreie Kilometererstattung in der niederländischen Lohnabrechnung qualifizieren, aber es handelt sich um unterschiedliche Reisearten und sollten gesondert erfasst werden. Die Leitlinien des Belastingdienst zu Erstattungen und Leistungen legen den steuerlichen Kontext fest: Im Jahr 2026 beträgt der maximale steuerfreie Satz 0,25 € pro Kilometer für berechtigte Pendel- und Geschäftsreisen. Dies bedeutet nicht, dass jede Fahrt qualifiziert oder dass ein Arbeitgeber das Maximum zahlen muss. Überprüfen Sie die Fahrt und die geltende Richtlinie, bevor Sie einen Antrag bearbeiten. Wenden Sie eine Erstattungsentscheidung nicht automatisch auf jede Reiseart an. Ein Arbeitgeber kann in seiner Richtlinie einen Satz festlegen, aber jeder Antrag benötigt dennoch eine konsistente Klassifizierung. Halten Sie private Umwege von der arbeitsbezogenen Entfernung getrennt; ein Umweg qualifiziert nicht einfach deshalb, weil die Hauptreise dies tut.
Beginnen Sie mit dem Reiseverhalten des Mitarbeiters von zu Hause zur Arbeit und den schriftlichen Regeln des Arbeitgebers. Identifizieren Sie den regelmäßigen Arbeitsplatz und die Reisetage und wenden Sie dann die Richtlinie konsistent auf vergleichbare Anträge an. Bevor ein Betrag als steuerfrei behandelt wird, prüfen Sie die aktuellen Belastingdienst-Richtlinien für das betreffende Jahr und die Bedingungen. Eine feste Pauschale und eine Erstattung, die auf tatsächlichen Reisen basiert, können auch unterschiedliche Belege erfordern.
Eine Geschäftsreise ist eine Fahrt für eine Arbeitsaufgabe und nicht nur die Reise zum regulären Arbeitsplatz. Zum Beispiel könnte ein Mitarbeiter vom Büro zu einem Kundentermin fahren und dann zurückkehren. Erfassen Sie Datum, Zweck, Herkunft, Ziel und Entfernung für jede Teilstrecke. Diese Details helfen der Lohnabrechnung, die Geschäftsreise von der Pendelfahrt zu unterscheiden und den Antrag bei einer Überprüfung zu unterstützen. Die korrekte Anwendung des Satzes der kilometervergoeding 2026 hängt sowohl von der Reisekategorie als auch von den zugrunde liegenden Beweisen ab. Eine konsistente Klassifizierung macht Erstattungsentscheidungen für Mitarbeiter klarer und erleichtert die Bearbeitung durch die Lohnabrechnung. Ein konsistenter Arbeitsablauf hilft Arbeitgebern, jede Fahrt zu bewerten, die Erstattung zu berechnen und ihre lohnsteuerliche Behandlung zu erfassen. Verwenden Sie dieselben Prüfschritte für vergleichbare Anträge und prüfen Sie gleichzeitig die Reiserichtlinie und die aktuellen Belastingdienst-Leitlinien zur steuerlichen Behandlung von Erstattungen, bevor Sie entscheiden, ob ein Betrag für die steuerfreie Behandlung qualifiziert.
Bitten Sie Mitarbeiter, genügend Details anzugeben, damit der Arbeitgeber die Fahrt verstehen und überprüfen kann. Eine praktische Aufzeichnung kann Folgendes umfassen: Dies sind nützliche Aufzeichnungsfelder, keine Aussage, dass jedes Feld eine separate gesetzliche Anforderung ist. Klare, konsistente Informationen helfen, doppelte Anträge zu identifizieren, Dienstreisen von Pendelfahrten zu unterscheiden und fehlende Details zu klären, bevor die Lohnabrechnung bearbeitet wird.
Verwenden Sie diese Reihenfolge, um einen Antrag von der Einreichung bis zur Lohnabrechnung zu bearbeiten: Dieser Prozess macht die Berechnung von der gemeldeten Fahrt bis zum Lohnabrechnungseintrag nachvollziehbar. Er gibt Lohnabrechnungsadministratoren auch eine konsistente Grundlage für die Bearbeitung von Korrekturen und die Überprüfung wiederkehrender Anträge. Für Unterstützung bei der Integration von Kilometeranträgen in eine konforme niederländische Lohnabrechnungsverwaltung, erfahren Sie, wie die niederländische Lohnabrechnungsverwaltung in den Prozess passt. Kilometeranträge sind einfacher zu bearbeiten, wenn sie einem definierten Lohnabrechnungsablauf folgen. Eine schriftliche Reiserichtlinie erklärt, wie Mitarbeiter Anträge einreichen und wie der Arbeitgeber sie prüft. Konsistente Prüfungen helfen der Lohnabrechnung, genehmigte Erstattungen von Gehaltszahlungen zu unterscheiden und die entsprechende steuerliche Behandlung anzuwenden. Für kilometervergoeding 2026 verwenden Sie den aktuellen Satz und die Richtlinien für den relevanten Zeitraum, anstatt eine frühere Lohnabrechnungseinstellung ohne Überprüfung zu übernehmen.
Überprüfen Sie jeden Antrag anhand der genehmigten Reiserichtlinie und der unterstützenden Reisedetails, bevor Sie die Lohnabrechnung abschließen. Bestätigen Sie, dass die Reisekategorie, die Kilometer und die Berechnung klar sind, und klären Sie unvollständige oder inkonsistente Anträge, bevor Sie sie bearbeiten. Überprüfen Sie dann die anwendbare steuerliche Behandlung für 2026 anhand der aktuellen offiziellen Belastingdienst-Leitlinien. Bewahren Sie die Quelle und das Datum der Überprüfung zusammen mit Ihren Lohnabrechnungsverfahren auf, damit die Grundlage für die Anwendung eines Satzes klar ist. Wenden Sie denselben Überprüfungsansatz auf alle Mitarbeiter und Abrechnungsperioden an und bewahren Sie den Antrag, die Genehmigung und die Lohnabrechnung gemäß den geltenden niederländischen Aufbewahrungsvorschriften auf.
Die Beschäftigung von Mitarbeitern in den Niederlanden umfasst mehr als nur die Berechnung von Erstattungen. Arbeitgeber müssen auch die Lohnabrechnungsverwaltung, Gehaltsabrechnungen, Einreichungen und die Einhaltung der Beschäftigungsvorschriften koordinieren. Für ein internationales Unternehmen, das mit niederländischen Prozessen nicht vertraut ist, kann die Verbindung einer Reiserichtlinie mit genauen, konsistenten Lohnabrechnungsunterlagen eine Herausforderung sein. ICSPayroll bietet niederländische Lohnabrechnungsverwaltung, einschließlich Gehaltsabrechnungen und Einreichungen, für internationale Arbeitgeber. Ihr Employer of Record-Service ermöglicht es einem Unternehmen, Mitarbeiter in den Niederlanden ohne eine bestehende niederländische Einheit zu beschäftigen. Diese Dienstleistungen unterstützen eine breitere Lohn- und Beschäftigungsverwaltung; Kilometeranträge sollten jedoch weiterhin anhand der Richtlinie des Arbeitgebers und der aktuellen Steuerrichtlinien bewertet werden. Eine klare Richtlinie, ein wiederholbarer Antragsprüfungsprozess und verifizierte Sätze geben der Lohnabrechnung eine solide Grundlage für die Bearbeitung von Reisekostenerstattungen. Internationale Arbeitgeber können die Kilometerbearbeitung in einen breiteren Ansatz zur niederländischen Beschäftigungsverwaltung mit dem niederländischen Lohnabrechnungs- und Employer of Record-Support von ICSPayroll integrieren. Die genaue Verwaltung der kilometervergoeding 2026 beginnt damit, zwei Entscheidungen zu trennen: was der Arbeitgeber zur Erstattung bereit ist und wie die Zahlung steuerlich behandelt wird. Klassifizieren Sie Pendel- und Geschäftsreisen konsequent, verwenden Sie einen verifizierten Satz und stellen Sie sicher, dass jeder Antrag klare, unterstützende Reisedetails enthält. Eine schriftliche Richtlinie und ein wiederholbarer Prüfprozess helfen Arbeitgebern, denselben Ansatz über alle Mitarbeiter und Abrechnungsperioden hinweg anzuwenden. Sie erleichtern es auch der Lohnabrechnung, zu erfassen, wie jede Erstattung bewertet wurde. Für internationale Arbeitgeber sind Kilometeranträge ein Teil der korrekten Verwaltung der niederländischen Beschäftigung und Lohnabrechnung. ICSPayroll bietet umfassende niederländische Lohnabrechnungsverwaltung, einschließlich Gehaltsabrechnungen und Einreichungen, sowie Employer of Record-Support für Unternehmen, die in den Niederlanden einstellen. Erfahren Sie mehr über den niederländischen Lohnabrechnungs- und Employer of Record-Support, um Ihre Anforderungen an die niederländische Beschäftigungsverwaltung zu besprechen. Klare Aufzeichnungen und ein konsistenter Lohnabrechnungsprozess helfen Arbeitgebern, Reisekostenerstattungen souverän zu handhaben und die niederländische Lohnabrechnungsverwaltung auf Kurs zu halten.
Die maximale steuerfreie Kilometerpauschale im Jahr 2026 beträgt 0,25 € pro Kilometer für berechtigte Reisen. Die Belastingdienst-Leitlinien zu Erstattungen und Leistungen sind die offizielle Referenz zur Überprüfung der Bedingungen. Der Betrag gilt ab dem 1. Januar 2026, einschließlich früherer Reisen im Jahr. Es handelt sich um ein steuerfreies Maximum, keinen Satz, den jeder Arbeitgeber zahlen muss. Arbeitgeber sollten die Behandlung vor der Bearbeitung von Anträgen überprüfen.
Nein. Das steuerfreie Maximum allein verpflichtet einen Arbeitgeber nicht zur Zahlung einer Kilometerpauschale. Eine Zahlungsverpflichtung kann stattdessen in einem Tarifvertrag (CAO) oder einem individuellen Arbeitsvertrag festgelegt sein. Steuerliche Vorschriften bestimmen, wie eine Zahlung behandelt wird, während Arbeitsbedingungen und die Reiserichtlinie des Arbeitgebers festlegen, was der Arbeitgeber zur Erstattung vereinbart hat. Überprüfen Sie die anwendbaren Dokumente, bevor Sie entscheiden, was zahlbar ist.
Ja, berechtigte Fahrten zwischen der Wohnung eines Arbeitnehmers und seinem regelmäßigen Arbeitsplatz können im Jahr 2026 steuerfrei bis zu 0,25 € pro Kilometer erstattet werden. Der Arbeitgeber sollte Pendelfahrten von anderen Fahrten unterscheiden und die aktuellen steuerlichen Bedingungen anwenden. Eine schriftliche Richtlinie kann klären, wie Anträge berechnet und erfasst werden. Die steuerfreie Grenze bedeutet nicht, dass jede Route oder jeder private Umweg qualifiziert ist, daher sollten die Reisedetails vor der Genehmigung der Erstattung bewertet werden.
Multiplizieren Sie die gemäß der Arbeitgeberrichtlinie genehmigten Kilometer mit dem anwendbaren verifizierten Satz. Zum Beispiel ergeben 30 berechtigte Kilometer zu 0,25 € pro Kilometer eine Erstattung von 7,50 €. Prüfen Sie den Satz für den relevanten Abrechnungszeitraum und bestätigen Sie, welche Kilometer qualifizieren, bevor Sie den Gesamtbetrag berechnen. Wenn der Arbeitgeber über dem steuerfreien Maximum zahlt, muss der Überschuss separat lohnsteuerlich behandelt werden, anstatt automatisch als steuerfrei zu gelten.
Mitarbeiter sollten das Reisedatum, den Zweck, den Start- und Zielort oder die Route sowie die beanspruchte Entfernung angeben. Sie sollten auch identifizieren, ob es sich um eine Pendelfahrt, eine Geschäftsreise oder eine andere vom Arbeitgeber genehmigte Fahrt handelte. Diese Details helfen dem Arbeitgeber, den Antrag zu prüfen, die Reiserichtlinie konsistent anzuwenden und den Lohnabrechnungseintrag zu unterstützen. Arbeitgeber sollten die erforderlichen Informationen in ihrem Antragsverfahren festlegen. Die vorgeschlagenen Felder definieren an sich keine gesetzlichen Aufzeichnungspflichten.
Der maximale steuerfreie Satz von 0,25 € pro Kilometer gilt im Jahr 2026 für berechtigte Pendel- und Geschäftsreisen. Die Fahrten sind jedoch für die Antragsprüfung nicht austauschbar. Pendelfahrten sind Reisen zwischen dem Wohnort und einem regelmäßigen Arbeitsplatz; eine Geschäftsreise wird zu einem arbeitsbezogenen Zweck unternommen, z. B. der Besuch eines Kunden. Arbeitgeber sollten jede Fahrt klassifizieren, ihre Berechtigung bewerten und Aufzeichnungen führen, die den Antrag und seine lohnsteuerliche Behandlung erklären.
Ja, ein Arbeitgeber kann wählen, mehr als 0,25 € pro Kilometer zu zahlen. Der Betrag, der über dem steuerfreien Maximum liegt, wird in der Regel als steuerpflichtiger Lohn behandelt, wobei Lohnsteuer einbehalten wird. Alternativ kann der Arbeitgeber den Überschuss als Endbesteuerungsbestandteil im Rahmen der Arbeitskostenregelung (WKR) festlegen. Wird der verfügbare Freibetrag überschritten, kann eine Endbesteuerung von 80 % für den Arbeitgeber anfallen. Überprüfen Sie die Behandlung und dokumentieren Sie die lohnsteuerliche Entscheidung.