Subsídio de Quilometragem nos Países Baixos 2026: Guia para Empregadores e Trabalhadores
Por Joost Hubregtse, Diretor, ICS Staffing & Payroll
Todos os artigos do blog são revistos e verificados pelo nosso jurista de direito do trabalho Zishan Hussain e o nosso diretor. Normas editoriais
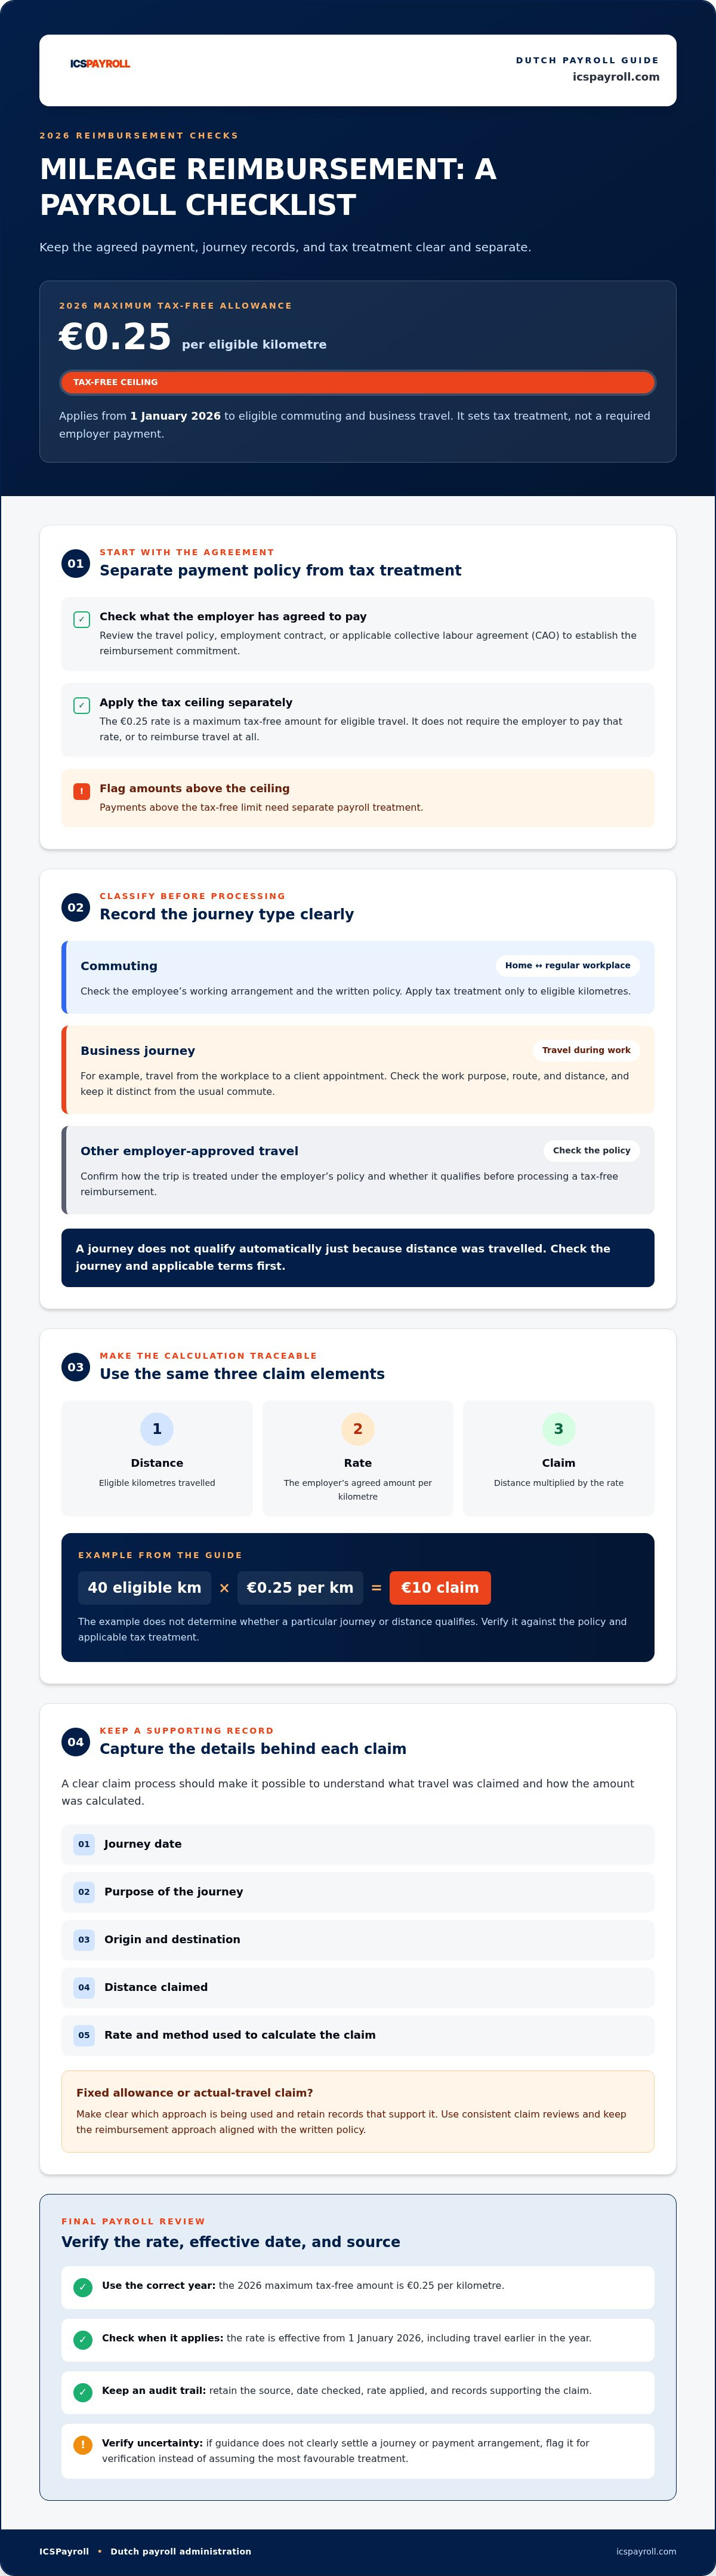
O maior erro no processamento salarial relacionado com a quilometragem é tratar um limite de isenção fiscal como um pagamento que os empregadores são automaticamente obrigados a efetuar. Para a kilometervergoeding 2026, o subsídio máximo isento de impostos é de 0,25 € por quilómetro para deslocações pendulares elegíveis e viagens profissionais, com efeitos a partir de 1 de janeiro de 2026, de acordo com as orientações do Belastingdienst sobre reembolsos e provisões. O limite determina o enquadramento fiscal, e não se o empregador tem a obrigação de pagar um subsídio.
Empregadores e trabalhadores têm de distinguir as viagens regulares para o local de trabalho das viagens profissionais, verificar os termos contratuais aplicáveis e manter registos que comprovem cada pedido de reembolso. Um processo consistente ajuda a garantir que tanto o reembolso acordado como o seu tratamento no processamento salarial permanecem claros.
Este guia explica como funciona o subsídio de quilometragem isento de impostos para 2026 e como gerir pedidos fixos e variáveis, a documentação de suporte e o processamento salarial.
Por Joost Hubregtse, Diretor de Payroll.
Revisto por Joost Hubregtse, Diretor de Payroll, a 3 de outubro de 2026.
Principais Conclusões
- Distinga a política de reembolso do empregador do enquadramento fiscal dos pagamentos ao abrigo da kilometervergoeding 2026.
- Classifique de forma coerente as deslocações pendulares (casa-trabalho), as viagens profissionais e outras deslocações autorizadas antes de processar os pedidos.
- Utilize um processo de despesas claro que registe datas de viagem, finalidades, locais de origem e destino e distâncias percorridas.
- Distinga os subsídios fixos dos pedidos baseados em viagens reais e conserve a documentação que justifique a abordagem adotada.
- Utilize taxas verificadas e revisões consistentes de pedidos como parte de uma administração precisa do processamento salarial holandês.
O que significa subsídio de quilometragem nos Países Baixos em 2026?
Um subsídio de quilometragem é um reembolso pago pelo empregador por deslocações elegíveis, geralmente calculado multiplicando a distância percorrida por um valor acordado por quilómetro. A política interna da empresa define o que será pago; as regras fiscais holandesas determinam como esse pagamento é enquadrado tributariamente. São duas questões distintas. As diretrizes do Belastingdienst sobre reembolsos e provisões esclarecem o enquadramento fiscal para empregadores e trabalhadores nos Países Baixos.
Para 2026, o subsídio máximo de quilometragem isento de impostos é de 0,25 € por quilómetro para deslocações pendulares e viagens profissionais elegíveis. Trata-se de um teto de isenção fiscal e não de uma taxa de pagamento obrigatória. Os empregadores devem avaliar se a deslocação é elegível e verificar os termos do contrato de trabalho aplicável ou da convenção coletiva de trabalho (CAO) para confirmar o reembolso que foi acordado.
O que está incluído no conceito de reembolso de quilometragem?
Um pedido de reembolso de quilometragem engloba três elementos: a distância percorrida, a taxa de reembolso e o montante solicitado. Por exemplo, 40 quilómetros elegíveis multiplicados pela taxa do empregador de 0,25 € por quilómetro resultam num pedido de 10 €. A elegibilidade da viagem e da distância depende da política interna relevante e do regime fiscal aplicável. Nem todas as viagens se qualificam automaticamente nas mesmas condições.
O reembolso de quilometragem insere-se na categoria mais ampla de reembolso de despesas profissionais. A visão geral em língua holandesa sobre Onkostenvergoeding (reembolso de despesas) oferece o contexto geral para essa categoria.
O empregador é obrigado a pagar um subsídio de quilometragem?
O teto máximo isento de impostos não obriga, por si só, o empregador a reembolsar viagens ou a pagar a taxa máxima. Uma obrigação de pagamento pode estar estipulada num acordo coletivo de trabalho (CAO) ou no contrato de trabalho individual. Os colaboradores devem consultar os termos aplicáveis e a política de viagens da empresa. Os empregadores devem consultar esses documentos ao definir ou alterar os planos de reembolso, mantendo o pagamento acordado separado do seu tratamento fiscal.
Que regras e valores de quilometragem holandeses devem os empregadores verificar para 2026?
Para o ano fiscal e salarial de 2026, o subsídio máximo de quilometragem isento de impostos é de 0,25 € por quilómetro. As orientações do Belastingdienst sobre reembolsos e provisões constituem a referência para verificar o enquadramento fiscal. O valor de 0,25 € é um limite de isenção para viagens elegíveis, não uma taxa que todos os empregadores sejam legalmente obrigados a pagar. Os empregadores podem fixar uma taxa inferior ou optar por outra política. Os montantes que ultrapassem o limite isento de impostos requerem um tratamento específico no processamento salarial.
Esta taxa aplica-se a viagens profissionais elegíveis e a deslocações pendulares (casa-trabalho) com utilização de um meio de transporte privado do trabalhador. Os empregadores devem avaliar se cada viagem cumpre as condições exigidas e manter os respetivos comprovativos. A taxa, por si só, não determina que todos os quilómetros declarados sejam elegíveis para reembolso isento de impostos.
Como deve ser explicado o valor da quilometragem isenta de impostos para 2026?
Indique o valor mencionando o ano, o âmbito e a sua natureza legal: 0,25 € por quilómetro é o subsídio máximo isento de impostos para deslocações pendulares e viagens profissionais elegíveis em 2026. Não se trata de um pagamento obrigatório do empregador nem de um direito universal. A taxa diz respeito ao regime fiscal; as cláusulas do contrato de trabalho e a política da empresa determinam o que o empregador concordou em reembolsar.
Esta distinção é fundamental ao atualizar as parametrizações de payroll. Uma alteração na taxa pode alterar a parcela isenta de impostos de um pagamento sem modificar automaticamente o compromisso de reembolso assumido pelo empregador. Analise a política escrita e os termos contratuais em conjunto com as diretrizes fiscais.
Por que razão os empregadores devem verificar a fonte e a data de entrada em vigor?
As taxas podem mudar, e o valor do ano anterior pode já não estar correto. O aumento de 2026 de 0,23 € para 0,25 € por quilómetro produz efeitos a partir de 1 de janeiro de 2026, abrangendo deslocações efetuadas desde o início do ano. Para uma verificação de fontes datada de outubro de 2026, compare a data de vigência das orientações oficiais com os períodos de processamento salarial em análise, em particular se os pedidos tiverem sido inicialmente processados com base numa taxa anterior.
Conserve a fonte, a data da consulta e a taxa aplicada juntamente com os registos de processamento salarial relevantes. Se a documentação oficial não for conclusiva sobre uma determinada viagem ou modalidade de pagamento, sinalize-a para validação em vez de assumir o enquadramento mais favorável. Isto cria uma pista de auditoria sólida e permite correções consistentes.
Para empregadores internacionais com colaboradores nos Países Baixos, a verificação sistemática de fontes e a manutenção de registos são essenciais para um processamento rigoroso. A administração do processamento salarial holandês permite incorporar a validação destes reembolsos no fluxo geral de payroll.
Como afetam as viagens pendulares e profissionais o reembolso?
Tanto as deslocações pendulares como as viagens profissionais podem ser elegíveis para reembolso de quilometragem isento de impostos no processamento salarial holandês, mas representam tipologias de viagem distintas e devem ser registadas separadamente. As diretrizes do Belastingdienst sobre reembolsos e provisões definem o enquadramento fiscal: em 2026, a taxa máxima isenta é de 0,25 € por quilómetro para deslocações elegíveis. Isto não significa que qualquer viagem seja elegível ou que a empresa tenha de pagar o valor máximo. Avalie a viagem e a política aplicável antes de processar qualquer pedido.
| Categoria de viagem | Descrição prática | O que o empregador deve verificar |
|---|---|---|
| Deslocação pendular (casa-trabalho) | Deslocação entre a residência do trabalhador e o seu local regular de trabalho. | Confirmar se a viagem corresponde ao modelo de trabalho do colaborador e à política escrita. Aplicar o regime fiscal de 2026 aos quilómetros elegíveis e conservar os registos de viagem correspondentes. |
| Viagem profissional | Deslocação efetuada durante o trabalho, como uma ida do escritório para uma reunião com clientes. | Verificar a finalidade profissional, o itinerário e a distância. Registar a deslocação separadamente do trajeto diário regular e aplicar o enquadramento fiscal adequado. |
| Outras deslocações autorizadas pela empresa | Outra viagem realizada em contexto laboral com aprovação prévia do empregador. | Identificar o propósito empresarial e verificar se a viagem cumpre os requisitos do método de reembolso selecionado. A aprovação da empresa, por si só, não dita o tratamento fiscal. |
Não aplique uma mesma decisão de reembolso indiferenciadamente a todas as categorias de viagem. Um empregador pode estabelecer uma taxa única na sua política, mas cada pedido carece de uma classificação coerente. Separe os desvios de natureza pessoal da quilometragem profissional; um desvio pessoal não se torna elegível apenas por estar integrado na viagem principal.
Como devem ser avaliadas as deslocações pendulares?
Comece pelo padrão habitual de deslocação casa-trabalho do trabalhador e pelas normas internas escritas da empresa. Identifique o local habitual de trabalho e os dias em que houve deslocação efetiva, aplicando depois a política uniformemente em pedidos comparáveis. Antes de considerar qualquer montante isento de impostos, consulte as diretrizes vigentes do Belastingdienst para o ano e condições em causa. Um subsídio fixo e um reembolso baseado em trajetos reais podem requerer comprovativos documentais diferentes.
Em que diferem as viagens profissionais?
Uma viagem profissional é uma deslocação com um propósito profissional específico e não apenas a viagem para o local de trabalho habitual. Por exemplo, um trabalhador pode deslocar-se do escritório a uma reunião com um cliente e regressar de seguida. Registe a data, o objetivo, o ponto de partida, o destino e a distância de cada percurso. Estes elementos ajudam o departamento de processamento salarial a distinguir a deslocação profissional do trajeto casa-trabalho e sustentam o pedido em caso de auditoria.
A correta aplicação da taxa da kilometervergoeding 2026 depende quer da classificação da deslocação quer dos comprovativos apresentados. Uma categorização uniforme confere transparência às decisões de reembolso para os trabalhadores e simplifica o processamento salarial.
Como podem os empregadores calcular, documentar e processar os pedidos de quilometragem?
Um fluxo de trabalho padronizado ajuda os empregadores a analisar cada deslocação, a calcular o reembolso devido e a registar o respetivo enquadramento no processamento salarial. Utilize os mesmos passos de verificação para pedidos semelhantes, consultando a política de viagens e as orientações em vigor do Belastingdienst sobre a tributação de reembolsos antes de determinar se um montante beneficia de isenção fiscal.
Que informações deve conter um registo de quilometragem?
Solicite aos trabalhadores elementos suficientes para que a empresa possa analisar e validar a deslocação. Um registo funcional deve incluir:
- Data da deslocação
- Finalidade da viagem
- Origem e destino, ou o itinerário percorrido
- Total de quilómetros declarados
- Categoria da viagem, como deslocação pendular ou viagem profissional
Estes campos são elementos práticos de controlo e não imposições legais individualizadas. Uma informação clara e homogénea ajuda a evitar pedidos em duplicado, a distinguir viagens em trabalho do trajeto casa-trabalho e a resolver omissões antes do fecho do processamento salarial.
Como deve o departamento de payroll processar o reembolso de quilometragem?
Siga esta sequência operacional desde a submissão do pedido até ao pagamento no recibo de vencimento:
- O colaborador submete o pedido. O trabalhador regista os detalhes do trajeto e a distância percorrida através do procedimento acordado.
- O empregador valida a deslocação. Verifica se a viagem está descrita com clareza, se coincide com a categoria indicada e se está em conformidade com a política escrita da empresa. Resolva pedidos incompletos ou dúbios antes de os aprovar.
- Cálculo do montante. Aplique a fórmula: quilómetros autorizados × taxa verificada aplicável = montante do reembolso. Por exemplo, 18 quilómetros autorizados a 0,25 € por quilómetro correspondem a um reembolso de 4,50 €. Confirme a taxa em vigor e o regime fiscal do período em causa antes de efetuar o cálculo.
- Registo no processamento salarial. Discrimine o reembolso aprovado separadamente do salário base, para que a sua natureza e tratamento fiscal fiquem evidentes. Se alguma parte exceder o limite isento, enquadre esse excedente segundo as regras normais de tributação salarial, em vez de presumir que a totalidade do pagamento partilha do mesmo tratamento.
- Arquivo de comprovativos. Mantenha o pedido, o despacho de aprovação, o cálculo e o registo salarial arquivados em conjunto, no âmbito da política de arquivo da empresa. Respeite os prazos legais de conservação de documentos em vigor nos Países Baixos.
Este procedimento assegura a rastreabilidade entre a viagem declarada e o recibo de vencimento. Proporciona igualmente aos responsáveis pelo payroll uma base segura para processar retificações e gerir pedidos recorrentes.
Para obter apoio na integração de despesas de quilometragem num processamento salarial holandês em total conformidade, veja como a administração de payroll holandesa se integra no processo.
Como pode o processamento salarial holandês tornar o reembolso de quilometragem mais consistente?
Os pedidos de reembolso de quilometragem tornam-se substancialmente mais simples quando integrados numa rotina estruturada de processamento salarial. Uma política de deslocações redigida com clareza esclarece como os colaboradores devem submeter as despesas e como a empresa as valida. Verificações sistemáticas ajudam o payroll a distinguir os reembolsos isentos dos rendimentos sujeitos a impostos e a aplicar o enquadramento fiscal correto. No caso da kilometervergoeding 2026, utilize a taxa e as orientações atualizadas do período correspondente, evitando replicar parâmetros do ano anterior sem verificação prévia.
O que deve o empregador verificar antes de fechar o processamento salarial?
Valide cada pedido confrontando-o com a política de deslocações aprovada e com os detalhes da viagem antes de finalizar o processamento salarial. Confirme a clareza da categoria da deslocação, a contagem de quilómetros e o cálculo aritmético, retificando pedidos incompletos ou incoerentes antes do fecho.
Em seguida, confirme o tratamento fiscal para 2026 com base nas diretrizes oficiais mais recentes do Belastingdienst. Guarde a fonte e a data da consulta junto aos procedimentos de payroll, demonstrando os fundamentos da taxa aplicada. Mantenha critérios uniformes de análise para todos os colaboradores e períodos, arquivando o pedido, a aprovação e a folha de pagamento em conformidade com as regras holandesas de conservação de registos.
Quando pode o apoio ao processamento salarial ajudar empresas internacionais?
Contratar profissionais nos Países Baixos exige muito mais do que calcular reembolsos de despesas. As empresas necessitam de assegurar o processamento salarial, a emissão de recibos de vencimento, o cumprimento das obrigações declarativas e a conformidade laboral. Para uma organização estrangeira que não domina as práticas neerlandesas, alinhar a política de deslocações com registos salariais rigorosos e consistentes pode ser complexo.
A ICSPayroll disponibiliza serviços de processamento salarial nos Países Baixos, incluindo recibos de vencimento e declarações fiscais, vocacionados para empregadores internacionais. O nosso serviço de Employer of Record (EOR) permite que a sua empresa contrate trabalhadores nos Países Baixos sem necessidade de constituir uma entidade jurídica local. Estes serviços asseguram a gestão salarial e contratual global; os pedidos de quilometragem devem, ainda assim, ser avaliados face à política da empresa e às regras fiscais vigentes.
Uma política transparente, uma validação padronizada de pedidos e taxas atualizadas constituem a base ideal para processar despesas de transporte. Os empregadores internacionais podem integrar a gestão da quilometragem numa solução completa de RH nos Países Baixos através do apoio de payroll e Employer of Record da ICSPayroll.
Estruture um processo consistente de quilometragem no seu payroll holandês
A gestão correta da kilometervergoeding 2026 assenta na distinção clara entre duas decisões: o valor que o empregador concorda em reembolsar e a forma como esse montante é tributado. Classifique as deslocações pendulares e as viagens profissionais de modo consistente, aplique uma taxa validada e certifique-se de que cada pedido contém a devida fundamentação.
Uma política interna documentada e um fluxo de aprovação bem definido garantem a aplicação homogénea dos mesmos critérios a todos os trabalhadores e períodos de fecho. Facilitam igualmente a justificação, pelo payroll, do enquadramento atribuído a cada reembolso. Para empresas internacionais, a correta gestão dos quilómetros é um elemento essencial para assegurar o cumprimento das normas laborais e fiscais holandesas.
A ICSPayroll oferece serviços integrados de processamento salarial nos Países Baixos - abrangendo recibos de vencimento e declarações fiscais - bem como soluções de Employer of Record para empresas que recrutam no país. Conheça os nossos serviços de payroll e Employer of Record nos Países Baixos para analisar as necessidades da sua estrutura.
Registos precisos e um processo de cálculo rigoroso permitem gerir os reembolsos de transporte com total segurança e manter a sua administração salarial em perfeita conformidade nos Países Baixos.
Perguntas Frequentes
Qual é o valor do subsídio de quilometragem isento de impostos nos Países Baixos em 2026?
O subsídio máximo de quilometragem isento de impostos em 2026 é de 0,25 € por quilómetro para deslocações elegíveis. As orientações do Belastingdienst sobre reembolsos e provisões constituem a fonte oficial para consulta das condições aplicáveis. O valor vigora desde 1 de janeiro de 2026, abrangendo as deslocações efetuadas a partir dessa data. Trata-se de um teto máximo de isenção fiscal e não de um montante que as empresas estejam legalmente obrigadas a pagar. Os empregadores devem validar o tratamento fiscal antes de processar os pagamentos.
O empregador é obrigado a pagar subsídio de quilometragem nos Países Baixos?
Não. O limite máximo isento de impostos não obriga, por si só, a empresa a liquidar qualquer subsídio de deslocação. Essa obrigação de pagamento pode, contudo, constar de um acordo coletivo de trabalho (CAO) ou do contrato individual de trabalho. As normas fiscais determinam a tributação do montante, enquanto os contratos e as políticas da empresa definem o que foi acordado pagar. Consulte a documentação aplicável antes de determinar os valores devidos.
O empregador pode pagar o trajeto casa-trabalho livre de impostos em 2026?
Sim, as deslocações elegíveis entre a residência do trabalhador e o seu local de trabalho regular podem ser reembolsadas com isenção fiscal até ao limite de 0,25 € por quilómetro em 2026. A entidade empregadora deve diferenciar o trajeto casa-trabalho de outras deslocações e aplicar as condições fiscais vigentes. Uma política escrita clarifica o método de cálculo e registo dos pedidos. O limite de isenção não valida automaticamente qualquer trajeto ou desvio pessoal, pelo que deve verificar o itinerário antes de autorizar o reembolso.
Como se calcula o reembolso de quilometragem?
Multiplica-se o total de quilómetros autorizados pela política da empresa pela taxa aplicável e validada. Por exemplo, 30 quilómetros elegíveis à taxa de 0,25 € por quilómetro totalizam um reembolso de 7,50 €. Confirme a taxa correspondente ao período em causa e valide quais os quilómetros elegíveis antes de apurar o valor final. Caso o empregador pague um valor superior ao teto isento, o excedente deve receber um tratamento específico no processamento salarial, não sendo automaticamente considerado isento.
Que informações devem os trabalhadores incluir num pedido de quilometragem?
Os colaboradores devem indicar a data da deslocação, a finalidade, a morada de origem, o destino ou trajeto e a distância percorrida. Devem igualmente discriminar se a deslocação foi pendular (casa-trabalho), uma viagem profissional ou outra deslocação autorizada pela chefia. Estes dados permitem à empresa analisar o pedido, aplicar a política interna com rigor e justificar o lançamento no recibo de vencimento. A empresa deve especificar quais os campos obrigatórios no seu procedimento de despesas, sendo que as sugestões apresentadas não constituem, por si sós, uma exigência legal individualizada.
O subsídio de quilometragem é idêntico para viagens pendulares e viagens profissionais?
O limite de isenção fiscal de 0,25 € por quilómetro aplica-se em 2026 tanto a viagens pendulares como a viagens profissionais elegíveis. No entanto, estas categorias não são permutáveis para efeitos de validação de despesas. A viagem pendular compreende o trajeto residência-trabalho habitual; a viagem profissional responde a uma necessidade laboral específica, como a visita a um cliente. Os empregadores devem categorizar cada trajeto, aferir a sua elegibilidade e arquivar comprovativos que fundamentem o pedido e o seu tratamento salarial.
O empregador pode reembolsar um valor superior ao teto isento de 2026?
Sim, a empresa pode optar por pagar um montante superior a 0,25 € por quilómetro. O valor que exceder o limite de isenção é, em regra, tributado como rendimento do trabalho, com retenção de imposto sobre o rendimento e contribuições no recibo de vencimento. Em alternativa, o empregador pode imputar esse excedente à margem livre do regime de custos relacionados com o trabalho (WKR - werkkostenregeling). Se a margem livre for ultrapassada, é aplicada à entidade patronal uma taxa de imposto compensatório (eindheffing) de 80%. Valide o enquadramento fiscal e documente devidamente a opção adotada no processamento salarial.

Artigo de
Joost Hubregtse
Joost Hubregtse é Diretor da ICS Staffing & Payroll B.V., a subsidiária integral da Intercompany Solutions responsável pela ICS Payroll. É responsável pelos serviços de Employer of Record e processamento salarial nos Países Baixos: contratos de trabalho, retenções fiscais e contribuições para a segurança social, subsídio de férias, pensões, baixas médicas e conformidade com CAO, com integração possível em 48 horas.
Fontes oficiais
Perguntas frequentes
Um pedido de reembolso de quilometragem engloba três elementos: a distância percorrida, a taxa de reembolso e o montante solicitado. Por exemplo, 40 quilómetros elegíveis multiplicados pela taxa do empregador de 0,25 € por quilómetro resultam num pedido de 10 €. A elegibilidade da viagem e da distância depende da política interna relevante e do regime fiscal aplicável. Nem todas as viagens se qualificam automaticamente nas mesmas condições. O reembolso de quilometragem insere-se na categoria mais ampla de reembolso de despesas profissionais. A visão geral em língua holandesa sobre Onkostenvergoeding (reembolso de despesas) oferece o contexto geral para essa categoria.
O teto máximo isento de impostos não obriga, por si só, o empregador a reembolsar viagens ou a pagar a taxa máxima. Uma obrigação de pagamento pode estar estipulada num acordo coletivo de trabalho (CAO) ou no contrato de trabalho individual. Os colaboradores devem consultar os termos aplicáveis e a política de viagens da empresa. Os empregadores devem consultar esses documentos ao definir ou alterar os planos de reembolso, mantendo o pagamento acordado separado do seu tratamento fiscal. Para o ano fiscal e salarial de 2026, o subsídio máximo de quilometragem isento de impostos é de 0,25 € por quilómetro. As orientações do Belastingdienst sobre reembolsos e provisões constituem a referência para verificar o enquadramento fiscal. O valor de 0,25 € é um limite de isenção para viagens elegíveis, não uma taxa que todos os empregadores sejam legalmente obrigados a pagar. Os empregadores podem fixar uma taxa inferior ou optar por outra política. Os montantes que ultrapassem o limite isento de impostos requerem um tratamento específico no processamento salarial. Esta taxa aplica-se a viagens profissionais elegíveis e a deslocações pendulares (casa-trabalho) com utilização de um meio de transporte privado do trabalhador. Os empregadores devem avaliar se cada viagem cumpre as condições exigidas e manter os respetivos comprovativos. A taxa, por si só, não determina que todos os quilómetros declarados sejam elegíveis para reembolso isento de impostos.
Indique o valor mencionando o ano, o âmbito e a sua natureza legal: 0,25 € por quilómetro é o subsídio máximo isento de impostos para deslocações pendulares e viagens profissionais elegíveis em 2026. Não se trata de um pagamento obrigatório do empregador nem de um direito universal. A taxa diz respeito ao regime fiscal; as cláusulas do contrato de trabalho e a política da empresa determinam o que o empregador concordou em reembolsar. Esta distinção é fundamental ao atualizar as parametrizações de payroll. Uma alteração na taxa pode alterar a parcela isenta de impostos de um pagamento sem modificar automaticamente o compromisso de reembolso assumido pelo empregador. Analise a política escrita e os termos contratuais em conjunto com as diretrizes fiscais.
As taxas podem mudar, e o valor do ano anterior pode já não estar correto. O aumento de 2026 de 0,23 € para 0,25 € por quilómetro produz efeitos a partir de 1 de janeiro de 2026, abrangendo deslocações efetuadas desde o início do ano. Para uma verificação de fontes datada de outubro de 2026, compare a data de vigência das orientações oficiais com os períodos de processamento salarial em análise, em particular se os pedidos tiverem sido inicialmente processados com base numa taxa anterior. Conserve a fonte, a data da consulta e a taxa aplicada juntamente com os registos de processamento salarial relevantes. Se a documentação oficial não for conclusiva sobre uma determinada viagem ou modalidade de pagamento, sinalize-a para validação em vez de assumir o enquadramento mais favorável. Isto cria uma pista de auditoria sólida e permite correções consistentes. Para empregadores internacionais com colaboradores nos Países Baixos, a verificação sistemática de fontes e a manutenção de registos são essenciais para um processamento rigoroso. A administração do processamento salarial holandês permite incorporar a validação destes reembolsos no fluxo geral de payroll. Tanto as deslocações pendulares como as viagens profissionais podem ser elegíveis para reembolso de quilometragem isento de impostos no processamento salarial holandês, mas representam tipologias de viagem distintas e devem ser registadas separadamente. As diretrizes do Belastingdienst sobre reembolsos e provisões definem o enquadramento fiscal: em 2026, a taxa máxima isenta é de 0,25 € por quilómetro para deslocações elegíveis. Isto não significa que qualquer viagem seja elegível ou que a empresa tenha de pagar o valor máximo. Avalie a viagem e a política aplicável antes de processar qualquer pedido. Não aplique uma mesma decisão de reembolso indiferenciadamente a todas as categorias de viagem. Um empregador pode estabelecer uma taxa única na sua política, mas cada pedido carece de uma classificação coerente. Separe os desvios de natureza pessoal da quilometragem profissional; um desvio pessoal não se torna elegível apenas por estar integrado na viagem principal.
Comece pelo padrão habitual de deslocação casa-trabalho do trabalhador e pelas normas internas escritas da empresa. Identifique o local habitual de trabalho e os dias em que houve deslocação efetiva, aplicando depois a política uniformemente em pedidos comparáveis. Antes de considerar qualquer montante isento de impostos, consulte as diretrizes vigentes do Belastingdienst para o ano e condições em causa. Um subsídio fixo e um reembolso baseado em trajetos reais podem requerer comprovativos documentais diferentes.
Uma viagem profissional é uma deslocação com um propósito profissional específico e não apenas a viagem para o local de trabalho habitual. Por exemplo, um trabalhador pode deslocar-se do escritório a uma reunião com um cliente e regressar de seguida. Registe a data, o objetivo, o ponto de partida, o destino e a distância de cada percurso. Estes elementos ajudam o departamento de processamento salarial a distinguir a deslocação profissional do trajeto casa-trabalho e sustentam o pedido em caso de auditoria. A correta aplicação da taxa da kilometervergoeding 2026 depende quer da classificação da deslocação quer dos comprovativos apresentados. Uma categorização uniforme confere transparência às decisões de reembolso para os trabalhadores e simplifica o processamento salarial. Um fluxo de trabalho padronizado ajuda os empregadores a analisar cada deslocação, a calcular o reembolso devido e a registar o respetivo enquadramento no processamento salarial. Utilize os mesmos passos de verificação para pedidos semelhantes, consultando a política de viagens e as orientações em vigor do Belastingdienst sobre a tributação de reembolsos antes de determinar se um montante beneficia de isenção fiscal.
Solicite aos trabalhadores elementos suficientes para que a empresa possa analisar e validar a deslocação. Um registo funcional deve incluir: Estes campos são elementos práticos de controlo e não imposições legais individualizadas. Uma informação clara e homogénea ajuda a evitar pedidos em duplicado, a distinguir viagens em trabalho do trajeto casa-trabalho e a resolver omissões antes do fecho do processamento salarial.
Siga esta sequência operacional desde a submissão do pedido até ao pagamento no recibo de vencimento: Este procedimento assegura a rastreabilidade entre a viagem declarada e o recibo de vencimento. Proporciona igualmente aos responsáveis pelo payroll uma base segura para processar retificações e gerir pedidos recorrentes. Para obter apoio na integração de despesas de quilometragem num processamento salarial holandês em total conformidade, veja como a administração de payroll holandesa se integra no processo. Os pedidos de reembolso de quilometragem tornam-se substancialmente mais simples quando integrados numa rotina estruturada de processamento salarial. Uma política de deslocações redigida com clareza esclarece como os colaboradores devem submeter as despesas e como a empresa as valida. Verificações sistemáticas ajudam o payroll a distinguir os reembolsos isentos dos rendimentos sujeitos a impostos e a aplicar o enquadramento fiscal correto. No caso da kilometervergoeding 2026, utilize a taxa e as orientações atualizadas do período correspondente, evitando replicar parâmetros do ano anterior sem verificação prévia.
Valide cada pedido confrontando-o com a política de deslocações aprovada e com os detalhes da viagem antes de finalizar o processamento salarial. Confirme a clareza da categoria da deslocação, a contagem de quilómetros e o cálculo aritmético, retificando pedidos incompletos ou incoerentes antes do fecho. Em seguida, confirme o tratamento fiscal para 2026 com base nas diretrizes oficiais mais recentes do Belastingdienst. Guarde a fonte e a data da consulta junto aos procedimentos de payroll, demonstrando os fundamentos da taxa aplicada. Mantenha critérios uniformes de análise para todos os colaboradores e períodos, arquivando o pedido, a aprovação e a folha de pagamento em conformidade com as regras holandesas de conservação de registos.
Contratar profissionais nos Países Baixos exige muito mais do que calcular reembolsos de despesas. As empresas necessitam de assegurar o processamento salarial, a emissão de recibos de vencimento, o cumprimento das obrigações declarativas e a conformidade laboral. Para uma organização estrangeira que não domina as práticas neerlandesas, alinhar a política de deslocações com registos salariais rigorosos e consistentes pode ser complexo. A ICSPayroll disponibiliza serviços de processamento salarial nos Países Baixos, incluindo recibos de vencimento e declarações fiscais, vocacionados para empregadores internacionais. O nosso serviço de Employer of Record (EOR) permite que a sua empresa contrate trabalhadores nos Países Baixos sem necessidade de constituir uma entidade jurídica local. Estes serviços asseguram a gestão salarial e contratual global; os pedidos de quilometragem devem, ainda assim, ser avaliados face à política da empresa e às regras fiscais vigentes. Uma política transparente, uma validação padronizada de pedidos e taxas atualizadas constituem a base ideal para processar despesas de transporte. Os empregadores internacionais podem integrar a gestão da quilometragem numa solução completa de RH nos Países Baixos através do apoio de payroll e Employer of Record da ICSPayroll. A gestão correta da kilometervergoeding 2026 assenta na distinção clara entre duas decisões: o valor que o empregador concorda em reembolsar e a forma como esse montante é tributado. Classifique as deslocações pendulares e as viagens profissionais de modo consistente, aplique uma taxa validada e certifique-se de que cada pedido contém a devida fundamentação. Uma política interna documentada e um fluxo de aprovação bem definido garantem a aplicação homogénea dos mesmos critérios a todos os trabalhadores e períodos de fecho. Facilitam igualmente a justificação, pelo payroll, do enquadramento atribuído a cada reembolso. Para empresas internacionais, a correta gestão dos quilómetros é um elemento essencial para assegurar o cumprimento das normas laborais e fiscais holandesas. A ICSPayroll oferece serviços integrados de processamento salarial nos Países Baixos — abrangendo recibos de vencimento e declarações fiscais — bem como soluções de Employer of Record para empresas que recrutam no país. Conheça os nossos serviços de payroll e Employer of Record nos Países Baixos para analisar as necessidades da sua estrutura. Registos precisos e um processo de cálculo rigoroso permitem gerir os reembolsos de transporte com total segurança e manter a sua administração salarial em perfeita conformidade nos Países Baixos.
O subsídio máximo de quilometragem isento de impostos em 2026 é de 0,25 € por quilómetro para deslocações elegíveis. As orientações do Belastingdienst sobre reembolsos e provisões constituem a fonte oficial para consulta das condições aplicáveis. O valor vigora desde 1 de janeiro de 2026, abrangendo as deslocações efetuadas a partir dessa data. Trata-se de um teto máximo de isenção fiscal e não de um montante que as empresas estejam legalmente obrigadas a pagar. Os empregadores devem validar o tratamento fiscal antes de processar os pagamentos.
Não. O limite máximo isento de impostos não obriga, por si só, a empresa a liquidar qualquer subsídio de deslocação. Essa obrigação de pagamento pode, contudo, constar de um acordo coletivo de trabalho (CAO) ou do contrato individual de trabalho. As normas fiscais determinam a tributação do montante, enquanto os contratos e as políticas da empresa definem o que foi acordado pagar. Consulte a documentação aplicável antes de determinar os valores devidos.
Sim, as deslocações elegíveis entre a residência do trabalhador e o seu local de trabalho regular podem ser reembolsadas com isenção fiscal até ao limite de 0,25 € por quilómetro em 2026. A entidade empregadora deve diferenciar o trajeto casa-trabalho de outras deslocações e aplicar as condições fiscais vigentes. Uma política escrita clarifica o método de cálculo e registo dos pedidos. O limite de isenção não valida automaticamente qualquer trajeto ou desvio pessoal, pelo que deve verificar o itinerário antes de autorizar o reembolso.
Multiplica-se o total de quilómetros autorizados pela política da empresa pela taxa aplicável e validada. Por exemplo, 30 quilómetros elegíveis à taxa de 0,25 € por quilómetro totalizam um reembolso de 7,50 €. Confirme a taxa correspondente ao período em causa e valide quais os quilómetros elegíveis antes de apurar o valor final. Caso o empregador pague um valor superior ao teto isento, o excedente deve receber um tratamento específico no processamento salarial, não sendo automaticamente considerado isento.
Os colaboradores devem indicar a data da deslocação, a finalidade, a morada de origem, o destino ou trajeto e a distância percorrida. Devem igualmente discriminar se a deslocação foi pendular (casa-trabalho), uma viagem profissional ou outra deslocação autorizada pela chefia. Estes dados permitem à empresa analisar o pedido, aplicar a política interna com rigor e justificar o lançamento no recibo de vencimento. A empresa deve especificar quais os campos obrigatórios no seu procedimento de despesas, sendo que as sugestões apresentadas não constituem, por si sós, uma exigência legal individualizada.
O limite de isenção fiscal de 0,25 € por quilómetro aplica-se em 2026 tanto a viagens pendulares como a viagens profissionais elegíveis. No entanto, estas categorias não são permutáveis para efeitos de validação de despesas. A viagem pendular compreende o trajeto residência-trabalho habitual; a viagem profissional responde a uma necessidade laboral específica, como a visita a um cliente. Os empregadores devem categorizar cada trajeto, aferir a sua elegibilidade e arquivar comprovativos que fundamentem o pedido e o seu tratamento salarial.
Sim, a empresa pode optar por pagar um montante superior a 0,25 € por quilómetro. O valor que exceder o limite de isenção é, em regra, tributado como rendimento do trabalho, com retenção de imposto sobre o rendimento e contribuições no recibo de vencimento. Em alternativa, o empregador pode imputar esse excedente à margem livre do regime de custos relacionados com o trabalho (WKR - werkkostenregeling). Se a margem livre for ultrapassada, é aplicada à entidade patronal uma taxa de imposto compensatório (eindheffing) de 80%. Valide o enquadramento fiscal e documente devidamente a opção adotada no processamento salarial.


