Indemnité kilométrique aux Pays-Bas en 2026 : Guide employeur et salarié
Par Joost Hubregtse, Directeur, ICS Staffing & Payroll
Tous les articles de blog sont relus et vérifiés par notre juriste en droit du travail Zishan Hussain et notre directeur. Charte éditoriale
La principale erreur en gestion de paie concernant les indemnités kilométriques consiste à assimiler un plafond d'exonération fiscale à une obligation légale de versement pour l'employeur. Concernant la kilometervergoeding 2026, l'indemnité maximale exonérée d'impôt s'élève à 0,25 € par kilomètre pour les trajets domicile-travail et les déplacements professionnels éligibles, avec prise d'effet au 1er janvier 2026, conformément aux directives de la Belastingdienst sur les remboursements et mises à disposition. Ce plafond détermine le traitement fiscal et social, mais n'impose en aucun cas à l'employeur de verser une telle indemnité.
Les employeurs et les salariés doivent distinguer les trajets réguliers vers le lieu de travail des déplacements professionnels, vérifier les dispositions contractuelles applicables et conserver des justificatifs probants pour chaque demande. Un processus rigoureux garantit la clarté du remboursement convenu et de son traitement en paie.
Ce guide détaille le fonctionnement de l'indemnité kilométrique exonérée pour 2026, la gestion des forfaits et des remboursements au réel, les obligations documentaires et le traitement en gestion de paie.
Par Joost Hubregtse, Directeur de la paie.
Relu par Joost Hubregtse, Directeur de la paie, le 3 octobre 2026.
Points clés à retenir
- Distinguez la politique de remboursement de l'employeur du traitement fiscal des versements relevant de la kilometervergoeding 2026.
- Qualifiez de manière cohérente les trajets domicile-travail, les déplacements professionnels et les autres trajets autorisés avant de traiter les déclarations de frais.
- Appliquez une procédure de déclaration claire consignant les dates, les motifs, les points de départ et d'arrivée, ainsi que les distances parcourues.
- Faites la distinction entre les forfaits kilométriques et les remboursements aux frais réels, et conservez les justificatifs appuyant la méthode choisie.
- Appuyez-vous sur des barèmes vérifiés et des contrôles réguliers pour fiabiliser votre gestion de paie néerlandaise.
Que recouvre l'indemnité kilométrique aux Pays-Bas en 2026 ?
Une indemnité kilométrique correspond au remboursement par l'employeur des frais de transport admissibles, généralement calculé en multipliant la distance parcourue par un barème convenu au kilomètre. La politique interne de l'employeur définit ce qu'il prend en charge ; les règles fiscales néerlandaises déterminent la manière dont le versement est imposé. Il s'agit de deux notions distinctes. La documentation de la Belastingdienst relative aux remboursements et mises à disposition explicite ce régime fiscal tant pour les employeurs que pour les salariés aux Pays-Bas.
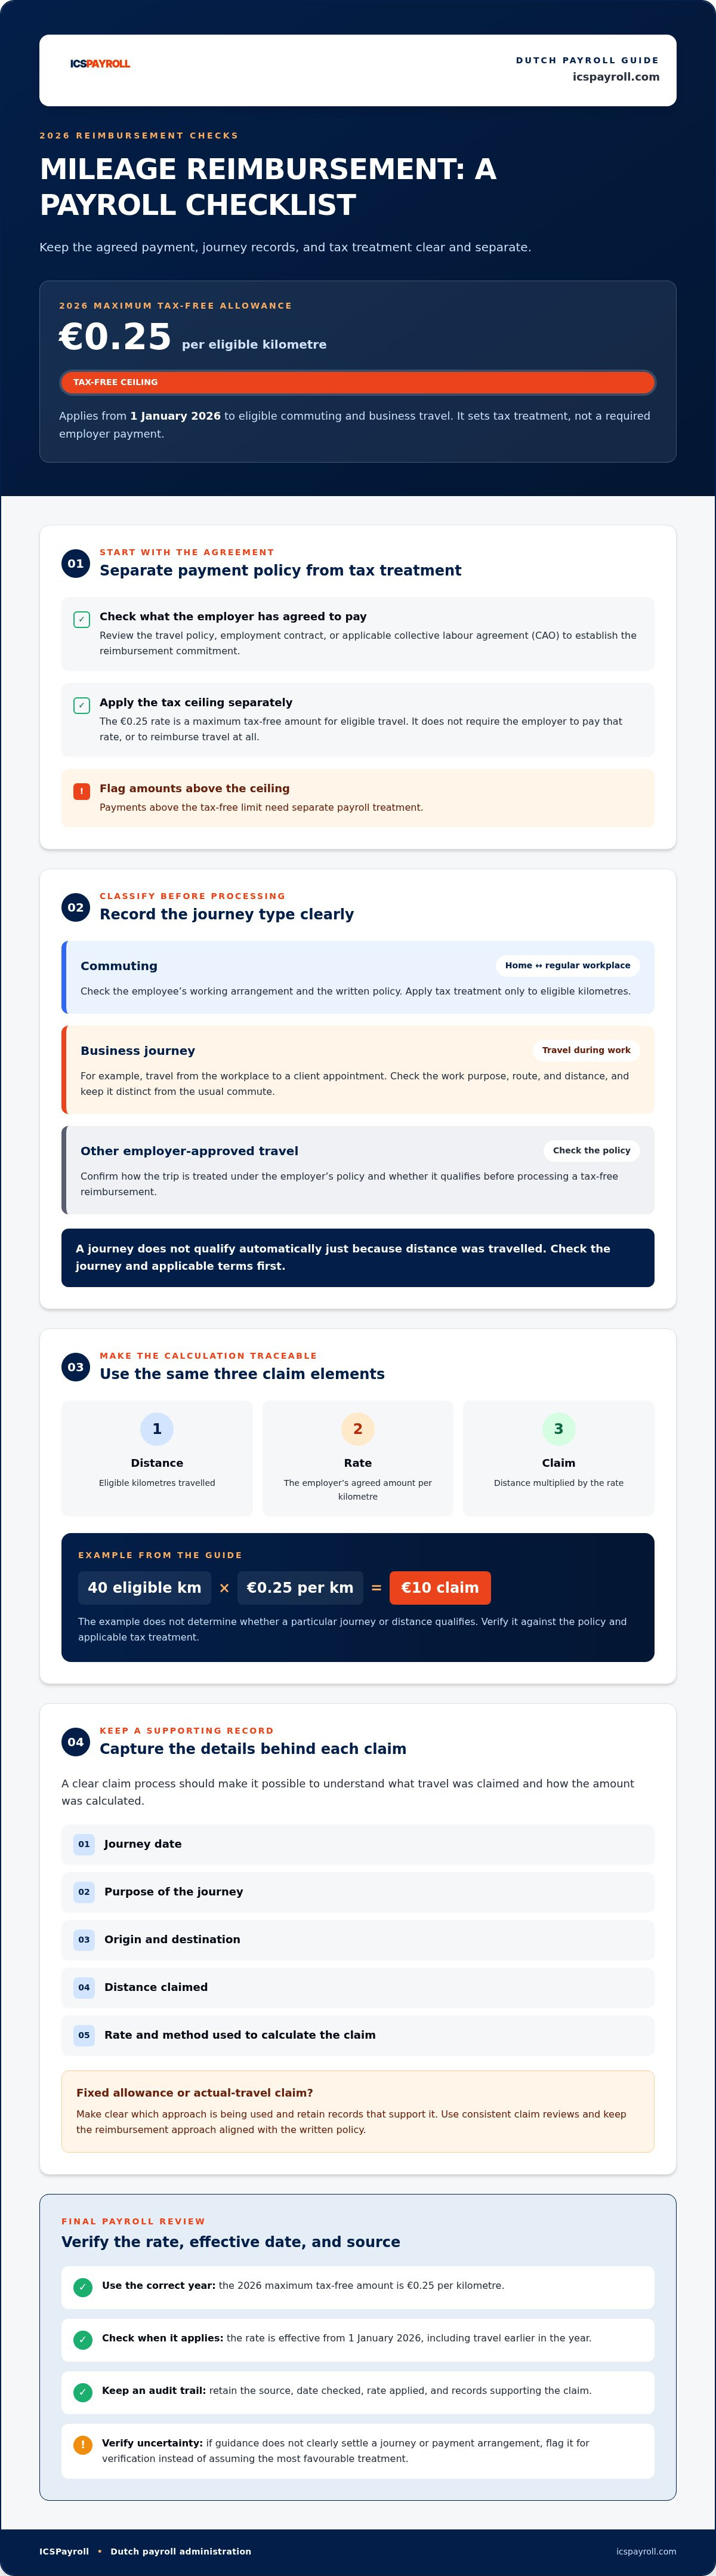
Pour 2026, l'indemnité kilométrique maximale exonérée d'impôt et de cotisations sociales s'établit à 0,25 € par kilomètre pour les trajets domicile-travail et les déplacements professionnels éligibles. Ce montant constitue un plafond d'exonération et non une obligation légale de versement. Les employeurs doivent déterminer si un trajet remplit les conditions requises et examiner le contrat de travail ou la convention collective applicable (CAO [collectieve arbeidsovereenkomst]) afin de confirmer les montants convenus.
Que comprend exactement le terme « remboursement des frais kilométriques » ?
Une déclaration de frais kilométriques repose sur trois éléments : la distance parcourue, le taux de remboursement et le montant total réclamé. Par exemple, 40 kilomètres éligibles multipliés par un barème d'entreprise de 0,25 € par kilomètre aboutissent à une indemnité de 10 €. L'éligibilité du trajet et de la distance dépend de la politique interne et des critères d'exonération fiscale. Tous les déplacements ne sont pas automatiquement éligibles selon les mêmes modalités.
Le remboursement kilométrique s'inscrit dans le cadre plus large des remboursements de frais professionnels. L'article de référence en néerlandais sur l'onkostenvergoeding (remboursement de frais) offre un aperçu global de cette catégorie.
L'employeur est-il tenu de verser une indemnité kilométrique ?
Le plafond légal d'exonération fiscale n'impose pas, en lui-même, à l'employeur de prendre en charge les frais de déplacement ni d'appliquer le barème maximal. Une obligation de paiement peut toutefois résulter d'une convention collective (CAO) ou d'une clause du contrat de travail individuel. Les salariés doivent consulter les dispositions contractuelles en vigueur ainsi que la politique de déplacement de l'entreprise. Les employeurs doivent se référer à ces documents lorsqu'ils fixent ou révisent leurs règles de remboursement, en veillant à bien dissocier le montant convenu de son régime fiscal.
Quels montants et règles d'indemnité kilométrique néerlandaise les employeurs doivent-ils vérifier pour 2026 ?
Pour l'exercice de paie 2026, l'indemnité kilométrique maximale exonérée est fixée à 0,25 € par kilomètre. Les instructions de la Belastingdienst relatives aux remboursements et mises à disposition constituent la référence officielle pour le traitement fiscal et social. Ce montant de 0,25 € représente une limite d'exonération pour les trajets éligibles, et non un barème obligatoire imposé par la loi. Les employeurs peuvent appliquer un barème inférieur ou adopter une politique différente. Les sommes excédant cette limite doivent faire l'objet d'un traitement distinct sur le bulletin de paie.
Ce tarif s'applique aux déplacements professionnels justifiés ainsi qu'aux trajets domicile-travail effectués avec le véhicule personnel du salarié. Il appartient à l'employeur de contrôler que chaque déplacement respecte les conditions requises et de conserver les pièces justificatives. L'existence de ce barème ne signifie pas que tout kilomètre déclaré bénéficie automatiquement de l'exonération fiscale.
Comment présenter le montant kilométrique exonéré pour 2026 ?
Il convient de préciser le chiffre en mentionnant l'année, le champ d'application et la valeur juridique : 0,25 € par kilomètre est le plafond maximal non imposable pour les trajets domicile-travail et professionnels éligibles en 2026. Il ne s'agit ni d'un versement obligatoire pour l'employeur ni d'un droit automatique pour le salarié. Ce taux régit le traitement fiscal ; les dispositions contractuelles et la politique interne déterminent le montant que l'employeur s'est engagé à rembourser.
Cette distinction est fondamentale lors du paramétrage des logiciels de paie. Une révision du barème d'exonération modifie la part non imposable d'une indemnité sans modifier automatiquement les obligations contractuelles de remboursement de l'employeur. Il est indispensable d'examiner la charte interne et les contrats de travail en parallèle des textes fiscaux.
Pourquoi les employeurs doivent-ils vérifier la source officielle et la date d'effet ?
Les barèmes évoluent régulièrement, et le montant de l'année précédente peut devenir obsolète. Le passage de 0,23 € à 0,25 € par kilomètre prend effet au 1er janvier 2026 et s'applique également aux trajets réalisés au début de l'année civile. Lors d'un contrôle documentaire effectué par exemple en octobre 2026, vérifiez la date de prise d'effet des textes officiels par rapport aux périodes de paie concernées, en particulier si des déclarations ont d'abord été traitées selon l'ancien barème.
Conservez la source légale, la date de vérification et le taux appliqué au sein des dossiers de paie. Si les instructions officielles ne tranchent pas clairement la situation d'un trajet ou d'une modalité de versement, isolez le cas pour validation au lieu de présumer l'option fiscale la plus avantageuse. Vous établirez ainsi une piste d'audit claire facilitant d'éventuelles régularisations.
Pour les entreprises internationales gérant des salariés aux Pays-Bas, la vérification rigoureuse des sources et l'archivage méthodique garantissent la conformité des déclarations. La gestion de paie néerlandaise permet d'intégrer le contrôle des remboursements au processus global de paie.
Quel est l'impact des trajets domicile-travail et des déplacements professionnels sur le remboursement ?
Les trajets domicile-travail et les déplacements professionnels peuvent tous deux donner lieu à une indemnisation kilométrique exonérée en paie néerlandaise, mais ils constituent des catégories distinctes qui doivent être enregistrées séparément. Les directives de la Belastingdienst fixent le cadre légal : en 2026, le taux maximal exonéré est de 0,25 € par kilomètre pour les trajets domicile-travail et professionnels admissibles. Cela ne signifie pas que tout trajet donne droit à exonération ni que l'employeur doive verser le montant plafond. Examinez la nature du trajet et les règles applicables avant de valider une note de frais.
| Catégorie de trajet | Description pratique | Points à vérifier par l'employeur |
|---|---|---|
| Trajet domicile-travail | Déplacement entre la résidence principale du salarié et son lieu de travail habituel. | Vérifier que le trajet correspond à l'organisation de travail du salarié et à la politique interne. Appliquer le barème fiscal 2026 aux kilomètres éligibles et conserver les justificatifs de déplacement. |
| Déplacement professionnel | Trajet effectué dans le cadre de l'activité, par exemple pour se rendre du bureau à un rendez-vous client. | Vérifier le motif professionnel, l'itinéraire et la distance. Comptabiliser le déplacement séparément des trajets réguliers et appliquer le traitement fiscal approprié. |
| Autre trajet autorisé par l'employeur | Autre déplacement réalisé pour les besoins de l'entreprise avec accord préalable de l'employeur. | Établir la finalité professionnelle et vérifier le respect des critères selon le mode de remboursement retenu. L'accord de l'employeur ne détermine pas à lui seul l'exonération fiscale. |
N'appliquez pas une décision de remboursement de façon indifférenciée à toutes les catégories de déplacements. Un employeur peut définir un barème unique dans sa politique interne, mais chaque demande nécessite une qualification précise. Isolez les détours d'ordre privé des distances professionnelles : un détour personnel ne devient pas éligible au simple motif qu'il se greffe sur un trajet professionnel.
Comment évaluer les kilomètres domicile-travail ?
Analysez d'abord les habitudes de transport domicile-travail du salarié et la réglementation interne de l'entreprise. Identifiez le lieu de travail régulier et la fréquence des déplacements hebdomadaires, puis appliquez la politique de façon équitable pour les situations comparables. Avant d'exonérer une indemnité, vérifiez les instructions en vigueur de la Belastingdienst pour l'année concernée. Par ailleurs, une indemnité forfaitaire et un remboursement au réel n'exigent pas les mêmes justificatifs.
En quoi les déplacements professionnels se distinguent-ils ?
Un déplacement professionnel répond à une mission ponctuelle et ne se résume pas au trajet vers le lieu de travail régulier. C'est le cas lorsqu'un salarié quitte ses bureaux pour se rendre chez un client avant de revenir. Consignez la date, le motif précis, le lieu de départ, la destination et la distance pour chaque étape. Ces éléments permettent au gestionnaire de paie de différencier les missions professionnelles des trajets réguliers et d'étayer le dossier en cas de contrôle.
L'application rigoureuse du taux de la kilometervergoeding 2026 dépend autant de la nature du trajet que des éléments probants fournis. Une qualification méthodique garantit la transparence des décisions pour les salariés et fluidifie le traitement en gestion de paie.
Comment calculer, justifier et traiter les notes de frais kilométriques ?
Une procédure standardisée permet d'évaluer chaque déplacement, de calculer l'indemnité due et d'en sécuriser le traitement social et fiscal. Appliquez les mêmes étapes de contrôle pour toutes les demandes similaires, tout en consultant la politique interne et les consignes actualisées de la Belastingdienst avant de confirmer l'exonération fiscale d'un montant.
Quelles mentions une note de frais kilométriques doit-elle comporter ?
Demandez aux salariés des informations suffisamment précises pour permettre une vérification complète du déplacement. Une note de frais exploitable doit comporter :
- La date du déplacement
- Le motif précis de la mission
- Les adresses de départ et d'arrivée, ou l'itinéraire emprunté
- Le nombre total de kilomètres déclarés
- La catégorie de déplacement (trajet domicile-travail ou mission professionnelle)
Ces éléments constituent de bonnes pratiques d'enregistrement et non une liste d'obligations légales strictes prises isolément. Des informations claires évitent les doublons, distinguent les missions professionnelles des trajets habituels et permettent de corriger les omissions avant le calcul de la paie.
Comment intégrer le remboursement kilométrique dans la paie ?
Suivez cette séquence d'étapes pour acheminer une demande jusqu'au bulletin de salaire :
- Soumission par le salarié : Le salarié transmet le relevé de ses déplacements et les distances parcourues selon le canal défini.
- Vérification par l'employeur : Contrôlez que le trajet est décrit avec précision, correspond à la catégorie déclarée et respecte les plafonds internes. Faites corriger les demandes incomplètes ou ambiguës avant validation.
- Calcul de l'indemnité : Utilisez la formule : kilomètres validés × barème applicable vérifié = montant de l'indemnité. Par exemple, 18 kilomètres validés à 0,25 € par kilomètre donnent une indemnité de 4,50 €. Confirmez le barème applicable et le statut fiscal pour la période concernée.
- Comptabilisation en paie : Isolez l'indemnité kilométrique du salaire brut de base afin de rendre son objet et son régime fiscal immédiatement identifiables. Si une partie excède le plafond légal exonéré, soumettez cet excédent aux cotisations sociales et à l'impôt sur les salaires appropriés, au lieu d'appliquer le même statut à l'ensemble du versement.
- Archivage des justificatifs : Regroupez la note de frais, l'approbation managériale, le détail du calcul et la mention sur le livre de paie au sein des archives d'entreprise. Respectez les délais de conservation légaux en vigueur aux Pays-Bas.
Cette méthodologie garantit une traçabilité parfaite entre le trajet déclaré et la ligne de paie correspondante. Elle fournit également aux gestionnaires de paie une base incontestable pour traiter d'éventuelles régularisations ou gérer les indemnités récurrentes.
Pour intégrer vos déclarations kilométriques dans une gestion de paie conforme aux Pays-Bas, découvrez nos solutions de paie néerlandaise adaptées.
Comment optimiser la gestion de paie néerlandaise pour sécuriser les remboursements kilométriques ?
Le traitement des frais kilométriques gagne en fluidité dès lors qu'il s'inscrit dans un calendrier de paie bien défini. Une politique de déplacement écrite indique précisément aux salariés comment soumettre leurs demandes et aux managers comment les valider. Des contrôles réguliers permettent d'isoler les remboursements nets des éléments de rémunération brute et d'appliquer le traitement fiscal adapté. Concernant la kilometervergoeding 2026, appliquez les barèmes en vigueur sans reconduire automatiquement les paramètres des années antérieures.
Quels contrôles effectuer avant la clôture de la paie ?
Examinez chaque note de frais au regard de la charte de déplacement et des éléments justificatifs avant de figer la paie. Vérifiez que la nature du déplacement, les distances et les calculs sont exacts, et traitez les dossiers incomplets avant d'émettre les fiches de paie.
Vérifiez ensuite la conformité fiscale au regard des règles 2026 de la Belastingdienst. Conservez la trace de vos sources documentaires avec la date de consultation dans vos procédures de paie pour justifier le barème retenu. Harmonisez les méthodes de contrôle pour l'ensemble des collaborateurs et conservez les notes de frais, approbations et journaux de paie conformément aux obligations néerlandaises d'archivage.
Quand faire appel à un prestataire de paie pour les employeurs internationaux ?
Gérer du personnel aux Pays-Bas implique bien plus que le calcul de frais kilométriques. Les employeurs doivent coordonner la paie mensuelle, l'édition des bulletins, les déclarations aux organismes et la conformité au droit du travail. Pour une entreprise étrangère non rompue aux spécificités néerlandaises, aligner la politique interne de frais avec les exigences de la paie locale peut s'avérer complexe.
ICSPayroll assure la gestion intégrale de la paie aux Pays-Bas, incluant la génération des bulletins de salaire et les télédéclarations pour le compte d'employeurs internationaux. Grâce à sa solution de portage salarial international (Employer of Record), une entreprise peut recruter aux Pays-Bas sans y établir d'entité juridique locale. Ces services sécurisent l'administration de vos salariés ; la validité des demandes kilométriques reste toutefois appréciée au regard de votre politique interne et de la législation fiscale.
Une politique claire, des contrôles reproductibles et des taux vérifiés garantissent une gestion fiable des frais professionnels. Les employeurs internationaux peuvent intégrer la gestion des indemnités kilométriques au sein d'une prise en charge globale grâce à l'accompagnement d'ICSPayroll en paie et portage salarial (Employer of Record) aux Pays-Bas.
Intégrer une procédure kilométrique fiable dans votre paie néerlandaise
Une administration rigoureuse de la kilometervergoeding 2026 repose sur la distinction entre deux choix : l'engagement contractuel de remboursement pris par l'employeur et le traitement fiscal réservé à ce versement. Qualifiez méthodiquement les trajets domicile-travail et les missions professionnelles, appliquez un barème officiel vérifié et veillez à obtenir des justificatifs précis pour chaque déplacement.
Une charte écrite assortie d'une procédure de contrôle récurrente assure l'équité de traitement entre salariés d'un mois sur l'autre. Elle permet également d'expliciter le fondement de chaque remboursement sur le bulletin de paie. Pour un employeur international, la gestion des indemnités kilométriques constitue l'un des piliers d'une administration RH néerlandaise sans faille.
ICSPayroll prend en charge l'externalisation complète de la paie néerlandaise, de l'édition des fiches de paie aux déclarations fiscales et sociales, ainsi que le portage salarial (Employer of Record) pour vos recrutements aux Pays-Bas. Découvrez nos services de paie néerlandaise et de portage salarial (Employer of Record) pour répondre à l'ensemble de vos enjeux RH locaux.
Des justificatifs détaillés et une gestion de paie structurée permettent d'indemniser les déplacements professionnels en toute sérénité et de maintenir une conformité exemplaire aux Pays-Bas.
Foire aux questions (FAQ)
Quel est le montant de l'indemnité kilométrique exonérée aux Pays-Bas en 2026 ?
Le plafond maximal d'indemnité kilométrique exonérée en 2026 est de 0,25 € par kilomètre pour les trajets éligibles. Les instructions de la Belastingdienst sur les remboursements et mises à disposition constituent la référence officielle pour vérifier ces conditions. Ce barème prend effet au 1er janvier 2026, y compris pour les déplacements effectués au début de l'année civile. Il s'agit d'un plafond d'exonération fiscale et non d'un tarif obligatoire pour l'employeur. Il convient de vérifier le statut fiscal avant de traiter les paiements.
L'employeur est-il dans l'obligation de verser une indemnité kilométrique aux Pays-Bas ?
Non. Le plafond légal d'exonération n'oblige pas en soi l'employeur à verser une indemnité kilométrique. Une telle obligation ne peut résulter que d'une convention collective (CAO) ou du contrat de travail individuel. Les règles fiscales déterminent le régime d'imposition du montant versé, tandis que le contrat de travail et la politique interne précisent l'engagement financier de l'employeur. Vérifiez systématiquement vos accords contractuels avant tout versement.
L'employeur peut-il rembourser les trajets domicile-travail en franchise d'impôt en 2026 ?
Oui, les trajets admissibles entre le domicile du salarié et son lieu habituel de travail peuvent être remboursés en franchise d'impôt jusqu'à 0,25 € par kilomètre en 2026. L'employeur doit séparer les trajets domicile-travail des autres missions et respecter les critères fiscaux en vigueur. Une politique interne écrite permet de formaliser le mode de calcul et de suivi. Ce plafond d'exonération n'autorise pas la prise en charge de détours d'ordre privé : examinez toujours le détail du trajet avant de donner votre accord.
Comment calcule-t-on le remboursement des frais kilométriques ?
Multipliez le nombre de kilomètres validés selon la politique d'entreprise par le barème kilométrique applicable. Par exemple, 30 kilomètres éligibles indemnisés à 0,25 € par kilomètre correspondent à un remboursement de 7,50 €. Contrôlez le barème en vigueur pour la période de paie et confirmez l'éligibilité des distances avant de finaliser le calcul. Si l'employeur verse un montant supérieur au plafond légal, la fraction excédentaire doit être soumise aux règles fiscales et sociales de droit commun.
Quels renseignements les salariés doivent-ils fournir dans leur demande de frais kilométriques ?
Les salariés doivent indiquer la date du trajet, son motif, les points de départ et d'arrivée (ou l'itinéraire exact) ainsi que la distance totale parcourue. Ils doivent également préciser s'il s'agit d'un trajet domicile-travail, d'une mission professionnelle ou d'un autre déplacement validé. Ces informations permettent à l'employeur d'instruire la demande, d'appliquer la politique interne de façon équitable et d'étayer l'écriture en paie. Les employeurs ont intérêt à expliciter les champs requis dans leur procédure interne, ces mentions pratiques ne constituant pas en elles-mêmes des obligations d'archivage isolées.
Le barème kilométrique est-il identique pour les trajets domicile-travail et les déplacements professionnels ?
Le barème d'exonération maximal de 0,25 € par kilomètre s'applique de manière identique aux trajets domicile-travail et aux déplacements professionnels en 2026. Pour autant, ces trajets ne doivent pas être confondus lors du contrôle des justificatifs. Le trajet domicile-travail relie la résidence au lieu habituel d'activité, tandis que le déplacement professionnel répond à une mission ponctuelle, comme un rendez-vous chez un client. Les employeurs doivent qualifier chaque typologie, vérifier son admissibilité et archiver les pièces attestant du traitement appliqué en paie.
Un employeur peut-il rembourser un montant supérieur au barème kilométrique exonéré en 2026 ?
Oui, un employeur est libre de verser une indemnité supérieure à 0,25 € par kilomètre. La part excédant ce plafond d'exonération est en principe assimilée à du salaire imposable et soumise à la retenue à la source au titre de l'impôt sur les salaires et des cotisations sociales. L'employeur peut également imputer cet excédent sur le budget de la contribution forfaitaire dans le cadre du régime des frais professionnels (WKR [werkkostenregeling]). En cas de dépassement de la franchise disponible (vrije ruimte), une taxe finale libératoire de 80 % s'applique à l'employeur. Validez toujours ce traitement et documentez vos arbitrages en paie.

Article rédigé par
Joost Hubregtse
Joost Hubregtse est Directeur d'ICS Staffing & Payroll B.V., filiale à 100 % d'Intercompany Solutions à l'origine d'ICS Payroll. Il supervise les activités de portage salarial (Employer of Record) et les services de paie néerlandaise : contrats de travail, déclarations fiscales et de cotisations sociales, pécule de vacances, retraites, arrêts maladie et conformité aux conventions collectives (CAO), avec une intégration possible sous 48 heures.
Sources officielles
Questions fréquentes
Une déclaration de frais kilométriques repose sur trois éléments : la distance parcourue, le taux de remboursement et le montant total réclamé. Par exemple, 40 kilomètres éligibles multipliés par un barème d'entreprise de 0,25 € par kilomètre aboutissent à une indemnité de 10 €. L'éligibilité du trajet et de la distance dépend de la politique interne et des critères d'exonération fiscale. Tous les déplacements ne sont pas automatiquement éligibles selon les mêmes modalités. Le remboursement kilométrique s'inscrit dans le cadre plus large des remboursements de frais professionnels. L'article de référence en néerlandais sur l'onkostenvergoeding (remboursement de frais) offre un aperçu global de cette catégorie.
Le plafond légal d'exonération fiscale n'impose pas, en lui-même, à l'employeur de prendre en charge les frais de déplacement ni d'appliquer le barème maximal. Une obligation de paiement peut toutefois résulter d'une convention collective (CAO) ou d'une clause du contrat de travail individuel. Les salariés doivent consulter les dispositions contractuelles en vigueur ainsi que la politique de déplacement de l'entreprise. Les employeurs doivent se référer à ces documents lorsqu'ils fixent ou révisent leurs règles de remboursement, en veillant à bien dissocier le montant convenu de son régime fiscal. Pour l'exercice de paie 2026, l'indemnité kilométrique maximale exonérée est fixée à 0,25 € par kilomètre. Les instructions de la Belastingdienst relatives aux remboursements et mises à disposition constituent la référence officielle pour le traitement fiscal et social. Ce montant de 0,25 € représente une limite d'exonération pour les trajets éligibles, et non un barème obligatoire imposé par la loi. Les employeurs peuvent appliquer un barème inférieur ou adopter une politique différente. Les sommes excédant cette limite doivent faire l'objet d'un traitement distinct sur le bulletin de paie. Ce tarif s'applique aux déplacements professionnels justifiés ainsi qu'aux trajets domicile-travail effectués avec le véhicule personnel du salarié. Il appartient à l'employeur de contrôler que chaque déplacement respecte les conditions requises et de conserver les pièces justificatives. L'existence de ce barème ne signifie pas que tout kilomètre déclaré bénéficie automatiquement de l'exonération fiscale.
Il convient de préciser le chiffre en mentionnant l'année, le champ d'application et la valeur juridique : 0,25 € par kilomètre est le plafond maximal non imposable pour les trajets domicile-travail et professionnels éligibles en 2026. Il ne s'agit ni d'un versement obligatoire pour l'employeur ni d'un droit automatique pour le salarié. Ce taux régit le traitement fiscal ; les dispositions contractuelles et la politique interne déterminent le montant que l'employeur s'est engagé à rembourser. Cette distinction est fondamentale lors du paramétrage des logiciels de paie. Une révision du barème d'exonération modifie la part non imposable d'une indemnité sans modifier automatiquement les obligations contractuelles de remboursement de l'employeur. Il est indispensable d'examiner la charte interne et les contrats de travail en parallèle des textes fiscaux.
Les barèmes évoluent régulièrement, et le montant de l'année précédente peut devenir obsolète. Le passage de 0,23 € à 0,25 € par kilomètre prend effet au 1er janvier 2026 et s'applique également aux trajets réalisés au début de l'année civile. Lors d'un contrôle documentaire effectué par exemple en octobre 2026, vérifiez la date de prise d'effet des textes officiels par rapport aux périodes de paie concernées, en particulier si des déclarations ont d'abord été traitées selon l'ancien barème. Conservez la source légale, la date de vérification et le taux appliqué au sein des dossiers de paie. Si les instructions officielles ne tranchent pas clairement la situation d'un trajet ou d'une modalité de versement, isolez le cas pour validation au lieu de présumer l'option fiscale la plus avantageuse. Vous établirez ainsi une piste d'audit claire facilitant d'éventuelles régularisations. Pour les entreprises internationales gérant des salariés aux Pays-Bas, la vérification rigoureuse des sources et l'archivage méthodique garantissent la conformité des déclarations. La gestion de paie néerlandaise permet d'intégrer le contrôle des remboursements au processus global de paie. Les trajets domicile-travail et les déplacements professionnels peuvent tous deux donner lieu à une indemnisation kilométrique exonérée en paie néerlandaise, mais ils constituent des catégories distinctes qui doivent être enregistrées séparément. Les directives de la Belastingdienst fixent le cadre légal : en 2026, le taux maximal exonéré est de 0,25 € par kilomètre pour les trajets domicile-travail et professionnels admissibles. Cela ne signifie pas que tout trajet donne droit à exonération ni que l'employeur doive verser le montant plafond. Examinez la nature du trajet et les règles applicables avant de valider une note de frais. N'appliquez pas une décision de remboursement de façon indifférenciée à toutes les catégories de déplacements. Un employeur peut définir un barème unique dans sa politique interne, mais chaque demande nécessite une qualification précise. Isolez les détours d'ordre privé des distances professionnelles : un détour personnel ne devient pas éligible au simple motif qu'il se greffe sur un trajet professionnel.
Analysez d'abord les habitudes de transport domicile-travail du salarié et la réglementation interne de l'entreprise. Identifiez le lieu de travail régulier et la fréquence des déplacements hebdomadaires, puis appliquez la politique de façon équitable pour les situations comparables. Avant d'exonérer une indemnité, vérifiez les instructions en vigueur de la Belastingdienst pour l'année concernée. Par ailleurs, une indemnité forfaitaire et un remboursement au réel n'exigent pas les mêmes justificatifs.
Un déplacement professionnel répond à une mission ponctuelle et ne se résume pas au trajet vers le lieu de travail régulier. C'est le cas lorsqu'un salarié quitte ses bureaux pour se rendre chez un client avant de revenir. Consignez la date, le motif précis, le lieu de départ, la destination et la distance pour chaque étape. Ces éléments permettent au gestionnaire de paie de différencier les missions professionnelles des trajets réguliers et d'étayer le dossier en cas de contrôle. L'application rigoureuse du taux de la kilometervergoeding 2026 dépend autant de la nature du trajet que des éléments probants fournis. Une qualification méthodique garantit la transparence des décisions pour les salariés et fluidifie le traitement en gestion de paie. Une procédure standardisée permet d'évaluer chaque déplacement, de calculer l'indemnité due et d'en sécuriser le traitement social et fiscal. Appliquez les mêmes étapes de contrôle pour toutes les demandes similaires, tout en consultant la politique interne et les consignes actualisées de la Belastingdienst avant de confirmer l'exonération fiscale d'un montant.
Demandez aux salariés des informations suffisamment précises pour permettre une vérification complète du déplacement. Une note de frais exploitable doit comporter : Ces éléments constituent de bonnes pratiques d'enregistrement et non une liste d'obligations légales strictes prises isolément. Des informations claires évitent les doublons, distinguent les missions professionnelles des trajets habituels et permettent de corriger les omissions avant le calcul de la paie.
Suivez cette séquence d'étapes pour acheminer une demande jusqu'au bulletin de salaire : Cette méthodologie garantit une traçabilité parfaite entre le trajet déclaré et la ligne de paie correspondante. Elle fournit également aux gestionnaires de paie une base incontestable pour traiter d'éventuelles régularisations ou gérer les indemnités récurrentes. Pour intégrer vos déclarations kilométriques dans une gestion de paie conforme aux Pays-Bas, découvrez nos solutions de paie néerlandaise adaptées. Le traitement des frais kilométriques gagne en fluidité dès lors qu'il s'inscrit dans un calendrier de paie bien défini. Une politique de déplacement écrite indique précisément aux salariés comment soumettre leurs demandes et aux managers comment les valider. Des contrôles réguliers permettent d'isoler les remboursements nets des éléments de rémunération brute et d'appliquer le traitement fiscal adapté. Concernant la kilometervergoeding 2026, appliquez les barèmes en vigueur sans reconduire automatiquement les paramètres des années antérieures.
Examinez chaque note de frais au regard de la charte de déplacement et des éléments justificatifs avant de figer la paie. Vérifiez que la nature du déplacement, les distances et les calculs sont exacts, et traitez les dossiers incomplets avant d'émettre les fiches de paie. Vérifiez ensuite la conformité fiscale au regard des règles 2026 de la Belastingdienst. Conservez la trace de vos sources documentaires avec la date de consultation dans vos procédures de paie pour justifier le barème retenu. Harmonisez les méthodes de contrôle pour l'ensemble des collaborateurs et conservez les notes de frais, approbations et journaux de paie conformément aux obligations néerlandaises d'archivage.
Gérer du personnel aux Pays-Bas implique bien plus que le calcul de frais kilométriques. Les employeurs doivent coordonner la paie mensuelle, l'édition des bulletins, les déclarations aux organismes et la conformité au droit du travail. Pour une entreprise étrangère non rompue aux spécificités néerlandaises, aligner la politique interne de frais avec les exigences de la paie locale peut s'avérer complexe. ICSPayroll assure la gestion intégrale de la paie aux Pays-Bas, incluant la génération des bulletins de salaire et les télédéclarations pour le compte d'employeurs internationaux. Grâce à sa solution de portage salarial international (Employer of Record), une entreprise peut recruter aux Pays-Bas sans y établir d'entité juridique locale. Ces services sécurisent l'administration de vos salariés ; la validité des demandes kilométriques reste toutefois appréciée au regard de votre politique interne et de la législation fiscale. Une politique claire, des contrôles reproductibles et des taux vérifiés garantissent une gestion fiable des frais professionnels. Les employeurs internationaux peuvent intégrer la gestion des indemnités kilométriques au sein d'une prise en charge globale grâce à l'accompagnement d'ICSPayroll en paie et portage salarial (Employer of Record) aux Pays-Bas. Une administration rigoureuse de la kilometervergoeding 2026 repose sur la distinction entre deux choix : l'engagement contractuel de remboursement pris par l'employeur et le traitement fiscal réservé à ce versement. Qualifiez méthodiquement les trajets domicile-travail et les missions professionnelles, appliquez un barème officiel vérifié et veillez à obtenir des justificatifs précis pour chaque déplacement. Une charte écrite assortie d'une procédure de contrôle récurrente assure l'équité de traitement entre salariés d'un mois sur l'autre. Elle permet également d'expliciter le fondement de chaque remboursement sur le bulletin de paie. Pour un employeur international, la gestion des indemnités kilométriques constitue l'un des piliers d'une administration RH néerlandaise sans faille. ICSPayroll prend en charge l'externalisation complète de la paie néerlandaise, de l'édition des fiches de paie aux déclarations fiscales et sociales, ainsi que le portage salarial (Employer of Record) pour vos recrutements aux Pays-Bas. Découvrez nos services de paie néerlandaise et de portage salarial (Employer of Record) pour répondre à l'ensemble de vos enjeux RH locaux. Des justificatifs détaillés et une gestion de paie structurée permettent d'indemniser les déplacements professionnels en toute sérénité et de maintenir une conformité exemplaire aux Pays-Bas.
Le plafond maximal d'indemnité kilométrique exonérée en 2026 est de 0,25 € par kilomètre pour les trajets éligibles. Les instructions de la Belastingdienst sur les remboursements et mises à disposition constituent la référence officielle pour vérifier ces conditions. Ce barème prend effet au 1er janvier 2026, y compris pour les déplacements effectués au début de l'année civile. Il s'agit d'un plafond d'exonération fiscale et non d'un tarif obligatoire pour l'employeur. Il convient de vérifier le statut fiscal avant de traiter les paiements.
Non. Le plafond légal d'exonération n'oblige pas en soi l'employeur à verser une indemnité kilométrique. Une telle obligation ne peut résulter que d'une convention collective (CAO) ou du contrat de travail individuel. Les règles fiscales déterminent le régime d'imposition du montant versé, tandis que le contrat de travail et la politique interne précisent l'engagement financier de l'employeur. Vérifiez systématiquement vos accords contractuels avant tout versement.
Oui, les trajets admissibles entre le domicile du salarié et son lieu habituel de travail peuvent être remboursés en franchise d'impôt jusqu'à 0,25 € par kilomètre en 2026. L'employeur doit séparer les trajets domicile-travail des autres missions et respecter les critères fiscaux en vigueur. Une politique interne écrite permet de formaliser le mode de calcul et de suivi. Ce plafond d'exonération n'autorise pas la prise en charge de détours d'ordre privé : examinez toujours le détail du trajet avant de donner votre accord.
Multipliez le nombre de kilomètres validés selon la politique d'entreprise par le barème kilométrique applicable. Par exemple, 30 kilomètres éligibles indemnisés à 0,25 € par kilomètre correspondent à un remboursement de 7,50 €. Contrôlez le barème en vigueur pour la période de paie et confirmez l'éligibilité des distances avant de finaliser le calcul. Si l'employeur verse un montant supérieur au plafond légal, la fraction excédentaire doit être soumise aux règles fiscales et sociales de droit commun.
Les salariés doivent indiquer la date du trajet, son motif, les points de départ et d'arrivée (ou l'itinéraire exact) ainsi que la distance totale parcourue. Ils doivent également préciser s'il s'agit d'un trajet domicile-travail, d'une mission professionnelle ou d'un autre déplacement validé. Ces informations permettent à l'employeur d'instruire la demande, d'appliquer la politique interne de façon équitable et d'étayer l'écriture en paie. Les employeurs ont intérêt à expliciter les champs requis dans leur procédure interne, ces mentions pratiques ne constituant pas en elles-mêmes des obligations d'archivage isolées.
Le barème d'exonération maximal de 0,25 € par kilomètre s'applique de manière identique aux trajets domicile-travail et aux déplacements professionnels en 2026. Pour autant, ces trajets ne doivent pas être confondus lors du contrôle des justificatifs. Le trajet domicile-travail relie la résidence au lieu habituel d'activité, tandis que le déplacement professionnel répond à une mission ponctuelle, comme un rendez-vous chez un client. Les employeurs doivent qualifier chaque typologie, vérifier son admissibilité et archiver les pièces attestant du traitement appliqué en paie.
Oui, un employeur est libre de verser une indemnité supérieure à 0,25 € par kilomètre. La part excédant ce plafond d'exonération est en principe assimilée à du salaire imposable et soumise à la retenue à la source au titre de l'impôt sur les salaires et des cotisations sociales. L'employeur peut également imputer cet excédent sur le budget de la contribution forfaitaire dans le cadre du régime des frais professionnels (WKR [werkkostenregeling]). En cas de dépassement de la franchise disponible (vrije ruimte), une taxe finale libératoire de 80 % s'applique à l'employeur. Validez toujours ce traitement et documentez vos arbitrages en paie.


