オランダEOR:2026年版 オランダでのコンプライアンスを遵守した雇用完全ガイド
執筆 Joost Hubregtse, ディレクター、ICS Staffing & Payroll
すべてのブログ記事は、当社の労働法専門弁護士によって確認・ファクトチェックされています。担当はZishan Hussainと、当社ディレクターです。編集方針
執筆:Joost Hubregtse(給与計算ディレクター)
記事確認:Joost Hubregtse(給与計算ディレクター)、2025年5月22日
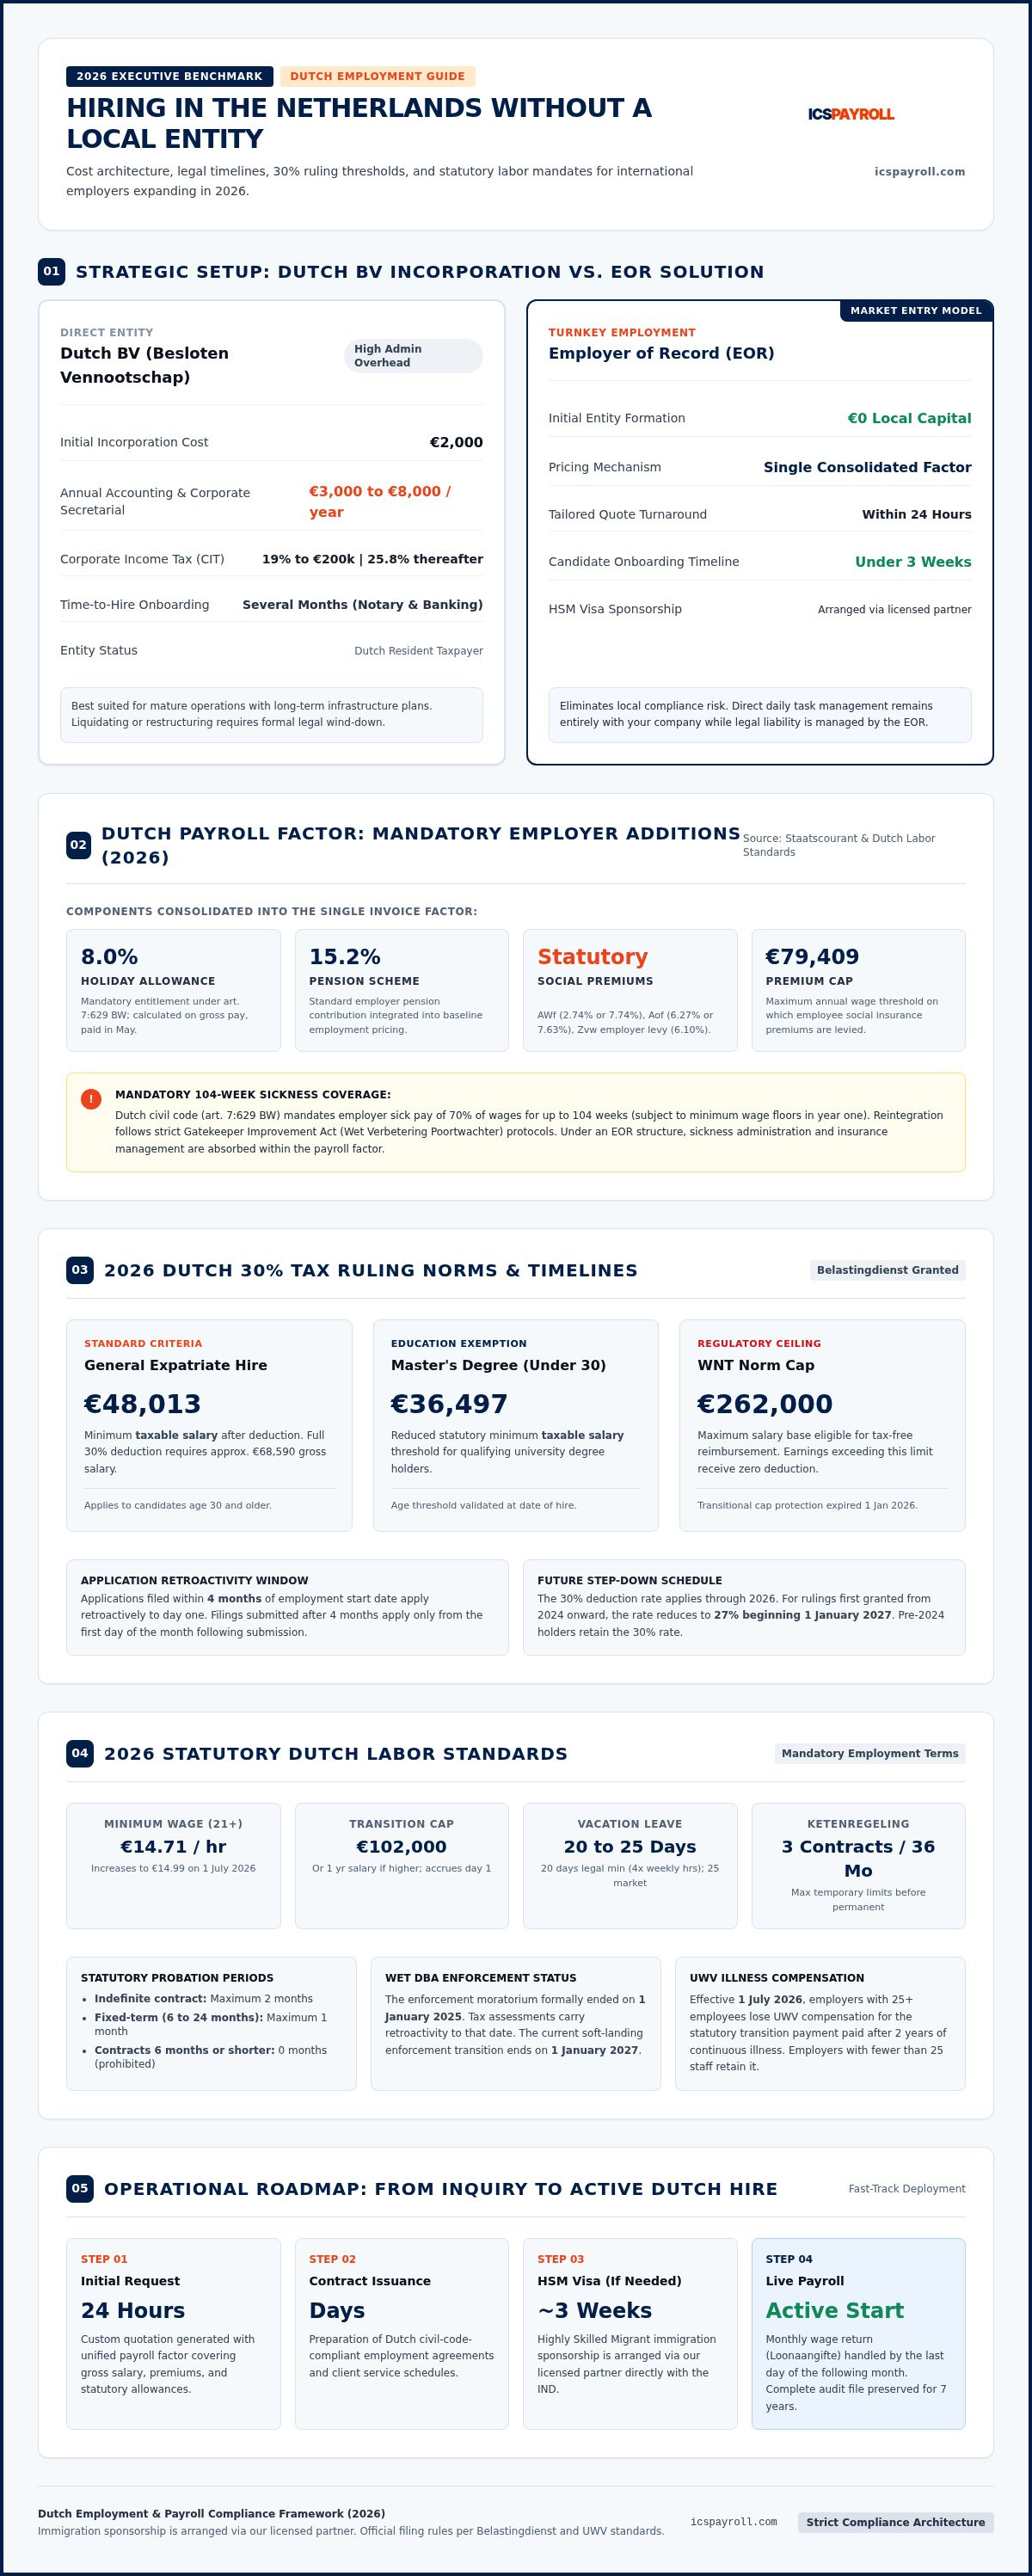
eor holland(オランダEOR:雇用代行)パートナーを活用すれば3週間足らずで最初の従業員のオンボーディングが完了できるにもかかわらず、なぜ数か月もかけて現地法人(BV)を設立するのでしょうか。多くの外資系企業は、オランダ労働法の複雑さ、特に2026年にかけての税制優遇措置や就労ビザ規則の変更が進出への大きな障壁になっていると感じています。オランダには極めて優秀な人材が揃っていると理解していても、見えにくい給与関連コストやHSMビザ(高度熟練移民ビザ)の取得遅延への懸念から、拡大計画が停滞してしまうことが少なくありません。これは、厳格な法規制環境の中で俊敏性を維持しようとする企業によく見られる課題です。
本ガイド(2026年版)では、非公開有限会社(BV)の維持にかかる年間3,000〜8,000ユーロの間接費を負担することなく、現地の法令を完全に遵守して雇用を進める方法を解説します。一般申請者で現在48,013ユーロが求められる最新の30%ルーリング(外国人専門職向け税制優遇措置)の課税対象給与基準を適切に管理し、雇用契約書を最新の法的要件に適合させる手順をご確認いただけます。また、Wet DBA(労働関係評価法)の本格執行、2026年の退職移行手当上限、ライセンスを保有するパートナーを通じたHSMビザのスポンサーシップ手続きについても明確な指針を提示します。これにより、法的リスクの懸念を解消し、スムーズな事業展開を実現できます。
重要ポイント
- eor hollandパートナーを活用することで、現地法人設立に伴う管理上の煩雑さやコストを回避し、わずか数週間でオランダの優秀な人材を採用できます。
- 休暇手当、年金拠出金、義務付けられている疾病保険を一元化した単一のペイロール・ファクター(給与係数)により、完全なコスト透明性を確保できます。
- 課税対象給与基準48,013ユーロや高所得者に対するWNT(公的幹部報酬上限法)基準の上限262,000ユーロなど、2026年の30%ルーリング要件に的確に対応できます。
- ライセンスを保有するパートナーを通じたHSMビザスポンサーシップにより、通常約3週間で許可を取得し、海外からの人材採用を迅速化できます。
- Wet DBAの執行強化や2026年の退職移行手当(transitievergoeding)の最新規制など、変化するオランダ労働法への完全な準拠を維持できます。
EOR Holland:2026年に現地法人を設立せずにオランダで採用する方法
海外事業の拡大は、進出先の行政手続きや法的手続きの負担に直面した際に停滞しがちです。オランダでは、従来の法人設立に代わる法令遵守の手段として、Employer of Record(EOR:雇用代行)の仕組みが広く利用されています。EORはオランダ国内の従業員の法的な雇用主となり、給与計算、源泉徴収、労働法の遵守に対する責任を担います。これにより、企業は現地法人の管理負担を負うことなく、事業の業績向上と成長に集中することが可能になります。実質的に、オランダ市場に特化した「サービスとしてのコンプライアンス(Compliance-as-a-Service)」といえます。
2026年にオランダへの進出を検討している企業にとって、eor holland専門機関の選択は極めて戦略的な判断となります。オランダの雇用環境には、緻密な労働協約(CAO)や厳格な社会保障制度が存在します。EORを介することで、事業開始初日から現地の商習慣や規制に完全に準拠した運用が保証されます。従業員の日常業務や成果の管理権限は貴社が保持したまま、EORがBelastingdienst(オランダ税務当局)をはじめとする規制機関から求められる複雑なバックオフィス業務を一括管理します。
現地法人(BV)の設立が最優先の選択肢とは限らない理由
オランダでBV(非公開有限会社)を設立するには、初期投資と長期的な管理義務が伴います。一般的な初期設立費用は約2,000ユーロですが、真の負担は継続的な維持費用にあります。年次決算、税務申告、法務・会社秘書役業務には、通常年間3,000〜8,000ユーロのコストがかかります。居住法人として、BVは課税対象所得200,000ユーロまでは19%、それを超える部分は25.8%の法人税(CIT)率に対応する必要があります。市場のテストマーケティングや少人数チームの雇用にとどまる段階の企業にとって、このようなインフラ構築は過剰な負担となる場合があります。eor hollandソリューションを活用すれば、会社清算という法的・財務的な負担を負うことなく、柔軟に事業規模を拡大・縮小できます。
実務のタイムライン:見積もりからオンボーディングまで
優秀な人材を確保するにあたり、スピードは決定的な競争優位性となります。従来の法人設立では、公証人や銀行との調整に数か月を要することが珍しくありません。ICSPayrollでは、このプロセスを数週間単位に短縮しています。社内システム体制の整備により、お問い合わせから24時間以内にお客様専用の見積書を作成いたします。導入をご決定いただければ、数日以内にサービス契約書および現地の労働法に準拠した雇用契約書をご用意します。この迅速な対応により、手続き待ちの間に候補者が競合他社へ流出するのを防ぐことができます。最初のお問い合わせから、完全に戦力化されたオランダチームの稼働まで、合理的で計画的な導入プロセスを提供します。
ペイロール・ファクター:オランダでの雇用における明瞭な価格体系
eor hollandサービスの料金体系は、不透明な項目や予期せぬ管理手数料が含まれていることが少なくありません。ICSPayrollでは、「ペイロール・ファクター(給与係数)」モデルを採用することで、この問題を解決しています。この係数を従業員の月額総支給額に乗じることで、諸経費をすべて含んだ単一の総額が算出されます。社会保障費、保険料、人事管理費を個別に請求することによる事務負担を完全に排除する設計となっています。毎月1本の請求書にすべての法的・事務的義務が集約されるため、高い財務予測可能性を維持できます。
このアプローチの最大のメリットは、社内人事部門の業務負荷を軽減できる点です。各種保険料率の変動を追跡したり、複雑な賃金税申告を自社で処理したりする必要はありません。企業の予算計画とオランダの税務実務との間をつなぐ、透明性の高い橋渡し役を務めます。月初の試算額と最終的な支払額が一致する、確実性を重視した料金体系です。
2026年における雇用主の法定拠出義務
オランダの法律では、海外の雇用主が見落としがちな特定の給付が義務付けられています。すべての従業員には、通常5月に支給される8%の休暇手当(vakantiegeld)を受け取る権利があります。さらに、2026年の当社標準パッケージには15.2%の企業年金基金への拠出が含まれています。これらは任意ではなく、オランダの雇用契約規制に基づく必須要件です。また、Staatscourant(政府公報)で公布されるAWf(失業基金拠出金)、Aof(障害者保険基金拠出金)、Zvw(医療保険法拠出金)などの法定雇用主負担金もすべて当社で処理します。これらをペイロール・ファクターに統合することで、貴社チームがオランダの法改正を監視し続ける負担を負うことなく、完全なコンプライアンスを維持できます。
疾病休業リスクと退職移行手当の管理
オランダには手厚い従業員保護のための疾病休業法があり、事前の対策を怠ると大きなリスクとなります。Burgerlijk Wetboek(オランダ民法)第7編629条に基づき、雇用主は病気休業中の従業員に対し、最大104週間にわたって給与の70%以上を支払う義務を負います。当社のeor hollandサービスには、この2年間の疾病リスクに対する保険が含まれており、長期欠勤に伴う財務負担から企業を保護します。また、雇用初日から発生する退職移行手当(transitievergoeding)の管理も行います。2026年の退職移行手当の上限額は102,000ユーロ(年額総給与がそれを上回る場合は年額総給与1年分)です。採用予定人数に応じたリスクの内訳を含む個別のお見積もりが必要な場合は、当社専門チームが24時間以内に詳細な試算を提供いたします。
現地のEOR専門機関とグローバルプラットフォームの比較
eor hollandパートナーを選択する際、世界展開する自動化プラットフォームと、現地に根差した専門機関のどちらを選ぶかという判断が求められます。グローバルプラットフォームは規模の拡大やデジタルインターフェースの使いやすさを重視しており、複数国での単純な給与計算には適しています。しかし、オランダは非常に固有の法環境を有しており、単なるソフトウェアの導入だけでは不十分です。現地の専門家は、オランダの労働協約(CAO)の細かな規定や税制改正のニュアンスを深く理解した、人間味のあるきめ細かなサポートを提供します。この個別対応により、大規模アウトソーシング企業が提供する画一的な定型契約書を使用した際に生じがちな法令違反のリスクを未然に防ぐことができます。
複雑なオランダの法体系において、汎用的な契約書を使用するリスクは極めて高くなります。オランダの労働法は労働者保護の傾向が強く、有期雇用の更新上限を定めたチェーンルール(ketenregeling)や試用期間の制限を誤って解釈すると、意図しない無期雇用契約への転換義務が発生する恐れがあります。現地の専門家は、企業のコンプライアンスを守る存在として、貴社に必要な柔軟性を確保しながら、すべての契約が2026年の最新基準に合致するよう調整します。
現地の法規制に関する専門知識の優位性
現地の専門知識は、外国人向けの30%ルーリング税制の適用において特に不可欠です。グローバルプラットフォームでも基本的な給与計算は行えますが、公式の30%ルーリング指針を正確に運用するために必要な専門の税務知識が不足しているケースが多々あります。2026年における課税対象給与基準は48,013ユーロ(修士号を保有する30歳未満の場合は36,497ユーロ)に設定されています。現地のパートナーは、単なる総支給額ではなく、30%の非課税控除適用後の金額がこれらの基準を満たしているかを厳密に確認し、従業員の税制優遇措置を確実に保護します。
また、現地の専門機関を利用することで、従業員に対して現地の法令に完全準拠した給与明細を専用ポータル経由で発行できます。こうした透明性は、雇用する人材との信頼関係の構築につながります。詳細な要件については、当社のオランダ雇用代行(EOR):2026年雇用ガイドをご参照ください。グローバルプラットフォームが見落としがちなオランダ固有の規則を漏れなく雇用契約に反映させます。
イミグレーションとHSMビザの迅速審査ルート
EU域外から人材を採用する場合、専門的な移民手続きのサポートが必要です。ICSPayrollでは、ライセンスを保有するパートナーを通じて移民スポンサーシップを手配しています。この協力体制により、高度熟練移民(HSM)ビザの迅速な審査ルートを活用できます。画一的なプラットフォームではIND(オランダ移民帰化局)特有の申請手続きに手間取ることがありますが、専門のパートナーを通じることで通常約3週間でビザ発給の決定を得ることが可能です。
シェンゲン協定域外からの採用者のオンボーディングに関して、包括的なサポートを提供します。これには、初回申請の調整や、すべての提出書類が最新基準を満たしていることの確認が含まれます。給与管理と並行して移住に伴う各種手配を進行することで、海外人材のスムーズな就任を実現します。チケット起票による機械的な対応ではなく、専任の現地専門家がコンプライアンスを直接保護することで、事務手続きの遅れによる事業の停滞を防ぎます。
コンプライアンス・チェックリスト:30%ルーリングと2026年労働法
企業がeor hollandパートナーを活用する最大の理由は、確実な法令遵守にあります。税制優遇と労働者の権利の双方に配慮するには、正確なデータに基づいた対応が欠かせません。2026年においても30%ルーリングは採用における強力なインセンティブですが、その適用基準は従来よりも厳格化されています。単に制度の利用を提示するだけでは不十分であり、所定の課税対象給与基準をクリアし、新たな法令上の上限を守る必要があります。従業員が後から追徴課税を受けるリスクを避けるためにも、申請手続きの正確性は不可欠です。
2026年における30%ルーリングの給与要件
30%ルーリングの適用を受けるには、非課税控除後の課税対象給与が通常基準である48,013ユーロを満たしている必要があります。修士号を保持する30歳未満の若手専門職の場合は、緩和基準として36,497ユーロが適用されます。2026年の公式基準額は、belastingdienst.nlで確認できます。重要な点として、2026年以降、非課税措置の適用対象額はWNT(公的幹部報酬上限法)基準である262,000ユーロが上限となります。この上限を超える所得については30%控除の対象外となるため、役員クラスの高額所得者の採用において大きな影響を及ぼします。
また、eor holland戦略においては申請のタイミングも極めて重要です。就労開始日から4か月以内に申請を行えば、勤務初日に遡及して適用されます。この期間を過ぎて申請した場合、申請月の翌月からしか適用されず、それまでの期間の税制優遇措置は恒久的に失われます。さらに、新規適用者に対するボックス2(実質的支配権株式等)およびボックス3(貯蓄・投資)の部分的非居住者納税地位(partial non-resident status)はすでに廃止されています。詳細については、当社のオランダの30%ルーリングに関する解説記事をご覧ください。
雇用主が押さえるべき2026年の労働法改正点
オランダにおける労働法の執行体制は、より本格的な段階に入っています。2025年1月1日をもってWet DBA(労働関係評価法)の執行猶予措置が終了したため、税務当局は偽装自営業(実質的な雇用関係)の有無を積極的に調査しています。VBAR法案(労働関係明確化法案)は現在審議中ですが、時給38ユーロ未満の職務については労働契約関係にあると推定する規定が、2026年12月31日までに施行される見込みです。こうした状況下において、多くの実務職種では個人事業主への業務委託よりもEORモデルを利用する方がはるかに安全な選択肢となります。
また、雇用主は2026年の退職移行手当の上限額(102,000ユーロ)にも留意する必要があります。この手当は試用期間を含む雇用初日から発生し、有期雇用契約が更新されずに満了する場合にも支払いが義務付けられます。さらに民法第7編629条に基づき、病気休業時には最大104週間にわたって給与の70%を支払う義務があります。最新の規制基準に適合した雇用環境を確保したい企業様は、ぜひ当社の給与専門チームによるコンプライアンス診断をご依頼ください。
ICSPayrollを活用した事業拡大:オランダ人材雇用の戦略的パートナー
オランダへの事業進出を成功させるには、展開スピードと緻密な法令遵守のバランスが求められます。当社は、現地法人の管理負担を伴わずに安心してオランダで人材を採用するためのインフラを提供します。当社のeor hollandソリューションは、初期のオンボーディングから毎月の税務申告に至るまで、雇用ライフサイクル全体を支える総合的な架け橋として機能します。貴社が優れた人材の確保に集中できるよう、オランダの法制度に関する実務はすべて当社が引き受けます。
当社のサービスは、海外雇用に関するあらゆる実務を包括するワンストップのソリューションです。ライセンスを保有するパートナーを通じたHSMビザスポンサーシップの手配や、15.2%の法定年金拠出の管理もこれに含まれます。これらの項目を月1本の請求書に集約することで、財務部門に確実なコスト予測性を提供します。Belastingdienstの細かな手続きや2026年の最新労働法への対応に頭を悩ませる必要はありません。法的責任を当社が引き受け、貴社の本来のビジネス目標の達成を支援します。
Joost Hubregtseによる専門的な監督体制
給与計算における信頼性は、確かな専門知識を持つリーダーシップから生まれます。当社の給与計算ディレクターであるJoost Hubregtseが、すべてのアカウントの監督を直接担当しています。長年給与計算の専門家として実績を重ね、かつてHead of Payrollを務めたJoostは、オランダの税務環境を深く把握しています。賃金税の申告内容の正確性や、30%ルーリング申請の細かな技術的要件について責任を持って監督しています。このような高度な専門的審査は、2026年の給与基準やWNT上限を正しく遵守するために不可欠です。
Wet DBAの執行強化や退職移行手当をめぐる法改正など、2026年の規制動向にも迅速に対応します。コンプライアンスを守る専門家として、雇用契約および税務処理が常に最新の基準に合致するよう徹底しています。自動化されたグローバルプラットフォームとは異なり、専門家がお客様のコンプライアンスに対して責任を持って伴走する、高品質なサポート体制を提供しています。
オランダ進出に向けた次のステップ
採用計画から実際のオランダチームの立ち上げまでは、合理的かつ迅速に進められます。まずは採用予定人数や条件について、お電話またはメールでお気軽にご相談ください。24時間以内にお客様の要件に応じた見積書を作成し、適用される正確なペイロール・ファクターをご提示します。お見積もりのご承認後、数日以内にサービス契約書をご用意できるため、速やかに採用活動を開始できます。
採用後も、オンライン従業員ポータルを通じて効率的な運用が可能です。このデジタル画面から給与明細、雇用契約書、年間支払調書(jaaropgaaf)へリアルタイムでアクセスでき、従業員にとっても安心の透明性が確保されます。また、雇用関連の法定記録は法令で定められた7年間にわたり適切に保管されます。BVの設立を待たずにオランダ市場へスムーズに展開したいとお考えの場合は、ぜひ当社の専門相談をご利用ください。現地の専門知識を駆使し、貴社のeor holland戦略を正確にサポートします。
2026年のオランダ市場進出を確実なものに
新しい市場への参入にあたり、必ずしも現地法人設立という重い負担を背負う必要はありません。専門性を備えたeor hollandパートナーと連携することで、2026年の税法および労働法規を完全に遵守しながら、オランダの優秀な人材へ即座にアプローチできます。単一請求書によるペイロール・ファクター方式は、隠れた追加費用を排除し、休暇手当、年金、病気休業リスクを1つの予測可能な金額にまとめます。この手法により、官僚的な手続きによる停滞を避け、スピード感と現地の専門家による監督体制を両立させた事業展開が可能になります。
当社のチームは、オランダにおける貴社のコンプライアンスの守り手として支援する準備が整っています。2026年のオランダ法規への完全準拠を保証するだけでなく、ライセンスを保有するパートナーを通じて通常約3週間で結果が出るHSMビザの手配も行います。予期せぬ追加費用のない明確な1本の請求書で、貴社チームのパフォーマンス向上に専念していただけます。オランダでの雇用を安心してスタート:24時間以内に個別のお見積もりをお届けします。オランダ市場における貴社の戦略的成長を全力で支援いたします。
よくあるご質問(FAQ)
オランダEORの見積もりはどのくらいで受け取れますか?
必要な従業員情報をご提供いただいてから、24時間以内に個別のお見積もりをお届けします。採用のスピード感を維持できるよう、迅速な対応を徹底しています。この見積書にはペイロール・ファクターの内訳が明確に記載されているため、雇用にかかる総コストを即座に把握できます。競争の激しいオランダ市場で迅速に動く必要がある企業に適した合理的なアプローチです。
オランダの従業員向けのサービス契約書はいつ頃準備できますか?
通常、お見積もりをご承認いただいてから数日以内にサービス契約書および雇用契約書のドラフトをご用意できます。スムーズなオンボーディングにはスピードが不可欠です。当社の法務チームが、試用期間や休暇手当に関する必須条項を含め、すべての契約が2026年のオランダ労働基準に完全に準拠していることを確認します。これにより、候補者の決定から実稼働まで余計な遅延なく移行できます。
オランダのHSMビザ(高度熟練移民ビザ)の取得にはどのくらいの期間がかかりますか?
高度熟練移民(HSM)ビザの手続きは、申請から許可の決定まで通常約3週間かかります。ICSPayrollはIND(オランダ移民帰化局)の承認スポンサー資格を直接保有していませんが、ライセンスを保有するパートナーを通じてスポンサーシップを手配し、迅速な審査プロセスを実現しています。この協力体制により、シェンゲン協定域外からの採用者も速やかに業務を開始できます。オランダ移民当局の所定要件を満たすための書類作成や調整実務を確実に進めます。
オランダ現地法人(BV)の設立前でも人材を採用できますか?
オランダ現地法人が未設立の場合や、法人設立の予定がない場合でも、当社のeor hollandサービスを通じて直ちに人材を採用できます。Employer of Record(雇用代行)が法的雇用主となり、現地の法令遵守や納税義務を貴社に代わってすべて引き受けます。この柔軟性は、約2,000ユーロの設立費用や継続的な会社管理負担をかけることなく、オランダ市場のテストマーケティングやチーム立ち上げを行う場合に最適です。
ICSPayrollの毎月の請求書には何が含まれていますか?
毎月の請求書は、事前合意したペイロール・ファクターに基づき、すべての雇用関連コストを1つの明確な金額に集約しています。ここには、基本給総額、法定の8%の休暇手当、15.2%の年金拠出金が含まれます。さらに、疾病リスク保険、社会保険料、人事管理手数料もすべてカバーされています。予期せぬ追加請求や個別請求は一切発生しないため、財務部門におけるコスト管理と会計処理が大幅に簡素化されます。
2026年の30%ルーリングの給与要件はどうなっていますか?
2026年における30%ルーリングの標準的な課税対象給与基準は48,013ユーロです。認定された修士号を保有する30歳未満の従業員には、36,497ユーロの引き下げ基準が適用されます。これらの金額は、30%の非課税控除が適用された後の課税対象給与を指します。また、税制優遇の適用上限額はWNT基準の262,000ユーロとなっており、この金額を超える所得には30%控除が適用されません。
2026年のオランダにおける退職移行手当の上限額はいくらですか?
2026年の法定退職移行手当(transitievergoeding)の上限は102,000ユーロです。従業員の年間総給与がこの金額を上回る場合は、年間総給与の1年分が上限額となります。この手当は試用期間を含む雇用初日から発生します。当社のサービスでは、ペイロール・ファクターの一部としてこれらの引当および支払いを管理し、Burgerlijk Wetboek(オランダ民法)第7編673条の遵守を徹底します。
EORを利用する場合、オランダ人従業員の病気手当はどのように管理されますか?
オランダの法律に基づき、雇用主は従業員の病気休業時に最大104週間にわたって給与の70%以上を支払う義務があります。当社のEORサービスをご利用いただく場合、当社がこの法的責任を引き受け、Wet verbetering poortwachter(ゲートキーパー改善法)に基づく復職支援手続きをすべて管理します。疾病リスク保険がペイロール・ファクターに含まれているため、従業員の長期病気休業に伴う経済的損失から貴社を保護します。病気休暇の管理から法定の復帰指導まで包括的に対応いたします。
著者
Joost Hubregtse
Joost Hubregtseは、ICS Payrollを運営するIntercompany Solutionsの完全子会社、ICS Staffing & Payroll B.V.のディレクターを務めています。雇用代行(EOR)およびオランダ給与計算サービス(雇用契約書の作成、賃金税および社会保険の申告、休暇手当、企業年金、病気休暇管理、労働協約[CAO]の遵守など)の責任者を務め、最短48時間でのオンボーディングを支援しています。
よくあるご質問
必要な従業員情報をご提供いただいてから、24時間以内に個別のお見積もりをお届けします。採用のスピード感を維持できるよう、迅速な対応を徹底しています。この見積書にはペイロール・ファクターの内訳が明確に記載されているため、雇用にかかる総コストを即座に把握できます。競争の激しいオランダ市場で迅速に動く必要がある企業に適した合理的なアプローチです。
通常、お見積もりをご承認いただいてから数日以内にサービス契約書および雇用契約書のドラフトをご用意できます。スムーズなオンボーディングにはスピードが不可欠です。当社の法務チームが、試用期間や休暇手当に関する必須条項を含め、すべての契約が2026年のオランダ労働基準に完全に準拠していることを確認します。これにより、候補者の決定から実稼働まで余計な遅延なく移行できます。
高度熟練移民(HSM)ビザの手続きは、申請から許可の決定まで通常約3週間かかります。ICSPayrollはIND(オランダ移民帰化局)の承認スポンサー資格を直接保有していませんが、ライセンスを保有するパートナーを通じてスポンサーシップを手配し、迅速な審査プロセスを実現しています。この協力体制により、シェンゲン協定域外からの採用者も速やかに業務を開始できます。オランダ移民当局の所定要件を満たすための書類作成や調整実務を確実に進めます。
オランダ現地法人が未設立の場合や、法人設立の予定がない場合でも、当社のeor hollandサービスを通じて直ちに人材を採用できます。Employer of Record(雇用代行)が法的雇用主となり、現地の法令遵守や納税義務を貴社に代わってすべて引き受けます。この柔軟性は、約2,000ユーロの設立費用や継続的な会社管理負担をかけることなく、オランダ市場のテストマーケティングやチーム立ち上げを行う場合に最適です。
毎月の請求書は、事前合意したペイロール・ファクターに基づき、すべての雇用関連コストを1つの明確な金額に集約しています。ここには、基本給総額、法定の8%の休暇手当、15.2%の年金拠出金が含まれます。さらに、疾病リスク保険、社会保険料、人事管理手数料もすべてカバーされています。予期せぬ追加請求や個別請求は一切発生しないため、財務部門におけるコスト管理と会計処理が大幅に簡素化されます。
2026年における30%ルーリングの標準的な課税対象給与基準は48,013ユーロです。認定された修士号を保有する30歳未満の従業員には、36,497ユーロの引き下げ基準が適用されます。これらの金額は、30%の非課税控除が適用された後の課税対象給与を指します。また、税制優遇の適用上限額はWNT基準の262,000ユーロとなっており、この金額を超える所得には30%控除が適用されません。
2026年の法定退職移行手当(transitievergoeding)の上限は102,000ユーロです。従業員の年間総給与がこの金額を上回る場合は、年間総給与の1年分が上限額となります。この手当は試用期間を含む雇用初日から発生します。当社のサービスでは、ペイロール・ファクターの一部としてこれらの引当および支払いを管理し、Burgerlijk Wetboek(オランダ民法)第7編673条の遵守を徹底します。
オランダの法律に基づき、雇用主は従業員の病気休業時に最大104週間にわたって給与の70%以上を支払う義務があります。当社のEORサービスをご利用いただく場合、当社がこの法的責任を引き受け、Wet verbetering poortwachter(ゲートキーパー改善法)に基づく復職支援手続きをすべて管理します。疾病リスク保険がペイロール・ファクターに含まれているため、従業員の長期病気休業に伴う経済的損失から貴社を保護します。病気休暇の管理から法定の復帰指導まで包括的に対応いたします。