
テックスタートアップ向けオランダ給与計算:2026年の法規制環境下でのスケール手法
執筆 Joost Hubregtse, ディレクター、ICS Staffing & Payroll
すべてのブログ記事は、当社の労働法専門弁護士によって確認・ファクトチェックされています。担当はZishan Hussainと、当社ディレクターです。編集方針
執筆:ペイルールディレクター Joost Hubregtse(オランダ労働法および国際雇用コンプライアンス専門家)。2026年8月14日レビュー済み。
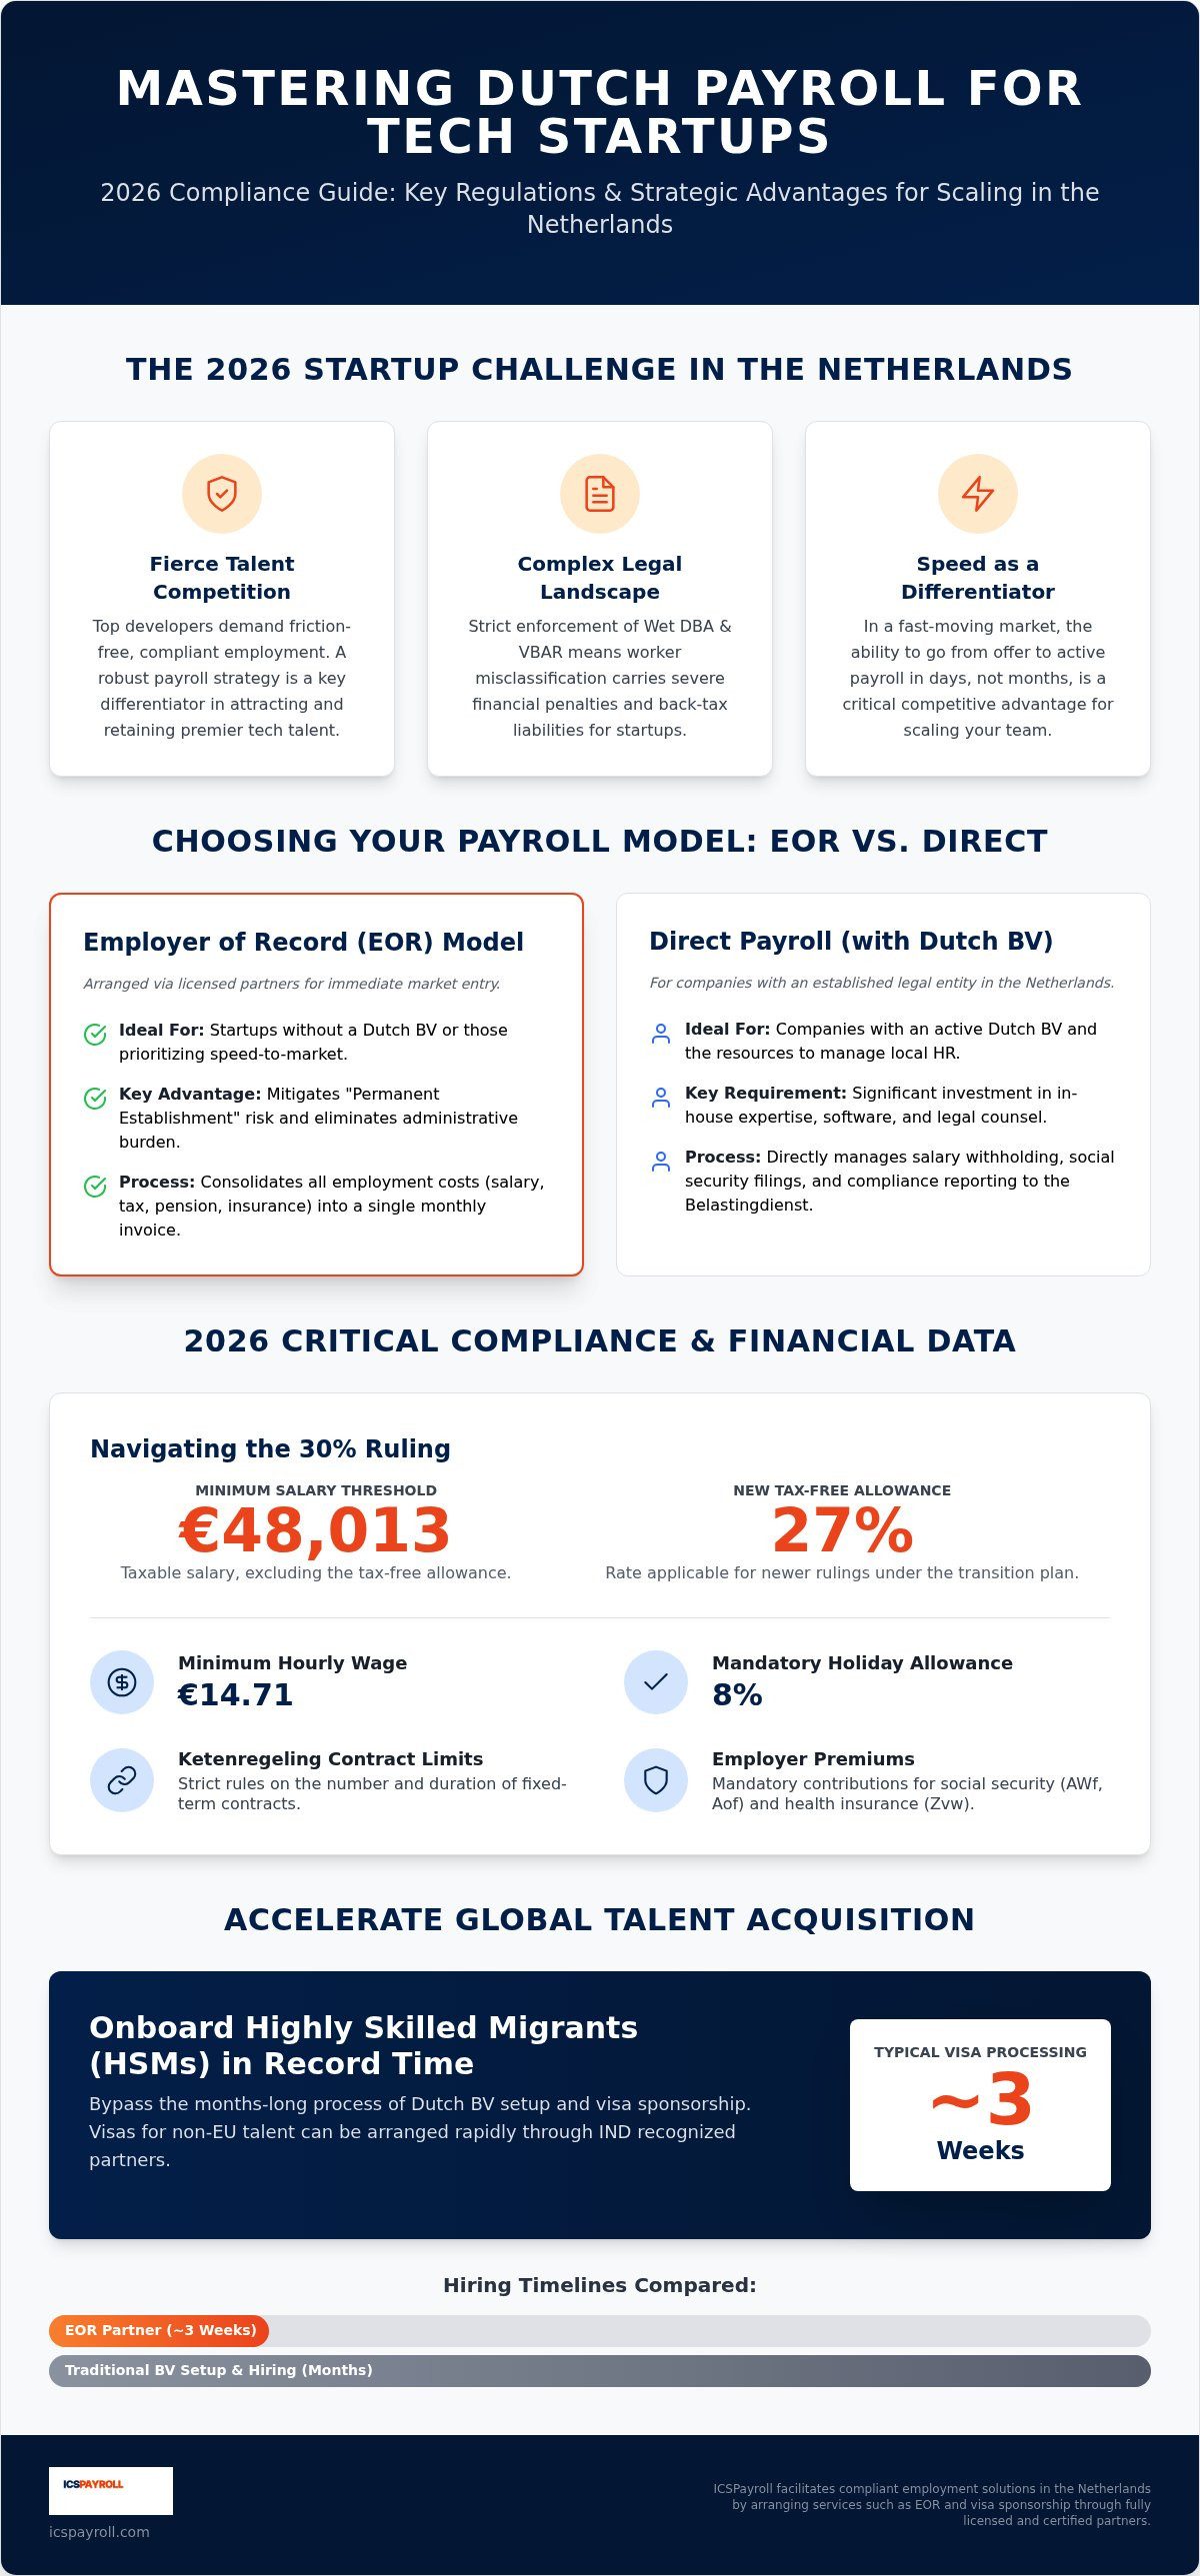
2026年において、テックスタートアップ向けの堅実なオランダ給与計算戦略は、単なるバックオフィス業務ではなく、最も強力な人材獲得ツールとなります。オランダにおけるエンジニアや開発者の獲得競争が極めて激しいことはすでにご存じの通りです。現地の複雑な労働法に伴う事務負担は、スタートアップが迅速に事業拡大(スケール)する上での大きな障壁となりがちです。本ガイドでは、30% ruling(外国人専門職向け税制優遇措置:30%ルーリング)の2026年改革、新たな給与基準額、そしてWet DBA(労働関係規制法)の厳格な運用に対応しながら、給与計算業務を確実に遂行する方法を解説します。現行の税率や年金拠出率への完全な準拠を保ちつつ、迅速にチームを拡大する手法を学んでいただけます。2026年の最低給与基準額48,013ユーロ、今後予定されている27%非課税枠への移行、そして認可パートナーを通じて高度外国人材をわずか数週間でオンボーディングする具体的な手順について詳しく見ていきます。雇用コストを毎月1本の請求書に集約することで、複雑な官僚的手続きに煩わされることなく、事業成長とプロダクトマーケットフィットの達成に集中できます。
重要ポイント
- 2026年の法規制環境が人材獲得に与える影響と、なぜコンプライアンス遵守が成長企業にとって競争上の優位性になるのかを理解できます。
- 現地法人での給与計算管理とEOR(Employer of Record:記録上の雇用主)モデルの違いを把握し、テックスタートアップ向けオランダ給与計算の実務を習得できます。
- 新基準額48,013ユーロや27%非課税手当への移行など、更新された30%ルーリングの要件に対応できます。
- 最低時給14.71ユーロや厳格なKetenregeling(有期雇用の連鎖規制ルール)など、2026年労働法への完全な準拠を確保できます。
- 認可パートナーを通じて最短3週間でHighly Skilled Migrant(高度外国人材:HSM)ビザを手配し、チーム拡大を迅速化できます。
2026年におけるオランダのテックスタートアップ給与計算環境
オランダのテックエコシステムは2026年も拡大を続けていますが、法規制環境はかつてないほど複雑化しています。創業者にとって、テックスタートアップ向けのオランダ給与計算を管理することは、もはや単なる経理上の計算ではなく、戦略的な必須事項です。Wet DBAの完全施行およびVBAR(Verduidelijking Beoordeling Arbeidsrelaties en Rechtsvermoeden:労働関係判断および法的推定明確化法案)の導入により、独立業務委託者(個人事業主)と従業員の区別が厳しく監視されるようになりました。労働者の分類を誤ったスタートアップは、多額の追徴課税や罰則の対象となります。この市場で成功するためには、給与税と国民保険料が一体化しているオランダ税制の概要を深く理解することが不可欠です。高度なスキルを持つ人材は適切に管理された雇用契約の安定性を重視するため、コンプライアンスの確保は今や人材定着の柱となっています。
人材獲得競争とリモートワークのコンプライアンス
トップクラスのエンジニアは、ストレスのない雇用環境を期待しています。彼らが求めているのは単なる高給だけではなく、社会保障の権利や30%ルーリングの適用資格が守られる法令遵守の雇用体制です。スタートアップは現地法人を設立する前にオランダ国内のリモートワーカーを採用することが少なくありませんが、これは「恒久的施設(Permanent Establishment: PE)」とみなされるリスクを生じさせます。オランダの有限責任会社(BV)または合法的な代替手段を用いずにこのリスクを放置すると、オランダ税務当局(Belastingdienst)から課税対象拠点と判定されるおそれがあります。現地の給与計算パートナーを活用することで、こうした負債リスクを軽減できます。専門的な人事労務管理により、親会社が単独でBelastingdienstと交渉することなく、リモートワーカーをオランダの社会保障制度に円滑に組み入れることが可能です。これにより、雇用主と従業員の双方が長期的な協力関係に必要な安心感を得られます。
競争優位性としての採用スピード
優秀な候補者が複数の内定を獲得する市場では、スピードこそが決定的な差別化要因となります。テックスタートアップは多くの場合、内定通知書の提示から数日以内に給与支払いを開始できる体制を整える必要があります。このような俊敏性は、オランダでのBV設立にかかる数か月間のプロセスを回避して初めて実現します。認可パートナーを通じて手配されるEOR(Employer of Record)モデルを利用することで、企業は即座に採用を開始できます。海外の創業者にとって、この手法はオランダ市場参入に伴う事務手続きの煩わしさを取り除く効果的な手段です。効率化は透明性から始まります。24時間以内にカスタマイズされた見積もりを受け取ることで、CFOは正確なコスト予測を立てることができます。さらに、認可パートナーを通じて手配されるHighly Skilled Migrant(HSM:高度外国人材)ビザは通常3週間以内に発給されるよう効率化されています。この統合モデルには以下の項目が含まれているため、すべての採用において法的な安全性が担保されます。
- 法定の8%ホリデーアローワンス(休暇手当)。
- 2026年におけるAWf(一般失業基金)およびAof(障害保険基金)の雇用主負担保険料。
- 自動化された疾病リスク管理および年金拠出。
最適なモデルの選択:スタートアップにおけるEORと現地給与計算の比較
テックスタートアップ向けのオランダ給与計算をどのように管理するかを決定するにあたり、2つの異なる運用モデルから選択する必要があります。海外の創業者にとっての主な判断基準は、オランダ現地法人(BV)を直ちに設立するかどうかです。現地法人を持たずにスピード重視で市場参入したい場合、EORモデルが標準的な解決策となります。これにより、準備が整う前にPE(恒久的施設)と認定されるリスクを回避しながら、現地での採用が可能になります。一方、すでにオランダBVが稼働している場合は、自社法人を通じて直接給与計算を行うことで、源泉徴収や社会保険料の納付を効率的に管理できます。
コストを評価する際、スタートアップは月額費用だけでなく総合的なコストを見据える必要があります。ペイルールファクター(給与係数)による価格設定モデルは、透明性が高く予測可能です。社内に人事・給与部門をゼロから構築するよりも、多くの場合において費用対効果が高くなります。給与計算を社内で行う場合、専用ソフトウェア、法務顧問、保険ブローカーなどへの多額の投資が必要となります。外部委託により、社会保険料の計算から8%のホリデーアローワンスに至るまで、すべての計算が2026年の法規制に準拠し正確であることを保証する専門家に業務負担を移転できます。
Employer of Record(EOR)の利点
EORモデルは、オランダにおける貴社スタッフの法的な雇用主として機能します。この仕組みでは、総給与、年金拠出金、法定社会保険料など、すべての雇用コストが毎月1本の請求書に集約されるため、親会社の管理負担が大幅に軽減されます。大きな利点の一つは、疾病リスクの管理です。オランダでは、雇用主は従業員が病気や怪我で休職した場合、最長2年間にわたり給与支払いと職場復帰(リインテグレーション)を支援する義務を負います。認可パートナーを通じて手配されるEORは、これらの複雑な法的義務を貴社に代わって管理します。これは海外企業にとって完全な法的安全性を確保できる確実な手法です。
オランダ現地のパートナーによるスケール支援
汎用的なグローバルプロバイダーではなく、現地の専門家を選択することで、オランダ市場特有の要件に合わせた手厚いサポートを受けられます。現地のパートナーは、現代のテックチームにとって基本要件であるオンライン従業員ポータルを提供します。このポータルを利用することで、従業員は給与明細の確認や有給休暇の申請を容易に行えます。また、重要なコンプライアンス:最低賃金の基準を満たすことも必須です。2026年1月1日現在、21歳以上の従業員の法定最低時給は14.71ユーロです。時給に加えて、法定の8%ホリデーアローワンスや、2026年に上限額が102,000ユーロに設定された解雇補償金(transitievergoeding:退職移行手当)も考慮する必要があります。現在の成長段階にどちらのモデルが適しているか不明な場合は、各手法の運用面への影響を比較するために個別見積もりをご依頼いただけます。
30%ルーリングと2026年給与基準額への対応
30%ルーリングは、海外から優秀なエンジニアを獲得しようとするオランダのテックスタートアップにとって、依然として最も効果的な手段です。これは、対象となる従業員が総給与の一部を非課税で受け取ることができる大きな税制上の優遇措置です。しかし、2026年には綿密な計画を必要とする構造的な変更が導入されました。最も顕著な変更点は、「部分的非居住者納税者資格(partial non-resident taxpayer status)」の廃止です。以前は、国外からの転入者はオランダ所得税のボックス2およびボックス3において非居住者として扱われることを選択でき、国外資産に対するオランダでの課税を事実上回避できましたが、この選択肢は廃止されました。ICSPayrollは、改定された税法への完全な準拠を維持しながら、雇用主と従業員の双方が厳格な資格要件を満たせるよう、これらの申請手続きをサポートします。
2026年における高度外国人材の給与要件
30%ルーリングの適用を受けるには、従業員は毎年改定(インデックス改定)される特定の課税対象給与基準を満たす必要があります。2026年においては、非課税手当を適用した後の標準的な課税対象給与が年間48,013ユーロ以上でなければなりません。スタートアップが若い優秀な人材を惹きつけられるよう、若年層の専門職に対する特別な例外規定も設けられています。対象となる修士号を保有する30歳未満の従業員には、36,497ユーロという低い基準額が適用されます。これらの金額は厳密に管理する必要があり、単月でも基準額を下回ると、その従業員に対するルーリング適用資格が恒久的に失われるおそれがあります。最新の数値および詳細な条件については、オランダ税務当局の公式ガイドライン(belastingdienst.nl)をご参照ください。
27%非課税率への移行管理
2026年の制度環境は、従来の30%の控除率から引き下げられた税率への移行期にあたります。現行の法制度に基づき、国外転入者向け税制優遇の全体的な見直しの一環として、2026年に新たに承認されるルーリングには27%の非課税手当率が適用されます。この変更に伴い、新たに参加するチームメンバーの報酬設計を見直す必要があります。2024年より前にルーリングが承認された従業員については、経過措置が適用される場合があり、残りの適用期間中は30%の税率が維持されます。社内の対象者ごとに異なる税率を正しく反映させるためには、正確な給与税申告(Loonaangifte)が不可欠です。
当社の給与計算管理では、2026年に上限給与額が262,000ユーロに設定されている「バルケネンデ基準(Balkenende norm)」の上限にも配慮しています。この金額を超える給与部分については、非課税手当は適用されません。このような細部にわたる技術的正確性により、税務調査による追徴課税を防ぎ、採用した外国人スタッフが遅滞なく所定の手取り給与を受け取れるようにします。これらの微細な規定への適切な対応は、長期的な安定と従業員からの信頼を重視するテックスタートアップにとって不可欠な要素です。
重要なコンプライアンス:最低賃金と労働法改革
オランダの労働市場においてコンプライアンスを維持することは、持続可能な事業成長のための必須条件です。2026年1月1日現在、21歳以上の従業員の法定最低時給は14.71ユーロです。テック業界の給与は通常この基準を大幅に上回りますが、この数値はすべての法定給与計算における法的な基準値となります。賃金に加えて、「Ketenregeling(有期雇用の連鎖規制)」を厳格に遵守する必要があります。この規制により、従業員に対して認められる有期雇用契約は最長3年間で最大3回までと定められています。これらの上限に達すると、契約は自動的に無期雇用契約(正社員)へと転換されます。最初の雇用契約の提示およびその後の契約更新を厳密に管理することで、意図しない無期雇用化による予期せぬリスクを防ぐことができます。
また、雇用契約書は試用期間および競業避止義務条項に関する2026年の基準を反映したものでなければなりません。最近の法改正により、雇用主は競業避止の制限について具体的な書面による正当な理由を提示することが求められ、多くの場合、義務的な補償条項も含める必要があります。雇用主側の都合で雇用関係が終了する場合、従業員には原則として退職移行手当(transitievergoeding)の受給権利が発生します。2026年におけるこの手当の上限額は102,000ユーロです。Wet DBAおよびVBARの執行に伴う罰則を回避するためには、これらの詳細事項を高い精度で管理する必要があります。テックスタートアップ向けのオランダ給与計算において体系的な手法を採用することで、これら法的な問題が表面化する前に未然に対処することが可能になります。
法定手当と雇用主負担金
テックスタートアップ向けのオランダ給与計算には、総給与以外にもいくつかの法定費用が含まれます。法律により、年間総給与の8%以上のホリデーアローワンスを支払うことが義務付けられています。さらに、競争力を維持するため、多くのテック分野では手厚い年金制度の導入が求められます。一般的な雇用主の年金拠出率は、年金算定基準額の約15.2%です。また、雇用主は以下を含む社会保険料を負担する義務があります。
- AWf(一般失業基金):契約が無期雇用か有期雇用かによって料率が異なります。
- Aof(障害保険基金):国の障害保険制度を支えるための拠出金です。
- Zvw(医療保険法):従業員の健康保険適用のために雇用主が負担する法定割合の保険料です。
病気休暇と職場復帰(リインテグレーション)に関する指針
オランダは、世界で最も手厚い病気休暇の保護制度を持つ国の一つです。従業員が病気や負傷で休業した場合、雇用主は最長2年間にわたり給与の支払いを継続する責任があります。また、具体的な職場復帰の手順や報告期限を定めた「ゲートキーパー法(Wet Verbetering Poortwachter)」を遵守しなければなりません。これに従わなかった場合、UWV(雇用保険実施機関)からペナルティとして3年目の給与支払い義務を課される可能性があります。認可パートナーを通じて手配されるEORは、この全プロセスを管理します。専門的な病気休暇サポートを提供し、ゲートキーパー法の複雑な事務要件を貴社に代わって処理します。この保護体制は、専任の現地人事チームを持たないスタートアップにとって不可欠です。貴社の契約が2026年の基準を満たしているか確認し、当社がどのようにリスクを管理できるかについては、個別見積もりをご依頼ください。
ICSPayrollによる迅速な事業拡大:現地EORの優位性
テックベンチャーのスケールには、市場のスピードに合わせた迅速な意思決定が求められます。現地法人の設立に伴う事務手続きや、現地の複雑な労働法によって進行が滞るべきではありません。ICSPayrollは、スピードと法的安全性の両方を重視するテックスタートアップ向けに、体系的なワンストップのオランダ給与計算ソリューションを提供します。当社の運用体制は数日で整うため、数か月ではなく数週間で採用活動を開始できます。認可パートナーを通じて手配されるこれらのEORおよび給与計算サービスは、オランダBVを設立する諸経費をかけることなく、すべての契約が2026年の法規制に完全に準拠することを保証します。
迅速なビザ手配とオンボーディング支援
シェンゲン圏外からの優秀な人材の採用は、多くのオランダのテック企業にとって成長の鍵となります。当社は認可パートナーを通じてHighly Skilled Migrant(HSM:高度外国人材)ビザの手配を行い、IND(移民帰化局)の承認スポンサーシップ申請の複雑な手続きを代行します。これらのビザは通常3週間以内に発給されるため、新規採用者の就任スケジュールを予測通りに進めることができます。当社のオンボーディング支援には、包括的な就業規則の提供や、貴社の利益を守るオランダの法令に準拠した雇用契約書の作成が含まれます。これらの要件の詳細については、当社のオランダ進出:2026年採用およびコンプライアンスガイドをご覧ください。これにより、海外からの新メンバーが初日から完璧な体制でオランダの制度に統合されます。
ICSPayrollのサービスへの取り組み
透明性は、パートナーシップの基盤です。当社はペイルールファクター(給与係数)による価格設定モデルを採用しており、予期せぬ追加費用や不透明な管理手数料は一切発生しません。年金、ホリデーアローワンス、疾病リスク管理など、すべての雇用コストを網羅した月次請求書を毎月1本でお届けします。このモデルは、テックスタートアップ向けのオランダ給与計算において明確で予測可能な予算管理を必要とするスタートアップのCFO向けに特別に設計されています。当社のシステムは先進的ですが、サポートは常に人が中心です。2026年の法制度に精通したオランダ現地の給与専門家と直接やり取りしていただけます。他社との比較については、オランダにおける最適な現地Employer of Record(EOR):2026年導入ガイドをご覧ください。煩雑な管理業務を当社が引き受けることで、貴社はプロダクトの開発とチームの拡大に集中していただけます。
2026年のオランダテック市場で事業成長を確実なものに
2026年におけるテックスタートアップ向けのオランダ給与計算をマスターするには、単なる事務処理の正確さだけでなく、最新の税制改革や労働規制に対する戦略的なアプローチが必要です。新基準額48,013ユーロや27%非課税率への移行が、海外人材の獲得にどのように影響するかをご確認いただきました。Employer of Record(EOR)モデルを活用することで、法人設立の遅延を回避し、初日から2026年のオランダ労働法への完全な準拠を確保できます。この先を見越した取り組みにより、従業員が求める安心感を提供しつつ、Wet DBAに関連するリスクから事業を守ることができます。
当社の現地での専門知識により、認可パートナーを通じて手配されるHSMビザの発給により、高度外国人材を通常3週間以内にオンボーディングできます。社会保障、年金、疾病リスク管理を含むすべての雇用費用を網羅した月1本の統合請求書をご利用いただけます。この合理化されたアプローチにより事務手続きの負担が解消され、コアプロダクトの開発やチーム文化の醸成に集中できます。確信を持ってオランダ展開を開始するために、24時間以内にご案内可能なオランダ給与計算の個別見積もりをご請求ください。貴社スタートアップがオランダで成功を収められるようサポートできることを楽しみにしています。
よくあるご質問(FAQ)
2026年のオランダにおける30%ルーリングの給与基準額はいくらですか?
2026年の30%ルーリングにおける標準的な課税対象給与基準額は48,013ユーロです。対象となる修士号を保有する30歳未満の従業員の場合、基準額は36,497ユーロに引き下げられます。これらの数値は毎年改定され、適用資格を維持するためには毎月満たしている必要があります。基準額を満たせなかった場合、その従業員に対する税制優遇措置が恒久的に失われるおそれがあります。
テックスタートアップは現地法人を設立せずにオランダで採用できますか?
はい。Employer of Record(EOR)を利用することで、テックスタートアップは現地法人なしでオランダ国内の雇用を行うことができます。このモデルにより、EORがスタッフの法的な雇用主として機能するため、オランダの給与計算を完全に法令遵守した形で管理できます。オランダBV設立の事務負担を避けたい海外の創業者にとって、非常に有効な戦略的ソリューションです。
Highly Skilled Migrant(HSM:高度外国人材)ビザの手続きにはどのくらいの期間がかかりますか?
認可パートナーを通じて手配する場合、Highly Skilled Migrant(HSM)ビザは通常約3週間で処理されます。この迅速なスケジュールは、優秀な人材の獲得競争が激しいテックスタートアップにとって不可欠です。手続きには、承認スポンサー資格の管理やIND(移民帰化局)への必要な滞在許可申請が含まれており、海外からの採用者が遅滞なく就労を開始できるよう支援します。
2026年におけるオランダ給与計算の法定雇用主負担金には何が含まれますか?
雇用主の法定負担金には、AWf(一般失業基金)、Aof(障害保険基金)、Zvw(医療保険法)などの社会保険料に加え、法定の8%ホリデーアローワンスが含まれます。また、多くのテック企業は年金制度を提供しており、雇用主負担は平均して年金算定給与の約15.2%となります。さらに、疾病リスク保険や退職移行手当(解雇補償金)のための引当ても考慮する必要があります。これらすべての費用は、財務管理の透明性を確保するため、毎月1本の請求書に集約されます。
新制度下での27%非課税手当はどのように適用されますか?
2026年の規制環境下において、税制ルーリングの新規申請には27%の非課税手当率が適用されます。この変更は、国外転入者向けの優遇措置を段階的に標準化する法改正の一環です。従来の30%からは引き下げられたものの、世界中から優秀な人材を惹きつけるための強力なツールであり続けています。なお、2024年の法改正前に承認されたルーリングについては、通常、経過措置によって保護されます。
2026年におけるオランダの従業員の退職移行手当の上限額はいくらですか?
オランダの従業員に対する法定の退職移行手当(transitievergoeding)の上限額は、2026年において102,000ユーロです。この法定手当は、雇用主側の都合により雇用契約を解除する場合や、有期雇用契約の期間満了後に更新しない場合に原則として支払いが義務付けられます。具体的な金額は、現行の労働法に基づき、従業員の月給総額と勤続年数によって算出されます。
オランダのテックスタートアップの従業員にとって年金制度への加入は義務ですか?
年金制度への加入は、オランダのすべての企業に対して一律に義務付けられている法定要件ではありませんが、テック業界においては優秀な人材を惹きつけるための実質的な必須要件となっています。また、多くのスタートアップは年金加入を義務付けている業界別の労働協約(CAO)の適用対象となります。充実した年金プランの提供は、標準的な雇用条件として充実したオランダの福利厚生を期待するハイレベルな開発者を獲得する上で極めて重要です。
ICSPayrollはスタートアップの病気休暇給与の支払い義務にどのように対応していますか?
ICSPayrollは、最長2年間の病気休業期間中の給与支払い義務およびゲートキーパー法(Wet Verbetering Poortwachter)で義務付けられている職場復帰支援業務を包括的に管理します。認可パートナーを通じて手配されるこれらのサービスにより、スタートアップはUWV(雇用保険実施機関)へのすべての報告期限や評価手続きを確実に遵守できます。この事務負担をアウトソーシングすることで、賃金支払ペナルティのリスクを回避し、体調を崩した従業員が治療や職場復帰の過程で専門的な支援を受けられる体制を整えられます。

著者紹介
Joost Hubregtse
Joost Hubregtseは、ICS Payrollを運営するIntercompany Solutionsの完全子会社、ICS Staffing & Payroll B.V.のディレクターを務めています。記録上の雇用主(EOR)およびオランダの給与計算サービス(雇用契約書の作成、給与税および社会保障申告、ホリデーアローワンス、年金、病気休暇、CAOコンプライアンス管理など)を担当し、最短48時間でのオンボーディングを実現しています。

よくあるご質問
2026年の30%ルーリングにおける標準的な課税対象給与基準額は48,013ユーロです。対象となる修士号を保有する30歳未満の従業員の場合、基準額は36,497ユーロに引き下げられます。これらの数値は毎年改定され、適用資格を維持するためには毎月満たしている必要があります。基準額を満たせなかった場合、その従業員に対する税制優遇措置が恒久的に失われるおそれがあります。
はい。Employer of Record(EOR)を利用することで、テックスタートアップは現地法人なしでオランダ国内の雇用を行うことができます。このモデルにより、EORがスタッフの法的な雇用主として機能するため、オランダの給与計算を完全に法令遵守した形で管理できます。オランダBV設立の事務負担を避けたい海外の創業者にとって、非常に有効な戦略的ソリューションです。
認可パートナーを通じて手配する場合、Highly Skilled Migrant(HSM)ビザは通常約3週間で処理されます。この迅速なスケジュールは、優秀な人材の獲得競争が激しいテックスタートアップにとって不可欠です。手続きには、承認スポンサー資格の管理やIND(移民帰化局)への必要な滞在許可申請が含まれており、海外からの採用者が遅滞なく就労を開始できるよう支援します。
雇用主の法定負担金には、AWf(一般失業基金)、Aof(障害保険基金)、Zvw(医療保険法)などの社会保険料に加え、法定の8%ホリデーアローワンスが含まれます。また、多くのテック企業は年金制度を提供しており、雇用主負担は平均して年金算定給与の約15.2%となります。さらに、疾病リスク保険や退職移行手当(解雇補償金)のための引当ても考慮する必要があります。これらすべての費用は、財務管理の透明性を確保するため、毎月1本の請求書に集約されます。
2026年の規制環境下において、税制ルーリングの新規申請には27%の非課税手当率が適用されます。この変更は、国外転入者向けの優遇措置を段階的に標準化する法改正の一環です。従来の30%からは引き下げられたものの、世界中から優秀な人材を惹きつけるための強力なツールであり続けています。なお、2024年の法改正前に承認されたルーリングについては、通常、経過措置によって保護されます。
オランダの従業員に対する法定の退職移行手当(transitievergoeding)の上限額は、2026年において102,000ユーロです。この法定手当は、雇用主側の都合により雇用契約を解除する場合や、有期雇用契約の期間満了後に更新しない場合に原則として支払いが義務付けられます。具体的な金額は、現行の労働法に基づき、従業員の月給総額と勤続年数によって算出されます。
年金制度への加入は、オランダのすべての企業に対して一律に義務付けられている法定要件ではありませんが、テック業界においては優秀な人材を惹きつけるための実質的な必須要件となっています。また、多くのスタートアップは年金加入を義務付けている業界別の労働協約(CAO)の適用対象となります。充実した年金プランの提供は、標準的な雇用条件として充実したオランダの福利厚生を期待するハイレベルな開発者を獲得する上で極めて重要です。
ICSPayrollは、最長2年間の病気休業期間中の給与支払い義務およびゲートキーパー法(Wet Verbetering Poortwachter)で義務付けられている職場復帰支援業務を包括的に管理します。認可パートナーを通じて手配されるこれらのサービスにより、スタートアップはUWV(雇用保険実施機関)へのすべての報告期限や評価手続きを確実に遵守できます。この事務負担をアウトソーシングすることで、賃金支払ペナルティのリスクを回避し、体調を崩した従業員が治療や職場復帰の過程で専門的な支援を受けられる体制を整えられます。


