
Nómina holandesa para startups tecnológicas: cómo escalar en el panorama normativo de 2026
Por Joost Hubregtse, Director, ICS Staffing & Payroll
Todos los artículos del blog son revisados y verificados por nuestro abogado laboralista Zishan Hussain y nuestro director. Normas editoriales
Por Joost Hubregtse, Director de Nóminas. Experto en legislación laboral holandesa y cumplimiento de contratación internacional. Revisado el 14 de agosto de 2026.
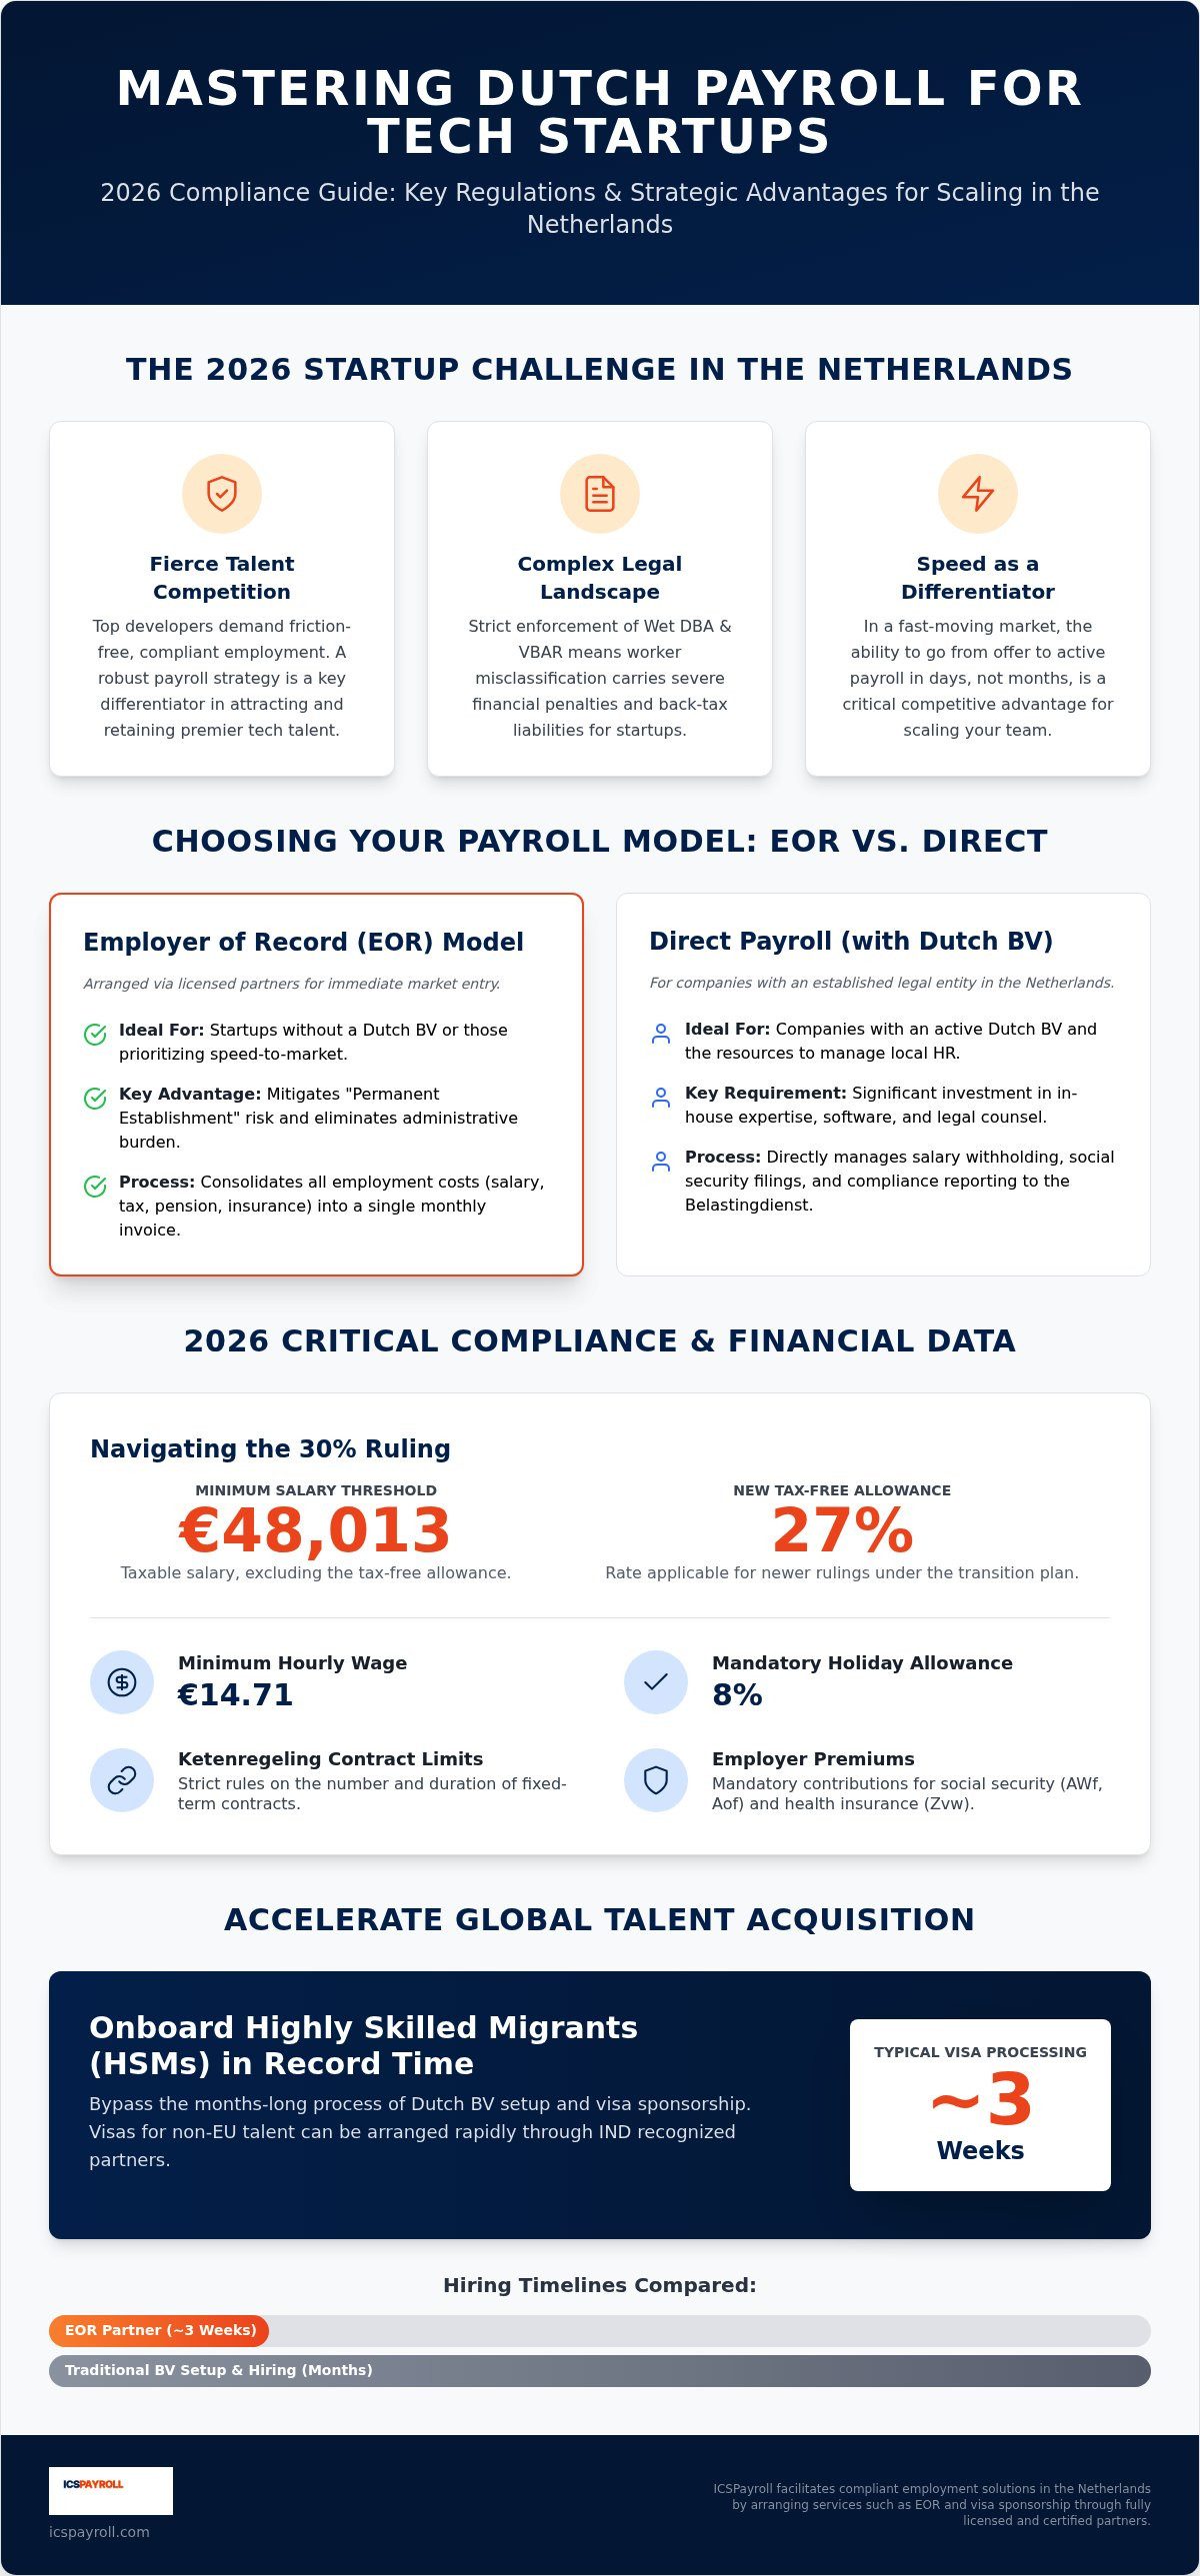
En 2026, una estrategia sólida para la gestión de nóminas en los Países Bajos para startups tecnológicas constituye su herramienta de captación de talento más potente, lejos de ser una simple función administrativa. Ya sabe que la competencia por captar desarrolladores en los Países Bajos es feroz. La carga administrativa de la legislación laboral local suele actuar como una barrera frente a la velocidad que su startup necesita para escalar. Esta guía demuestra cómo dominar sus obligaciones de nómina navegando por las reformas de 2026 del régimen del 30% [30%-regeling], los nuevos umbrales salariales y la aplicación estricta de la Wet DBA. Descubrirá cómo expandir su equipo rápidamente manteniendo un estricto cumplimiento de las tarifas fiscales y de pensiones vigentes. Analizaremos el umbral salarial de 48.013 € para 2026, la próxima transición hacia una tasa exenta de impuestos del 27% y los pasos específicos para incorporar a migrantes altamente cualificados en cuestión de semanas a través de socios autorizados. Al consolidar todos los costes de empleo en una única factura mensual, podrá priorizar el crecimiento y el encaje producto-mercado por encima de la burocracia compleja.
Puntos clave
- Comprenda cómo el entorno regulatorio de 2026 repercute en la atracción de talento y por qué el cumplimiento normativo supone una ventaja competitiva para las empresas en expansión.
- Domine la complejidad de la nómina holandesa para startups tecnológicas identificando las diferencias entre la administración local de nóminas y el modelo de Employer of Record.
- Gestione los requisitos actualizados del régimen del 30%, incluidos el nuevo umbral salarial de 48.013 € y la transición a una exención fiscal del 27%.
- Garantice la estricta conformidad con las leyes laborales de 2026, como el salario mínimo por hora de 14,71 € y los estrictos límites de contratación temporal de la Ketenregeling.
- Acelere la expansión de su equipo tramitando visados para migrantes altamente cualificados mediante socios autorizados en tan solo tres semanas.
El panorama de 2026 para la nómina de startups tecnológicas en los Países Bajos
El ecosistema tecnológico neerlandés continúa expandiéndose en 2026, aunque el entorno normativo ha alcanzado una cota máxima de complejidad. Para los fundadores, la gestión de nóminas en los Países Bajos para startups tecnológicas ya no es un mero cálculo financiero; es una necesidad estratégica. La plena aplicación de la Wet DBA y la implementación de la VBAR (Verduidelijking Beoordeling Arbeidsrelaties en Rechtsvermoeden) implican un control riguroso de la distinción entre contratistas independientes y empleados. Las startups que no clasifican adecuadamente a sus trabajadores se exponen a sustanciales deudas tributarias retroactivas y sanciones. El éxito en este mercado exige una comprensión profunda del marco fiscal de los Países Bajos, donde las retenciones sobre la nómina se integran con las cotizaciones a la seguridad social nacional. El cumplimiento se ha convertido en un pilar esencial para la retención del talento, ya que los profesionales cualificados priorizan la seguridad de un contrato de trabajo correctamente gestionado.
La guerra por el talento y el cumplimiento en el trabajo remoto
Los desarrolladores de primer nivel esperan una experiencia de contratación impecable. No solo buscan una remuneración elevada; exigen una estructura regulada que preserve sus derechos en la seguridad social y su elegibilidad para el régimen del 30%. Con frecuencia, las startups contratan empleados neerlandeses en remoto antes de constituir una entidad local, lo que entraña el riesgo de generar un «establecimiento permanente». Las autoridades fiscales neerlandesas pueden declarar la existencia de una presencia tributable sujeta a imposición si dicho riesgo no se gestiona mediante una BV holandesa o una alternativa legal. Recurrir a un socio local de gestión de nóminas contribuye a mitigar estas responsabilidades. La administración de RR. HH. especializada garantiza la integración de los trabajadores remotos en la seguridad social neerlandesa sin que la empresa matriz deba lidiar en solitario con la Belastingdienst. Así, tanto la empresa como el empleado obtienen la tranquilidad indispensable para una colaboración a largo plazo.
La agilidad de contratación como ventaja competitiva
En un entorno donde los mejores perfiles disponen de múltiples ofertas, la celeridad marca la diferencia definitiva. Las startups tecnológicas a menudo requieren pasar de la carta de oferta a la nómina activa en cuestión de días. Una agilidad de este calibre solo es viable eludiendo el dilatado proceso que supone constituir una BV holandesa. Al implementar un modelo de Employer of Record (EOR), coordinado mediante socios autorizados, las compañías pueden iniciar la contratación de manera inmediata. Los fundadores internacionales constatan que este mecanismo suprime las trabas burocráticas para acceder al mercado neerlandés. La eficiencia comienza por la transparencia. Recibir un presupuesto a medida en 24 horas permite a los directores financieros proyectar sus costes con exactitud. Además, el procedimiento se agiliza de modo que los visados para migrantes altamente cualificados (HSM), tramitados a través de socios autorizados, se conceden habitualmente en un plazo de tres semanas. Cada contratación se mantiene en estricta conformidad legal, ya que este modelo unificado contempla:
- La paga obligatoria por vacaciones del 8% [vakantiegeld].
- Las cotizaciones patronales específicas de 2026 correspondientes a las primas AWf y Aof.
- La cobertura automatizada del riesgo de incapacidad temporal por enfermedad y las aportaciones a planes de pensiones.
Elegir el modelo adecuado: EOR frente a nómina local para startups
Determinar cómo canalizar la nómina holandesa para startups tecnológicas exige decantarse entre dos modelos operativos claramente diferenciados. Para los fundadores internacionales, la disyuntiva principal radica en si prevén constituir una filial neerlandesa (BV) de inmediato. Si la prioridad reside en la velocidad y el desembarco en el mercado sin entidad legal propia, la fórmula de Employer of Record (EOR) constituye la solución estándar. Esta vía permite contratar localmente eludiendo el riesgo de incurrir en un «establecimiento permanente» antes de tiempo. En cambio, si la BV holandesa ya se encuentra operativa, la gestión directa de nóminas brinda un procedimiento optimizado para administrar las retenciones salariales y las cotizaciones sociales a través de su propia estructura jurídica.
Al evaluar los costes, las startups deben mirar más allá de la tarifa mensual. El modelo de precios basado en un coeficiente de nómina resulta transparente y predecible. Habitualmente, demuestra ser más rentable que la creación interna de un departamento de recursos humanos. Gestionar la nómina de manera interna demanda fuertes inversiones en software especializado, asesoría jurídica y mediadores de seguros. Externalizando el proceso, transfiere esa carga administrativa a especialistas que aseguran la exactitud de cada liquidación - desde las cotizaciones sociales hasta la paga de vacaciones del 8% - en total conformidad con el escenario regulatorio de 2026.
La ventaja del Employer of Record
El modelo de EOR asume la condición de empleador legal de su personal en los Países Bajos. Esta estructura libera a su empresa matriz de trámites burocráticos al unificar todos los costes de personal en una sola factura mensual. En ella se desglosan el salario bruto, los planes de pensiones y las cotizaciones sociales obligatorias. Una ventaja destacada radica en la cobertura del riesgo por incapacidad temporal. En los Países Bajos, los empleadores están obligados por ley a abonar el salario durante un periodo de hasta dos años de baja por enfermedad, así como a gestionar la reintegración del trabajador. Un EOR, a través de socios autorizados, asume estas complejas obligaciones legales en su nombre. Se trata de un mecanismo de absoluta fiabilidad que aporta plena seguridad jurídica a las compañías internacionales.
Escalar de la mano de un socio local neerlandés
Elegir a un especialista local en lugar de un proveedor global genérico garantiza que su equipo disponga de una atención adaptada a las particularidades del mercado neerlandés. Los socios locales facilitan un portal del empleado en línea, requisito imprescindible para los equipos tecnológicos actuales. Este portal permite a los trabajadores consultar sus nóminas y gestionar sus solicitudes de vacaciones con facilidad. Asimismo, es imperativo asegurar el cumplimiento de los estándares de cumplimiento normativo clave: salario mínimo. A 1 de enero de 2026, el salario mínimo interprofesional por hora para trabajadores a partir de 21 años asciende a 14,71 €. Además de la tarifa horaria, es necesario computar la paga obligatoria del 8% por vacaciones y las eventuales indemnizaciones por transición, cuyo tope legal se sitúa en 102.000 € en 2026. Si desconoce qué opción se adapta mejor a su fase de expansión, puede solicitar un presupuesto personalizado para contrastar el impacto operativo de cada alternativa.
Cómo gestionar el régimen del 30% y los umbrales salariales de 2026
El régimen del 30% continúa siendo el instrumento más eficaz en la nómina holandesa para startups tecnológicas que persiguen captar ingenieros de primer nivel internacional. Se trata de una destacada ventaja fiscal que permite a los empleados elegibles percibir una parte de su retribución bruta libre de impuestos. Sin embargo, el ejercicio 2026 introduce modificaciones estructurales que exigen una planificación rigurosa. La reforma más relevante es la supresión del régimen de contribuyente no residente parcial. Con anterioridad, los expatriados podían optar por tributar como no residentes respecto a las rentas del Box 2 y Box 3, protegiendo eficazmente sus activos extranjeros de la fiscalidad neerlandesa. Dicha posibilidad ha dejado de estar disponible. ICSPayroll gestiona estas solicitudes para garantizar que la empresa y el empleado cumplan los exigentes criterios de elegibilidad dentro de los márgenes del código tributario actualizado.
Requisitos salariales de 2026 para migrantes altamente cualificados
Para acogerse al régimen del 30%, los trabajadores deben alcanzar determinados umbrales salariales imponibles sujetos a indexación anual. En 2026, el salario imponible estándar debe ser de al menos 48.013 € una vez deducida la compensación exenta de impuestos. Con el propósito de respaldar a las startups en la contratación de talento emergente, existe una excepción específica para profesionales jóvenes. Los empleados menores de 30 años en posesión de un título de máster convalidado disfrutan de un umbral reducido fijado en 36.497 €. Es crucial monitorizar estos importes de manera continuada; incumplir el umbral durante un único mes puede acarrear la revocación definitiva del beneficio para dicho empleado. Para examinar los importes actualizados y los requisitos exhaustivos, consulte las directrices oficiales de belastingdienst.nl.
Gestión de la transición hacia el tipo del 27%
El entorno de 2026 se caracteriza por el paso gradual de la exención clásica del 30% hacia un tipo reducido. En virtud del marco normativo vigente, las nuevas concesiones de 2026 quedan sujetas a un porcentaje del 27% exento de tributación, en el contexto de una armonización progresiva de los incentivos para expatriados. Este cambio obliga a recalibrar las estructuras salariales destinadas a las nuevas incorporaciones. Respecto a los profesionales con resoluciones aprobadas con anterioridad a 2024, resulta de aplicación el régimen transitorio, permitiéndoles preservar el 30% durante el periodo que les reste. La presentación rigurosa de la «Loonaangifte» (declaración de retenciones de nómina) resulta indispensable para reflejar adecuadamente estos porcentajes variables en toda su plantilla.
Nos aseguramos de que su nómina respete el límite de la norma Balkenende [Balkenendenorm], que restringe la ventaja fiscal a una retribución anual máxima de 262.000 € en 2026. Los ingresos que sobrepasen dicha cifra no gozan de la exención sobre el exceso retributivo. Esta precisión técnica previene inspecciones tributarias onerosas y garantiza que sus contrataciones internacionales perciban su salario neto previsto puntualmente. Gestionar estas especificidades es parte integral de la nómina holandesa para startups tecnológicas centradas en la solvencia y la confianza laboral a largo plazo.
Cumplimiento normativo clave: salario mínimo y reformas laborales
Preservar la legalidad en el mercado laboral neerlandés resulta indispensable para un desarrollo corporativo viable. Desde el 1 de enero de 2026, el salario mínimo por hora fijado por ley para empleados de 21 años o más se sitúa en 14,71 €. Aunque las retribuciones del sector tecnológico superan con holgura este mínimo, dicha cuantía continúa siendo la referencia legal para los cómputos salariales normativos. Aparte de los salarios, es imperativo cumplir con rigor la «Ketenregeling» (norma de concatenación de contratos). Esta directriz estipula que un empleado no puede suscribir más de tres contratos de duración determinada a lo largo de un periodo máximo de tres años. Superados estos límites, la relación contractual pasa automáticamente a ostentar carácter indefinido. La exactitud en la redacción contractual inicial y en sus eventuales prórrogas evita contingencias laborales no deseadas.
Sus contratos laborales también deben ajustarse a los criterios de 2026 en materia de periodos de prueba y pactos de no competencia. Las últimas reformas exigen que el empleador justifique por escrito de manera exhaustiva las restricciones de competencia, contemplando a menudo una compensación económica preceptiva. Si la relación laboral concluye por decisión de la empresa, el trabajador tiene derecho, por norma general, a una indemnización por transición (transitievergoeding). Para 2026, el tope máximo de dicha compensación asciende a 102.000 €. Coordinar estos elementos demanda un riguroso control administrativo con objeto de eludir las sanciones aparejadas a la Wet DBA y la normativa VBAR. Operar la nómina holandesa para startups tecnológicas mediante un esquema estructurado garantiza subsanar estas particularidades legales con antelación suficiente.
Prestaciones obligatorias y cotizaciones a cargo del empleador
La nómina holandesa para startups tecnológicas engloba diversos sobrecostes obligatorios adicionales al salario base bruto. La legislación impone el abono de una paga por vacaciones equivalente al menos al 8% del salario anual bruto. Por su parte, la mayoría de los perfiles tecnológicos exigen un plan de pensiones competitivo para asegurar la atracción de candidatos. Una cotización patronal típica suele rondar el 15,2% de la base pensionable. Asimismo, las empresas asumen el pago de cotizaciones sociales, entre las que destacan:
- AWf (Fondo General de Desempleo): Primas cuya cuantía varía según el contrato sea de carácter indefinido o temporal.
- Aof (Fondo de Seguro de Incapacidad): Cuotas destinadas a financiar la cobertura pública por incapacidad laboral.
- Zvw (Ley del Seguro de Asistencia Sanitaria): Aportación patronal obligatoria destinada al seguro médico del trabajador.
Directrices sobre incapacidad temporal y reintegración laboral
Los Países Bajos disponen de uno de los regímenes de protección por enfermedad más garantistas del mundo. Si un trabajador cae de baja, el empleador está obligado a seguir satisfaciendo su salario durante un periodo de hasta dos años. Asimismo, resulta forzoso acatar la Ley de Mejora del Guardián (Wet Verbetering Poortwachter), que estipula pasos procesales de reintegración y plazos estrictos de notificación. Omitir estos trámites puede acarrear una sanción impuesta por la UWV que prolongue la obligación de abono salarial un tercer año adicional. Un EOR, a través de socios autorizados, gestiona íntegramente este circuito. Aporta soporte profesional para el seguimiento de las bajas y tramita los requerimientos de la Wet Verbetering Poortwachter en su representación. Este respaldo protector es clave para startups que carecen de un departamento de RR. HH. propio en el país. Si desea garantizar la adecuación de sus contratos al marco de 2026, solicite un presupuesto personalizado para evaluar cómo cubrimos estos riesgos para su organización.
Escalar más rápido con ICSPayroll: la ventaja de un EOR local
Hacer crecer una startup tecnológica exige operar al ritmo que impone el mercado. La burocracia propia de constituir una entidad o las complejidades de la legislación laboral local no deben frenar su avance. ICSPayroll proporciona una solución integral e interconectada para la nómina holandesa de startups tecnológicas, aunando rapidez y blindaje legal. Nuestra configuración operativa se activa en cuestión de días, lo que le permite contratar en semanas en lugar de meses. Estos servicios de EOR y gestión de nóminas, estructurados mediante socios autorizados, aseguran que cada contrato cumpla minuciosamente con el ordenamiento de 2026, prescindiendo de los costes estructurales de una BV holandesa.
Soporte acelerado para visados e incorporación laboral
Atraer especialistas de fuera del espacio Schengen constituye un factor determinante para el crecimiento de la mayoría de las empresas tecnológicas en los Países Bajos. Coordinamos las gestiones de patrocinio reconocidas ante el IND canalizando visados de migrantes altamente cualificados (HSM) a través de socios autorizados. Estos visados se autorizan habitualmente en el transcurso de tres semanas, aportando un cronograma fiable a sus nuevas incorporaciones. Nuestro respaldo incluye el suministro de un manual del empleado completo y contratos laborales conformes con el derecho holandés que blindan los intereses de su compañía. Para profundizar en esta normativa, consulte nuestra guía: Expansión a los Países Bajos: guía de contratación y cumplimiento normativo para 2026. De este modo, sus profesionales internacionales quedarán plenamente integrados en el sistema laboral neerlandés desde el primer día.
El compromiso de servicio de ICSPayroll
La transparencia vertebra nuestra relación con cada cliente. Aplicamos un modelo tarifario basado en un factor de nómina para erradicar cualquier coste imprevisto o recargo de gestión oculto. Recibirá una única factura mensual consolidada que comprende el conjunto de los costes laborales, incluyendo planes de pensiones, retribución por vacaciones y cobertura de incapacidad temporal. Este esquema responde directamente a las necesidades de los directores financieros de startups que precisan previsiones financieras nítidas en su nómina holandesa para startups tecnológicas. Aunque disponemos de una plataforma tecnológica avanzada, nuestra asistencia sigue siendo prestada por personas. Tratará en directo con expertos locales en nóminas neerlandesas que dominan el marco legal de 2026. Para analizar nuestro enfoque frente a otros operadores, puede consultar nuestra guía: El mejor Employer of Record (EOR) local en los Países Bajos: guía de compra para 2026. Nos ocupamos de la complejidad administrativa para que usted pueda centrarse en el desarrollo de su producto y en la expansión de su equipo.
Asegure su crecimiento en el mercado tecnológico holandés de 2026
Dominar la nómina holandesa para startups tecnológicas en 2026 trasciende el mero rigor administrativo; exige una postura estratégica ante las últimas reformas fiscales y el derecho laboral. Ha comprobado cómo el nuevo umbral retributivo de 48.013 € y la transición al tipo exento del 27% condicionan su estrategia para captar talento internacional. Al recurrir a un modelo de Employer of Record, sorteará los retrasos inherentes a la creación de entidades y garantizará el pleno ajuste a la legislación laboral holandesa de 2026 desde el día de lanzamiento. Esta preparación protege a su empresa frente a los riesgos dimanantes de la Wet DBA al tiempo que provee a sus empleados de la solvencia jurídica que reclaman.
Nuestra experiencia local le permite incorporar migrantes altamente cualificados mediante visados HSM, gestionados a través de socios autorizados y autorizados habitualmente en un periodo de tres semanas. Disfrutará de una única factura mensual desglosada y consolidada que cubrirá la totalidad de las cargas laborales: cotizaciones sociales, planes de pensiones y protección por enfermedad. Esta operativa depurada mitiga la sobrecarga burocrática, permitiéndole consagrar sus esfuerzos al producto y a la cultura de su equipo. Ya puede solicitar un presupuesto personalizado de nómina holandesa en menos de 24 horas para acometer su expansión con las mayores garantías. Estaremos encantados de acompañar el éxito de su startup en los Países Bajos.
Preguntas frecuentes
¿Cuál es el umbral salarial para acogerse al régimen del 30% en los Países Bajos en 2026?
El umbral salarial imponible estándar para el régimen del 30% en 2026 se establece en 48.013 €. Para los profesionales menores de 30 años que cuenten con un título de máster acreditado, el importe se reduce a 36.497 €. Estas cantidades se indexan anualmente y deben cumplirse mes a mes para mantener la concesión del beneficio. Si no se alcanza dicho umbral, el empleado puede perder definitivamente esta bonificación fiscal.
¿Puede una startup tecnológica contratar en los Países Bajos sin constituir una entidad legal local?
Sí, una startup tecnológica puede contratar personal en los Países Bajos sin disponer de una filial propia empleando los servicios de un Employer of Record (EOR). Este esquema permite gestionar la nómina de forma legal y segura mientras el EOR asume la condición de empleador formal del trabajador. Constituye una solución idónea para fundadores internacionales que desean sortear los costes y trámites de incorporar una BV holandesa.
¿Cuánto tiempo requiere la tramitación de un visado para migrantes altamente cualificados (HSM)?
La tramitación del visado para migrantes altamente cualificados (HSM) suele demorarse unas tres semanas cuando se gestiona a través de socios autorizados. Este calendario acelerado resulta determinante para startups que operan en un mercado de talento altamente competitivo. El procedimiento incluye la gestión del estatus de patrocinador reconocido y las solicitudes de permiso de residencia preceptivas ante el IND para que sus contrataciones puedan trabajar de inmediato.
¿Cuáles son las cotizaciones patronales obligatorias en la nómina holandesa en 2026?
Las cargas patronales obligatorias engloban cotizaciones a la seguridad social como AWf, Aof y Zvw, junto con la paga estatutaria de vacaciones del 8%. Asimismo, la mayor parte de las tecnológicas ofrecen un plan de pensiones cuyas aportaciones patronales promedian el 15,2% de la retribución pensionable. También es necesario prever coberturas para bajas por incapacidad temporal y provisionar la indemnización por transición. Todos estos costes se agrupan en una única factura mensual para garantizar una visión contable impecable.
¿Cómo opera la exención fiscal del 27% bajo las nuevas directrices del régimen del 30%?
En el marco normativo de 2026, las solicitudes nuevas quedan supeditadas a una tasa de retribución exenta de impuestos del 27%. Este reajuste obedece a una reforma legal orientada a regularizar progresivamente las ventajas fiscales para expatriados. Aunque el porcentaje se reduce en comparación con el 30% clásico, sigue siendo un estímulo decisivo para la captación de perfiles internacionales. Las disposiciones transitorias preservan, por lo general, los derechos adquiridos de los empleados cuyas resoluciones se formalizaron antes de las modificaciones de 2024.
¿Cuál es el importe máximo de la indemnización por transición para empleados en los Países Bajos en 2026?
El límite legal para la indemnización por transición (transitievergoeding) se fija en 102.000 € para el ejercicio 2026. Este abono estatutario resulta preceptivo cuando el contrato laboral finaliza a instancia de la empresa o cuando no se procede a su renovación tras un periodo temporal. La cuantía exacta se determina tomando como base el salario mensual bruto del trabajador y su antigüedad en la empresa con arreglo a la normativa laboral vigente.
¿Es obligatorio implementar un plan de pensiones para el personal de startups tecnológicas en los Países Bajos?
Un plan de pensiones no constituye una obligación estatutaria universal para todas las empresas de los Países Bajos, si bien resulta un factor imprescindible para competir en el ámbito tecnológico. Adicionalmente, muchas startups quedan englobadas en convenios colectivos sectoriales (CAO) que establecen la adhesión obligatoria a un fondo de pensiones. Brindar un programa de pensiones sólido es esencial para contratar ingenieros sénior que esperan un paquete retributivo acorde con los usos del mercado holandés.
¿Cómo gestiona ICSPayroll las obligaciones derivadas de las bajas por enfermedad para startups?
ICSPayroll asume la gestión integral de la obligación de mantener el abono de salarios durante dos años en supuestos de incapacidad temporal, así como los procesos de reinserción requeridos por la Ley de Mejora del Guardián (Wet Verbetering Poortwachter). Estos servicios, coordinados mediante socios autorizados, garantizan que su compañía observe los plazos y evaluaciones exigidos por la UWV. Al externalizar esta gestión, se previenen sanciones por demora salarial y se asegura una atención adecuada al trabajador en su proceso de recuperación y regreso al puesto de trabajo.

Artículo por
Joost Hubregtse
Joost Hubregtse es el director de ICS Staffing & Payroll B.V., filial íntegramente participada por Intercompany Solutions responsable de ICS Payroll. Supervisa los servicios de Employer of Record y gestión de nóminas en los Países Bajos: contratos de trabajo, retenciones fiscales y cotizaciones a la seguridad social, paga de vacaciones, planes de pensiones, bajas por enfermedad y cumplimiento de CAO, con capacidad de incorporación de empleados en un plazo de 48 horas.

Preguntas frecuentes
El umbral salarial imponible estándar para el régimen del 30% en 2026 se establece en 48.013 €. Para los profesionales menores de 30 años que cuenten con un título de máster acreditado, el importe se reduce a 36.497 €. Estas cantidades se indexan anualmente y deben cumplirse mes a mes para mantener la concesión del beneficio. Si no se alcanza dicho umbral, el empleado puede perder definitivamente esta bonificación fiscal.
Sí, una startup tecnológica puede contratar personal en los Países Bajos sin disponer de una filial propia empleando los servicios de un Employer of Record (EOR). Este esquema permite gestionar la nómina de forma legal y segura mientras el EOR asume la condición de empleador formal del trabajador. Constituye una solución idónea para fundadores internacionales que desean sortear los costes y trámites de incorporar una BV holandesa.
La tramitación del visado para migrantes altamente cualificados (HSM) suele demorarse unas tres semanas cuando se gestiona a través de socios autorizados. Este calendario acelerado resulta determinante para startups que operan en un mercado de talento altamente competitivo. El procedimiento incluye la gestión del estatus de patrocinador reconocido y las solicitudes de permiso de residencia preceptivas ante el IND para que sus contrataciones puedan trabajar de inmediato.
Las cargas patronales obligatorias engloban cotizaciones a la seguridad social como AWf, Aof y Zvw, junto con la paga estatutaria de vacaciones del 8%. Asimismo, la mayor parte de las tecnológicas ofrecen un plan de pensiones cuyas aportaciones patronales promedian el 15,2% de la retribución pensionable. También es necesario prever coberturas para bajas por incapacidad temporal y provisionar la indemnización por transición. Todos estos costes se agrupan en una única factura mensual para garantizar una visión contable impecable.
En el marco normativo de 2026, las solicitudes nuevas quedan supeditadas a una tasa de retribución exenta de impuestos del 27%. Este reajuste obedece a una reforma legal orientada a regularizar progresivamente las ventajas fiscales para expatriados. Aunque el porcentaje se reduce en comparación con el 30% clásico, sigue siendo un estímulo decisivo para la captación de perfiles internacionales. Las disposiciones transitorias preservan, por lo general, los derechos adquiridos de los empleados cuyas resoluciones se formalizaron antes de las modificaciones de 2024.
El límite legal para la indemnización por transición (transitievergoeding) se fija en 102.000 € para el ejercicio 2026. Este abono estatutario resulta preceptivo cuando el contrato laboral finaliza a instancia de la empresa o cuando no se procede a su renovación tras un periodo temporal. La cuantía exacta se determina tomando como base el salario mensual bruto del trabajador y su antigüedad en la empresa con arreglo a la normativa laboral vigente.
Un plan de pensiones no constituye una obligación estatutaria universal para todas las empresas de los Países Bajos, si bien resulta un factor imprescindible para competir en el ámbito tecnológico. Adicionalmente, muchas startups quedan englobadas en convenios colectivos sectoriales (CAO) que establecen la adhesión obligatoria a un fondo de pensiones. Brindar un programa de pensiones sólido es esencial para contratar ingenieros sénior que esperan un paquete retributivo acorde con los usos del mercado holandés.
ICSPayroll asume la gestión integral de la obligación de mantener el abono de salarios durante dos años en supuestos de incapacidad temporal, así como los procesos de reinserción requeridos por la Ley de Mejora del Guardián (Wet Verbetering Poortwachter). Estos servicios, coordinados mediante socios autorizados, garantizan que su compañía observe los plazos y evaluaciones exigidos por la UWV. Al externalizar esta gestión, se previenen sanciones por demora salarial y se asegura una atención adecuada al trabajador en su proceso de recuperación y regreso al puesto de trabajo.
Artículos relacionados


