
Processamento Salarial Holandês para Startups Tecnológicas: Escalar no Enquadramento Regulamentar de 2026
Por Joost Hubregtse, Diretor, ICS Staffing & Payroll
Todos os artigos do blog são revistos e verificados pelo nosso jurista de direito do trabalho Zishan Hussain e o nosso diretor. Normas editoriais
Por Joost Hubregtse, Diretor de Processamento Salarial. Especialista em direito laboral holandês e conformidade laboral internacional. Revisto a 14 de agosto de 2026.
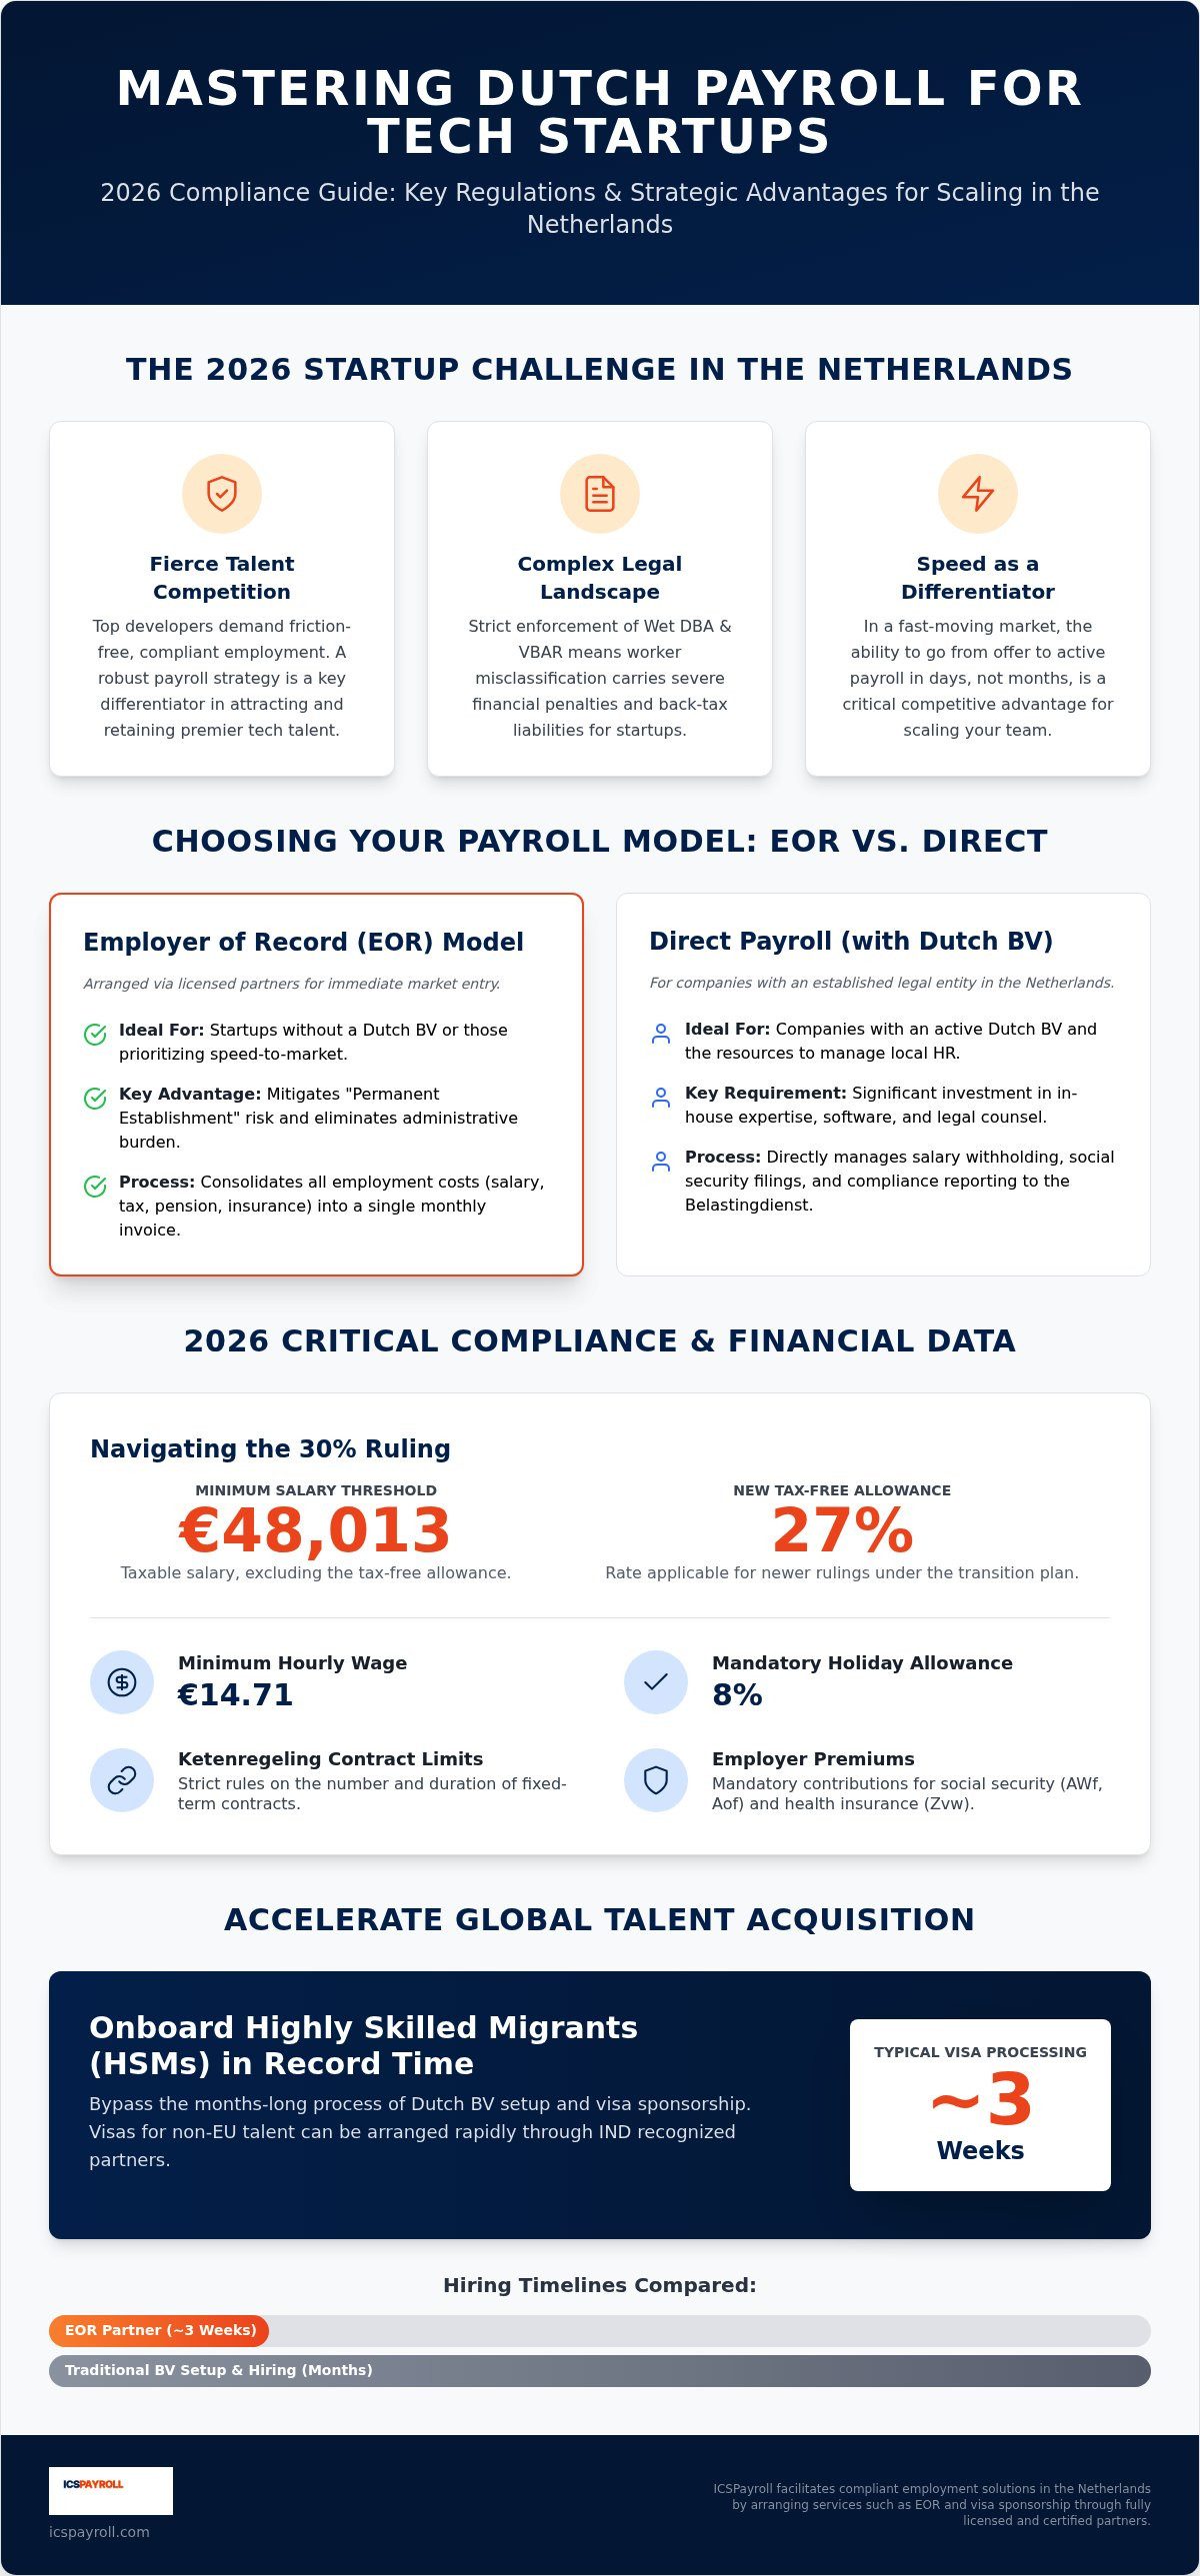
Em 2026, uma estratégia robusta de processamento salarial holandês para startups tecnológicas é a sua ferramenta mais agressiva de captação de talento, e não apenas uma função administrativa de apoio. Já sabe que a concorrência por programadores nos Países Baixos é feroz. O encargo administrativo da legislação laboral local atua frequentemente como um obstáculo à velocidade necessária para que a sua startup possa escalar. Este guia demonstra como dominar as suas obrigações de payroll, navegando pelas reformas de 2026 do regime dos 30% (30%-regeling), pelos novos limiares salariais e pela fiscalização da Wet DBA. Aprenderá a expandir a sua equipa rapidamente, mantendo a plena conformidade com as taxas fiscais e de pensões atuais. Iremos analisar o limiar salarial de 48.013 € para 2026, a transição iminente para a taxa isenta de 27% e os passos específicos para integrar migrantes altamente qualificados em poucas semanas através de parceiros licenciados. Ao consolidar os custos de emprego numa única fatura mensal, pode priorizar o crescimento e o product-market fit em detrimento de burocracias complexas.
Principais Conclusões
- Compreenda como o ambiente regulamentar de 2026 afeta a contratação de talento e por que razão a conformidade é uma vantagem competitiva para empresas em expansão.
- Domine as complexidades do processamento salarial holandês para startups tecnológicas, identificando as diferenças entre a administração salarial local e o modelo de Employer of Record.
- Navegue pelos requisitos atualizados do regime dos 30%, incluindo o novo limiar salarial de 48.013 € e a transição para a isenção de 27%.
- Garanta o cumprimento integral das leis laborais de 2026, tais como o salário mínimo horário de 14,71 € e os limites rigorosos de contratos da Ketenregeling.
- Acelere a expansão da sua equipa gerindo vistos para Migrantes Altamente Qualificados através de parceiros licenciados em apenas três semanas.
O Cenário de 2026 para o Processamento Salarial de Startups Tecnológicas nos Países Baixos
O ecossistema tecnológico holandês continua em expansão em 2026, mas o enquadramento regulamentar atingiu um pico de complexidade. Para os fundadores, gerir o processamento salarial holandês para startups tecnológicas já não é apenas um cálculo financeiro; é uma necessidade estratégica. A aplicação estrita da Wet DBA e a implementação da VBAR (Verduidelijking Beoordeling Arbeidsrelaties en Rechtsvermoeden) significam que a distinção entre prestadores de serviços e trabalhadores por conta de outrem é rigorosamente monitorizada. As startups que classifiquem incorretamente os seus colaboradores enfrentam pesadas regularizações retroativas de impostos e penalizações. O sucesso neste mercado exige uma compreensão aprofundada da visão geral do sistema fiscal holandês, no qual os impostos sobre o rendimento do trabalho estão integrados com as contribuições para a segurança social nacional. A conformidade é agora um pilar fundamental na retenção de talento, já que os profissionais qualificados priorizam a segurança de um contrato de trabalho gerido corretamente.
A Guerra pelo Talento e a Conformidade no Trabalho Remoto
Os programadores de topo esperam uma experiência de contratação sem atritos. Pretendem mais do que um salário elevado: exigem uma estrutura em conformidade que proteja os seus direitos de segurança social e a elegibilidade para o regime dos 30%. É frequente as startups contratarem colaboradores remotos holandeses antes de constituírem uma entidade local, o que gera o risco de "Estabelecimento Estável" (Permanent Establishment). As autoridades fiscais holandesas podem invocar a existência de presença tributável se este risco não for mitigado através de uma BV holandesa ou de uma alternativa jurídica válida. Recorrer a um parceiro local de processamento salarial ajuda a mitigar estas responsabilidades. Uma administração de RH especializada assegura que os trabalhadores remotos são integrados no sistema de segurança social holandês sem que a empresa-mãe tenha de lidar sozinha com a Belastingdienst. Desta forma, tanto o empregador como o colaborador obtêm a tranquilidade necessária para uma colaboração a longo prazo.
A Rapidez de Contratação como Vantagem Competitiva
Num mercado onde os melhores candidatos recebem múltiplas propostas, a rapidez é o fator de diferenciação definitivo. As startups tecnológicas precisam frequentemente de passar de uma carta de oferta ao processamento salarial ativo em poucos dias. Uma agilidade desta natureza só é viável quando se contorna o moroso processo de constituição de uma BV holandesa, que pode demorar meses. Ao utilizar um modelo de Employer of Record, assegurado através de parceiros licenciados, as empresas podem começar a contratar de imediato. Os fundadores internacionais constatam que esta abordagem elimina o atrito administrativo de entrada no mercado holandês. A eficiência começa com a transparência: receber uma proposta personalizada em 24 horas permite aos diretores financeiros prever custos com rigor. O processo é ainda mais simplificado para que os vistos de Migrante Altamente Qualificado (HSM), geridos através de parceiros licenciados, sejam habitualmente concedidos no prazo de três semanas. Cada contratação mantém-se juridicamente segura, uma vez que este modelo consolidado cobre:
- O subsídio de férias obrigatório de 8% (vakantiegeld).
- As contribuições específicas de 2026 a cargo do empregador para os prémios AWf e Aof.
- A gestão automatizada do risco de doença e as contribuições para a pensão.
Escolher o Modelo Adequado: EOR vs. Processamento Salarial Local para Startups
Decidir como gerir o processamento salarial holandês para startups tecnológicas exige optar entre dois modelos operacionais distintos. Para os fundadores internacionais, a questão primordial reside em saber se pretendem constituir de imediato uma sociedade local BV nos Países Baixos. Se a sua prioridade for a rapidez e a entrada no mercado sem uma entidade jurídica, o modelo de Employer of Record (EOR) é a solução padrão. Isto permite-lhe contratar localmente, evitando em simultâneo o risco de criar um "Estabelecimento Estável" antes de estar preparado. Pelo contrário, se já tiver uma BV holandesa ativa, a administração direta do processamento salarial oferece uma forma ágil de gerir as retenções na fonte e as contribuições para a segurança social através da sua própria entidade.
Ao avaliar custos, as startups devem olhar além da mensalidade fixa. O modelo de fixação de preços baseado no fator de payroll é transparente e previsível. Revela-se frequentemente mais rentável do que criar um departamento interno de recursos humanos. Gerir o processamento salarial internamente exige um investimento substancial em software especializado, consultoria jurídica e corretores de seguros. Ao externalizar, transfere este encargo burocrático para especialistas que garantem que todos os cálculos - desde as contribuições para a segurança social até ao subsídio de férias de 8% - são rigorosos e estão em conformidade com o enquadramento de 2026.
A Vantagem do Employer of Record
O modelo EOR atua como o empregador legal dos seus colaboradores nos Países Baixos. Esta estrutura liberta a sua empresa-mãe das responsabilidades administrativas ao consolidar todos os encargos com o emprego numa única fatura mensal. Esta fatura engloba o salário bruto, as contribuições para o plano de pensões e as contribuições obrigatórias para a segurança social. Uma vantagem assinalável é a gestão do risco de doença. Nos Países Baixos, os empregadores são responsáveis pelo pagamento do salário por doença e pela reintegração durante um período de até dois anos. Um EOR, através de parceiros licenciados, gere estas obrigações legais complexas em seu nome. Trata-se de uma solução fiável que proporciona total segurança jurídica a empresas internacionais.
Escalar com um Parceiro Local Holandês
Optar por um especialista local em vez de um fornecedor global genérico assegura que a sua equipa usufrui de um suporte especializado, adaptado às especificidades do mercado holandês. Os parceiros locais disponibilizam um portal online para o colaborador, um requisito básico para equipas tecnológicas modernas. Este portal permite aos colaboradores consultar facilmente os seus recibos de vencimento e gerir pedidos de férias. Deve também certificar-se de que os padrões de Conformidade Crítica: Salário Mínimo são rigorosamente cumpridos. A 1 de janeiro de 2026, o salário mínimo horário legal para trabalhadores com 21 ou mais anos é de 14,71 €. Além do valor horário, é necessário ter em conta o subsídio de férias obrigatório de 8% e as eventuais indemnizações por cessação do contrato de trabalho (subsídio de transição), cujo teto máximo está fixado em 102.000 € em 2026. Se tiver dúvidas sobre qual o modelo mais adequado à sua fase atual de crescimento, pode solicitar uma proposta personalizada para comparar o impacto operacional de cada abordagem.
Navegar pelo Regime dos 30% e os Limiares Salariais de 2026
O regime dos 30% continua a ser o instrumento mais eficaz no processamento salarial holandês para startups tecnológicas que procuram atrair talento internacional de engenharia. Trata-se de uma vantagem fiscal significativa que permite aos colaboradores elegíveis auferir uma parcela da sua remuneração bruta isenta de impostos. Contudo, 2026 introduz alterações estruturais que requerem um planeamento minucioso. A mudança mais notável é a abolição do estatuto de não residente parcial para efeitos fiscais. Anteriormente, os expatriados podiam optar por ser tributados como não residentes relativamente aos rendimentos do Box 2 e Box 3, salvaguardando eficazmente o património no estrangeiro da tributação holandesa. Esta opção deixou de existir. A ICSPayroll facilita estes pedidos para garantir que quer o empregador quer o colaborador cumprem os rigorosos critérios de elegibilidade, mantendo a plena conformidade com a legislação fiscal atualizada.
Requisitos Salariais de 2026 para Migrantes Altamente Qualificados
Para se qualificarem para o regime dos 30%, os colaboradores têm de atingir determinados limiares de salário tributável, indexados anualmente. Para 2026, o salário tributável normal deve ser de, pelo menos, 48.013 € após a aplicação da dedução isenta de impostos. Existe uma exceção específica destinada a profissionais mais jovens, ajudando as startups a atrair talento em ascensão. Os colaboradores com menos de 30 anos titulares de um diploma de mestrado qualificado estão sujeitos a um limiar reduzido de 36.497 €. É fundamental monitorizar estes valores com rigor; o incumprimento do limiar num único mês pode resultar na perda definitiva do benefício para esse colaborador. Para consultar os valores mais recentes e as condições detalhadas, consulte as orientações oficiais da belastingdienst.nl.
Gerir a Transição para a Taxa de 27%
O contexto de 2026 é caracterizado pela transição do benefício tradicional de 30% para uma taxa reduzida. Ao abrigo do quadro legislativo em vigor, as novas decisões concedidas em 2026 ficam sujeitas a uma taxa de isenção de 27%, no âmbito de uma uniformização mais ampla dos benefícios fiscais para expatriados. Esta alteração exige um planeamento de remunerações atualizado para os novos membros da sua equipa. No caso dos colaboradores cujo regime foi deferido antes de 2024, poderá aplicar-se o regime transitório, permitindo a manutenção da taxa de 30% durante o período remanescente. O envio correto da declaração de processamento salarial ("Loonaangifte") é essencial para refletir adequadamente estas diferentes taxas no seio da sua equipa.
Asseguramos que o seu processamento salarial respeita o teto da norma Balkenende (Balkenendenorm), que limita o benefício da isenção fiscal a um salário máximo de 262.000 € em 2026. Os salários que excedam este montante não beneficiam da isenção fiscal sobre a parte excedente. Este nível de precisão técnica previne inspeções onerosas e assegura que os seus colaboradores internacionais recebem a sua remuneração líquida prevista sem atrasos. A gestão destas particularidades é um elemento basilar no processamento salarial holandês para startups tecnológicas que valorizam a estabilidade a longo prazo e a confiança dos seus colaboradores.
Conformidade Crítica: Salário Mínimo e Reformas da Legislação Laboral
Manter a conformidade no mercado laboral holandês é um requisito inegociável para um crescimento sustentável. A partir de 1 de janeiro de 2026, o salário mínimo horário legal para trabalhadores com 21 anos ou mais é de 14,71 €. Embora os salários no setor tecnológico superem amplamente este valor mínimo, este montante continua a ser a referência legal para todos os cálculos obrigatórios no processamento salarial. Além dos salários, é imperativo respeitar escrupulosamente a "Ketenregeling" (regra do encadeamento de contratos). Esta regulamentação determina que um colaborador pode celebrar, no máximo, três contratos a termo certo ao longo de um período de três anos. Atingidos estes limites, o contrato converte-se automaticamente num contrato sem termo. A precisão na redação da proposta inicial e nas renovações subsequentes evita a assunção inadvertida de obrigações laborais permanentes.
Os seus contratos de trabalho devem igualmente refletir os padrões de 2026 relativos a períodos experimentais e cláusulas de não concorrência. As reformas recentes exigem que os empregadores apresentem fundamentações específicas e por escrito para as restrições de não concorrência, incluindo frequentemente uma componente obrigatória de compensação financeira. Caso uma relação laboral cesse por iniciativa do empregador, o colaborador tem geralmente direito a uma indemnização por cessação de funções ou compensação de transição (transitievergoeding). Para 2026, esta compensação tem um teto máximo de 102.000 €. A gestão destes pormenores requer um elevado nível de rigor administrativo para evitar as sanções associadas à fiscalização da Wet DBA e da VBAR. Adotar uma abordagem estruturada no processamento salarial holandês para startups tecnológicas assegura que estas particularidades legais são tratadas antes de se transformarem em contingências graves.
Benefícios Obrigatórios e Encargos Sociais do Empregador
O processamento salarial holandês para startups tecnológicas envolve diversos custos obrigatórios para além do salário bruto. É legalmente obrigatório pagar um subsídio de férias de, pelo menos, 8% sobre a remuneração anual bruta. Adicionalmente, a maioria dos subsetores tecnológicos exige um plano de pensões sólido para manter a competitividade. A contribuição patronal típica ronda os 15,2% do salário elegível para pensão. Os empregadores são igualmente responsáveis pelas contribuições para a segurança social nacional, que englobam:
- AWf (Fundo Geral de Desemprego): Contribuições cujas taxas variam consoante o contrato seja sem termo ou a termo certo.
- Aof (Fundo de Seguro de Incapacidade): Contribuições destinadas ao financiamento do sistema nacional de proteção na invalidez.
- Zvw (Lei do Seguro de Saúde): Percentagem obrigatória suportada pela entidade patronal para a cobertura de cuidados de saúde do trabalhador.
Regime de Baixa por Doença e Guia de Reintegração
Os Países Baixos dispõem de uma das legislações de proteção na doença mais rigorosas do mundo. Caso um trabalhador adoeça, a entidade patronal é responsável pela manutenção do pagamento do seu salário por um período de até dois anos. Adicionalmente, terá de cumprir as exigências da Lei de Melhoria do Procedimento de Reintegração (Wet Verbetering Poortwachter), que estipula etapas específicas de reintegração profissional e prazos de comunicação obrigatórios. O incumprimento deste procedimento pode resultar na penalização do pagamento de um terceiro ano de retribuição imposto pelo UWV. Um EOR, através de parceiros licenciados, gere a totalidade deste processo. Estes parceiros asseguram o acompanhamento profissional das baixas por doença e tratam de todas as complexas obrigações administrativas decorrentes da referida lei. Esta proteção é fundamental para startups que não possuem uma equipa interna de RH local. Para assegurar que os seus contratos cumprem estas normas de 2026, solicite uma proposta personalizada e descubra como gerimos estes riscos por si.
Escalar Mais Rápido com a ICSPayroll: A Vantagem de um EOR Local
Escalar uma empresa tecnológica exige acompanhar o ritmo do mercado. Não deve ver o seu crescimento condicionado pelo atrito burocrático associado à constituição de sociedades ou pelas complexidades do direito laboral local. A ICSPayroll disponibiliza uma solução estruturada e integrada de processamento salarial holandês para startups tecnológicas que conjuga rapidez e total segurança jurídica. A nossa estrutura operacional fica pronta em dias, permitindo-lhe começar a recrutar em semanas em vez de meses. Estes serviços de EOR e processamento salarial, prestados através de parceiros licenciados, garantem que cada contrato de trabalho cumpre integralmente o enquadramento regulamentar de 2026, dispensando a sobrecarga de gerir uma BV holandesa.
Apoio Acelerado na Obtenção de Vistos e Onboarding
A contratação de talento proveniente de países terceiros (fora do Espaço Schengen) é um catalisador fulcral de expansão para grande parte das empresas tecnológicas sediadas nos Países Baixos. Tratamos de todas as complexidades inerentes ao processo de reconhecimento de patrocínio junto do IND, articulando a emissão de vistos de Migrante Altamente Qualificado (HSM) através de parceiros devidamente habilitados. Estes vistos são habitualmente aprovados num prazo de cerca de três semanas, assegurando aos seus novos colaboradores um calendário previsível. O nosso suporte de onboarding abrange a disponibilização de um manual de acolhimento do colaborador e minutas de contratos de trabalho holandeses devidamente adaptados à legislação local, salvaguardando os seus interesses. Para aprofundar estes requisitos, consulte o nosso artigo Expandir para os Países Baixos: O Guia de Contratação e Conformidade de 2026. Isto garante que os seus colaboradores internacionais são integrados no sistema holandês com máxima precisão logo desde o primeiro dia de trabalho.
O Compromisso de Serviço da ICSPayroll
A transparência é a pedra angular da nossa parceria. Operamos através de um modelo de preços assente num fator multiplicador sobre o payroll, garantindo a ausência de custos imprevistos ou taxas administrativas ocultas. Recebe mensalmente uma única fatura consolidada que agrega todos os custos laborais, incluindo pensões, subsídio de férias e gestão do risco de incapacidade temporária por doença. Este modelo foi concebido à medida dos diretores financeiros de startups que necessitam de previsibilidade financeira rigorosa na gestão do processamento salarial holandês para startups tecnológicas. Embora a nossa plataforma tecnológica seja avançada, o nosso apoio mantém-se centrado nas pessoas. Terá contacto direto com especialistas locais em processamento salarial holandês, conhecedores profundos das subtilezas do panorama regulamentar de 2026. Para comparar o nosso serviço com o de outros operadores, consulte o nosso Guia de Compra do Melhor Employer of Record (EOR) Local nos Países Baixos em 2026. Eliminamos as complexidades operacionais para que possa concentrar-se no desenvolvimento do seu produto e no crescimento sustentado da sua equipa.
Garanta o Seu Crescimento no Mercado Tecnológico Holandês em 2026
Dominar o processamento salarial holandês para startups tecnológicas em 2026 requer muito mais do que exatidão técnica; exige uma visão estratégica face às recentes reformas fiscais e regulamentos laborais. Já verificou como o novo limiar salarial de 48.013 € e a transição para a taxa de isenção fiscal de 27% influenciam a sua capacidade de atrair talento altamente qualificado além-fronteiras. Ao recorrer ao modelo de Employer of Record, elimina os atrasos associados à criação formal de uma entidade local, assegurando total conformidade com a legislação laboral holandesa de 2026 a partir do primeiro dia. Esta conduta preventiva resguarda o seu negócio dos riscos decorrentes da Wet DBA, proporcionando paralelamente as garantias e a proteção que os seus colaboradores valorizam.
A nossa experiência local permite-lhe integrar migrantes altamente qualificados através da tramitação de vistos HSM, assegurada via parceiros licenciados, com deferimento habitual no prazo de três semanas. Beneficiará de uma única fatura mensal discriminada que agrega a totalidade dos encargos com o pessoal, abrangendo segurança social, planos de pensões e cobertura de baixas por doença. Este método eficiente erradica os encargos burocráticos, deixando-lhe tempo útil para consolidar o seu produto e reforçar a cultura da sua empresa. Pode solicitar uma proposta detalhada de processamento salarial holandês no prazo de 24 horas para encetar a sua expansão com total serenidade. Teremos todo o gosto em apoiar a sua startup a prosperar nos Países Baixos.
Perguntas Frequentes
Qual é o limiar salarial para o regime dos 30% nos Países Baixos em 2026?
O limiar salarial tributável geral para efeitos do regime dos 30% em 2026 é de 48.013 €. Para colaboradores com idade inferior a 30 anos titulares de um mestrado reconhecido, o limiar é fixado em 36.497 €. Estes montantes são atualizados todos os anos e devem ser observados mensalmente para garantir a conservação do benefício. O incumprimento destes parâmetros remuneratórios pode levar à perda definitiva do enquadramento fiscal privilegiado pelo trabalhador.
Uma startup tecnológica pode contratar trabalhadores nos Países Baixos sem dispor de uma entidade jurídica local?
Sim, uma startup tecnológica tem a possibilidade de efetuar contratações nos Países Baixos sem constituir uma entidade jurídica local recorrendo a um Employer of Record (EOR). Este enquadramento possibilita gerir o processamento salarial holandês para startups tecnológicas em estrita conformidade legal, assumindo o EOR a posição de empregador legal dos seus colaboradores. Apresenta-se como uma opção estratégica vantajosa para fundadores internacionais que procurem contornar a carga burocrática subjacente à abertura de uma BV holandesa.
Quanto tempo demora a tramitação do visto para Migrante Altamente Qualificado (HSM)?
A concessão de vistos para Migrantes Altamente Qualificados (HSM) demora, habitualmente, cerca de três semanas quando intermediada por parceiros devidamente autorizados. Esta celeridade no procedimento revela-se imperativa para empresas de base tecnológica que disputam talento num mercado dinâmico e concorrencial. O trâmite inclui a gestão do estatuto de patrocinador reconhecido (erkend referent) e a submissão dos pedidos de autorização de residência junto do IND, assegurando o início de funções dos colaboradores estrangeiros sem constrangimentos temporais.
Quais são as contribuições obrigatórias a cargo da entidade patronal no processamento salarial holandês em 2026?
As contribuições obrigatórias suportadas pelo empregador compreendem os encargos de segurança social, nomeadamente os prémios AWf, Aof e Zvw, conjuntamente com a retribuição do subsídio de férias legal de 8%. A generalidade das empresas tecnológicas disponibiliza, ademais, planos de previdência profissional, nos quais os encargos patronais rondam frequentemente 15,2% da retribuição base de cálculo. É igualmente imperativo provisionar os custos atinentes ao seguro contra o risco de doença e à reserva para a indemnização por despedimento/compensação de transição. Todos estes elementos surgem consolidados numa única fatura mensal para salvaguarda da total clareza orçamental.
Como se processa a dedução isenta de 27% segundo a nova disciplina do regime dos 30%?
No âmbito do regime legal de 2026, os novos requerimentos submetidos ficam sujeitos a uma taxa de dedução remuneratória isenta de tributação fixada em 27%. Esta reformulação insere-se num plano legislativo de uniformização gradual dos benefícios fiscais concedidos a expatriados. Não obstante a redução face à fasquia histórica de 30%, a medida preserva um impacto substancial no recrutamento de perfis especializados internacionais. Por regra, a legislação transitória salvaguarda os cidadãos cujos processos tenham sido deferidos precedentemente à entrada em vigor das alterações de 2024.
Qual é o montante máximo estipulado para a compensação de transição dos trabalhadores holandeses em 2026?
O limite legal máximo aplicável à indemnização por cessação do contrato de trabalho (transitievergoeding) devida a colaboradores nos Países Baixos situa-se em 102.000 € em 2026. Esta prestação pecuniária imposta por lei é genericamente devida quando a cessação do contrato de trabalho decorre de iniciativa patronal ou por ausência de renovação findo o termo estipulado. A quantificação concreta afere-se com base na remuneração bruta mensal auferida pelo colaborador e no cômputo da antiguidade averbada na empresa, segundo o direito laboral em vigor.
A adesão a um plano de pensões é de carácter vinculativo para colaboradores de startups tecnológicas nos Países Baixos?
A disponibilização de um plano de reforma complementar não consubstancia uma exigência legal universal aplicável a todas as empresas holandesas, configurando contudo uma necessidade incontornável de diferenciação no setor tecnológico. Muitas startups encontram-se adicionalmente abrangidas por Instrumentos de Regulamentação Coletiva de Trabalho (CAO) que impõem a filiação obrigatória em fundos de pensões setoriais. A apresentação de um plano de previdência atrativo revela-se fulcral para captar perfis seniores de programação que encaram estes benefícios como elemento indissociável de uma proposta contratual de referência.
De que modo assume a ICSPayroll a gestão das obrigações decorrentes de incapacidade temporária por doença nas startups?
A ICSPayroll assegura integralmente a administração das exigências de conservação da remuneração em período de doença ao longo de dois anos, bem como as diretrizes de reintegração profissional impostas pela Lei Poortwachter. A prestação destes serviços, viabilizada através de parceiros habilitados, assegura o cumprimento integral dos calendários de comunicação obrigatória e dos atos avaliativos instruídos pelo UWV. Ao externalizar esta incumbência burocrática, neutraliza o risco de cominações financeiras salariais e garante que os trabalhadores ausentes por motivo de doença usufruem de um acompanhamento rigoroso durante o seu processo de recuperação e reabilitação laboral.

Artigo por
Joost Hubregtse
Joost Hubregtse é Diretor da ICS Staffing & Payroll B.V., a subsidiária integral da Intercompany Solutions responsável pela ICS Payroll. É responsável pelos serviços de Employer of Record e processamento salarial holandês: contratos de trabalho, retenção na fonte e declarações à segurança social, subsídio de férias, pensões, baixas por doença e conformidade com convenções coletivas (CAO), com integração de colaboradores possível em 48 horas.

Perguntas frequentes
O limiar salarial tributável geral para efeitos do regime dos 30% em 2026 é de 48.013 €. Para colaboradores com idade inferior a 30 anos titulares de um mestrado reconhecido, o limiar é fixado em 36.497 €. Estes montantes são atualizados todos os anos e devem ser observados mensalmente para garantir a conservação do benefício. O incumprimento destes parâmetros remuneratórios pode levar à perda definitiva do enquadramento fiscal privilegiado pelo trabalhador.
Sim, uma startup tecnológica tem a possibilidade de efetuar contratações nos Países Baixos sem constituir uma entidade jurídica local recorrendo a um Employer of Record (EOR). Este enquadramento possibilita gerir o processamento salarial holandês para startups tecnológicas em estrita conformidade legal, assumindo o EOR a posição de empregador legal dos seus colaboradores. Apresenta-se como uma opção estratégica vantajosa para fundadores internacionais que procurem contornar a carga burocrática subjacente à abertura de uma BV holandesa.
A concessão de vistos para Migrantes Altamente Qualificados (HSM) demora, habitualmente, cerca de três semanas quando intermediada por parceiros devidamente autorizados. Esta celeridade no procedimento revela-se imperativa para empresas de base tecnológica que disputam talento num mercado dinâmico e concorrencial. O trâmite inclui a gestão do estatuto de patrocinador reconhecido (erkend referent) e a submissão dos pedidos de autorização de residência junto do IND, assegurando o início de funções dos colaboradores estrangeiros sem constrangimentos temporais.
As contribuições obrigatórias suportadas pelo empregador compreendem os encargos de segurança social, nomeadamente os prémios AWf, Aof e Zvw, conjuntamente com a retribuição do subsídio de férias legal de 8%. A generalidade das empresas tecnológicas disponibiliza, ademais, planos de previdência profissional, nos quais os encargos patronais rondam frequentemente 15,2% da retribuição base de cálculo. É igualmente imperativo provisionar os custos atinentes ao seguro contra o risco de doença e à reserva para a indemnização por despedimento/compensação de transição. Todos estes elementos surgem consolidados numa única fatura mensal para salvaguarda da total clareza orçamental.
No âmbito do regime legal de 2026, os novos requerimentos submetidos ficam sujeitos a uma taxa de dedução remuneratória isenta de tributação fixada em 27%. Esta reformulação insere-se num plano legislativo de uniformização gradual dos benefícios fiscais concedidos a expatriados. Não obstante a redução face à fasquia histórica de 30%, a medida preserva um impacto substancial no recrutamento de perfis especializados internacionais. Por regra, a legislação transitória salvaguarda os cidadãos cujos processos tenham sido deferidos precedentemente à entrada em vigor das alterações de 2024.
O limite legal máximo aplicável à indemnização por cessação do contrato de trabalho (transitievergoeding) devida a colaboradores nos Países Baixos situa-se em 102.000 € em 2026. Esta prestação pecuniária imposta por lei é genericamente devida quando a cessação do contrato de trabalho decorre de iniciativa patronal ou por ausência de renovação findo o termo estipulado. A quantificação concreta afere-se com base na remuneração bruta mensal auferida pelo colaborador e no cômputo da antiguidade averbada na empresa, segundo o direito laboral em vigor.
A disponibilização de um plano de reforma complementar não consubstancia uma exigência legal universal aplicável a todas as empresas holandesas, configurando contudo uma necessidade incontornável de diferenciação no setor tecnológico. Muitas startups encontram-se adicionalmente abrangidas por Instrumentos de Regulamentação Coletiva de Trabalho (CAO) que impõem a filiação obrigatória em fundos de pensões setoriais. A apresentação de um plano de previdência atrativo revela-se fulcral para captar perfis seniores de programação que encaram estes benefícios como elemento indissociável de uma proposta contratual de referência.
A ICSPayroll assegura integralmente a administração das exigências de conservação da remuneração em período de doença ao longo de dois anos, bem como as diretrizes de reintegração profissional impostas pela Lei Poortwachter. A prestação destes serviços, viabilizada através de parceiros habilitados, assegura o cumprimento integral dos calendários de comunicação obrigatória e dos atos avaliativos instruídos pelo UWV. Ao externalizar esta incumbência burocrática, neutraliza o risco de cominações financeiras salariais e garante que os trabalhadores ausentes por motivo de doença usufruem de um acompanhamento rigoroso durante o seu processo de recuperação e reabilitação laboral.


