Frais de gestion de paie aux Pays-Bas : un guide transparent
Par Joost Hubregtse, Directeur, ICS Staffing & Payroll
Tous les articles de blog sont relus et vérifiés par notre juriste en droit du travail Zishan Hussain et notre directeur. Charte éditoriale
Par : Joost Hubregtse, Directeur de la paie
Revu par Joost Hubregtse le 22 mai 2024
Joost Hubregtse est directeur de la paie chez ICSPayroll et professionnel certifié de la paie néerlandaise (VPD), spécialisé dans la conformité transfrontalière et les structures d'emploi internationales sur le marché néerlandais.
La plupart des entreprises internationales qui s'implantent sur le marché néerlandais négligent près de 30 % de leurs coûts totaux d'emploi en se concentrant uniquement sur les salaires bruts. C'est une erreur fréquente qui entraîne d'importants dépassements de budget. Vous avez probablement constaté que la complexité de la sécurité sociale locale, des cotisations de retraite et du régime des 30 % ressemble souvent à une cible mouvante. Comprendre les frais de gestion de paie aux Pays-Bas nécessite une analyse approfondie du cadre légal de 2026 afin de s'assurer que chaque coût caché est pris en compte avant l'émission de votre premier contrat.
Ce guide vous apporte la clarté nécessaire pour maîtriser la tarification de la paie néerlandaise. Vous apprendrez à appréhender les seuils fiscaux de 2026, notamment l'exigence salariale de 48 013 EUR pour le régime des 30 % et le salaire horaire minimum de 14,71 EUR. Nous vous expliquerons comment ICSPayroll organise ses services par l'intermédiaire de partenaires agréés pour garantir la conformité de votre entreprise avec le droit du travail néerlandais sans nécessiter de BV locale. Nous détaillerons également le modèle du coefficient de paie (payroll factor) pour vous offrir un coût mensuel prévisible par employé tout au long de votre expansion.
Points clés à retenir
- Apprenez à distinguer les frais de gestion administrative des cotisations patronales obligatoires pour calculer avec précision les frais de gestion de paie aux Pays-Bas pour votre budget 2026.
- Assurez votre conformité avec les critères légaux actualisés pour 2026, incluant le salaire horaire minimum de 14,71 EUR et l'indemnité légale de congés payés de 8 pour cent.
- Découvrez comment le modèle du coefficient de paie regroupe la retraite, la sécurité sociale et le risque maladie en un coefficient unique et transparent pour éliminer les factures d'assurance imprévues.
- Comprenez l'impact financier de l'obligation néerlandaise de maintien de salaire pendant deux ans en cas de maladie et la manière dont les modèles tarifaires structurés atténuent ces risques d'emploi à long terme.
- Maîtrisez les exigences 2026 du régime des 30 pour cent, notamment le seuil salarial spécifique de 48 013 EUR, pour attirer les talents internationaux avec une rigueur technique absolue.
Comprendre les composantes des frais de gestion de paie aux Pays-Bas
Le calcul des frais de gestion de paie aux Pays-Bas exige une distinction rigoureuse entre les factures du prestataire de services et les cotisations publiques obligatoires. De nombreux employeurs internationaux s'arrêtent uniquement aux frais administratifs par bulletin de paie. Cette vision réductrice fait abstraction des charges patronales substantielles qui constituent le coût réel de l'emploi. Dans le système néerlandais, les honoraires de service ne représentent que les frais généraux techniques ; ce sont les coûts légaux sous-jacents qui déterminent votre budget effectif.
Le salaire brut sert de base de départ non négociable pour chaque calcul. Il ne s'agit pas seulement du montant de base ; il doit intégrer l'allocation légale de congés payés de 8 % [vakantiegeld]. Ce montant total sert d'assiette à l'ensemble des déductions fiscales et des cotisations de sécurité sociale. Les modèles traditionnels de facturation par bulletin masquent souvent ces subtilités : ils affichent un tarif d'entrée attractif mais laissent l'employeur gérer lui-même les facturations complexes d'assurance et les variations de cotisations.
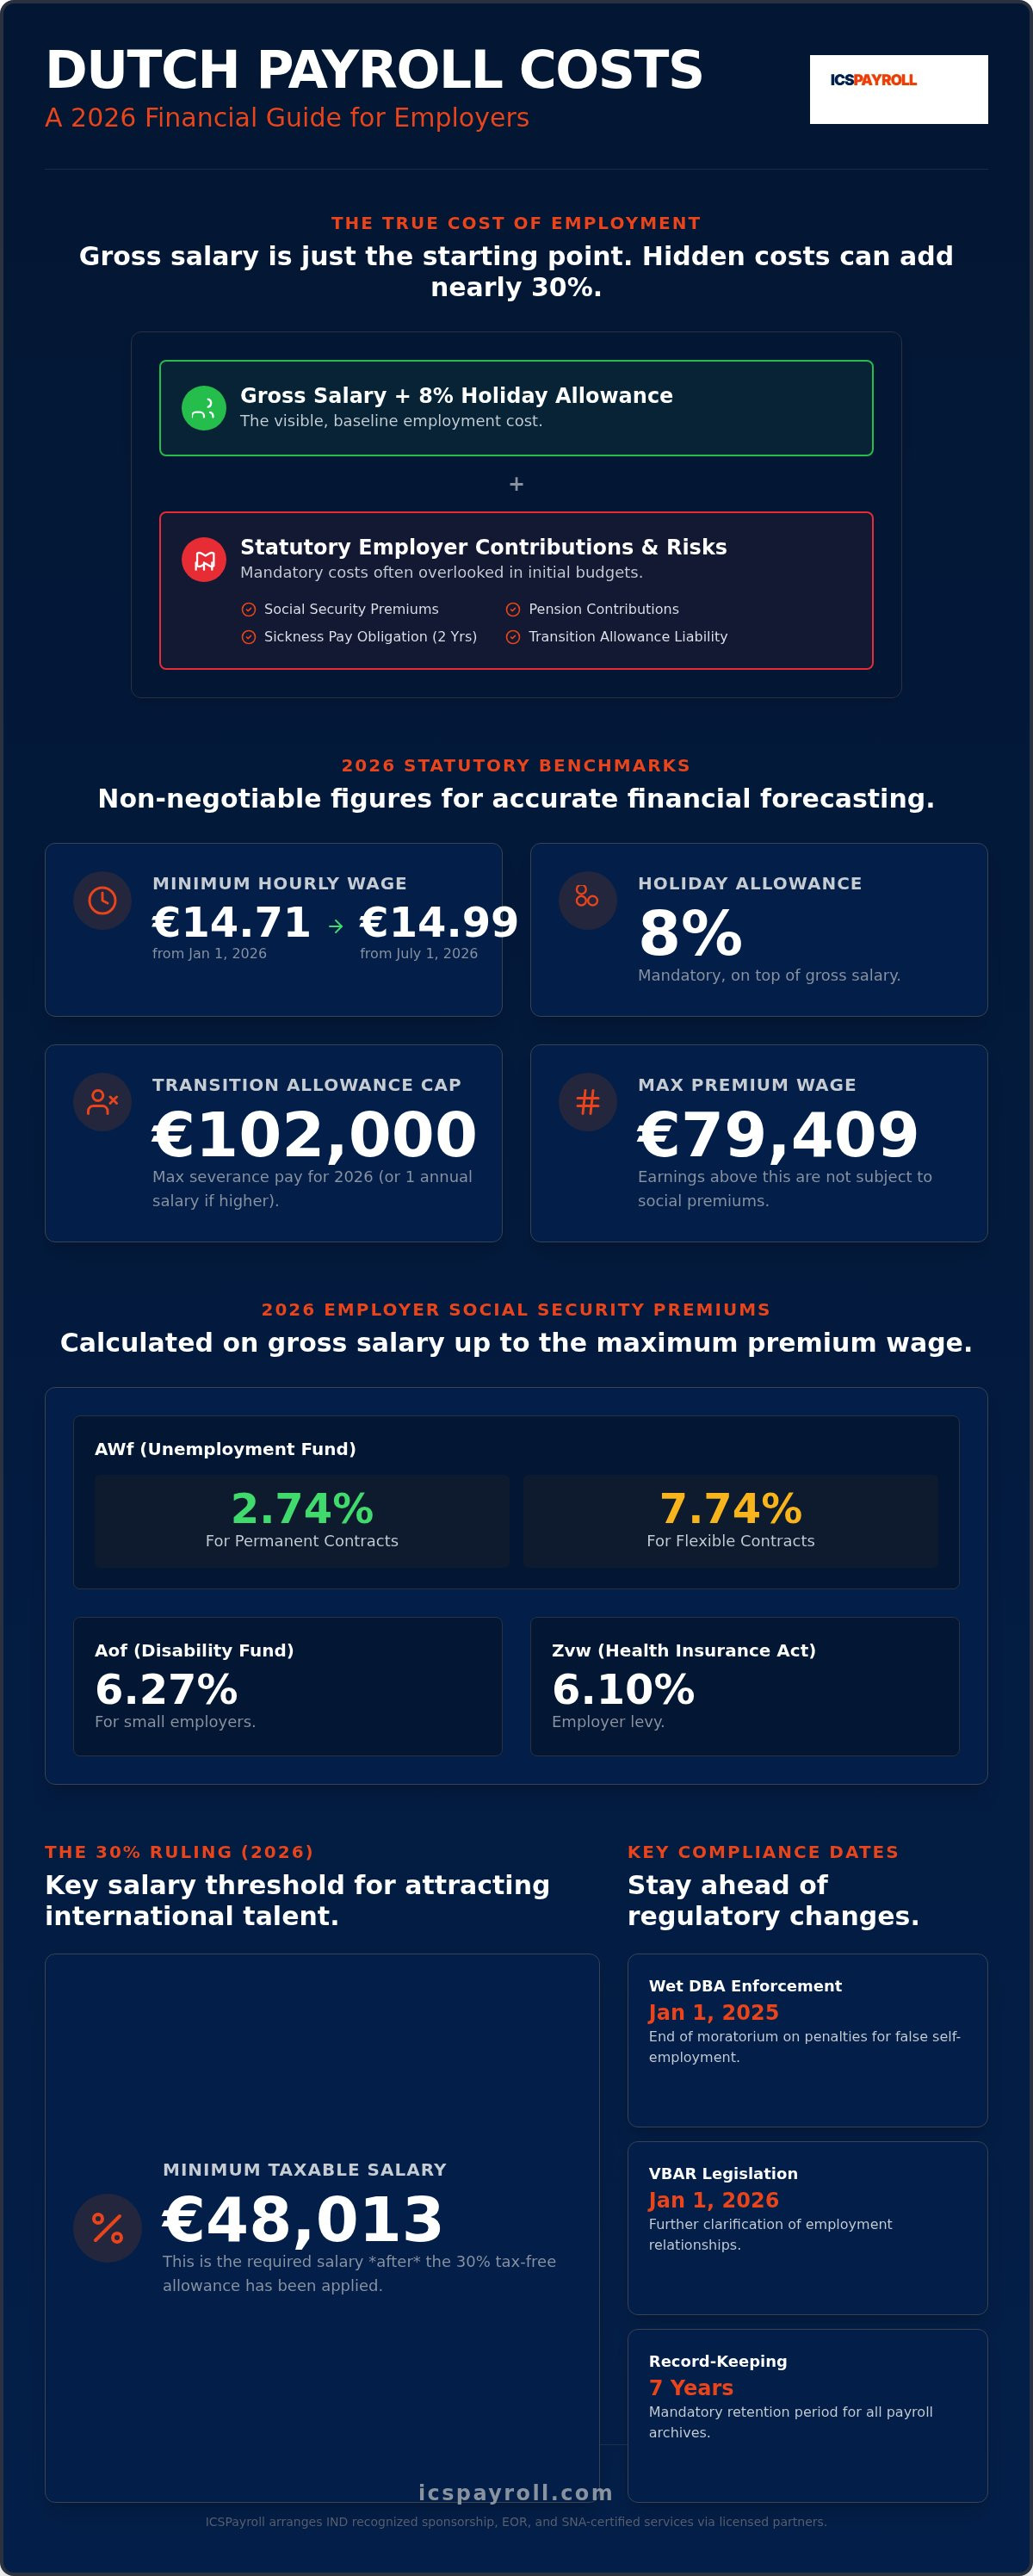
Le système de sécurité sociale aux Pays-Bas est financé par des cotisations patronales spécifiques. Pour 2026, celles-ci incluent l'AWf (Fonds de chômage) à hauteur de 2,74 % pour les contrats à durée indéterminée et de 7,74 % pour les contrats flexibles. Vous devez également prendre en compte l'Aof (Fonds d'invalidité) à 6,27 % pour les petits employeurs ainsi que la cotisation Zvw (Loi sur l'assurance maladie) de 6,10 %. Ces pourcentages s'appliquent à l'ensemble des rémunérations dans la limite du salaire plafond annuel de cotisation de 79 409 EUR pour 2026. La maîtrise de ces repères est indispensable pour établir des prévisions financières fiables.
Frais administratifs vs cotisations légales
La part administrative de vos frais couvre la production technique des bulletins de paie et la déclaration mensuelle de l'impôt sur les salaires (« Loonaangifte »). Cette déclaration doit être télétransmise à la Belastingdienst au plus tard le dernier jour du mois suivant. Les prestataires sérieux incluent ces déclarations ainsi que les récapitulatifs fiscaux annuels dans leur tarif de base. Vos frais couvrent également l'obligation légale de conservation des archives pendant sept ans. La législation néerlandaise est particulièrement stricte quant à l'archivage des données : vous avez l'obligation légale de conserver des archives de paie accessibles pendant près d'une décennie afin de répondre à d'éventuels contrôles.
L'impact des réformes du marché du travail néerlandais de 2026
L'application de la législation est venue renforcer les exigences administratives. L'application pleine et entière de la loi Wet DBA reprend au 1er janvier 2025, mettant un terme au moratoire antérieur sur les pénalités. De plus, l'entrée en vigueur de la législation VBAR est programmée pour le 1er janvier 2026 afin de clarifier davantage la nature des relations de travail. Ces évolutions imposent une surveillance contractuelle plus rigoureuse pour prévenir tout faux statut d'indépendant. ICSPayroll organise ces vérifications de conformité par le biais de partenaires agréés pour garantir que vos contrats répondent aux normes les plus récentes. Pour un examen approfondi de ces mutations réglementaires, consultez notre Guide de l'administration de la paie aux Pays-Bas.
Charges patronales légales et critères de référence 2026
Maîtriser les critères de référence pour 2026 est indispensable pour budgétiser avec précision et éviter les écarts de conformité. Les Pays-Bas n'utilisent plus de salaire minimum mensuel, mais appliquent un taux horaire strict. Au 1er janvier 2026, le salaire horaire minimum est fixé à 14,71 EUR, puis passera à 14,99 EUR au 1er juillet 2026. Ces barèmes constituent le socle de calcul de l'ensemble de vos frais de gestion de paie aux Pays-Bas. Au-delà du taux horaire, vous devez impérativement intégrer l'indemnité légale de congés payés de 8 %. Cette prime est généralement versée en mai, mais l'engagement financier est provisionné chaque mois dès le premier jour d'embauche.
Les cotisations de retraite représentent une autre composante majeure des coûts. Bien que les taux varient selon les branches, la référence standard se situe à 15,2 % du salaire brut. De plus, les employeurs doivent provisionner l'indemnité de transition [transitievergoeding]. Cette indemnité est due lors de la rupture de la plupart des contrats de travail et est plafonnée à 102 000 EUR pour 2026, ou à un an de salaire brut si la rémunération annuelle du salarié dépasse ce montant. Ces montants sont d'ordre public et doivent être intégrés dès le premier jour dans vos prévisions financières.
Frais administratifs liés au régime des 30 pour cent
La demande d'application du régime des 30 % [30%-regeling] implique des démarches administratives précises et le respect de critères salariaux stricts. Pour 2026, le seuil de salaire imposable standard est fixé à 48 013 EUR après abattement. Il convient également d'anticiper l'évolution législative : si le taux de 30 % s'applique tout au long de 2026, les nouveaux agréments passeront à un taux de 27 % à compter de 2027. ICSPayroll gère le montage de ces dossiers par l'intermédiaire de partenaires agréés afin que vos recrues internationales bénéficient de cet avantage fiscal sans retard. La gestion rigoureuse de ces seuils est cruciale pour écarter tout risque de redressement fiscal rétroactif de la part de l'administration.
Pourcentages de sécurité sociale et de cotisations
Les cotisations patronales sont calculées sur les revenus plafonnés au salaire maximal soumis à cotisation de 79 409 EUR pour l'exercice fiscal 2026. La cotisation AWf (Fonds de chômage) s'élève à 2,74 % pour les contrats permanents, tandis que les contrats flexibles supportent un taux majoré de 7,74 %. Vous devez également vous acquitter de l'Aof (Fonds d'invalidité) à hauteur de 6,27 % pour les petits employeurs et de la contribution Zvw (Loi sur l'assurance maladie) à 6,10 %. Pour consulter les spécifications techniques les plus récentes, vous pouvez vous référer aux directives officielles de la Belastingdienst pour les particuliers. Pour évaluer l'application concrète de ces barèmes à vos effectifs, vous pouvez demander un devis détaillé pour votre équipe aux Pays-Bas.
Coefficient de paie vs tarification par employé : quelle formule est la plus rentable ?
Le choix entre un forfait fixe par employé et un coefficient de paie consolidé constitue la décision la plus déterminante pour la maîtrise de votre budget 2026. Un coefficient de paie est un multiplicateur transparent et unique appliqué au salaire brut de votre collaborateur. Il regroupe le salaire de base et l'ensemble des cotisations patronales obligatoires en un montant global prévisible. Si les prestataires internationaux affichent souvent un forfait mensuel réduit, ils répercutent fréquemment les primes d'assurance et les cotisations sociales sous forme de dépenses variables. Cette approche expose à des déconvenues lors de la réception des factures lorsque les taux de l'AWf ou de la Zvw fluctuent. Un partenaire local vous apporte une stabilité bien supérieure en consolidant l'ensemble de ces postes au sein d'un coefficient unique.
Le coût global réel (Total Cost of Ownership) d'un recrutement aux Pays-Bas s'avère souvent plus économique en faisant appel à un expert local. Les entreprises internationales d'EOR manquent généralement de l'infrastructure requise pour appréhender les risques propres au droit néerlandais, à l'image de l'obligation de maintien de salaire pendant deux ans en cas de maladie. Elles appliquent souvent des marges importantes pour compenser leur absence d'implantation directe. ICSPayroll structure les frais de gestion de paie aux Pays-Bas par l'entremise de partenaires agréés spécialistes du marché néerlandais. Cela permet de proposer un modèle tarifaire plus efficient, qui intègre les spécificités locales telles que le taux de référence de retraite de 15,2 % et l'indemnité de congés payés de 8 %, sans supporter les surcoûts liés à des intermédiaires mondiaux.
Que comprend un coefficient de paie professionnel ?
Un coefficient de paie professionnel réunit plusieurs coûts légaux et administratifs au sein d'un prélèvement mensuel unique. Il englobe l'indemnité légale de congés payés de 8 % ainsi que la cotisation de retraite de référence de 15,2 %. Vous bénéficiez également d'une gestion administrative complète des RH et d'un portail salarié en ligne pour l'accès aux bulletins de paie. Ce modèle garantit que l'ensemble des cotisations patronales est reversé en temps et en heure à la Belastingdienst, sans exiger d'intervention directe de votre part. Pour comparer en détail le fonctionnement de ces dispositifs dans le cadre d'une stratégie d'embauche conforme, consultez notre guide EOR vs PEO aux Pays-Bas.
Les coûts cachés de l'externalisation traditionnelle
Les modèles traditionnels d'externalisation dissimulent souvent des dépenses qui sont incluses de base dans un modèle de coefficient de paie. Vous risquez d'encourir des frais supplémentaires pour les demandes de visa HSM (travailleurs hautement qualifiés), dont le traitement demande environ trois semaines via nos partenaires agréés. L'accompagnement à la demande du régime des 30 % représente un autre « supplément » courant qui peut alourdir votre facture finale. Par ailleurs, la loi néerlandaise oblige tout employeur à souscrire un contrat auprès d'un service de santé au travail (Arbodienst). Les prestataires classiques vous laissent souvent gérer seul ces factures de tiers ainsi que la procédure complexe de réintégration en cas d'arrêt maladie. Centraliser l'ensemble de ces obligations en un honoraire unique supprime cette charge administrative et vous assure une conformité totale avec le droit du travail néerlandais.
Gérer le risque financier : maladie et indemnités de transition
La maîtrise des risques financiers inhérents au droit du travail néerlandais constitue la raison principale d'opter pour une structure tarifaire forfaitaire et exhaustive. Si les sections précédentes ont mis l'accent sur les cotisations mensuelles et les seuils d'imposition, les coûts potentiels les plus lourds proviennent des obligations liées à la maladie et aux ruptures de contrat. Aux Pays-Bas, l'employeur a l'obligation légale de maintenir au moins 70 % du salaire d'un employé malade pendant une durée maximale de 104 semaines. Cette obligation de deux ans constitue une exposition financière considérable que de nombreuses entreprises étrangères omettent d'anticiper lors de l'examen des frais de gestion de paie aux Pays-Bas. Sans assurance adéquate ou sans modèle tarifaire consolidé, un seul arrêt maladie de longue durée peut déséquilibrer l'ensemble du budget alloué à votre implantation.
Au-delà du maintien de salaire direct, vous devez également gérer le formalisme imposé par la loi Wet Poortwachter (loi sur l'amélioration de la surveillance de la réintégration). Cette réglementation impose le respect scrupuleux d'un calendrier de reprise du travail, incluant des rendez-vous obligatoires avec les spécialistes de la médecine du travail et l'élaboration de plans d'action formalisés. Le non-respect de ces démarches peut conduire l'UWV à sanctionner l'employeur en lui imposant une troisième année de maintien de salaire obligatoire. Un modèle transparent fondé sur un coefficient de paie neutralise ce risque en regroupant la couverture assurantielle indispensable et le suivi administratif en un coût mensuel prévisible.
La couverture du risque maladie expliquée
Les frais de paie professionnels intègrent généralement des cotisations d'assurance spécifiques pour couvrir l'incapacité de travail de longue durée. Cette garantie permet de transférer la charge financière de l'obligation de versement du salaire sur 104 semaines à un assureur, au lieu de la faire peser sur votre bilan. Un volet essentiel de cette prestation réside dans l'affiliation à un Arbodienst (service de santé au travail). Ces professionnels apportent l'encadrement médical obligatoire requis pour limiter la responsabilité patronale et accélérer la reprise d'activité du collaborateur. Pour une présentation détaillée de ces obligations légales, vous pouvez consulter les directives officielles de l'UWV relatives à la maladie et à la réintégration.
Indemnités de licenciement et frais d'indemnité de transition
La « transitievergoeding », ou indemnité de transition, est une indemnité obligatoire due à la quasi-totalité des salariés lors d'une fin de contrat, y compris aux collaborateurs dont le contrat à durée déterminée n'est pas renouvelé. Cette indemnité commence à s'accumuler dès le premier jour de travail et se calcule en fonction de l'ancienneté. Pour 2026, le plafond légal est établi à 102 000 EUR, ou à une année de salaire brut si la rémunération de l'employé est supérieure. La gestion de ces départs génère également des frais administratifs pour la rédaction des conventions de rupture conventionnelle [vaststellingsovereenkomst] et les éventuelles démarches auprès du tribunal de district [kantonrechter]. Pour veiller à la parfaite conformité de vos procédures de fin de contrat, consultez notre Guide du droit du travail aux Pays-Bas. Pour vous prémunir contre ces expositions financières grâce à une tarification forfaitaire, vous pouvez demander un devis incluant la couverture des risques auprès de nos experts locaux.
Optimiser votre stratégie de paie néerlandaise avec ICSPayroll
ICSPayroll se positionne comme le partenaire privilégié des organisations internationales évoluant au sein de l'environnement professionnel néerlandais. Nous établissons une proposition financière sur mesure dans les 24 heures suivant la transmission des éléments relatifs aux salariés ; votre direction financière peut ainsi modéliser le coût de votre expansion avec une rigueur absolue. En regroupant les diverses cotisations patronales et charges administratives évoquées précédemment au sein d'une facture mensuelle claire, nous vous évitons la complexité liée à la gestion de multiples comptes locaux. Cette totale transparence sur les frais de gestion de paie aux Pays-Bas protège votre budget de toute dérive, même en cas d'ajustements législatifs.
Nos partenaires agréés assurent un traitement accéléré des visas HSM pour les collaborateurs hors espace Schengen, les autorisations étant couramment délivrées sous un délai d'environ trois semaines. Nous assurons une surveillance rigoureuse des conditions techniques d'éligibilité, notamment le seuil de salaire standard de 48 013 EUR requis en 2026 pour le régime des 30 %. Par ailleurs, nous prenons en charge toutes les relations administratives avec l'administration fiscale néerlandaise pour respecter les échéances légales de télétransmission de la Loonaangifte, fixées au dernier jour du mois suivant la période de paie. Cette exigence de précision met votre organisation à l'abri des majorations de retard et des vérifications fiscales rétroactives.
La procédure d'intégration avec ICSPayroll
Le passage d'une convention de services à un contrat de travail signé peut être finalisé en l'espace de quelques jours. Cette rapidité d'exécution est capitale pour les entreprises désireuses de recruter du personnel aux Pays-Bas avant même la création de leur structure juridique locale. ICSPayroll organise ces cadres d'emploi par l'intermédiaire de partenaires agréés, vous permettant d'exercer en toute légalité sans BV néerlandaise ni risque d'« établissement stable ». Notre équipe d'assistance dédiée vous apporte un accompagnement humain direct pour les dossiers de demande du régime des 30 %, garantissant un traitement personnalisé et sur mesure de ces dispositifs fiscaux complexes, loin de toute gestion automatisée.
Des coûts prévisibles pour les équipes en croissance
Le modèle du coefficient de paie représente un instrument indispensable pour budgétiser les perspectives de développement des startups technologiques. L'application d'un multiplicateur unique aux salaires bruts vous affranchit du fardeau administratif lié à la gestion d'assurances distinctes ou aux frais de réintégration. Pour en savoir plus sur le pilotage de la croissance de vos effectifs, découvrez notre analyse de la Paie néerlandaise pour les startups de la tech. Si vous souhaitez sécuriser votre déploiement pour 2026, contactez Joost Hubregtse afin de bénéficier d'un audit de conformité professionnel et de vous assurer que vos opérations aux Pays-Bas répondent à chaque exigence du droit local.
Sécuriser votre expansion aux Pays-Bas grâce à une paie transparente
Savoir passer du salaire brut à une logique de coût global de détention (TCO) constitue le pilier d'une implantation réussie sur le marché néerlandais. Vous mesurez désormais que les frais de gestion de paie aux Pays-Bas dépassent très largement les simples coûts de gestion administrative. Ils intègrent le respect incontournable des normes légales de 2026, telles que le seuil de rémunération de 48 013 EUR pour le régime des 30 % et l'indemnité légale de congés payés de 8 %. L'adoption d'un coefficient de paie consolidé vous préserve de l'incertitude financière liée aux facturations d'assurances morcelées ainsi que du risque lourd que constitue l'obligation de maintien de salaire sur deux ans en cas de maladie.
ICSPayroll met à votre service l'expertise locale indispensable pour maîtriser ces contraintes avec une rigueur millimétrée. Nous garantissons une conformité intégrale au droit néerlandais pour 2026 via nos partenaires agréés et permettons l'obtention rapide de visas HSM sous un délai moyen de trois semaines environ. Vous recevez une facture mensuelle unique et limpide, sans aucun frais imprévu, garantissant la parfaite tenue de votre budget de déploiement. Franchissez dès aujourd'hui la première étape vers une gestion des embauches fluide et sans accroc. Demandez un devis personnalisé de paie néerlandaise sous 24 heures et commencez à développer votre équipe en toute sérénité.
Foire aux questions
Quel est le coût moyen de gestion de la paie aux Pays-Bas pour 2026 ?
Le montant total des frais de gestion de paie aux Pays-Bas est généralement calculé au moyen d'un coefficient de paie plutôt que d'un tarif administratif fixe. Ce multiplicateur s'applique au salaire brut afin de couvrir le traitement administratif, les charges de sécurité sociale et les cotisations d'assurance. Même s'il existe des tarifs administratifs standards par fiche de paie, un coefficient consolidé offre une bien meilleure lisibilité budgétaire. C'est une formule qui regroupe les obligations légales telles que le pécule de congés payés de 8 % et la retraite au sein d'une facture mensuelle prévisible.
Comment l'indemnité de congés payés est-elle calculée dans les frais de paie néerlandais ?
L'indemnité légale de congés payés [vakantiegeld] correspond rigoureusement à 8 % du salaire brut annuel du collaborateur. Dans un modèle de paie professionnel, ce montant est provisionné mensuellement pour garantir la disponibilité des fonds lors du versement obligatoire, qui a généralement lieu en mai. Notre coefficient de paie intègre automatiquement cette provision mensuelle de 8 %. Ainsi, la facture mensuelle adressée à l'employeur reste parfaitement constante tout au long de l'année, y compris lors des mois où l'indemnité de congés payés est effectivement versée aux équipes.
Le coefficient de paie comprend-il les frais liés à la demande du régime des 30 pour cent ?
Oui, la démarche d'obtention du régime fiscal des 30 % est incluse de base dans notre modèle de coefficient de paie transparent. Nous ne facturons aucun frais de gestion distinct pour cette démarche. Notre équipe pilote l'intégralité du dossier via nos partenaires agréés afin de faire bénéficier vos recrues internationales éligibles de cet avantage fiscal. Cette prise en charge intégrée garantit la stabilité et la lisibilité de vos frais de gestion de paie aux Pays-Bas, même lors du recrutement de collaborateurs hautement qualifiés nécessitant des demandes fiscales pointues dès leur arrivée.
Quelles sont les conditions salariales 2026 pour le régime des 30 pour cent ?
Pour l'exercice fiscal 2026, le seuil de salaire imposable de base exigé pour le régime des 30 % s'élève à 48 013 EUR net d'abattement. Les collaborateurs âgés de moins de 30 ans et titulaires d'un diplôme de Master reconnu bénéficient d'un seuil abaissé à 36 497 EUR. Le respect rigoureux de ces seuils est déterminant pour conserver le bénéfice du dispositif. Nous veillons en permanence à la conformité de ces montants par le biais de nos partenaires agréés afin de garantir que toutes vos déclarations de paie respectent les exigences les plus récentes de la Belastingdienst et les modifications législatives.
Combien de temps faut-il pour mettre en place la paie d'un nouveau salarié aux Pays-Bas ?
Vous recevez une proposition financière personnalisée pour votre nouvelle recrue dans les 24 heures suivant la communication des informations relatives au salarié. Une fois ce devis validé par vos soins, nous sommes en mesure de préparer la convention de services et le contrat de travail pour signature en seulement quelques jours. Si votre collaborateur nécessite un visa de travailleur hautement qualifié (HSM), nos partenaires agréés obtiennent habituellement l'approbation en trois semaines environ. Il s'agit d'une procédure optimisée permettant à votre organisation de démarrer son activité dans les délais les plus courts.
Les cotisations de retraite sont-elles obligatoires dans la gestion de la paie néerlandaise ?
Bien que les régimes de retraite ne soient pas obligatoires dans tous les secteurs d'activité, ils figurent dans la majorité des contrats de travail qualifiés aux Pays-Bas. Notre coefficient de paie intègre une cotisation de retraite de référence fixée à 15,2 % du salaire brut. Cela vous assure de proposer un ensemble d'avantages sociaux attractif et conforme aux pratiques du marché. Nous assurons pour votre compte l'ensemble des échanges et des règlements auprès des caisses de retraite, en regroupant ces charges sur votre facture mensuelle unique pour simplifier votre gestion administrative.
Quel est le montant du salaire horaire minimum aux Pays-Bas pour 2026 ?
Les autorités néerlandaises ont acté deux revalorisations précises du salaire horaire minimum au titre de 2026. À compter du 1er janvier 2026, le salaire minimum légal est de 14,71 EUR brut par heure. Il passera ensuite à 14,99 EUR brut de l'heure au 1er juillet 2026. Depuis le passage des Pays-Bas à un barème de salaire minimum strictement horaire en 2024, la rémunération mensuelle d'un collaborateur dépend désormais exclusivement du nombre d'heures prévues à son contrat et non plus d'un montant minimum mensuel forfaitaire.
Puis-je recruter des salariés aux Pays-Bas sans y établir une entité juridique locale ?
Oui, vous avez tout à fait la possibilité d'engager du personnel aux Pays-Bas sans créer de BV locale ni d'établissement stable en ayant recours à une solution d'Employer of Record (portage salarial international). ICSPayroll structure ces prestations par l'intermédiaire de partenaires agréés qui assurent le rôle d'employeur juridique de vos collaborateurs. Cette modalité prend en charge l'ensemble de vos devoirs légaux en matière fiscale, sociale et de droit du travail. C'est une démarche qui vous permet de vous positionner rapidement sur le marché néerlandais en assurant une parfaite conformité, tout en évitant les frais de constitution directe d'une société.

Article rédigé par
Joost Hubregtse
Joost Hubregtse est directeur d'ICS Staffing & Payroll B.V., filiale à 100 % d'Intercompany Solutions derrière ICS Payroll. Il est responsable des services d'Employer of Record et de paie néerlandaise : contrats de travail, déclarations d'impôt sur les salaires et de sécurité sociale, congés payés, retraites, arrêts maladie et conformité aux conventions collectives (CAO), avec une intégration possible sous 48 heures.
Questions fréquentes
Un coefficient de paie professionnel réunit plusieurs coûts légaux et administratifs au sein d'un prélèvement mensuel unique. Il englobe l'indemnité légale de congés payés de 8 % ainsi que la cotisation de retraite de référence de 15,2 %. Vous bénéficiez également d'une gestion administrative complète des RH et d'un portail salarié en ligne pour l'accès aux bulletins de paie. Ce modèle garantit que l'ensemble des cotisations patronales est reversé en temps et en heure à la Belastingdienst, sans exiger d'intervention directe de votre part. Pour comparer en détail le fonctionnement de ces dispositifs dans le cadre d'une stratégie d'embauche conforme, consultez notre guide EOR vs PEO aux Pays-Bas.
Le montant total des frais de gestion de paie aux Pays-Bas est généralement calculé au moyen d'un coefficient de paie plutôt que d'un tarif administratif fixe. Ce multiplicateur s'applique au salaire brut afin de couvrir le traitement administratif, les charges de sécurité sociale et les cotisations d'assurance. Même s'il existe des tarifs administratifs standards par fiche de paie, un coefficient consolidé offre une bien meilleure lisibilité budgétaire. C'est une formule qui regroupe les obligations légales telles que le pécule de congés payés de 8 % et la retraite au sein d'une facture mensuelle prévisible.
L'indemnité légale de congés payés [vakantiegeld] correspond rigoureusement à 8 % du salaire brut annuel du collaborateur. Dans un modèle de paie professionnel, ce montant est provisionné mensuellement pour garantir la disponibilité des fonds lors du versement obligatoire, qui a généralement lieu en mai. Notre coefficient de paie intègre automatiquement cette provision mensuelle de 8 %. Ainsi, la facture mensuelle adressée à l'employeur reste parfaitement constante tout au long de l'année, y compris lors des mois où l'indemnité de congés payés est effectivement versée aux équipes.
Oui, la démarche d'obtention du régime fiscal des 30 % est incluse de base dans notre modèle de coefficient de paie transparent. Nous ne facturons aucun frais de gestion distinct pour cette démarche. Notre équipe pilote l'intégralité du dossier via nos partenaires agréés afin de faire bénéficier vos recrues internationales éligibles de cet avantage fiscal. Cette prise en charge intégrée garantit la stabilité et la lisibilité de vos frais de gestion de paie aux Pays-Bas, même lors du recrutement de collaborateurs hautement qualifiés nécessitant des demandes fiscales pointues dès leur arrivée.
Pour l'exercice fiscal 2026, le seuil de salaire imposable de base exigé pour le régime des 30 % s'élève à 48 013 EUR net d'abattement. Les collaborateurs âgés de moins de 30 ans et titulaires d'un diplôme de Master reconnu bénéficient d'un seuil abaissé à 36 497 EUR. Le respect rigoureux de ces seuils est déterminant pour conserver le bénéfice du dispositif. Nous veillons en permanence à la conformité de ces montants par le biais de nos partenaires agréés afin de garantir que toutes vos déclarations de paie respectent les exigences les plus récentes de la Belastingdienst et les modifications législatives.
Vous recevez une proposition financière personnalisée pour votre nouvelle recrue dans les 24 heures suivant la communication des informations relatives au salarié. Une fois ce devis validé par vos soins, nous sommes en mesure de préparer la convention de services et le contrat de travail pour signature en seulement quelques jours. Si votre collaborateur nécessite un visa de travailleur hautement qualifié (HSM), nos partenaires agréés obtiennent habituellement l'approbation en trois semaines environ. Il s'agit d'une procédure optimisée permettant à votre organisation de démarrer son activité dans les délais les plus courts.
Bien que les régimes de retraite ne soient pas obligatoires dans tous les secteurs d'activité, ils figurent dans la majorité des contrats de travail qualifiés aux Pays-Bas. Notre coefficient de paie intègre une cotisation de retraite de référence fixée à 15,2 % du salaire brut. Cela vous assure de proposer un ensemble d'avantages sociaux attractif et conforme aux pratiques du marché. Nous assurons pour votre compte l'ensemble des échanges et des règlements auprès des caisses de retraite, en regroupant ces charges sur votre facture mensuelle unique pour simplifier votre gestion administrative.
Les autorités néerlandaises ont acté deux revalorisations précises du salaire horaire minimum au titre de 2026. À compter du 1er janvier 2026, le salaire minimum légal est de 14,71 EUR brut par heure. Il passera ensuite à 14,99 EUR brut de l'heure au 1er juillet 2026. Depuis le passage des Pays-Bas à un barème de salaire minimum strictement horaire en 2024, la rémunération mensuelle d'un collaborateur dépend désormais exclusivement du nombre d'heures prévues à son contrat et non plus d'un montant minimum mensuel forfaitaire.
Oui, vous avez tout à fait la possibilité d'engager du personnel aux Pays-Bas sans créer de BV locale ni d'établissement stable en ayant recours à une solution d'Employer of Record (portage salarial international). ICSPayroll structure ces prestations par l'intermédiaire de partenaires agréés qui assurent le rôle d'employeur juridique de vos collaborateurs. Cette modalité prend en charge l'ensemble de vos devoirs légaux en matière fiscale, sociale et de droit du travail. C'est une démarche qui vous permet de vous positionner rapidement sur le marché néerlandais en assurant une parfaite conformité, tout en évitant les frais de constitution directe d'une société.