Custos de Processamento Salarial nos Países Baixos: Um Guia Transparente
Por Joost Hubregtse, Diretor, ICS Staffing & Payroll
Todos os artigos do blog são revistos e verificados pelo nosso jurista de direito do trabalho Zishan Hussain e o nosso diretor. Normas editoriais
Por: Joost Hubregtse, Diretor de Processamento Salarial
Revisto por Joost Hubregtse a 22 de maio de 2024
Joost Hubregtse é Diretor de Processamento Salarial na ICSPayroll e profissional certificado de processamento salarial holandês (VPD), especializado em conformidade transfronteiriça e estruturas internacionais de emprego no mercado dos Países Baixos.
A maioria das empresas internacionais em expansão para o mercado holandês descura cerca de 30% dos seus custos totais de contratação ao concentrar-se exclusivamente nos salários brutos. Trata-se de um erro comum que origina derrapagens orçamentais substanciais. É provável que já tenha percebido que a complexidade da segurança social local, das contribuições para fundos de pensões e do regime dos 30% parece frequentemente um alvo em constante movimento. Compreender os custos de processamento salarial nos Países Baixos exige uma análise aprofundada do enquadramento legal de 2026, de modo a garantir que todos os custos ocultos são contabilizados antes da emissão do primeiro contrato.
Este guia proporciona a clareza necessária para dominar a estrutura de preços do processamento salarial holandês. Aprenderá a navegar pelos limiares fiscais de 2026, incluindo o requisito salarial de 48.013 EUR para o regime dos 30% e o salário mínimo horário de 14,71 EUR. Explicaremos como a ICSPayroll estrutura os seus serviços através de parceiros licenciados para garantir que a sua empresa cumpre a legislação laboral holandesa sem necessidade de constituir uma BV local. Detalharemos ainda o modelo do coeficiente de processamento salarial (payroll factor) para garantir um custo mensal previsível por colaborador durante a sua expansão.
Principais Conclusões
- Aprenda a distinguir entre despesas de serviços administrativos e contribuições patronais obrigatórias para calcular com precisão os custos de processamento salarial nos Países Baixos no seu orçamento de 2026.
- Assegure a conformidade com as referências legais atualizadas de 2026, incluindo o salário mínimo horário de 14,71 EUR e o subsídio de férias obrigatório de 8 por cento.
- Descubra como o modelo de coeficiente salarial agrupa pensões, segurança social e risco de doença num único multiplicador transparente, eliminando faturas de seguros imprevistas.
- Compreenda o impacto financeiro da obrigação holandesa de pagamento do salário por doença durante dois anos e a forma como os modelos de custos estruturados atenuam estes riscos laborais de longo prazo.
- Domine os requisitos de 2026 para o regime dos 30 por cento, incluindo o limiar salarial específico de 48.013 EUR, para atrair talento internacional com rigor técnico.
Compreender as Componentes dos Custos de Processamento Salarial nos Países Baixos
O cálculo dos custos de processamento salarial nos Países Baixos requer uma distinção rigorosa entre a faturação dos prestadores de serviços e as contribuições públicas obrigatórias. Muitos empregadores internacionais focam-se apenas na tarifa administrativa cobrada por recibo de vencimento. Esta visão redutora ignora as pesadas contribuições para a segurança social a cargo do empregador, que representam o verdadeiro custo da contratação. No sistema holandês, a tarifa do serviço constitui apenas a despesa técnica de gestão; são os encargos legais subjacentes que definem o seu orçamento efetivo.
O salário bruto funciona como a base inegociável de todos os cálculos. Não se trata apenas da remuneração base; tem de incluir o subsídio de férias legal de 8% (vakantiegeld). Este montante global serve de base de incidência para todas as retenções fiscais e contribuições para a segurança social. Os modelos tradicionais de cobrança por recibo de vencimento frequentemente ocultam estas variáveis. Oferecem um preço de entrada reduzido, mas deixam o empregador responsável por gerir diretamente seguros complexos e oscilações imprevisíveis de prémios.
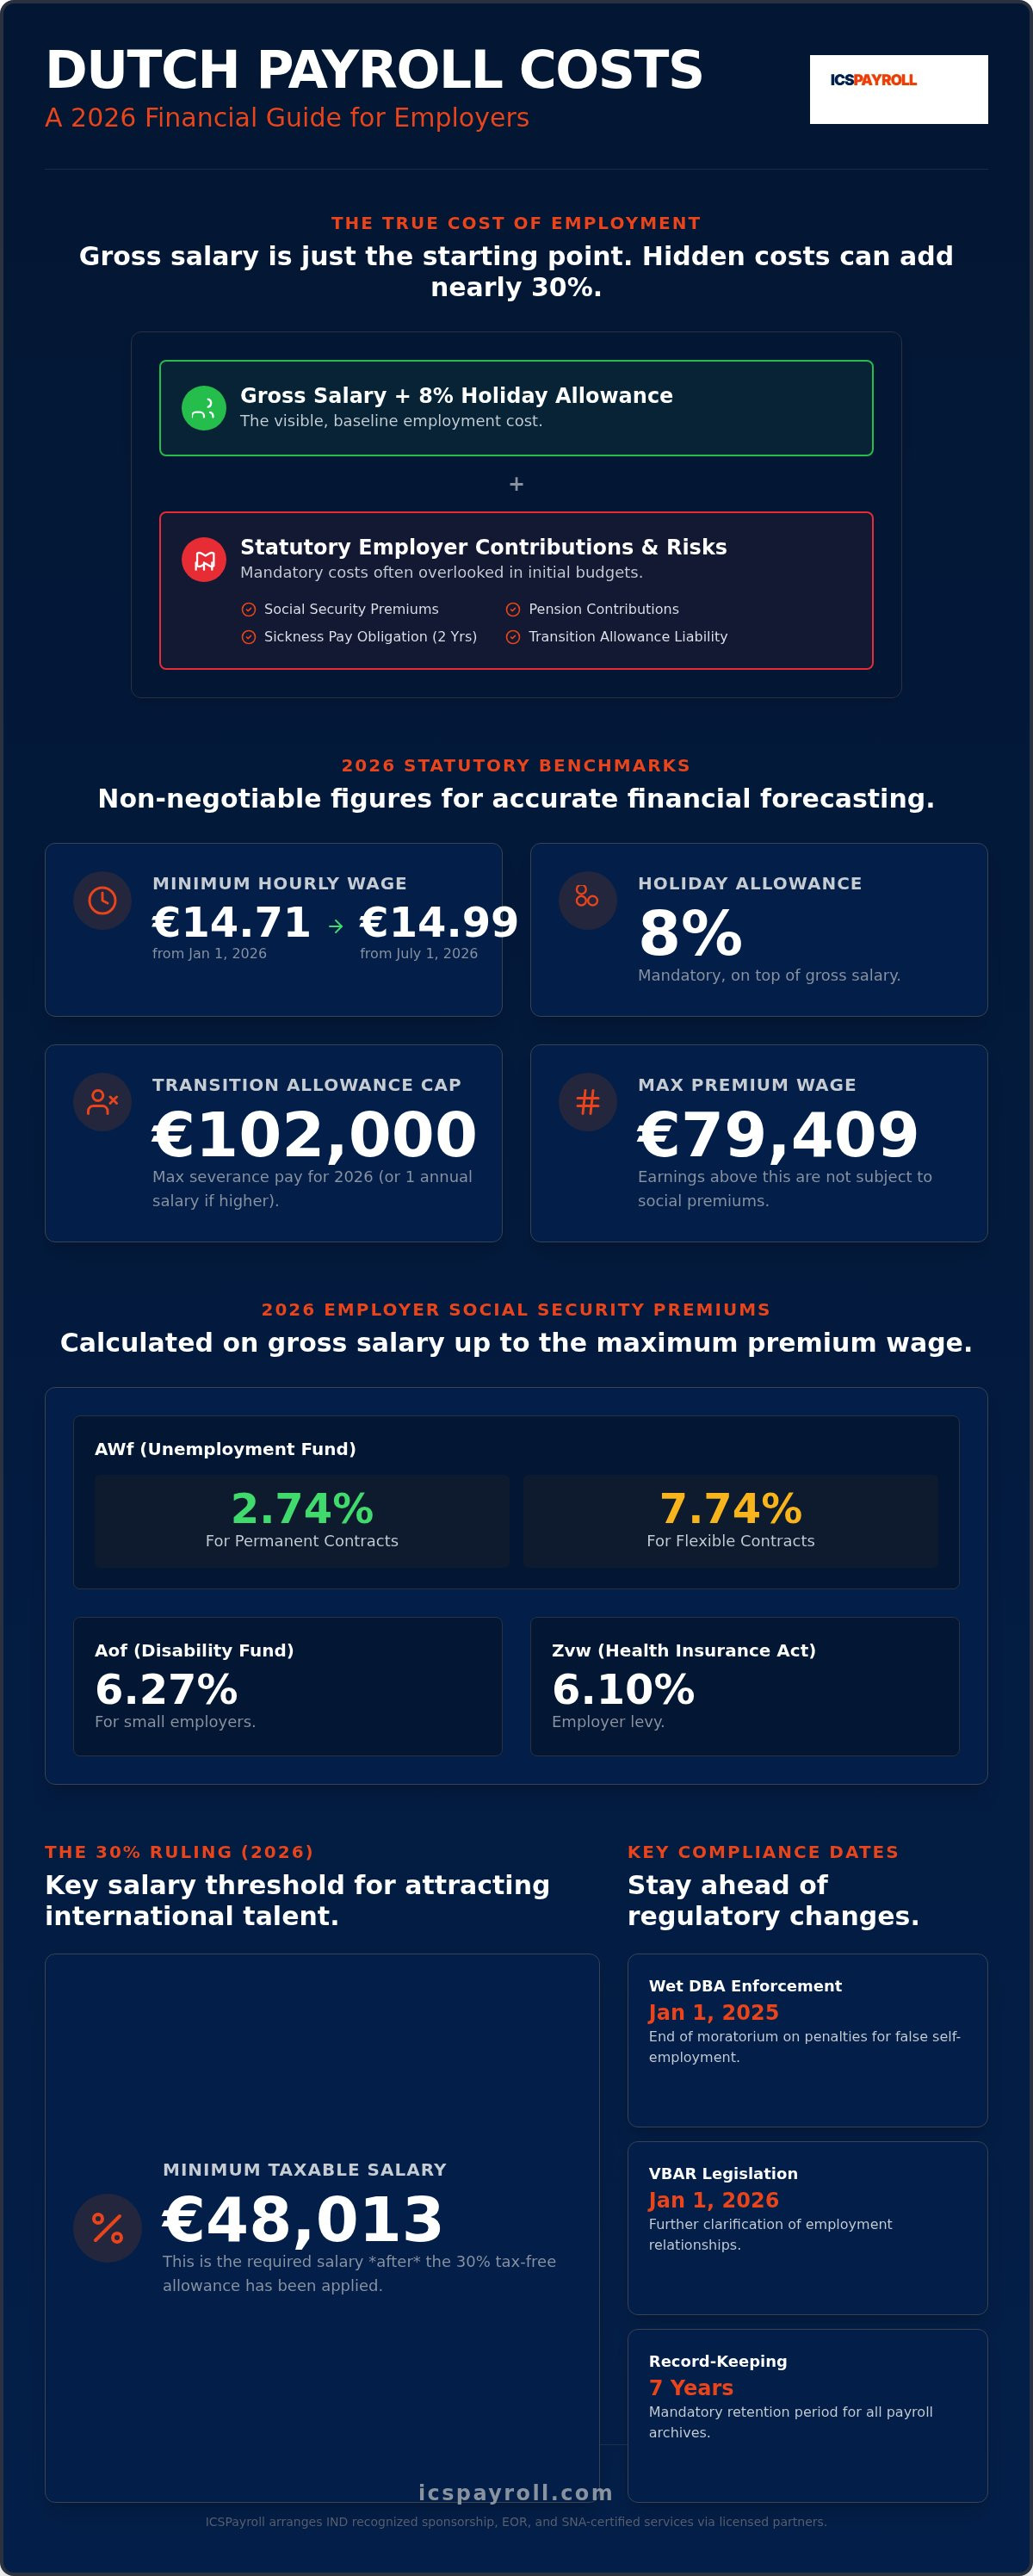
O sistema de segurança social nos Países Baixos é financiado através de contribuições específicas pagas pela entidade patronal. Para 2026, estas incluem o fundo de desemprego AWf a 2,74% para contratos sem termo e a 7,74% para contratos flexíveis ou a termo. É igualmente necessário contabilizar o fundo de invalidez Aof a 6,27% para pequenas empresas e a taxa de 6,10% respeitante à Lei do Seguro de Saúde (Zvw). Estas percentagens incidem sobre todos os rendimentos até ao salário máximo tributável de 2026, fixado em 79.409 EUR. Compreender estas métricas é fundamental para um planeamento financeiro exato.
Custos Administrativos vs. Contribuições Legais
A componente administrativa dos seus custos cobre o processamento informático dos recibos de vencimento e a submissão mensal da declaração fiscal de remunerações ("Loonaangifte"). Esta declaração de retenções salariais tem de ser apresentada à Belastingdienst até ao último dia do mês seguinte. Os prestadores de confiança incluem estas submissões e as declarações anuais de rendimentos na sua tarifa de base. O valor pago contempla igualmente a obrigação legal de conservação de registos durante sete anos. A legislação holandesa é rigorosa quanto à retenção de dados; as empresas estão juridicamente obrigadas a manter arquivos de processamento salarial acessíveis durante quase uma década para responder a eventuais auditorias.
O Impacto das Reformas do Mercado de Trabalho Holandês em 2026
A fiscalização legislativa introduziu novas exigências ao processo administrativo. A aplicação integral da lei Wet DBA recomeça a 1 de janeiro de 2025, cessando a moratória anterior relativa a sanções. Adicionalmente, a entrada em vigor da legislação VBAR está prevista para 1 de janeiro de 2026, com o objetivo de clarificar ainda mais as relações laborais. Estas alterações obrigam a uma monitorização contratual muito mais apertada para evitar o falso trabalho independente. A ICSPayroll assegura estas verificações de conformidade através de parceiros licenciados, garantindo que os seus contratos cumprem as normas mais recentes. Para uma análise detalhada destas alterações regulatórias, consulte o nosso Guia de Administração de Processamento Salarial na Holanda.
Custos Patronais Obrigatórios e Referências para 2026
Compreender os valores de referência para 2026 é essencial para um orçamento rigoroso e para evitar infrações legais. Os Países Baixos deixaram de utilizar um salário mínimo mensal; em vez disso, aplicam um valor horário estrito. A partir de 1 de janeiro de 2026, o salário mínimo por hora é de 14,71 EUR, aumentando para 14,99 EUR a 1 de julho de 2026. Estas taxas constituem a base para o cálculo dos seus custos de processamento salarial nos Países Baixos. Para além da remuneração horária, é imperativo incluir o subsídio de férias legal de 8%. Este benefício é habitualmente liquidado em maio, mas o encargo acumula mensalmente desde o primeiro dia de trabalho.
As contribuições para planos de pensões representam outro encargo considerável. Embora as percentagens variem consoante o setor e a respetiva convenção coletiva (CAO), a referência padrão situa-se nos 15,2% do salário bruto. Além disso, as entidades patronais devem prever a compensação por cessação de contrato, designada por transitievergoeding. Esta indemnização é devida no termo da maioria dos contratos e está limitada ao valor máximo de 102.000 EUR em 2026, ou a um salário anual bruto caso a remuneração do trabalhador seja superior. Estes montantes são obrigatórios e devem constar das suas projeções financeiras desde o início.
Custos Administrativos do Regime dos 30%
O pedido de aplicação do regime dos 30% (30%-regeling) envolve encargos administrativos específicos e critérios salariais rigorosos. Para 2026, o limiar salarial tributável geral é de 48.013 EUR após a dedução. Deve igualmente antecipar a transição legislativa: embora a taxa de 30% se mantenha em 2026, as novas concessões passarão para uma taxa de 27% a partir de 2027. A ICSPayroll gere estes pedidos através de parceiros licenciados, garantindo que os seus colaboradores internacionais usufruem do benefício fiscal sem atrasos. A gestão rigorosa destes limiares é crucial para prevenir liquidações fiscais corretivas com efeitos retroativos pelas autoridades tributárias.
Segurança Social e Percentagens Contributivas
Os encargos patronais são calculados sobre o rendimento até ao limite remuneratório máximo sujeito a contribuições, fixado em 79.409 EUR para o ano fiscal de 2026. A taxa do AWf (Fundo de Desemprego) situa-se em 2,74% para contratos sem termo, subindo para 7,74% no caso de contratos a termo ou flexíveis. Adicionalmente, terá de liquidar o Aof (Fundo de Invalidez) a 6,27% para pequenas empresas e a contribuição da Zvw (Lei do Seguro de Saúde) a 6,10%. Para conhecer as disposições técnicas mais recentes, pode consultar as orientações oficiais da Belastingdienst para particulares. Para analisar como estes valores se aplicam à sua estrutura de pessoal, pode solicitar uma proposta detalhada para a sua equipa nos Países Baixos.
Coeficiente Salarial vs. Tarifas por Colaborador: O Que É Mais Económico?
A escolha entre uma tarifa fixa por colaborador e um coeficiente salarial consolidado (payroll factor) é a decisão mais determinante na gestão do seu orçamento para 2026. O coeficiente salarial é um multiplicador transparente aplicado ao salário bruto do colaborador. Este índice agrega o salário base e todas as contribuições patronais obrigatórias num único montante previsível. Embora as empresas globais de outsourcing promovam frequentemente tarifas mensais fixas reduzidas, tendem a faturar os prémios de seguros e os custos de segurança social como despesas variáveis adicionais. Este modelo gera surpresas desagradáveis na faturação sempre que as taxas do AWf ou da Zvw oscilam. Um parceiro local oferece maior estabilidade ao unificar todas estas variáveis num único fator multiplicador.
O custo total de contratação (total cost of ownership) de um colaborador na Holanda é frequentemente menor quando se recorre a um especialista local. As empresas globais de EOR geralmente não possuem estrutura técnica para gerir riscos exclusivamente holandeses, como a obrigação de pagamento do salário por doença durante dois anos. Consequentemente, aplicam margens inflacionadas para cobrir a sua falta de presença direta. A ICSPayroll estrutura os seus custos de processamento salarial nos Países Baixos através de parceiros licenciados especializados no mercado neerlandês. Isto permite uma política de preços mais eficiente, que reflete especificidades locais como o referencial de 15,2% para pensões e os 8% de subsídio de férias, sem as sobretaxas de intermediários globais.
O Que Está Incluído num Coeficiente Salarial Profissional?
Um coeficiente salarial profissional integra múltiplos encargos legais e administrativos numa única fatura mensal. Cobre o subsídio de férias obrigatório de 8% e a contribuição padrão de 15,2% para o fundo de pensões. Concede ainda acesso a um serviço integral de administração de recursos humanos e a um portal online para consulta e gestão dos recibos de vencimento pelos colaboradores. Este modelo assegura que todas as contribuições patronais são transferidas atempadamente para a Belastingdienst, sem exigir intervenção operacional da sua parte. Para uma análise comparativa do funcionamento destes modelos na contratação em conformidade, consulte o nosso artigo sobre EOR vs. PEO nos Países Baixos.
Os Custos Ocultos do Outsourcing Tradicional
Os modelos de outsourcing convencionais costumam omitir despesas que já se encontram integradas no modelo de coeficiente salarial. Poderá deparar-se com custos adicionais para pedidos de visto para Imigrantes Altamente Qualificados (HSM), cujo processo de deferimento demora habitualmente cerca de 3 semanas através dos nossos parceiros licenciados. A assessoria na candidatura ao regime dos 30% é outro custo suplementar comum que inflaciona a fatura final. Para além disso, a legislação holandesa exige que todos os empregadores contratem um serviço de medicina no trabalho (Arbodienst). Os prestadores tradicionais deixam frequentemente a gestão destas faturas externas e do complexo processo de reintegração de baixas por doença inteiramente ao encargo do cliente. Integrar estas obrigações num valor único liberta a sua empresa do peso administrativo e garante o estrito cumprimento da lei laboral holandesa.
Gestão do Risco Financeiro: Baixa Médica e Indemnização de Transição
A gestão dos riscos financeiros inerentes ao direito do trabalho holandês é um dos principais motivos para escolher uma estrutura de custos integrada. Embora as secções anteriores tenham incidido sobre contribuições mensais e escalões fiscais, os maiores riscos financeiros residem na baixa médica prolongada e nas obrigações de cessação de funções. Nos Países Baixos, o empregador tem a obrigação jurídica de continuar a pagar pelo menos 70% do salário do colaborador durante até 104 semanas de doença. Este compromisso de dois anos representa uma exposição financeira avultada que muitas empresas internacionais não antecipam ao avaliar os custos de processamento salarial nos Países Baixos. Sem a cobertura de um seguro adequado ou de um modelo de preço consolidado, uma única doença prolongada pode comprometer o orçamento de toda uma expansão.
Para além dos custos salariais diretos, recai sobre a empresa o ónus administrativo da Lei do Guarda-Portão (Wet verbetering poortwachter). Esta lei exige o cumprimento rigoroso de um calendário de reintegração, incluindo consultas obrigatórias com médicos do trabalho e a elaboração de planos formais de readaptação. O incumprimento destes procedimentos pode levar o organismo da segurança social (UWV) a impor, como sanção, a obrigação de pagar um terceiro ano integral de salário. Um modelo transparente de coeficiente salarial neutraliza este risco ao incluir as coberturas de seguro e a gestão processual obrigatória num único encargo mensal previsível.
Cobertura do Risco de Doença Explicada
As tarifas de processamento salarial profissional incorporam normalmente prémios de seguro específicos para cobrir ausências por doença prolongada. Esta apólice garante que o encargo financeiro decorrente da obrigação legal de 104 semanas é transferido para uma seguradora, em vez de onerar o balanço da sua empresa. Uma parte essencial deste serviço é o encaminhamento para um Arbodienst (serviço certificado de saúde e segurança no trabalho). Estes especialistas prestam o acompanhamento clínico obrigatório, reduzindo a responsabilidade patronal e acelerando o regresso do colaborador ao trabalho. Para consultar em pormenor as exigências legais, verifique as diretrizes oficiais do UWV sobre doença e reintegração.
Encargos com Rescisão e Indemnização de Transição
A "transitievergoeding", ou compensação de transição, é uma prestação indemnizatória devida a quase todos os trabalhadores em caso de cessação do contrato de trabalho, incluindo na não renovação de contratos a termo. Esta compensação vence-se desde o primeiro dia de trabalho e é calculada com base na antiguidade do trabalhador. Em 2026, o teto legal máximo é de 102.000 EUR, ou o equivalente a um salário anual bruto se a remuneração auferida for superior. A operacionalização destas saídas acarreta igualmente despesas administrativas na elaboração de acordos de revogação por mútuo acordo e eventuais processos junto do tribunal de trabalho holandês. Para salvaguardar a total conformidade legal das suas rescisões, consulte o nosso Guia de Legislação Laboral nos Países Baixos. Caso pretenda salvaguardar a sua empresa contra estes riscos mediante uma tarifa fixa, pode solicitar uma proposta sem riscos junto dos nossos especialistas locais.
Otimizar a Sua Estratégia de Processamento Salarial na Holanda com a ICSPayroll
A ICSPayroll atua como o parceiro de referência para empresas multinacionais que procuram operar no mercado de trabalho holandês. Apresentamos uma proposta orçamental personalizada no prazo de 24 horas após a receção dos dados dos colaboradores, permitindo à sua equipa financeira projetar os custos de expansão com rigor cirúrgico. Ao unificar os diversos encargos patronais e despesas administrativas numa fatura mensal transparente, eliminamos a complexidade de ter de gerir múltiplos intermediários locais. Esta transparência nos custos de processamento salarial nos Países Baixos salvaguarda a estabilidade do seu orçamento, mesmo perante alterações no enquadramento regulatório.
Os nossos parceiros licenciados asseguram a tramitação célere de vistos de Imigrante Altamente Qualificado (HSM) para profissionais de fora do Espaço Schengen, com autorizações obtidas habitualmente em cerca de 3 semanas. Garantimos uma supervisão rigorosa dos requisitos técnicos, incluindo o limiar salarial legal de 48.013 EUR exigido em 2026 para o regime dos 30%. Adicionalmente, asseguramos todas as comunicações com a Belastingdienst para dar cumprimento aos prazos da declaração de remunerações Loonaangifte, que termina no último dia do mês seguinte ao período de processamento. Este nível de rigor protege a sua organização contra coimas por atraso na entrega e liquidações fiscais corretivas resultantes de auditorias.
O Processo de Integração (Onboarding) com a ICSPayroll
A transição entre o acordo de prestação de serviços e a assinatura do contrato de trabalho pode ser concluída em poucos dias. Esta rapidez de resposta é indispensável para empresas que necessitam de contratar colaboradores nos Países Baixos antes de constituírem a sua filial local. A ICSPayroll estrutura estes esquemas de contratação através de parceiros licenciados, permitindo que a sua empresa opere em perfeita conformidade legal sem exigir a criação de uma BV nem a caracterização de um "Estabelecimento Estável". A nossa equipa de apoio direto presta acompanhamento personalizado em processos do regime dos 30%, assegurando que a gestão destes incentivos fiscais complexos é realizada de forma dedicada e humana, sem recurso a plataformas automatizadas impessoais.
Custos Previsíveis para Equipas em Crescimento
O modelo de coeficiente salarial constitui uma ferramenta indispensável para projetar os custos de crescimento de startups tecnológicas. Ao aplicar um multiplicador uniforme aos salários brutos, evita todo o peso administrativo associado à gestão de apólices de seguro independentes ou despesas imprevistas de reintegração profissional. Para aprofundar estratégias de contratação escaláveis, consulte o nosso artigo sobre Processamento Salarial na Holanda para Startups Tecnológicas. Caso pretenda consolidar o seu planeamento estratégico para 2026, contacte Joost Hubregtse para uma auditoria de conformidade profissional e certifique-se de que a sua operação nos Países Baixos cumpre todos os requisitos normativos.
Garanta o Sucesso da Sua Expansão na Holanda com um Processamento Salarial Transparente
Saber transpor o salário bruto para um modelo rigoroso de custo total de contratação é a base para uma expansão bem-sucedida nos Países Baixos. Como pôde constatar, os custos de processamento salarial nos Países Baixos englobam muito mais do que a mera faturação da gestão administrativa. Exigem a gestão minuciosa dos parâmetros legais de 2026, como o patamar de 48.013 EUR para o regime dos 30% e a obrigatoriedade dos 8% de subsídio de férias. Ao optar por um coeficiente salarial consolidado, elimina a incerteza financeira associada a seguros avulsos e anula o risco avultado imposto pela obrigação de pagamento do salário durante dois anos de doença.
A ICSPayroll disponibiliza o conhecimento local indispensável para navegar nestas exigências com total segurança jurídica. Garantimos a total conformidade com a legislação holandesa para 2026 através dos nossos parceiros licenciados e asseguramos a obtenção expedita de vistos HSM em cerca de 3 semanas. Beneficiará de uma fatura mensal única e transparente, sem custos ocultos, assegurando a estabilidade orçamental do seu projeto de expansão. Dê hoje o primeiro passo para um processo de contratação sem sobressaltos. Peça uma proposta personalizada de processamento salarial nos Países Baixos no prazo de 24 horas e inicie o crescimento da sua equipa com total tranquilidade.
Perguntas Frequentes
Qual é o custo médio de processamento salarial nos Países Baixos em 2026?
O total dos custos de processamento salarial nos Países Baixos é habitualmente calculado através de um coeficiente salarial (payroll factor) e não por via de uma comissão fixa de serviço. Este multiplicador incide sobre o vencimento bruto para cobrir as tarefas administrativas, as contribuições para a segurança social e os prémios de seguros. Embora existam tarifas administrativas fixas por recibo de vencimento, a utilização de um coeficiente consolidado garante maior previsibilidade orçamental, congregando obrigações legais como os 8% de subsídio de férias e as pensões numa única fatura mensal.
Como é calculado o subsídio de férias holandês nos custos de processamento salarial?
O subsídio de férias obrigatório por lei (vakantiegeld) corresponde a exatamente 8% da retribuição anual bruta do colaborador. Num serviço de processamento salarial profissional, este valor é provisionado mensalmente de modo a assegurar que o montante se encontra disponível aquando do pagamento obrigatório, que ocorre habitualmente em maio. O nosso coeficiente salarial incorpora este provisionamento de 8% de forma automática, garantindo que a fatura mensal do empregador não sofre oscilações, mesmo no mês em que o subsídio é efetivamente liquidado ao trabalhador.
O coeficiente salarial inclui a taxa do pedido para o regime dos 30%?
Sim, a instrução e submissão do pedido de aplicação do regime dos 30% é uma componente integrada no nosso modelo de coeficiente salarial. Não cobramos encargos administrativos adicionais por este serviço. A nossa equipa assegura todo o procedimento através de parceiros licenciados para obter este benefício fiscal em prol dos colaboradores estrangeiros elegíveis. Esta inclusão garante que os seus custos de processamento salarial nos Países Baixos permanecem fixos e previsíveis, mesmo ao contratar colaboradores qualificados que exigem pedidos fiscais complexos logo no primeiro mês.
Quais são os requisitos salariais para o regime dos 30% em 2026?
Para o ano fiscal de 2026, o salário bruto tributável mínimo exigido para acesso ao regime dos 30% é de 48.013 EUR após a respetiva dedução. Para colaboradores com idade inferior a 30 anos e titulares de um mestrado reconhecido, aplica-se um limiar reduzido de 36.497 EUR. O estrito cumprimento destes patamares é mandatório para manter o direito ao regime. Monitorizamos em permanência estes valores através dos nossos parceiros licenciados, assegurando que todas as declarações de remunerações cumprem as exigências vigentes da Belastingdienst e as atualizações da lei.
Quanto tempo demora a configurar o processamento salarial de um novo colaborador nos Países Baixos?
Receberá uma simulação de custos personalizada para o novo colaborador no prazo de 24 horas após o envio dos dados necessários. Assim que validar a proposta, poderemos disponibilizar o contrato de prestação de serviços e o contrato de trabalho para assinatura em poucos dias. Caso o colaborador necessite de um visto de Imigrante Altamente Qualificado (HSM), os nossos parceiros licenciados conseguem habitualmente obter a respetiva autorização em cerca de três semanas. É um procedimento célere que permite à sua empresa iniciar operações com máxima prontidão.
As contribuições para planos de pensões são obrigatórias no processamento salarial holandês?
Embora os regimes de previdência e pensões não sejam obrigatórios em todos os setores de atividade, estão presentes na maioria dos contratos de trabalho qualificados nos Países Baixos. O nosso coeficiente salarial inclui, por padrão, uma contribuição para o plano de pensões equivalente a 15,2% do salário bruto. Isto garante que o seu pacote de remunerações e benefícios se mantém competitivo e alinhado com as práticas de mercado. Assumimos toda a interlocução e o pagamento dos montantes devidos aos fundos de pensões, consolidando estas verbas na sua fatura mensal para uma gestão simplificada.
Qual é o salário mínimo por hora nos Países Baixos para 2026?
O governo holandês estabeleceu duas atualizações para o salário mínimo horário em 2026. A partir de 1 de janeiro de 2026, o valor mínimo legal é de 14,71 EUR brutos por hora, passando para 14,99 EUR brutos por hora a 1 de julho de 2026. Tendo em conta que os Países Baixos adotaram em 2024 um modelo assente exclusivamente no salário mínimo horário, o vencimento mensal do colaborador depende inteiramente do número de horas estipulado no respetivo contrato de trabalho, não existindo um teto mínimo mensal estático.
É possível contratar colaboradores nos Países Baixos sem dispor de uma empresa local?
Sim, é perfeitamente viável admitir profissionais nos Países Baixos sem constituir uma BV nem estabelecer uma sucursal local, recorrendo a um serviço de Employer of Record (EOR). A ICSPayroll assegura esta solução através de parceiros licenciados que assumem a função de empregador formal dos seus colaboradores. Este modelo garante a gestão integral de todas as obrigações fiscais, de segurança social e laborais no país. É o modelo ideal para iniciar atividade no mercado neerlandês com celeridade, máxima segurança legal e sem os custos de constituir uma sociedade comercial.

Artigo redigido por
Joost Hubregtse
Joost Hubregtse é Diretor da ICS Staffing & Payroll B.V., subsidiária integral da Intercompany Solutions responsável pela ICS Payroll. É especialista em serviços de Employer of Record e processamento salarial na Holanda: contratos de trabalho, retenções fiscais na fonte, declarações à segurança social, subsídios de férias, fundos de pensões, gestão de baixas médicas e conformidade com convenções coletivas (CAO), viabilizando integrações de colaboradores em 48 horas.
Perguntas frequentes
Um coeficiente salarial profissional integra múltiplos encargos legais e administrativos numa única fatura mensal. Cobre o subsídio de férias obrigatório de 8% e a contribuição padrão de 15,2% para o fundo de pensões. Concede ainda acesso a um serviço integral de administração de recursos humanos e a um portal online para consulta e gestão dos recibos de vencimento pelos colaboradores. Este modelo assegura que todas as contribuições patronais são transferidas atempadamente para a Belastingdienst, sem exigir intervenção operacional da sua parte. Para uma análise comparativa do funcionamento destes modelos na contratação em conformidade, consulte o nosso artigo sobre EOR vs. PEO nos Países Baixos.
O total dos custos de processamento salarial nos Países Baixos é habitualmente calculado através de um coeficiente salarial (payroll factor) e não por via de uma comissão fixa de serviço. Este multiplicador incide sobre o vencimento bruto para cobrir as tarefas administrativas, as contribuições para a segurança social e os prémios de seguros. Embora existam tarifas administrativas fixas por recibo de vencimento, a utilização de um coeficiente consolidado garante maior previsibilidade orçamental, congregando obrigações legais como os 8% de subsídio de férias e as pensões numa única fatura mensal.
O subsídio de férias obrigatório por lei (vakantiegeld) corresponde a exatamente 8% da retribuição anual bruta do colaborador. Num serviço de processamento salarial profissional, este valor é provisionado mensalmente de modo a assegurar que o montante se encontra disponível aquando do pagamento obrigatório, que ocorre habitualmente em maio. O nosso coeficiente salarial incorpora este provisionamento de 8% de forma automática, garantindo que a fatura mensal do empregador não sofre oscilações, mesmo no mês em que o subsídio é efetivamente liquidado ao trabalhador.
Sim, a instrução e submissão do pedido de aplicação do regime dos 30% é uma componente integrada no nosso modelo de coeficiente salarial. Não cobramos encargos administrativos adicionais por este serviço. A nossa equipa assegura todo o procedimento através de parceiros licenciados para obter este benefício fiscal em prol dos colaboradores estrangeiros elegíveis. Esta inclusão garante que os seus custos de processamento salarial nos Países Baixos permanecem fixos e previsíveis, mesmo ao contratar colaboradores qualificados que exigem pedidos fiscais complexos logo no primeiro mês.
Para o ano fiscal de 2026, o salário bruto tributável mínimo exigido para acesso ao regime dos 30% é de 48.013 EUR após a respetiva dedução. Para colaboradores com idade inferior a 30 anos e titulares de um mestrado reconhecido, aplica-se um limiar reduzido de 36.497 EUR. O estrito cumprimento destes patamares é mandatório para manter o direito ao regime. Monitorizamos em permanência estes valores através dos nossos parceiros licenciados, assegurando que todas as declarações de remunerações cumprem as exigências vigentes da Belastingdienst e as atualizações da lei.
Receberá uma simulação de custos personalizada para o novo colaborador no prazo de 24 horas após o envio dos dados necessários. Assim que validar a proposta, poderemos disponibilizar o contrato de prestação de serviços e o contrato de trabalho para assinatura em poucos dias. Caso o colaborador necessite de um visto de Imigrante Altamente Qualificado (HSM), os nossos parceiros licenciados conseguem habitualmente obter a respetiva autorização em cerca de três semanas. É um procedimento célere que permite à sua empresa iniciar operações com máxima prontidão.
Embora os regimes de previdência e pensões não sejam obrigatórios em todos os setores de atividade, estão presentes na maioria dos contratos de trabalho qualificados nos Países Baixos. O nosso coeficiente salarial inclui, por padrão, uma contribuição para o plano de pensões equivalente a 15,2% do salário bruto. Isto garante que o seu pacote de remunerações e benefícios se mantém competitivo e alinhado com as práticas de mercado. Assumimos toda a interlocução e o pagamento dos montantes devidos aos fundos de pensões, consolidando estas verbas na sua fatura mensal para uma gestão simplificada.
O governo holandês estabeleceu duas atualizações para o salário mínimo horário em 2026. A partir de 1 de janeiro de 2026, o valor mínimo legal é de 14,71 EUR brutos por hora, passando para 14,99 EUR brutos por hora a 1 de julho de 2026. Tendo em conta que os Países Baixos adotaram em 2024 um modelo assente exclusivamente no salário mínimo horário, o vencimento mensal do colaborador depende inteiramente do número de horas estipulado no respetivo contrato de trabalho, não existindo um teto mínimo mensal estático.
Sim, é perfeitamente viável admitir profissionais nos Países Baixos sem constituir uma BV nem estabelecer uma sucursal local, recorrendo a um serviço de Employer of Record (EOR). A ICSPayroll assegura esta solução através de parceiros licenciados que assumem a função de empregador formal dos seus colaboradores. Este modelo garante a gestão integral de todas as obrigações fiscais, de segurança social e laborais no país. É o modelo ideal para iniciar atividade no mercado neerlandês com celeridade, máxima segurança legal e sem os custos de constituir uma sociedade comercial.