
30% 裁定资格标准:2026 年雇主合规核对清单
作者 Joost Hubregtse, ICS Staffing & Payroll 总监
所有博客文章均已由我们的劳动法律师Zishan Hussain和我们的董事审查并核实。编辑指南
30% 裁定(30% ruling)申请中一次小小的文件错误,就可能让国际雇员损失数千欧元的税后收入,并损害您作为可靠雇主的声誉。自 2022 年以来,荷兰这项便利政策的规定已多次变更,其中一些早年宣布的变更甚至在生效前就被撤销了。即使是 18 个月前编写的指南,今天也常常是错误的。要掌握30% 裁定资格标准,需要精确了解当前的薪资门槛、地理要求以及现在对所有雇员无一例外适用的上限。
本文阐述了 2026 年薪资年度的实际情况,并指出了 2027 年 1 月 1 日将发生的变化。我们澄清了 48,013 欧元的应税薪资标准、150 公里的要求、今年普遍适用的 262,000 欧元薪酬上限,以及明年将过渡到 27% 的统一税率。通过这份核对清单,您可以在签订合同前确定每位候选人的资格,并避免因适用不再存在的规则而导致的追溯性修正。
主要内容
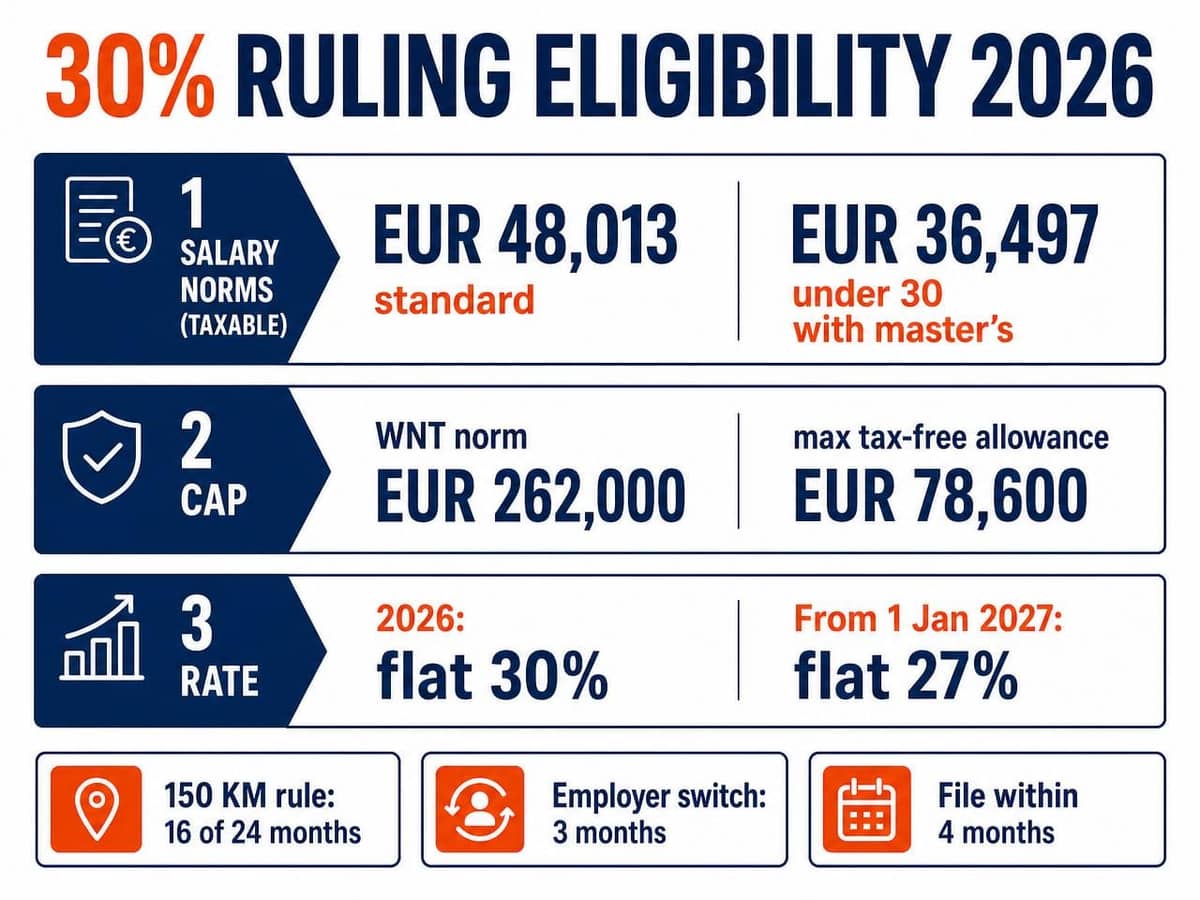
- 2026 年的标准应税薪资门槛为 48,013 欧元,该金额是在扣除免税津贴后计算得出的。
- 2026 年,对于持有合格硕士学位且年龄在 30 岁以下的雇员,降低后的门槛为 36,497 欧元。
- 30/20/10 逐步递减计划已被取消。2024 年税收计划中宣布的递减方案在实际应用前已被撤销。2026 年,该免税额在整个期限内均为最高 30%。
- 自 2027 年 1 月 1 日起,对于自 2025 年 1 月 1 日起首次使用该便利政策的雇员,最高免税额将降至整个五年期的统一 27%,且薪资门槛将提高。
- 自 2026 年 1 月 1 日起,所有雇员的津贴上限均为 WNT(Balkenende)标准 262,000 欧元的 30%,全年最高免税额为 78,600 欧元。此上限的过渡性豁免已过期。
- 雇员在首次工作日前的 24 个月内,必须有超过 16 个月居住在距离荷兰边境 150 公里以外的地方。
- 在更换雇主时,上一个雇佣关系结束与新合同签订之间的间隔不得超过三个月,并且必须在新的开始日期后的四个月内提交联合申请。
理解 30% 裁定:荷兰雇主的战略优势
30% 裁定,在当前的 Belastingdienst(荷兰税务局)材料中被称为 expatregeling 或外籍人士计划,是一项允许雇主以统一费率而非凭收据报销境外费用的便利政策。境外费用是雇员因居住在原籍国以外而产生的额外开支:双重住房成本、回国探亲旅行、更高的生活成本等。2026 年,该政策仍然是吸引国际招聘专家进入荷兰劳动力市场的主要税收工具。如果应用得当,它可以让雇主在不增加总工资支出的情况下,提供更高的净工资。
有两点经常被误解。首先,雇主没有义务将全部 30% 支付给雇员;这个百分比是一个上限,实际津贴由雇佣合同决定。其次,统一津贴与报销实际境外费用之间的选择必须在每个日历年的第一个工资发放周期内做出,并且在该年内具有约束力。
运作机制也常令人困惑。津贴是包含津贴在内的工资的最高 30%,即不含津贴的工资的 30/70。如果应税工资(不含津贴)为 50,000 欧元,则最高免税津贴为 21,428 欧元,而不是 15,000 欧元。
为何资格监控对合规至关重要
合规是一个持续的义务,而非一次性申报。 Belastingdienst(荷兰税务局)要求在整个期限内每年都满足薪资标准。如果应税收入低于适用标准,例如因无薪假、工时减少或薪酬结构变化,则该便利政策在该年度将不再适用,并且一旦以这种方式丧失,即使薪资恢复,也无法在以后年度重新获得。其结果是工资税申报不正确、存在修正义务,以及雇主需要承担追溯责任。
有一个重要的保护措施:如果工资因育儿假、产假、生育假、补充生育假、寄养假或收养假而降低,您应根据雇员没有这些假期时应得的工资来评估标准。
2026 年国际雇佣的监管环境
2026 年与前后几年有三点不同,这三点对规划都至关重要。
统一费率为 30%,且无递减。 2024 年税收计划引入的 30/20/10 递减方案,在议会两院的要求下,在实际应用于薪资之前,已被 2025 年税收计划大幅撤销。对于 2025 年和 2026 年,所有新入职雇员的最高统一费率均为 30%。
上限现在普遍适用。 自 2026 年 1 月 1 日起,津贴只能根据 WNT(Balkenende)标准(2026 年设定为 262,000 欧元)内的薪酬计算。对于全年使用该便利政策的雇员,这使得最高免税津贴为 78,600 欧元;对于部分年份,则按比例计算。对长期受益人免除此上限的过渡性减免已于 2026 年 1 月 1 日结束,因此以前不受影响的雇员将在今年看到变化。在第一个受影响的工资单之前通知他们。
2027 年将迎来重大变化。 自 2027 年 1 月 1 日起,对于自 2025 年 1 月 1 日起首次使用该便利政策的雇员,最高统一费率将降至整个 60 个月期限的 27%,且薪资标准将提高,以 2024 年价格计算,分别为 50,436 欧元和 38,338 欧元,并每年进行指数调整。对于在 2023 年最后一个工资发放周期内适用该便利政策的雇员,根据过渡法,他们将保留 30% 和现有标准。如果您正在 2026 年招聘,请立即模拟 2027 年的情况,因为雇员的净工资在他们的任期内将会发生变化。
另外值得注意的一项发展,虽然它涉及到自由职业承包商的分类而非外籍人士计划:2026 年 3 月,VBAR 法案的澄清部分已被 nota van wijziging(修订通知)撤销。存留并成为法律的是 Wet invoering rechtsvermoeden van arbeidsovereenkomst op basis van uurtarief(按小时费率推断雇佣合同的法律),该法律引入了一项可反驳的雇佣推定,即当小时费率低于适用门槛(以 2026 年 1 月 1 日为参考日期,约为 38 欧元,每年指数化)时。该法律将于 2026 年 12 月 31 日生效。将国际雇员与承包商混合的组织应在该日期之前审查其承包商费率和工作安排,并参考关于 荷兰外籍雇主雇佣法 的更广泛规定。
最后,一点与所得税而非薪资相关的说明:自 2025 年起,部分非居民纳税人身份的选择权被废除。根据过渡法,在 2024 年之前使用该便利政策的雇员最迟可在 2026 年的申报中依赖它;过渡制度将于 2027 年 1 月 1 日结束。
核心资格标准:外籍人士计划的五大支柱
资格条件是法律要求,而非指导方针,Belastingdienst(荷兰税务局)严格执行这些条件。必须满足所有五个条件。
- 1. 正式雇佣。 雇员必须与荷兰代扣代缴义务人建立正式雇佣关系。这可以是一个荷兰实体,也可以是充当正式雇主和代扣代缴义务人的 名义雇主 (Employer of Record) 安排。
- 2. 从国外招聘。 雇员必须是从其他国家招聘而来,或者在国际集团内部被调派到荷兰代扣代缴义务人处。实际上,这意味着招聘和雇佣关系的建立发生在雇员仍居住在国外期间。阿鲁巴、库拉索、圣马丁和 BES 岛屿的居民也被视为从国外招聘。
- 3. 特定专业知识。 雇员必须拥有在荷兰劳动力市场稀缺或无法获得的专业知识。在绝大多数情况下,薪资标准充当了这项测试的法定代理;单独的定性评估仅适用于下文所述的豁免类别。
- 4. 地理距离。 雇员必须满足在其首个工作日前的 24 个月内的 150 公里居住要求。
- 5. 有效裁定。 雇主和雇员必须提交联合申请并获得 Belastingdienst(荷兰税务局)的有效 beschikking(裁定)。申请必须在首个工作日后的四个月内提交,以便该便利政策自第一天起适用。Belastingdienst 通常会在八周内做出回应。
薪资门槛:2026 年要求与计算
2026 年的标准应税薪资门槛为 48,013 欧元。这是扣除免税津贴后剩余的应税年工资,这意味着要维持全额 30% 津贴所需的总工资约为 68,590 欧元。如果总工资不足以在津贴后仍有 48,013 欧元应税工资,则雇员不符合 30% 裁定资格标准,但请注意,您仍然可以申请较低的津贴,只要应税剩余部分保持在标准之上。详细数据请参见我们的 30% 裁定薪资要求参考指南。
该标准每年都会进行指数化调整。请为每年 1 月份的增长做好预算,并在您的年度薪资周期中为每位受益该政策的雇员设置一个审查点。
150 公里距离规则和之前的居住限制
雇员在荷兰开始就业前的 24 个月内,必须有超过三分之二的时间(实际为超过 16 个月)居住在距离荷兰边境 150 公里以外的地方。正好 16 个月不符合测试要求。距离是以直线从荷兰陆地边境最近点测量的,不包括荷兰领海和专属经济区。实际上,这完全排除了比利时和卢森堡的居民,以及德国、法国和英国部分地区的居民。
另外,在过去 25 年内在荷兰的居留或工作时间将被从最长五年的期限中扣除。存在法定最低限度例外:每年累计不超过 20 天的工作期,以及每年累计不超过六周的私人逗留(如假期或探亲访友)或不超过三个月的单一不间断期间,这些都将被忽略。在提供假设五年福利的要约之前,请向候选人索取完整的 25 年历史记录;他们可能忘记的先前任务可能会大幅缩短期限。
特殊资格类别:博士、研究人员和年轻专业人士
荷兰系统对学术和医学领域提供了优惠,这些领域在薪酬高峰期之前就已创造价值。这些是资格框架的组成部分,而非酌情例外,但特殊类别的每位候选人仍需联合申请并获得有效裁定。
对于博士持有者,居住要求适用特定的灵活性:150 公里测试是根据博士研究开始前的 24 个月而非随后的雇佣关系开始前的 24 个月进行评估的。此规定仅适用于在荷兰获得博士学位且在学位完成后的十二个月内开始就业的情况。否则,研究人员将因在荷兰居住学习这一事实而被取消资格。
30 岁以下硕士毕业生的较低薪资门槛
2026 年,对于持有荷兰学术硕士学位或同等外国学位且年龄在 30 岁以下的雇员,降低后的应税薪资门槛为 36,497 欧元。与标准门槛一样,这是扣除津贴后的应税数字。
两个操作要点。首先,必须确定外国学位的等同性;通过 Nuffic(荷兰国际教育合作组织)评估是常见的途径。其次,降低后的标准适用至雇员满 30 岁当月(含)。从雇员满 30 岁后的次月起,适用 48,013 欧元的标准。如果薪资未能及时调整,该便利政策将停止适用。请在入职时记录每位 30 岁以下受益人的 30 岁生日。
科研和医疗培训的豁免
根据《2000 年外国人法令》的定义,在指定研究机构从事科学研究或科学教育的雇员不受薪资标准的限制。这包括荷兰大学和获得认可的公共资助研究机构。同样的豁免也适用于在 Registratiecommissie Geneeskundig Specialisten (RGS)(医学专家注册委员会)指定机构接受培训的医生。在这两种情况下,薪资门槛被取消,但所有其他条件,包括从国外招聘、150 公里测试和有效裁定,都必须满足。
资格维护和雇佣变更
获得裁定是第一阶段,而非全部任务。30% 裁定资格标准必须在整个期限内都得到满足,并且职业过渡必须遵循精确的顺序。
薪资波动对持续资格的影响
每年以及薪酬或工时发生任何变化后,都要评估薪资标准。如果年度应税薪资低于适用标准,该便利政策在该年度将停止适用,并且不能在以后恢复。有两个规则管理薪资标准的衡量方式,它们经常被混淆:
- 部分日历年按比例计算。 如果雇佣关系在年中开始或结束,标准将按工作年份的比例降低。
- 兼职工时不按比例计算。 兼职雇员必须以其兼职薪资达到完整的年度标准。要求不会因合同减少而按比例缩减。
这种区别是兼职申请失败最常见的单一原因。如果通过附加协议约定薪资调整以维持标准,则薪资必须实际反映该附加协议。如果记录的工资低于标准,则津贴已无基础地免税支付,该年度申报的报表不正确,随后需要进行修正。
更换雇主:关键的 3 个月规则
当雇员在期限内更换新的荷兰雇主时,该便利政策可以继续适用,但顺序非常严格。上一个代扣代缴义务人处的雇佣关系结束与新雇主签订雇佣合同之间的期限不得超过三个月。请注意,触发点是新合同的签订,而非开始日期。新雇主必须是荷兰工资税的注册代扣代缴义务人,必须与雇员提交联合申请,并且必须独立证明雇员仍然符合新入职雇员的资格。该便利政策不会转移;将为剩余期限颁发一份新的裁定。对于没有本地法人实体而进行招聘的组织,荷兰名义雇主 可以充当该代扣代缴义务人。
合规过渡的操作步骤:
- 步骤 1: 确认新雇佣合同在前一个雇佣关系结束日期后的三个月内签订。
- 步骤 2: 重新核实新职位中的应税薪资是否符合适用的 2026 年标准,即 48,013 欧元,或在仍适用降低标准的情况下为 36,497 欧元。
- 步骤 3: 在新雇主处开始工作后的四个月内向 Belastingdienst(荷兰税务局)提交联合申请,以便该便利政策自第一天起适用。
- 步骤 4: 配置薪资,使其在 2026 年按统一 30% 计算,受 262,000 欧元薪酬上限的限制,并记录原始批准日期,以便正确处理剩余期限和 2027 年的过渡。
如果雇员在同一 samenhangende groep inhoudingsplichtigen(相关代扣代缴义务人集团)内的实体之间调动,则可能不需要新的申请。在做任何假设之前,请确认该集团的状况。如果您正在聘用已获得裁定的候选人,请向 ICSPayroll 申请 30% 裁定转移评估,以确保其税务身份而不会出现行政延误。
通过 ICSPayroll 专家支持确保 30% 裁定
外籍人士计划的管理是我们荷兰薪资和名义雇主服务的一部分。我们全程处理申请,从提供要约前的资格评估,到保持便利政策完整性的年度监控。我们的工作包括薪资拆分计算、年度统一费率与实际成本选择,以及现在适用于每位雇员的上限计算。雇佣成本、社会保障缴款和免税津贴将合并为一张月度发票。
- 专家审查: 每份申请在提交前都会进行内部审查,旨在首次获得批准。
- 合规监控: 我们会跟踪每位雇员适用的标准,标记 30 岁以下受益人的 30 岁生日过渡,并为客户准备 2027 年费率降至 27% 和标准提高的变化。
- 行政减负: 我们管理与税务机关的往来通信,减轻内部人力资源和财务团队的负担。
- 最新数据: 我们的计算使用适用的 2026 年数据,包括自 2026 年 7 月 1 日起 21 岁及以上雇员每小时 14.99 欧元的最低税前工资,以及当前的社会保障参数。
通过 Joost Hubregtse 团队简化申请
薪资部门由薪资总监 Joost Hubregtse 领导,他致力于荷兰劳动法和国际税收实践的交叉领域。该团队在 24 小时内为新的国际雇员提供定制报价,这使得招聘团队能够在谈判初期提供具体的净工资数字。
明确范围:我们管理薪资和工资税部分。移民担保通过我们的许可合作伙伴安排,因此税务优惠和居留许可都由专家处理。这两种制度是分开评估的,并且有不同的标准,高技能移民许可证不授予外籍人士计划的权利,反之亦然。
审核人: Joost Hubregtse,ICS Staffing & Payroll B.V. 总监。Zishan Hussain,劳动法律师,进行法律审查。
最新对照现行法律审查日期: 2026 年 7 月 28 日
将裁定整合到合规的荷兰薪资中
已获批的裁定必须正确反映在每月工资单上才能保持有效。免税津贴必须与应税薪资分开显示,且应税余额在全年内需保持在适用标准之上。我们还管理至少为税前工资 8% 的法定假日津贴,以及雇主缴款,包括与 UWV(荷兰雇员保险机构)相关的 AWf 和 Aof(雇员保险费),以及 Zvw 雇主缴款(支付给健康保险基金而非 UWV 保费的医疗保健税)。
关于留存:薪资管理记录必须保留七年。某些记录,如身份证件副本和雇员的工资税数据,必须在雇佣关系结束后至少保留五个完整的日历年,这可能超出七年期限。我们两者都维护。
在 2026 年荷兰市场确保您的竞争优势
在 2026 年正确应用外籍人士计划,归结为少数几个数字和一个日期。这些数字是 48,013 欧元、36,497 欧元,以及现在适用于所有人的 262,000 欧元上限。日期是 2027 年 1 月 1 日,届时对于自 2025 年起首次使用该便利政策的雇员,费率将降至 27%,标准也将提高。加上 150 公里测试、三个月间隔规则和四个月的申报窗口,您就掌握了全部合规要点。
我们的团队可以在 24 小时内评估特定候选人的资格并提供净工资预测,包括 2027 年的情况。您可以在 24 小时内获得定制的 30% 裁定报价,以确认您的下一位候选人的资格和净税后收入。
常见问题
2026 年 30% 裁定最低薪资是多少?
2026 年的标准应税薪资门槛为 48,013 欧元,这是扣除免税津贴后剩余的金额。对于持有合格学术硕士学位且年龄在 30 岁以下的雇员,降低后的应税门槛为 36,497 欧元。这两个数字每年都会进行指数化调整。自 2027 年 1 月 1 日起,对于自 2025 年 1 月 1 日起首次使用该便利政策的雇员,门槛将提高,以 2024 年价格计算分别为 50,436 欧元和 38,338 欧元。
2026 年的津贴仍然是 30% 吗,还是已经降低了?
2026 年仍为 30%。2024 年税收计划中宣布的 30/20/10 递减方案在实际应用前已被撤销,2025 年和 2026 年适用统一的最高 30% 费率。自 2027 年 1 月 1 日起,最高费率将降至整个五年期的统一 27%。根据过渡法,对于在 2023 年最后一个工资发放周期内适用该便利政策的雇员,在其整个期限内保持 30%。
免税津贴是否有上限?
是的。自 2026 年 1 月 1 日起,津贴只能根据 WNT(Balkenende)标准(2026 年设定为 262,000 欧元)内的薪酬计算,对于完整的日历年,最高免税津贴为 78,600 欧元,部分年份则按比例计算。此上限的过渡性豁免已于 2026 年 1 月 1 日过期,因此现在适用于所有受益人。
远程工作人员是否有资格获得荷兰 30% 裁定?
如果雇员仍居住在荷兰境外并在国外工作,则不符合资格。该便利政策旨在补偿因搬迁到荷兰并居住在荷兰而产生的境外费用,因此雇员必须从国外招聘并搬迁到荷兰履行职责。在荷兰任务期间在国外工作的有限天数是另一个问题,取决于具体情况。
如果我更换雇主,30% 裁定会怎样?
如果新雇佣合同在前一个雇佣关系结束后的三个月内签订,该便利政策可以继续。新雇主必须是注册的代扣代缴义务人,必须与雇员提交联合申请,并且必须再次证明雇员符合新入职雇员的资格。在新开始日期后的四个月内提交申请,以便该便利政策自第一天起适用。如果错过三个月的窗口期,该便利政策将失效。
150 公里规则适用于博士毕业生吗?
适用,但评估期限不同。对于在荷兰获得博士学位的人员,150 公里测试是根据博士研究开始前的 24 个月而非雇佣关系开始前的 24 个月进行评估的。雇佣关系必须在学位完成后的十二个月内开始。
2026 年 30% 裁定持续多久?
最长期限为五年,即 60 个月,从在荷兰的第一个工作日算起。过去 25 年内在荷兰的居留或工作时间将被扣除,但有限工作日和短期私人逗留的最低限度例外除外。在期限内没有逐步递减:2026 年费率为统一 30%,自 2027 年起,对于不受过渡法保护的人员,在剩余期限内为统一 27%。
30% 裁定适用于兼职雇员吗?
是的,前提是兼职薪资本身达到完整的年度标准。标准不会因兼职工时而降低。它仅在雇佣关系在日历年中间开始或结束时按比例计算。这种区别是兼职申请被拒绝的很大一部分原因。
我能追溯申请 30% 裁定吗?
申请必须在第一个工作日后的四个月内提交,以便该便利政策自第一天起适用。如果提交晚于此期限,则裁定将自申请月份后的第一个月的第一天生效,并且中间期间的福利将永久丧失。
我需要一家荷兰 BV 才能为我的员工申请 30% 裁定吗?
不需要。名义雇主可以充当正式雇主和代扣代缴义务人,并代表您提交申请,这使得外国公司无需在当地注册即可提供该便利政策。如果需要,移民担保将通过我们的许可合作伙伴安排。
来源与参考
上述所有规则和数据均可追溯到以下来源:确切的法定条款、公布金额的监管页面、统计数据集以及解决争议的具体法院裁决。请务必根据您自己的情况查阅最新文本。
- 《1964 年工资税法》第 31a 条,境外费用和 30% 裁定(现上限为 27%)
- 《2001 年所得税法》第 2.10 条,所得税税率
- 《荷兰民法典》第 7:610 条,雇佣合同的定义
- Belastingdienst(荷兰税务局),针对新入职雇员的 30% 便利政策:条件和薪资标准
- IND(移民归化局),2026 年每种许可证类别所需的税前月薪金额
- Belastingdienst(荷兰税务局),2026 年薪资税表(包含实际代扣代缴百分比的白表和绿表)
- CBS(荷兰中央统计局),按经济活动划分的雇员报酬和就业情况(国民账户数据集 84165ENG)
- CPB(荷兰经济政策分析局),工资和合同成本预测
- 最高法院 2026 年 2 月 13 日,ECLI:NL:HR:2026:247:《工资税法》第 31a 条和缩短 30% 裁定的过渡规则
- 最高法院 2023 年 3 月 24 日,ECLI:NL:HR:2023:443 (Deliveroo):根据《荷兰民法典》第 7:610 条将关系认定为雇佣合同的测试
文章作者
Joost Hubregtse
Joost Hubregtse 是 ICS Staffing & Payroll B.V.(Intercompany Solutions 全资子公司 ICS Payroll 背后公司)的总监。他负责名义雇主和荷兰薪资服务:包括雇佣合同、工资税和社会保障申报、假日津贴、养老金、病假和集体劳动协议合规性,可在 48 小时内完成入职。

符合 NEN 4400 标准,已获 SNA 认证。
ICS Staffing and Payroll B.V. 已列入 Stichting Normering Arbeid 的 SNA 注册名录。通过 SNA 认证机构用工,可限制您对未缴工资税和社保费的链式责任。
常见问题
2026 年的标准应税薪资门槛为 48,013 欧元,这是扣除免税津贴后剩余的金额。对于持有合格学术硕士学位且年龄在 30 岁以下的雇员,降低后的应税门槛为 36,497 欧元。这两个数字每年都会进行指数化调整。自 2027 年 1 月 1 日起,对于自 2025 年 1 月 1 日起首次使用该便利政策的雇员,门槛将提高,以 2024 年价格计算分别为 50,436 欧元和 38,338 欧元。
2026 年仍为 30%。2024 年税收计划中宣布的 30/20/10 递减方案在实际应用前已被撤销,2025 年和 2026 年适用统一的最高 30% 费率。自 2027 年 1 月 1 日起,最高费率将降至整个五年期的统一 27%。根据过渡法,对于在 2023 年最后一个工资发放周期内适用该便利政策的雇员,在其整个期限内保持 30%。
是的。自 2026 年 1 月 1 日起,津贴只能根据 WNT(Balkenende)标准(2026 年设定为 262,000 欧元)内的薪酬计算,对于完整的日历年,最高免税津贴为 78,600 欧元,部分年份则按比例计算。此上限的过渡性豁免已于 2026 年 1 月 1 日过期,因此现在适用于所有受益人。
如果雇员仍居住在荷兰境外并在国外工作,则不符合资格。该便利政策旨在补偿因搬迁到荷兰并居住在荷兰而产生的境外费用,因此雇员必须从国外招聘并搬迁到荷兰履行职责。在荷兰任务期间在国外工作的有限天数是另一个问题,取决于具体情况。
如果新雇佣合同在前一个雇佣关系结束后的三个月内签订,该便利政策可以继续。新雇主必须是注册的代扣代缴义务人,必须与雇员提交联合申请,并且必须再次证明雇员符合新入职雇员的资格。在新开始日期后的四个月内提交申请,以便该便利政策自第一天起适用。如果错过三个月的窗口期,该便利政策将失效。
适用,但评估期限不同。对于在荷兰获得博士学位的人员,150 公里测试是根据博士研究开始前的 24 个月而非雇佣关系开始前的 24 个月进行评估的。雇佣关系必须在学位完成后的十二个月内开始。
最长期限为五年,即 60 个月,从在荷兰的第一个工作日算起。过去 25 年内在荷兰的居留或工作时间将被扣除,但有限工作日和短期私人逗留的最低限度例外除外。在期限内没有逐步递减:2026 年费率为统一 30%,自 2027 年起,对于不受过渡法保护的人员,在剩余期限内为统一 27%。
是的,前提是兼职薪资本身达到完整的年度标准。标准不会因兼职工时而降低。它仅在雇佣关系在日历年中间开始或结束时按比例计算。这种区别是兼职申请被拒绝的很大一部分原因。
申请必须在第一个工作日后的四个月内提交,以便该便利政策自第一天起适用。如果提交晚于此期限,则裁定将自申请月份后的第一个月的第一天生效,并且中间期间的福利将永久丧失。
不需要。名义雇主可以充当正式雇主和代扣代缴义务人,并代表您提交申请,这使得外国公司无需在当地注册即可提供该便利政策。如果需要,移民担保将通过我们的许可合作伙伴安排。


