
30%-Regelung: Die Checkliste für Arbeitgeber zur Einhaltung der Vorschriften für 2026
Von Joost Hubregtse, Direktor, ICS Staffing & Payroll
Alle Blogartikel werden von unserem Arbeitsrechtsjuristen geprüft und auf Fakten kontrolliert Zishan Hussain und unseren Direktor. Redaktionsrichtlinien
Ein einziger Anwendungsfehler bei einem Antrag auf die 30%-Regelung kann einen international eingestellten Mitarbeiter Tausende von Euro an entgangenem Nettolohn kosten und Ihren Ruf als zuverlässiger Arbeitgeber schädigen. Die niederländische Landschaft für diese Regelung hat sich seit 2022 wiederholt geändert, und einige der in früheren Jahren angekündigten Änderungen wurden später wieder rückgängig gemacht, bevor sie überhaupt in Kraft traten. Anleitungen, die selbst vor achtzehn Monaten verfasst wurden, sind heute oft falsch. Die Navigation durch die Zulassungskriterien der 30-Prozent-Regelung erfordert Präzision bei den aktuellen Gehaltsschwellen, den geografischen Anforderungen und der Obergrenze, die nun ausnahmslos für jeden Arbeitnehmer gilt.
Dieser Artikel legt die Situation dar, wie sie tatsächlich für das Lohnjahr 2026 besteht, und weist auf Änderungen hin, die am 1. Januar 2027 in Kraft treten. Wir klären die Norm des steuerpflichtigen Gehalts von EUR 48.013, die 150-Kilometer-Anforderung, die Remunerations-Obergrenze von EUR 262.000, die dieses Jahr universell wurde, und den Übergang zu einem pauschalen Satz von 27% im nächsten Jahr. Durch das Durcharbeiten dieser Checkliste können Sie die Berechtigung für jeden Kandidaten bestimmen, bevor Sie sich zu einem Vertrag verpflichten, und rückwirkende Korrekturen vermeiden, die sich aus der Anwendung einer Regel ergeben, die nicht mehr existiert.
Wichtige Erkenntnisse
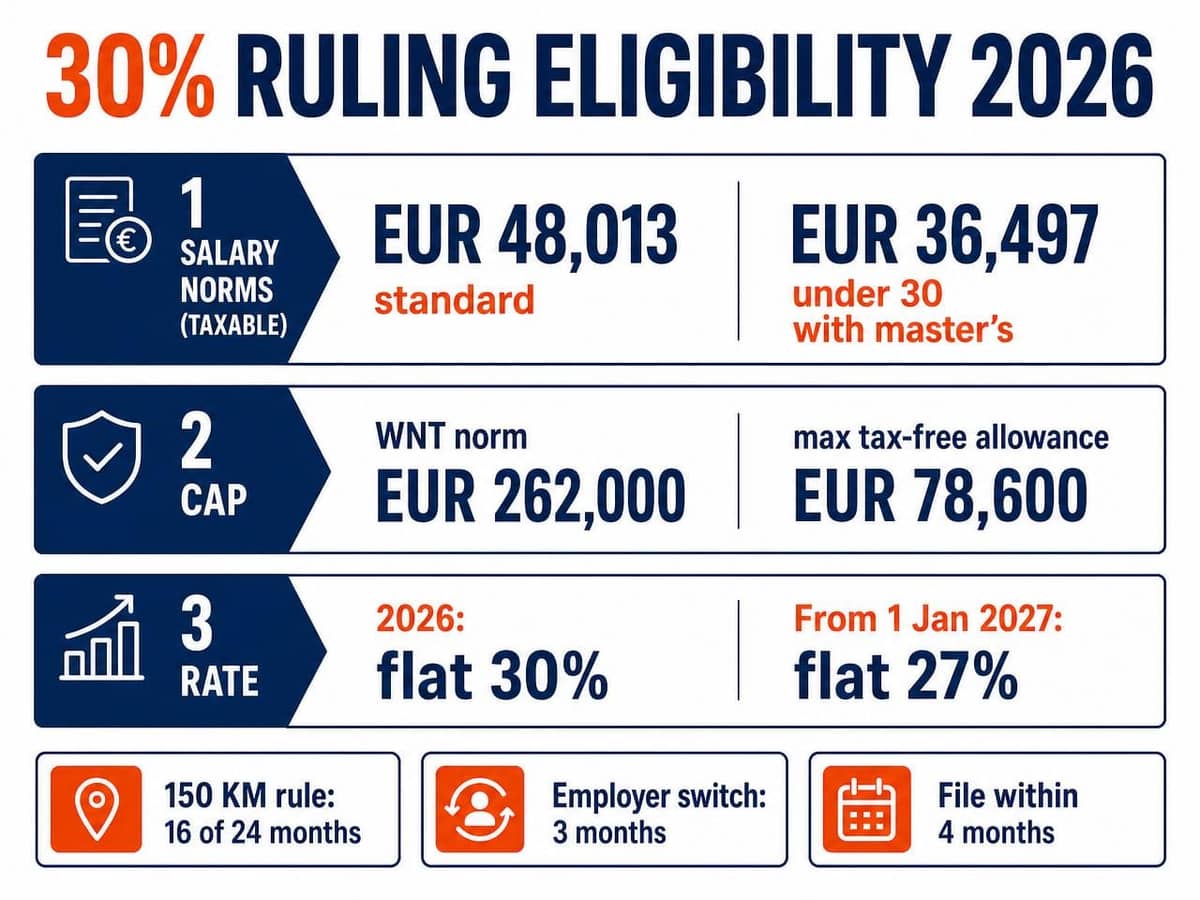
- Die standardmäßige steuerpflichtige Gehaltsnorm für 2026 beträgt EUR 48.013, gemessen nach Abzug des steuerfreien Freibetrags.
- Die reduzierte Norm für Arbeitnehmer unter 30 mit einem qualifizierenden Master-Abschluss beträgt für 2026 EUR 36.497.
- Es gibt keine 30/20/10-Phasenweise Absenkung. Das im Steuerplan 2024 angekündigte Stufensystem wurde auf Wunsch beider Parlamentskammern rückgängig gemacht, bevor es in der Lohnpraxis angewendet wurde. Für 2026 beträgt die Befreiung eine pauschale Höchstgrenze von 30% für die gesamte Laufzeit.
- Ab dem 1. Januar 2027 sinkt der Höchstbetrag auf pauschale 27% für den gesamten Fünfjahreszeitraum, und die Gehaltsnormen steigen für Arbeitnehmer, die die Regelung erstmals ab dem 1. Januar 2025 in Anspruch genommen haben.
- Seit dem 1. Januar 2026 ist der Freibetrag für jeden Arbeitnehmer auf 30% der WNT (Balkenende)-Norm von EUR 262.000 begrenzt, was einen maximalen steuerfreien Freibetrag von EUR 78.600 für ein volles Jahr ergibt. Die Übergangsfreistellung von dieser Obergrenze ist abgelaufen.
- Der Arbeitnehmer muss mehr als 16 der 24 Monate vor seinem ersten Arbeitstag mehr als 150 Kilometer von der niederländischen Grenze entfernt gewohnt haben.
- Bei einem Arbeitgeberwechsel darf die Lücke zwischen dem Ende der vorherigen Anstellung und dem Abschluss des neuen Vertrags drei Monate nicht überschreiten, und ein gemeinsamer Antrag muss innerhalb von vier Monaten nach dem neuen Startdatum eingereicht werden.
Die 30%-Regelung verstehen: Ein strategischer Vorteil für niederländische Arbeitgeber
Die 30%-Regelung, in aktuellen Belastingdienst-Materialien als Expatregeling oder Expat-Regelung bezeichnet, ist eine Möglichkeit, die es einem Arbeitgeber erlaubt, extraterritoriale Kosten pauschal anstatt gegen Belege zu erstatten. Extraterritoriale Kosten sind die zusätzlichen Ausgaben, die einem Arbeitnehmer entstehen, wenn er außerhalb seines Herkunftslandes lebt: doppelte Wohnkosten, Heimreisekosten, höhere Lebenshaltungskosten und ähnliches. Im Jahr 2026 bleibt die Regelung das wichtigste steuerliche Instrument zur Anziehung international rekrutierter Spezialisten auf den niederländischen Arbeitsmarkt. Korrekt angewendet, ermöglicht sie einem Arbeitgeber, ein wesentlich höheres Nettogehalt anzubieten, ohne die Bruttolohnkosten zu erhöhen.
Zwei Punkte werden oft missverstanden. Erstens ist der Arbeitgeber nicht verpflichtet, die vollen 30% an den Arbeitnehmer weiterzugeben; der Prozentsatz ist eine Obergrenze, und der tatsächliche Freibetrag ist eine Angelegenheit des Arbeitsvertrags. Zweitens muss die Wahl zwischen der Pauschalvergütung und der Erstattung der tatsächlichen extraterritorialen Kosten für jedes Kalenderjahr im ersten Lohnzeitraum dieses Jahres getroffen werden und bindet Sie für das gesamte Jahr.
Auch die Mechanik bringt Menschen ins Stolpern. Der Freibetrag beträgt maximal 30% des Gehalts einschließlich des Freibetrags, was 30/70 des Gehalts ohne diesen Freibetrag entspricht. Bei einem steuerpflichtigen Gehalt von EUR 50.000 ohne den Freibetrag beträgt der maximale steuerfreie Freibetrag EUR 21.428, nicht EUR 15.000.
Warum die Überwachung der Berechtigung für die Compliance entscheidend ist
Compliance ist eine fortlaufende Verpflichtung, keine einmalige Einreichung. Die Belastingdienst verlangt, dass die Gehaltsnorm in jedem Jahr der Laufzeit erfüllt wird. Fällt das steuerpflichtige Einkommen unter die anwendbare Norm, sei es durch unbezahlten Urlaub, eine Reduzierung der Arbeitszeit oder eine Änderung der Vergütungsstruktur, so entfällt die Regelung für dieses Jahr, und einmal auf diese Weise verloren, kann sie in einem späteren Jahr nicht wiederbelebt werden, selbst wenn sich das Gehalt wieder erholt. Die Folge ist eine inkorrekte Lohnsteuererklärung, eine Korrekturpflicht und eine rückwirkende Haftung, die beim Arbeitgeber liegt.
Es gibt einen wichtigen Schutz: Wenn der Lohn wegen Elternzeit, Mutterschaftsurlaub, Geburtsurlaub, ergänzendem Geburtsurlaub, Pflegeurlaub oder Adoptionsurlaub niedriger ist, wird die Norm anhand des Lohns beurteilt, den der Arbeitnehmer ohne diesen Urlaub erhalten hätte.
Die Regulierungslandschaft für internationale Einstellungen im Jahr 2026
Drei Dinge unterscheiden 2026 von den umliegenden Jahren, und alle drei sind für die Planung wichtig.
Der Pauschalsatz beträgt 30 %, und es gibt keine Staffelung. Das im Steuerplan 2024 eingeführte 30/20/10-Stufensystem wurde auf Wunsch beider Parlamentskammern weitgehend durch den Steuerplan 2025 rückgängig gemacht, bevor es jemals in der Lohnpraxis angewendet wurde. Für 2025 und 2026 beträgt der maximale Pauschalsatz für alle Neueinstellungen 30 %.
Die Obergrenze ist jetzt universell. Seit dem 1. Januar 2026 darf der Freibetrag nur noch auf Vergütungen bis zur WNT-Norm berechnet werden, die für 2026 auf EUR 262.000 festgelegt ist. Dies ergibt einen maximalen steuerfreien Freibetrag von EUR 78.600 für einen Arbeitnehmer, der die Regelung für ein volles Kalenderjahr nutzt, anteilig für Teiljahre. Die Übergangsregelung, die langjährige Begünstigte von dieser Obergrenze ausgenommen hatte, endete am 1. Januar 2026, sodass Arbeitnehmer, die zuvor nicht betroffen waren, in diesem Jahr eine Änderung feststellen werden. Informieren Sie sie vor der ersten betroffenen Gehaltsabrechnung.
2027 bringt einen Wendepunkt. Ab dem 1. Januar 2027 sinkt der maximale Pauschalsatz für die gesamte 60-monatige Laufzeit auf 27 %, und die Gehaltsnormen steigen auf EUR 50.436 bzw. EUR 38.338, ausgedrückt in Preisen von 2024 und jährlich indexiert. Dies gilt für Arbeitnehmer, die die Regelung erstmals ab dem 1. Januar 2025 in Anspruch genommen haben. Arbeitnehmer, für die die Regelung im letzten Lohnzeitraum 2023 angewendet wurde, behalten gemäß Übergangsrecht 30 % und die bestehenden Normen bei. Wenn Sie im Jahr 2026 einstellen, modellieren Sie bereits jetzt die Situation für 2027, da sich der Nettolohn des Arbeitnehmers während seiner Laufzeit ändern wird.
Eine separate Entwicklung, die es wert ist, beachtet zu werden, obwohl sie eher die Klassifizierung von selbstständigen Auftragnehmern als die Expat-Regelung betrifft: Der Klarstellungskomponente des VBAR-Gesetzes wurde im März 2026 durch eine Nota van Wijziging zurückgezogen. Was überlebt hat und Gesetz wurde, ist der Wet invoering rechtsvermoeden van arbeidsovereenkomst op basis van uurtarief, der eine widerlegbare Vermutung eines Arbeitsverhältnisses einführt, wenn der Stundensatz unter die anwendbare Schwelle fällt (ungefähr EUR 38 am Referenzdatum 1. Januar 2026, jährlich indexiert). Es tritt am 31. Dezember 2026 in Kraft. Organisationen, die internationale Mitarbeiter mit Auftragnehmern mischen, sollten ihre Auftragnehmerraten und Arbeitsvereinbarungen vor diesem Datum überprüfen, zusätzlich zu den allgemeinen Regeln des Arbeitsrechts in den Niederlanden für ausländische Arbeitgeber.
Schließlich ein Punkt, der eher die Einkommensteuer als die Lohnabrechnung betrifft: Die Option des partiellen Nicht-Residenten-Steuerzahlerstatus wurde mit Wirkung zum Jahr 2025 abgeschafft. Arbeitnehmer, die die Regelung vor 2024 genutzt haben, können sich nach Übergangsrecht bis spätestens zu ihrer Steuererklärung 2026 darauf berufen; die Übergangsregelung endet am 1. Januar 2027.
Kern-Zulassungskriterien: Die fünf Säulen der Expat-Regelung
Die Zulassungsbedingungen sind gesetzliche Anforderungen, keine Richtlinien, und die Belastingdienst wendet sie streng an. Fünf Bedingungen müssen alle erfüllt sein.
- 1. Formelles Arbeitsverhältnis. Der Arbeitnehmer muss in einem formellen Arbeitsverhältnis mit einem niederländischen Lohnsteuerabzugsverpflichteten stehen. Dies kann eine niederländische Entität oder ein Employer of Record sein, der als formeller Arbeitgeber und Lohnsteuerabzugsverpflichteter fungiert.
- 2. Rekrutierung aus dem Ausland. Der Arbeitnehmer muss aus einem anderen Land rekrutiert oder innerhalb einer internationalen Gruppe an einen niederländischen Lohnsteuerabzugsverpflichteten entsandt worden sein. In der Praxis bedeutet dies, dass die Rekrutierung und der Abschluss des Arbeitsverhältnisses stattfinden, während der Arbeitnehmer noch im Ausland lebt. Bewohner von Aruba, Curacao, Sint Maarten und den BES-Inseln gelten ebenfalls als aus dem Ausland rekrutiert.
- 3. Spezifisches Fachwissen. Der Arbeitnehmer muss über Fachkenntnisse verfügen, die auf dem niederländischen Arbeitsmarkt selten oder nicht verfügbar sind. Die Gehaltsnorm dient in den meisten Fällen als gesetzliche Stellvertreterprüfung dafür; eine separate qualitative Bewertung gilt nur in den unten beschriebenen Ausnahmekategorien.
- 4. Geografische Entfernung. Der Arbeitnehmer muss die 150-Kilometer-Wohnsitzerfordernis in den 24 Monaten vor seinem ersten Arbeitstag erfüllen.
- 5. Eine gültige Entscheidung. Arbeitgeber und Arbeitnehmer müssen einen gemeinsamen Antrag stellen und über eine gültige Beschikking (Bescheid) der Belastingdienst verfügen. Der Antrag muss innerhalb von vier Monaten nach dem ersten Arbeitstag eingereicht werden, damit die Regelung ab dem ersten Tag gilt. Die Belastingdienst antwortet normalerweise innerhalb von acht Wochen.
Die Gehaltsschwelle: Anforderungen und Berechnungen für 2026
Für 2026 beträgt die standardmäßige steuerpflichtige Gehaltsnorm EUR 48.013. Dies ist der jährliche steuerpflichtige Lohn, der nach Abzug des steuerfreien Freibetrags verbleibt, was bedeutet, dass das Bruttogehalt, das zur Aufrechterhaltung eines vollen 30%-Freibetrags erforderlich ist, ungefähr EUR 68.590 beträgt. Ist das Bruttogehalt nicht ausreichend, um nach Abzug des Freibetrags einen steuerpflichtigen Betrag von EUR 48.013 zu erzielen, erfüllt der Arbeitnehmer die Zulassungskriterien der 30-Prozent-Regelung nicht. Beachten Sie jedoch, dass Sie immer noch einen reduzierten Freibetrag anwenden können, solange der steuerpflichtige Restbetrag über der Norm bleibt. Detaillierte Zahlen finden Sie in unserem Referenzhandbuch zu den Gehaltsanforderungen der 30%-Regelung.
Die Norm wird jährlich indexiert. Planen Sie eine Erhöhung jedes Jahr im Januar ein und integrieren Sie einen Überprüfungspunkt in Ihren jährlichen Gehaltszyklus für jeden Arbeitnehmer, der die Regelung nutzt.
Die 150-km-Entfernungsregel und Beschränkungen des früheren Wohnsitzes
Der Arbeitnehmer muss in den 24 Monaten vor Arbeitsbeginn in den Niederlanden mehr als zwei Drittel dieser Zeit, also in der Praxis mehr als 16 dieser 24 Monate, in einer Entfernung von mehr als 150 Kilometern von der niederländischen Grenze gelebt haben. Genau 16 Monate erfüllen den Test nicht. Die Entfernung wird in einer geraden Linie vom nächstgelegenen Punkt der niederländischen Landgrenze gemessen, ausgenommen niederländische Hoheitsgewässer und die ausschließliche Wirtschaftszone. Praktisch schließt dies Bewohner Belgiens und Luxemburgs vollständig aus sowie Bewohner von Teilen Deutschlands, Frankreichs und des Vereinigten Königreichs.
Getrennt davon werden Zeiträume des früheren Wohnsitzes oder der Arbeit in den Niederlanden innerhalb der vorhergehenden 25 Jahre von der maximalen Fünfjahresfrist abgezogen. Es gibt gesetzliche De-minimis-Ausnahmen: Arbeitszeiten von insgesamt nicht mehr als 20 Tagen pro Jahr und private Aufenthalte wie Urlaube oder Familienbesuche von insgesamt nicht mehr als sechs Wochen pro Jahr oder einem einzigen ununterbrochenen Zeitraum von nicht mehr als drei Monaten werden nicht berücksichtigt. Fragen Sie Kandidaten nach einer vollständigen 25-Jahres-Historie, bevor Sie ein Angebot machen, das eine fünfjährige Leistung voraussetzt; eine frühere Aufgabe, die sie vergessen haben, kann die Laufzeit erheblich verkürzen.
Spezielle Zulassungskategorien: Promovierte, Forscher und junge Fachkräfte
Das niederländische System gewährt Konzessionen für akademische und medizinische Berufe, bei denen der Wert vor den Höchstverdiensten geliefert wird. Dies sind integrale Bestandteile des Berechtigungsrahmens und keine diskretionären Ausnahmen, aber jeder Kandidat in einer Sonderkategorie benötigt immer noch einen gemeinsamen Antrag und eine gültige Entscheidung.
Für Promovierte wird die Wohnsitzanforderung mit einer spezifischen Flexibilität angewendet: Der 150-Kilometer-Test wird über die 24 Monate vor Beginn der Doktorarbeit beurteilt, nicht über die 24 Monate vor der anschließenden Anstellung. Diese Bestimmung gilt nur, wenn die Promotion in den Niederlanden erworben wurde und die Anstellung innerhalb von zwölf Monaten nach Abschluss des Studiums beginnt. Ohne sie wären Forscher allein durch die Tatsache, während des Studiums in den Niederlanden gelebt zu haben, disqualifiziert.
Niedrigere Gehaltsschwellen für Master-Absolventen unter 30
Für 2026 beträgt die reduzierte steuerpflichtige Gehaltsnorm für Arbeitnehmer unter 30 Jahren, die einen niederländischen akademischen Master-Abschluss oder einen gleichwertigen ausländischen Abschluss besitzen, EUR 36.497. Wie bei der Standardnorm handelt es sich hierbei um den steuerpflichtigen Betrag nach Abzug des Freibetrags.
Zwei operative Punkte. Erstens muss die Gleichwertigkeit ausländischer Abschlüsse festgestellt werden; die Bewertung durch Nuffic ist der übliche Weg. Zweitens gilt die reduzierte Norm bis einschließlich des Monats, in dem der Arbeitnehmer 30 Jahre alt wird. Ab dem Monat nach dem 30. Geburtstag gilt die Standardnorm von EUR 48.013. Wenn das Gehalt nicht rechtzeitig angepasst wird, entfällt die Regelung. Vermerken Sie den 30. Geburtstag jedes Begünstigten unter 30 beim Onboarding.
Ausnahmen für wissenschaftliche Forschung und medizinische Ausbildung
Für Arbeitnehmer, die in der wissenschaftlichen Forschung oder wissenschaftlichen Lehre an einer ausgewiesenen Forschungseinrichtung tätig sind, wie im Ausländererlass 2000 definiert, gilt keine Gehaltsnorm. Dies umfasst niederländische Universitäten und anerkannte öffentlich geförderte Forschungsinstitute. Die gleiche Ausnahme gilt für Ärzte in Facharztausbildung, wenn die Ausbildung an einem von der Registratiecommissie Geneeskundig Specialisten (RGS) benannten Institut stattfindet. In beiden Fällen entfällt die Gehaltshürde, aber alle anderen Bedingungen, einschließlich der Rekrutierung aus dem Ausland, des 150-Kilometer-Tests und der gültigen Entscheidung, müssen weiterhin erfüllt sein.
Beibehaltung der Berechtigung und Änderungen im Beschäftigungsverhältnis
Die Sicherung der Entscheidung ist die erste Phase, nicht die ganze Aufgabe. Die Zulassungskriterien der 30-Prozent-Regelung müssen während der gesamten Laufzeit erfüllt sein, und berufliche Übergänge müssen einer präzisen Reihenfolge folgen.
Die Auswirkungen von Gehaltsschwankungen auf die weitere Berechtigung
Beurteilen Sie die Gehaltsnorm jährlich und nach jeder Änderung der Vergütung oder Arbeitszeit. Fällt das jährliche steuerpflichtige Gehalt unter die anwendbare Norm, entfällt die Regelung für dieses Jahr und kann später nicht wiederbelebt werden. Zwei Regeln bestimmen, wie die Norm gemessen wird, und sie werden häufig verwechselt:
- Teilkalenderjahre werden anteilig berechnet. Beginnt oder endet das Arbeitsverhältnis mitten im Jahr, wird die Norm anteilig zum geleisteten Teil des Jahres reduziert.
- Teilzeitstunden werden nicht anteilig berechnet. Ein Teilzeitbeschäftigter muss die volle Jahresnorm mit seinem Teilzeitgehalt erreichen. Die Anforderung wird nicht herabgesetzt, um einem reduzierten Vertrag Rechnung zu tragen.
Diese Unterscheidung ist die häufigste Ursache für gescheiterte Teilzeitanträge. Wo eine Gehaltsanpassung durch einen Nachtrag zur Einhaltung der Norm vereinbart wird, muss die Lohnabrechnung diesen Nachtrag tatsächlich widerspiegeln. Bleibt der erfasste Lohn unter der Norm, wurde der Freibetrag steuerfrei ohne Grundlage gezahlt, die für dieses Jahr eingereichten Erklärungen sind falsch, und es folgt eine Korrekturpflicht.
Arbeitgeberwechsel: Die entscheidende 3-Monats-Regel
Wenn ein Arbeitnehmer während der Laufzeit zu einem neuen niederländischen Arbeitgeber wechselt, kann die Regelung fortgesetzt werden, aber die Reihenfolge ist streng. Die Frist zwischen dem Ende des Arbeitsverhältnisses mit dem vorherigen Lohnsteuerabzugsverpflichteten und dem Abschluss des Arbeitsvertrags mit dem neuen darf drei Monate nicht überschreiten. Beachten Sie, dass der Auslöser der Abschluss des neuen Vertrags ist, nicht das Startdatum. Der neue Arbeitgeber muss ein registrierter Lohnsteuerabzugsverpflichteter für die niederländische Lohnsteuer sein, muss einen gemeinsamen Antrag mit dem Arbeitnehmer einreichen und muss unabhängig nachweisen, dass der Arbeitnehmer weiterhin als eingehender Arbeitnehmer qualifiziert ist. Die Regelung wird nicht übertragen; für die verbleibende Laufzeit wird eine neue Entscheidung ausgestellt. Für Organisationen, die ohne lokale juristische Person einstellen, kann ein Employer of Record in den Niederlanden als dieser Lohnsteuerabzugsverpflichtete fungieren.
Operative Schritte für einen konformen Übergang:
- Schritt 1: Bestätigen Sie, dass der neue Arbeitsvertrag innerhalb von drei Monaten nach dem Enddatum der vorherigen Anstellung abgeschlossen wird.
- Schritt 2: Überprüfen Sie erneut, ob das steuerpflichtige Gehalt in der neuen Position die geltende Norm für 2026, EUR 48.013 oder EUR 36.497, erfüllt, sofern die reduzierte Norm noch anwendbar ist.
- Schritt 3: Reichen Sie innerhalb von vier Monaten nach dem ersten Arbeitstag beim neuen Arbeitgeber einen gemeinsamen Antrag bei der Belastingdienst ein, damit die Regelung ab dem ersten Tag gilt.
- Schritt 4: Konfigurieren Sie die Lohnabrechnung für einen Pauschalsatz von 30 % für 2026, vorbehaltlich der Obergrenze von EUR 262.000, und erfassen Sie das ursprüngliche Bewilligungsdatum, damit die verbleibende Laufzeit und der Übergang 2027 korrekt gehandhabt werden.
Wenn ein Arbeitnehmer zwischen Entitäten innerhalb derselben zusammenhängenden Gruppe von Lohnsteuerabzugsverpflichteten wechselt, ist möglicherweise kein neuer Antrag erforderlich. Bestätigen Sie den Status der Gruppe, bevor Sie eine Annahme treffen. Wenn Sie einen Kandidaten einstellen, der bereits die Regelung besitzt, fordern Sie eine Bewertung der 30%-Regelungsübertragung von ICSPayroll an, um seinen Steuerstatus ohne administrative Verzögerungen zu sichern.
Sicherung der 30%-Regelung durch die Expertenunterstützung von ICSPayroll
Die Verwaltung der Expat-Regelung ist Teil unserer niederländischen Lohnabrechnungs- und Employer-of-Record-Dienstleistungen. Wir kümmern uns um den gesamten Antragsprozess, von der Beurteilung der Berechtigung vor einem Angebot bis zur jährlichen Überwachung, die die Regelung intakt hält. Unsere Arbeit umfasst die Berechnung der Gehaltsaufteilung, die jährliche Wahl zwischen Pauschal- und tatsächlichen Kosten sowie die Berechnung der Obergrenze, die nun für jeden Arbeitnehmer gilt. Beschäftigungskosten, Sozialversicherungsbeiträge und steuerfreie Zulagen werden in einer einzigen monatlichen Rechnung zusammengefasst.
- Spezialistenprüfung: Jeder Antrag wird vor der Einreichung intern geprüft, um eine erstmalige Genehmigung zu gewährleisten.
- Compliance-Überwachung: Wir verfolgen die anwendbare Norm pro Mitarbeiter, weisen auf den 30. Geburtstag für Begünstigte unter 30 hin und bereiten Kunden auf die Änderung 2027 auf 27% und die erhöhten Normen vor.
- Administrative Entlastung: Wir verwalten die Korrespondenz mit den Steuerbehörden und entlasten so interne HR- und Finanzteams.
- Aktuelle Daten: Unsere Berechnungen verwenden die anwendbaren Zahlen für 2026, einschließlich des Mindeststundenlohns von EUR 14,99 brutto für Arbeitnehmer ab 21 Jahren ab dem 1. Juli 2026 und der aktuellen Sozialversicherungs-Parameter.
Optimierung des Antrags mit dem Joost Hubregtse Team
Die Lohnabteilung wird von Joost Hubregtse, Payroll Director, geleitet, der an der Schnittstelle von niederländischem Arbeitsrecht und internationaler Steuerpraxis arbeitet. Das Team erstellt innerhalb von 24 Stunden maßgeschneiderte Angebote für neue internationale Mitarbeiter, was es Rekrutierungsteams ermöglicht, frühzeitig in einer Verhandlung eine konkrete Nettogehaltszahl zu präsentieren.
Zur Klarstellung des Umfangs: Wir verwalten die Lohn- und Lohnsteuerkomponenten. Die Einwanderungssponsorung wird über unseren lizenzierten Partner arrangiert, sodass die steuerliche Regelung und die Aufenthaltserlaubnis jeweils von Spezialisten bearbeitet werden. Die beiden Regelungen werden getrennt beurteilt und haben unterschiedliche Kriterien, und eine hochqualifizierte Migranten-Erlaubnis verleiht keinen Anspruch auf die Expat-Regelung und umgekehrt nicht.
Geprüft von: Joost Hubregtse, Direktor, ICS Staffing & Payroll. Rechtlich geprüft von Zishan Hussain, Rechtsanwalt für Arbeitsrecht.
Zuletzt gegen aktuelle Gesetzgebung geprüft am: 28. Juli 2026
Integration der Regelung in die konforme niederländische Lohnabrechnung
Eine bewilligte Entscheidung muss korrekt auf dem monatlichen Gehaltszettel ausgewiesen werden, um gültig zu bleiben. Der steuerfreie Freibetrag muss getrennt vom steuerpflichtigen Gehalt ausgewiesen werden, wobei der steuerpflichtige Restbetrag das ganze Jahr über über der geltenden Norm liegen muss. Wir verwalten auch den gesetzlichen Urlaubsanspruch von mindestens 8 % des Bruttogehalts sowie die Arbeitgeberbeiträge, einschließlich AWf und Aof, die Arbeitnehmerversicherungsbeiträge sind, die im Zusammenhang mit UWV verwaltet werden, und den Zvw-Arbeitgeberbeitrag, der eine Gesundheitsabgabe an den Krankenkassenfonds und keine UWV-Prämie ist.
Zur Aufbewahrung: Die Lohnbuchhaltung muss sieben Jahre lang aufbewahrt werden. Bestimmte Aufzeichnungen, die Kopie des Ausweisdokuments und die Daten des Arbeitnehmers für die Lohnsteuer, müssen mindestens fünf volle Kalenderjahre nach Beendigung des Arbeitsverhältnisses aufbewahrt werden, was über die siebenjährige Frist hinausgehen kann. Wir bewahren beides auf.
Sichern Sie Ihren Wettbewerbsvorteil auf dem niederländischen Markt 2026
Die korrekte Anwendung der Expat-Regelung im Jahr 2026 hängt von einer geringen Anzahl von Zahlen und einem Datum ab. Die Zahlen sind EUR 48.013, EUR 36.497 und die Obergrenze von EUR 262.000, die jetzt für alle gilt. Das Datum ist der 1. Januar 2027, wenn der Satz auf 27 % sinkt und die Normen für Arbeitnehmer steigen, die die Regelung ab 2025 erstmals in Anspruch genommen haben. Fügen Sie den 150-Kilometer-Test, die Drei-Monats-Frist und das Vier-Monats-Antragsfenster hinzu, und Sie haben die gesamte Compliance-Oberfläche.
Unser Team kann die Berechtigung eines bestimmten Kandidaten beurteilen und innerhalb von 24 Stunden eine Nettolohnprognose, einschließlich der Situation 2027, erstellen. Sie können innerhalb von 24 Stunden ein maßgeschneidertes Angebot zur 30%-Regelung erhalten, um die Berechtigung und das Nettogehalt Ihres nächsten Kandidaten zu bestätigen.
Häufig gestellte Fragen
Was ist das Mindestgehalt für die 30%-Regelung im Jahr 2026?
Die standardmäßige steuerpflichtige Gehaltsnorm für 2026 beträgt EUR 48.013, der Betrag, der nach Abzug des steuerfreien Freibetrags verbleibt. Für Arbeitnehmer unter 30 mit einem qualifizierenden akademischen Master-Abschluss beträgt die reduzierte steuerpflichtige Norm EUR 36.497. Beide Zahlen werden jährlich indexiert. Ab dem 1. Januar 2027 steigen die Normen auf EUR 50.436 und EUR 38.338 in Preisen von 2024 für Arbeitnehmer, die die Regelung erstmals ab dem 1. Januar 2025 in Anspruch genommen haben.
Beträgt der Freibetrag im Jahr 2026 immer noch 30 % oder wurde er reduziert?
Er beträgt 2026 30 %. Das im Steuerplan 2024 angekündigte 30/20/10-Stufensystem wurde vor seiner Anwendung rückgängig gemacht, und für 2025 und 2026 gilt ein pauschales Maximum von 30 %. Ab dem 1. Januar 2027 beträgt das Maximum pauschal 27 % für die gesamte fünfjährige Laufzeit. Arbeitnehmer, für die die Regelung im letzten Lohnzeitraum 2023 angewendet wurde, behalten gemäß Übergangsrecht 30 % für ihre volle Laufzeit.
Gibt es eine Obergrenze für den steuerfreien Freibetrag?
Ja. Seit dem 1. Januar 2026 darf der Freibetrag nur noch auf Vergütungen bis zur WNT-Norm berechnet werden, die für 2026 auf EUR 262.000 festgelegt ist, was einen maximalen steuerfreien Freibetrag von EUR 78.600 für ein volles Kalenderjahr und einen anteiligen Betrag für Teiljahre ergibt. Die Übergangsfreistellung von dieser Obergrenze ist am 1. Januar 2026 abgelaufen, so dass sie nun für jeden Begünstigten gilt.
Können Remote-Mitarbeiter die niederländische 30%-Regelung in Anspruch nehmen?
Ein Arbeitnehmer, der außerhalb der Niederlande ansässig bleibt und seine Arbeit im Ausland verrichtet, ist nicht qualifiziert. Die Regelung kompensiert die extraterritorialen Kosten der Umsiedlung in die Niederlande und des dortigen Lebens, daher muss der Arbeitnehmer aus dem Ausland rekrutiert werden und seinen Pflichten hier nachkommen. Begrenzte Arbeitstage im Ausland während einer niederländischen Entsendung sind eine separate Frage und hängen von den Fakten ab.
Was passiert mit der 30%-Regelung, wenn ich den Arbeitgeber wechsle?
Die Regelung kann fortgesetzt werden, wenn der neue Arbeitsvertrag innerhalb von drei Monaten nach Beendigung des vorherigen Arbeitsverhältnisses abgeschlossen wird. Der neue Arbeitgeber muss ein registrierter Lohnsteuerabzugsverpflichteter sein, muss einen gemeinsamen Antrag mit dem Arbeitnehmer stellen und muss erneut nachweisen, dass der Arbeitnehmer als eingehender Arbeitnehmer qualifiziert ist. Reichen Sie den Antrag innerhalb von vier Monaten nach dem neuen Startdatum ein, damit die Regelung ab dem ersten Tag gilt. Wird die Drei-Monats-Frist versäumt, geht die Regelung verloren.
Gilt die 150-km-Regel für Promovierte?
Ja, aber der Bewertungszeitraum ist anders. Für jemanden, der seine Promotion in den Niederlanden erworben hat, wird der 150-Kilometer-Test auf die 24 Monate vor Beginn der Doktorarbeit angewendet und nicht auf die Anstellung. Die Anstellung muss innerhalb von zwölf Monaten nach Abschluss des Studiums beginnen.
Wie lange dauert die 30%-Regelung im Jahr 2026?
Die maximale Laufzeit beträgt fünf Jahre oder 60 Monate, gerechnet ab dem ersten Arbeitstag in den Niederlanden. Zeiträume des vorherigen Wohnsitzes oder der Arbeit in den Niederlanden in den vorhergehenden 25 Jahren werden abgezogen, vorbehaltlich von De-minimis-Ausnahmen für begrenzte Arbeitstage und kurze private Aufenthalte. Es gibt keine Staffelung innerhalb der Laufzeit: Für 2026 beträgt der Satz pauschal 30 %, und ab 2027 beträgt er pauschal 27 % für den Rest der Laufzeit für diejenigen, die nicht unter das Übergangsrecht fallen.
Gilt die 30%-Regelung für Teilzeitbeschäftigte?
Ja, vorausgesetzt, das Teilzeitgehalt selbst erreicht die volle Jahresnorm. Die Norm wird nicht reduziert, um Teilzeitstunden widerzuspiegeln. Sie wird nur anteilig berechnet, wenn das Arbeitsverhältnis mitten in einem Kalenderjahr beginnt oder endet. Diese Unterscheidung ist für einen großen Anteil abgelehnter Teilzeitanträge verantwortlich.
Kann ich die 30%-Regelung rückwirkend beantragen?
Der Antrag muss innerhalb von vier Monaten nach dem ersten Arbeitstag eingereicht werden, damit die Regelung ab dem ersten Tag gilt. Wird er später eingereicht, tritt die Entscheidung ab dem ersten Tag des Monats nach dem Antragsmonat in Kraft, und der Vorteil für den dazwischenliegenden Zeitraum geht dauerhaft verloren.
Benötige ich eine niederländische BV, um die 30%-Regelung für meine Mitarbeiter zu beantragen?
Nein. Ein Employer of Record kann als formeller Arbeitgeber und Lohnsteuerabzugsverpflichteter fungieren und den Antrag in Ihrem Namen einreichen, was es einem ausländischen Unternehmen ermöglicht, die Regelung ohne lokale Gründung anzubieten. Die Einwanderungssponsorung, sofern erforderlich, wird über unseren lizenzierten Partner arrangiert.
Quellen und Referenzen
Jede der oben genannten Regeln und Zahlen lässt sich auf die untenstehenden Quellen zurückführen: die genauen gesetzlichen Artikel, die Seiten der Aufsichtsbehörden, die die Beträge veröffentlichen, die statistischen Datensätze und die spezifischen Gerichtsurteile, die den Punkt klären. Überprüfen Sie immer den aktuellen Text für Ihre eigene Situation.
- Artikel 31a Lohnsteuergesetz 1964, extraterritoriale Kosten und die 30%-Regelung (jetzt auf 27% begrenzt)
- Artikel 2.10 Einkommensteuergesetz 2001, die Einkommensteuertarifstufen
- Artikel 7:610 Niederländisches Bürgerliches Gesetzbuch, Definition des Arbeitsvertrags
- Belastingdienst, die 30%-Regelung für eingehende Mitarbeiter: Bedingungen und Gehaltsnormen
- IND, erforderliche Bruttomonatsgehaltsbeträge für 2026 pro Genehmigungskategorie
- Belastingdienst, Lohnsteuertabellen 2026 (weiße und grüne Tabellen mit den tatsächlichen Quellensteuersätzen)
- CBS, Arbeitnehmerentgelte und Beschäftigung nach Wirtschaftszweigen (Volkswirtschaftliche Gesamtrechnung Datensatz 84165ENG)
- CPB Netherlands Bureau for Economic Policy Analysis, Lohn- und Vertragskostenprognosen
- Oberster Gerichtshof 13. Februar 2026, ECLI:NL:HR:2026:247: Art. 31a Lohnsteuergesetz und die Übergangsregelungen zur Verkürzung der 30%-Regelung
- Oberster Gerichtshof 24. März 2023, ECLI:NL:HR:2023:443 (Deliveroo): der Test zur Qualifizierung eines Verhältnisses als Arbeitsvertrag nach Art. 7:610 BW
Artikel von
Joost Hubregtse
Joost Hubregtse ist Direktor von ICS Staffing & Payroll B.V., der hundertprozentigen Tochtergesellschaft von Intercompany Solutions hinter ICS Payroll. Er ist verantwortlich für Employer of Record und niederländische Lohnabrechnungsdienstleistungen: Arbeitsverträge, Lohnsteuer- und Sozialversicherungsanmeldungen, Urlaubsgeld, Rente, Krankheitsurlaub und CAO-Compliance, wobei das Onboarding innerhalb von 48 Stunden möglich ist.

NEN 4400-konform. SNA-zertifiziert.
ICS Staffing and Payroll B.V. ist im SNA-Register der Stichting Normering Arbeid eingetragen. Die Beauftragung eines SNA-zertifizierten Anbieters begrenzt Ihre Kettenhaftung für nicht abgeführte Lohnsteuern und Sozialabgaben.
Häufig gestellte Fragen
Die standardmäßige steuerpflichtige Gehaltsnorm für 2026 beträgt EUR 48.013, der Betrag, der nach Abzug des steuerfreien Freibetrags verbleibt. Für Arbeitnehmer unter 30 mit einem qualifizierenden akademischen Master-Abschluss beträgt die reduzierte steuerpflichtige Norm EUR 36.497. Beide Zahlen werden jährlich indexiert. Ab dem 1. Januar 2027 steigen die Normen auf EUR 50.436 und EUR 38.338 in Preisen von 2024 für Arbeitnehmer, die die Regelung erstmals ab dem 1. Januar 2025 in Anspruch genommen haben.
Er beträgt 2026 30 %. Das im Steuerplan 2024 angekündigte 30/20/10-Stufensystem wurde vor seiner Anwendung rückgängig gemacht, und für 2025 und 2026 gilt ein pauschales Maximum von 30 %. Ab dem 1. Januar 2027 beträgt das Maximum pauschal 27 % für die gesamte fünfjährige Laufzeit. Arbeitnehmer, für die die Regelung im letzten Lohnzeitraum 2023 angewendet wurde, behalten gemäß Übergangsrecht 30 % für ihre volle Laufzeit.
Ja. Seit dem 1. Januar 2026 darf der Freibetrag nur noch auf Vergütungen bis zur WNT-Norm berechnet werden, die für 2026 auf EUR 262.000 festgelegt ist, was einen maximalen steuerfreien Freibetrag von EUR 78.600 für ein volles Kalenderjahr und einen anteiligen Betrag für Teiljahre ergibt. Die Übergangsfreistellung von dieser Obergrenze ist am 1. Januar 2026 abgelaufen, so dass sie nun für jeden Begünstigten gilt.
Ein Arbeitnehmer, der außerhalb der Niederlande ansässig bleibt und seine Arbeit im Ausland verrichtet, ist nicht qualifiziert. Die Regelung kompensiert die extraterritorialen Kosten der Umsiedlung in die Niederlande und des dortigen Lebens, daher muss der Arbeitnehmer aus dem Ausland rekrutiert werden und seinen Pflichten hier nachkommen. Begrenzte Arbeitstage im Ausland während einer niederländischen Entsendung sind eine separate Frage und hängen von den Fakten ab.
Die Regelung kann fortgesetzt werden, wenn der neue Arbeitsvertrag innerhalb von drei Monaten nach Beendigung des vorherigen Arbeitsverhältnisses abgeschlossen wird. Der neue Arbeitgeber muss ein registrierter Lohnsteuerabzugsverpflichteter sein, muss einen gemeinsamen Antrag mit dem Arbeitnehmer stellen und muss erneut nachweisen, dass der Arbeitnehmer als eingehender Arbeitnehmer qualifiziert ist. Reichen Sie den Antrag innerhalb von vier Monaten nach dem neuen Startdatum ein, damit die Regelung ab dem ersten Tag gilt. Wird die Drei-Monats-Frist versäumt, geht die Regelung verloren.
Ja, aber der Bewertungszeitraum ist anders. Für jemanden, der seine Promotion in den Niederlanden erworben hat, wird der 150-Kilometer-Test auf die 24 Monate vor Beginn der Doktorarbeit angewendet und nicht auf die Anstellung. Die Anstellung muss innerhalb von zwölf Monaten nach Abschluss des Studiums beginnen.
Die maximale Laufzeit beträgt fünf Jahre oder 60 Monate, gerechnet ab dem ersten Arbeitstag in den Niederlanden. Zeiträume des vorherigen Wohnsitzes oder der Arbeit in den Niederlanden in den vorhergehenden 25 Jahren werden abgezogen, vorbehaltlich von De-minimis-Ausnahmen für begrenzte Arbeitstage und kurze private Aufenthalte. Es gibt keine Staffelung innerhalb der Laufzeit: Für 2026 beträgt der Satz pauschal 30 %, und ab 2027 beträgt er pauschal 27 % für den Rest der Laufzeit für diejenigen, die nicht unter das Übergangsrecht fallen.
Ja, vorausgesetzt, das Teilzeitgehalt selbst erreicht die volle Jahresnorm. Die Norm wird nicht reduziert, um Teilzeitstunden widerzuspiegeln. Sie wird nur anteilig berechnet, wenn das Arbeitsverhältnis mitten in einem Kalenderjahr beginnt oder endet. Diese Unterscheidung ist für einen großen Anteil abgelehnter Teilzeitanträge verantwortlich.
Der Antrag muss innerhalb von vier Monaten nach dem ersten Arbeitstag eingereicht werden, damit die Regelung ab dem ersten Tag gilt. Wird er später eingereicht, tritt die Entscheidung ab dem ersten Tag des Monats nach dem Antragsmonat in Kraft, und der Vorteil für den dazwischenliegenden Zeitraum geht dauerhaft verloren.
Nein. Ein Employer of Record kann als formeller Arbeitgeber und Lohnsteuerabzugsverpflichteter fungieren und den Antrag in Ihrem Namen einreichen, was es einem ausländischen Unternehmen ermöglicht, die Regelung ohne lokale Gründung anzubieten. Die Einwanderungssponsorung, sofern erforderlich, wird über unseren lizenzierten Partner arrangiert.


