So zahlen Sie Mitarbeiter in den Niederlanden: Ein Leitfaden zur Lohnabrechnung 2026
Von Joost Hubregtse, Direktor, ICS Staffing & Payroll
Alle Blogartikel werden von unserem Arbeitsrechtsjuristen geprüft und auf Fakten kontrolliert Zishan Hussain und unseren Direktor. Redaktionsrichtlinien
Die korrekte Bezahlung eines niederländischen Mitarbeiters beginnt bereits vor dem Zahltag, und die Gründung einer lokalen Gesellschaft ist nicht immer der erste Schritt. Wenn Sie herausfinden möchten, wie Sie Mitarbeiter in den Niederlanden bezahlen, geht die Herausforderung über die Berechnung des Nettogehalts hinaus. Sie müssen auch verstehen, welche Arbeitgeberkosten anfallen, was gemeldet werden muss und wie die Lohnabrechnung pünktlich erfolgt.
Die Vereinbarung eines Bruttogehalts ist nur der Anfang. Der Lohnabrechnungsprozess muss Lohnsteuerabzüge, Arbeitgeberbeiträge, Personalunterlagen sowie Fristen für die Einreichung und Zahlung berücksichtigen. Der von Ihnen gewählte Weg beeinflusst auch, wer welche Verantwortung trägt und ob Sie vor der Einstellung eine niederländische juristische Person benötigen.
Dieser Leitfaden beschreibt die Schritte von der Gehaltsvereinbarung bis zur Zahlung, erläutert die wichtigsten niederländischen Lohnabrechnungspflichten und vergleicht die Beschäftigung von Mitarbeitern über Ihre eigene niederländische Einheit mit der Nutzung eines Employer of Record (EOR). Für internationale Arbeitgeber kann ein Employer of Record die Einstellung vor oder ohne eine niederländische BV ermöglichen. Sie erhalten einen klareren Überblick über die praktischen Optionen und die Kontrollen, die dazu beitragen, Gehaltszahlungen korrekt und gesetzeskonform zu halten.
Wichtigste Erkenntnisse
- Verstehen Sie, wie die Lohnabrechnung Abzüge vom Bruttogehalt eines Mitarbeiters, Arbeitgeberbeiträge und den Nettolohn, den er erhält, trennt.
- Vergleichen Sie die direkte Lohnabrechnung über eine niederländische Einheit mit einem Employer of Record-Modell, um zu ermitteln, wer die Beschäftigungs- und Lohnabrechnungspflichten verwaltet.
- Befolgen Sie eine klare Abfolge der Lohnabrechnung, von der Überprüfung der Mitarbeiterdaten und Lohnänderungen bis zur Gehaltszahlung, Einreichung und Aufbewahrung von Aufzeichnungen.
- Erfahren Sie, wie Sie Mitarbeiter in den Niederlanden mit einem Prozess bezahlen, der Gehaltsberechnungen und die Lohnadministration auf Kurs hält.
- Erfahren Sie, wie eine verwaltete EOR- und Lohnadministration lohnbezogene Beschäftigungskosten in einer monatlichen Rechnung konsolidieren kann.
Vor der ersten Gehaltszahlung: Was die Bezahlung von Mitarbeitern in den Niederlanden beinhaltet
Die niederländische Lohnabrechnung ist der Prozess der Berechnung des Nettogehalts eines Mitarbeiters, dessen Auszahlung, die Abführung der erforderlichen Beträge und die Führung der entsprechenden Aufzeichnungen. Die Banküberweisung ist nur ein Teil des Prozesses. Eine konforme Lohnabrechnung verbindet die Beschäftigungsbedingungen mit genauen Berechnungen, Gehaltsabrechnungsinformationen, Meldungen und der Aufbewahrung von Aufzeichnungen.
Für einen internationalen Arbeitgeber beginnt die Entscheidung, wie Mitarbeiter in den Niederlanden bezahlt werden sollen, mit der Festlegung eines konformen Weges vor der ersten Lohnabrechnung. Eine direkte Anstellung kann die Registrierung für die niederländische Lohnsteuer und die fortlaufende Verwaltung beinhalten. Ein Employer of Record (EOR) kann einen niederländischen legalen Arbeitgeber bereitstellen, wenn Ihr Unternehmen Mitarbeiter einstellen möchte, bevor oder ohne eine niederländische Einheit zu gründen.
Was bedeutet es, einen Mitarbeiter in den Niederlanden zu bezahlen?
Die Bezahlung von Personal umfasst mehr als die Überweisung des vereinbarten Gehalts. Der Arbeitgeber berechnet das Brutto-Netto-Gehalt, erstellt eine Gehaltsabrechnung, zahlt den Mitarbeiter aus, meldet Lohninformationen und führt die fälligen Beträge ab. Lohnunterlagen müssen ebenfalls aufbewahrt werden. Diese Pflichten sind miteinander verbunden: Eine Änderung des Gehalts oder der Arbeitsregelungen kann sich auf Berechnungen, die Gehaltsabrechnung und gemeldete Zahlen auswirken.
Der Arbeitsvertrag legt die Schlüsselbedingungen fest, während ein anwendbarer Tarifvertrag (CAO) ebenfalls die Zahlungsmodalitäten beeinflussen kann. Für aktuelle Anforderungen konsultieren Sie die Leitlinien der niederländischen Regierung auf Business.gov.nl zur Bezahlung von Personal und Löhnen. Es bietet eine nützliche Referenz zur Überprüfung der Arbeitgeberpflichten bei der Vorbereitung der Lohnabrechnung.
Was sollte ein internationaler Arbeitgeber vor Beginn der Lohnabrechnung regeln?
Legen Sie das Arbeitsverhältnis, das vereinbarte Gehalt, den Starttermin und die Verantwortlichkeit für die Lohnabrechnung vor dem ersten Abrechnungszeitraum fest. Legen Sie dann fest, wer als niederländischer Arbeitgeber fungiert und die damit verbundene Verwaltung übernimmt. Wenn Ihr Unternehmen den Mitarbeiter direkt beschäftigt, bestimmen Sie, ob es sich für die niederländische Lohnsteuer registrieren lassen und sich auf die Verwaltung seiner eigenen Lohnabrechnungspflichten vorbereiten muss. Alternativ kann ein EOR-Arrangement als lokaler Arbeitgeber fungieren und die Lohnverwaltung übernehmen.
Diese Entscheidungen beeinflussen die für die Lohnabrechnung benötigten Informationen. Bestätigen Sie die Mitarbeiterdaten, die vereinbarten Zahlungsbedingungen und welche Partei die Löhne berechnet, Gehaltsabrechnungen erstellt, die Lohnabrechnung meldet und Aufzeichnungen führt. Klären Sie alle Unsicherheiten vor dem Starttermin, anstatt die Registrierung oder Einrichtung der Lohnabrechnung als Aufgabe für den Zahltag zu behandeln.
Die Beschäftigungsbedingungen prägen ebenfalls den Prozess. Klären Sie, welche Zahlungsmodalitäten gelten, einschließlich relevanter CAO-Bedingungen, und stellen Sie sicher, dass der verantwortliche Lohnabrechnungsweg die erforderlichen Informationen zur Anwendung hat. Ausländische Arbeitgeber, die Vertragsbedingungen und Verantwortlichkeiten bewerten, können sich an den Leitfaden Arbeitsrecht in den Niederlanden für ausländische Arbeitgeber: 2026 Compliance Guide wenden. Sobald Arbeitgeber, Bedingungen und Lohnabrechnungspflichten festgelegt sind, kann die erste Gehaltsabrechnung auf einer klaren Basis erfolgen.
Wie die niederländische Lohnabrechnung das Bruttogehalt in Nettolohn umwandelt
Das Bruttogehalt ist der Ausgangspunkt, nicht der Betrag, den ein Mitarbeiter erhält, oder der volle Betrag, den ein Arbeitgeber ausgibt. Die Lohnabrechnung trennt Abzüge vom Bruttolohn des Mitarbeiters und Kosten, die der Arbeitgeber separat trägt. Die Trennung dieser Kategorien hilft Arbeitgebern, die Gehaltsabrechnung zu erklären und die Gesamtkosten eines Beschäftigungsverhältnisses zu bewerten.
Welche Beträge beeinflussen das Nettoeinkommen eines Mitarbeiters?
Die Lohnabrechnung beginnt mit dem Bruttogehalt für den Abrechnungszeitraum. Anschließend werden die Lohnsteuerabzüge und alle anwendbaren Arbeitnehmerabzüge, wie z.B. ein Arbeitnehmer-Pensionsbeitrag, berechnet. Der verbleibende Betrag ist der Nettolohn, der an den Mitarbeiter überwiesen wird. Die Berechnung hängt von den individuellen Umständen des Mitarbeiters und den geltenden Vereinbarungen ab, sodass eine allgemeine Schätzung möglicherweise nicht das tatsächliche Nettoeinkommen einer bestimmten Person widerspiegelt.
Die Gehaltsabrechnung macht die Berechnung sichtbar. Sie zeigt, wie Bruttolohn, Abzüge und Nettolohn zueinander in Beziehung stehen, sodass der Mitarbeiter den erhaltenen Betrag verstehen kann. Überprüfen Sie, ob sie die vereinbarten Beschäftigungsbedingungen und alle für den Zeitraum geltenden Änderungen widerspiegelt.
Welche Lohnkosten fallen auf Arbeitgeberseite an?
Die Kosten auf Arbeitgeberseite sind getrennt von den vom Bruttogehalt abgezogenen Beträgen. Sie können Arbeitgeberbeiträge, den Arbeitgeberanteil einer Pensionsregelung (sofern zutreffend) und arbeitsrechtliche Verpflichtungen wie Urlaubsgeld und Krankengeld umfassen. Die anwendbaren Beitragssätze und Beitragsbemessungsgrundlagen hängen von den jeweiligen Umständen und dem Abrechnungszeitraum ab. Überprüfen Sie die aktuellen niederländischen Lohnsteuerrichtlinien bei der Vorbereitung von Berechnungen.
Das Urlaubsgeld beträgt in der Regel 8 % des Bruttogehalts und sollte konsequent gemäß den Arbeitsbedingungen behandelt werden. Bei Krankheit ist die Lohnfortzahlung eine separate Arbeitgeberpflicht. Konsultieren Sie die Leitlinien der niederländischen Regierung zur Lohnfortzahlung bei Krankheit, wenn Sie die anwendbare Behandlung prüfen. Pensionsregelungen können die Beiträge zwischen Arbeitgeber und Arbeitnehmer aufteilen, daher sollte ein Arbeitnehmer-Pensionsabzug nicht als Arbeitgeberbeitrag gezählt werden.
- Lohnsteuerabzug und anwendbare Arbeitnehmerabzüge
- Arbeitnehmer-Pensionsbeitrag, falls zutreffend
- Nettolohn ist der resultierende Betrag, der an den Mitarbeiter überwiesen wird
- Arbeitgeberbeiträge, berechnet unter Verwendung des anwendbaren Satzes und der Beitragsbemessungsgrundlage
- Arbeitgeber-Pensionsbeitrag, falls zutreffend
- Urlaubsgeld und andere Beschäftigungspflichten
Das Nettogehalt ist nicht die Gesamtbeschäftigungskosten des Arbeitgebers: Es ist der Betrag, der dem Mitarbeiter nach Abzug der anwendbaren Abzüge gezahlt wird, während Arbeitgeberbeiträge und andere Beschäftigungskosten separat anfallen. Überprüfen Sie die relevanten Sätze und Beitragsbemessungsgrundlagen für jeden Abrechnungszeitraum, anstatt sich auf Annahmen aus einer früheren Berechnung zu verlassen.
Weitere Details zur Lohnadministration finden Sie im Niederländische Lohnadministration: Der vollständige Referenzleitfaden 2026. Eine verwaltete Lohnadministration kann dazu beitragen, die Mitarbeitervergütung und die Arbeitgeberkosten zu organisieren; die niederländische Lohnadministration von ICSPayroll unterstützt diesen Prozess.
Wählen Sie Ihren niederländischen Lohnabrechnungsweg: Direkte Lohnabrechnung oder Employer of Record
Der richtige Lohnabrechnungsweg hängt davon ab, wer den Arbeitnehmer rechtlich beschäftigt und wer die daraus resultierenden niederländischen Pflichten verwaltet. Bei der direkten Lohnabrechnung ist Ihre niederländische Einheit der Arbeitgeber. Bei einem Employer of Record (EOR) beschäftigt der EOR den Arbeitnehmer lokal und verwaltet die Beschäftigungsverwaltung für Ihr Unternehmen. Beide Wege können eine gesetzeskonforme Bezahlung unterstützen, aber sie legen Verantwortung und Einrichtungsanforderungen in verschiedene Hände.
- Ihre Einheit ist der niederländische legale Arbeitgeber.
- Ihr Unternehmen verwaltet seine niederländischen Beschäftigungs- und Lohnabrechnungspflichten.
- Sie organisieren Lohnabrechnungsprozesse, Einreichungen, Mitarbeiterunterlagen und die fortlaufende Verwaltung.
- Dieser Weg passt zu Unternehmen, die bereit sind, als Arbeitgeber in den Niederlanden tätig zu werden.
- Der EOR ist der rechtliche Arbeitgeber des Arbeitnehmers in den Niederlanden.
- Der EOR verwaltet die lokale Einhaltung der Beschäftigungsvorschriften und die Lohnadministration.
- Ihr Unternehmen stellt die zur Verwaltung der Beschäftigung erforderlichen Informationen bereit und zahlt die vereinbarten Beschäftigungskosten.
- Dieser Weg kann die Einstellung vor oder ohne Ihre eigene niederländische BV ermöglichen.
Wann passt die direkte Lohnabrechnung über eine niederländische Einheit?
Die direkte Lohnabrechnung eignet sich für ein Unternehmen, das eine niederländische Einheit besitzt und bereit ist, die Arbeitgeberrolle zu übernehmen. Das Unternehmen muss seinen eigenen Lohnabrechnungsprozess, Einreichungen und die Beschäftigungsverwaltung eigenständig regeln und dabei genaue Mitarbeiter- und Gehaltsinformationen pflegen, wenn sich die Umstände ändern. Lohnabrechnungssoftware kann bei der Lohnberechnung oder Aufgabenorganisation helfen, entbindet das Unternehmen jedoch nicht von seinen Pflichten als Arbeitgeber.
Wann kann ein EOR die Einstellung in den Niederlanden vereinfachen?
Ein EOR kann nützlich sein, wenn Ihr Unternehmen in den Niederlanden ansässige Mitarbeiter einstellen muss, aber noch keine niederländische BV hat oder diese vor der Einstellung nicht gründen möchte. Der EOR wird zum legalen Arbeitgeber und verwaltet die lokale Einhaltung der Arbeitsgesetze, die Lohnadministration und die entsprechenden Aufzeichnungen. Ihr Unternehmen leitet weiterhin seine Geschäftsaktivitäten und liefert genaue Beschäftigungsdetails, führt aber die niederländische Lohnabrechnung nicht als direkter Arbeitgeber durch.
Diese Rolle unterscheidet einen EOR von Lohnabrechnungssoftware. Software ist ein Werkzeug zur Bearbeitung oder Organisation der Lohnabrechnung; sie wird nicht zum legalen Arbeitgeber des Mitarbeiters. Ein EOR schon. Das Arrangement ändert somit, wer die lokale Arbeitsbeziehung innehat und die Arbeitgeberverwaltung durchführt, anstatt lediglich zu ändern, wie Gehaltsberechnungen erstellt werden.
Um zu entscheiden, wie Mitarbeiter in den Niederlanden bezahlt werden sollen, überlegen Sie, ob Ihr Unternehmen bereit ist, als niederländischer Arbeitgeber aufzutreten und die damit verbundenen Pflichten selbst zu verwalten. Wenn ja, kann die direkte Lohnabrechnung über eine niederländische Einheit angemessen sein. Wenn Sie einen lokalen Arbeitgeber benötigen, ohne zuvor Ihre eigene BV zu gründen, bietet ein EOR einen anderen Weg. Unternehmen, die dieses Modell in Betracht ziehen, können den bestehenden Leitfaden Employer of Record Niederlande: Der 2026 Leitfaden für konforme Einstellungen für weitere Informationen zur konformen Einstellung über einen EOR konsultieren.
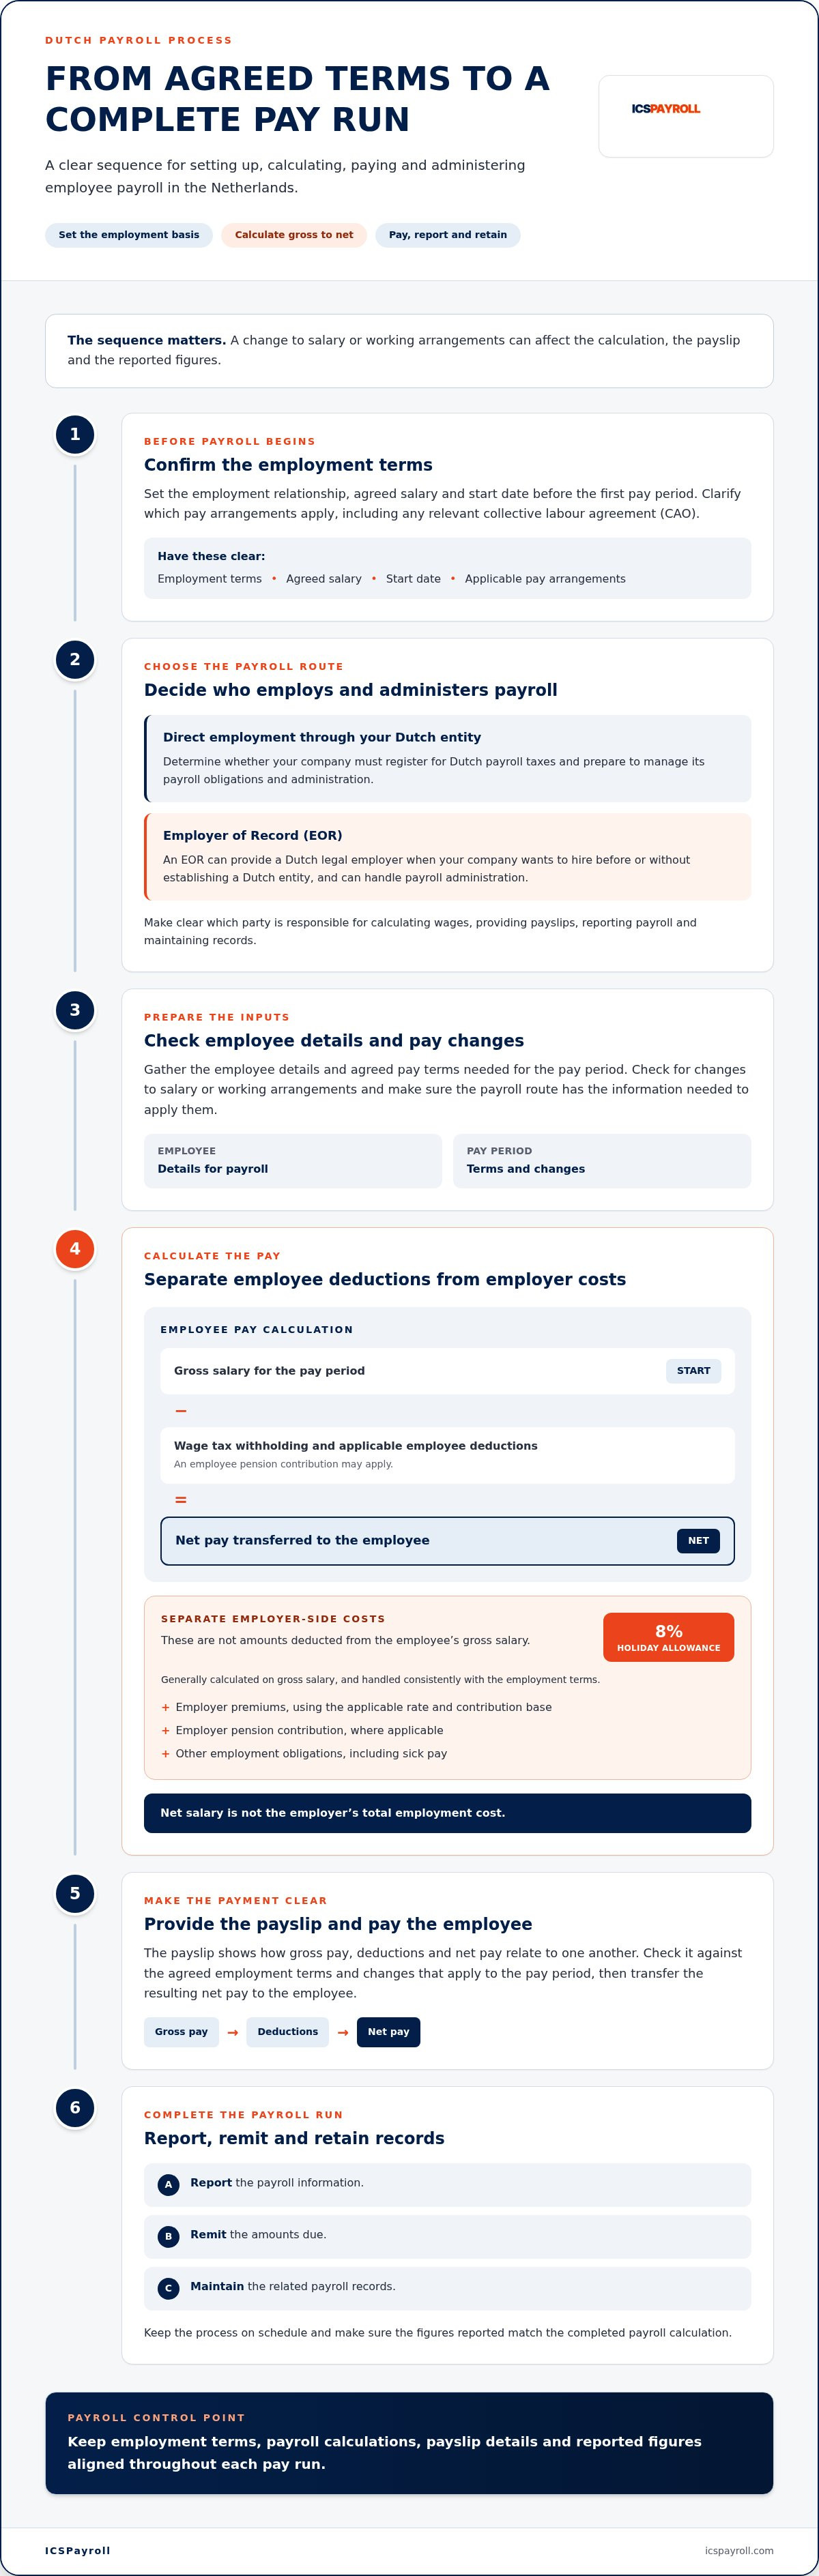
So zahlen Sie Mitarbeiter in den Niederlanden: Jeden Schritt der Lohnabrechnung im Detail
Eine konsistente Lohnabrechnung umfasst die Überprüfung von Mitarbeiteränderungen, die Gehaltszahlung, die Einreichung von Lohninformationen und die Aufbewahrung von Aufzeichnungen. Befolgen Sie für jeden Abrechnungszeitraum dieselbe Reihenfolge, mit einer klaren Überprüfung, bevor die Zahlung genehmigt wird.
- Änderungen erfassen und validieren. Bestätigen Sie genehmigte Gehaltsänderungen, Arbeitszeiten, Urlaube, anwendbare Zulagen und Mitarbeiterdaten. Überprüfen Sie, ob die Informationen die Beschäftigungsbedingungen und einen relevanten Tarifvertrag widerspiegeln.
- Die Berechnung vorbereiten. Berechnen Sie das Bruttogehalt für den Zeitraum und berücksichtigen Sie dann anwendbare Abzüge und Arbeitgeberanteile. Verwenden Sie die Sätze und Beitragsbemessungsgrundlagen, die für diesen Abrechnungszeitraum gelten, und nicht Annahmen aus einem früheren Lauf.
- Die Ergebnisse überprüfen. Vergleichen Sie die Zahlen mit den vereinbarten Bedingungen und genehmigten Änderungen. Überprüfen Sie Bruttolohn, Abzüge, Arbeitgeberbeiträge und Gehaltsabrechnungsdetails. Untersuchen Sie unerklärliche Differenzen, bevor Sie die Zahlung genehmigen.
- Die Löhne auszahlen. Überweisen Sie das Nettogehalt des Mitarbeiters gemäß den vereinbarten Zahlungsmodalitäten und stellen Sie eine klare Gehaltsabrechnung zur Verfügung, die die Berechnung zeigt.
- Die Lohnsteuererklärung einreichen und fällige Beträge bezahlen. Reichen Sie die Erklärung ein und begleichen Sie die gemeldeten Beträge bis zur entsprechenden Frist.
- Lohnunterlagen aufbewahren. Halten Sie die Berechnung, unterstützende Mitarbeiterinformationen, Gehaltsabrechnung und Einreichungsunterlagen so geordnet, dass sie bei Bedarf abgerufen werden können.
Die Lohnabrechnung vorbereiten und überprüfen
Beginnen Sie mit genehmigten Quellinformationen, anstatt sich allein auf die vorherige Lohnakte zu verlassen. Gleichen Sie den Vertrag und das aktuelle Gehalt mit den geleisteten Stunden, genommenen Urlaubstagen, Zulagen und anderen Änderungen für den Zeitraum ab. Bestätigen Sie, dass die Mitarbeiterdaten korrekt sind. Überprüfen Sie dann Abzüge, Arbeitgeberbeiträge und Gehaltsabrechnungszahlen, bevor Sie den Lauf genehmigen. Wenden Sie alle relevanten Tarifvertragsbedingungen zusammen mit den aktuellen Lohnsätzen an.
Untersuchen Sie Differenzen zum vorherigen Zeitraum. Eine Änderung kann korrekt sein, z.B. aktualisierte Arbeitszeiten oder genehmigter Urlaub, aber sie sollte eine klare Erklärung und unterstützende Informationen haben. Diese Kontrolle hilft, fehlende Änderungen und Berechnungsfehler vor der Zahlung zu identifizieren.
Löhne auszahlen, einreichen und Aufzeichnungen aufbewahren
Zahlen Sie gemäß den vereinbarten Beschäftigungsbedingungen und stellen Sie dem Mitarbeiter eine Gehaltsabrechnung zur Verfügung, die die Berechnung klar darstellt. Bewahren Sie Zahlungsinformationen und Lohnabrechnungen zusammen auf, damit die Gehaltsabrechnung des Mitarbeiters mit den gemeldeten Zahlen abgeglichen werden kann.
Die Lohnsteuererklärung, oder loonaangifte, ist am letzten Tag des Monats nach dem Abrechnungszeitraum fällig. Lohnunterlagen müssen sieben Jahre lang aufbewahrt werden. Nehmen Sie beide Pflichten in den Lohnkalender auf und befolgen Sie die Lohnsteuerrichtlinien der Belastingdienst für Einreichungs- und Aufbewahrungspflichten. Eine Kalendererinnerung sollte den abgedeckten Zeitraum kennzeichnen und genügend Zeit lassen, die Erklärung vor der Einreichung zu überprüfen.
Dieser Arbeitsablauf macht die Bezahlung von Mitarbeitern in den Niederlanden zu einem wiederholbaren Kontrollprozess: validieren, berechnen, überprüfen, bezahlen, einreichen und aufbewahren. Für Unterstützung bei der Verwaltung der niederländischen Lohnadministration nutzen Sie den verwalteten Lohnabrechnungsdienst von ICSPayroll.
Niederländische Mitarbeiter mit ICSPayrolls verwaltetem EOR- und Lohnabrechnungsdienst bezahlen
Internationale Arbeitgeber können ICSPayrolls auf die Niederlande spezialisiertes Employer of Record (EOR) und die umfassende Lohnadministrationsverwaltung nutzen, um Personal in den Niederlanden einzustellen und sich dabei auf ihr Geschäft zu konzentrieren. Mit einem EOR-Arrangement wird ICSPayroll zum lokalen legalen Arbeitgeber und verwaltet die niederländische Beschäftigungsadministration. Die Einstellung kann beginnen, bevor eine niederländische BV gegründet wird oder ohne eine niederländische Einheit.
Was verwaltet ICSPayroll für einen internationalen Arbeitgeber?
Der Service vereint zentrale Lohnabrechnungs- und Personalverwaltungsaufgaben. ICSPayroll verwaltet Lohnberechnungen und Gehaltsabrechnungen, Lohnmeldungen, Arbeitgeberbeiträge, HR-Administration und den Zugang zum Mitarbeiterportal. Unterstützung bei Krankheitsurlaub ist ebenfalls enthalten, um die Beschäftigungsverwaltung mit den Umständen des Mitarbeiters zu verbinden.
Die Beschäftigungskosten werden in einer monatlichen Rechnung konsolidiert. Der Lohnfaktor wird berechnet, indem das Bruttogehalt des Mitarbeiters mit dem anwendbaren Faktor multipliziert wird. Dies ergibt einen einzigen monatlichen Betrag für lohnbezogene Beschäftigungskosten, anstatt vom Arbeitgeber die separate Koordination jeder Lohnkomponente zu verlangen. Der Faktor spiegelt die anwendbaren Beschäftigungskosten für die Vereinbarung wider.
Die Einwanderungssponsoring wird über unseren lizenzierten Partner arrangiert. Dies ist getrennt von der 30%-Regel-Hilfe: Einwanderungssponsoring betrifft die Einwanderung, während die 30%-Regel von der Belastingdienst gewährt wird. ICSPayroll kann förderfähige Anträge für die 30%-Regel unterstützen, aber die Berechtigung und Genehmigung werden durch den anwendbaren Prozess bestimmt.
Was passiert, nachdem ein Arbeitgeber bereit ist fortzufahren?
Sobald die Mitarbeiterdaten bereitgestellt wurden, unterbreitet ICSPayroll innerhalb von 24 Stunden ein maßgeschneidertes Angebot. Nach der Annahme werden der Servicevertrag und der Arbeitsvertrag innerhalb weniger Tage vorbereitet. Dies bietet dem Arbeitgeber einen definierten Weg von der Weitergabe der Einstellungsdetails bis zur Einrichtung des Arbeitsverhältnisses und der Lohnadministration.
Für berechtigte Mitarbeiter kann ICSPayroll bei einem Antrag auf die 30%-Regel helfen. Der Antrag unterliegt den relevanten Bedingungen und einer Entscheidung der Belastingdienst. Für Nicht-Schengen-Mitarbeiter, die Unterstützung bei der Beantragung als Hochqualifizierte Migranten benötigen, dauern beschleunigte Anträge in der Regel etwa drei Wochen. Dies ist ein typischer Bearbeitungszeitraum, keine Genehmigungszusage; das Einwanderungssponsoring wird über unseren lizenzierten Partner arrangiert.
Das verwaltete Arrangement ist für Unternehmen konzipiert, die einen niederländischen legalen Arbeitgeber und lokale Lohnadministration wünschen, ohne zuvor eine eigene niederländische Einheit zu gründen. Es platziert die Beschäftigungsadministration, Lohnbearbeitung und verwandte Aufzeichnungen innerhalb eines auf die Niederlande fokussierten Dienstes, während sich der Kunde weiterhin auf die Führung seines Geschäfts konzentriert. Die monatliche Rechnung fasst auch lohnbezogene Kosten zu einem klaren konsolidierten Betrag zusammen.
Für internationale Arbeitgeber, die bereit sind, eine niederländische Einstellungsvereinbarung zu treffen, starten Sie Ihr niederländisches EOR- und Lohnabrechnungs-Setup mit ICSPayroll.
Machen Sie Ihren niederländischen Einstellungsplan lohnabrechnungsbereit
Ihr nächster Schritt ist, eine Einstellungsentscheidung in einen klaren Betriebsplan umzusetzen. Bestätigen Sie, wer die Person einstellen wird, wer die Lohnadministration verwaltet und wie Mitarbeiterinformationen und Genehmigungen die für jeden Gehaltslauf verantwortlichen Personen erreichen. Klare Zuständigkeiten von Anfang an helfen, die Lohnabrechnung zuverlässig zu halten, während Ihr niederländisches Team wächst.
Die Entscheidung, wie Mitarbeiter in den Niederlanden bezahlt werden sollen, dreht sich letztlich darum, einen praktikablen Weg zu finden, um den lokalen Beschäftigungsverpflichtungen nachzukommen und gleichzeitig Ihre Geschäftsziele zu unterstützen. Sie können diesen Prozess intern aufbauen oder ein verwaltetes Arrangement nutzen, das die niederländische Beschäftigungsadministration einem lokalen Spezialisten anvertraut. Die richtige Wahl gibt Ihrem Team einen definierten Weg vom Onboarding bis zur laufenden Lohnabrechnung, ohne wesentliche Verantwortlichkeiten unklar zu lassen.
Gehen Sie den nächsten Schritt mit einem auf die Niederlande spezialisierten Partner für Beschäftigung und Lohnabrechnung. Stellen Sie mit Vertrauen in den Niederlanden ein und gehen Sie mit einem klaren Plan für Ihr Team voran.
Häufig gestellte Fragen
Wie hoch ist der Mindestlohn in den Niederlanden im Jahr 2026?
Für Mitarbeiter ab 21 Jahren beträgt der gesetzliche Stundenmindestlohn ab dem 1. Januar 2026 €14,71 und ab dem 1. Juli 2026 €14,99. Wenden Sie den Satz an, der zum Zeitpunkt der geleisteten Arbeitsstunden in Kraft war, auch wenn ein Abrechnungszeitraum beide Daten umfasst. Überprüfen Sie die Mindestlohnrichtlinien der niederländischen Regierung, bevor Sie den Lohn festlegen oder überprüfen, und aktualisieren Sie die Lohnabrechnungseinstellungen für das Gültigkeitsdatum.
Wie viel zahlen Arbeitgeber an niederländischen Lohnnebenkosten?
Für 2026 umfassen die angegebenen Arbeitgebersätze AWf mit 2,74 % oder 7,74 %, Aof mit 6,27 % oder 7,63 % und Arbeitgeber Zvw mit 6,10 %. Die maximale Beitragsbemessungsgrundlage beträgt €79.409. Der anwendbare Satz hängt vom Beitrag und den relevanten Umständen ab, wenden Sie also nicht einen Prozentsatz auf jeden Mitarbeiter oder jede Kostenart an. Überprüfen Sie die Lohnsteuerrichtlinien der Belastingdienst und die aktuellen offiziellen Sätze, bevor Sie die Beschäftigungskosten berechnen.
Wie viel Krankengeld muss ein Arbeitgeber in den Niederlanden zahlen?
Niederländische Arbeitgeber zahlen im Allgemeinen 70 % des Lohns für bis zu 104 Wochen Krankheit weiter, mit einem Mindestlohn im ersten Jahr. Diese Verpflichtung basiert auf Artikel 7:629 des niederländischen Bürgerlichen Gesetzbuches. Lohnfortzahlung und Wiedereingliederung sind getrennte Verantwortlichkeiten: Die Wiedereingliederung folgt einem eigenen Prozess und Schritten. Die niederländische Regierung erläutert die Lohnfortzahlung bei Krankheit in ihren offiziellen Richtlinien.
Ist Urlaubsgeld in den Niederlanden obligatorisch?
Das Urlaubsgeld beträgt in der Regel 8 % des Bruttogehalts und sollte in der Lohnabrechnung berücksichtigt werden. Machen Sie dem Mitarbeiter die Berechnung und Zahlungsmodalitäten klar und überprüfen Sie die Arbeitsbedingungen sowie gegebenenfalls anwendbare Tarifverträge. Sollte eine Ausnahme oder Anpassung zutreffen, überprüfen Sie die aktuellen offiziellen Regeln, bevor Sie die Lohnbehandlung ändern. Stellen Sie beispielsweise sicher, dass die Zulage bei der Überprüfung von Gehaltsänderungen oder der Vorbereitung einer neuen Arbeitsvereinbarung konsequent behandelt wird.
Wie wirkt sich die 30%-Regelung auf die niederländische Lohnabrechnung aus?
Wenn ein Mitarbeiter qualifiziert ist und die Belastingdienst die Regelung genehmigt, kann der Arbeitgeber die genehmigte steuerliche Behandlung über die niederländische Lohnabrechnung anwenden. Dies geschieht nicht automatisch: Berechtigung, Gehaltsanforderungen und Antragszeitpunkt sind wichtig. Bestätigen Sie die Umstände des Mitarbeiters und die aktuellen Gehaltsnormen, Obergrenzen und Sätze für 2026 in den Belastingdienst-Richtlinien, bevor Sie diese anwenden. Der Status als Einwanderungssponsor bestimmt nicht die Berechtigung für die Regelung.
Wann ist die niederländische Lohnsteuererklärung fällig?
Gemäß dem Fact Sheet 2026 ist die Lohnsteuererklärung, oder loonaangifte, am letzten Tag des Monats nach dem Abrechnungszeitraum fällig. Bestätigen Sie den relevanten Zeitraum und die aktuellen Einreichungsanweisungen in offiziellen Richtlinien und setzen Sie eine Kalendererinnerung für jeden Berichtszeitraum. Lohnunterlagen müssen gemäß dem Fact Sheet sieben Jahre lang aufbewahrt werden; bewahren Sie daher Einreichungen und unterstützende Aufzeichnungen organisiert zur Abfrage auf.
Was muss eine niederländische Gehaltsabrechnung ausweisen?
Eine niederländische Gehaltsabrechnung sollte die Gehaltsberechnung des Mitarbeiters klar darlegen, einschließlich des relevanten Bruttogehalts, der Abzüge und des Nettobetrags. Sie sollte auch die erforderlichen Beschäftigungs- und Lohnabrechnungsdetails gemäß den aktuellen niederländischen Regeln enthalten. Überprüfen Sie offizielle Richtlinien für die genauen erforderlichen Informationen und gleichen Sie die Gehaltsabrechnung vor der Ausstellung mit der Lohnberechnung ab. Klare, konsistente Gehaltsabrechnungen helfen den Mitarbeitern, Änderungen in ihrem Gehalt zu verstehen, und bieten den Arbeitgebern eine nützliche Aufzeichnung jeder Zahlung.
Artikel von
Joost Hubregtse
Joost Hubregtse ist Direktor von ICS Staffing & Payroll B.V., der hundertprozentigen Tochtergesellschaft von Intercompany Solutions hinter ICS Payroll. Er ist verantwortlich für Employer of Record und niederländische Lohnabrechnungsdienste: Arbeitsverträge, Lohnsteuer- und Sozialversicherungsanmeldungen, Urlaubsgeld, Rente, Krankheitsurlaub und CAO-Konformität, wobei das Onboarding innerhalb von 48 Stunden möglich ist.
Häufig gestellte Fragen
Die Bezahlung von Personal umfasst mehr als die Überweisung des vereinbarten Gehalts. Der Arbeitgeber berechnet das Brutto-Netto-Gehalt, erstellt eine Gehaltsabrechnung, zahlt den Mitarbeiter aus, meldet Lohninformationen und führt die fälligen Beträge ab. Lohnunterlagen müssen ebenfalls aufbewahrt werden. Diese Pflichten sind miteinander verbunden: Eine Änderung des Gehalts oder der Arbeitsregelungen kann sich auf Berechnungen, die Gehaltsabrechnung und gemeldete Zahlen auswirken. Der Arbeitsvertrag legt die Schlüsselbedingungen fest, während ein anwendbarer Tarifvertrag (CAO) ebenfalls die Zahlungsmodalitäten beeinflussen kann. Für aktuelle Anforderungen konsultieren Sie die Leitlinien der niederländischen Regierung auf Business.gov.nl zur Bezahlung von Personal und Löhnen. Es bietet eine nützliche Referenz zur Überprüfung der Arbeitgeberpflichten bei der Vorbereitung der Lohnabrechnung.
Legen Sie das Arbeitsverhältnis, das vereinbarte Gehalt, den Starttermin und die Verantwortlichkeit für die Lohnabrechnung vor dem ersten Abrechnungszeitraum fest. Legen Sie dann fest, wer als niederländischer Arbeitgeber fungiert und die damit verbundene Verwaltung übernimmt. Wenn Ihr Unternehmen den Mitarbeiter direkt beschäftigt, bestimmen Sie, ob es sich für die niederländische Lohnsteuer registrieren lassen und sich auf die Verwaltung seiner eigenen Lohnabrechnungspflichten vorbereiten muss. Alternativ kann ein EOR-Arrangement als lokaler Arbeitgeber fungieren und die Lohnverwaltung übernehmen. Diese Entscheidungen beeinflussen die für die Lohnabrechnung benötigten Informationen. Bestätigen Sie die Mitarbeiterdaten, die vereinbarten Zahlungsbedingungen und welche Partei die Löhne berechnet, Gehaltsabrechnungen erstellt, die Lohnabrechnung meldet und Aufzeichnungen führt. Klären Sie alle Unsicherheiten vor dem Starttermin, anstatt die Registrierung oder Einrichtung der Lohnabrechnung als Aufgabe für den Zahltag zu behandeln. Die Beschäftigungsbedingungen prägen ebenfalls den Prozess. Klären Sie, welche Zahlungsmodalitäten gelten, einschließlich relevanter CAO-Bedingungen, und stellen Sie sicher, dass der verantwortliche Lohnabrechnungsweg die erforderlichen Informationen zur Anwendung hat. Ausländische Arbeitgeber, die Vertragsbedingungen und Verantwortlichkeiten bewerten, können sich an den Leitfaden Arbeitsrecht in den Niederlanden für ausländische Arbeitgeber: 2026 Compliance Guide wenden. Sobald Arbeitgeber, Bedingungen und Lohnabrechnungspflichten festgelegt sind, kann die erste Gehaltsabrechnung auf einer klaren Basis erfolgen. Das Bruttogehalt ist der Ausgangspunkt, nicht der Betrag, den ein Mitarbeiter erhält, oder der volle Betrag, den ein Arbeitgeber ausgibt. Die Lohnabrechnung trennt Abzüge vom Bruttolohn des Mitarbeiters und Kosten, die der Arbeitgeber separat trägt. Die Trennung dieser Kategorien hilft Arbeitgebern, die Gehaltsabrechnung zu erklären und die Gesamtkosten eines Beschäftigungsverhältnisses zu bewerten.
Die Lohnabrechnung beginnt mit dem Bruttogehalt für den Abrechnungszeitraum. Anschließend werden die Lohnsteuerabzüge und alle anwendbaren Arbeitnehmerabzüge, wie z.B. ein Arbeitnehmer-Pensionsbeitrag, berechnet. Der verbleibende Betrag ist der Nettolohn, der an den Mitarbeiter überwiesen wird. Die Berechnung hängt von den individuellen Umständen des Mitarbeiters und den geltenden Vereinbarungen ab, sodass eine allgemeine Schätzung möglicherweise nicht das tatsächliche Nettoeinkommen einer bestimmten Person widerspiegelt. Die Gehaltsabrechnung macht die Berechnung sichtbar. Sie zeigt, wie Bruttolohn, Abzüge und Nettolohn zueinander in Beziehung stehen, sodass der Mitarbeiter den erhaltenen Betrag verstehen kann. Überprüfen Sie, ob sie die vereinbarten Beschäftigungsbedingungen und alle für den Zeitraum geltenden Änderungen widerspiegelt.
Die Kosten auf Arbeitgeberseite sind getrennt von den vom Bruttogehalt abgezogenen Beträgen. Sie können Arbeitgeberbeiträge, den Arbeitgeberanteil einer Pensionsregelung (sofern zutreffend) und arbeitsrechtliche Verpflichtungen wie Urlaubsgeld und Krankengeld umfassen. Die anwendbaren Beitragssätze und Beitragsbemessungsgrundlagen hängen von den jeweiligen Umständen und dem Abrechnungszeitraum ab. Überprüfen Sie die aktuellen niederländischen Lohnsteuerrichtlinien bei der Vorbereitung von Berechnungen. Das Urlaubsgeld beträgt in der Regel 8 % des Bruttogehalts und sollte konsequent gemäß den Arbeitsbedingungen behandelt werden. Bei Krankheit ist die Lohnfortzahlung eine separate Arbeitgeberpflicht. Konsultieren Sie die Leitlinien der niederländischen Regierung zur Lohnfortzahlung bei Krankheit, wenn Sie die anwendbare Behandlung prüfen. Pensionsregelungen können die Beiträge zwischen Arbeitgeber und Arbeitnehmer aufteilen, daher sollte ein Arbeitnehmer-Pensionsabzug nicht als Arbeitgeberbeitrag gezählt werden. Das Nettogehalt ist nicht die Gesamtbeschäftigungskosten des Arbeitgebers: Es ist der Betrag, der dem Mitarbeiter nach Abzug der anwendbaren Abzüge gezahlt wird, während Arbeitgeberbeiträge und andere Beschäftigungskosten separat anfallen. Überprüfen Sie die relevanten Sätze und Beitragsbemessungsgrundlagen für jeden Abrechnungszeitraum, anstatt sich auf Annahmen aus einer früheren Berechnung. Weitere Details zur Lohnadministration finden Sie im Niederländische Lohnadministration: Der vollständige Referenzleitfaden 2026. Eine verwaltete Lohnadministration kann dazu beitragen, die Mitarbeitervergütung und die Arbeitgeberkosten zu organisieren; die ICSPayrolls niederländische Lohnadministration unterstützt diesen Prozess. Der richtige Lohnabrechnungsweg hängt davon ab, wer den Arbeitnehmer rechtlich beschäftigt und wer die daraus resultierenden niederländischen Pflichten verwaltet. Bei der direkten Lohnabrechnung ist Ihre niederländische Einheit der Arbeitgeber. Bei einem Employer of Record (EOR) beschäftigt der EOR den Arbeitnehmer lokal und verwaltet die Beschäftigungsverwaltung für Ihr Unternehmen. Beide Wege können eine gesetzeskonforme Bezahlung unterstützen, aber sie legen Verantwortung und Einrichtungsanforderungen in verschiedene Hände.
Die direkte Lohnabrechnung eignet sich für ein Unternehmen, das eine niederländische Einheit besitzt und bereit ist, die Arbeitgeberrolle zu übernehmen. Das Unternehmen muss seinen eigenen Lohnabrechnungsprozess, Einreichungen und die Beschäftigungsverwaltung eigenständig regeln und dabei genaue Mitarbeiter- und Gehaltsinformationen pflegen, wenn sich die Umstände ändern. Lohnabrechnungssoftware kann bei der Lohnberechnung oder Aufgabenorganisation helfen, entbindet das Unternehmen jedoch nicht von seinen Pflichten als Arbeitgeber.
Ein EOR kann nützlich sein, wenn Ihr Unternehmen in den Niederlanden ansässige Mitarbeiter einstellen muss, aber noch keine niederländische BV hat oder diese vor der Einstellung nicht gründen möchte. Der EOR wird zum legalen Arbeitgeber und verwaltet die lokale Einhaltung der Arbeitsgesetze, die Lohnadministration und die entsprechenden Aufzeichnungen. Ihr Unternehmen leitet weiterhin seine Geschäftsaktivitäten und liefert genaue Beschäftigungsdetails, führt aber die niederländische Lohnabrechnung nicht als direkter Arbeitgeber durch. Diese Rolle unterscheidet einen EOR von Lohnabrechnungssoftware. Software ist ein Werkzeug zur Bearbeitung oder Organisation der Lohnabrechnung; sie wird nicht zum legalen Arbeitgeber des Mitarbeiters. Ein EOR schon. Das Arrangement ändert somit, wer die lokale Arbeitsbeziehung innehat und die Arbeitgeberverwaltung durchführt, anstatt lediglich zu ändern, wie Gehaltsberechnungen erstellt werden. Um zu entscheiden, wie Mitarbeiter in den Niederlanden bezahlt werden sollen, überlegen Sie, ob Ihr Unternehmen bereit ist, als niederländischer Arbeitgeber aufzutreten und die damit verbundenen Pflichten selbst zu verwalten. Wenn ja, kann die direkte Lohnabrechnung über eine niederländische Einheit angemessen sein. Wenn Sie einen lokalen Arbeitgeber benötigen, ohne zuvor Ihre eigene BV zu gründen, bietet ein EOR einen anderen Weg. Unternehmen, die dieses Modell in Betracht ziehen, können den bestehenden Leitfaden Employer of Record Niederlande: Der 2026 Leitfaden für konforme Einstellungen für weitere Informationen zur konformen Einstellung über einen EOR konsultieren. Eine konsistente Lohnabrechnung umfasst die Überprüfung von Mitarbeiteränderungen, die Gehaltszahlung, die Einreichung von Lohninformationen und die Aufbewahrung von Aufzeichnungen. Befolgen Sie für jeden Abrechnungszeitraum dieselbe Reihenfolge, mit einer klaren Überprüfung, bevor die Zahlung genehmigt wird.
Der Service vereint zentrale Lohnabrechnungs- und Personalverwaltungsaufgaben. ICSPayroll verwaltet Lohnberechnungen und Gehaltsabrechnungen, Lohnmeldungen, Arbeitgeberbeiträge, HR-Administration und den Zugang zum Mitarbeiterportal. Unterstützung bei Krankheitsurlaub ist ebenfalls enthalten, um die Beschäftigungsverwaltung mit den Umständen des Mitarbeiters zu verbinden. Die Beschäftigungskosten werden in einer monatlichen Rechnung konsolidiert. Der Lohnfaktor wird berechnet, indem das Bruttogehalt des Mitarbeiters mit dem anwendbaren Faktor multipliziert wird. Dies ergibt einen einzigen monatlichen Betrag für lohnbezogene Beschäftigungskosten, anstatt vom Arbeitgeber die separate Koordination jeder Lohnkomponente zu verlangen. Der Faktor spiegelt die anwendbaren Beschäftigungskosten für die Vereinbarung wider. Die Einwanderungssponsoring wird über unseren lizenzierten Partner arrangiert. Dies ist getrennt von der 30%-Regel-Hilfe: Einwanderungssponsoring betrifft die Einwanderung, während die 30%-Regel von der Belastingdienst gewährt wird. ICSPayroll kann förderfähige Anträge für die 30%-Regel unterstützen, aber die Berechtigung und Genehmigung werden durch den anwendbaren Prozess bestimmt.
Sobald die Mitarbeiterdaten bereitgestellt wurden, unterbreitet ICSPayroll innerhalb von 24 Stunden ein maßgeschneidertes Angebot. Nach der Annahme werden der Servicevertrag und der Arbeitsvertrag innerhalb weniger Tage vorbereitet. Dies bietet dem Arbeitgeber einen definierten Weg von der Weitergabe der Einstellungsdetails bis zur Einrichtung des Arbeitsverhältnisses und der Lohnadministration. Für berechtigte Mitarbeiter kann ICSPayroll bei einem Antrag auf die 30%-Regel helfen. Der Antrag unterliegt den relevanten Bedingungen und einer Entscheidung der Belastingdienst. Für Nicht-Schengen-Mitarbeiter, die Unterstützung bei der Beantragung als Hochqualifizierte Migranten benötigen, dauern beschleunigte Anträge in der Regel etwa drei Wochen. Dies ist ein typischer Bearbeitungszeitraum, keine Genehmigungszusage; das Einwanderungssponsoring wird über unseren lizenzierten Partner arrangiert. Das verwaltete Arrangement ist für Unternehmen konzipiert, die einen niederländischen legalen Arbeitgeber und lokale Lohnadministration wünschen, ohne zuvor eine eigene niederländische Einheit zu gründen. Es platziert die Beschäftigungsadministration, Lohnbearbeitung und verwandte Aufzeichnungen innerhalb eines auf die Niederlande fokussierten Dienstes, während sich der Kunde weiterhin auf die Führung seines Geschäfts konzentriert. Die monatliche Rechnung fasst auch lohnbezogene Kosten zu einem klaren konsolidierten Betrag zusammen. Für internationale Arbeitgeber, die bereit sind, eine niederländische Einstellungsvereinbarung zu treffen, starten Sie Ihr niederländisches EOR- und Lohnabrechnungs-Setup mit ICSPayroll. Ihr nächster Schritt ist, eine Einstellungsentscheidung in einen klaren Betriebsplan umzusetzen. Bestätigen Sie, wer die Person einstellen wird, wer die Lohnadministration verwaltet und wie Mitarbeiterinformationen und Genehmigungen die für jeden Gehaltslauf verantwortlichen Personen erreichen. Klare Zuständigkeiten von Anfang an helfen, die Lohnabrechnung zuverlässig zu halten, während Ihr niederländisches Team wächst. Die Entscheidung, wie Mitarbeiter in den Niederlanden bezahlt werden sollen, dreht sich letztlich darum, einen praktikablen Weg zu finden, um den lokalen Beschäftigungsverpflichtungen nachzukommen und gleichzeitig Ihre Geschäftsziele zu unterstützen. Sie können diesen Prozess intern aufbauen oder ein verwaltetes Arrangement nutzen, das die niederländische Beschäftigungsadministration einem lokalen Spezialisten anvertraut. Die richtige Wahl gibt Ihrem Team einen definierten Weg vom Onboarding bis zur laufenden Lohnabrechnung, ohne wesentliche Verantwortlichkeiten unklar zu lassen. Gehen Sie den nächsten Schritt mit einem auf die Niederlande spezialisierten Partner für Beschäftigung und Lohnabrechnung. Stellen Sie mit Vertrauen in den Niederlanden ein und gehen Sie mit einem klaren Plan für Ihr Team voran.
Für Mitarbeiter ab 21 Jahren beträgt der gesetzliche Stundenmindestlohn ab dem 1. Januar 2026 €14,71 und ab dem 1. Juli 2026 €14,99. Wenden Sie den Satz an, der zum Zeitpunkt der geleisteten Arbeitsstunden in Kraft war, auch wenn ein Abrechnungszeitraum beide Daten umfasst. Überprüfen Sie die Mindestlohnrichtlinien der niederländischen Regierung, bevor Sie den Lohn festlegen oder überprüfen, und aktualisieren Sie die Lohnabrechnungseinstellungen für das Gültigkeitsdatum.
Für 2026 umfassen die angegebenen Arbeitgebersätze AWf mit 2,74 % oder 7,74 %, Aof mit 6,27 % oder 7,63 % und Arbeitgeber Zvw mit 6,10 %. Die maximale Beitragsbemessungsgrundlage beträgt €79.409. Der anwendbare Satz hängt vom Beitrag und den relevanten Umständen ab, wenden Sie also nicht einen Prozentsatz auf jeden Mitarbeiter oder jede Kostenart an. Überprüfen Sie die Lohnsteuerrichtlinien der Belastingdienst und die aktuellen offiziellen Sätze, bevor Sie die Beschäftigungskosten berechnen.
Niederländische Arbeitgeber zahlen im Allgemeinen 70 % des Lohns für bis zu 104 Wochen Krankheit weiter, mit einem Mindestlohn im ersten Jahr. Diese Verpflichtung basiert auf Artikel 7:629 des niederländischen Bürgerlichen Gesetzbuches. Lohnfortzahlung und Wiedereingliederung sind getrennte Verantwortlichkeiten: Die Wiedereingliederung folgt einem eigenen Prozess und Schritten. Die niederländische Regierung erläutert die Lohnfortzahlung bei Krankheit in ihren offiziellen Richtlinien.
Das Urlaubsgeld beträgt in der Regel 8 % des Bruttogehalts und sollte in der Lohnabrechnung berücksichtigt werden. Machen Sie dem Mitarbeiter die Berechnung und Zahlungsmodalitäten klar und überprüfen Sie die Arbeitsbedingungen sowie gegebenenfalls anwendbare Tarifverträge. Sollte eine Ausnahme oder Anpassung zutreffen, überprüfen Sie die aktuellen offiziellen Regeln, bevor Sie die Lohnbehandlung ändern. Stellen Sie beispielsweise sicher, dass die Zulage bei der Überprüfung von Gehaltsänderungen oder der Vorbereitung einer neuen Arbeitsvereinbarung konsequent behandelt wird.
Wenn ein Mitarbeiter qualifiziert ist und die Belastingdienst die Regelung genehmigt, kann der Arbeitgeber die genehmigte steuerliche Behandlung über die niederländische Lohnabrechnung anwenden. Dies geschieht nicht automatisch: Berechtigung, Gehaltsanforderungen und Antragszeitpunkt sind wichtig. Bestätigen Sie die Umstände des Mitarbeiters und die aktuellen Gehaltsnormen, Obergrenzen und Sätze für 2026 in den Belastingdienst-Richtlinien, bevor Sie diese anwenden. Der Status als Einwanderungssponsor bestimmt nicht die Berechtigung für die Regelung.
Gemäß dem Fact Sheet 2026 ist die Lohnsteuererklärung, oder loonaangifte, am letzten Tag des Monats nach dem Abrechnungszeitraum fällig. Bestätigen Sie den relevanten Zeitraum und die aktuellen Einreichungsanweisungen in offiziellen Richtlinien und setzen Sie eine Kalendererinnerung für jeden Berichtszeitraum. Lohnunterlagen müssen gemäß dem Fact Sheet sieben Jahre lang aufbewahrt werden; bewahren Sie daher Einreichungen und unterstützende Aufzeichnungen organisiert zur Abfrage auf.
Eine niederländische Gehaltsabrechnung sollte die Gehaltsberechnung des Mitarbeiters klar darlegen, einschließlich des relevanten Bruttogehalts, der Abzüge und des Nettobetrags. Sie sollte auch die erforderlichen Beschäftigungs- und Lohnabrechnungsdetails gemäß den aktuellen niederländischen Regeln enthalten. Überprüfen Sie offizielle Richtlinien für die genauen erforderlichen Informationen und gleichen Sie die Gehaltsabrechnung vor der Ausstellung mit der Lohnberechnung ab. Klare, konsistente Gehaltsabrechnungen helfen den Mitarbeitern, Änderungen in ihrem Gehalt zu verstehen, und bieten den Arbeitgebern eine nützliche Aufzeichnung jeder Zahlung.