Como Pagar a Colaboradores nos Países Baixos: Guia de Processamento Salarial 2026
Por Joost Hubregtse, Diretor, ICS Staffing & Payroll
Todos os artigos do blog são revistos e verificados pelo nosso jurista de direito do trabalho Zishan Hussain e o nosso diretor. Normas editoriais
Pagar corretamente a um colaborador nos Países Baixos começa antes do dia de pagamento, e constituir uma empresa local nem sempre é o primeiro passo. Se está a analisar como pagar a colaboradores nos Países Baixos, o desafio vai muito além de calcular o salário líquido. É também necessário compreender quais os custos do empregador aplicáveis, o que deve ser declarado e como manter o calendário de processamento salarial em dia.
Acordar um salário bruto é apenas o início. O processo de processamento salarial deve contemplar a retenção na fonte de impostos, os encargos sociais do empregador, os registos dos colaboradores e os prazos de entrega de declarações e pagamento. A via escolhida também influencia quem assume cada responsabilidade e se necessita de uma entidade jurídica neerlandesa antes de contratar.
Este guia detalha os passos desde o acordo salarial até ao pagamento, explica as principais obrigações salariais nos Países Baixos e compara a contratação direta através da sua própria entidade neerlandesa com a utilização de um Employer of Record (EOR). Para empregadores internacionais, um Employer of Record pode viabilizar a contratação antes ou sem a criação de uma BV neerlandesa. Terá uma visão mais clara das opções práticas e dos controlos que ajudam a manter os pagamentos salariais rigorosos e em conformidade.
Principais Conclusões
- Compreenda como o processamento salarial separa as deduções ao salário bruto do colaborador, os encargos sociais do empregador e o montante líquido a transferir.
- Compare o processamento salarial direto através de uma entidade neerlandesa com uma solução de Employer of Record para identificar quem gere as obrigações laborais e salariais.
- Siga uma sequência salarial rigorosa, desde a verificação dos dados dos colaboradores e alterações salariais até ao pagamento de vencimentos, entrega de declarações e arquivo de registos.
- Aprenda a pagar a colaboradores nos Países Baixos através de um processo que mantém os cálculos de vencimento e a administração salarial em dia.
- Veja como uma gestão integrada de EOR e administração salarial pode consolidar todos os custos de emprego numa única fatura mensal.
Antes do Primeiro Salário: O que Implica Pagar a Colaboradores nos Países Baixos
O processamento salarial nos Países Baixos é o processo de calcular os vencimentos líquidos de um colaborador, efetuar o pagamento, transferir os montantes devidos às autoridades e manter os respetivos registos. A transferência bancária é apenas uma fase do processo. Um processamento salarial em conformidade articula os termos do contrato de trabalho com cálculos rigorosos, informações do recibo de vencimento, obrigações declarativas e arquivo documental.
Para um empregador internacional, decidir como pagar a colaboradores nos Países Baixos começa por definir uma estrutura em conformidade antes do primeiro processamento salarial. A contratação direta pode envolver o registo para efeitos de imposto sobre os salários nos Países Baixos e uma administração contínua. Um Employer of Record (EOR) pode atuar como a entidade patronal legal neerlandesa sempre que a sua empresa pretenda contratar antes ou sem constituir uma entidade nos Países Baixos.
O que significa pagar a um colaborador nos Países Baixos?
Pagar a trabalhadores implica muito mais do que transferir o salário acordado. O empregador calcula o valor do bruto para o líquido, emite o recibo de vencimento, paga ao colaborador, submete as informações fiscais e salariais e liquida os montantes devidos. Os registos salariais também devem ser conservados. Estas obrigações estão interligadas: uma alteração salarial ou nas condições de trabalho pode influenciar os cálculos, o recibo de vencimento e os valores comunicados.
O contrato de trabalho define as condições fundamentais, ao passo que uma convenção coletiva de trabalho aplicável (CAO) também pode estipular regras remuneratórias. Para consultar os requisitos em vigor, consulte as orientações do portal oficial Business.gov.nl sobre remunerações e salários. É uma fonte útil para verificar as obrigações patronais ao estruturar o processamento salarial.
O que deve um empregador internacional definir antes de iniciar o processamento salarial?
Defina a relação laboral, o salário acordado, a data de início de funções e a responsabilidade pelo processamento salarial antes do primeiro período de pagamento. Em seguida, determine quem atuará como a entidade empregadora neerlandesa e gerirá a administração inerente. Se a sua empresa contratar o trabalhador diretamente, averigue se necessita de registo para efeitos de imposto sobre os salários nos Países Baixos e prepare-se para assumir as suas próprias obrigações salariais. Em alternativa, um modelo de EOR pode funcionar como a entidade patronal local e gerir todo o processamento de vencimentos.
Estas decisões determinam os dados necessários para o processamento. Confirme a informação pessoal do colaborador, as condições de remuneração acordadas e que entidade será responsável pelo cálculo de vencimentos, emissão de recibos, submissão de declarações e conservação de ficheiros. Esclareça todas as dúvidas antes da data de início de funções, evitando tratar do registo ou da configuração salarial apenas no dia do pagamento.
As condições contratuais também moldam este processo. Clarifique quais os acordos de remuneração aplicáveis, incluindo quaisquer cláusulas de CAO relevantes, e garanta que a entidade encarregada do processamento possui todas as informações necessárias para os aplicar. Empregadores estrangeiros que pretendam avaliar cláusulas contratuais e responsabilidades legais podem consultar o guia Legislação Laboral nos Países Baixos para Empregadores Estrangeiros: Guia de Conformidade 2026. Com a entidade patronal, as condições e as responsabilidades de processamento devidamente definidas, o primeiro ciclo salarial decorrerá com total clareza.
Como o Processamento Salarial Neerlandês Transforma o Salário Bruto em Líquido
O salário bruto é o ponto de partida, não o valor que o colaborador recebe nem o custo total suportado pela empresa. O processamento salarial separa as deduções efetuadas ao salário bruto do colaborador dos encargos adicionais que o empregador liquida autonomamente. Manter estas categorias bem distintas ajuda as empresas a justificar o recibo de vencimento e a orçamentar o custo total de uma contratação.
Que montantes influenciam o salário líquido do colaborador?
O processamento parte do salário bruto referente ao período de pagamento. Seguidamente, calcula a retenção na fonte do imposto sobre os salários (loonheffing) e quaisquer deduções a cargo do colaborador, como a respetiva contribuição para o plano de pensões. O montante remanescente constitui o vencimento líquido, que é transferido para o trabalhador. O cálculo depende das circunstâncias individuais de cada colaborador e dos regimes em vigor, pelo que uma estimativa genérica pode não corresponder com precisão ao valor líquido final.
O recibo de vencimento discrimina detalhadamente este cálculo. Mostra a correlação entre o salário bruto, as deduções fiscais/sociais e o montante líquido, permitindo ao trabalhador compreender a quantia auferida. Certifique-se sempre de que o recibo reflete os termos contratuais e eventuais variações registadas no período.
Quais são os custos salariais que recaem sobre o empregador?
Os custos do empregador são totalmente independentes dos montantes retidos no salário bruto. Podem incluir os encargos sociais patronais, a comparticipação do empregador no fundo de pensões (quando aplicável) e outras obrigações laborais, tais como o subsídio de férias (vakantiegeld) e o pagamento de baixa por doença. As taxas de contribuição e as bases de incidência variam consoante o enquadramento do trabalhador e o período em causa. Consulte sempre as tabelas em vigor da autoridade tributária neerlandesa (Belastingdienst) ao elaborar os cálculos.
O subsídio de férias corresponde, por regra geral, a 8% do salário bruto anual e deve ser processado em estrita conformidade com o contrato de trabalho. Relativamente à doença, a continuação do pagamento do salário constitui uma obrigação patronal direta e autónoma. Recorra às orientações oficiais do governo neerlandês sobre o pagamento continuado de salários durante a doença para apurar as exigências aplicáveis. Os planos de pensões costumam repartir as contribuições entre a entidade patronal e o trabalhador, pelo que a dedução do colaborador nunca deve ser confundida com os encargos patronais.
- Retenção na fonte de imposto sobre os salários e deduções aplicáveis ao trabalhador
- Contribuição do trabalhador para a pensão, se aplicável
- Salário líquido, correspondente ao montante final transferido para o colaborador
- Encargos sociais do empregador, apurados com base na taxa e base contributiva aplicáveis
- Contribuição do empregador para a pensão, quando aplicável
- Subsídio de férias e outras obrigações decorrentes da legislação laboral
O salário líquido não representa o custo total do empregador: corresponde apenas ao montante pago ao colaborador após as deduções legais, sendo os encargos patronais e demais custos laborais faturados ou suportados à parte. Analise as taxas e bases contributivas em vigor para cada ciclo salarial, em vez de se basear em pressupostos de cálculos anteriores.
Para mais pormenores sobre a gestão de salários, consulte o nosso guia Administração Salarial Neerlandesa: O Guia Completo de Referência 2026. Uma gestão salarial profissional assegura que os vencimentos e os encargos patronais permanecem devidamente estruturados; a administração salarial neerlandesa da ICSPayroll apoia integralmente esse processo.
Escolha a sua Via Salarial Neerlandesa: Processamento Direto ou Employer of Record
O modelo salarial adequado depende de quem assumirá o papel de entidade patronal legal e de quem assegurará a gestão das obrigações locais daí decorrentes. No modelo direto, a sua empresa neerlandesa é a entidade empregadora. Com um Employer of Record (EOR), a empresa de EOR contrata localmente o colaborador e assegura toda a gestão administrativa em nome da sua empresa. Ambas as vias garantem conformidade legal, mas distribuem as responsabilidades e os requisitos de constituição de forma distinta.
- A sua entidade é o empregador legal perante a lei neerlandesa.
- A sua empresa assume diretamente as obrigações laborais, fiscais e salariais nos Países Baixos.
- Organiza os procedimentos de processamento, declarações fiscais, registos de pessoal e administração contínua.
- Esta opção é indicada para empresas estruturadas para atuar como entidade empregadora nos Países Baixos.
- O EOR assume a posição de empregador legal do colaborador nos Países Baixos.
- O EOR assegura a conformidade laboral local e a administração do processamento salarial.
- A sua empresa fornece as informações necessárias à gestão do contrato e liquida os custos laborais acordados.
- Esta via viabiliza contratações rápidas antes ou sem a constituição de uma BV própria.
Quando se justifica o processamento salarial direto através de uma entidade neerlandesa?
O processamento direto é ideal para empresas que já dispõem de uma entidade jurídica nos Países Baixos e têm capacidade para assumir a posição de entidade empregadora. A empresa terá de gerir o fluxo salarial, a submissão de declarações periódicas e a administração de pessoal, mantendo os dados dos colaboradores rigorosamente atualizados perante quaisquer alterações. O software de processamento salarial pode ajudar nos cálculos ou na organização de tarefas, mas não isenta a empresa das suas obrigações legais enquanto empregadora.
Quando é que um EOR pode simplificar a contratação nos Países Baixos?
Um EOR torna-se vantajoso quando a sua empresa precisa de contratar profissionais residentes nos Países Baixos, mas ainda não possui uma BV neerlandesa ou prefere não constituir uma entidade antes de validar o mercado. O EOR assume a posição de empregador legal e assegura toda a conformidade jurídica, processamento salarial e guarda de ficheiros. A sua empresa continua a gerir o trabalho e as tarefas operacionais do dia a dia, sem o ónus de operar uma folha de pagamentos neerlandesa enquanto empregador direto.
Esta característica é precisamente o que distingue um EOR de um mero software de salários. Uma plataforma informática é apenas uma ferramenta de cálculo e registo; não assume a responsabilidade legal de entidade patronal. O EOR assume. Deste modo, esta solução transfere o vínculo jurídico laboral e os deveres administrativos patronais, em vez de se limitar a gerar recibos de vencimento.
Para determinar a forma como deve pagar a colaboradores nos Países Baixos, pondere se a sua organização está preparada para agir como entidade patronal local e gerir internamente todos os requisitos legais. Caso esteja, a constituição de uma entidade própria e o processamento direto serão o caminho natural. Se necessita de um vínculo laboral local imediato sem constituir uma BV, o modelo de EOR é a alternativa recomendada. As empresas que pretendam aprofundar este modelo podem consultar o nosso artigo Employer of Record nos Países Baixos: Guia 2026 para Contratação em Conformidade.
Como Pagar a Colaboradores nos Países Baixos: Passo a Passo do Processamento
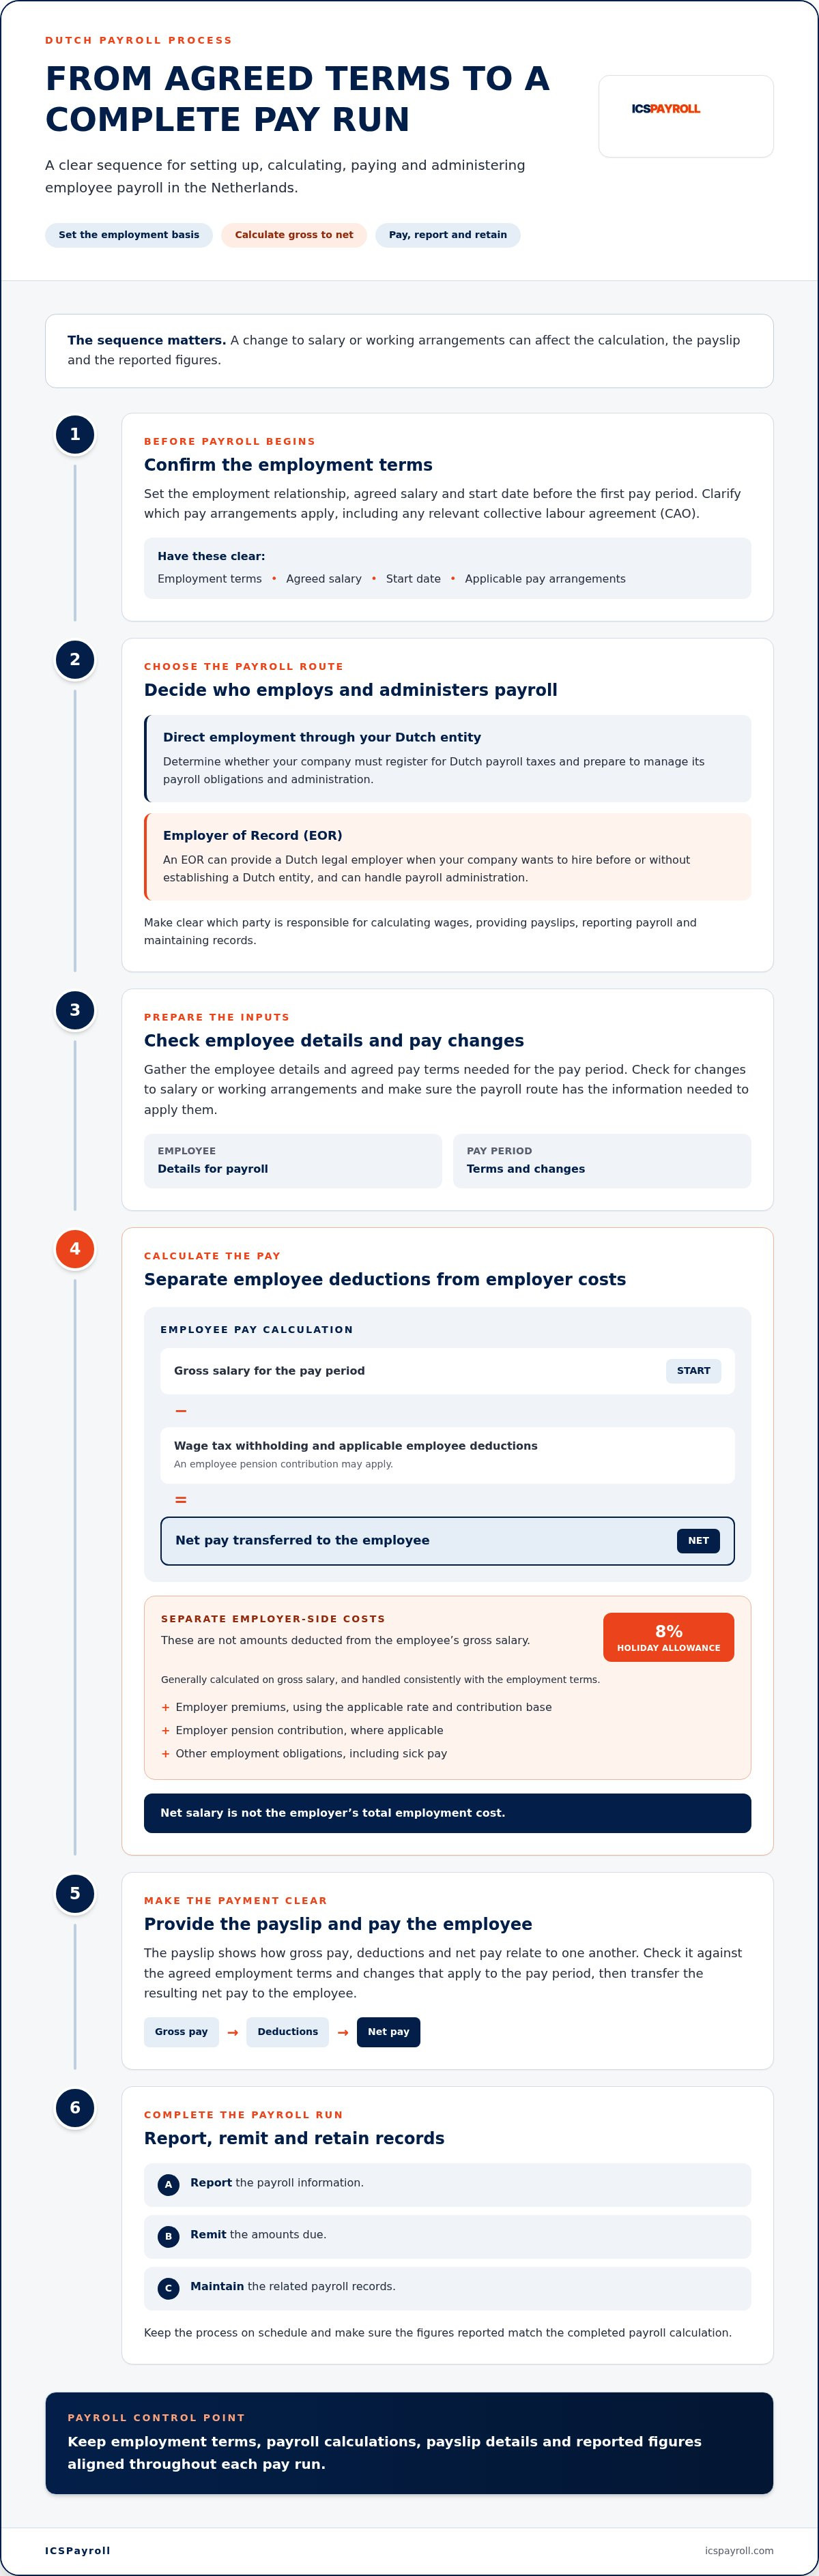
Um ciclo de processamento salarial consistente segue uma metodologia clara: validação das alterações de pessoal, liquidação de vencimentos, submissão das declarações oficiais e arquivo dos registos. Mantenha esta mesma sequência em todos os ciclos de pagamento, com uma validação rigorosa antes da autorização final.
- Recolha e valide as alterações. Confirme revisões salariais aprovadas, horas de trabalho, ausências ou férias, subsídios aplicáveis e alterações cadastrais do colaborador. Verifique se os dados correspondem aos termos contratuais e a eventual convenção coletiva (CAO).
- Prepare os cálculos de vencimento. Apure o salário bruto do período e, seguidamente, aplique as deduções obrigatórias e os encargos patronais. Utilize as tabelas fiscais e limites de incidência do período em vigor, sem recorrer a suposições de meses anteriores.
- Valide os resultados. Compare os números finais com os valores contratados e as alterações aprovadas. Inspecione o valor bruto, retenções, encargos patronais e o recibo de vencimento. Esclareça quaisquer desvios antes de autorizar a ordem de pagamento.
- Processe o pagamento de vencimentos. Efetue a transferência do salário líquido do colaborador de acordo com o calendário estabelecido e disponibilize o respetivo recibo discriminado.
- Submeta a declaração de impostos sobre os salários e pague os encargos. Entregue a declaração oficial e liquide os valores fiscais e de segurança social apurados até ao termo do prazo legal.
- Arquive a documentação salarial. Mantenha os cálculos, documentos de suporte, recibos e comprovativos de entrega organizados de forma a permitir consultas céleres sempre que necessário.
Preparar e validar o cálculo do processamento salarial
Inicie o trabalho com dados de origem devidamente aprovados, evitando confiar exclusivamente no ficheiro salarial do mês anterior. Reconcilie o contrato de trabalho e a remuneração base com as horas prestadas, baixas, férias gozadas, subsídios e outras alterações do mês. Confirme a exatidão dos dados pessoais do colaborador. Em seguida, valide as deduções fiscais, encargos patronais e os valores do recibo antes de fechar a folha. Assegure a integração de quaisquer regras de convenções coletivas (CAO) a par das tabelas legais vigentes.
Investigue sempre as variações face ao mês anterior. Uma oscilação pode estar correta - como acertos de horas suplementares ou férias - , mas exige sempre justificação documental. Este controlo prévio evita omissões e erros de cálculo antes da saída de fundos.
Pagamento de vencimentos, obrigações declarativas e arquivo
Proceda ao pagamento em estrita observância das condições contratuais acordadas e forneça ao trabalhador um recibo de vencimento claro e transparente. Conserve os comprovativos de liquidação bancária junto aos registos salariais para permitir uma conciliação perfeita entre o recibo emitido e os montantes comunicados ao Estado.
A declaração periódica de imposto sobre os salários (loonaangifte) deve ser submetida até ao último dia do mês seguinte ao período a que se refere o salário. Os registos de salários têm de ser conservados por um período obrigatório de sete anos. Inclua ambos os compromissos no calendário operacional e cumpra escrupulosamente as normas da Belastingdienst relativas a obrigações declarativas e arquivo. Estabeleça alertas de calendário com antecedência para permitir a revisão prévia da declaração antes do envio.
Este fluxo operacional transforma o desafio de como pagar a colaboradores nos Países Baixos num processo de controlo fiável: validar, calcular, rever, pagar, declarar e arquivar. Para obter apoio profissional em todo este processo, utilize os serviços de administração salarial da ICSPayroll.
Pague a Colaboradores Neerlandeses com o Serviço de EOR e Processamento da ICSPayroll
Empregadores internacionais podem recorrer à solução de Employer of Record (EOR) e administração salarial integral da ICSPayroll para contratar e remunerar profissionais nos Países Baixos com total foco no crescimento do seu negócio. Sob esta modalidade de EOR, a ICSPayroll torna-se a entidade empregadora legal local e assegura a gestão administrativa e legal. As contratações podem concretizar-se de imediato, quer a empresa venha a abrir uma BV mais tarde, quer não pretenda criar qualquer entidade local.
O que assume a ICSPayroll em nome de um empregador internacional?
O nosso serviço centraliza a totalidade da administração salarial e de recursos humanos. A ICSPayroll trata do cálculo de salários, emissão de recibos de vencimento, declarações fiscais e de segurança social, encargos sociais patronais, gestão contratual de RH e acesso ao portal do colaborador. O acompanhamento de baixas médicas por doença também está incluído, garantindo que a gestão administrativa acompanha em permanência a situação laboral do trabalhador.
Todos os custos laborais são consolidados numa fatura mensal transparente. O coeficiente salarial é calculado mediante a aplicação de um fator multiplicador sobre o salário bruto acordado com o trabalhador. Desta forma, a empresa cliente paga um valor mensal único consolidado para cobrir a totalidade dos custos salariais e patronais, eliminando a complexidade de gerir múltiplos encargos em separado. Este multiplicador reflete com rigor os encargos e custos laborais aplicáveis à relação contratual.
O patrocínio de vistos de imigração é assegurado através do nosso parceiro devidamente autorizado. Trata-se de um procedimento distinto do apoio ao regime dos 30%: o patrocínio de imigração diz respeito aos direitos de residência e trabalho, enquanto o regime dos 30% é deferido pela Belastingdienst. A ICSPayroll presta assistência no processo de candidatura ao regime dos 30% para perfis elegíveis, cabendo à autoridade tributária a decisão e aprovação final de acordo com os critérios legais.
Quais os passos seguintes quando a empresa decide avançar?
Assim que os dados do candidato forem submetidos, a ICSPayroll apresenta uma proposta orçamental detalhada no prazo de 24 horas. Após a validação da proposta, o contrato de prestação de serviços e o contrato de trabalho são formalizados em poucos dias. Este procedimento garante à empresa um processo célere desde a identificação do talento até à sua efetiva integração contratual e salarial.
Para colaboradores elegíveis, a ICSPayroll apoia a submissão do pedido de adesão ao regime dos 30%. O deferimento depende do cumprimento integral dos requisitos fiscais e da avaliação da Belastingdienst. Para profissionais de fora do Espaço Schengen que necessitem de autorização de residência enquanto Migrantes Altamente Qualificados (Highly Skilled Migrants), os pedidos em regime acelerado são habitualmente apreciados em cerca de três semanas. Este prazo corresponde a uma estimativa média de tramitação, não constituindo garantia de aprovação; o patrocínio de imigração é executado por intermédio do nosso parceiro autorizado.
Esta modalidade gerida foi desenhada especificamente para empresas que procuram uma entidade patronal neerlandesa e administração salarial sem os custos e morosidade da constituição prévia de uma entidade jurídica própria. Concentra a gestão contratual, o processamento de pagamentos e as obrigações legais num parceiro especializado nos Países Baixos, mantendo a empresa livre para gerir a sua estratégia comercial. A faturação mensal agrega ainda todos os custos salariais num montante único e previsível.
Para os empregadores internacionais prontos a implementar uma solução de contratação segura nos Países Baixos, inicie a sua configuração de EOR e processamento salarial com a ICSPayroll.
Torne o seu Plano de Contratação nos Países Baixos Operacional
O passo seguinte consiste em transformar a sua decisão de contratação num plano de ação claro. Defina quem assumirá o papel de empregador legal, quem fará a gestão administrativa dos salários e de que modo a informação e as aprovações serão coordenadas em cada ciclo de pagamento. Uma divisão inequívoca de responsabilidades desde o primeiro momento assegura a estabilidade e fiabilidade do processamento salarial à medida que a sua equipa nos Países Baixos cresce.
Saber como pagar a colaboradores nos Países Baixos resume-se a selecionar uma abordagem viável para responder às imposições legais locais enquanto desenvolve os seus planos de negócio. Pode criar esses processos internamente ou recorrer a uma estrutura gerida que confia a administração laboral a especialistas locais. A opção acertada proporciona à sua empresa um percurso fluido desde a contratação inicial até ao processamento salarial regular, sem contingências jurídicas ou operacionais.
Avance com segurança através de um parceiro especializado na legislação e no processamento salarial dos Países Baixos. Contrate nos Países Baixos com total confiança e impulsione a sua equipa com um plano sólido.
Perguntas Frequentes
Qual é o salário mínimo nos Países Baixos em 2026?
Para trabalhadores com idade igual ou superior a 21 anos, o salário mínimo legal por hora é de 14,71 € a partir de 1 de janeiro de 2026 e de 14,99 € a partir de 1 de julho de 2026. Aplique a taxa que se encontrava em vigor na data em que o trabalho foi efetivamente prestado, mesmo quando o ciclo de pagamento abranja ambas as datas. Consulte as diretrizes oficiais sobre salário mínimo do governo neerlandês antes de estipular ou rever remunerações, e atualize os parâmetros do processamento salarial na data de produção de efeitos.
Qual é o valor dos encargos sociais patronais nos Países Baixos?
Para 2026, as taxas patronais indicadas incluem o fundo de desemprego (AWf) a 2,74% ou 7,74%, o fundo de incapacidade laboral (Aof) a 6,27% ou 7,63%, e a contribuição patronal para o seguro de saúde (Zvw) a 6,10%. O teto salarial máximo para incidência contributiva é de 79.409 €. A taxa concreta depende do tipo de contribuição e das circunstâncias contratuais, pelo que não deve aplicar uma percentagem única indistintamente a todos os colaboradores ou rubricas. Verifique as tabelas fiscais e diretrizes da Belastingdienst antes de apurar os custos laborais.
Quanto deve o empregador pagar em caso de baixa por doença nos Países Baixos?
Os empregadores nos Países Baixos são, por norma, obrigados a manter o pagamento de 70% da remuneração durante um período máximo de até 104 semanas de doença, com a garantia do salário mínimo legal durante o primeiro ano. Esta obrigação decorre do artigo 7:629 do Código Civil neerlandês. O pagamento do vencimento e o plano de reintegração profissional são responsabilidades distintas: o processo de reintegração obedece a regras e fases próprias. O governo neerlandês detalha a disciplina do pagamento continuado em caso de doença nas suas diretrizes oficiais.
O subsídio de férias é obrigatório nos Países Baixos?
O subsídio de férias (vakantiegeld) corresponde, em regra, a 8% da retribuição bruta anual e deve ser processado na folha de vencimentos. O método de cálculo e a data de pagamento devem ser expressamente comunicados ao trabalhador, em conformidade com o contrato e qualquer convenção coletiva (CAO) aplicável. Caso pretenda aplicar uma exceção ou ajuste, valide o enquadramento jurídico oficial antes de alterar as rotinas de processamento salarial. Assegure um tratamento homogéneo ao atualizar salários ou emitir novos contratos.
Como é que o regime dos 30% influencia o processamento salarial?
Se o colaborador preencher os requisitos legais e a Belastingdienst deferir o benefício, a entidade patronal pode aplicar a isenção fiscal autorizada diretamente no processamento salarial. A aplicação não é automática: a elegibilidade, os limiares de remuneração mínima e o momento de submissão do pedido são determinantes. Verifique os requisitos específicos e os tetos salariais vigentes para 2026 nas orientações da Belastingdienst antes de processar o benefício. O estatuto de entidade patrocinadora de imigração não confere, por si só, direito à obtenção do regime dos 30%.
Qual é o prazo para a entrega da declaração periódica de imposto sobre os salários?
De acordo com o Fact Sheet de 2026, a declaração periódica de imposto sobre os salários (loonaangifte) deve ser submetida até ao último dia do mês seguinte ao período de processamento de referência. Confirme os prazos e as instruções técnicas oficiais em vigor, e agende lembretes periódicos associados a cada ciclo declarativo. Por determinação legal, os registos salariais devem ser conservados pelo período de sete anos, devendo os ficheiros e comprovativos ser mantidos em arquivo para eventuais inspeções.
O que deve constar obrigatoriamente num recibo de vencimento neerlandês?
O recibo de vencimento neerlandês deve discriminar com clareza o cálculo da remuneração, incluindo o salário bruto, as retenções fiscais e contribuições sociais e o montante líquido final. Deve ainda conter os elementos de identificação e dados contratuais exigidos pela legislação dos Países Baixos. Consulte as orientações oficiais para verificar a totalidade dos campos obrigatórios e concilie sempre o recibo com a folha de processamento antes da respetiva emissão. Recibos claros e rigorosos permitem ao colaborador compreender todas as rubricas salariais e facultam ao empregador um histórico documental seguro de cada liquidação.

Artigo por
Joost Hubregtse
Joost Hubregtse é Diretor da ICS Staffing & Payroll B.V., a subsidiária integral da Intercompany Solutions responsável pela ICS Payroll. É responsável pelos serviços de Employer of Record e processamento salarial neerlandês: contratos de trabalho, declarações de impostos sobre salários e segurança social, subsídio de férias, pensões, baixas por doença e conformidade com CAO, com integração possível no prazo de 48 horas.
Perguntas frequentes
Pagar a trabalhadores implica muito mais do que transferir o salário acordado. O empregador calcula o valor do bruto para o líquido, emite o recibo de vencimento, paga ao colaborador, submete as informações fiscais e salariais e liquida os montantes devidos. Os registos salariais também devem ser conservados. Estas obrigações estão interligadas: uma alteração salarial ou nas condições de trabalho pode influenciar os cálculos, o recibo de vencimento e os valores comunicados. O contrato de trabalho define as condições fundamentais, ao passo que uma convenção coletiva de trabalho aplicável (CAO) também pode estipular regras remuneratórias. Para consultar os requisitos em vigor, consulte as orientações do portal oficial Business.gov.nl sobre remunerações e salários. É uma fonte útil para verificar as obrigações patronais ao estruturar o processamento salarial.
Defina a relação laboral, o salário acordado, a data de início de funções e a responsabilidade pelo processamento salarial antes do primeiro período de pagamento. Em seguida, determine quem atuará como a entidade empregadora neerlandesa e gerirá a administração inerente. Se a sua empresa contratar o trabalhador diretamente, averigue se necessita de registo para efeitos de imposto sobre os salários nos Países Baixos e prepare-se para assumir as suas próprias obrigações salariais. Em alternativa, um modelo de EOR pode funcionar como a entidade patronal local e gerir todo o processamento de vencimentos. Estas decisões determinam os dados necessários para o processamento. Confirme a informação pessoal do colaborador, as condições de remuneração acordadas e que entidade será responsável pelo cálculo de vencimentos, emissão de recibos, submissão de declarações e conservação de ficheiros. Esclareça todas as dúvidas antes da data de início de funções, evitando tratar do registo ou da configuração salarial apenas no dia do pagamento. As condições contratuais também moldam este processo. Clarifique quais os acordos de remuneração aplicáveis, incluindo quaisquer cláusulas de CAO relevantes, e garanta que a entidade encarregada do processamento possui todas as informações necessárias para os aplicar. Empregadores estrangeiros que pretendam avaliar cláusulas contratuais e responsabilidades legais podem consultar o guia Legislação Laboral nos Países Baixos para Empregadores Estrangeiros: Guia de Conformidade 2026. Com a entidade patronal, as condições e as responsabilidades de processamento devidamente definidas, o primeiro ciclo salarial decorrerá com total clareza. O salário bruto é o ponto de partida, não o valor que o colaborador recebe nem o custo total suportado pela empresa. O processamento salarial separa as deduções efetuadas ao salário bruto do colaborador dos encargos adicionais que o empregador liquida autonomamente. Manter estas categorias bem distintas ajuda as empresas a justificar o recibo de vencimento e a orçamentar o custo total de uma contratação.
O processamento parte do salário bruto referente ao período de pagamento. Seguidamente, calcula a retenção na fonte do imposto sobre os salários e quaisquer deduções a cargo do colaborador, como a respetiva contribuição para o plano de pensões. O montante remanescente constitui o vencimento líquido, que é transferido para o trabalhador. O cálculo depende das circunstâncias individuais de cada colaborador e dos regimes em vigor, pelo que uma estimativa genérica pode não corresponder com precisão ao valor líquido final. O recibo de vencimento discrimina detalhadamente este cálculo. Mostra a correlação entre o salário bruto, as deduções fiscais/sociais e o montante líquido, permitindo ao trabalhador compreender a quantia auferida. Certifique-se sempre de que o recibo reflete os termos contratuais e eventuais variações registadas no período.
Os custos do empregador são totalmente independentes dos montantes retidos no salário bruto. Podem incluir os encargos sociais patronais, a comparticipação do empregador no fundo de pensões (quando aplicável) e outras obrigações laborais, tais como o subsídio de férias e o pagamento de baixa por doença. As taxas de contribuição e as bases de incidência variam consoante o enquadramento do trabalhador e o período em causa. Consulte sempre as tabelas em vigor da autoridade tributária neerlandesa ao elaborar os cálculos. O subsídio de férias corresponde, por regra geral, a 8% do salário bruto anual e deve ser processado em estrita conformidade com o contrato de trabalho. Relativamente à doença, a continuação do pagamento do salário constitui uma obrigação patronal direta e autónoma. Recorra às orientações oficiais do governo neerlandês sobre o pagamento continuado de salários durante a doença para apurar as exigências aplicáveis. Os planos de pensões costumam repartir as contribuições entre a entidade patronal e o trabalhador, pelo que a dedução do colaborador nunca deve ser confundida com os encargos patronais. O salário líquido não representa o custo total do empregador: corresponde apenas ao montante pago ao colaborador após as deduções legais, sendo os encargos patronais e demais custos laborais faturados ou suportados à parte. Analise as taxas e bases contributivas em vigor para cada ciclo salarial, em vez de se basear em pressupostos de cálculos anteriores. Para mais pormenores sobre a gestão de salários, consulte o nosso guia Administração Salarial Neerlandesa: O Guia Completo de Referência 2026. Uma gestão salarial profissional assegura que os vencimentos e os encargos patronais permanecem devidamente estruturados; a administração salarial neerlandesa da ICSPayroll apoia integralmente esse processo. O modelo salarial adequado depende de quem assumirá o papel de entidade patronal legal e de quem assegurará a gestão das obrigações locais daí decorrentes. No modelo direto, a sua empresa neerlandesa é a entidade empregadora. Com um Employer of Record (EOR), a empresa de EOR contrata localmente o colaborador e assegura toda a gestão administrativa em nome da sua empresa. Ambas as vias garantem conformidade legal, mas distribuem as responsabilidades e os requisitos de constituição de forma distinta.
O processamento direto é ideal para empresas que já dispõem de uma entidade jurídica nos Países Baixos e têm capacidade para assumir a posição de entidade empregadora. A empresa terá de gerir o fluxo salarial, a submissão de declarações periódicas e a administração de pessoal, mantendo os dados dos colaboradores rigorosamente atualizados perante quaisquer alterações. O software de processamento salarial pode ajudar nos cálculos ou na organização de tarefas, mas não isenta a empresa das suas obrigações legais enquanto empregadora.
Um EOR torna-se vantajoso quando a sua empresa precisa de contratar profissionais residentes nos Países Baixos, mas ainda não possui uma BV neerlandesa ou prefere não constituir uma entidade antes de validar o mercado. O EOR assume a posição de empregador legal e assegura toda a conformidade jurídica, processamento salarial e guarda de ficheiros. A sua empresa continua a gerir o trabalho e as tarefas operacionais do dia a dia, sem o ónus de operar uma folha de pagamentos neerlandesa enquanto empregador direto. Esta característica é precisamente o que distingue um EOR de um mero software de salários. Uma plataforma informática é apenas uma ferramenta de cálculo e registo; não assume a responsabilidade legal de entidade patronal. O EOR assume. Deste modo, esta solução transfere o vínculo jurídico laboral e os deveres administrativos patronais, em vez de se limitar a gerar recibos de vencimento. Para determinar a forma como deve pagar a colaboradores nos Países Baixos, pondere se a sua organização está preparada para agir como entidade patronal local e gerir internamente todos os requisitos legais. Caso esteja, a constituição de uma entidade própria e o processamento direto serão o caminho natural. Se necessita de um vínculo laboral local imediato sem constituir uma BV, o modelo de EOR é a alternativa recomendada. As empresas que pretendam aprofundar este modelo podem consultar o nosso artigo Employer of Record nos Países Baixos: Guia 2026 para Contratação em Conformidade. Um ciclo de processamento salarial consistente segue uma metodologia clara: validação das alterações de pessoal, liquidação de vencimentos, submissão das declarações oficiais e arquivo dos registos. Mantenha esta mesma sequência em todos os ciclos de pagamento, com uma validação rigorosa antes da autorização final.
O nosso serviço centraliza a totalidade da administração salarial e de recursos humanos. A ICSPayroll trata do cálculo de salários, emissão de recibos de vencimento, declarações fiscais e de segurança social, encargos sociais patronais, gestão contratual de RH e acesso ao portal do colaborador. O acompanhamento de baixas médicas por doença também está incluído, garantindo que a gestão administrativa acompanha em permanência a situação laboral do trabalhador. Todos os custos laborais são consolidados numa fatura mensal transparente. O coeficiente salarial é calculado mediante a aplicação de um fator multiplicador sobre o salário bruto acordado com o trabalhador. Desta forma, a empresa cliente paga um valor mensal único consolidado para cobrir a totalidade dos custos salariais e patronais, eliminando a complexidade de gerir múltiplos encargos em separado. Este multiplicador reflete com rigor os encargos e custos laborais aplicáveis à relação contratual. O patrocínio de vistos de imigração é assegurado através do nosso parceiro devidamente autorizado. Trata-se de um procedimento distinto do apoio ao regime dos 30%: o patrocínio de imigração diz respeito aos direitos de residência e trabalho, enquanto o regime dos 30% é deferido pela Belastingdienst. A ICSPayroll presta assistência no processo de candidatura ao regime dos 30% para perfis elegíveis, cabendo à autoridade tributária a decisão e aprovação final de acordo com os critérios legais.
Assim que os dados do candidato forem submetidos, a ICSPayroll apresenta uma proposta orçamental detalhada no prazo de 24 horas. Após a validação da proposta, o contrato de prestação de serviços e o contrato de trabalho são formalizados em poucos dias. Este procedimento garante à empresa um processo célere desde a identificação do talento até à sua efetiva integração contratual e salarial. Para colaboradores elegíveis, a ICSPayroll apoia a submissão do pedido de adesão ao regime dos 30%. O deferimento depende do cumprimento integral dos requisitos fiscais e da avaliação da Belastingdienst. Para profissionais de fora do Espaço Schengen que necessitem de autorização de residência enquanto Migrantes Altamente Qualificados, os pedidos em regime acelerado são habitualmente apreciados em cerca de três semanas. Este prazo corresponde a uma estimativa média de tramitação, não constituindo garantia de aprovação; o patrocínio de imigração é executado por intermédio do nosso parceiro autorizado. Esta modalidade gerida foi desenhada especificamente para empresas que procuram uma entidade patronal neerlandesa e administração salarial sem os custos e morosidade da constituição prévia de uma entidade jurídica própria. Concentra a gestão contratual, o processamento de pagamentos e as obrigações legais num parceiro especializado nos Países Baixos, mantendo a empresa livre para gerir a sua estratégia comercial. A faturação mensal agrega ainda todos os custos salariais num montante único e previsível. Para os empregadores internacionais prontos a implementar uma solução de contratação segura nos Países Baixos, inicie a sua configuração de EOR e processamento salarial com a ICSPayroll. O passo seguinte consiste em transformar a sua decisão de contratação num plano de ação claro. Defina quem assumirá o papel de empregador legal, quem fará a gestão administrativa dos salários e de que modo a informação e as aprovações serão coordenadas em cada ciclo de pagamento. Uma divisão inequívoca de responsabilidades desde o primeiro momento assegura a estabilidade e fiabilidade do processamento salarial à medida que a sua equipa nos Países Baixos cresce. Saber como pagar a colaboradores nos Países Baixos resume-se a selecionar uma abordagem viável para responder às imposições legais locais enquanto desenvolve os seus planos de negócio. Pode criar esses processos internamente ou recorrer a uma estrutura gerida que confia a administração laboral a especialistas locais. A opção acertada proporciona à sua empresa um percurso fluido desde a contratação inicial até ao processamento salarial regular, sem contingências jurídicas ou operacionais. Avance com segurança através de um parceiro especializado na legislação e no processamento salarial dos Países Baixos. Contrate nos Países Baixos com total confiança e impulsione a sua equipa com um plano sólido.
Para trabalhadores com idade igual ou superior a 21 anos, o salário mínimo legal por hora é de 14,71 € a partir de 1 de janeiro de 2026 e de 14,99 € a partir de 1 de julho de 2026. Aplique a taxa que se encontrava em vigor na data em que o trabalho foi efetivamente prestado, mesmo quando o ciclo de pagamento abranja ambas as datas. Consulte as diretrizes oficiais sobre salário mínimo do governo neerlandês antes de estipular ou rever remunerações, e atualize os parâmetros do processamento salarial na data de produção de efeitos.
Para 2026, as taxas patronais indicadas incluem o fundo de desemprego (AWf) a 2,74% ou 7,74%, o fundo de incapacidade laboral (Aof) a 6,27% ou 7,63%, e a contribuição patronal para o seguro de saúde (Zvw) a 6,10%. O teto salarial máximo para incidência contributiva é de 79.409 €. A taxa concreta depende do tipo de contribuição e das circunstâncias contratuais, pelo que não deve aplicar uma percentagem única indistintamente a todos os colaboradores ou rubricas. Verifique as tabelas fiscais e diretrizes da Belastingdienst antes de apurar os custos laborais.
Os empregadores nos Países Baixos são, por norma, obrigados a manter o pagamento de 70% da remuneração durante um período máximo de até 104 semanas de doença, com a garantia do salário mínimo legal durante o primeiro ano. Esta obrigação decorre do artigo 7:629 do Código Civil neerlandês. O pagamento do vencimento e o plano de reintegração profissional são responsabilidades distintas: o processo de reintegração obedece a regras e fases próprias. O governo neerlandês detalha a disciplina do pagamento continuado em caso de doença nas suas diretrizes oficiais.
O subsídio de férias corresponde, em regra, a 8% da retribuição bruta anual e deve ser processado na folha de vencimentos. O método de cálculo e a data de pagamento devem ser expressamente comunicados ao trabalhador, em conformidade com o contrato e qualquer convenção coletiva (CAO) aplicável. Caso pretenda aplicar uma exceção ou ajuste, valide o enquadramento jurídico oficial antes de alterar as rotinas de processamento salarial. Assegure um tratamento homogéneo ao atualizar salários ou emitir novos contratos.
Se o colaborador preencher os requisitos legais e a Belastingdienst deferir o benefício, a entidade patronal pode aplicar a isenção fiscal autorizada diretamente no processamento salarial. A aplicação não é automática: a elegibilidade, os limiares de remuneração mínima e o momento de submissão do pedido são determinantes. Verifique os requisitos específicos e os tetos salariais vigentes para 2026 nas orientações da Belastingdienst antes de processar o benefício. O estatuto de entidade patrocinadora de imigração não confere, por si só, direito à obtenção do regime dos 30%.
De acordo com o Fact Sheet de 2026, a declaração periódica de imposto sobre os salários (loonaangifte) deve ser submetida até ao último dia do mês seguinte ao período de processamento de referência. Confirme os prazos e as instruções técnicas oficiais em vigor, e agende lembretes periódicos associados a cada ciclo declarativo. Por determinação legal, os registos salariais devem ser conservados pelo período de sete anos, devendo os ficheiros e comprovativos ser mantidos em arquivo para eventuais inspeções.
O recibo de vencimento neerlandês deve discriminar com clareza o cálculo da remuneração, incluindo o salário bruto, as retenções fiscais e contribuições sociais e o montante líquido final. Deve ainda conter os elementos de identificação e dados contratuais exigidos pela legislação dos Países Baixos. Consulte as orientações oficiais para verificar a totalidade dos campos obrigatórios e concilie sempre o recibo com a folha de processamento antes da respetiva emissão. Recibos claros e rigorosos permitem ao colaborador compreender todas as rubricas salariais e facultam ao empregador um histórico documental seguro de cada liquidação.


