Comment rémunérer des salariés aux Pays-Bas : guide de la paie 2026
Par Joost Hubregtse, Directeur, ICS Staffing & Payroll
Tous les articles de blog sont relus et vérifiés par notre juriste en droit du travail Zishan Hussain et notre directeur. Charte éditoriale
Rémunérer correctement un salarié néerlandais commence bien avant le jour de paie, et la création d'une société locale n'est pas toujours la première étape requise. Si vous cherchez à savoir comment rémunérer des salariés aux Pays-Bas, le défi va bien au-delà du calcul du salaire net. Vous devez également comprendre quelles charges patronales s'appliquent, quelles informations déclarer et comment respecter les échéances de paie.
Convenir d'un salaire brut n'est que le point de départ. Le processus de paie doit intégrer la retenue à la source de l'impôt sur les salaires, les cotisations patronales, la gestion des dossiers du personnel ainsi que les délais de déclaration et de paiement. La méthode retenue détermine également qui assume chaque responsabilité légale, et si vous devez disposer d'une entité juridique néerlandaise avant de recruter.
Ce guide détaille les étapes entre la négociation salariale et le versement effectif, explique les principales obligations de paie néerlandaises et compare l'embauche via votre propre structure locale à l'intervention d'un portage salarial international ou organisme employeur de référence (Employer of Record - EOR). Pour les employeurs internationaux, un EOR permet d'embaucher avant ou sans création d'une BV néerlandaise. Vous disposerez ainsi d'une vision claire des options concrètes et des contrôles assurant des versements de salaires précis et conformes.
Points clés à retenir
- Comprendre comment la paie distingue les retenues opérées sur le salaire brut, les cotisations patronales et le salaire net versé.
- Comparer la gestion directe de la paie via une entité néerlandaise et la solution d'Employer of Record pour identifier qui assume les obligations sociales et de paie.
- Suivre un calendrier de paie rigoureux, de la vérification des données salariés et des ajustements salariaux jusqu'au paiement, aux déclarations et à la conservation des archives.
- Apprendre comment rémunérer des salariés aux Pays-Bas grâce à un processus garantissant la justesse des calculs et de l'administration des salaires.
- Découvrir comment un service EOR et de gestion de paie externalisée peut regrouper l'ensemble des coûts salariaux sur une facture mensuelle unique.
Avant le premier salaire : ce qu'implique la rémunération de salariés aux Pays-Bas
La gestion de la paie aux Pays-Bas consiste à calculer le salaire net de l'employé, à lui verser, à reverser les montants obligatoires aux administrations et à conserver les registres requis. Le virement bancaire ne représente qu'une partie de la procédure. Un cycle de paie conforme relie les conditions du contrat de travail à des calculs exacts, à l'édition des bulletins de paie, aux déclarations officielles et à l'archivage.
Pour un employeur international, déterminer comment rémunérer des salariés aux Pays-Bas commence par la mise en place d'un cadre conforme avant le premier cycle de paie. L'embauche directe peut exiger une immatriculation auprès de l'administration fiscale néerlandaise (Belastingdienst) et une gestion administrative continue. Un Employer of Record (EOR) peut faire office d'employeur légal local lorsque votre entreprise souhaite embaucher avant ou sans créer de structure néerlandaise.
Que signifie concrètement rémunérer un salarié aux Pays-Bas ?
Payer du personnel implique bien plus que le simple virement du salaire convenu. L'employeur calcule le passage du brut au net, remet une fiche de paie, verse la rémunération au collaborateur, transmet les déclarations sociales et fiscales et s'acquitte des cotisations dues. Les registres de paie doivent également être conservés. Ces obligations sont interconnectées : toute modification d'un salaire ou du temps de travail influe sur les calculs, le bulletin de paie et les données déclarées.
Le contrat de travail fixe les clauses fondamentales, tandis qu'une convention collective de travail (CAO [Collectieve Arbeidsovereenkomst]) éventuellement applicable peut encadrer les conditions de rémunération. Pour connaître les exigences en vigueur, consultez les recommandations du portail officiel Business.gov.nl sur la rémunération du personnel et les salaires. Il constitue une référence utile pour vérifier vos obligations patronales lors de la préparation de la paie.
Que doit régler un employeur international avant de lancer la paie ?
Formalisez la relation de travail, le salaire convenu, la date d'embauche et la responsabilité du traitement de la paie avant la première période de paie. Déterminez ensuite qui agira en tant qu'employeur légal néerlandais et gérera les formalités administratives associées. Si votre entreprise emploie directement le travailleur, vérifiez si elle doit s'enregistrer pour l'impôt sur les salaires aux Pays-Bas et préparez-vous à assumer l'ensemble des obligations déclaratives. À défaut, un dispositif d'EOR peut assumer le rôle d'employeur local et piloter l'administration de la paie.
Ces choix déterminent la nature des informations requises pour exécuter la paie. Validez l'état civil et les données du salarié, les modalités salariales négociées et l'entité chargée de calculer les rémunérations, d'émettre les fiches de paie, de télétransmettre les déclarations et d'archiver les pièces justificatives. Levez tout doute avant la date de début effectif au lieu de traiter les enregistrements ou le paramétrage de la paie dans l'urgence le jour du virement.
Les conditions d'embauche structurent également la procédure. Clarifiez les composantes de rémunération applicables, y compris les stipulations éventuelles d'une CAO, et assurez-vous que la personne ou le prestataire en charge de la paie dispose des éléments nécessaires pour les appliquer. Les employeurs étrangers qui évaluent les clauses contractuelles et leurs responsabilités peuvent se reporter au guide Employment Law in the Netherlands for Foreign Employers: 2026 Compliance Guide. Dès lors que l'employeur, les conditions et les responsabilités de paie sont clarifiés, le premier versement peut se dérouler sereinement.
Comment la paie néerlandaise convertit le salaire brut en salaire net
Le salaire brut est un point de départ : il ne correspond ni au montant perçu par le salarié, ni au coût global supporté par l'employeur. Le traitement de la paie sépare les retenues opérées sur le brut du travailleur des cotisations et charges acquittées directement par l'employeur. Maintenir une distinction nette entre ces catégories permet d'expliquer lisiblement le bulletin de paie et d'évaluer le coût total réel de l'emploi.
Quels montants impactent le salaire net perçu par l'employé ?
Le traitement part du salaire brut de la période. Il déduit ensuite la retenue à la source fiscale et sociale (loonheffing) ainsi que les éventuelles cotisations salariales, telles que la part salariale de retraite complémentaire. Le solde correspond au salaire net versé sur le compte bancaire du collaborateur. Ce calcul varie en fonction de la situation personnelle de chaque salarié et des accords applicables ; une estimation générique ne reflète donc pas toujours le net exact à payer.
La fiche de paie détaille ce calcul de manière transparente. Elle met en évidence l'articulation entre salaire brut, déductions et net à payer, permettant au collaborateur de comprendre la somme reçue. Vérifiez qu'elle traduit fidèlement les conditions contractuelles convenues et les ajustements propres à la période.
Quelles sont les charges de paie supportées par l'employeur ?
Les charges patronales viennent s'ajouter au salaire brut et ne sont pas prélevées sur celui-ci. Elles regroupent notamment les cotisations patronales de sécurité sociale, la contribution de l'employeur au régime de retraite le cas échéant, ainsi que des obligations légales comme l'indemnité de congés payés (vakantiegeld) et le maintien de salaire en cas de maladie. Les taux de cotisation et les plafonds d'assiette applicables varient selon les situations et les périodes de paie. Référez-vous aux barèmes fiscaux et sociaux néerlandais en vigueur lors de vos calculs.
L'indemnité de congés payés s'élève généralement à 8 % du salaire brut et doit être gérée en stricte conformité avec le contrat et la loi. Concernant la maladie, le maintien de salaire constitue une obligation patronale distincte. Consultez les directives officielles du gouvernement néerlandais relatives au maintien de la rémunération en cas de maladie pour connaître les règles applicables. Les régimes de retraite peuvent répartir les cotisations entre l'employeur et le salarié ; la retenue de retraite salariale ne doit donc pas être confondue avec une charge patronale.
- Retenue à la source au titre de l'impôt et des cotisations salariales
- Cotisation salariale de retraite, le cas échéant
- Le salaire net correspond au montant final viré au salarié
- Cotisations patronales, calculées selon les taux et assiettes applicables
- Cotisation patronale de retraite, le cas échéant
- Indemnité de congés payés (8 %) et autres obligations sociales
Le salaire net ne représente pas le coût salarial total de l'employeur : il s'agit du montant perçu par le travailleur après retenues, tandis que les cotisations patronales et les avantages légaux s'y ajoutent. Vérifiez attentivement les taux et plafonds de cotisation à chaque échéance de paie, sans vous fonder sur des estimations obsolètes issues de simulations antérieures.
Pour approfondir la gestion de la paie, consultez notre publication Dutch Payroll Administration: The 2026 Complete Reference Guide. Une gestion de paie externalisée permet de structurer efficacement la rémunération des collaborateurs et les charges d'entreprise ; le service de gestion de paie néerlandaise d'ICSPayroll vous accompagne dans cette démarche.
Choisir votre solution de paie aux Pays-Bas : paie directe ou Employer of Record
Le choix de la méthode dépend de l'entité qui assumera le statut d'employeur juridique et gérera les obligations néerlandaises qui en découlent. En paie directe, votre propre entité néerlandaise est l'employeur. Avec un Employer of Record (EOR), celui-ci embauche localement le collaborateur et prend en charge l'administration sociale pour le compte de votre société. Les deux formules garantissent une paie conforme, mais répartissent les responsabilités et les démarches d'installation de manière différente.
- Votre filiale ou société est l'employeur légal aux Pays-Bas.
- Votre entreprise assume directement ses obligations sociales et de paie néerlandaises.
- Vous organisez les processus de paie, les déclarations, les dossiers RH et le suivi continu.
- Cette option convient aux structures prêtes à opérer durablement en tant qu'employeur aux Pays-Bas.
- L'EOR est l'employeur légal du travailleur aux Pays-Bas.
- L'EOR gère la conformité RH locale et l'administration complète de la paie.
- Votre entreprise fournit les informations de travail requises et règle le coût global de l'emploi convenu.
- Cette solution permet d'embaucher sans délai, avant ou sans créer votre propre BV néerlandaise.
Quand privilégier la paie directe via une entité néerlandaise ?
La paie directe convient à une entreprise qui possède déjà une entité aux Pays-Bas et dispose des ressources pour assumer le rôle d'employeur. L'entreprise doit gérer son propre cycle de paie, ses déclarations fiscales et son suivi RH, tout en actualisant scrupuleusement les dossiers selon l'évolution des situations. Les logiciels de paie facilitent les calculs ou l'organisation des flux, mais ils ne déchargent pas la société de ses responsabilités juridiques en tant qu'employeur.
Quand un EOR simplifie-t-il les recrutements aux Pays-Bas ?
Un EOR s'avère précieux lorsque votre entreprise a besoin d'embaucher du personnel basé aux Pays-Bas sans disposer pour autant d'une BV locale, ou lorsqu'elle préfère ne pas en constituer une dans l'immédiat. L'EOR devient l'employeur officiel et prend en charge la conformité contractuelle, le traitement de la paie et l'archivage réglementaire. Votre entreprise continue de diriger les missions quotidiennes du collaborateur et de transmettre ses éléments variables, sans porter la charge d'employeur direct local.
Cette mission distingue fondamentalement un EOR d'un simple logiciel de paie. Un logiciel est un outil informatique de traitement ou d'ordonnancement ; il n'assume jamais le statut d'employeur juridique du travailleur. L'EOR, si. Cette formule modifie donc la titularité de la relation de travail et l'exécution des obligations légales, au lieu de se limiter à automatiser des feuilles de paie.
Pour déterminer comment rémunérer des salariés aux Pays-Bas, demandez-vous si votre organisation est prête à agir en qualité d'employeur néerlandais et à piloter elle-même ces contraintes. Si oui, la paie directe via une entité néerlandaise est adaptée. Si vous recherchez un employeur légal local sans devoir constituer au préalable votre propre BV, l'EOR constitue l'alternative idéale. Les entreprises intéressées peuvent explorer notre guide Employer of Record Netherlands: The 2026 Guide to Compliant Hiring pour en savoir plus sur les recrutements conformes via EOR.
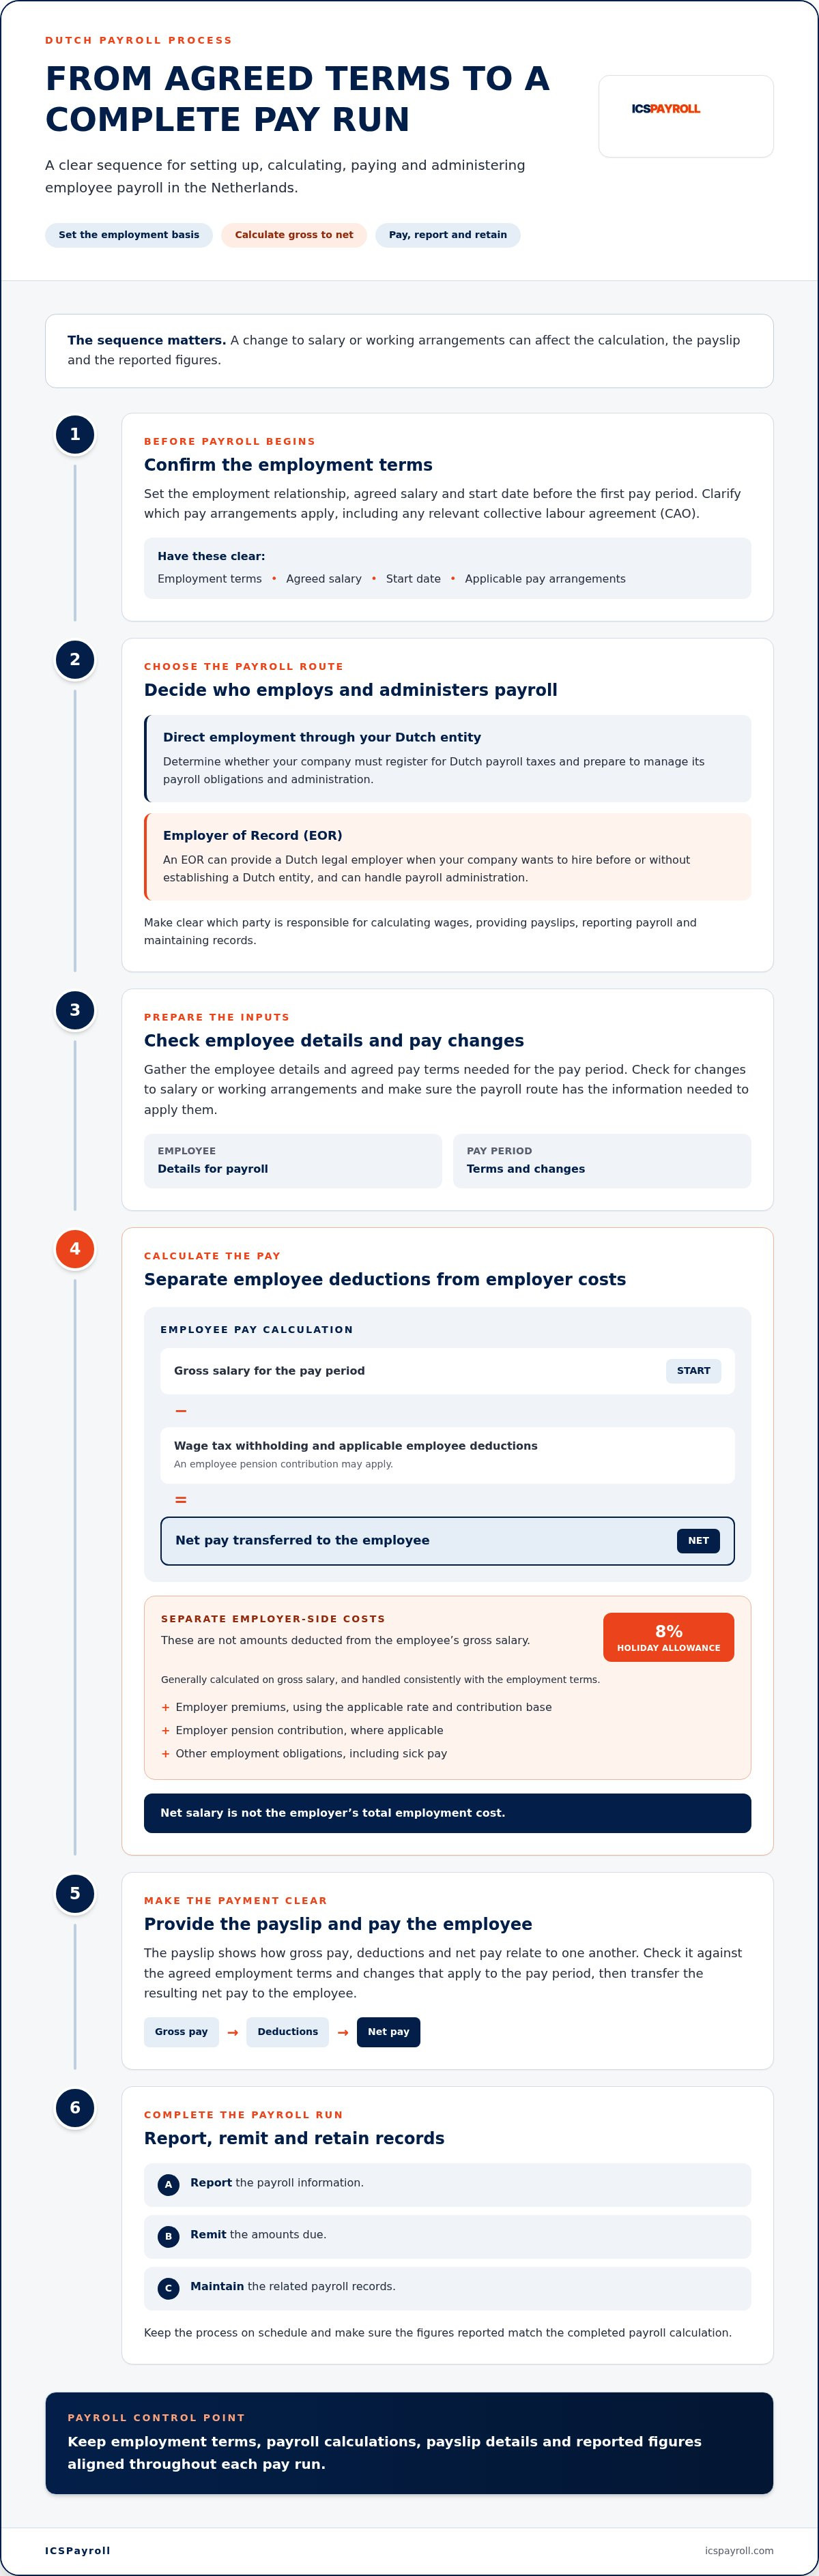
Comment rémunérer des salariés aux Pays-Bas : déroulement étape par étape
Un cycle de paie régulier s'articule autour de jalons précis : vérification des changements contractuels, virement des salaires, télétransmission des déclarations fiscales et conservation des archives. Appliquez cette séquence chronologique à chaque période, en prévoyant une revue rigoureuse avant l'autorisation de paiement.
- Collecter et valider les éléments variables. Validez les augmentations salariales autorisées, les heures travaillées, les congés, les primes applicables et les données du personnel. Vérifiez que ces données respectent les termes du contrat et de la convention collective (CAO) éventuellement applicable.
- Calculer le bulletin. Déterminez le salaire brut de la période, puis appliquez les retenues obligatoires et les cotisations patronales. Utilisez exclusivement les taux et plafonds de cotisation en vigueur pour la période concernée, et non des barèmes antérieurs.
- Contrôler les états de paie. Rapprochez les résultats avec les conditions convenues et les ajustements validés. Vérifiez le salaire brut, les déductions, les cotisations patronales et le détail du bulletin. Analysez tout écart inexpliqué avant de valider l'ordre de virement.
- Verser les salaires. Transférez le salaire net à l'employé selon les modalités prévues et délivrez-lui un bulletin de paie clair explicitant les calculs.
- Déclarer et régler les taxes sur les salaires. Déposez la déclaration de paie (loonaangifte) et payez les montants dus auprès du Belastingdienst dans les délais impartis.
- Conserver les archives de paie. Classez les feuilles de calcul, les justificatifs du personnel, les fiches de paie et les accusés de réception fiscaux de manière à pouvoir les mobiliser rapidement en cas de contrôle.
Préparer et contrôler le calcul de la paie
Partez toujours de données sources validées plutôt que de vous fier aveuglément au fichier de paie du mois précédent. Rapprochez le contrat et le salaire de base des heures réelles, des congés posés, des indemnités et des autres variables du mois. Vérifiez l'exactitude des informations d'état civil et fiscales du salarié. Examinez ensuite les cotisations salariales, les charges patronales et les montants nets avant validation. Veillez à intégrer les dispositions de la CAO sectorielle en plus des taux légaux en vigueur.
Analysez systématiquement les écarts d'un mois sur l'autre. Une variation peut être tout à fait légitime, comme un ajustement d'horaires ou un congé sans solde, mais elle doit s'appuyer sur une justification documentée. Ce contrôle préventif permet d'intercepter les omissions et les erreurs de calcul avant l'émission des virements.
Verser les salaires, déclarer et archiver
Effectuez le paiement en respectant les échéances contractuelles et remettez au collaborateur une fiche de paie exposant clairement la méthode de calcul. Classez conjointement les ordres de virement et les journaux de paie afin de pouvoir réconcilier facilement les bulletins avec les données déclarées aux autorités.
La déclaration de l'impôt sur les salaires (loonaangifte) doit être déposée au plus tard le dernier jour du mois suivant la période de paie concernée. Les archives de paie doivent impérativement être conservées pendant sept ans. Inscrivez ces deux obligations dans votre calendrier social et conformez-vous aux directives du Belastingdienst pour les modalités déclaratives et documentaires. Programmez des rappels précisant la période visée afin de disposer d'un délai d'examen suffisant avant la soumission définitive.
Ce processus transforme la façon de rémunérer des salariés aux Pays-Bas en un mécanisme de contrôle fiable et reproductible : valider, calculer, contrôler, payer, déclarer et archiver. Pour vous décharger de ces formalités, optez pour le service de paie gérée d'ICSPayroll.
Rémunérer des salariés néerlandais avec les services de paie et d'EOR gérés d'ICSPayroll
Les employeurs internationaux peuvent s'appuyer sur l'offre d'Employer of Record (EOR) et d'administration de paie intégrale d'ICSPayroll dédiée aux Pays-Bas pour embaucher du personnel local tout en se concentrant sur leur cœur de métier. Dans le cadre d'un EOR, ICSPayroll devient l'employeur juridique local et pilote l'ensemble des obligations sociales néerlandaises. Les recrutements peuvent ainsi débuter avant même la création d'une BV néerlandaise, ou sans aucune implantation locale.
Que prend en charge ICSPayroll pour un employeur international ?
Notre prestation unifie l'ensemble des dimensions de la paie et de la gestion du personnel. ICSPayroll prend en charge les calculs de paie, l'édition des bulletins, les déclarations fiscales et sociales, le règlement des charges patronales, l'administration RH et l'accès à un portail salarié dédié. Le suivi des arrêts maladie est également inclus, assurant la parfaite adéquation entre la gestion administrative et la situation réelle du collaborateur.
Les coûts de main-d'œuvre sont regroupés sur une facture mensuelle unique. Le coefficient de paie est déterminé en appliquant un multiplicateur transparent au salaire brut de l'employé. Cette méthode offre une visibilité totale sur l'ensemble des charges de paie liées à l'embauche via un montant mensuel consolidé, évitant à l'employeur de devoir synchroniser séparément chaque composante de rémunération. Ce coefficient reflète fidèlement les charges obligatoires propres à votre dispositif.
Le parrainage de visas pour l'immigration est opéré via notre partenaire accrédité. Il s'agit d'une démarche distincte de l'accompagnement au régime fiscal des 30 % : l'immigration concerne le droit au séjour et au travail, tandis que le régime des 30 % (30%-regeling) relève de la compétence exclusive du Belastingdienst. ICSPayroll peut constituer et déposer les dossiers d'éligibilité au régime des 30 %, leur octroi définitif restant soumis à la décision de l'administration fiscale.
Comment se déroule la mise en place une fois votre décision prise ?
Dès transmission des éléments relatifs au collaborateur, ICSPayroll vous remet une proposition tarifaire détaillée sous 24 heures. Dès acceptation, la convention de service et le contrat de travail sont rédigés en quelques jours ouvrés. L'employeur bénéficie ainsi d'un parcours sécurisé et direct, de l'envoi des critères de recrutement jusqu'à l'entrée en fonction et au démarrage de la paie.
Pour les profils éligibles, ICSPayroll peut prendre en charge la demande d'application du régime des 30 %. Ce dossier est tributaire du respect des critères légaux et de l'approbation du Belastingdienst. Pour les ressortissants hors espace Schengen nécessitant un visa de migrant hautement qualifié (Highly Skilled Migrant), les procédures accélérées aboutissent généralement en trois semaines environ. Il s'agit d'un délai indicatif habituel et non d'une garantie d'obtention ; le parrainage d'immigration étant géré via notre partenaire agréé.
Cette solution clé en main s'adresse aux entreprises qui souhaitent disposer d'un employeur légal néerlandais et d'une paie locale sans devoir d'abord immatriculer leur propre société aux Pays-Bas. Elle confie l'administration RH, le traitement de la paie et les obligations réglementaires à un spécialiste du droit néerlandais, laissant le client entièrement libre de développer ses activités commerciales. La facture mensuelle consolide l'ensemble des dépenses salariales en toute clarté.
Pour les employeurs internationaux prêts à concrétiser leurs embauches aux Pays-Bas, initiez dès aujourd'hui votre accompagnement EOR et paie néerlandaise avec ICSPayroll.
Préparez votre plan de recrutement néerlandais aux exigences de la paie
La prochaine étape consiste à convertir votre décision d'embauche en un plan opérationnel précis. Définissez l'entité juridique qui emploiera le salarié, l'équipe qui administrera la paie et la chaîne de transmission des données et validations mensuelles. Une répartition claire des responsabilités dès le départ garantit la fiabilité absolue de la paie à mesure que vos effectifs néerlandais grandissent.
Déterminer comment rémunérer des salariés aux Pays-Bas revient en fin de compte à adopter une organisation pérenne pour satisfaire aux exigences sociales locales tout en soutenant vos ambitions commerciales. Vous pouvez internaliser cette gestion ou recourir à une formule déléguée confiant l'administration sociale néerlandaise à un partenaire expert. Le bon arbitrage procure à vos équipes un cadre limpide, de l'onboarding au versement récurrent des salaires, sans aucune zone d'ombre juridique.
Franchissez le pas avec un partenaire spécialisé dans le droit du travail et la paie aux Pays-Bas. Recrutez aux Pays-Bas en toute sérénité et structurez l'avenir de votre équipe dès aujourd'hui.
Foire aux questions (FAQ)
Quel est le salaire minimum aux Pays-Bas en 2026 ?
Pour les salariés âgés de 21 ans et plus, le salaire minimum horaire légal est fixé à 14,71 € à compter du 1er janvier 2026 et à 14,99 € à compter du 1er juillet 2026. Vous devez appliquer le taux en vigueur à la date à laquelle les heures ont été travaillées, y compris lorsqu'une période de paie chevauche les deux dates. Consultez les directives officielles du gouvernement néerlandais sur le salaire minimum légal avant de fixer ou réviser une rémunération, et mettez à jour votre paramétrage de paie dès la date de prise d'effet.
Quel est le montant des cotisations patronales sur les salaires aux Pays-Bas ?
Pour 2026, les taux patronaux officiels comprennent la cotisation chômage AWf (2,74 % ou 7,74 %), la cotisation invalidité Aof (6,27 % ou 7,63 %) et l'assurance maladie patronale Zvw (6,10 %). Le plafond de l'assiette de cotisation s'établit à 79 409 €. Le taux exact dépend de la nature de la cotisation et du profil du contrat ; n'appliquez pas un pourcentage forfaitaire uniforme à l'ensemble du personnel. Vérifiez les instructions fiscales du Belastingdienst et les barèmes officiels actualisés avant de chiffrer vos coûts salariaux.
Quel maintien de salaire un employeur doit-il assurer en cas de maladie aux Pays-Bas ?
Les employeurs néerlandais ont généralement l'obligation de maintenir 70 % du salaire pendant une durée pouvant atteindre 104 semaines de maladie, avec un plancher fixé au niveau du salaire minimum légal pendant la première année. Cette obligation découle de l'article 7:629 du Code civil néerlandais. Le maintien de la rémunération et la réintégration professionnelle constituent deux obligations distinctes : la réintégration obéit à un calendrier et à des démarches réglementées strictes. Les autorités néerlandaises détaillent les règles applicables dans leurs guides officiels.
L'indemnité de congés payés est-elle obligatoire aux Pays-Bas ?
L'indemnité de congés payés (vakantiegeld) s'élève généralement à 8 % du salaire brut et doit obligatoirement être provisionnée et intégrée dans la paie. Précisez son mode de calcul et sa date de versement au collaborateur, et vérifiez le contrat de travail ainsi que la convention collective (CAO) applicable. Si une dérogation ou un aménagement est envisageable, vérifiez les textes légaux en vigueur avant de modifier la pratique de paie. Veillez par exemple à ce que cette prime soit traitée de manière homogène lors des révisions salariales ou de la rédaction d'un nouveau contrat.
Quel est l'impact du régime des 30 % sur la paie néerlandaise ?
Si un salarié remplit les critères d'admissibilité et que le Belastingdienst délivre son accord formel, l'employeur peut appliquer cette exonération fiscale directement sur le bulletin de paie néerlandais. Ce mécanisme n'a rien d'automatique : les conditions d'éligibilité, les seuils de rémunération minimale et les délais de dépôt sont déterminants. Vérifiez la situation du salarié ainsi que les barèmes 2026 de salaire plancher, de plafonnement et de taux dans la documentation officielle du Belastingdienst avant toute application. Le statut de sponsor en immigration ne confère pas de droit automatique au bénéfice du régime des 30 %.
Quelle est la date limite pour déposer la déclaration fiscale de paie aux Pays-Bas ?
Selon la documentation officielle 2026, la déclaration de l'impôt sur les salaires (loonaangifte) doit être souscrite au plus tard le dernier jour du mois suivant la période de paie concernée. Vérifiez la période de référence et les consignes de télétransmission en vigueur dans les guides administratifs, et prévoyez une alerte calendrier pour chaque échéance. Les pièces et journaux de paie doivent être conservés pendant sept ans, veillez donc à archiver les déclarations et leurs justificatifs pour tout contrôle ultérieur.
Quelles mentions obligatoires doivent figurer sur un bulletin de paie néerlandais ?
Un bulletin de paie néerlandais doit détailler clairement les composantes de rémunération du travailleur, notamment le salaire brut de base, les déductions sociales et fiscales ainsi que le net à payer. Il doit également comporter l'ensemble des mentions contractuelles et légales exigées par la réglementation néerlandaise. Consultez les instructions officielles pour connaître la liste exhaustive des mentions obligatoires, et rapprochez systématiquement la fiche de paie de vos calculs comptables avant envoi. Des bulletins clairs et réguliers permettent aux collaborateurs de comprendre les variations de leur rémunération et constituent pour l'employeur une preuve probante de chaque versement.

Article rédigé par
Joost Hubregtse
Joost Hubregtse est directeur d'ICS Staffing & Payroll B.V., filiale à 100 % d'Intercompany Solutions à l'origine d'ICS Payroll. Il supervise les services d'Employer of Record et de gestion de la paie aux Pays-Bas : contrats de travail, déclarations fiscales et de sécurité sociale, indemnités de congés payés, retraites, arrêts maladie et conformité aux CAO, avec une intégration possible sous 48 heures.
Questions fréquentes
Payer du personnel implique bien plus que le simple virement du salaire convenu. L'employeur calcule le passage du brut au net, remet une fiche de paie, verse la rémunération au collaborateur, transmet les déclarations sociales et fiscales et s'acquitte des cotisations dues. Les registres de paie doivent également être conservés. Ces obligations sont interconnectées : toute modification d'un salaire ou du temps de travail influe sur les calculs, le bulletin de paie et les données déclarées. Le contrat de travail fixe les clauses fondamentales, tandis qu'une convention collective de travail (CAO) éventuellement applicable peut encadrer les conditions de rémunération. Pour connaître les exigences en vigueur, consultez les recommandations du portail officiel Business.gov.nl sur la rémunération du personnel et les salaires. Il constitue une référence utile pour vérifier vos obligations patronales lors de la préparation de la paie.
Formalisez la relation de travail, le salaire convenu, la date d'embauche et la responsabilité du traitement de la paie avant la première période de paie. Déterminez ensuite qui agira en tant qu'employeur légal néerlandais et gérera les formalités administratives associées. Si votre entreprise emploie directement le travailleur, vérifiez si elle doit s'enregistrer pour l'impôt sur les salaires aux Pays-Bas et préparez-vous à assumer l'ensemble des obligations déclaratives. À défaut, un dispositif d'EOR peut assumer le rôle d'employeur local et piloter l'administration de la paie. Ces choix déterminent la nature des informations requises pour exécuter la paie. Validez l'état civil et les données du salarié, les modalités salariales négociées et l'entité chargée de calculer les rémunérations, d'émettre les fiches de paie, de télétransmettre les déclarations et d'archiver les pièces justificatives. Levez tout doute avant la date de début effectif au lieu de traiter les enregistrements ou le paramétrage de la paie dans l'urgence le jour du virement. Les conditions d'embauche structurent également la procédure. Clarifiez les composantes de rémunération applicables, y compris les stipulations éventuelles d'une CAO, et assurez-vous que la personne ou le prestataire en charge de la paie dispose des éléments nécessaires pour les appliquer. Les employeurs étrangers qui évaluent les clauses contractuelles et leurs responsabilités peuvent se reporter au guide Employment Law in the Netherlands for Foreign Employers: 2026 Compliance Guide. Dès lors que l'employeur, les conditions et les responsabilités de paie sont clarifiés, le premier versement peut se dérouler sereinement. Le salaire brut est un point de départ : il ne correspond ni au montant perçu par le salarié, ni au coût global supporté par l'employeur. Le traitement de la paie sépare les retenues opérées sur le brut du travailleur des cotisations et charges acquittées directement par l'employeur. Maintenir une distinction nette entre ces catégories permet d'expliquer lisiblement le bulletin de paie et d'évaluer le coût total réel de l'emploi.
Le traitement part du salaire brut de la période. Il déduit ensuite la retenue à la source fiscale et sociale ainsi que les éventuelles cotisations salariales, telles que la part salariale de retraite complémentaire. Le solde correspond au salaire net versé sur le compte bancaire du collaborateur. Ce calcul varie en fonction de la situation personnelle de chaque salarié et des accords applicables ; une estimation générique ne reflète donc pas toujours le net exact à payer. La fiche de paie détaille ce calcul de manière transparente. Elle met en évidence l'articulation entre salaire brut, déductions et net à payer, permettant au collaborateur de comprendre la somme reçue. Vérifiez qu'elle traduit fidèlement les conditions contractuelles convenues et les ajustements propres à la période.
Les charges patronales viennent s'ajouter au salaire brut et ne sont pas prélevées sur celui-ci. Elles regroupent notamment les cotisations patronales de sécurité sociale, la contribution de l'employeur au régime de retraite le cas échéant, ainsi que des obligations légales comme l'indemnité de congés payés et le maintien de salaire en cas de maladie. Les taux de cotisation et les plafonds d'assiette applicables varient selon les situations et les périodes de paie. Référez-vous aux barèmes fiscaux et sociaux néerlandais en vigueur lors de vos calculs. L'indemnité de congés payés s'élève généralement à 8 % du salaire brut et doit être gérée en stricte conformité avec le contrat et la loi. Concernant la maladie, le maintien de salaire constitue une obligation patronale distincte. Consultez les directives officielles du gouvernement néerlandais relatives au maintien de la rémunération en cas de maladie pour connaître les règles applicables. Les régimes de retraite peuvent répartir les cotisations entre l'employeur et le salarié ; la retenue de retraite salariale ne doit donc pas être confondue avec une charge patronale. Le salaire net ne représente pas le coût salarial total de l'employeur : il s'agit du montant perçu par le travailleur après retenues, tandis que les cotisations patronales et les avantages légaux s'y ajoutent. Vérifiez attentivement les taux et plafonds de cotisation à chaque échéance de paie, sans vous fonder sur des estimations obsolètes issues de simulations antérieures. Pour approfondir la gestion de la paie, consultez notre publication Dutch Payroll Administration: The 2026 Complete Reference Guide. Une gestion de paie externalisée permet de structurer efficacement la rémunération des collaborateurs et les charges d'entreprise ; le service de gestion de paie néerlandaise d'ICSPayroll vous accompagne dans cette démarche. Le choix de la méthode dépend de l'entité qui assumera le statut d'employeur juridique et gérera les obligations néerlandaises qui en découlent. En paie directe, votre propre entité néerlandaise est l'employeur. Avec un Employer of Record (EOR), celui-ci embauche localement le collaborateur et prend en charge l'administration sociale pour le compte de votre société. Les deux formules garantissent une paie conforme, mais répartissent les responsabilités et les démarches d'installation de manière différente.
La paie directe convient à une entreprise qui possède déjà une entité aux Pays-Bas et dispose des ressources pour assumer le rôle d'employeur. L'entreprise doit gérer son propre cycle de paie, ses déclarations fiscales et son suivi RH, tout en actualisant scrupuleusement les dossiers selon l'évolution des situations. Les logiciels de paie facilitent les calculs ou l'organisation des flux, mais ils ne déchargent pas la société de ses responsabilités juridiques en tant qu'employeur.
Un EOR s'avère précieux lorsque votre entreprise a besoin d'embaucher du personnel basé aux Pays-Bas sans disposer pour autant d'une BV locale, ou lorsqu'elle préfère ne pas en constituer une dans l'immédiat. L'EOR devient l'employeur officiel et prend en charge la conformité contractuelle, le traitement de la paie et l'archivage réglementaire. Votre entreprise continue de diriger les missions quotidiennes du collaborateur et de transmettre ses éléments variables, sans porter la charge d'employeur direct local. Cette mission distingue fondamentalement un EOR d'un simple logiciel de paie. Un logiciel est un outil informatique de traitement ou d'ordonnancement ; il n'assume jamais le statut d'employeur juridique du travailleur. L'EOR, si. Cette formule modifie donc la titularité de la relation de travail et l'exécution des obligations légales, au lieu de se limiter à automatiser des feuilles de paie. Pour déterminer comment rémunérer des salariés aux Pays-Bas, demandez-vous si votre organisation est prête à agir en qualité d'employeur néerlandais et à piloter elle-même ces contraintes. Si oui, la paie directe via une entité néerlandaise est adaptée. Si vous recherchez un employeur légal local sans devoir constituer au préalable votre propre BV, l'EOR constitue l'alternative idéale. Les entreprises intéressées peuvent explorer notre guide Employer of Record Netherlands: The 2026 Guide to Compliant Hiring pour en savoir plus sur les recrutements conformes via EOR. Un cycle de paie régulier s'articule autour de jalons précis : vérification des changements contractuels, virement des salaires, télétransmission des déclarations fiscales et conservation des archives. Appliquez cette séquence chronologique à chaque période, en prévoyant une revue rigoureuse avant l'autorisation de paiement.
Notre prestation unifie l'ensemble des dimensions de la paie et de la gestion du personnel. ICSPayroll prend en charge les calculs de paie, l'édition des bulletins, les déclarations fiscales et sociales, le règlement des charges patronales, l'administration RH et l'accès à un portail salarié dédié. Le suivi des arrêts maladie est également inclus, assurant la parfaite adéquation entre la gestion administrative et la situation réelle du collaborateur. Les coûts de main-d'œuvre sont regroupés sur une facture mensuelle unique. Le coefficient de paie est déterminé en appliquant un multiplicateur transparent au salaire brut de l'employé. Cette méthode offre une visibilité totale sur l'ensemble des charges de paie liées à l'embauche via un montant mensuel consolidé, évitant à l'employeur de devoir synchroniser séparément chaque composante de rémunération. Ce coefficient reflète fidèlement les charges obligatoires propres à votre dispositif. Le parrainage de visas pour l'immigration est opéré via notre partenaire accrédité. Il s'agit d'une démarche distincte de l'accompagnement au régime fiscal des 30 % : l'immigration concerne le droit au séjour et au travail, tandis que le régime des 30 % relève de la compétence exclusive du Belastingdienst. ICSPayroll peut constituer et déposer les dossiers d'éligibilité au régime des 30 %, leur octroi définitif restant soumis à la décision de l'administration fiscale.
Dès transmission des éléments relatifs au collaborateur, ICSPayroll vous remet une proposition tarifaire détaillée sous 24 heures. Dès acceptation, la convention de service et le contrat de travail sont rédigés en quelques jours ouvrés. L'employeur bénéficie ainsi d'un parcours sécurisé et direct, de l'envoi des critères de recrutement jusqu'à l'entrée en fonction et au démarrage de la paie. Pour les profils éligibles, ICSPayroll peut prendre en charge la demande d'application du régime des 30 %. Ce dossier est tributaire du respect des critères légaux et de l'approbation du Belastingdienst. Pour les ressortissants hors espace Schengen nécessitant un visa de migrant hautement qualifié, les procédures accélérées aboutissent généralement en trois semaines environ. Il s'agit d'un délai indicatif habituel et non d'une garantie d'obtention ; le parrainage d'immigration étant géré via notre partenaire agréé. Cette solution clé en main s'adresse aux entreprises qui souhaitent disposer d'un employeur légal néerlandais et d'une paie locale sans devoir d'abord immatriculer leur propre société aux Pays-Bas. Elle confie l'administration RH, le traitement de la paie et les obligations réglementaires à un spécialiste du droit néerlandais, laissant le client entièrement libre de développer ses activités commerciales. La facture mensuelle consolide l'ensemble des dépenses salariales en toute clarté. Pour les employeurs internationaux prêts à concrétiser leurs embauches aux Pays-Bas, initiez dès aujourd'hui votre accompagnement EOR et paie néerlandaise avec ICSPayroll. La prochaine étape consiste à convertir votre décision d'embauche en un plan opérationnel précis. Définissez l'entité juridique qui emploiera le salarié, l'équipe qui administrera la paie et la chaîne de transmission des données et validations mensuelles. Une répartition claire des responsabilités dès le départ garantit la fiabilité absolue de la paie à mesure que vos effectifs néerlandais grandissent. Déterminer comment rémunérer des salariés aux Pays-Bas revient en fin de compte à adopter une organisation pérenne pour satisfaire aux exigences sociales locales tout en soutenant vos ambitions commerciales. Vous pouvez internaliser cette gestion ou recourir à une formule déléguée confiant l'administration sociale néerlandaise à un partenaire expert. Le bon arbitrage procure à vos équipes un cadre limpide, de l'onboarding au versement récurrent des salaires, sans aucune zone d'ombre juridique. Franchissez le pas avec un partenaire spécialisé dans le droit du travail et la paie aux Pays-Bas. Recrutez aux Pays-Bas en toute sérénité et structurez l'avenir de votre équipe dès aujourd'hui.
Pour les salariés âgés de 21 ans et plus, le salaire minimum horaire légal est fixé à 14,71 € à compter du 1er janvier 2026 et à 14,99 € à compter du 1er juillet 2026. Vous devez appliquer le taux en vigueur à la date à laquelle les heures ont été travaillées, y compris lorsqu'une période de paie chevauche les deux dates. Consultez les directives officielles du gouvernement néerlandais sur le salaire minimum légal avant de fixer ou réviser une rémunération, et mettez à jour votre paramétrage de paie dès la date de prise d'effet.
Pour 2026, les taux patronaux officiels comprennent la cotisation chômage AWf (2,74 % ou 7,74 %), la cotisation invalidité Aof (6,27 % ou 7,63 %) et l'assurance maladie patronale Zvw (6,10 %). Le plafond de l'assiette de cotisation s'établit à 79 409 €. Le taux exact dépend de la nature de la cotisation et du profil du contrat ; n'appliquez pas un pourcentage forfaitaire uniforme à l'ensemble du personnel. Vérifiez les instructions fiscales du Belastingdienst et les barèmes officiels actualisés avant de chiffrer vos coûts salariaux.
Les employeurs néerlandais ont généralement l'obligation de maintenir 70 % du salaire pendant une durée pouvant atteindre 104 semaines de maladie, avec un plancher fixé au niveau du salaire minimum légal pendant la première année. Cette obligation découle de l'article 7:629 du Code civil néerlandais. Le maintien de la rémunération et la réintégration professionnelle constituent deux obligations distinctes : la réintégration obéit à un calendrier et à des démarches réglementées strictes. Les autorités néerlandaises détaillent les règles applicables dans leurs guides officiels.
L'indemnité de congés payés s'élève généralement à 8 % du salaire brut et doit obligatoirement être provisionnée et intégrée dans la paie. Précisez son mode de calcul et sa date de versement au collaborateur, et vérifiez le contrat de travail ainsi que la convention collective (CAO) applicable. Si une dérogation ou un aménagement est envisageable, vérifiez les textes légaux en vigueur avant de modifier la pratique de paie. Veillez par exemple à ce que cette prime soit traitée de manière homogène lors des révisions salariales ou de la rédaction d'un nouveau contrat.
Si un salarié remplit les critères d'admissibilité et que le Belastingdienst délivre son accord formel, l'employeur peut appliquer cette exonération fiscale directement sur le bulletin de paie néerlandais. Ce mécanisme n'a rien d'automatique : les conditions d'éligibilité, les seuils de rémunération minimale et les délais de dépôt sont déterminants. Vérifiez la situation du salarié ainsi que les barèmes 2026 de salaire plancher, de plafonnement et de taux dans la documentation officielle du Belastingdienst avant toute application. Le statut de sponsor en immigration ne confère pas de droit automatique au bénéfice du régime des 30 %.
Selon la documentation officielle 2026, la déclaration de l'impôt sur les salaires (loonaangifte) doit être souscrite au plus tard le dernier jour du mois suivant la période de paie concernée. Vérifiez la période de référence et les consignes de télétransmission en vigueur dans les guides administratifs, et prévoyez une alerte calendrier pour chaque échéance. Les pièces et journaux de paie doivent être conservés pendant sept ans, veillez donc à archiver les déclarations et leurs justificatifs pour tout contrôle ultérieur.
Un bulletin de paie néerlandais doit détailler clairement les composantes de rémunération du travailleur, notamment le salaire brut de base, les déductions sociales et fiscales ainsi que le net à payer. Il doit également comporter l'ensemble des mentions contractuelles et légales exigées par la réglementation néerlandaise. Consultez les instructions officielles pour connaître la liste exhaustive des mentions obligatoires, et rapprochez systématiquement la fiche de paie de vos calculs comptables avant envoi. Des bulletins clairs et réguliers permettent aux collaborateurs de comprendre les variations de leur rémunération et constituent pour l'employeur une preuve probante de chaque versement.


