オランダで従業員に給与を支払う方法:2026年ペイロールガイド
執筆 Joost Hubregtse, ディレクター、ICS Staffing & Payroll
すべてのブログ記事は、当社の労働法専門弁護士によって確認・ファクトチェックされています。担当はZishan Hussainと、当社ディレクターです。編集方針
オランダで従業員へ正しく給与を支払うための準備は、支給日より前に始まります。また、現地法人の設立が必ずしも最初のステップになるとは限りません。オランダでの給与支払い方法を検討する際、課題となるのは単なる手取り額の計算だけではありません。どのような雇用主負担コストが発生するのか、何を申告・報告しなければならないのか、そしてどのように給与計算スケジュールを遵守すべきかを把握する必要があります。
額面給与(総支給額)に合意することは出発点にすぎません。給与計算プロセスでは、税の源泉徴収、雇用主負担の保険料、従業員記録、そして申告・納付期日を正確に管理する必要があります。どの雇用・給与支払いルートを選択するかによって、各責任を誰が担うのか、また採用前にオランダ現地法人(BV)が必要かどうかも変わってきます。
本ガイドでは、給与合意から支払いまでの具体的な手順を提示し、オランダにおける主な給与計算・税務義務を説明した上で、自社のオランダ法人を通じて直接雇用する場合とEmployer of Record(EOR:登録雇用主/雇用代行)を活用する場合の比較を行います。海外の雇用主にとって、EORはオランダのBV(Besloten Vennootschap:非公開株式会社)を設立する前、あるいは設立することなく雇用を実現するための有効な手段となります。本記事をお読みいただくことで、実務上の選択肢や、給与支払いの正確性とコンプライアンスを維持するための管理体制を明確にご理解いただけます。
重要ポイント
- 給与計算において、従業員の額面給与からの控除項目、雇用主負担の保険料、そして実際に支給される手取り額がどのように区分されるかを理解する。
- オランダ法人による直接給与計算とEmployer of Record(EOR)の仕組みを比較し、雇用および給与関連の義務を誰が管理するのかを明確にする。
- 従業員情報の確認や給与改定の反映から、給与の振込、税務申告、記録の保管に至るまで、明確な給与計算フローを実践する。
- 給与計算と管理業務を遅滞なく進行させ、オランダの従業員に確実に給与を支払うための実務手順を習得する。
- マネージドEORおよび給与管理サービスを活用することで、給与関連の雇用コストを毎月1本の請求書に集約する方法を把握する。
初回の給与支払い前に:オランダでの給与支給に伴う実務
オランダにおける給与計算(ペイロール)とは、従業員の手取り賃金を計算し、支払いを行い、所定の税・保険料を納付し、関連記録を保管する一連のプロセスです。 銀行振込は、そのプロセスの一部分にすぎません。コンプライアンスを遵守した給与計算業務を行うには、雇用条件を正確な計算、給与明細書の記載項目、公的機関への申告、そして帳簿の保存へと適切に連携させる必要があります。
海外の雇用主にとって、オランダで従業員に給与を支払う方法を検討する際は、初回の給与計算を行う前に適法な雇用・支払い体制を確立することから始まります。直接雇用を行う場合は、オランダの給与税登録や継続的な管理業務が発生することがあります。一方、Employer of Record(EOR)を利用すれば、オランダ現地法人を設立する前や設立しない場合でも、オランダ国内の法的な雇用主を確保できます。
オランダで従業員に給与を支払うとは何を意味するのか
スタッフへの給与支払いには、合意した金額を送金する以上の業務が含まれます。雇用主は額面から手取り額を計算し、給与明細書(payslip)を発行し、従業員へ賃金を支払い、給与情報を税務当局へ申告し、所定の納付金を納入しなければなりません。また、給与関連の帳簿記録を保管する義務もあります。これらの義務は相互に連動しており、給与額や就業条件の変更は、計算内容、給与明細、申告数値のすべてに直接影響を与えます。
雇用契約によって基本的な諸条件が定められますが、適用される労働協約(CAO:Collectieve Arbeidsovereenkomst)がある場合は、給与体系に影響を及ぼす可能性があります。最新の要件については、オランダ政府の公式ポータルであるBusiness.gov.nlの給与および賃金支払いに関するガイダンスを参照してください。給与計算を準備する際、雇用主の法的義務を確認するための有用な情報源となります。
海外雇用主が給与計算の開始前に確定すべき事項
最初の給与計算期間を迎える前に、雇用形態、合意した給与額、入社日、そして給与計算の担当責任者を確定させておく必要があります。その上で、誰がオランダ国内の法的な雇用主となり、関連する管理業務を担うかを決定します。自社で直接雇用を行う場合は、オランダの給与税(payroll tax)登録が必要かどうかを確認し、自社の給与義務を遂行できる体制を整えなければなりません。あるいは、EORを利用して現地の法的雇用主機能を代行させ、給与管理全般を委託することも可能です。
これらの判断によって、給与計算に必要な情報や書類が変わります。従業員の詳細情報、合意した給与条件を確認し、どの当事者が賃金計算、給与明細の発行、給与税申告、記録保管を行うのかを明確にしておく必要があります。登録や給与計算のセットアップを支給日直前の作業として後回しにするのではなく、就労開始日までに不明点をすべて解消しておくことが極めて重要です。
雇用条件も計算プロセスを左右します。適用されるCAOの規定を含め、どのような賃金体系が該当するのかを明確にし、給与計算の責任部署・担当者がそれらを適用するために必要な情報を保持していることを確認してください。雇用契約条項や責任範囲を精査する外国企業の皆様は、ガイド記事『海外企業のためのオランダ労働法:2026年コンプライアンスガイド』をご参照ください。雇用主、契約条件、給与支払いの責任体制をあらかじめ確立しておくことで、初回の給与計算をトラブルなく進めることができます。
オランダの給与計算の仕組み:額面給与から手取り額まで
額面給与はあくまで計算の出発点であり、従業員が実際に受け取る手取り額でも、雇用主が負担する総コストでもありません。給与計算では、従業員の額面給与から差し引かれる控除額と、雇用主が別途負担するコストを明確に分離します。これらの区分を正しく把握することは、従業員に給与明細の内訳を説明する際や、雇用に伴う真の総コストを試算する際に不可欠です。
従業員の手取り額に影響を与える控除項目
給与計算は、対象期間の額面給与(gross salary)の算定から始まります。そこから、給与税の源泉徴収額(wage tax withholding)や、従業員負担の年金保険料など適用される控除を計算します。残った金額が手取り額(net pay)となり、従業員の銀行口座へ振り込まれます。計算内容は個々の従業員の個人的状況や適用される制度によって異なるため、大まかな概算だけでは特定の個人の正確な手取り額を算出できない場合があります。
給与明細書は、この計算過程を可視化するものです。額面給与、各種控除、手取り額がどのように関連しているのかを示し、従業員が支給額の内訳を正しく把握できるようにします。明細書の内容が、合意された雇用条件や当期に適用される変動事項と一致しているか必ず確認してください。
雇用主側が負担する給与関連コスト
雇用主負担コストは、額面給与から天引きされる金額とは明確に区別されます。これには、法定の雇用主負担社会保険料、企業年金制度がある場合の雇用主拠出分、さらには法定休暇手当(holiday allowance)や傷病手当(sick pay)などの雇用関連義務が含まれます。適用される保険料率や算定基礎(contribution bases)は、個別事情や給与計算期間によって異なります。計算を行う際は、オランダ税務当局(Belastingdienst)の最新ガイダンスをご確認ください。
休暇手当は原則として額面給与の8%であり、雇用契約の定めに従って一貫性のある処理を行う必要があります。また、従業員の私傷病に関しては、賃金継続支払義務が法律上の別個の義務として雇用主に課されています。適用される取り扱いについては、オランダ政府による疾病時の賃金継続支払ガイダンスをご確認ください。年金制度では労使で拠出を分担することが多いため、従業員負担の年金控除を雇用主負担の保険料と混同しないよう注意が必要です。
- 給与税の源泉徴収および該当する従業員控除
- 従業員負担の年金保険料(該当する場合)
- 控除後に従業員へ実際に振り込まれる手取り額(net pay)
- 所定の料率および算定基礎に基づいて算出される雇用主負担社会保険料
- 雇用主負担の年金拠出金(該当する場合)
- 法定休暇手当およびその他の雇用義務関連費用
手取り給与は雇用主の雇用総コストではありません。手取り額は所定の控除を行った後に従業員へ支払われる金額であり、雇用主負担の社会保険料やその他の雇用コストは別途発生します。 過去の計算からの推測に頼るのではなく、各給与計算期間に適用される正確な保険料率と算定基礎を必ず再確認してください。
給与管理実務の詳細については、『オランダ給与管理実務:2026年完全リファレンスガイド』をご参照ください。専門の管理サービスを活用することで、従業員給与と雇用主負担コストの双方を常に正確かつ整然と管理できます。ICSPayrollのオランダ給与管理サービスは、このプロセス全体を包括的にサポートいたします。
給与支払いルートの選択:直接給与計算かEmployer of Recordか
最適な給与支払いルートは、誰がその労働者を法的に雇用し、それに伴うオランダの法的義務を誰が管理するかによって決まります。直接給与計算の場合、自社のオランダ法人が雇用主となります。一方、Employer of Record(EOR)を利用する場合、EORが現地で労働者を雇用し、貴社に代わって雇用管理全般を担います。どちらのルートでもコンプライアンスを遵守した給与支払いが可能ですが、責任の所在とセットアップに要する要件が大きく異なります。
- 貴社の現地法人がオランダ法上の正式な雇用主となります。
- 貴社自身がオランダの雇用および給与関連の義務を直接管理します。
- 給与計算プロセス、税務申告、従業員記録、日々の事務を自社で手配します。
- オランダ国内で本格的な雇用主として事業運営を行う体制が整っている企業に適しています。
- EORがオランダにおける労働者の法的な雇用主となります。
- EORが現地の労働法コンプライアンスおよび給与管理実務をすべて代行します。
- 貴社は雇用管理に必要な情報を提供し、合意に基づく雇用コストを支払います。
- オランダ法人(BV)を設立する前、あるいは法人を持たずに採用を進めたい場合に最適です。
オランダ法人を通じた直接給与計算が適しているケース
直接給与計算は、すでにオランダに法人を有しており、自社で雇用主としての役割を果たす準備が整っている企業に適しています。企業は自ら給与計算プロセス、公的申告、雇用管理を運用し、状況の変化に応じて従業員データや賃金情報を正確に更新し続ける必要があります。給与計算ソフトウェアの導入によって賃金計算やタスク管理を効率化することは可能ですが、雇用主として負う法的責任そのものが免除されるわけではありません。
EORがオランダでの雇用をシンプルにするケース
EORは、オランダ在住のスタッフを雇用する必要があるものの、まだオランダにBVを保有していない場合や、採用のためだけに法人を設立することを避けたい場合に極めて有用です。EORが法的な雇用主となり、現地の労働法コンプライアンス、給与計算管理、関連記録の保管を一手に引き受けます。貴社は事業上の業務指示を行い、正確な雇用条件を提示するだけでよく、直接の雇用主としてオランダの給与計算実務を自社で回す必要はありません。
この点が、EORと単なる給与計算ソフトウェアとの決定的な違いです。ソフトウェアは給与を処理・整理するためのツールにすぎず、従業員の法的な雇用主にはなり得ません。それに対してEORは法的な雇用主となります。したがって、このスキームは単に給与計算の出力方法を変えるだけでなく、現地の雇用関係を誰が保持し、雇用主としての管理責任を誰が果たすかという枠組みそのものを変える仕組みです。
オランダで従業員に給与を支払う方法を決定する際は、貴社が自らオランダの雇用主として関連義務を管理する準備があるかどうかを検討してください。準備が整っているのであれば、自社法人を通じた直接給与計算が適しているでしょう。現地法人を設立せずに雇用主機能を確保したい場合は、EORが有力な選択肢となります。このモデルをご検討中の企業様は、既存のガイド記事『オランダのEmployer of Record:コンプライアンスに則った採用のための2026年ガイド』にて、EORを通じた適法な雇用手法の詳細をご確認いただけます。
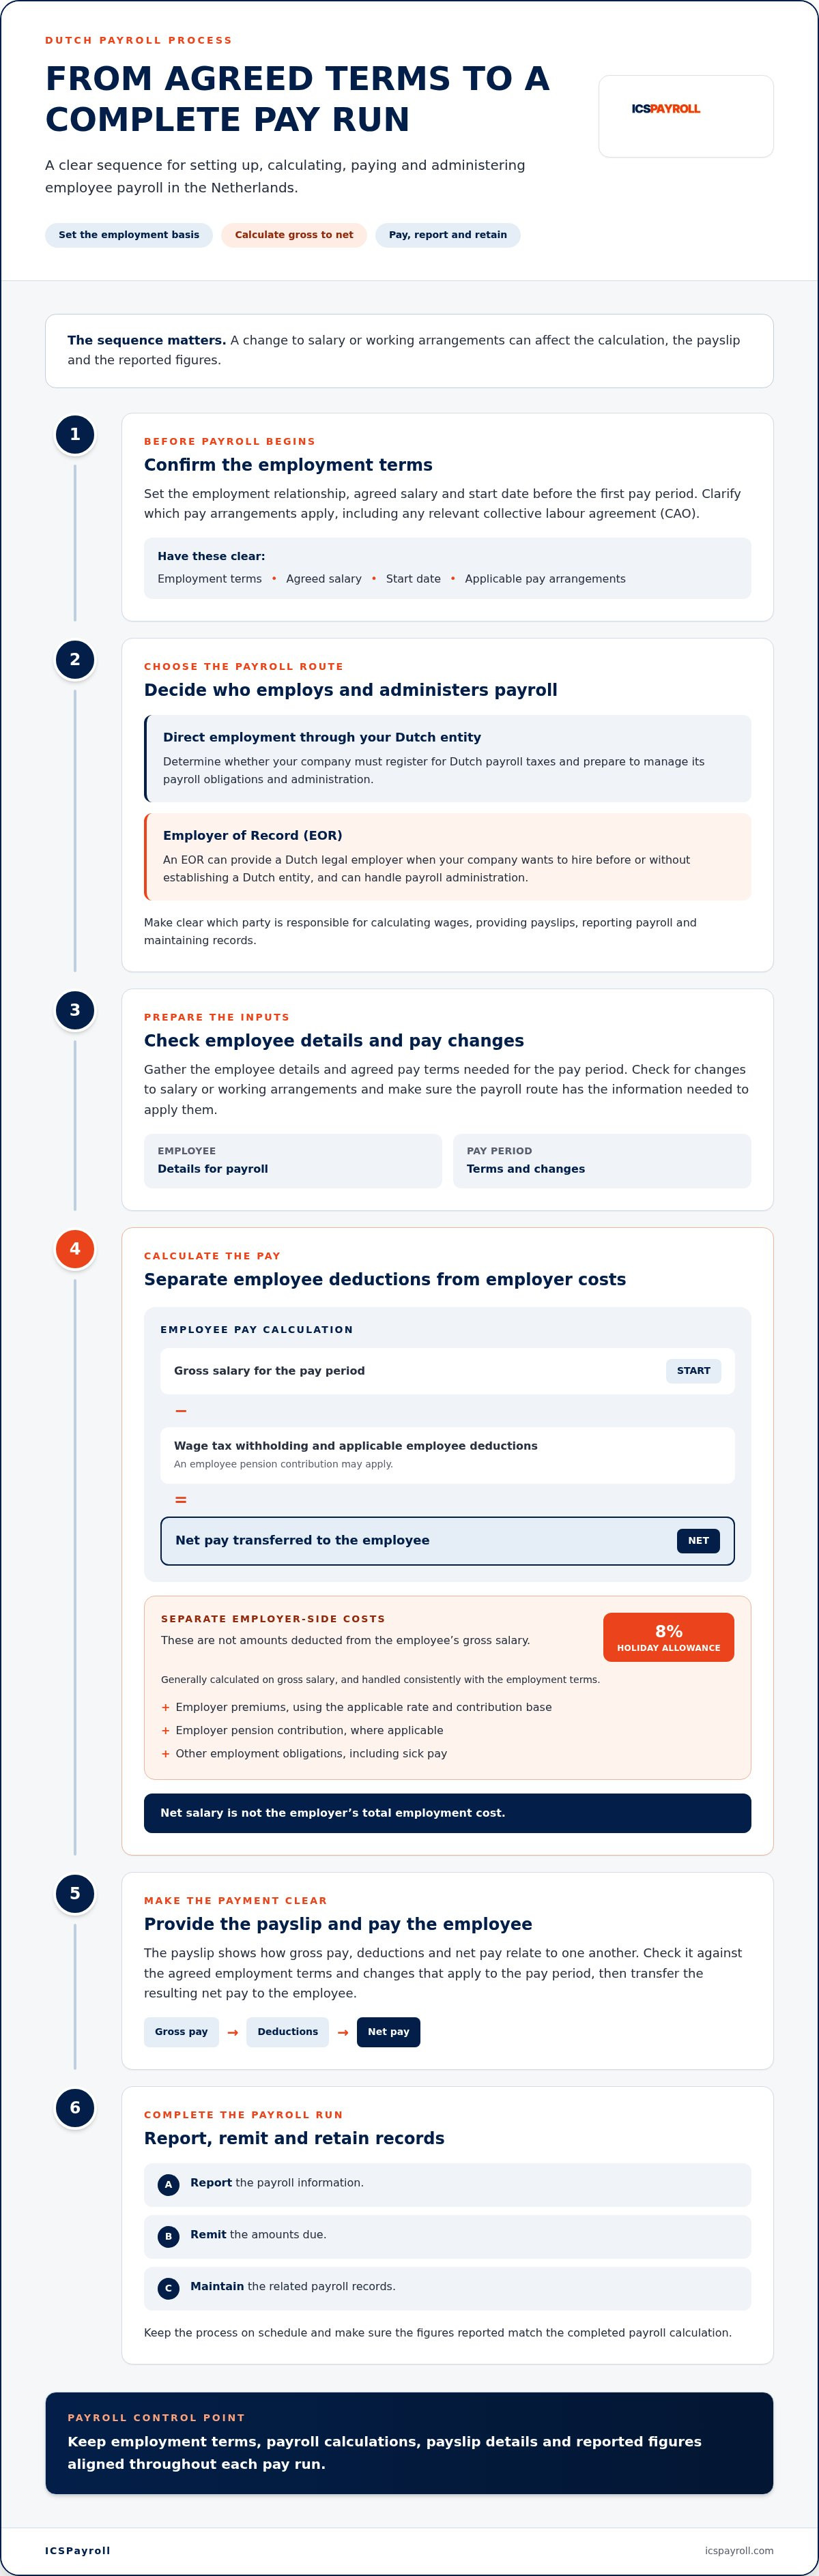
オランダで従業員に給与を支払う方法:ステップ・バイ・ステップの実務フロー
安定した給与計算業務を行うには、従業員の変動事項の確認から、賃金の支払い、税務情報の申告、記録の保管に至るまで、決まった手順を踏むことが不可欠です。毎回の支給サイクルで同じ順序を守り、支払いを承認する前に明確なレビュー体制を実施してください。
- 変動事項の収集と検証: 承認済みの給与改定、労働時間、休暇取得、該当する諸手当、従業員の個人情報を確認します。情報が雇用契約の諸条件および適用される労働協約(CAO)に合致しているかを精査します。
- 計算データの作成: 対象期間の額面給与を計算し、適用される控除項目と雇用主負担額を計上します。過去の計算結果を漫然と引き継ぐのではなく、当該計算期間に適用される正規の料率と算定基礎を使用してください。
- 計算結果のレビュー: 数値を合意済みの条件および承認された変動内容と照合します。額面給与、控除額、雇用主負担保険料、給与明細の記載内容を確認します。原因不明の差異がある場合は、支払い承認を出す前に必ず調査してください。
- 賃金の支払い: 合意された支払方法に従って従業員の手取り給与を振り込み、計算内訳を明記した分かりやすい給与明細書を交付します。
- 給与税申告書の提出と納税: 申告書を提出し、指定された期日までに申告額を納付します。
- 給与記録の保管: 計算シート、根拠となる従業員情報、給与明細、申告控えを整理し、必要時に速やかに提示・確認できるよう安全に保管します。
給与計算の準備と詳細レビュー
過去の給与ファイルのみに頼るのではなく、承認済みの最新の一次情報に基づいて作業を開始してください。労働契約書や最新の基本給を、当期の労働時間、取得休暇、諸手当、その他の変更事項と照合します。従業員の登録情報が正確であることを確認した上で、支給承認前に控除額、雇用主負担保険料、給与明細の数値を精査します。最新の給与税率とともに、該当する労働協約(CAO)の条件を漏れなく適用してください。
前期からの差異があれば原因を追及します。労働時間の変更や承認済み有給休暇の取得など、変更自体は正当であっても、明確な理由と裏付け書類が存在していなければなりません。この社内管理プロセスを実施することで、支給前に変更漏れや計算ミスを確実に防止できます。
賃金支払い、税務申告、帳簿の保管
合意された雇用条件に基づいて送金を行い、計算根拠が明確に示された給与明細書を従業員に発行します。従業員の給与明細と当局への申告数値とをいつでも突合できるよう、支払記録と給与計算データはセットで管理してください。
オランダの給与税申告書(loonaangifte)は、給与計算期間の翌月末日までに提出および納付を行う必要があります。また、給与関連の法定帳簿記録は7年間の保存が義務付けられています。これら双方の義務を年間スケジュールに組み込み、申告および帳簿保存の要件についてはオランダ税務当局(Belastingdienst)の給与税ガイダンスに従ってください。リマインダーを設定する際は、対象期間を明確にし、提出前に十分なレビュー時間を確保できるスケジュールを組むことが重要です。
このワークフローを定着させることで、オランダで従業員に給与を支払う方法を「検証、計算、レビュー、支払い、申告、保管」という再現性の高い管理プロセスへと昇華させることができます。オランダの給与管理業務を円滑に進めるためのサポートが必要な場合は、ICSPayrollのマネージド給与計算サービスをご利用ください。
ICSPayrollのマネージドEORおよび給与計算サービスによる支払い
海外の雇用主の皆様は、オランダに特化したICSPayrollのEmployer of Record(EOR)およびフルサービスの給与計算代行を利用することで、自社のコアビジネスに集中しながらオランダ国内で人材を採用・就労させることができます。EORスキームでは、ICSPayrollが現地の法的な雇用主となり、オランダの雇用管理実務をすべて代行します。これにより、オランダの現地法人(BV)を設立する前でも、法人を設立することなく即座に採用を開始できます。
ICSPayrollが海外企業に代わって管理する実務範囲
当社のサービスは、主要な給与計算および雇用管理業務を包括的にカバーします。ICSPayrollが給与計算、給与明細の発行、公的機関への申告、雇用主負担保険料の管理、人事労務手続き、従業員ポータルへのアクセス提供を行います。私傷病休暇(sick-leave)の管理サポートも標準で含まれており、個々の従業員の健康状態や就労状況に応じた適切な労務管理を維持します。
雇用関連コストは、毎月1本の請求書に集約されます。給与ファクター(payroll factor)は、従業員の額面給与に対象係数を乗じることで算出されます。これにより、雇用主が給与の内訳項目ごとに個別の支払い手続きを行う必要がなくなり、給与関連の総雇用コストを毎月単一の確定金額として把握できます。この係数には、該当する雇用形態に必要な各種コストが適切に反映されています。
就労ビザ等のスポンサーシップは、ライセンスを保有する当社の提携パートナーを通じて手配されます。これは「30%ルール(30% ruling:外国人専門職向けの所得税非課税優遇措置)」の申請支援とは別個の手続きです。移民スポンサーシップは移民局(IND:Immigratie- en Naturalisatiedienst)の管轄であり、30%ルールの適用判断はオランダ税務当局(Belastingdienst)が行います。ICSPayrollは受給要件を満たす従業員の30%ルール申請を支援いたしますが、最終的な適用要件および認可の可否は所定の審査手続きによって決定されます。
導入決定後の具体的な手続きの流れ
従業員の詳細情報をいただいてから、ICSPayrollは24時間以内に個別のお見積もりをご提示します。ご発注後は、数日以内に業務委託契約書および雇用契約書を作成いたします。これにより、雇用主は採用情報の共有から雇用契約の締結、給与管理体制の構築に至るまで、明確かつ迅速なスケジュールで進めることが可能になります。
要件を満たす従業員に対しては、ICSPayrollが30%ルールの申請手続きをサポートします。なお、申請は該当する法的条件を満たしていること、およびオランダ税務当局(Belastingdienst)の承認を得ることが前提となります。Highly Skilled Migrant(高技能移民ビザ)の申請サポートが必要な非シェンゲン圏出身のスタッフについては、優先審査を利用した場合、通常約3週間で手続きが完了します。これは一般的な標準処理期間であり、ビザ取得を保証するものではありません。移民スポンサーシップは認可を受けた提携パートナーを通じて手配されます。
このマネージドサービスは、自前のオランダ法人を設立することなく、現地の法的な雇用主機能と給与管理実務を確保したい企業向けに設計されています。顧客企業が本来の事業推進に専念できるよう、現地の雇用管理、給与計算、関連記録の保管業務をオランダに特化した専門チームが一括して担います。また、毎月の請求書により、給与に関連するすべてのコストが分かりやすい一本の金額に集約されます。
オランダでの雇用体制の構築をご検討中の海外企業の皆様は、ICSPayrollでオランダEORおよび給与計算のセットアップを開始してください。
採用計画を給与計算実務へ落とし込むために
次のステップは、採用決定を具体的な運用計画へと転換することです。誰が従業員を法的に雇用するのか、誰が給与計算実務を管理するのか、そして従業員情報や各種承認を各サイクルの給与担当者へどのように伝達するのかを明確に定めてください。初期段階から責任の所在をはっきりさせておくことが、オランダのチームが拡大しても安定した給与計算を継続するための鍵となります。
オランダで従業員に給与を支払う方法の選定とは、突き詰めれば、事業計画を円滑に推進しながら現地の雇用責任を確実に果たすための現実的な解決策を見つけることです。自社内部で体制を構築することも、現地の専門家に雇用管理実務を委託するマネージドサービスを利用することもできます。適切な選択を行うことで、重要な法的義務を曖昧にすることなく、オンボーディングから継続的な給与支払いまで明確な道筋を確立できます。
オランダに精通した雇用および給与計算のパートナーとともに、次のステップを踏み出しましょう。確かな安心感とともにオランダでの雇用を開始し、貴社チームのための明確な計画を進めてください。
よくある質問(FAQ)
2026年のオランダにおける法定最低賃金はいくらですか?
21歳以上の従業員について、法定の時給最低賃金は2026年1月1日より14.71ユーロ、2026年7月1日より14.99ユーロとなります。給与計算期間が両方の期日にまたがる場合を含め、実際に労働が提供された日に発効していた料率を適用してください。給与の設定や改定を行う前に、オランダ政府の最低賃金ガイダンスを確認し、改定日に合わせて給与計算システムの設定を更新してください。
オランダの雇用主負担社会保険料はどのくらいですか?
2026年の法定雇用主料率の目安として、失業保険基金(AWf)が2.74%または7.74%、労働不能保険基金(Aof)が6.27%または7.63%、医療保険法(Zvw)の雇用主負担が6.10%となっています。保険料の算定上限額(maximum premium base)は79,409ユーロです。適用される料率は拠出金の種類や個別の事情によって異なるため、すべての従業員や費用に対して一律のパーセンテージを当てはめることは避けてください。雇用コストを計算する前に、オランダ税務当局(Belastingdienst)の給与税ガイダンスおよび最新の公定料率を確認してください。
オランダで雇用主が支払うべき傷病手当(病気有給)の額はいくらですか?
オランダの雇用主は、私傷病による休業時、原則として最長104週間にわたり賃金の70%を継続して支払う義務があります。ただし、初年度は法定最低賃金を下回ってはなりません。この義務はオランダ民法(Burgerlijk Wetboek)第7編629条に基づいています。賃金継続支払と職場復帰支援(リインテグレーション)は別個の義務であり、復職支援には独自のプロセスと手続きが定められています。オランダ政府の公式ガイダンスに、疾病時の賃金継続支払に関する詳細が記載されています。
オランダでは休暇手当(Holiday allowance)の支給は必須ですか?
休暇手当(vakantiegeld)は原則として額面給与の8%であり、給与計算において必ず計上する必要があります。計算方法や支給時期について従業員に明記するとともに、雇用契約の条件および適用される労働協約(CAO)を確認してください。例外や特別な取り決めを適用する場合は、給与処理を変更する前に現行の公式規則を確認してください。例えば、昇給の検討時や新規雇用契約の作成時には、休暇手当が一貫して正しく処理されていることを確認する必要があります。
30%ルール(30% ruling)はオランダの給与計算にどのように影響しますか?
従業員が適格要件を満たし、オランダ税務当局(Belastingdienst)から認可を受けた場合、雇用主は承認された税務上の優遇措置(給与の最大30%を非課税手当として支給)を給与計算上で適用できます。これは自動的に適用されるものではなく、受給資格、給与基準、申請時期が重要となります。適用を開始する前に、従業員の状況、およびBelastingdienstのガイダンスにある最新の2026年給与基準額、上限額、適用率を確認してください。なお、移民スポンサー資格の有無は、本ルールの受給要件とは直接関係ありません。
オランダの給与税申告書の提出期限はいつですか?
2026年の公式ファクトシートに基づき、給与税申告書(loonaangifte)は給与計算期間の翌月末日までに提出および納付を完了する必要があります。公式ガイダンスで対象期間および最新の申告手順を確認し、各申告期間に合わせたカレンダーリマインダーを設定してください。同ファクトシートにより、給与記録は7年間の保管が法定義務付けられているため、申告データや裏付け記録は必要な際に速やかに提示できるよう整理して保管してください。
オランダの給与明細書(Payslip)には何を記載しなければなりませんか?
オランダの給与明細書には、該当する額面賃金、各種控除項目、手取り支給額など、従業員の給与計算の内訳を明確に記載する必要があります。また、オランダの現行法の下で義務付けられている雇用情報や給与関連の詳細データも含める必要があります。義務付けられている具体的な記載事項については公式ガイダンスを確認し、発行前に給与明細書が給与計算データと完全に一致していることを確認してください。明確で一貫性のある給与明細書は、従業員が給与の変動を理解するのに役立つだけでなく、雇用主にとっても各支払いの確実な証拠記録となります。

著者
Joost Hubregtse
Joost Hubregtseは、ICS Payrollを運営するIntercompany Solutionsの完全子会社であるICS Staffing & Payroll B.V.のディレクターです。雇用契約、給与税・社会保障の申告、休暇手当、年金、傷病休暇、労働協約(CAO)遵守を含むEmployer of Recordおよびオランダ給与計算サービスを統括しており、最短48時間でのオンボーディングを実現しています。
よくあるご質問
スタッフへの給与支払いには、合意した金額を送金する以上の業務が含まれます。雇用主は額面から手取り額を計算し、給与明細書(payslip)を発行し、従業員へ賃金を支払い、給与情報を税務当局へ申告し、所定の納付金を納入しなければなりません。また、給与関連の帳簿記録を保管する義務もあります。これらの義務は相互に連動しており、給与額や就業条件の変更は、計算内容、給与明細、申告数値のすべてに直接影響を与えます。雇用契約によって基本的な諸条件が定められますが、適用される労働協約(CAO)がある場合は、給与体系に影響を及ぼす可能性があります。最新の要件については、オランダ政府の公式ポータルであるBusiness.gov.nlの給与および賃金支払いに関するガイダンスを参照してください。給与計算を準備する際、雇用主の法的義務を確認するための有用な情報源となります。
最初の給与計算期間を迎える前に、雇用形態、合意した給与額、入社日、そして給与計算の担当責任者を確定させておく必要があります。その上で、誰がオランダ国内の法的な雇用主となり、関連する管理業務を担うかを決定します。自社で直接雇用を行う場合は、オランダの給与税登録が必要かどうかを確認し、自社の給与義務を遂行できる体制を整えなければなりません。あるいは、EORを利用して現地の法的雇用主機能を代行させ、給与管理全般を委託することも可能です。これらの判断によって、給与計算に必要な情報や書類が変わります。従業員の詳細情報、合意した給与条件を確認し、どの当事者が賃金計算、給与明細の発行、給与税申告、記録保管を行うのかを明確にしておく必要があります。登録や給与計算のセットアップを支給日直前の作業として後回しにするのではなく、就労開始日までに不明点をすべて解消しておくことが極めて重要です。雇用条件も計算プロセスを左右します。適用されるCAOの規定を含め、どのような賃金体系が該当するのかを明確にし、給与計算の責任部署・担当者がそれらを適用するために必要な情報を保持していることを確認してください。外国企業の雇用主は、ガイド記事『海外企業のためのオランダ労働法:2026年コンプライアンスガイド』をご参照ください。雇用主、契約条件、給与支払いの責任体制を確立しておくことで、初回の給与計算をトラブルなく進めることができます。額面給与はあくまで計算の出発点であり、従業員が受け取る手取り額でも、雇用主が負担する総コストでもありません。給与計算では額面からの控除額と雇用主負担コストを明確に分離します。これらを区別することで、給与明細の内訳を説明し、雇用にかかる総コストを正確に把握できます。
給与計算は、対象期間の額面給与の算定から始まります。そこから給与税の源泉徴収額や、従業員負担の年金保険料など適用される控除を計算します。残った金額が手取り額となり、従業員の銀行口座へ振り込まれます。計算内容は個々の従業員の個人的状況や適用される制度によって異なるため、大まかな概算だけでは特定の個人の正確な手取り額を算出できない場合があります。給与明細書はこの計算過程を可視化するものであり、額面給与、各種控除、手取り額の内訳を示して従業員が支給額を正しく把握できるようにします。明細書の内容が、合意された雇用条件や当期の変動事項と一致しているか必ず確認してください。
雇用主負担コストは、額面給与から天引きされる金額とは明確に区別されます。これには、法定の雇用主負担社会保険料、企業年金制度がある場合の雇用主拠出分、さらには法定休暇手当や傷病手当などの雇用関連義務が含まれます。適用される保険料率や算定基礎は、個別事情や給与計算期間によって異なります。計算を行う際は、オランダ税務当局の最新ガイダンスをご確認ください。休暇手当は原則として額面給与の8%であり、雇用契約の定めに従って一貫性のある処理を行う必要があります。また、疾病時の賃金継続支払は法律上の別個の義務として雇用主に課されています。適用される取り扱いについては、オランダ政府による疾病時の賃金継続支払ガイダンスをご確認ください。年金制度では労使で拠出を分担することが多いため、従業員負担の年金控除を雇用主負担の保険料と混同しないよう注意が必要です。手取り給与は雇用主の雇用総コストではありません。手取り額は所定の控除を行った後に支払われる金額であり、雇用主負担の保険料等は別途発生します。各給与計算期間に適用される正確な保険料率と算定基礎を必ず再確認してください。詳細は『オランダ給与管理実務:2026年完全リファレンスガイド』をご参照ください。マネージド給与管理サービスにより、給与と雇用主負担コストを整理できます。ICSPayrollのオランダ給与管理サービスがそのプロセスをサポートします。最適な給与支払いルートは、誰が労働者を法的に雇用し、義務を管理するかによって決まります。直接給与計算では自社法人が雇用主となり、EORではEORが現地で雇用して管理を担います。
直接給与計算は、すでにオランダに法人を有しており、自社で雇用主としての役割を果たす準備が整っている企業に適しています。企業は自ら給与計算プロセス、公的申告、雇用管理を運用し、状況の変化に応じて従業員データや賃金情報を正確に更新し続ける必要があります。給与計算ソフトウェアの導入によって賃金計算やタスク管理を効率化することは可能ですが、雇用主として負う法的責任そのものが免除されるわけではありません。
EORは、オランダ在住のスタッフを雇用する必要があるものの、まだオランダにBVを保有していない場合や、採用のためだけに法人を設立することを避けたい場合に有用です。EORが法的な雇用主となり、現地の労働法コンプライアンス、給与計算管理、関連記録の保管を一手に引き受けます。貴社は事業上の業務指示を行い、正確な雇用条件を提示するだけでよく、直接の雇用主としてオランダの給与計算実務を自社で回す必要はありません。この点が給与計算ソフトウェアとの決定的な違いです。ソフトウェアはツールにすぎず、法的な雇用主にはなり得ませんが、EORは正式な雇用主となります。したがって、このスキームは現地の雇用関係を誰が保持し、雇用主としての管理責任を誰が果たすかという枠組みそのものを変える仕組みです。オランダで従業員に給与を支払う方法を決定する際は、貴社が自らオランダの雇用主として関連義務を管理する準備があるかどうかを検討してください。自社法人を通じた直接給与計算が適している場合もあれば、BVを設立せずに現地雇用主機能を確保できるEORが適している場合もあります。詳細は『オランダのEmployer of Record:コンプライアンスに則った採用のための2026年ガイド』をご覧ください。給与計算業務は、変動事項の確認から支払い、申告、記録保管まで決まった手順で進める必要があります。
当社のサービスは、主要な給与計算および雇用管理業務を包括的にカバーします。ICSPayrollが給与計算、給与明細の発行、公的機関への申告、雇用主負担保険料の管理、人事労務手続き、従業員ポータルへのアクセス提供を行います。私傷病休暇の管理サポートも標準で含まれており、個々の従業員の就労状況に応じた適切な労務管理を維持します。雇用関連コストは、毎月1本の請求書に集約されます。給与ファクターは従業員の額面給与に対象係数を乗じることで算出され、雇用関連の総コストを毎月単一の確定金額として把握できます。就労ビザ等のスポンサーシップは、ライセンスを保有する当社の提携パートナーを通じて手配されます。これは30%ルールの申請支援とは別個の手続きです。移民スポンサーシップは移民局の管轄であり、30%ルールはオランダ税務当局(Belastingdienst)が認可します。ICSPayrollは受給要件を満たす従業員の30%ルール申請を支援いたしますが、最終的な承認は所定の審査によって決定されます。
従業員の詳細情報をいただいてから、ICSPayrollは24時間以内に個別のお見積もりをご提示します。ご発注後は、数日以内に業務委託契約書および雇用契約書を作成いたします。これにより、雇用主は採用情報の共有から雇用契約の締結、給与管理体制の構築に至るまで、明確かつ迅速なスケジュールで進めることが可能になります。要件を満たす従業員に対しては、30%ルールの申請手続きをサポートします。なお、申請は該当する法的条件を満たしていること、およびオランダ税務当局の承認を得ることが前提となります。Highly Skilled Migrant(高技能移民ビザ)の申請サポートが必要な非シェンゲン圏出身スタッフについては、優先審査を利用した場合、通常約3週間で手続きが完了します。これは一般的な標準処理期間であり、ビザ取得を保証するものではありません。移民スポンサーシップは認可を受けた提携パートナーを通じて手配されます。このマネージドサービスは、自前のオランダ法人を設立することなく、現地の法的な雇用主機能と給与管理実務を確保したい企業向けに設計されています。毎月の請求書により、給与に関連するすべてのコストが分かりやすい一本の金額に集約されます。オランダ雇用体制の構築をご検討中の海外企業様は、ICSPayrollでオランダEORおよび給与計算のセットアップを開始してください。次のステップは、採用決定を具体的な運用計画へと転換することです。誰が雇用し、誰が管理し、情報伝達をどう行うかを明確に定めてください。現地の専門家と連携することで、重要な法的義務を曖昧にすることなく円滑に雇用を進めることができます。
21歳以上の従業員について、法定の時給最低賃金は2026年1月1日より14.71ユーロ、2026年7月1日より14.99ユーロとなります。給与計算期間が両方の期日にまたがる場合を含め、実際に労働が提供された日に発効していた料率を適用してください。給与の設定や改定を行う前に、オランダ政府の最低賃金ガイダンスを確認し、改定日に合わせて給与計算システムの設定を更新してください。
2026年の法定雇用主料率の目安として、失業保険基金(AWf)が2.74%または7.74%、労働不能保険基金(Aof)が6.27%または7.63%、医療保険法(Zvw)の雇用主負担が6.10%となっています。保険料の算定上限額は79,409ユーロです。適用される料率は拠出金の種類や個別の事情によって異なるため、すべての従業員や費用に対して一律のパーセンテージを当てはめることは避けてください。雇用コストを計算する前に、オランダ税務当局(Belastingdienst)の給与税ガイダンスおよび最新の公定料率を確認してください。
オランダの雇用主は、私傷病による休業時、原則として最長104週間にわたり賃金の70%を継続して支払う義務があります。ただし、初年度は法定最低賃金を下回ってはなりません。この義務はオランダ民法(Burgerlijk Wetboek)第7編629条に基づいています。賃金継続支払と職場復帰支援(リインテグレーション)は別個の義務であり、復職支援には独自のプロセスと手続きが定められています。オランダ政府の公式ガイダンスに、疾病時の賃金継続支払に関する詳細が記載されています。
休暇手当(vakantiegeld)は原則として額面給与の8%であり、給与計算において必ず計上する必要があります。計算方法や支給時期について従業員に明記するとともに、雇用契約の条件および適用される労働協約(CAO)を確認してください。例外や特別な取り決めを適用する場合は、給与処理を変更する前に現行の公式規則を確認してください。例えば、昇給の検討時や新規雇用契約の作成時には、休暇手当が一貫して正しく処理されていることを確認する必要があります。
従業員が適格要件を満たし、オランダ税務当局(Belastingdienst)から認可を受けた場合、雇用主は承認された税務上の優遇措置(給与の最大30%を非課税手当として支給)を給与計算上で適用できます。これは自動的に適用されるものではなく、受給資格、給与基準、申請時期が重要となります。適用を開始する前に、従業員の状況、およびBelastingdienstのガイダンスにある最新の2026年給与基準額、上限額、適用率を確認してください。なお、移民スポンサー資格の有無は、本ルールの受給要件とは直接関係ありません。
2026年の公式ファクトシートに基づき、給与税申告書(loonaangifte)は給与計算期間の翌月末日までに提出および納付を完了する必要があります。公式ガイダンスで対象期間および最新の申告手順を確認し、各申告期間に合わせたカレンダーリマインダーを設定してください。同ファクトシートにより、給与記録は7年間の保管が法定義務付けられているため、申告データや裏付け記録は必要な際に速やかに提示できるよう整理して保管してください。
オランダの給与明細書には、該当する額面賃金、各種控除項目、手取り支給額など、従業員の給与計算の内訳を明確に記載する必要があります。また、オランダの現行法の下で義務付けられている雇用情報や給与関連の詳細データも含める必要があります。義務付けられている具体的な記載事項については公式ガイダンスを確認し、発行前に給与明細書が給与計算データと完全に一致していることを確認してください。明確で一貫性のある給与明細書は、従業員が給与の変動を理解するのに役立つだけでなく、雇用主にとっても各支払いの確実な証拠記録となります。


