荷蘭遠程招聘指南:2026年合規與薪酬發放標準
作者 Joost Hubregtse, ICS Staffing & Payroll 總監
所有博客文章均已由我們的勞動法律師Zishan Hussain和我們的董事審查並核實。編輯指南
撰文:薪酬總監 Joost Hubregtse
Joost Hubregtse 是 ICSPayroll 的薪酬總監,該公司隸屬於 Intercompany Solutions,專門提供荷蘭本地薪酬外判及 EOR(Employer of Record,名義僱主)服務。作為資深薪酬專家兼前薪酬部門主管,他專門負責跨國僱主的薪俸稅申報、30% ruling(30%稅務減免裁定)申請及各項僱傭合規事務。
由薪酬總監 Joost Hubregtse 於2026年10月2日審閱。
如果忽略了荷蘭的僱傭條例、薪酬發放或稅務法規,一個看似快速的招聘隨時會變成代價沉重的合規麻煩。這份荷蘭遠程招聘指南會詳細分析跨國僱主在聘請遠程員工前需要做出的關鍵決策,包括如何評估僱員與自僱人士的身份界定,以及常設機構(Permanent Establishment)的稅務風險。
身處海外往往難以準確掌握荷蘭的勞動法規,加上 30% ruling 的政策變動,僱主在規劃時更需要格外小心。在制定薪酬待遇同挑選招聘模式之前,僱主亦需要清晰掌握2026年的各項法定僱主成本。到底應該在荷蘭成立本地實體、選用 EOR 名義僱主,定還是採用其他合作模式,取決於你的長遠業務安排。
本指南提供清晰實用的合規指引,涵蓋聘用要求、薪酬管理、僱主成本,以及2026年 30% ruling 的最新規定。同時亦會介紹如何透過 EOR 在無需預先設立荷蘭 BV(私人有限公司)的情況下聘請當地人才,助你在兼顧當地法定責任的同時,將籌備時間由幾個月縮短至幾個星期。
重點摘要
- 參考這份荷蘭遠程招聘指南,在安排遠程員工入職前全面理順僱傭條例、薪酬發放及工作場所責任。
- 做好預算規劃以符合2026年法定最低時薪:1月起為14.71歐元,7月起調升至14.99歐元,並須加上法定8%度假津貼(Holiday allowance)。
- 妥善安排薪俸稅登記,並掌握每月 loonaangifte(薪稅申報)的截止日期,確保按時報稅。
- 評估跨國招聘的員工是否符合 30% ruling 資格,包括2026年規定的標準應稅薪酬門檻48,013歐元。
- 比較成立荷蘭本地公司與採用 EOR 名義僱主的利弊,了解如何在無需設立荷蘭 BV 的情況下開展招聘。
荷蘭遠程工作的法律框架
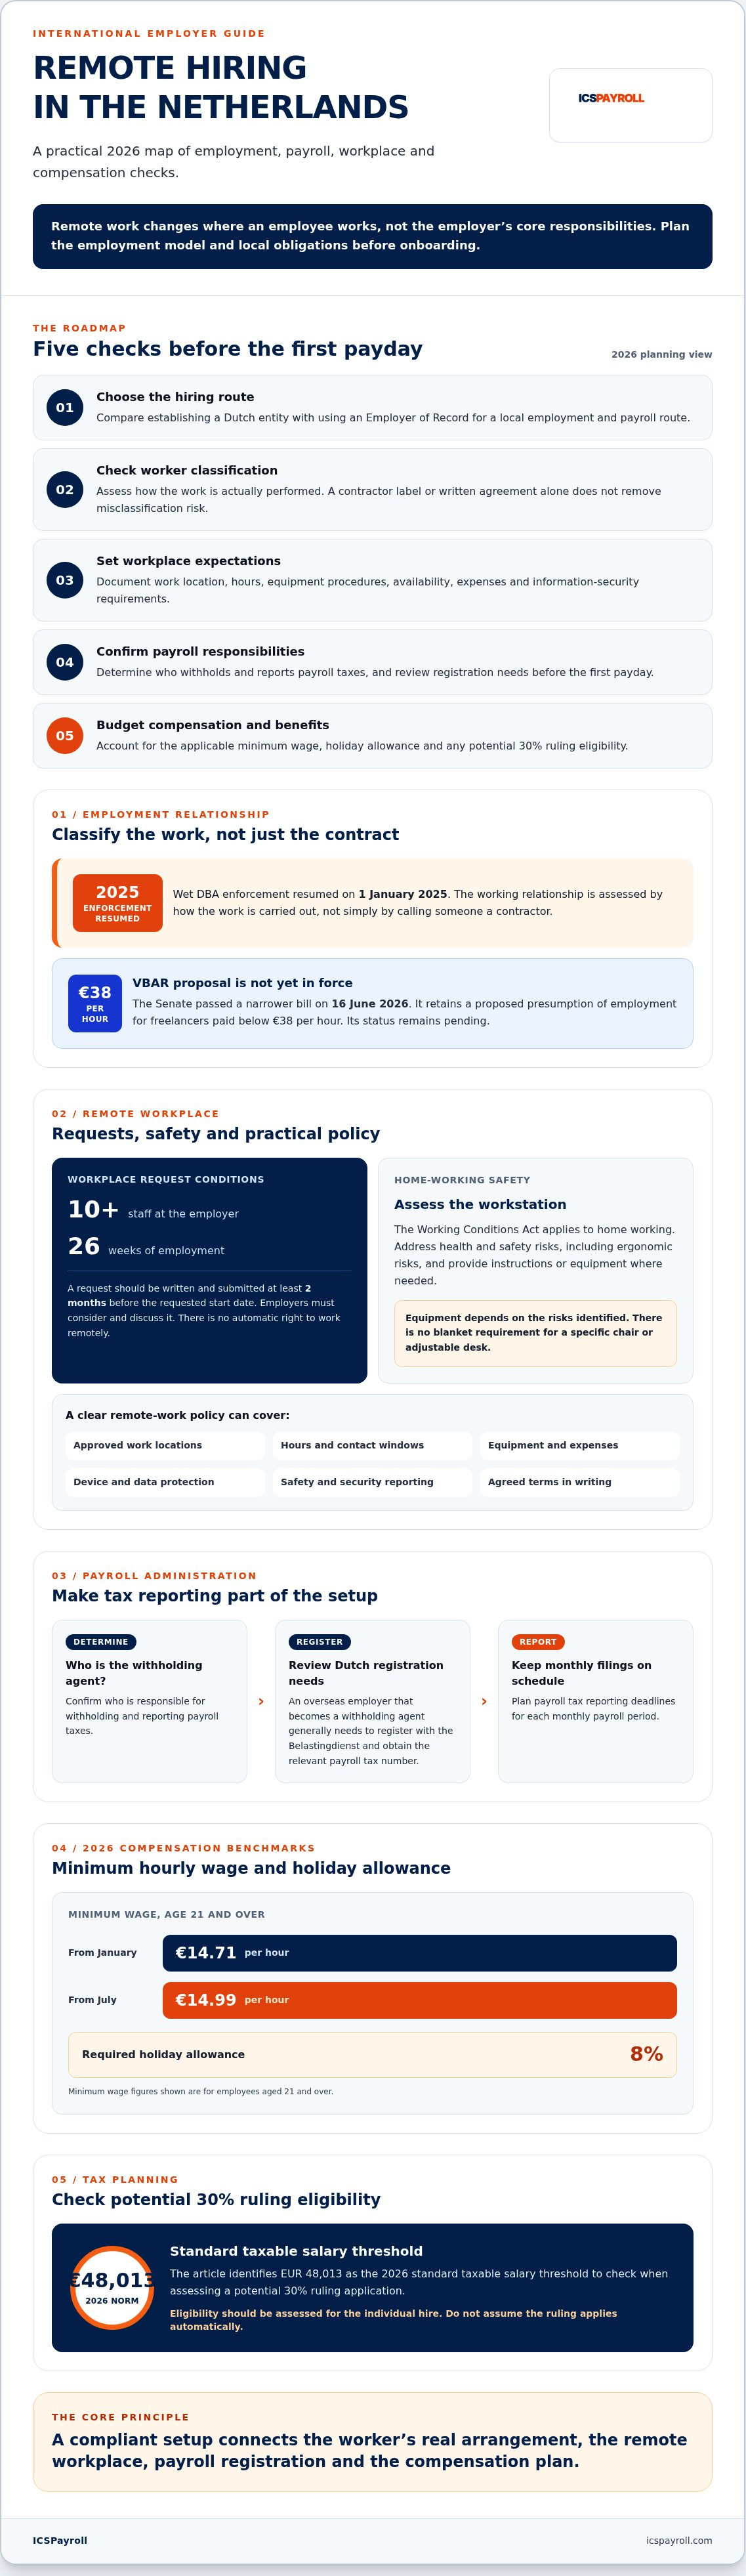
遠程辦公改變的只是員工履行職責的地點,並無免除僱主的核心法定責任。根據《靈活工作法》(Wet flexibel werken),在僱員人數達10人或以上的公司任職滿26個星期的員工,有權申請調整工作時數、工作日程或工作地點。工作地點的調整申請可以包括居家辦公。員工必須在預定生效日期前至少兩個月提出書面申請。僱主有責任認真考慮並與員工商討,但法例並無賦予員工必然享有遠程辦公的絕對權利。
荷蘭《勞動條件法》(Arbowet)同樣適用於在家工作。僱主必須保障員工的職安健,包括人體工學方面的風險。僱主應評估員工的居家工作環境,並在有需要時提供適當的指引及設備。這並不代表僱主必須劃一為每位遠程員工配置特定型號的辦公椅或升降辦公桌,具體配置應視乎評估所識別的風險而定。
此外,必須嚴格區分正規僱傭與獨立承包商(Contractor)的關係。根據《放寬勞動關係評估法》(Wet DBA),當局在界定雙方關係時,是以實際工作模式為依據,而非單憑合約上將對方稱為承包商就算數。現行規定的執法執查已於2025年1月1日全面重啟。荷蘭參議院於2026年6月16日通過了範圍較收窄的 VBAR 法案,當中保留了一項擬議條款:時薪低於38歐元的自由職業者將被推定為法定僱員。該法案目前尚未正式生效。你可以查閱荷蘭參議院(Eerste Kamer)的 VBAR 立法進展了解最新動向。單靠簽署一份書面合約,並不能消除假自僱的合規風險。
制定清晰的書面遠程辦公政策,可以將這些法定要求轉化為實質可行的常規指引。政策內容應訂明獲批准的工作地點、設備領取與報銷流程、工作聯繫要求、辦公開支申領,以及資訊安全規範。向員工清楚解釋如何妥善保護公司器材與機密資料,以及發現安全隱患或資安問題時的申報程序。在我們這份荷蘭遠程招聘指南中,這項政策是一項實用的內部管控措施,但不能取代對每個職位與僱傭架構的獨立審核。
人體工學要求與居家辦公津貼
荷蘭法例並無硬性規定劃一的人體工學設備清單,亦無規定每位遠程員工必須享有固定金額的每月上網或電費津貼。僱主應檢視每個工作環境,判斷需要提供甚麼合理設備以符合職安健標準。在未核對荷蘭稅務局(Belastingdienst)最新規定及個別具體安排之前,切勿直接將津貼或設備報銷列為免稅項目,亦應避免隨意採用未有法理依據的「市場慣例」金額。
聯繫時段、工作時間與合約條款
荷蘭法例並無設立法定離線權(Right to disconnect)。不過,僱主依然可以透過內部政策訂立清晰界線。例如界定辦公聯繫時段、覆覆回覆預期以及緊急事態呈報機制,並在跨時區協作時兼顧時差,避免營造出員工必須全天候隨時候命的壓力。荷蘭的工作文化非常多元化,彈性工時相當普遍,因此應在合約中明確約定實際工時,切忌假設所有人都是按傳統統一工時工作。
遠程辦公並不能免除簽署正規僱傭合約的要求。經雙方同意的工時、工作地點安排以及各項開支報銷條款,均須以書面形式詳細列明。合約內容必須真實反映員工在日常工作中的實際運作模式。
薪酬合規與僱主稅務責任
在向荷蘭員工出糧之前,必須先釐清誰人承擔代扣代繳薪俸稅的法定責任。負有代扣義務的海外僱主,一般需要向荷蘭稅務局(Belastingdienst)辦理登記手續,並取得薪俸稅申報號碼。在首個出糧日之前,請務必詳閱荷蘭稅務局關於荷蘭薪俸稅及僱主登記的指引。如果不想預先在荷蘭設立 BV 公司,透過 EOR 名義僱主是一條合規快捷的本地用工與薪酬外判途徑。
在每個出糧週期,僱主必須準確計算相關的工資稅及社會保險供款,在適用的情況下從工資中代扣員工自付部分,並按時提交 loonaangifte(薪稅申報表)。申報表及相關款項必須在次月的最後一日前完成提交及繳納。僱主須將薪酬及人事記錄妥善保存七年,包括僱傭合約、工資計算表、糧單(Payslips)以及各項稅務處理證明文件。有關資料保存期規定,請參閱 Belastingdienst 的業務記錄存檔指引。清晰的記錄核算有助於核對報稅資料,並在面對勞資條款或款項爭議時提供有力佐證。
聘用遠程員工亦可能為外國企業帶來常設機構(Permanent Establishment)的風險。荷蘭 BV 屬於當地的稅務居民企業,並不屬於常設機構的範疇。如果一間外國公司在未設有本地實體的情況下直接聘請在荷蘭境內工作的員工,必須審視該公司的實際業務活動與營運模式,從而評估是否存在稅務上的常設機構風險。荷蘭稅務局(Belastingdienst)就外國企業在荷蘭境內構成常設機構的影響提供了具體說明。切勿盲目假設居家辦公必然會構成常設機構,亦不能一概認為遠程工作就絕對零風險。如果聘用非歐盟籍員工,則須確認適用的移民簽證途徑以及高技術移民(HSM)簽證要求;簽證擔保可由我們具備認可資格的合作夥伴代為辦理。
僱主保費與薪酬發放行政
以2026年為例,僱主承擔的法定供款包括:失業保險基金(AWf),符合條件的長期無固定期限合約費率為2.74%,靈活工時或定期合約費率為7.74%;殘疾保險基金(Aof),小型僱主費率為6.27%,大型僱主費率為7.63%;以及全民醫療保險僱主繳費(Zvw),費率為6.10%。上述保費以最高年工資基數79,409歐元為計算上限。AWf 的適用費率取決於合約條款類型,因此正確分類每項僱傭架構至關重要。你可以查閱荷蘭官方政府公報網站(Staatscourant)獲取官方公佈的保費費率。透過綜合薪酬系數(Payroll factor),可以將員工工資與相關僱主法定開支整合在單一每月發票中,方便清晰審視各項用工成本,同時絲毫不影響法定的僱主責任。
合約續簽上限、試用期與競業限制條款
根據荷蘭合約順序法規(ketenregeling),除法定豁免情況外,連續簽訂超過3份定期合約,或定期合約總長度超過36個月,合約將會自動轉為無固定期限的永久合約。試用期長度受到嚴格法定限制:無固定期限合約的試用期最多為兩個月;合約期為6至24個月的定期合約,試用期最多為一個月;而合約期為6個月或以下的定期合約,則不得設立試用期。
針對競業限制的改革法案在2026年尚未正式生效。相關提出限制條件的法案仍在立法審議階段,因此僱主應遵從現行法例,切勿將草案內容當作已生效法規執行。如需薪酬外判或 EOR 支援,請參考荷蘭招聘與薪酬方案。
2026年法定基準:最低工資與員工福利
在編列薪酬預算時,不能只看合約表面薪金,必須全面納入各項法定費率與休假福利成本。在2026年,21歲或以上成年僱員的法定最低毛工資為:1月1日起每小時14.71歐元,7月1日起調整為每小時14.99歐元。出糧時應按各出糧週期的當期生效費率計算,並核對員工的實際年齡及工時。在大多數標準僱傭關係中,荷蘭法例規定必須額外發放不少於工資總額8%的度假津貼(Holiday allowance),因此在計算僱員總薪酬成本時務必將這項開支計入。
荷蘭法例並無劃一強制所有僱主繳付相當於工資15.2%的法定退休金供款。僱員是否享有退休金,取決於該行業是否受強制性行業退休基金、集體勞動協議(CAO)規範,或僱主本身有否設立公司退休金計劃。在進行成本預算前,必須先核實該職位所屬行業。這一點非常關鍵:個別薪酬方案所列出的退休金百分比,純屬該服務的成本模型,絕非放諸四海而皆準的法定強制費率。
員工病假涉及僱主長期的法定責任。在荷蘭法律下,員工生病期間,僱主一般需要繼續發放至少70%的薪金,最長達104個星期(兩年),且在患病首年的工資不得低於法定最低工資。此外,僱主亦須履行法定復工康復程序(Reintegration)。對跨國僱主而言,這份荷蘭遠程招聘指南建議大家在預算中不僅要考慮常規月薪,亦要考慮病假行政手續及長遠潛在的薪資持續發放成本。
法定年假權益與休假政策
法定年假的累計標準為員工每週工作時數的四倍。以每週工作五天的全職員工為例,每年享有20天法定年假。僱主應透過系統統一記錄休假累積及申請,以便遠程員工及管理人員隨時查閱假期結餘。法定年假一般在累積年度結束後的六個月內失效,除非員工有合理理由無法休假;而額外的合約年假(超出法定天數的部分)則適用不同的結轉規定。
符合資格的伴侶假及育兒假可申請由荷蘭僱員保險局(UWV)發放的津貼,但不同假期類型的津貼規定各有不同。在審批休假前,應先核實申請資格、請假時間及僱主需要代為提交的申請程序。妥善記錄已批准的休假日期並與薪酬處理人員保持溝通,確保出糧及津貼代領程序準確無誤。
遣散過渡補償金與解僱成本
法定過渡補償金(Transition allowance)自僱傭關係首日起開始累積計算,即使在試用期內亦不例外。在2026年,該補償金的法定上限為102,000歐元,若員工年薪高於此金額,則以一年工資總額為上限。在人力資源規劃中應預留這項潛在負債,並在僱傭關係結束時根據員工的服務年資及工資水平精確計算。
長期病假會大幅延長工資發放及安排復工的責任。企業應審視內部的缺勤管理流程,評估如何分擔這類潛在風險。最低工資、年假、病假及解僱補償均屬於獨立的法規要求,在編制全面的用工預算時必須逐一評估。
吸引人才關鍵:30% Ruling 與 HSM 高技術移民簽證
30% ruling 允許僱主將符合資格員工的部分薪金以免稅津貼形式發放,從而大幅提升跨國人才的稅後實得收入。這項稅務優惠與移民工作簽證擔保是兩回事:30% ruling 是由荷蘭稅務局(Belastingdienst)審批核發,而簽證擔保則涉及荷蘭移民局(IND)的居留及工作許可申請。
在2026年,扣除免稅額後的標準應稅年薪門檻為48,013歐元。對於30歲以下且持有認可碩士學位的合資格員工,應稅年薪門檻則為36,497歐元。請注意,這些是「應稅薪酬」門檻,而非毛工資金額。員工年薪毛額需要達到約68,590歐元,方能全額享受30%的免稅福利。此外,免稅津貼的計算上限受制於2026年《高層官員薪酬標準法》(WNT)規定的262,000歐元上限。
在稅務規劃上應有長遠眼光。30%的減免比例適用至2026年底。對於自2024年1月1日起首次獲批的申請人,由2027年1月1日起免稅比例將降至27%;而在2024年之前已獲批的僱員,則可在原有有效期內維持30%的比例。此外,針對 Box 2(實質性權益投資)及 Box 3(儲蓄與投資)的部分非稅務居民身分待遇,已不再開放予新申請人。只有在2024年前獲批的人士可繼續享有這項待遇至2026年12月31日為止。
高技術移民(HSM)簽證
非歐盟(Non-EU)及非歐洲經濟區(Non-EEA)國家的公民需要取得荷蘭工作許可。高技術移民途徑要求具備合資格的僱傭關係、符合最低工資門檻,並由荷蘭移民局(IND)認可的保證人(Recognized sponsor)提供擔保。在敲定入職日期前,請先查閱官方的高技術移民簽證要求。ICSPayroll 可透過持牌合作夥伴安排移民簽證擔保,HSM 簽證的審批流程通常約需三星期。
申請 30% Ruling 的程序
30% ruling 必須由僱主與員工共同向荷蘭稅務局(Belastingdienst)提出申請。員工必須是從海外受聘,且在荷蘭首個工作日之前的24個月內,必須有至少16個月居住在距離荷蘭邊境超過150公里以外的地區。該職位必須在荷蘭代扣薪俸稅,並須取得稅務局發出的正式書面批文。
在員工入職後四個月內遞交申請,批准後可追溯至入職首日起生效。若超過四個月才遞交,則一般只能由遞交申請後的次月起生效。獲批之後,薪酬系統需作出相應配置以發放該免稅津貼,同時僱主須妥善存檔批文及合規證明文件。在荷蘭規劃遠程用工時,切記簽證許可與稅務優惠分屬不同行政程序,不可混為一談。
了解 30% ruling 申請支援服務,確保申請程序與荷蘭薪酬發放系統無縫對接。
落實合規的遠程招聘策略
名義僱主(EOR)能為跨國企業提供合規渠道,在設立荷蘭 BV 之前或取代設立實體,直接在當地合法僱用員工。EOR 會成為員工在荷蘭當地的法定僱主,負責管理人事關係及荷蘭薪酬發放。海外客戶公司則依據服務協議指派並管理員工的日常工作。因此,各項管理職責應有清晰界定,切勿一概假設所有責任都會自動全數轉移至 EOR 身上。
這種模式能夠大幅縮短由招聘決策到正式入職的時間。落實流程通常包括:先確定職位及各項聘任條款,索取量身定制的報價方案,確認雙方分工及各項成本,最後簽署僱傭合約並確定入職日期。ICSPayroll 能夠在無需設立荷蘭 BV 的情況下,協助企業在幾星期內完成入職聘用。在確認合作前,請務必索取各項薪酬相關成本及包含服務項目的清晰清單。
ICSPayroll 的綜合薪酬系數(Payroll factor)將所有用工成本整合於每月單一發票中。發票內容包含:8%度假津貼、15.2%退休金、病假風險承擔、社會保障及僱主法定供款、過渡補償金儲備、人力資源行政管理、員工線上自助系統、適用情況下的 30% ruling 申請代辦,以及病假跟進支援。請注意,當中的退休金百分比純屬該方案的成本計算法,並非法定統一費率。確認各項費用調整、法規修訂、休假結算、代墊報銷等項目在發票上如何具體列賬。
明確界定 EOR 的合規服務範疇
在簽約之前,必須以書面形式落實誰人負責薪酬計算、工資稅報稅、僱主供款繳納、合約管理及員工日常諮詢。確認員工如何查閱電子糧單及年假餘額,並了解服務合約是否涵蓋 HR 行政、員工手冊及病假申報支援。各家服務商的具體條款各有不同,務必於服務合約中逐項核實,切勿假設所有 EOR 都會提供完全相同的功能或支援。
明確制定工作場所爭議及員工病假呈報的處理流程。在荷蘭法律下,員工患病及復工期間僱主承擔多項法定責任,因此 EOR 與客戶公司之間的實際分工必須白紙黑字界定清晰。指明每個環節的負責窗口,並確保人事資料的傳遞符合私隱安全標準。
為日後設立荷蘭 BV 預作準備
在評估長遠海外市場發展模式的過渡階段,EOR 是一個非常實用的切入方案。若公司日後決定在荷蘭註冊設立 BV 並轉為直接聘用該員工,應將此過程視為一項有計劃的人事僱傭交接,而非想當然的自動轉換。需要檢視現有的 EOR 服務合約,與員工及各方達成共識,並在設定轉移日期之前,全盤協調合約起止日、薪酬檔案、累計年假、福利銜接以及年資連續性(Continuity of service)等關鍵問題。
完善的過渡方案有助避免薪資發放中斷或僱傭合約出現斷層。透過這種策略,企業既能從一開始就採用靈活高效的招聘模式,又能在荷蘭業務擴張時,保留日後轉為直接僱傭的合規路徑。
透過 ICSPayroll 的荷蘭 EOR 或薪酬外判服務,安心在荷蘭招攬優秀人才。
即刻落實你的荷蘭招聘計劃
一個穩健的遠程招聘方案,必須將僱傭合約、薪酬處理、工作場所安排及稅務合規無縫銜接。在落實薪酬條件之前,應先核算清楚各項法定僱主成本與員工法定福利,並及早評估是否符合 30% ruling 資格,以便薪酬系統能及時做好稅務配置。挑選合適的招聘模式,亦能助你在成立本地 BV 之前或取代設立實體,靈活聘用荷蘭當地的人才。
名義僱主(EOR)能為企業開闢合規的用工途徑並承擔繁複的行政工作,但雙方的合規權責劃分必須以合約詳細訂明。ICSPayroll 提供全方位的荷蘭薪酬外判及 EOR 服務,涵蓋日常薪酬管理及 30% ruling 申請。移民工作簽證擔保由持牌合作夥伴統籌,HSM 簽證審批一般約需三星期。一站式薪酬系數更能將所有用工成本清晰匯總於每月單一發票中。
你可以將這份荷蘭遠程招聘指南作為規劃起點,進一步核實切合你業務及員工狀況的具體細節。立即索取24小時內出具的量身定制荷蘭薪酬方案報價,踏出落實合規聘請的第一步。
常見問題
如果沒有在荷蘭設立本地公司,可以聘請荷蘭員工嗎?
可以。透過名義僱主(EOR),對方可以代表你的公司在荷蘭合法聘用員工,因此你的企業無需預先在當地設立法律實體。EOR 會根據合約安排處理當地的法定僱傭及薪酬發放責任。你的公司依然直接指派並管理員工的日常工作。因此,在員工正式入職之前,應與 EOR 明確界定管理責任,並確認合約條款、僱員福利及各項合規細節。
2026年荷蘭的法定最低工資是多少?
對於21歲或以上的成年員工,荷蘭法定最低毛工資為:2026年1月1日起每小時14.71歐元,2026年7月1日起調整為每小時14.99歐元。計算工資時必須按照各出糧週期的當期生效費率執行,並須核對員工的實際年齡,因為年輕員工適用較低的年齡階梯費率。荷蘭法例是以每小時計算最低工資,因此應根據合約約定的每週工作時數來核算工資總額。
2026年 30% Ruling 稅務優惠如何適用於遠程員工?
在2026年內,符合資格的海外招聘員工在取得荷蘭稅務局(Belastingdienst)的書面批文並經荷蘭薪酬系統代扣代繳薪俸稅的前提下,其符合條件薪資的最高30%可以作為免稅津貼發放。2026年扣除該津貼後的標準應稅年薪門檻為48,013歐元,而非毛工資門檻。對於在2024年或之後首次獲批的個案,免稅比例由2027年1月1日起將降至27%。需要注意,單純具備遠程工作身分並不代表必然符合申請資格。
荷蘭法定強制性的度假津貼(Holiday allowance)金額是多少?
荷蘭法定的度假津貼一般為工資總額的至少8%。僱主通常會在一年內按月計提累積,並於每年約定時間(一般為5月)或依照僱傭合約及相關規例統籌發放。這項津貼必須在合約及糧單上記錄清晰,並納入整體薪酬待遇預算之內。請核實用作計算基數的薪資項目,特別是在涉及浮動薪酬或特定集體勞動協議(CAO)的情況下。
為新入職員工申請 HSM 高技術移民簽證需要多長時間?
透過 ICSPayroll 認可的持牌合作夥伴辦理 HSM 高技術移民簽證,一般約需三星期左右,具體時間取決於個別申請狀況及荷蘭官方機構的審批進度。企業在此渠道下必須經由荷蘭移民局(IND)認可的保證人提供擔保,且申請員工必須符合相應的薪酬及專業條件。在敲定正式入職日期前,應詳細核對官方高技術移民簽證要求並配合簽證進度安排。
僱主在荷蘭為員工設置居家辦公環境有哪些法定責任?
根據荷蘭勞動條件法規,僱主有責任處理遠程辦公中的職安健風險。僱主應評估員工的居家工作環境,提供合適的安全健康指引,並判斷是否需要購置人體工學設備以降低潛在風險。法例並無劃一要求僱主必須為每位員工配備完全相同的辦公桌椅。僱主應記錄工作環境評估結果,並向員工說明在身體不適、環境隱患或工作設備有所變動時的通報渠道。
荷蘭員工的法定強制退休金供款比例是多少?
荷蘭法律並無針對所有員工劃一強制規定統一的退休金供款百分比。是否存在退休金責任以及具體供款水平,取決於該職位所屬行業、集體勞動協議(CAO)或僱主自行制定的退休金架構。某些薪酬方案報價中所採用的15.2%工資基數,純屬該服務的成本計算法,並非適用於所有僱主的法定強制費率。在編制預算前,應先核實所屬行業的相關規定及具體計算方式。
甚麼是遣散過渡補償金(Transition allowance)?在甚麼情況下需要支付?
過渡補償金是荷蘭法例規定的法定離職賠償。當僱主主動解除僱傭合約或在定期合約期滿後不再續約時,在符合法定條件下即須向員工支付該筆補償金。該權益自員工入職首日起即開始累積,試用期內亦同樣計算。在2026年,補償金上限為102,000歐元,若員工年薪更高,則以一年工資總額為上限。僱主一般在離職時結算並支付,金額須依照員工的實際服務年資及工資水平計算。

文章撰寫:
Joost Hubregtse
Joost Hubregtse 是 ICS Staffing & Payroll B.V. 的董事,該公司為 Intercompany Solutions 旗下全資附屬機構,專門營運 ICS Payroll 業務。他負責主理 EOR 名義僱主及荷蘭薪酬外判服務:包括僱傭合約、薪俸稅與社會保險申報、度假津貼、退休金、病假跟進以及集體勞動協議(CAO)合規事務,最快可在48小時內完成新員工入職程序。

符合 NEN 4400 標準,已獲 SNA 認證。
ICS Staffing and Payroll B.V. 已列入 Stichting Normering Arbeid 的 SNA 註冊名錄。透過 SNA 認證機構用工,可限制您對未繳工資稅及社保費的鏈條責任。
常見問題
可以。透過名義僱主(EOR),對方可以代表你的公司在荷蘭合法聘用員工,因此你的企業無需預先在當地設立法律實體。EOR 會根據合約安排處理當地的法定僱傭及薪酬發放責任。你的公司依然直接指派並管理員工的日常工作。因此,在員工正式入職之前,應與 EOR 明確界定管理責任,並確認合約條款、僱員福利及各項合規細節。
對於21歲或以上的成年員工,荷蘭法定最低毛工資為:2026年1月1日起每小時14.71歐元,2026年7月1日起調整為每小時14.99歐元。計算工資時必須按照各出糧週期的當期生效費率執行,並須核對員工的實際年齡,因為年輕員工適用較低的年齡階梯費率。荷蘭法例是以每小時計算最低工資,因此應根據合約約定的每週工作時數來核算工資總額。
在2026年內,符合資格的海外招聘員工在取得荷蘭稅務局(Belastingdienst)的書面批文並經荷蘭薪酬系統代扣代繳薪俸稅的前提下,其符合條件薪資的最高30%可以作為免稅津貼發放。2026年扣除該津貼後的標準應稅年薪門檻為48,013歐元,而非毛工資門檻。對於在2024年或之後首次獲批的個案,免稅比例由2027年1月1日起將降至27%。需要注意,單純具備遠程工作身分並不代表必然符合申請資格。
荷蘭法定的度假津貼一般為工資總額的至少8%。僱主通常會在一年內按月計提累積,並於每年約定時間(一般為5月)或依照僱傭合約及相關規例統籌發放。這項津貼必須在合約及糧單上記錄清晰,並納入整體薪酬待遇預算之內。請核實用作計算基數的薪資項目,特別是在涉及浮動薪酬或特定集體勞動協議(CAO)的情況下。
透過 ICSPayroll 認可的持牌合作夥伴辦理 HSM 高技術移民簽證,一般約需三星期左右,具體時間取決於個別申請狀況及荷蘭官方機構的審批進度。企業在此渠道下必須經由荷蘭移民局(IND)認可的保證人提供擔保,且申請員工必須符合相應的薪酬及專業條件。在敲定正式入職日期前,應詳細核對官方高技術移民簽證要求並配合簽證進度安排。
根據荷蘭勞動條件法規,僱主有責任處理遠程辦公中的職安健風險。僱主應評估員工的居家工作環境,提供合適的安全健康指引,並判斷是否需要購置人體工學設備以降低潛在風險。法例並無劃一要求僱主必須為每位員工配備完全相同的辦公桌椅。僱主應記錄工作環境評估結果,並向員工說明在身體不適、環境隱患或工作設備有所變動時的通報渠道。
荷蘭法律並無針對所有員工劃一強制規定統一的退休金供款百分比。是否存在退休金責任以及具體供款水平,取決於該職位所屬行業、集體勞動協議(CAO)或僱主自行制定的退休金架構。某些薪酬方案報價中所採用的15.2%工資基數,純屬該服務的成本計算法,並非適用於所有僱主的法定強制費率。在編制預算前,應先核實所屬行業的相關規定及具體計算方式。
過渡補償金是荷蘭法例規定的法定離職賠償。當僱主主動解除僱傭合約或在定期合約期滿後不再續約時,在符合法定條件下即須向員工支付該筆補償金。該權益自員工入職首日起即開始累積,試用期內亦同樣計算。在2026年,補償金上限為102,000歐元,若員工年薪更高,則以一年工資總額為上限。僱主一般在離職時結算並支付,金額須依照員工的實際服務年資及工資水平計算。