Leitfaden für die Remote-Einstellung in den Niederlanden: Standards für Compliance und Lohnabrechnung 2026
Von Joost Hubregtse, Direktor, ICS Staffing & Payroll
Alle Blogartikel werden von unserem Arbeitsrechtsjuristen geprüft und auf Fakten kontrolliert Zishan Hussain und unseren Direktor. Redaktionsrichtlinien
Von Joost Hubregtse, Lohnabrechnungsdirektor.
Joost Hubregtse ist Lohnabrechnungsdirektor bei ICSPayroll, dem niederländischen Lohnabrechnungs- und EOR-Spezialisten von Intercompany Solutions. Als erfahrener Lohnabrechnungsspezialist und ehemaliger Head of Payroll ist er für die Lohnsteuererklärungen, 30%-Regelungsanträge und die Einhaltung der Beschäftigungsvorschriften für internationale Arbeitgeber verantwortlich.
Überprüft von Joost Hubregtse, Lohnabrechnungsdirektor, am 2. Oktober 2026.
Eine schnelle Einstellung kann zu einem kostspieligen Compliance-Problem werden, wenn niederländische Arbeits-, Lohnabrechnungs- oder Steuervorschriften übersehen werden. Dieser Leitfaden für die Remote-Einstellung in den Niederlanden erläutert die Entscheidungen, die internationale Arbeitgeber vor der Einstellung von Remote-Mitarbeitern treffen sollten, einschließlich der Bewertung der Arbeitnehmerklassifizierung und des Risikos einer Betriebsstätte.
Das niederländische Arbeitsrecht kann aus dem Ausland schwer zu interpretieren sein, und Änderungen an der 30%-Regelung fügen einen weiteren Planungsschritt hinzu. Arbeitgeber benötigen auch eine klare Übersicht über die gesetzlichen Kosten für 2026, bevor sie die Vergütung festlegen und ein Einstellungsmodell wählen. Der richtige Ansatz hängt davon ab, ob Sie eine niederländische juristische Person gründen, einen Employer of Record nutzen oder einen Mitarbeiter unter einer anderen Vereinbarung beschäftigen.
Dieser Leitfaden bietet einen praktischen Compliance-Fahrplan für Beschäftigungsanforderungen, Lohnabrechnungsverwaltung, Arbeitgeberkosten und die Regeln der 30%-Regelung für 2026. Er erklärt auch, wie ein EOR die Einstellung in den Niederlanden unterstützen kann, ohne zuvor eine lokale BV gründen zu müssen, was Ihnen hilft, in Wochen statt in Monaten von der Planung zur Beschäftigung überzugehen, während die lokalen Verpflichtungen im Fokus bleiben.
Wichtige Erkenntnisse
- Nutzen Sie diesen Leitfaden für die Remote-Einstellung in den Niederlanden, um die Beschäftigungs-, Lohnabrechnungs- und Arbeitsplatzpflichten vor der Einstellung von Remote-Mitarbeitern zu klären.
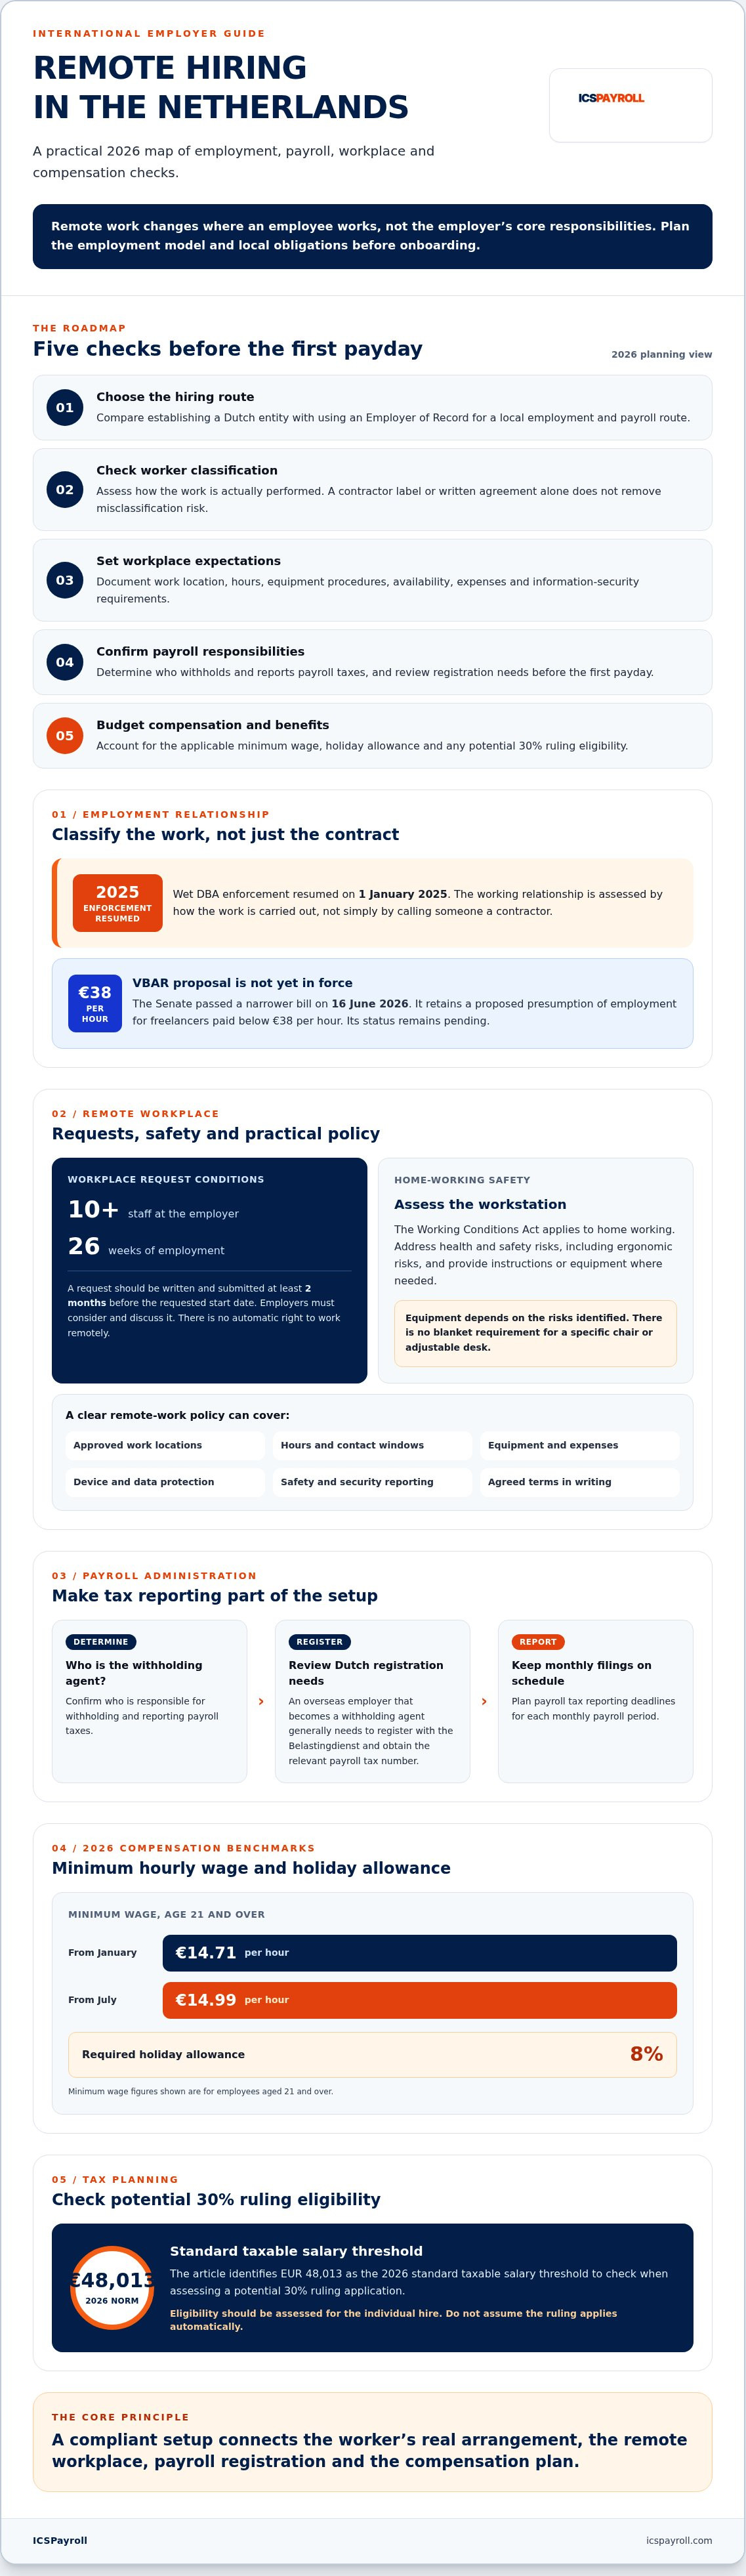
- Planen Sie für den Mindeststundenlohn 2026 von 14,71 EUR ab Januar und 14,99 EUR ab Juli, zuzüglich des erforderlichen Urlaubsgeldes von 8%.
- Planen Sie die Registrierung der Lohnsteuer und die monatlichen Fristen für die loonaangifte, damit die Lohnmeldung termingerecht erfolgt.
- Prüfen Sie, ob eine internationale Einstellung für die 30%-Regelung in Frage kommt, einschließlich des Standard-Steuerpflichtiggehaltsschwellenwerts von 48.013 EUR für 2026.
- Vergleichen Sie die Gründung einer niederländischen juristischen Person mit der Nutzung eines Employer of Record, um zu sehen, wie Sie einstellen können, ohne zuvor eine lokale BV gründen zu müssen.
Der rechtliche Rahmen für Remote-Arbeit in den Niederlanden
Remote-Arbeit ändert den Ort, an dem ein Mitarbeiter seine Aufgaben ausführt, nicht aber die Kernverantwortlichkeiten des Arbeitgebers. Nach dem Wet flexibel werken können Mitarbeiter bei Arbeitgebern mit mindestens 10 Mitarbeitern nach 26 Wochen Beschäftigung eine Änderung ihrer Arbeitszeiten, ihres Arbeitsplans oder ihres Arbeitsplatzes beantragen. Ein Arbeitsplatzantrag kann die Arbeit von zu Hause aus einschließen. Der Mitarbeiter sollte den Antrag mindestens zwei Monate vor dem gewünschten Startdatum schriftlich einreichen. Arbeitgeber müssen diesen prüfen und besprechen, das Gesetz gibt den Mitarbeitern jedoch kein automatisches Recht auf Remote-Arbeit.
Das Arbowet, oder Arbeitsschutzgesetz, gilt auch für die Heimarbeit. Arbeitgeber müssen Gesundheits- und Sicherheitsrisiken, einschließlich ergonomischer Risiken, berücksichtigen. Beurteilen Sie den Arbeitsplatz des Mitarbeiters und stellen Sie bei Bedarf entsprechende Anweisungen und Geräte zur Verfügung. Dies ist keine allgemeine Anforderung, jedem Remote-Mitarbeiter einen bestimmten Stuhl oder höhenverstellbaren Schreibtisch zur Verfügung zu stellen. Die angemessene Einrichtung hängt von den identifizierten Risiken ab.
Halten Sie Beschäftigungs- und Auftragnehmervereinbarungen getrennt. Nach dem Wet DBA wird das Arbeitsverhältnis danach beurteilt, wie die Arbeit tatsächlich ausgeführt wird, und nicht einfach dadurch, dass jemand als Auftragnehmer bezeichnet wird. Die Durchsetzung der bestehenden Regeln wurde am 1. Januar 2025 wieder aufgenommen. Der Senat verabschiedete am 16. Juni 2026 einen engeren VBAR-Gesetzentwurf, der eine vorgeschlagene Vermutung der Arbeitnehmerschaft für Freiberufler beibehält, die unter 38 EUR pro Stunde bezahlt werden. Er ist noch nicht in Kraft. Überprüfen Sie den Status auf der VBAR-Gesetzesinformation der Eerste Kamer. Eine schriftliche Vereinbarung allein kann das Risiko einer Fehlklassifizierung nicht beseitigen.
Eine schriftliche Remote-Arbeitsrichtlinie wandelt diese Pflichten in praktische, konsistente Schritte um. Legen Sie genehmigte Arbeitsorte, Verfahren für die Ausrüstung, Erwartungen an die Verfügbarkeit, Kostenabwicklung und Anforderungen an die Informationssicherheit fest. Erläutern Sie, wie Mitarbeiter Geräte und vertrauliche Daten schützen und Sicherheits- oder Bedenken melden sollten. In diesem Leitfaden für die Remote-Einstellung in den Niederlanden ist die Richtlinie eine praktische Kontrolle, kein Ersatz für die Überprüfung jeder Rolle und jeder Beschäftigungsvereinbarung.
Ergonomische Anforderungen und Home-Office-Pauschalen
Es gibt kein einheitliches ergonomisches Ausstattungspaket oder eine universelle monatliche Internet- und Strompauschale für jeden Remote-Mitarbeiter. Überprüfen Sie jeden Arbeitsplatz und bestimmen Sie, welche Ausrüstung vernünftigerweise benötigt wird, um die Gesundheits- und Sicherheitsverpflichtungen zu erfüllen. Bezeichnen Sie eine Pauschale oder Geräteerstattung nicht als steuerfrei, ohne die aktuellen Belastingdienst-Regeln und die spezifische Vereinbarung zu überprüfen. Vermeiden Sie es, sich auf nicht belegte „marktübliche“ Beträge zu verlassen.
Verfügbarkeit, Arbeitszeiten und Vertragsbedingungen
Das niederländische Gesetz begründet kein allgemeines gesetzliches Recht, außerhalb der Arbeitszeiten „abzuschalten“. Arbeitgeber können dennoch klare Grenzen durch Richtlinien setzen. Legen Sie Kontaktfenster, Erwartungen an die Antwort und Eskalationsverfahren fest und berücksichtigen Sie Zeitzonenunterschiede, ohne eine ständige Verfügbarkeit zu implizieren. Die niederländische Arbeitskultur umfasst unterschiedliche Arbeitsmuster, daher sollten die tatsächlichen Stunden vereinbart werden, anstatt einen einheitlichen Zeitplan anzunehmen.
Remote-Arbeit ersetzt nicht den Arbeitsvertrag. Halten Sie vereinbarte Stunden, Arbeitsplatzregelungen und alle anwendbaren Spesenregelungen schriftlich fest. Stellen Sie sicher, dass der Vertrag widerspiegelt, wie der Mitarbeiter in der Praxis arbeiten wird.
Lohnabrechnungs-Compliance und steuerliche Arbeitgeberpflichten
Bevor Sie einen niederländischen Mitarbeiter bezahlen, legen Sie fest, wer für den Einbehalt und die Meldung von Lohnsteuern verantwortlich ist. Ein ausländischer Arbeitgeber, der zu einem Lohnsteuerabzugsverpflichteten wird, muss sich in der Regel bei der niederländischen Steuer- und Zollverwaltung, dem Belastingdienst, registrieren und die entsprechende Lohnsteuernummer erhalten. Überprüfen Sie die Richtlinien des Belastingdienst zu niederländischen Lohnsteuern und zur Arbeitgeberregistrierung vor dem ersten Zahltag. Ein Employer of Record kann einen lokalen Beschäftigungs- und Lohnabrechnungsweg bieten, ohne zuvor eine niederländische BV gründen zu müssen.
Für jede Lohnperiode berechnet der Arbeitgeber die erforderliche Lohnsteuer und Sozialversicherungsbeiträge, zieht gegebenenfalls Arbeitnehmerabzüge ab und reicht die loonaangifte ein. Die Meldung und Zahlung sind bis zum letzten Tag des Folgemonats fällig. Bewahren Sie Lohn- und Personalunterlagen sieben Jahre lang auf, einschließlich Verträge, Lohnberechnungen, Gehaltsabrechnungen und Unterlagen, die die steuerliche Behandlung belegen. Überprüfen Sie die Richtlinien des Belastingdienst zur Führung von Geschäftsunterlagen und Aufbewahrungsfristen. Eine klare Dokumentation hilft, Meldungen abzugleichen und Fragen zu Beschäftigungsbedingungen oder Zahlungen zu beantworten.
Die Remote-Einstellung kann auch Fragen der Betriebsstätte für ein ausländisches Unternehmen aufwerfen. Eine niederländische BV ist ein in den Niederlanden ansässiger Steuerzahler, keine Betriebsstätte. Wenn ein ausländisches Unternehmen jemanden beschäftigt, der von den Niederlanden aus arbeitet, ohne eine lokale juristische Person, bewerten Sie die tatsächlichen Aktivitäten und Vereinbarungen des Unternehmens, bevor Sie entscheiden, ob ein steuerliches Präsenzrisiko besteht. Der Belastingdienst erklärt, wie sich eine Betriebsstätte in den Niederlanden auf ein ausländisches Unternehmen auswirken kann. Gehen Sie nicht davon aus, dass eine Heimarbeit automatisch eine solche schafft, oder dass Remote-Arbeit die Möglichkeit ausschließt. Für Nicht-EU-Einstellungen überprüfen Sie den relevanten Einwanderungsweg und die Visabestimmungen für hochqualifizierte Migranten; die Einwanderungsförderung wird über unseren lizenzierten Partner arrangiert.
Arbeitgeberbeiträge und Lohnabrechnungsverwaltung
Für 2026 umfassen die Arbeitgeberbeiträge die AWf-Arbeitslosenversicherung mit 2,74 % für qualifizierende unbefristete Verträge oder 7,74 % für flexible Verträge; die Aof-Invaliditätsversicherung mit 6,27 % für kleine Arbeitgeber oder 7,63 % für große Arbeitgeber; und die Zvw-Arbeitgeberabgabe mit 6,10 %. Diese Beiträge werden bis zu einer maximalen Beitragsbemessungsgrenze von 79.409 EUR berechnet. Der anwendbare AWf-Satz hängt von den Vertragsbedingungen ab, daher ist jede Beschäftigungsvereinbarung korrekt zu klassifizieren. Das offizielle Portal der Staatscourant-Veröffentlichungen bietet die veröffentlichten Beitragssätze. Ein Lohnabrechnungsdienstleister kann Gehalt und relevante Arbeitgeberkosten in einer monatlichen Rechnung zusammenfassen, wodurch die Kosten leichter zu überprüfen sind, während die zugrunde liegenden Arbeitgeberpflichten unverändert bleiben.
Vertragsreihenfolgen, Probezeit und Wettbewerbsverbote
Die ketenregeling wandelt im Allgemeinen eine Reihe von mehr als drei befristeten Verträgen oder Verträgen, die länger als 36 Monate dauern, in eine unbefristete Anstellung um, vorbehaltlich gesetzlicher Ausnahmen. Die Probezeit ist begrenzt: bis zu zwei Monate für einen unbefristeten Vertrag, einen Monat für einen befristeten Vertrag von 6 bis 24 Monaten und keine für Verträge von sechs Monaten oder weniger.
Die Reform des Wettbewerbsverbots tritt 2026 nicht in Kraft. Ein Gesetzentwurf mit vorgeschlagenen Beschränkungen wird noch geprüft, daher sollten Arbeitgeber das aktuelle Recht anwenden, anstatt vorgeschlagene Bestimmungen als rechtsverbindliche Anforderungen zu behandeln. Für die Lohnabrechnungsverwaltung oder EOR-Unterstützung überprüfen Sie die niederländischen Einstellungs- und Lohnabrechnungsoptionen.
Finanzielle Richtwerte 2026: Mindestlohn und Leistungen
Stellen Sie die Vergütungsbudgets nicht nur nach dem Grundgehalt, sondern nach den anwendbaren gesetzlichen Sätzen und Urlaubspflichten zusammen. Im Jahr 2026 beträgt der Brutto-Mindestlohn für Arbeitnehmer ab 21 Jahren 14,71 EUR pro Stunde ab dem 1. Januar und 14,99 EUR ab dem 1. Juli. Wenden Sie den für jede Lohnperiode geltenden Satz an und überprüfen Sie Alter und Stunden des Mitarbeiters. Die Niederlande verlangen außerdem in den meisten Standardarbeitsverhältnissen ein Urlaubsgeld von mindestens 8 % des Bruttolohns, berücksichtigen Sie dies also bei der Berechnung der vollen Personalkosten.
Es gibt keinen universellen gesetzlichen Arbeitgeber-Rentenbeitrag von 15,2 % für jeden niederländischen Arbeitnehmer. Eine Rentenverpflichtung kann durch einen obligatorischen Branchenrentenfonds, einen Tarifvertrag oder die eigene Rentenregelung des Arbeitgebers entstehen. Überprüfen Sie die Rolle und den Sektor, bevor Sie einen Prozentsatz in Ihre Prognose aufnehmen. Dieser Unterschied ist wichtig: Ein angegebener Rentenprozentsatz einer Lohnabrechnungsvereinbarung sollte nicht als gesetzlicher Satz dargestellt werden, der für alle Arbeitgeber gilt.
Krankheit schafft eine längerfristige Arbeitgeberpflicht. Nach niederländischem Recht zahlen Arbeitgeber in der Regel für bis zu 104 Wochen mindestens 70 % des Lohns weiter, mit einem Mindestlohnboden im ersten Jahr. Es gelten auch separate Wiedereingliederungspflichten. Für internationale Arbeitgeber empfiehlt dieser Leitfaden für die Remote-Einstellung in den Niederlanden, Abwesenheitsverfahren und potenzielle laufende Lohnkosten zu berücksichtigen, nicht nur das regelmäßige Monatsgehalt des Mitarbeiters.
Urlaubsansprüche und Urlaubsregelungen
Der gesetzliche Jahresurlaub wird mit dem Vierfachen der wöchentlichen Arbeitsstunden eines Mitarbeiters berechnet. Für einen Vollzeitmitarbeiter, der fünf Tage die Woche arbeitet, entspricht das 20 Tagen pro Jahr. Verfolgen Sie die Ansammlung und Anträge in einem gemeinsamen System, damit Remote-Mitarbeiter und Manager die Salden überprüfen können. Gesetzlicher Urlaub verfällt im Allgemeinen sechs Monate nach dem Jahr, in dem er angesammelt wurde, es sei denn, der Mitarbeiter konnte ihn aus triftigen Gründen nicht nehmen; zusätzlicher vertraglicher Urlaub unterliegt anderen Übertragungsregeln.
Anspruchsberechtigter Partner- und Elternurlaub kann UWV-Leistungen umfassen, aber die Zahlungsregeln unterscheiden sich je nach Urlaubsart. Bestätigen Sie die Berechtigung, den Zeitpunkt und die Rolle des Arbeitgebers bei der Einreichung von Anträgen, bevor Sie Urlaub genehmigen. Halten Sie die vereinbarten Daten fest und informieren Sie die Lohnabrechnung, damit Gehaltszahlungen und die Verwaltung von Leistungen korrekt abgewickelt werden.
Übergangsgeld und Kündigungskosten
Die gesetzliche Übergangsabfindung wird ab dem ersten Tag der Beschäftigung fällig, einschließlich der Probezeit. Im Jahr 2026 beträgt das Maximum 102.000 EUR oder ein Bruttojahresgehalt, falls dieses höher ist. Berücksichtigen Sie diese potenzielle Verbindlichkeit bei der Personalplanung und berechnen Sie sie unter Verwendung der Dienstjahre und Gehaltsdaten des Mitarbeiters, wenn die Beschäftigung endet.
Langfristige Krankheit kann Lohn- und Wiedereingliederungsverpflichtungen verlängern. Überprüfen Sie die Abwesenheitsprozesse und überlegen Sie, wie das Unternehmen dieses Risiko handhaben wird. Mindestlohn, Urlaub, Krankheit und Kündigungsregeln sind separate Verpflichtungen, bewerten Sie daher jede davon bei der Festlegung eines vollständigen Beschäftigungsbudgets.
Talente anziehen: Die 30%-Regelung und HSM-Visa
Die 30%-Regelung kann das Nettovergütungspaket für qualifizierte internationale Mitarbeiter verbessern, indem sie es einem Arbeitgeber ermöglicht, einen Teil der qualifizierenden Vergütung als steuerfreie Zulage zu zahlen. Sie ist getrennt von der Einwanderungsförderung: Die Regelung wird vom Belastingdienst gewährt, während eine IND-Sponsorvereinbarung den Wohnsitz und die Arbeitserlaubnis betrifft.
Für 2026 beträgt das standardmäßige Mindeststeuerpflichtige Gehalt nach Abzug 48.013 EUR. Für berechtigte Mitarbeiter unter 30 Jahren mit einem qualifizierenden Masterabschluss liegt der Schwellenwert bei 36.497 EUR. Dies sind Schwellenwerte für das steuerpflichtige Gehalt, nicht Bruttogehaltszahlen. Ein Bruttogehalt von ca. 68.590 EUR ist erforderlich, um den vollen 30%-Vorteil zu erhalten. Die Zulage ist auf die WNT-Norm 2026 von 262.000 EUR begrenzt.
Planen Sie über das aktuelle Jahr hinaus. Der 30%-Satz gilt bis Ende 2026. Für Regelungen, die erstmals ab dem 1. Januar 2024 gewährt wurden, sinkt der Satz ab dem 1. Januar 2027 auf 27 %; Inhaber, deren Regelungen vor 2024 begannen, behalten den 30%-Satz für ihre Laufzeit. Der partielle Nicht-Residenten-Status für Box 2 und Box 3 ist für neue Inhaber nicht mehr verfügbar. Nur vor 2024 gewährte Inhaber behalten ihn bis zum 31. Dezember 2026.
Highly Skilled Migrant Visa
Nicht-EU- und Nicht-EWR-Bürger benötigen möglicherweise eine niederländische Arbeitserlaubnis. Der Weg über den Hochqualifizierten Migranten erfordert ein entsprechendes Beschäftigungsverhältnis, ein qualifizierendes Gehalt und die Förderung durch einen von der IND anerkannten Sponsor. Überprüfen Sie die offiziellen Visabestimmungen für Hochqualifizierte Migranten, bevor Sie ein Startdatum festlegen. ICSPayroll arrangiert die Einwanderungsförderung über seinen lizenzierten Partner, wobei die Bearbeitung von HSM-Visa etwa drei Wochen dauert.
Beantragung der 30%-Regelung
Arbeitgeber und Arbeitnehmer stellen den Antrag gemeinsam beim Belastingdienst. Der Arbeitnehmer muss aus dem Ausland angeworben worden sein und in den 24 Monaten vor seinem ersten Arbeitstag mindestens 16 Monate lang mehr als 150 Kilometer von der niederländischen Grenze entfernt gelebt haben. Die niederländische Lohnsteuer muss einbehalten werden, und die Steuerbehörde muss einen schriftlichen Bescheid erlassen.
Reichen Sie den Antrag innerhalb von vier Monaten nach dem Startdatum des Mitarbeiters ein, damit die Regelung rückwirkend ab dem ersten Tag gilt. Bei späterer Einreichung gilt sie im Allgemeinen ab dem Monat nach der Einreichung. Nach Genehmigung konfigurieren Sie die Lohnabrechnung so, dass die Zulage angewendet wird, und bewahren Sie den Bescheid sowie die Nachweise zur Berechtigung auf. Einwanderungsgenehmigung und steuerliche Behandlung folgen separaten Prozessen, eine wichtige Unterscheidung bei der Planung einer Remote-Einstellung in den Niederlanden.
Entdecken Sie Unterstützung bei der Beantragung der 30%-Regelung, um den Antrag mit der niederländischen Lohnabrechnung zu koordinieren.
Implementierung einer konformen Remote-Einstellungsstrategie
Ein Employer of Record (EOR) kann einem ausländischen Unternehmen einen Weg bieten, einen Arbeitnehmer in den Niederlanden zu beschäftigen, bevor oder anstatt eine niederländische BV zu gründen. Der EOR wird zum lokalen juristischen Arbeitgeber und verwaltet das Arbeitsverhältnis sowie die niederländische Lohnabrechnung. Das Kundenunternehmen leitet die tägliche Arbeit des Mitarbeiters gemäß der vereinbarten Vereinbarung, daher sollten die Verantwortlichkeiten klar festgelegt und nicht als vollständig übertragen angenommen werden.
Dieses Modell kann den Weg von der Einstellungsentscheidung zur Beschäftigung verkürzen. Beginnen Sie damit, die Rolle und die vorgeschlagenen Bedingungen zu definieren, fordern Sie dann ein maßgeschneidertes Angebot an, überprüfen Sie Verantwortlichkeiten und Kosten und einigen Sie sich auf den Arbeitsvertrag und das Startdatum. ICSPayroll gibt an, dass die Einstellung innerhalb von Wochen ohne eine lokale BV arrangiert werden kann. Fordern Sie eine klare Aufschlüsselung der gehaltsbezogenen Kosten und der enthaltenen Verwaltung an, bevor Sie die Vereinbarung genehmigen.
Der Lohnabrechnungsdienstleister von ICSPayroll fasst die Personalkosten in einer monatlichen Rechnung zusammen. Die angegebenen Leistungen umfassen das Urlaubsgeld von 8 %, 15,2 % Rente, Krankheitsrisiko, Sozialversicherungs- und Arbeitgeberbeiträge, Übergangsabfindung, HR-Verwaltung, Online-Mitarbeiterportal, ggf. 30%-Regelungsantrag und Unterstützung bei Krankheitsausfällen. Die Rentenzahl ist Teil des Kostenmodells dieses Dienstes, kein allgemeiner gesetzlicher Satz. Bestätigen Sie, wie Anpassungen, gesetzliche Änderungen, Urlaub, Spesen und andere vereinbarte Posten auf der Rechnung erscheinen.
Definieren Sie den EOR-Compliance-Umfang
Vor der Unterzeichnung dokumentieren Sie, wer die Lohnabrechnung, Lohnmeldung, Arbeitgeberbeiträge, Vertragsverwaltung und Mitarbeiteranfragen bearbeitet. Bestätigen Sie, wie Mitarbeiter auf Gehaltsabrechnungen und Urlaubssalden zugreifen, und ob HR-Verwaltung, ein Mitarbeiterhandbuch und Unterstützung bei Krankheitsfällen enthalten sind. Überprüfen Sie diese Details in der Dienstleistungsvereinbarung, anstatt davon auszugehen, dass jeder EOR das gleiche Portal, Handbuch oder die gleiche Unterstützung bietet.
Legen Sie fest, wie Bedenken am Arbeitsplatz und Krankmeldungen eskaliert werden. Niederländische Arbeitgeber haben gesetzliche Verpflichtungen bei Krankheit und Wiedereingliederung von Mitarbeitern, aber die praktische Aufteilung der Aufgaben zwischen EOR und Kunde sollte explizit sein. Identifizieren Sie den für jeden Schritt zuständigen Ansprechpartner und wie Informationen sicher ausgetauscht werden.
Planen Sie für eine zukünftige niederländische BV
Ein EOR kann als Markteintrittsvereinbarung dienen, während ein Unternehmen sein längerfristiges Betriebsmodell evaluiert. Wenn Sie später eine niederländische BV gründen und die Person direkt beschäftigen möchten, behandeln Sie den Wechsel als geplanten Beschäftigungsübergang, nicht als automatische Umwandlung. Überprüfen Sie die EOR-Vereinbarung, einigen Sie sich mit dem Mitarbeiter und den relevanten Parteien auf die Änderung und koordinieren Sie Vertragsdaten, Lohnabrechnungen, angesammelten Urlaub, Leistungen und die Kontinuität des Dienstes, bevor Sie ein Übertragungsdatum festlegen.
Ein klarer Übergangsplan hilft, Lücken in der Gehalts- oder Beschäftigungsdokumentation zu vermeiden. Dieser Ansatz ermöglicht es Ihnen, mit einer praktischen Einstellungsvereinbarung zu beginnen, während ein konformer Weg zur direkten Beschäftigung offen bleibt, falls Ihre niederländischen Operationen wachsen.
Stellen Sie mit ICSPayroll in den Niederlanden sicher ein durch niederländische EOR- oder Lohnabrechnungsunterstützung.
Setzen Sie Ihren Einstellungsplan für die Niederlande in die Tat um
Ein solider Remote-Einstellungsplan verbindet den Arbeitsvertrag, die Lohnabrechnung, die Arbeitsplatzregelungen und die steuerliche Behandlung. Überprüfen Sie die gesetzlichen Kosten und Arbeitnehmeransprüche, bevor Sie die Vergütung festlegen, und beurteilen Sie frühzeitig die Berechtigung zur 30%-Regelung, damit der Antrag mit der Lohnabrechnung koordiniert werden kann. Das richtige Einstellungsmodell kann Ihnen auch helfen, niederländische Talente vor oder anstatt der Gründung einer lokalen BV zu beschäftigen.
Ein Employer of Record kann einen lokalen Beschäftigungsweg und administrative Unterstützung bieten, während die Verantwortlichkeiten für die Compliance klar vereinbart werden sollten. ICSPayroll bietet niederländische Lohnabrechnungs- und EOR-Unterstützung, einschließlich Lohnabrechnungsverwaltung und Unterstützung bei der 30%-Regelung. Die Einwanderungsförderung wird über einen lizenzierten Partner arrangiert, und die Bearbeitung von HSM-Visa kann etwa drei Wochen dauern. Der Lohnabrechnungsdienstleister konsolidiert die Personalkosten in einer monatlichen Rechnung.
Nutzen Sie diesen Leitfaden für die Remote-Einstellung in den Niederlanden als Ausgangspunkt und bestätigen Sie dann die Details, die für Ihren Mitarbeiter und Ihr Unternehmen gelten. Fordern Sie innerhalb von 24 Stunden ein maßgeschneidertes niederländisches Lohnabrechnungsangebot an und machen Sie den nächsten Schritt mit einem klareren Compliance-Plan.
Häufig gestellte Fragen
Kann ich Mitarbeiter in den Niederlanden ohne eine lokale juristische Person einstellen?
Ja. Ein Employer of Record (EOR) kann Mitarbeiter in den Niederlanden in Ihrem Namen beschäftigen, sodass Ihr Unternehmen einstellen kann, ohne zuvor eine niederländische juristische Person gründen zu müssen. Der EOR übernimmt die lokalen Beschäftigungs- und Lohnabrechnungsverpflichtungen gemäß der vereinbarten Regelung. Ihr Unternehmen leitet weiterhin die Arbeit des Mitarbeiters, daher legen Sie die Verantwortlichkeiten klar fest und prüfen Sie, wie die EOR-Vereinbarung die Beschäftigungsbedingungen, Kosten und Compliance regelt, bevor der Mitarbeiter beginnt.
Wie hoch ist der Mindestlohn in den Niederlanden für 2026?
Für Arbeitnehmer ab 21 Jahren beträgt der gesetzliche Brutto-Mindestlohn 14,71 EUR pro Stunde ab dem 1. Januar 2026 und 14,99 EUR pro Stunde ab dem 1. Juli 2026. Wenden Sie den für jede Lohnperiode geltenden Satz an und überprüfen Sie das Alter des Arbeitnehmers, da für jüngere Arbeitnehmer unterschiedliche Mindestsätze gelten. Die Niederlande legen den Mindestlohn pro Stunde fest, daher berechnen Sie die Löhne anhand der vertraglich vereinbarten Arbeitsstunden des Arbeitnehmers.
Wie funktioniert die 30%-Steuerregelung für Remote-Mitarbeiter im Jahr 2026?
Qualifizierte, aus dem Ausland angeworbene Mitarbeiter können bis zu 30 % des qualifizierenden Gehalts als steuerfreie Zulage bis 2026 erhalten, vorbehaltlich eines schriftlichen Bescheids des Belastingdienst und des Abzugs der niederländischen Lohnsteuer. Der Standard-Steuerpflichtiggehaltsschwellenwert 2026 nach dem Abzug beträgt 48.013 EUR, nicht der Bruttogehaltsgrenzwert. Für Regelungen, die erstmals ab 2024 gewährt wurden, sinkt der Satz ab dem 1. Januar 2027 auf 27 %. Der Remote-Status allein bestimmt nicht die Berechtigung.
Was ist das obligatorische Urlaubsgeld in den Niederlanden?
Das Urlaubsgeld beträgt in der Regel mindestens 8 % des Bruttolohns. Arbeitgeber sammeln es in der Regel über das Jahr an und zahlen es gemäß Arbeitsvertrag oder anwendbaren Regeln aus. Machen Sie die Zulage im Vertrag und in den Lohnabrechnungsunterlagen klar und berücksichtigen Sie sie bei der Gesamtvergütungsplanung. Überprüfen Sie die genauen Lohnbestandteile, die für die Berechnung verwendet werden, insbesondere wenn variable Vergütung oder ein spezifischer Tarifvertrag gilt.
Wie lange dauert es, ein HSM-Visum für eine neue Einstellung zu erhalten?
Die Bearbeitung von HSM-Visa über den lizenzierten Partner von ICSPayroll dauert in der Regel etwa drei Wochen, wobei der Zeitrahmen von der Antragstellung und den zuständigen Behörden abhängt. Der Arbeitgeber muss für diesen Weg einen von der IND anerkannten Sponsor nutzen, und der Mitarbeiter muss die entsprechenden Bedingungen erfüllen. Überprüfen Sie die offiziellen Visabestimmungen für Hochqualifizierte Migranten und koordinieren Sie den Beschäftigungsbeginn mit dem Sponsoringprozess.
Welche Arbeitgeberpflichten bestehen für die Einrichtung eines Home-Office in den Niederlanden?
Arbeitgeber müssen die Risiken für Gesundheit und Sicherheit am Arbeitsplatz bei Remote-Arbeit gemäß den niederländischen Arbeitsbedingungen berücksichtigen. Beurteilen Sie den Heimarbeitsplatz des Mitarbeiters, geben Sie entsprechende Gesundheits- und Sicherheitsanweisungen und bestimmen Sie, ob Ausrüstung zur Bewältigung identifizierter Risiken erforderlich ist. Die Regeln schaffen keine universelle Anforderung, jedem Mitarbeiter denselben Stuhl oder Schreibtisch zur Verfügung zu stellen. Dokumentieren Sie die Bewertung und erklären Sie, wie Mitarbeiter Beschwerden, Gefahren oder Änderungen an ihrer Arbeitsplatzgestaltung melden sollten.
Wie hoch sind die obligatorischen Rentenbeiträge für niederländische Arbeitnehmer?
Es gibt keinen universellen gesetzlichen Rentenbeitragssatz, der für jeden niederländischen Arbeitnehmer gilt. Eine Rentenpflicht und die Höhe der Beiträge können von der Branche, einem Tarifvertrag oder der Rentenregelung des Arbeitgebers abhängen. Die in einigen Lohnabrechnungsregelungen verwendete Bruttogehaltszahl von 15,2 % ist kein allgemeiner gesetzlicher Satz für alle Arbeitgeber. Überprüfen Sie das relevante Schema und bestätigen Sie, wie Beiträge berechnet werden, bevor Sie eine Zahl in Ihr Beschäftigungsbudget aufnehmen.
Was ist die Übergangsabfindung und wann wird sie gezahlt?
Die Übergangsabfindung ist eine gesetzliche Entschädigung, die fällig werden kann, wenn ein Arbeitgeber die Beschäftigung eines Arbeitnehmers beendet oder einen befristeten Vertrag nicht verlängert, vorbehaltlich der anwendbaren Regeln. Sie wird ab dem ersten Tag der Beschäftigung fällig, einschließlich der Probezeit. Im Jahr 2026 beträgt das Maximum 102.000 EUR oder ein Bruttojahresgehalt, falls dieses höher ist. Der Arbeitgeber zahlt sie in der Regel bei Beendigung des Arbeitsverhältnisses; berechnen Sie den Betrag anhand der Dienstjahre und Gehaltsdaten des Mitarbeiters.
Artikel von
Joost Hubregtse
Joost Hubregtse ist Direktor von ICS Staffing & Payroll B.V., der hundertprozentigen Tochtergesellschaft von Intercompany Solutions hinter ICS Payroll. Er ist verantwortlich für Employer of Record und niederländische Lohnabrechnungsdienste: Arbeitsverträge, Lohnsteuer- und Sozialversicherungsanmeldungen, Urlaubsgeld, Rente, Krankheitsurlaub und CAO-Compliance, wobei ein Onboarding innerhalb von 48 Stunden möglich ist.
NEN 4400-konform. SNA-zertifiziert.
ICS Staffing and Payroll B.V. ist im SNA-Register der Stichting Normering Arbeid eingetragen. Die Beauftragung eines SNA-zertifizierten Anbieters begrenzt Ihre Kettenhaftung für nicht abgeführte Lohnsteuern und Sozialabgaben.
Häufig gestellte Fragen
Ja. Ein Employer of Record (EOR) kann Mitarbeiter in den Niederlanden in Ihrem Namen beschäftigen, sodass Ihr Unternehmen einstellen kann, ohne zuvor eine niederländische juristische Person gründen zu müssen. Der EOR übernimmt die lokalen Beschäftigungs- und Lohnabrechnungsverpflichtungen gemäß der vereinbarten Regelung. Ihr Unternehmen leitet weiterhin die Arbeit des Mitarbeiters, daher legen Sie die Verantwortlichkeiten klar fest und prüfen Sie, wie die EOR-Vereinbarung die Beschäftigungsbedingungen, Kosten und Compliance regelt, bevor der Mitarbeiter beginnt.
Für Arbeitnehmer ab 21 Jahren beträgt der gesetzliche Brutto-Mindestlohn 14,71 EUR pro Stunde ab dem 1. Januar 2026 und 14,99 EUR pro Stunde ab dem 1. Juli 2026. Wenden Sie den für jede Lohnperiode geltenden Satz an und überprüfen Sie das Alter des Arbeitnehmers, da für jüngere Arbeitnehmer unterschiedliche Mindestsätze gelten. Die Niederlande legen den Mindestlohn pro Stunde fest, daher berechnen Sie die Löhne anhand der vertraglich vereinbarten Arbeitsstunden des Arbeitnehmers.
Qualifizierte, aus dem Ausland angeworbene Mitarbeiter können bis zu 30 % des qualifizierenden Gehalts als steuerfreie Zulage bis 2026 erhalten, vorbehaltlich eines schriftlichen Bescheids des Belastingdienst und des Abzugs der niederländischen Lohnsteuer. Der Standard-Steuerpflichtiggehaltsschwellenwert 2026 nach dem Abzug beträgt 48.013 EUR, nicht der Bruttogehaltsgrenzwert. Für Regelungen, die erstmals ab 2024 gewährt wurden, sinkt der Satz ab dem 1. Januar 2027 auf 27 %. Der Remote-Status allein bestimmt nicht die Berechtigung.
Das Urlaubsgeld beträgt in der Regel mindestens 8 % des Bruttolohns. Arbeitgeber sammeln es in der Regel über das Jahr an und zahlen es gemäß Arbeitsvertrag oder anwendbaren Regeln aus. Machen Sie die Zulage im Vertrag und in den Lohnabrechnungsunterlagen klar und berücksichtigen Sie sie bei der Gesamtvergütungsplanung. Überprüfen Sie die genauen Lohnbestandteile, die für die Berechnung verwendet werden, insbesondere wenn variable Vergütung oder ein spezifischer Tarifvertrag gilt.
Die Bearbeitung von HSM-Visa über den lizenzierten Partner von ICSPayroll dauert in der Regel etwa drei Wochen, wobei der Zeitrahmen von der Antragstellung und den zuständigen Behörden abhängt. Der Arbeitgeber muss für diesen Weg einen von der IND anerkannten Sponsor nutzen, und der Mitarbeiter muss die entsprechenden Bedingungen erfüllen. Überprüfen Sie die offiziellen Visabestimmungen für Hochqualifizierte Migranten und koordinieren Sie den Beschäftigungsbeginn mit dem Sponsoringprozess.
Arbeitgeber müssen die Risiken für Gesundheit und Sicherheit am Arbeitsplatz bei Remote-Arbeit gemäß den niederländischen Arbeitsbedingungen berücksichtigen. Beurteilen Sie den Heimarbeitsplatz des Mitarbeiters, geben Sie entsprechende Gesundheits- und Sicherheitsanweisungen und bestimmen Sie, ob Ausrüstung zur Bewältigung identifizierter Risiken erforderlich ist. Die Regeln schaffen keine universelle Anforderung, jedem Mitarbeiter denselben Stuhl oder Schreibtisch zur Verfügung zu stellen. Dokumentieren Sie die Bewertung und erklären Sie, wie Mitarbeiter Beschwerden, Gefahren oder Änderungen an ihrer Arbeitsplatzgestaltung melden sollten.
Es gibt keinen universellen gesetzlichen Rentenbeitragssatz, der für jeden niederländischen Arbeitnehmer gilt. Eine Rentenpflicht und die Höhe der Beiträge können von der Branche, einem Tarifvertrag oder der Rentenregelung des Arbeitgebers abhängen. Die in einigen Lohnabrechnungsregelungen verwendete Bruttogehaltszahl von 15,2 % ist kein allgemeiner gesetzlicher Satz für alle Arbeitgeber. Überprüfen Sie das relevante Schema und bestätigen Sie, wie Beiträge berechnet werden, bevor Sie eine Zahl in Ihr Beschäftigungsbudget aufnehmen.
Die Übergangsabfindung ist eine gesetzliche Entschädigung, die fällig werden kann, wenn ein Arbeitgeber die Beschäftigung eines Arbeitnehmers beendet oder einen befristeten Vertrag nicht verlängert, vorbehaltlich der anwendbaren Regeln. Sie wird ab dem ersten Tag der Beschäftigung fällig, einschließlich der Probezeit. Im Jahr 2026 beträgt das Maximum 102.000 EUR oder ein Bruttojahresgehalt, falls dieses höher ist. Der Arbeitgeber zahlt sie in der Regel bei Beendigung des Arbeitsverhältnisses; berechnen Sie den Betrag anhand der Dienstjahre und Gehaltsdaten des Mitarbeiters.