Guide du recrutement à distance aux Pays-Bas : conformité et normes de paie en 2026
Par Joost Hubregtse, Directeur, ICS Staffing & Payroll
Tous les articles de blog sont relus et vérifiés par notre juriste en droit du travail Zishan Hussain et notre directeur. Charte éditoriale
Par Joost Hubregtse, directeur de la paie.
Joost Hubregtse est directeur de la paie chez ICSPayroll, le spécialiste néerlandais de la paie et de l'EOR d'Intercompany Solutions. Spécialiste chevronné de la paie et ancien responsable de service de paie, il supervise les déclarations de retenue à la source, les demandes relatives au régime des 30 % et la conformité en matière d'emploi pour les employeurs internationaux.
Relu et validé par Joost Hubregtse, directeur de la paie, le 2 octobre 2026.
Une embauche rapide peut rapidement se transformer en un problème de conformité coûteux si les règles néerlandaises relatives au droit du travail, à la paie ou à la fiscalité ne sont pas respectées. Ce guide du recrutement à distance aux Pays-Bas détaille les décisions que les employeurs internationaux doivent prendre avant d'engager du personnel en télétravail, notamment l'évaluation de la qualification des travailleurs et le risque d'établissement stable.
Le droit du travail néerlandais peut être complexe à appréhender depuis l'étranger, et les évolutions apportées au régime des 30 % [30%-regeling] constituent une étape de planification supplémentaire. Les employeurs doivent également avoir une vision précise des coûts légaux pour 2026 avant de fixer les rémunérations et de choisir un modèle d'embauche. L'approche appropriée dépend de votre choix : créer une entité néerlandaise, faire appel à un Employer of Record (EOR) ou engager un collaborateur sous un autre statut contractuel.
Ce guide fournit une feuille de route opérationnelle pour respecter les obligations contractuelles, gérer la paie, anticiper les charges patronales et appliquer les règles 2026 du régime des 30 %. Il explique également comment un EOR permet d'embaucher aux Pays-Bas sans devoir créer au préalable une BV locale, ce qui vous permet de passer de la planification à l'embauche effective en quelques semaines plutôt qu'en plusieurs mois, tout en respectant l'ensemble des obligations locales.
Points clés à retenir
- Utilisez ce guide du recrutement à distance aux Pays-Bas pour cartographier vos obligations en matière de droit du travail, de paie et d'aménagement du poste avant d'intégrer des salariés à distance.
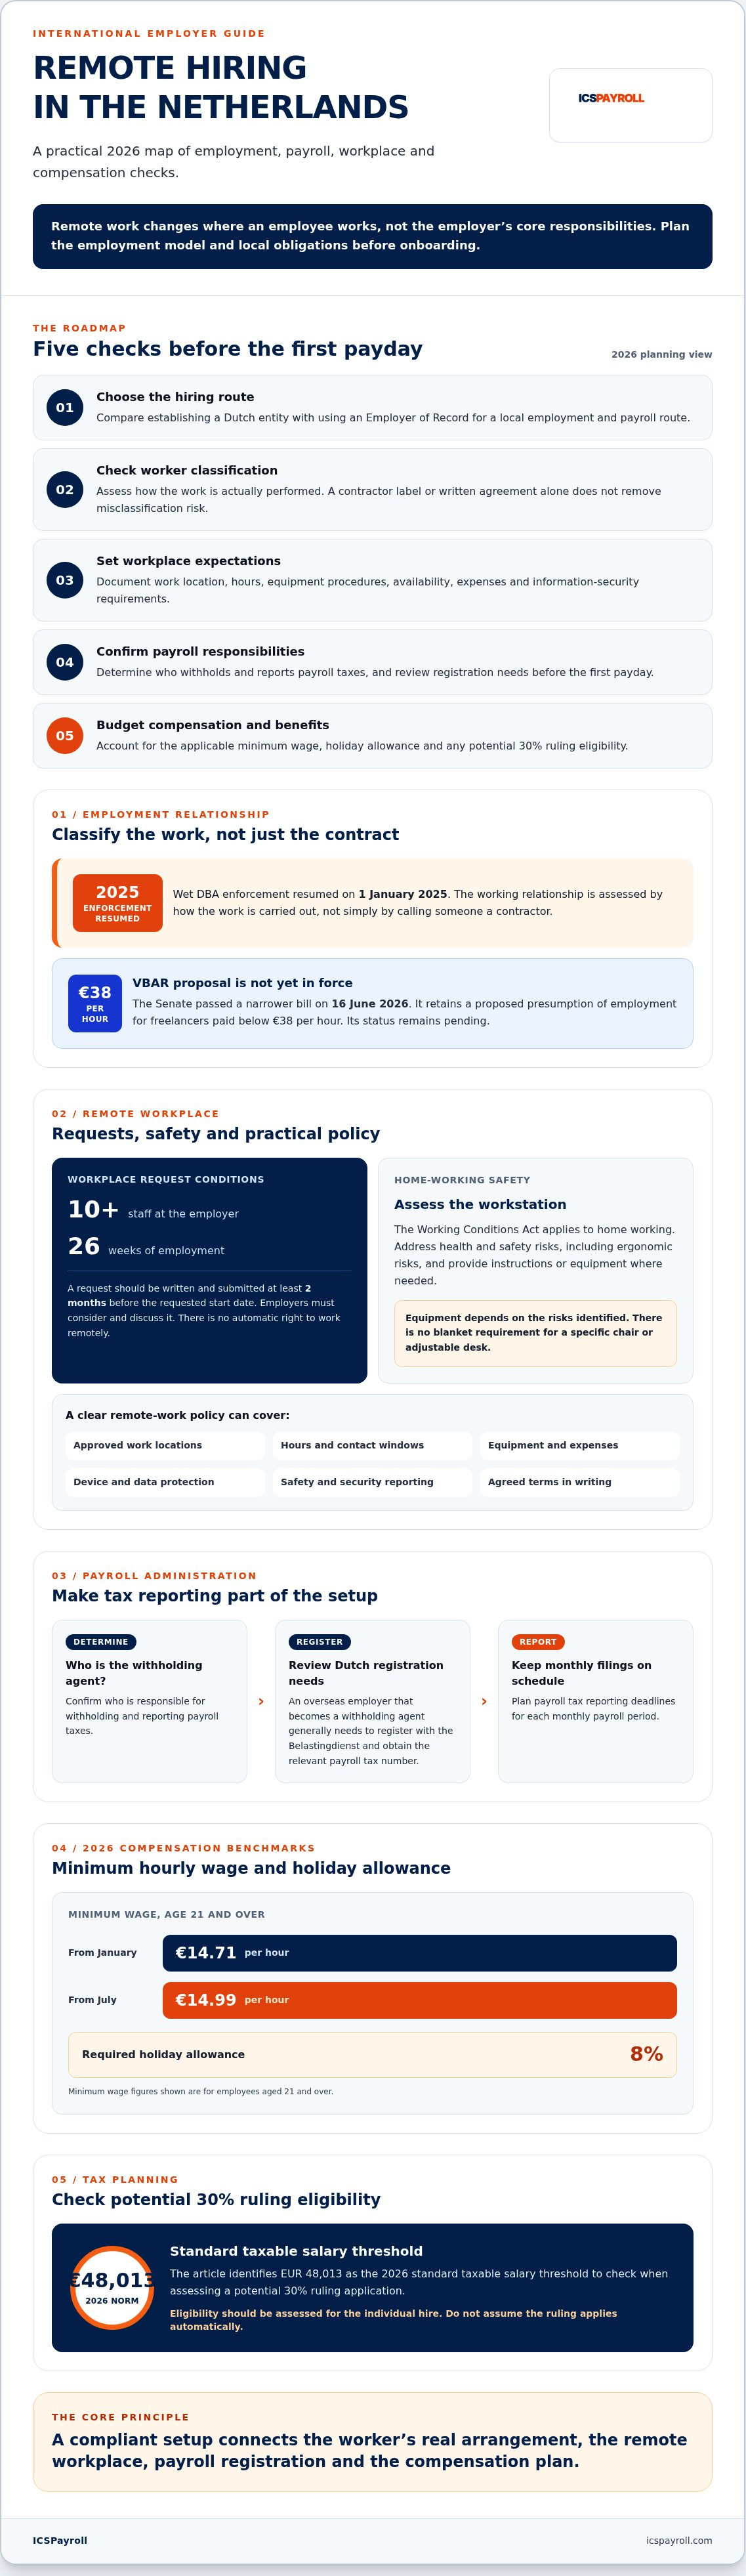
- Budgétisez le salaire minimum horaire de 2026 fixé à 14,71 EUR à partir de janvier et 14,99 EUR à partir de juillet, auquel s'ajoute l'indemnité légale obligatoire de congés payés de 8 % [vakantiegeld].
- Planifiez l'immatriculation aux impôts sur les salaires et respectez les échéances mensuelles de déclaration [loonaangifte] pour maintenir vos déclarations fiscales à jour.
- Vérifiez si une recrue internationale est éligible au régime des 30 %, notamment au regard du seuil standard de salaire imposable de 48 013 EUR pour 2026.
- Comparez la constitution d'une entité néerlandaise avec le recours à un Employer of Record pour voir comment recruter sans créer préalablement de BV locale.
Le cadre juridique du télétravail aux Pays-Bas
Le travail à distance modifie le lieu où le salarié exerce ses fonctions, mais ne change rien aux responsabilités fondamentales de l'employeur. En vertu de la Wet flexibel werken (loi sur le travail flexible), les salariés des entreprises comptant au moins 10 collaborateurs peuvent demander une modification de leur temps de travail, de leurs horaires ou de leur lieu de travail après 26 semaines d'ancienneté. Une demande relative au lieu de travail peut inclure le télétravail à domicile. Le salarié doit formuler cette demande par écrit au moins deux mois avant la date de début souhaitée. L'employeur est tenu de l'examiner et d'en discuter, mais la loi ne confère pas au salarié un droit automatique au télétravail.
L'Arbowet, ou loi sur les conditions de travail, s'applique également au travail à domicile. Les employeurs doivent prévenir les risques pour la santé et la sécurité, y compris les risques ergonomiques. Vous devez évaluer le poste de travail du salarié et lui fournir des instructions adaptées ainsi que le matériel requis si nécessaire. Il ne s'agit pas d'une obligation générale de fournir d'office à chaque salarié à distance un siège spécifique ou un bureau réglable : l'aménagement adapté dépend des risques réels constatés.
Veillez à bien distinguer les relations salariées des prestations d'indépendants. En vertu de la Wet DBA, la relation de travail est requalifiée en fonction de la manière dont le travail est réellement exécuté, et non sur la simple qualification contractuelle d'indépendant. L'application stricte des règles existantes a repris le 1er janvier 2025. Le Sénat [Eerste Kamer] a adopté le 16 juin 2026 une version plus ciblée du projet de loi VBAR, maintenant une présomption de salariat pour les freelances rémunérés à un tarif inférieur à 38 EUR de l'heure. Cette loi n'est pas encore entrée en vigueur. Consultez les informations législatives de l'Eerste Kamer sur la VBAR pour connaître son statut officiel. Un contrat écrit ne suffit pas à lui seul pour écarter le risque de requalification.
Une politique écrite de télétravail traduit ces obligations en mesures concrètes et cohérentes. Définissez les lieux de travail autorisés, les procédures de dotation en matériel, les attentes en matière de disponibilité, la prise en charge des frais professionnels et les règles de sécurité informatique. Précisez comment les salariés doivent protéger leurs appareils et les données confidentielles, et comment signaler les incidents de sécurité ou de santé au travail. Dans ce guide du recrutement à distance aux Pays-Bas, cette charte est un outil de contrôle opérationnel, et non un substitut à l'examen individuel de chaque poste et contrat.
Exigences ergonomiques et indemnités de télétravail
Il n'existe pas d'équipement ergonomique standard imposé ni d'indemnité forfaitaire mensuelle universelle d'électricité ou d'internet pour chaque télétravailleur. Examinez chaque poste de travail et déterminez le matériel raisonnablement nécessaire pour répondre à vos obligations de santé et de sécurité. Ne qualifiez pas une indemnité ou un remboursement de matériel de non imposable sans avoir au préalable vérifié les règles en vigueur de la Belastingdienst et les spécificités de votre accord. Évitez de vous fier à des montants supposés « conformes aux pratiques du marché » sans base légale.
Disponibilité, temps de travail et clauses contractuelles
La législation néerlandaise ne consacre pas de droit général légal à la déconnexion en dehors des heures de travail. L'employeur peut toutefois fixer des limites claires par le biais de ses règles internes. Définissez des plages de contact, des délais de réponse attendus et des procédures d'escalade, tout en tenant compte des éventuels décalages horaires, sans exiger une disponibilité permanente. La culture de travail néerlandaise valorise des régimes horaires variés ; convenez donc d'heures effectives précises plutôt que de présumer un horaire uniforme.
Le télétravail ne se substitue pas au contrat de travail [arbeidsovereenkomst]. Formalisez par écrit les heures convenues, les dispositions relatives au lieu de travail et les modalités applicables aux frais professionnels. Assurez-vous que le contrat reflète fidèlement la manière dont le salarié travaille dans la pratique.
Conformité de la paie et obligations fiscales de l'employeur
Avant de rémunérer un salarié aux Pays-Bas, vous devez déterminer qui assume la responsabilité de la retenue et de la déclaration des impôts sur les salaires. Un employeur étranger qui devient redevable de la retenue à la source doit généralement s'enregistrer auprès de l'administration fiscale néerlandaise, la Belastingdienst, et obtenir un numéro d'immatriculation pour l'impôt sur les salaires. Prenez connaissance des directives de la Belastingdienst concernant les retenues sur salaires et l'enregistrement des employeurs avant le premier versement. Un Employer of Record peut offrir une structure d'embauche et de gestion de paie locale sans nécessiter la création préalable d'une BV néerlandaise.
Pour chaque période de paie, l'employeur calcule l'impôt sur les salaires [loonbelasting] et les cotisations de sécurité sociale, applique les retenues salariales obligatoires le cas échéant et dépose la déclaration mensuelle des salaires [loonaangifte]. La déclaration et le règlement doivent parvenir à l'administration au plus tard le dernier jour du mois suivant. Conservez les dossiers de paie et les dossiers du personnel pendant sept ans, y compris les contrats, les fiches de calcul, les bulletins de paie et les justificatifs fiscaux. Consultez les directives de la Belastingdienst relatives à la tenue des registres commerciaux et aux délais de conservation. Une traçabilité rigoureuse facilite le rapprochement des déclarations et permet de répondre à toute demande relative aux conditions de travail ou aux rémunérations versées.
Le recrutement à distance peut également soulever la question de l'établissement stable pour une entreprise étrangère. Une BV néerlandaise est un contribuable résident aux Pays-Bas, et non un établissement stable. Si une entité étrangère emploie une personne travaillant depuis les Pays-Bas sans disposer d'entité locale, évaluez les activités et les fonctions réelles de l'entreprise avant de conclure à l'existence ou non d'un risque fiscal d'établissement stable. La Belastingdienst précise dans quelles conditions un établissement stable aux Pays-Bas peut impacter une société étrangère. Ne supposez pas qu'un poste à domicile crée d'office un établissement stable, ni que le télétravail en exclut systématiquement le risque. Pour les recrutements hors UE, vérifiez la procédure d'immigration adéquate et les conditions du visa pour travailleur hautement qualifié (HSM) ; le parrainage d'immigration s'effectue par l'intermédiaire de notre partenaire agréé.
Cotisations patronales et gestion de la paie
Pour 2026, les cotisations patronales comprennent l'assurance chômage AWf fixée à 2,74 % pour les contrats permanents éligibles ou 7,74 % pour les contrats flexibles ; l'assurance invalidité Aof fixée à 6,27 % pour les petits employeurs ou 7,63 % pour les grands employeurs ; et la contribution patronale Zvw fixée à 6,10 %. Ces cotisations sont calculées dans la limite d'un plafond de salaire annuel de 79 409 EUR. Le taux applicable d'AWf dépendant de la nature du contrat, veillez à classifier correctement chaque relation de travail. Le portail officiel des publications de la Staatscourant publie les taux de cotisation applicables. Un coefficient de paie global permet de regrouper le salaire et les charges patronales correspondantes sur une seule facture mensuelle, facilitant ainsi le suivi budgétaire sans modifier les obligations légales sous-jacentes de l'employeur.
Enchaînement des contrats, période d'essai et clauses de non-concurrence
Le mécanisme de la chaîne de contrats [ketenregeling] transforme en principe en contrat à durée indéterminée tout enchaînement de plus de trois contrats à durée déterminée, ou de contrats couvrant une période supérieure à 36 mois, sous réserve des dérogations légales prévues. La période d'essai est strictement encadrée : deux mois maximum pour un contrat à durée indéterminée, un mois pour un contrat à durée déterminée de 6 à 24 mois, et aucune période d'essai pour les contrats d'une durée égale ou inférieure à six mois.
La réforme sur les clauses de non-concurrence n'est pas en vigueur en 2026. Un projet de loi introduisant des restrictions demeure à l'étude ; les employeurs doivent donc appliquer le droit positif actuel plutôt que d'anticiper des mesures non encore promulguées. Pour la gestion de votre paie ou un accompagnement EOR, découvrez nos solutions d'embauche et de paie aux Pays-Bas.
Repères financiers 2026 : salaire minimum et avantages légaux
Établissez vos budgets de rémunération à partir des barèmes légaux et des obligations de congés applicables, et pas seulement sur un salaire de base brut. En 2026, le salaire minimum brut pour les salariés âgés de 21 ans et plus est de 14,71 EUR par heure à compter du 1er janvier et de 14,99 EUR à compter du 1er juillet. Appliquez le taux en vigueur pour chaque période de paie et vérifiez l'âge et le nombre d'heures du salarié. La législation néerlandaise impose en outre une indemnité de congés payés [vakantiegeld] d'au moins 8 % de la rémunération brute dans la majorité des contrats de travail standards, montant qu'il convient donc d'intégrer dans le coût salarial total.
Il n'existe pas de cotisation patronale universelle de retraite de 15,2 % imposée par la loi pour tous les salariés aux Pays-Bas. Une obligation de prévoyance ou de retraite peut découler d'un fonds de pension de branche obligatoire, d'une convention collective (CAO) ou du régime propre à l'employeur. Renseignez-vous sur le poste et le secteur d'activité avant d'appliquer un pourcentage quelconque dans vos projections. Cette nuance est essentielle : le pourcentage de retraite indiqué dans un contrat de portage salarial ne doit pas être présenté comme une obligation légale universelle s'appliquant à l'ensemble des employeurs.
La maladie engendre une obligation prolongée pour l'employeur. En droit néerlandais, l'employeur doit généralement maintenir au moins 70 % du salaire pendant une durée maximale de 104 semaines, avec le salaire minimum comme plancher au cours de la première année. Des obligations strictes de réintégration professionnelle [re-integratie] s'appliquent en parallèle. Pour les employeurs internationaux, ce guide du recrutement à distance aux Pays-Bas recommande d'anticiper les procédures de gestion des absences et les coûts salariaux potentiels induits, et pas uniquement le versement régulier du salaire mensuel.
Droits aux congés et politiques de congés
Les congés payés légaux s'acquièrent à hauteur de quatre fois le volume hebdomadaire d'heures de travail du salarié. Pour un collaborateur à temps plein travaillant cinq jours par semaine, cela équivaut à 20 jours par an. Assurez le suivi des droits et des demandes dans un système partagé afin que les salariés à distance et les managers puissent consulter les soldes en temps réel. Les congés légaux expirent généralement six mois après la fin de l'année au cours de laquelle ils ont été acquis, sauf si le salarié s'est trouvé dans l'impossibilité matérielle de les prendre ; les congés conventionnels supplémentaires sont soumis à des règles de report différentes.
Les congés de naissance pour le partenaire et les congés parentaux éligibles peuvent donner lieu à des indemnités versées par l'UWV, mais les règles d'indemnisation varient selon la nature du congé. Validez les conditions d'éligibilité, les délais et les démarches incombant à l'employeur avant d'approuver une demande de congé. Enregistrez les dates convenues et informez le service de paie afin que le versement des salaires et le traitement des indemnités soient correctement pris en charge.
Indemnité de licenciement et coûts de rupture
L'indemnité légale de transition [transitievergoeding] s'accumule dès le premier jour d'exécution du contrat de travail, y compris pendant la période d'essai. En 2026, son plafond est fixé à 102 000 EUR, ou à l'équivalent d'une année de salaire brut si ce montant est supérieur. Prévoyez ce passif potentiel dans la planification de vos effectifs et calculez son montant exact sur la base de l'ancienneté et de la rémunération du salarié lors de la rupture.
Une maladie de longue durée prolonge l'obligation de maintien de salaire et les démarches de réintégration. Examinez vos processus de gestion des arrêts maladie et déterminez comment l'entreprise couvrira ce risque. Le salaire minimum, les congés payés, la maladie et les règles de licenciement constituent des obligations juridiques distinctes qu'il convient d'évaluer séparément pour fixer un budget de recrutement complet.
Attirer les talents : le régime des 30 % et les visas HSM
Le régime des 30 % [30%-regeling] permet d'optimiser le package salarial net des recrues internationales éligibles, en autorisant l'employeur à verser une part de la rémunération qualifiante sous la forme d'une indemnité non imposable. Ce dispositif est distinct du parrainage d'immigration : le rescrit fiscal est octroyé par la Belastingdienst, tandis que la qualité de parrain auprès de l'IND concerne le droit de séjour et l'autorisation de travail.
Pour 2026, le seuil standard de salaire imposable après déduction est de 48 013 EUR. Pour les salariés éligibles âgés de moins de 30 ans titulaires d'un master reconnu, le seuil s'établit à 36 497 EUR. Il s'agit bien de seuils de salaire imposable, et non de montants bruts globaux. Un salaire brut d'environ 68 590 EUR est requis pour bénéficier de la déduction maximale de 30 %. L'indemnité est en outre plafonnée selon la norme WNT de 2026 fixée à 262 000 EUR.
Anticipez votre gestion financière au-delà de l'exercice en cours. Le taux de 30 % s'applique tout au long de l'année 2026. Pour les décisions octroyées pour la première fois à compter du 1er janvier 2024, le taux diminuera à 27 % dès le 1er janvier 2027 ; les bénéficiaires dont le régime a débuté avant 2024 conservent le taux plein de 30 % pour toute leur durée de validité. Le statut de non-résident partiel pour la Box 2 et la Box 3 n'est plus accessible aux nouveaux bénéficiaires. Seuls les bénéficiaires antérieurs à 2024 en conservent le bénéfice, et ce jusqu'au 31 décembre 2026.
Visas pour travailleurs hautement qualifiés (HSM)
Les ressortissants de pays non membres de l'UE et de l'EEE doivent obtenir une autorisation de travail aux Pays-Bas. La procédure pour travailleur hautement qualifié [kennismigrant] requiert un contrat de travail éligible, une rémunération conforme aux seuils légaux et un parrainage par une entité reconnue par l'IND. Vérifiez les conditions officielles du visa Highly Skilled Migrant avant de fixer une date de début. ICSPayroll gère le parrainage d'immigration par le biais de son partenaire agréé, le traitement du visa HSM prenant environ trois semaines.
Demander le bénéfice du régime des 30 %
L'employeur et le salarié déposent conjointement la demande auprès de la Belastingdienst. Le collaborateur doit impérativement avoir été recruté à l'étranger et avoir résidé à plus de 150 kilomètres de la frontière néerlandaise pendant au moins 16 des 24 mois précédant son premier jour de travail. La paie néerlandaise doit faire l'objet de retenues à la source, et l'administration fiscale doit délivrer un rescrit formel écrit.
Déposez la demande dans les quatre mois suivant le premier jour d'embauche pour que l'abattement s'applique rétroactivement dès le premier jour. En cas de dépôt tardif, le dispositif ne prend effet qu'à compter du premier jour du mois suivant la demande. Une fois l'accord reçu, configurez votre logiciel de paie pour appliquer l'exonération et archivez précieusement la décision ainsi que les pièces justificatives d'éligibilité. Les autorisations d'immigration et le traitement fiscal relèvent de procédures distinctes, une distinction essentielle lors de la préparation d'un recrutement à distance aux Pays-Bas.
Découvrez notre accompagnement pour le régime des 30 % afin de coordonner vos demandes fiscales avec la gestion de la paie néerlandaise.
Mettre en œuvre une stratégie de recrutement à distance conforme
Un Employer of Record (EOR) offre aux entreprises étrangères une solution pour employer du personnel aux Pays-Bas avant ou sans devoir constituer une BV locale. L'EOR devient l'employeur légal local et assure la gestion administrative du contrat de travail et de la paie néerlandaise. L'entreprise cliente supervise le travail opérationnel quotidien du salarié selon les termes de l'accord ; la répartition exacte des rôles doit être formalisée plutôt que présumée transférée dans sa totalité.
Ce modèle accélère considérablement le délai entre la décision de recrutement et l'embauche effective. Commencez par définir le poste et les conditions prévues, demandez un devis personnalisé, validez les responsabilités et les coûts, puis finalisez le contrat de travail et la date d'entrée en fonction. ICSPayroll permet d'organiser une embauche en quelques semaines sans entité locale. Exigez un détail clair des charges salariales et des prestations de gestion incluses avant de valider l'accord.
Le coefficient de paie d'ICSPayroll regroupe tous les coûts d'emploi sur une facture mensuelle unique. Les prestations incluses couvrent l'indemnité de congés payés de 8 %, la cotisation de retraite de 15,2 %, la prise en charge du risque maladie, la sécurité sociale et les cotisations patronales, l'indemnité de transition, la gestion administrative RH, l'accès à un portail salarié en ligne, la demande du régime des 30 % le cas échéant et le suivi des arrêts maladie. Le montant indiqué pour la retraite relève du modèle tarifaire de cette prestation et ne constitue pas un taux légal universel. Assurez-vous de bien comprendre la manière dont les ajustements, les changements législatifs, les congés, les notes de frais et les autres éléments convenus sont refacturés.
Définir le périmètre de conformité de l'EOR
Avant toute signature, formalisez par écrit qui prend en charge le traitement de la paie, les déclarations de salaires, les cotisations patronales, la gestion contractuelle et les questions quotidiennes des salariés. Vérifiez les modalités d'accès des salariés à leurs bulletins de paie et à leurs soldes de congés, et contrôlez si la gestion RH, un livret d'accueil du salarié et le suivi des arrêts maladie sont inclus. Validez ces aspects directement dans le contrat de prestation, tous les prestataires d'EOR ne proposant pas les mêmes outils ou niveaux d'assistance.
Définissez clairement la procédure d'escalade des problèmes professionnels et des avis d'arrêt de travail. Les employeurs néerlandais ont des obligations légales strictes en cas de maladie et de réintégration, mais la répartition pratique des tâches entre l'EOR et l'entreprise cliente doit être explicite. Désignez l'interlocuteur responsable de chaque étape et veillez à la sécurité des échanges d'informations.
Préparer la création future d'une BV néerlandaise
Le recours à un EOR constitue une excellente solution d'implantation sur le marché pendant qu'une entreprise affine son modèle opérationnel à long terme. Si vous créez par la suite une BV néerlandaise et souhaitez embaucher le collaborateur en direct, gérez ce passage comme un transfert d'emploi planifié et non comme une bascule automatique. Examinez votre accord d'EOR, convenez des modalités du changement avec le salarié et les parties concernées, et harmonisez les dates contractuelles, les historiques de paie, les congés acquis, les avantages sociaux et la continuité de l'ancienneté avant de fixer la date définitive du transfert.
Un plan de transition clair évite toute interruption de paiement ou tout défaut dans la documentation contractuelle. Cette approche vous permet de démarrer rapidement vos recrutements tout en maintenant une transition fluide et conforme vers l'emploi direct au fur et à mesure du développement de vos activités aux Pays-Bas.
Recrutez aux Pays-Bas en toute confiance avec ICSPayroll grâce à nos services d'EOR et de gestion de la paie.
Mettre en pratique votre plan de recrutement aux Pays-Bas
Une stratégie efficace d'embauche à distance harmonise le contrat de travail, la paie, l'organisation matérielle du poste et le régime fiscal. Évaluez les coûts légaux et les droits des salariés avant de formaliser votre offre salariale, et analysez l'éligibilité au régime des 30 % le plus tôt possible pour coordonner la demande avec le calendrier de paie. Choisir le bon modèle de recrutement vous permet également de mobiliser des talents néerlandais avant ou à la place de l'immatriculation d'une BV locale.
Un Employer of Record offre un cadre d'embauche localisé et simplifie l'administration, à condition de délimiter rigoureusement les responsabilités de chacun en matière de conformité. ICSPayroll prend en charge la gestion de la paie et les solutions d'EOR aux Pays-Bas, incluant la gestion administrative et l'accompagnement pour le régime des 30 %. Le parrainage d'immigration est assuré par un partenaire agréé, le délai d'obtention d'un visa HSM étant d'environ trois semaines. Notre coefficient de paie rassemble l'ensemble des coûts salariaux sur une facture mensuelle unique.
Servez-vous de ce guide du recrutement à distance aux Pays-Bas comme base de travail, puis affinez les dispositions applicables à votre futur collaborateur et à votre entreprise. Obtenez un devis de paie néerlandaise personnalisé sous 24 heures et franchissez une étape décisive avec un plan de conformité parfaitement balisé.
Foire aux questions
Puis-je embaucher des salariés aux Pays-Bas sans entité juridique locale ?
Oui. Un Employer of Record (EOR) peut embaucher des collaborateurs aux Pays-Bas pour votre compte, vous permettant de recruter sans avoir à immatriculer une société néerlandaise au préalable. L'EOR assume les obligations locales d'employeur et la gestion de la paie selon les termes de l'accord convenu. Votre entreprise conserve la direction opérationnelle du travail du salarié : il convient donc de répartir clairement les responsabilités et de vérifier la prise en charge des conditions de travail, des charges et de la conformité avant le premier jour du salarié.
Quel est le salaire minimum aux Pays-Bas pour 2026 ?
Pour les salariés âgés de 21 ans et plus, le salaire minimum brut légal est de 14,71 EUR par heure à compter du 1er janvier 2026 et de 14,99 EUR par heure à compter du 1er juillet 2026. Appliquez le taux applicable pour chaque période de paie et prenez en compte l'âge du collaborateur, des montants réduits s'appliquant aux jeunes travailleurs. Les Pays-Bas fixant la rémunération minimale à un taux horaire, calculez les salaires dus sur la base du nombre d'heures prévues au contrat.
Comment fonctionne le régime fiscal des 30 % pour les salariés en télétravail en 2026 ?
Les salariés éligibles recrutés à l'étranger peuvent percevoir jusqu'à 30 % de leur rémunération brute qualifiante sous la forme d'une indemnité non imposable jusqu'à la fin de l'année 2026, sous réserve d'un accord écrit de la Belastingdienst et de l'application des retenues à la source néerlandaises. Pour 2026, le seuil de salaire imposable standard après déduction est de 48 013 EUR (et non un salaire brut global). Pour les rescrits accordés à partir de 2024, le taux descendra à 27 % à compter du 1er janvier 2027. Le statut de travailleur à distance ne suffit pas à lui seul pour établir l'éligibilité.
Quelle est l'indemnité obligatoire de congés payés aux Pays-Bas ?
L'indemnité légale de congés payés [vakantiegeld] correspond généralement à au moins 8 % du salaire brut. Les employeurs la provisionnent tout au long de l'année pour la verser selon les modalités du contrat ou de la convention collective applicable (généralement en mai). Faites figurer explicitement cette indemnité dans le contrat et sur les fiches de paie, et intégrez-la dans le budget global de rémunération. Contrôlez précisément l'assiette de calcul retenue, notamment en présence de primes variables ou d'une convention collective spécifique.
Combien de temps faut-il pour obtenir un visa HSM pour une nouvelle recrue ?
Le traitement d'un visa pour migrant hautement qualifié (HSM) par l'intermédiaire du partenaire agréé d'ICSPayroll prend habituellement environ trois semaines, les délais dépendant toutefois du dossier et des autorités d'immigration. L'employeur doit obligatoirement recourir à un parrain reconnu par l'IND pour cette procédure, et le salarié doit satisfaire aux critères requis. Vérifiez les conditions officielles du visa de migrant hautement qualifié et planifiez la date d'entrée en fonction du calendrier de parrainage.
Quelles sont les obligations de l'employeur pour l'aménagement d'un poste en télétravail aux Pays-Bas ?
En vertu de la législation néerlandaise sur les conditions de travail, l'employeur doit prévenir les risques professionnels et ergonomiques liés au travail à domicile. Vous devez évaluer le poste de travail du salarié à son domicile, lui transmettre des consignes adaptées de santé et de sécurité, et déterminer si la mise à disposition de matériel ergonomique est nécessaire pour maîtriser les risques identifiés. La loi n'impose pas pour autant de fournir à chaque salarié un équipement standardisé (même siège ou bureau réglable). Consignez par écrit l'évaluation réalisée et expliquez aux salariés comment signaler d'éventuelles gênes physiques, des dangers ou des modifications de leur espace de travail.
Quel est le montant des cotisations de retraite obligatoires pour les salariés néerlandais ?
Il n'existe pas de taux légal universel de cotisation de retraite s'appliquant automatiquement à l'ensemble des salariés néerlandais. L'obligation de cotisation et son niveau dépendent du secteur d'activité, d'une convention collective de branche (CAO) ou du régime de retraite contractuel mis en place par l'entreprise. Le chiffre de 15,2 % du salaire brut parfois retenu dans certains forfaits de paie correspond à une modalité contractuelle de service et non à un taux légal général. Renseignez-vous sur le régime applicable et vérifiez le mode de calcul des cotisations avant d'inscrire ce coût dans vos prévisions d'embauche.
Qu'est-ce que l'indemnité de transition et quand doit-elle être versée ?
L'indemnité de transition [transitievergoeding] est une indemnité légale de rupture qui peut être due lorsque l'employeur prend l'initiative de rompre le contrat de travail ou ne renouvelle pas un contrat à durée déterminée, selon les dispositions en vigueur. Elle commence à s'accumuler dès le premier jour de travail, période d'essai comprise. En 2026, le plafond de l'indemnité est de 102 000 EUR, ou l'équivalent d'un an de salaire brut si celui-ci est supérieur. L'employeur la verse généralement au moment de la rupture définitive du contrat ; le calcul s'effectue sur la base de l'ancienneté effective et des éléments de rémunération du collaborateur.

Article rédigé par
Joost Hubregtse
Joost Hubregtse est directeur de ICS Staffing & Payroll B.V., la filiale à 100 % d'Intercompany Solutions éditrice de ICS Payroll. Il supervise les services d'Employer of Record et de gestion de paie aux Pays-Bas : contrats de travail, déclarations fiscales sur les salaires et cotisations de sécurité sociale, pécules de vacances, régimes de retraite, arrêts maladie et conformité aux conventions collectives (CAO), avec une intégration possible sous 48 heures.

Conforme NEN 4400. Certifié SNA.
ICS Staffing and Payroll B.V. figure au registre SNA de la Stichting Normering Arbeid. Recourir à un prestataire certifié SNA limite votre responsabilité en chaîne pour les charges salariales impayées.
Questions fréquentes
Oui. Un Employer of Record (EOR) peut embaucher des collaborateurs aux Pays-Bas pour votre compte, vous permettant de recruter sans avoir à immatriculer une société néerlandaise au préalable. L'EOR assume les obligations locales d'employeur et la gestion de la paie selon les termes de l'accord convenu. Votre entreprise conserve la direction opérationnelle du travail du salarié : il convient donc de répartir clairement les responsabilités et de vérifier la prise en charge des conditions de travail, des charges et de la conformité avant le premier jour du salarié.
Pour les salariés âgés de 21 ans et plus, le salaire minimum brut légal est de 14,71 EUR par heure à compter du 1er janvier 2026 et de 14,99 EUR par heure à compter du 1er juillet 2026. Appliquez le taux applicable pour chaque période de paie et prenez en compte l'âge du collaborateur, des montants réduits s'appliquant aux jeunes travailleurs. Les Pays-Bas fixant la rémunération minimale à un taux horaire, calculez les salaires dus sur la base du nombre d'heures prévues au contrat.
Les salariés éligibles recrutés à l'étranger peuvent percevoir jusqu'à 30 % de leur rémunération brute qualifiante sous la forme d'une indemnité non imposable jusqu'à la fin de l'année 2026, sous réserve d'un accord écrit de la Belastingdienst et de l'application des retenues à la source néerlandaises. Pour 2026, le seuil de salaire imposable standard après déduction est de 48 013 EUR (et non un salaire brut global). Pour les rescrits accordés à partir de 2024, le taux descendra à 27 % à compter du 1er janvier 2027. Le statut de travailleur à distance ne suffit pas à lui seul pour établir l'éligibilité.
L'indemnité légale de congés payés [vakantiegeld] correspond généralement à au moins 8 % du salaire brut. Les employeurs la provisionnent tout au long de l'année pour la verser selon les modalités du contrat ou de la convention collective applicable (généralement en mai). Faites figurer explicitement cette indemnité dans le contrat et sur les fiches de paie, et intégrez-la dans le budget global de rémunération. Contrôlez précisément l'assiette de calcul retenue, notamment en présence de primes variables ou d'une convention collective spécifique.
Le traitement d'un visa pour migrant hautement qualifié (HSM) par l'intermédiaire du partenaire agréé d'ICSPayroll prend habituellement environ trois semaines, les délais dépendant toutefois du dossier et des autorités d'immigration. L'employeur doit obligatoirement recourir à un parrain reconnu par l'IND pour cette procédure, et le salarié doit satisfaire aux critères requis. Vérifiez les conditions officielles du visa de migrant hautement qualifié et planifiez la date d'entrée en fonction du calendrier de parrainage.
En vertu de la législation néerlandaise sur les conditions de travail, l'employeur doit prévenir les risques professionnels et ergonomiques liés au travail à domicile. Vous devez évaluer le poste de travail du salarié à son domicile, lui transmettre des consignes adaptées de santé et de sécurité, et déterminer si la mise à disposition de matériel ergonomique est nécessaire pour maîtriser les risques identifiés. La loi n'impose pas pour autant de fournir à chaque salarié un équipement standardisé (même siège ou bureau réglable). Consignez par écrit l'évaluation réalisée et expliquez aux salariés comment signaler d'éventuelles gênes physiques, des dangers ou des modifications de leur espace de travail.
Il n'existe pas de taux légal universel de cotisation de retraite s'appliquant automatiquement à l'ensemble des salariés néerlandais. L'obligation de cotisation et son niveau dépendent du secteur d'activité, d'une convention collective de branche (CAO) ou du régime de retraite contractuel mis en place par l'entreprise. Le chiffre de 15,2 % du salaire brut parfois retenu dans certains forfaits de paie correspond à une modalité contractuelle de service et non à un taux légal général. Renseignez-vous sur le régime applicable et vérifiez le mode de calcul des cotisations avant d'inscrire ce coût dans vos prévisions d'embauche.
L'indemnité de transition [transitievergoeding] est une indemnité légale de rupture qui peut être due lorsque l'employeur prend l'initiative de rompre le contrat de travail ou ne renouvelle pas un contrat à durée déterminée, selon les dispositions en vigueur. Elle commence à s'accumuler dès le premier jour de travail, période d'essai comprise. En 2026, le plafond de l'indemnité est de 102 000 EUR, ou l'équivalent d'un an de salaire brut si celui-ci est supérieur. L'employeur la verse généralement au moment de la rupture définitive du contrat ; le calcul s'effectue sur la base de l'ancienneté effective et des éléments de rémunération du collaborateur.


