Guida alle assunzioni da remoto nei Paesi Bassi: conformità e standard di payroll per il 2026
Di Joost Hubregtse, Direttore, ICS Staffing & Payroll
Tutti gli articoli del blog sono revisionati e verificati dal nostro giurista del lavoro Zishan Hussain e il nostro direttore. Standard editoriali
A cura di Joost Hubregtse, Payroll Director.
Joost Hubregtse è Payroll Director presso ICSPayroll, la divisione specializzata in payroll olandese ed EOR di Intercompany Solutions. Specialista di gestione paghe di lunga carriera ed ex Head of Payroll, supervisiona le dichiarazioni delle ritenute fiscali sui salari, le domande per il regime del 30% e la conformità giuslavoristica per datori di lavoro internazionali.
Revisionato da Joost Hubregtse, Payroll Director, il 2 ottobre 2026.
Un'assunzione rapida può trasformarsi in un problema di conformità costoso se vengono trascurate le norme olandesi in materia di lavoro, payroll o fiscalità. Questa guida all'assunzione da remoto nei Paesi Bassi illustra le decisioni che i datori di lavoro internazionali devono prendere prima di assumere personale a distanza, compreso come valutare la corretta classificazione dei lavoratori e il rischio di stabile organizzazione.
Il diritto del lavoro olandese può risultare complesso da interpretare dall'estero, e le modifiche al regime del 30% (30% ruling) aggiungono un ulteriore elemento di pianificazione. I datori di lavoro necessitano inoltre di un quadro chiaro dei costi obbligatori per legge per il 2026 prima di definire la retribuzione e scegliere il modello di assunzione. L'approccio corretto dipende dall'eventuale costituzione di un'entità giuridica olandese, dal ricorso a un Employer of Record o dall'ingaggio del lavoratore tramite un diverso accordo.
Questa guida fornisce una roadmap pratica per la conformità relativa ai requisiti di assunzione, alla gestione delle paghe, ai costi a carico del datore di lavoro e alle regole del 2026 per il regime del 30%. Spiega inoltre come un EOR possa supportare le assunzioni nei Paesi Bassi senza dover prima costituire una BV locale, consentendovi di passare dalla pianificazione all'assunzione in poche settimane anziché mesi, mantenendo sempre il controllo sugli obblighi locali.
Punti chiave
- Utilizzate questa guida alle assunzioni da remoto nei Paesi Bassi per mappare gli obblighi in materia di lavoro, payroll e postazione lavorativa prima di inserire personale a distanza.
- Prevedete a budget il salario minimo orario per il 2026 pari a 14,71 EUR da gennaio e a 14,99 EUR da luglio, oltre all'indennità di ferie obbligatoria dell'8% (vakantiegeld).
- Pianificate la registrazione per le imposte sui salari e le scadenze mensili della loonaangifte affinché le comunicazioni retributive siano sempre puntuali.
- Verificate se una risorsa internazionale può qualificarsi per il regime del 30%, inclusa la soglia di stipendio imponibile standard di 48.013 EUR prevista per il 2026.
- Confrontate la costituzione di una società olandese con l'utilizzo di un Employer of Record per comprendere come assumere senza dover prima aprire una BV locale.
Il quadro normativo per il lavoro da remoto nei Paesi Bassi
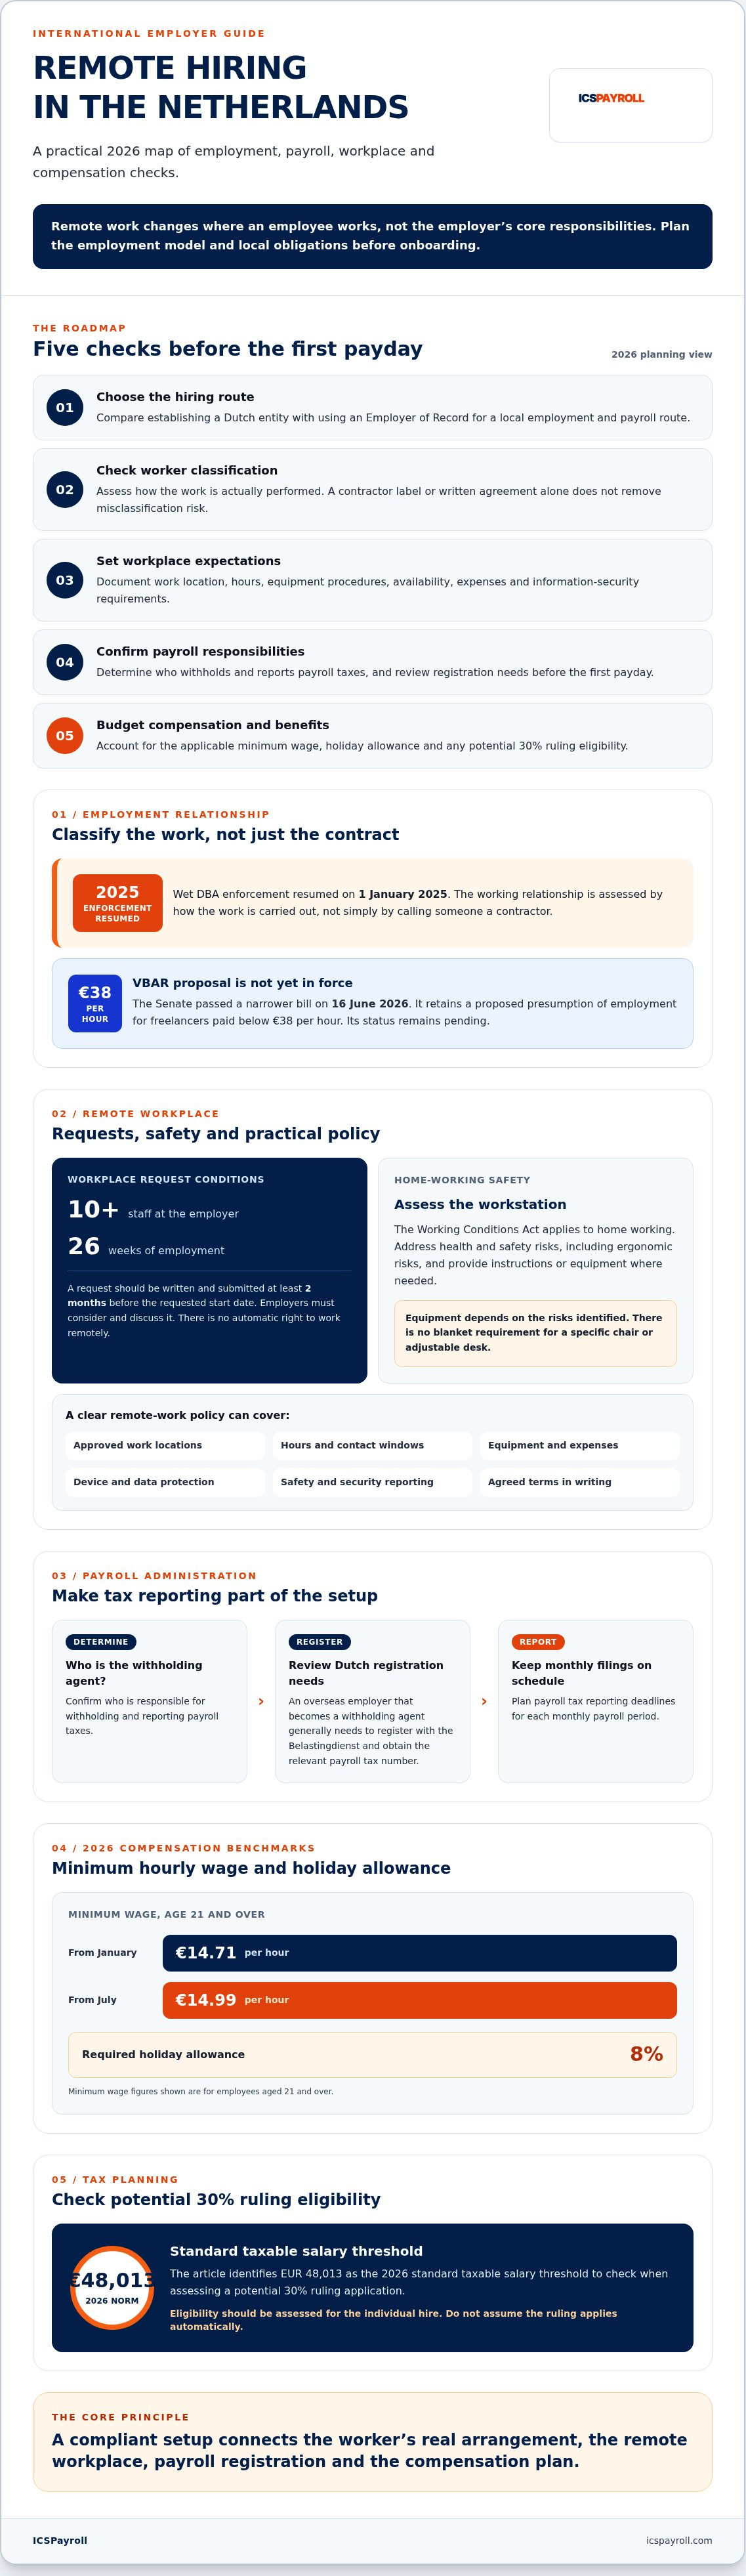
Il lavoro da remoto cambia il luogo in cui un dipendente svolge le proprie mansioni, non le responsabilità fondamentali del datore di lavoro. Ai sensi della Wet flexibel werken (legge sul lavoro flessibile), i dipendenti di aziende con almeno 10 addetti possono richiedere una modifica dell'orario, della pianificazione lavorativa o del luogo di lavoro dopo 26 settimane di servizio. Una richiesta relativa al luogo di lavoro può includere lo svolgimento della prestazione da casa. Il dipendente deve presentare la richiesta per iscritto con almeno due mesi di anticipo rispetto alla data di inizio desiderata. Il datore di lavoro è tenuto a valutarla e a discuterne, ma la legge non riconosce ai dipendenti un diritto automatico al lavoro da remoto.
Anche l'Arbowet (legge sulle condizioni di lavoro) si applica al lavoro da casa. I datori di lavoro devono affrontare i rischi per la salute e la sicurezza, compresi i fattori di rischio ergonomico. Valutate la postazione di lavoro del dipendente e fornite istruzioni e attrezzature adeguate laddove necessario. Non si tratta di un obbligo indiscriminato di fornire a ogni lavoratore da remoto una specifica sedia o una scrivania regolabile. La configurazione adeguata dipende dai rischi concretamente identificati.
Mantenete una netta distinzione tra contratti di lavoro subordinato e collaborazioni con liberi professionisti. In base alla Wet DBA, la natura del rapporto di lavoro viene valutata in base alle concrete modalità di svolgimento della prestazione, non semplicemente definendo qualcuno contrattualmente come contractor. L'applicazione rigorosa delle normative vigenti è ripresa il 1° gennaio 2025. Il Senato ha approvato una versione più circoscritta del disegno di legge VBAR il 16 giugno 2026, mantenendo la presunzione di lavoro subordinato per i freelance retribuiti al di sotto di 38 EUR all'ora. La legge non è ancora entrata in vigore. Consultate le informazioni legislative sul VBAR dell'Eerste Kamer per monitorarne lo stato. Un accordo scritto da solo non elimina il rischio di riqualificazione del rapporto contrattuale (misclassification).
Una policy interna scritta sul lavoro da remoto trasforma questi doveri legali in misure operative coerenti e concrete. Specificate i luoghi di lavoro autorizzati, le procedure per le dotazioni informatiche, le aspettative di reperibilità, la gestione dei rimborsi spese e i requisiti di sicurezza delle informazioni. Spiegate le modalità con cui i dipendenti devono proteggere i dispositivi e i dati riservati, nonché come segnalare eventuali criticità relative alla sicurezza. In questa guida alle assunzioni da remoto nei Paesi Bassi, la policy rappresenta un controllo operativo essenziale, non un sostituto dell'analisi specifica di ciascun ruolo e inquadramento contrattuale.
Requisiti ergonomici e indennità per l'home office
Non esiste un pacchetto standard e universale di dotazioni ergonomiche o un rimborso mensile forfettario obbligatorio per internet ed elettricità valido per tutti i lavoratori da remoto. Esaminate ciascuna postazione di lavoro e stabilite quali attrezzature siano ragionevolmente necessarie per adempiere agli obblighi di salute e sicurezza. Non definite un'indennità o un rimborso per attrezzature come esente da imposte senza aver prima verificato le normative vigenti della Belastingdienst e la specifica struttura contrattuale. Evitate di fare affidamento su importi privi di fondamento normativo definiti genericamente "prassi di mercato".
Reperibilità, orario di lavoro e clausole contrattuali
La legge olandese non prevede un diritto statutario generale alla disconnessione al di fuori dell'orario di lavoro. I datori di lavoro possono comunque definire limiti chiari attraverso la policy aziendale. Stabilite finestre di contatto, tempi di risposta previsti e procedure di escalation, tenendo conto delle differenze di fuso orario senza imporre una reperibilità continua. La cultura lavorativa olandese prevede modelli orari molto flessibili e differenziati; concordate quindi le ore effettive invece di dare per scontato un orario standard uniforme.
Il lavoro da remoto non sostituisce il contratto di lavoro (arbeidsovereenkomst). Riportate per iscritto l'orario concordato, gli accordi sulla sede di lavoro e le eventuali disposizioni sulle spese rimborsabili. Assicuratevi che il contratto rifletta fedelmente le concrete modalità lavorative del dipendente.
Conformità del payroll e obblighi fiscali del datore di lavoro
Prima di corrispondere lo stipendio a un dipendente nei Paesi Bassi, è necessario stabilire chi sia il soggetto responsabile della ritenuta e del versamento delle imposte sui salari. Un datore di lavoro estero che agisce come sostituto d'imposta deve generalmente registrarsi presso l'amministrazione fiscale olandese, la Belastingdienst, e ottenere il relativo codice fiscale per le ritenute sui salari (loonheffingennummer). Consultate le linee guida della Belastingdienst sulle imposte sui salari olandesi e sulla registrazione del datore di lavoro prima della prima elaborazione buste paga. Un Employer of Record può offrire una soluzione immediata per l'inquadramento contrattuale e la gestione del payroll senza dover prima costituire una BV olandese.
Per ciascun periodo di paga, il datore di lavoro calcola le imposte sui salari e i contributi previdenziali dovuti, trattiene le quote a carico del dipendente ove applicabile e trasmette la loonaangifte (denuncia contributiva e fiscale mensile). La dichiarazione e il relativo versamento devono essere effettuati entro l'ultimo giorno del mese successivo. Conservate i registri paghe e il fascicolo del personale per sette anni, inclusi contratti di lavoro, prospetti paga, cedolini e pezze giustificative del trattamento fiscale. Verificate le indicazioni della Belastingdienst sulla conservazione dei documenti aziendali e sui relativi termini. Una tracciabilità documentale rigorosa facilita le riconciliazioni contabili e permette di rispondere prontamente a eventuali contestazioni sulle condizioni contrattuali o sui pagamenti.
L'assunzione da remoto può anche sollevare questioni riguardanti la stabile organizzazione (permanent establishment) per una società estera. Una BV olandese è un soggetto fiscalmente residente nei Paesi Bassi, non una stabile organizzazione. Se un'entità estera assume una persona che lavora dai Paesi Bassi senza una società locale, occorre valutare le effettive attività aziendali e gli accordi operativi prima di escludere un rischio di presenza imponibile. La Belastingdienst illustra come una stabile organizzazione nei Paesi Bassi possa incidere su un'impresa estera. Non date per scontato che una mansione svolta da casa crei automaticamente una presenza imponibile, né che il lavoro da remoto ne escluda categoricamente il rischio. Per le assunzioni extra-UE, verificate il canale d'immigrazione pertinente e i requisiti per il visto per migranti altamente qualificati; la sponsorizzazione per l'immigrazione viene gestita tramite il nostro partner autorizzato.
Oneri sociali a carico del datore di lavoro e gestione paghe
Per il 2026, gli oneri sociali a carico del datore di lavoro comprendono l'assicurazione contro la disoccupazione AWf al 2,74% per i contratti a tempo indeterminato idonei o al 7,74% per i contratti flessibili; l'assicurazione contro l'invalidità Aof al 6,27% per i piccoli datori di lavoro o al 7,63% per i grandi datori di lavoro; e il contributo sanitario Zvw a carico dell'azienda al 6,10%. Tali contributi sono calcolati fino a un massimale retributivo imponibile di 79.409 EUR. L'aliquota AWf applicabile dipende dalle caratteristiche contrattuali, per cui è fondamentale inquadrare correttamente ogni rapporto di lavoro. Il portale ufficiale delle pubblicazioni Staatscourant riporta le aliquote contributive ufficialmente deliberate. Un coefficiente di fatturazione (payroll factor) consente di consolidare la retribuzione e tutti gli oneri a carico del datore di lavoro in un'unica fattura mensile, rendendo i costi agevoli da monitorare senza alterare gli obblighi legali del datore di lavoro sottostante.
Successione dei contratti, periodo di prova e patti di non concorrenza
La disciplina della successione dei contratti a termine (ketenregeling) trasforma generalmente una sequenza di oltre tre contratti a tempo determinato, o contratti che superano complessivamente i 36 mesi, in un rapporto a tempo indeterminato, fatte salve specifiche eccezioni di legge. Il periodo di prova (proeftijd) è rigorosamente limitato: fino a un massimo di due mesi per i contratti a tempo indeterminato, un mese per i contratti a tempo determinato di durata compresa tra 6 e 24 mesi, e nullo per i contratti pari o inferiori a sei mesi.
La riforma sui patti di non concorrenza non è in vigore nel 2026. Un disegno di legge che introduce restrizioni più stringenti è ancora all'esame del parlamento; i datori di lavoro devono pertanto applicare la normativa vigente anziché considerare vincolanti le proposte di legge. Per l'amministrazione del personale o il supporto EOR, verificate le soluzioni di assunzione e payroll nei Paesi Bassi.
Parametri finanziari 2026: salario minimo e benefit
Elaborate il budget retributivo partendo dai minimi retributivi legali e dagli obblighi in materia di congedi, non limitandovi allo stipendio base concordato. Nel 2026, il salario minimo lordo per i lavoratori di età pari o superiore a 21 anni è di 14,71 EUR all'ora dal 1° gennaio e 14,99 EUR dal 1° luglio. Applicate l'aliquota oraria in vigore per ciascun periodo di paga e verificate l'età e l'orario del lavoratore. L'ordinamento olandese prevede inoltre una maggiorazione per ferie (vakantiegeld) pari ad almeno l'8% della retribuzione lorda nella maggior parte dei rapporti standard; includetela sempre nel calcolo del costo totale del lavoro.
Non esiste un contributo previdenziale obbligatorio generalizzato a carico del datore di lavoro pari al 15,2% applicabile a qualunque dipendente nei Paesi Bassi. L'obbligo pensionistico può derivare dall'adesione a un fondo pensione di categoria obbligatorio (bedrijfstakpensioenfonds), da un contratto collettivo di lavoro (CAO - collectieve arbeidsovereenkomst) o da una convenzione aziendale stipulata dal datore di lavoro. Esaminate il ruolo e il settore economico prima di inserire qualsiasi percentuale nelle vostre previsioni finanziarie. La distinzione è fondamentale: la quota pensionistica indicata nell'ambito di una specifica soluzione di payroll non deve essere scambiata per un'aliquota di legge universale valida per tutti i datori di lavoro.
La malattia comporta per il datore di lavoro un obbligo a lungo termine. Ai sensi del diritto olandese, i datori di lavoro devono generalmente continuare a corrispondere almeno il 70% dello stipendio per un massimo di 104 settimane (due anni), garantendo l'importo del salario minimo legale per il primo anno. Sussistono inoltre stringenti obblighi di reintegrazione lavorativa (re-integratie). Per i datori di lavoro internazionali, questa guida alle assunzioni da remoto nei Paesi Bassi raccomanda di pianificare accuratamente le procedure di gestione delle assenze e i potenziali costi retributivi continuativi, e non soltanto il normale stipendio mensile del collaboratore.
Spettanze per ferie e congedi
Le ferie annuali previste dalla legge maturano in misura pari a quattro volte l'orario di lavoro settimanale del dipendente. Per un lavoratore a tempo pieno con una settimana lavorativa di cinque giorni, ciò corrisponde a 20 giorni all'anno. Monitorate maturazione e richieste tramite un gestionale condiviso, affinché dipendenti da remoto e manager possano verificare costantemente i saldi. Le ferie obbligatorie per legge decadono generalmente entro sei mesi dalla fine dell'anno solare in cui sono maturate, a meno che il lavoratore non sia stato impossibilitato a fruirne; i giorni di ferie supplementari stabiliti dal contratto seguono invece regole di riporto differenti.
I congedi parentali e per il partner per gli aventi diritto possono beneficiare delle indennità erogate dall'ente di previdenza UWV (Uitvoeringsinstituut Werknemersverzekeringen), ma le regole di pagamento variano a seconda del tipo di congedo. Verificate i requisiti, i tempi e il ruolo del datore di lavoro nell'inoltro delle domande prima di autorizzare l'assenza. Tracciate le date concordate e tenete aggiornato il reparto payroll affinché le spettanze e la gestione delle indennità previdenziali vengano elaborate correttamente.
Indennità di transizione e costi di licenziamento
L'indennità legale di fine rapporto o di transizione (transitievergoeding) matura sin dal primo giorno di lavoro, compreso il periodo di prova. Nel 2026, l'importo massimo è fissato a 102.000 EUR, o a una annualità di retribuzione lorda se superiore. Inserite questa potenziale passività nella pianificazione dell'organico e calcolatela sulla base dell'anzianità di servizio e della retribuzione al momento della cessazione del rapporto.
La malattia prolungata può estendere considerevolmente gli oneri retributivi e le responsabilità di reinserimento. Valutate i processi di gestione delle assenze e predisponete adeguate misure per gestire tale esposizione finanziaria. Salario minimo, ferie, malattia e norme sui licenziamenti costituiscono obblighi distinti: valutateli singolarmente per quantificare un budget di assunzione completo.
Attrarre talenti: il regime del 30% e i visti HSM
Il regime del 30% (30% ruling) può rendere notevolmente più competitivo il pacchetto retributivo netto per i candidati internazionali qualificati, consentendo al datore di lavoro di erogare una parte della retribuzione imponibile sotto forma di rimborso spese forfettario non imponibile. Si tratta di un beneficio del tutto indipendente dalla sponsorizzazione per l'immigrazione: l'agevolazione è concessa dall'amministrazione finanziaria (Belastingdienst), mentre la qualifica di sponsor IND riguarda i permessi di soggiorno e l'autorizzazione al lavoro.
Per il 2026, lo stipendio imponibile minimo standard al netto dell'agevolazione è di 48.013 EUR. Per i dipendenti under 30 in possesso di un titolo di studio universitario specialistico (Master) riconosciuto, la soglia è di 36.497 EUR. Questi importi rappresentano soglie di imponibile fiscale, non valori di retribuzione lorda totale. È necessario uno stipendio lordo di circa 68.590 EUR per poter beneficiare dell'esenzione piena del 30%. L'agevolazione è inoltre soggetta al tetto massimo stabilito dalla legge WNT per il 2026, pari a 262.000 EUR.
Pianificate la strategia oltre l'anno corrente. L'aliquota del 30% resta invariata per tutto il 2026. Per le agevolazioni concesse a partire dal 1° gennaio 2024, la quota esente scenderà al 27% a decorrere dal 1° gennaio 2027; i lavoratori per i quali il regime è iniziato prima del 2024 mantengono invece l'aliquota al 30% per l'intera durata del provvedimento. Il regime di parziale non residenza fiscale per il Box 2 e il Box 3 non è più accessibile ai nuovi beneficiari. Solo i titolari ante-2024 ne conservano i benefici fino al 31 dicembre 2026.
Visti per Highly Skilled Migrant (lavoratori altamente qualificati)
I cittadini extra-UE ed extra-SEE necessitano di un'autorizzazione al lavoro nei Paesi Bassi. Il canale per Highly Skilled Migrant (HSM) richiede un contratto di lavoro conforme, una retribuzione minima idonea e la richiesta presentata tramite uno sponsor accreditato presso l'IND. Verificate i requisiti ufficiali per il visto HSM prima di stabilire la data di inizio del contratto. ICSPayroll gestisce la sponsorizzazione per l'immigrazione tramite il proprio partner autorizzato, con tempistiche di elaborazione del visto HSM di circa tre settimane.
Richiesta del regime del 30%
La domanda viene presentata congiuntamente da datore di lavoro e dipendente alla Belastingdienst. Il lavoratore deve essere stato assunto dall'estero e aver risieduto a più di 150 chilometri dal confine olandese per almeno 16 dei 24 mesi precedenti il primo giorno di lavoro. Devono essere applicate le ritenute d'acconto olandesi e l'amministrazione finanziaria deve emettere formale decisione positiva per iscritto.
La domanda deve essere presentata entro quattro mesi dalla data di inizio dell'attività affinché il regime abbia efficacia retroattiva dal primo giorno. In caso di presentazione tardiva, l'agevolazione decorre generalmente dal mese successivo all'inoltro. Una volta ottenuta l'approvazione, occorre configurare i parametri del payroll per applicare l'esenzione e conservare la determina e tutta la documentazione comprovante l'idoneità. Autorizzazione all'immigrazione e agevolazioni fiscali seguono percorsi amministrativi differenti: una distinzione fondamentale nella pianificazione delle assunzioni a distanza nei Paesi Bassi.
Scoprite il nostro supporto per la domanda del regime del 30% per allineare l'istanza fiscale con la gestione del payroll olandese.
Implementare una strategia conforme di assunzione da remoto
Un Employer of Record (EOR) offre a un'azienda estera la possibilità di assumere personale nei Paesi Bassi prima di costituire una BV locale o in alternativa a essa. L'EOR assume il ruolo di datore di lavoro formale a livello locale, occupandosi della gestione giuridica del contratto e del payroll olandese. L'azienda cliente mantiene la direzione operativa quotidiana del dipendente secondo gli accordi stipulati; è pertanto essenziale che le rispettive responsabilità siano disciplinate chiaramente anziché presunte integralmente delegate.
Questo modello accelera sensibilmente i tempi tra la scelta del candidato e la stipula del contratto. Si comincia definendo il ruolo e le condizioni economiche proposte, per poi richiedere un preventivo personalizzato, analizzare responsabilità e costi e concordare la bozza del contratto di lavoro e la data di decorrenza. ICSPayroll consente di perfezionare l'assunzione in poche settimane senza dover aprire una BV in loco. Richiedete un prospetto dettagliato dei costi aziendali e delle attività di gestione incluse prima di confermare il servizio.
Il coefficiente di fatturazione (payroll factor) di ICSPayroll riunisce tutti i costi del personale in un'unica fattura mensile. Le componenti incluse comprendono la quota per l'indennità di ferie dell'8%, il 15,2% di previdenza integrativa, la copertura del rischio malattia, i contributi previdenziali e gli oneri datoriali, l'indennità di transizione, la gestione HR, l'accesso al portale dipendenti online, la richiesta per il regime del 30% ove applicabile e la gestione delle assenze per malattia. La percentuale relativa alla pensione è parte integrante del modello di costo di tale servizio e non un'aliquota di legge universale. Verificate sempre le modalità di addebito in fattura per conguagli, adeguamenti normativi, ferie, spese vive e altre voci concordate.
Definire l'ambito di conformità dell'EOR
Prima della firma dell'accordo, formalizzate per iscritto i soggetti incaricati dell'elaborazione delle paghe, della trasmissione delle denunce fiscali, del versamento dei contributi, della redazione dei contratti e della gestione delle richieste del personale. Verificate le modalità con cui i dipendenti visualizzano buste paga e saldi ferie, e se la gestione HR, il manuale aziendale per i dipendenti (employee handbook) e l'assistenza per i congedi di malattia siano inclusi nel servizio. Accertate questi aspetti nell'accordo contrattuale evitando di dare per scontato che tutti gli EOR forniscano la medesima piattaforma, lo stesso manuale o analoghi livelli di supporto.
Stabilite chiare procedure di escalation per questioni inerenti l'ambiente di lavoro e le notifiche di malattia. La legge olandese impone obblighi precisi ai datori di lavoro durante la malattia e la fase di reinserimento dei dipendenti: la ripartizione pratica dei compiti tra EOR e cliente deve essere stabilita in modo trasparente. Individuate il referente responsabile per ogni adempimento e i canali sicuri per la trasmissione dei dati sensibili.
Pianificare il passaggio futuro a una BV olandese
L'EOR può fungere da strumento strategico di ingresso sul mercato mentre l'impresa valuta il modello operativo più idoneo a lungo termine. Qualora in seguito decidiate di aprire una BV olandese e assumere il personale in via diretta, gestite il passaggio come un trasferimento pianificato del rapporto di lavoro e non come una conversione automatica. Verificate il contratto stipulato con l'EOR, concordate la variazione con il dipendente e le parti interessate e coordinate con precisione scadenze contrattuali, archivi del payroll, ferie maturate, benefit e continuità di servizio prima di stabilire la data effettiva del passaggio.
Un piano di transizione strutturato previene interruzioni retributive o lacune nella documentazione di lavoro. Questo metodo consente di partire con una formula di assunzione snella, mantenendo aperta la possibilità di passare all'assunzione diretta man mano che le vostre attività nei Paesi Bassi crescono.
Assumete nei Paesi Bassi in totale sicurezza con ICSPayroll grazie al nostro supporto per payroll ed EOR olandese.
Trasformate il vostro piano di assunzioni nei Paesi Bassi in realtà
Un piano solido per le assunzioni a distanza integra contratto di lavoro, elaborazione buste paga, organizzazione della postazione lavorativa e corretto inquadramento fiscale. Verificate i costi obbligatori per legge e le spettanze del lavoratore prima di definire la retribuzione, e valutate tempestivamente i requisiti per il regime del 30% in modo da coordinare l'istanza con la gestione del payroll. Il modello di assunzione appropriato permette inoltre di contrattualizzare talenti olandesi prima o in alternativa alla costituzione di una BV locale.
Un Employer of Record offre un canale di assunzione locale e supporto operativo, a condizione che i rispettivi obblighi di conformità siano definiti con precisione. ICSPayroll fornisce servizi di payroll olandese ed EOR, comprensivi di gestione delle buste paga e supporto per la domanda del regime del 30%. La sponsorizzazione per l'immigrazione viene coordinata tramite un partner autorizzato, con tempi per l'elaborazione del visto HSM di circa tre settimane. Il payroll factor unifica tutti i costi del personale in un'unica fattura mensile.
Prendete questa guida alle assunzioni da remoto nei Paesi Bassi come punto di partenza, per poi verificare i dettagli applicabili al vostro collaboratore e alla vostra impresa. Richiedete un preventivo personalizzato per il payroll olandese entro 24 ore per compiere il passo successivo con un quadro normativo chiaro e sicuro.
Domande frequenti (FAQ)
Posso assumere dipendenti nei Paesi Bassi senza una sede legale locale?
Sì. Un Employer of Record (EOR) può assumere personale nei Paesi Bassi per vostro conto, consentendo alla vostra azienda di assumere senza dover prima costituire un'entità giuridica olandese. L'EOR gestisce gli adempimenti contrattuali e fiscali locali in base all'accordo sottoscritto. La vostra azienda continua a coordinare il lavoro quotidiano del dipendente; è quindi fondamentale definire con precisione le responsabilità e verificare in che modo l'accordo EOR gestisca condizioni contrattuali, costi e conformità prima dell'ingresso della risorsa.
A quanto ammonta il salario minimo nei Paesi Bassi per il 2026?
Per i lavoratori di età pari o superiore a 21 anni, il salario minimo lordo di legge è di 14,71 EUR all'ora dal 1° gennaio 2026 e di 14,99 EUR all'ora dal 1° luglio 2026. È necessario applicare la tariffa in vigore per ciascun periodo di paga e verificare l'età del lavoratore, poiché per i più giovani sono previsti importi minimi ridotti. Nei Paesi Bassi la retribuzione minima è determinata su base oraria, pertanto lo stipendio va calcolato moltiplicando la tariffa per le ore previste da contratto.
Come funziona il regime fiscale del 30% per i lavoratori da remoto nel 2026?
I lavoratori idonei assunti dall'estero possono ricevere fino al 30% della retribuzione imponibile come indennità esente da imposte per tutto il 2026, previa approvazione scritta da parte della Belastingdienst e applicazione delle ritenute fiscali olandesi. La soglia minima di stipendio imponibile per il 2026 al netto dell'esenzione è di 48.013 EUR (non si tratta di una soglia di retribuzione lorda). Per i regimi concessi a partire dal 2024, la percentuale esente scenderà al 27% dal 1° gennaio 2027. La modalità di lavoro da remoto, da sola, non costituisce requisito di idoneità.
Cos'è l'indennità di ferie obbligatoria nei Paesi Bassi?
L'indennità di ferie (vakantiegeld) è pari ad almeno l'8% della retribuzione lorda complessiva. I datori di lavoro la accantonano mensilmente nel corso dell'anno e la liquidano secondo quanto previsto dal contratto di lavoro o dai contratti collettivi applicabili. Questo elemento deve essere chiaramente indicato nel contratto e nel prospetto paga, nonché incluso nel budget complessivo del costo del lavoro. Verificate le specifiche voci retributive da includere nella base di calcolo, in particolare in presenza di componenti variabili o di un accordo collettivo applicabile.
Quanto tempo occorre per ottenere un visto HSM per una nuova assunzione?
L'elaborazione del visto per migranti altamente qualificati (HSM) tramite il partner autorizzato di ICSPayroll richiede solitamente circa tre settimane, sebbene le tempistiche effettive dipendano dalla documentazione presentata e dalle autorità competenti. Il datore di lavoro deve avvalersi di uno sponsor accreditato presso l'IND e il lavoratore deve soddisfare tutti i requisiti previsti. Esaminate i criteri ufficiali per il visto Highly Skilled Migrant e pianificate la data di inizio del rapporto di lavoro in coordinamento con la procedura di immigrazione.
Quali sono gli obblighi del datore di lavoro per la postazione di lavoro a casa nei Paesi Bassi?
I datori di lavoro devono valutare e gestire i rischi per la salute e la sicurezza legati al lavoro da remoto, conformemente alla normativa olandese sulla sicurezza sul lavoro. Occorre verificare la postazione domestica del dipendente, fornire indicazioni adeguate in materia di ergonomia e salute e accertare se siano necessarie attrezzature specifiche per mitigare i rischi riscontrati. La legge non prescrive l'obbligo indistinto di acquistare a tutti la medesima scrivania o sedia. È consigliabile documentare l'avvenuta valutazione e istruire i collaboratori sulle modalità per segnalare disturbi fisici, rischi o variazioni della postazione.
A quanto ammontano i contributi pensionistici obbligatori per i dipendenti olandesi?
Non esiste un'aliquota contributiva previdenziale obbligatoria universale applicabile a tutti i dipendenti nei Paesi Bassi. L'obbligo di istituire una previdenza complementare e l'entità dei relativi contributi dipendono dal settore merceologico, dai contratti collettivi di lavoro (CAO) applicabili o dal regolamento aziendale. La quota del 15,2% calcolata sulla retribuzione lorda, utilizzata in talune soluzioni di payroll, rappresenta una componente tariffaria di tale servizio e non un'aliquota di legge valida per la generalità dei datori di lavoro. Verificate il fondo di categoria applicabile e le modalità di computo prima di inserire un importo nel budget del personale.
Che cos'è l'indennità di transizione e quando deve essere corrisposta?
L'indennità di transizione (transitievergoeding) è un'indennità di fine rapporto prevista dalla legge, dovuta quando il datore di lavoro interrompe il rapporto o decide di non rinnovare un contratto a tempo determinato, salvo specifiche eccezioni. Il diritto matura a partire dal primo giorno di lavoro, incluso il periodo di prova. Per il 2026, l'importo massimo è fissato a 102.000 EUR, o a una annualità di retribuzione lorda qualora superiore. Il datore di lavoro la liquida al momento della cessazione del rapporto; l'importo si calcola sull'anzianità di servizio e sulla retribuzione del dipendente.

Articolo a cura di
Joost Hubregtse
Joost Hubregtse è Director di ICS Staffing & Payroll B.V., la controllata al 100% di Intercompany Solutions che gestisce ICS Payroll. È responsabile dei servizi di Employer of Record e payroll olandese: contratti di lavoro, dichiarazioni fiscali sui salari e previdenziali, indennità di ferie, previdenza, congedi per malattia e conformità ai CAO, con onboarding possibile entro 48 ore.

Conforme NEN 4400. Certificata SNA.
ICS Staffing and Payroll B.V. è iscritta al registro SNA della Stichting Normering Arbeid. Affidarsi a un fornitore certificato SNA limita la vostra responsabilità di catena per imposte e contributi non versati.
Domande frequenti
Sì. Un Employer of Record (EOR) può assumere personale nei Paesi Bassi per vostro conto, consentendo alla vostra azienda di assumere senza dover prima costituire un'entità giuridica olandese. L'EOR gestisce gli adempimenti contrattuali e fiscali locali in base all'accordo sottoscritto. La vostra azienda continua a coordinare il lavoro quotidiano del dipendente; è quindi fondamentale definire con precisione le responsabilità e verificare in che modo l'accordo EOR gestisca condizioni contrattuali, costi e conformità prima dell'ingresso della risorsa.
Per i lavoratori di età pari o superiore a 21 anni, il salario minimo lordo di legge è di 14,71 EUR all'ora dal 1° gennaio 2026 e di 14,99 EUR all'ora dal 1° luglio 2026. È necessario applicare la tariffa in vigore per ciascun periodo di paga e verificare l'età del lavoratore, poiché per i più giovani sono previsti importi minimi ridotti. Nei Paesi Bassi la retribuzione minima è determinata su base oraria, pertanto lo stipendio va calcolato moltiplicando la tariffa per le ore previste da contratto.
I lavoratori idonei assunti dall'estero possono ricevere fino al 30% della retribuzione imponibile come indennità esente da imposte per tutto il 2026, previa approvazione scritta da parte della Belastingdienst e applicazione delle ritenute fiscali olandesi. La soglia minima di stipendio imponibile per il 2026 al netto dell'esenzione è di 48.013 EUR (non si tratta di una soglia di retribuzione lorda). Per i regimi concessi a partire dal 2024, la percentuale esente scenderà al 27% dal 1° gennaio 2027. La modalità di lavoro da remoto, da sola, non costituisce requisito di idoneità.
L'indennità di ferie (vakantiegeld) è pari ad almeno l'8% della retribuzione lorda complessiva. I datori di lavoro la accantonano mensilmente nel corso dell'anno e la liquidano secondo quanto previsto dal contratto di lavoro o dai contratti collettivi applicabili. Questo elemento deve essere chiaramente indicato nel contratto e nel prospetto paga, nonché incluso nel budget complessivo del costo del lavoro. Verificate le specifiche voci retributive da includere nella base di calcolo, in particolare in presenza di componenti variabili o di un accordo collettivo applicabile.
L'elaborazione del visto per migranti altamente qualificati (HSM) tramite il partner autorizzato di ICSPayroll richiede solitamente circa tre settimane, sebbene le tempistiche effettive dipendano dalla documentazione presentata e dalle autorità competenti. Il datore di lavoro deve avvalersi di uno sponsor accreditato presso l'IND e il lavoratore deve soddisfare tutti i requisiti previsti. Esaminate i criteri ufficiali per il visto Highly Skilled Migrant e pianificate la data di inizio del rapporto di lavoro in coordinamento con la procedura di immigrazione.
I datori di lavoro devono valutare e gestire i rischi per la salute e la sicurezza legati al lavoro da remoto, conformemente alla normativa olandese sulla sicurezza sul lavoro. Occorre verificare la postazione domestica del dipendente, fornire indicazioni adeguate in materia di ergonomia e salute e accertare se siano necessarie attrezzature specifiche per mitigare i rischi riscontrati. La legge non prescrive l'obbligo indistinto di acquistare a tutti la medesima scrivania o sedia. È consigliabile documentare l'avvenuta valutazione e istruire i collaboratori sulle modalità per segnalare disturbi fisici, rischi o variazioni della postazione.
Non esiste un'aliquota contributiva previdenziale obbligatoria universale applicabile a tutti i dipendenti nei Paesi Bassi. L'obbligo di istituire una previdenza complementare e l'entità dei relativi contributi dipendono dal settore merceologico, dai contratti collettivi di lavoro (CAO) applicabili o dal regolamento aziendale. La quota del 15,2% calcolata sulla retribuzione lorda, utilizzata in talune soluzioni di payroll, rappresenta una componente tariffaria di tale servizio e non un'aliquota di legge valida per la generalità dei datori di lavoro. Verificate il fondo di categoria applicabile e le modalità di computo prima di inserire un importo nel budget del personale.
L'indennità di transizione (transitievergoeding) è un'indennità di fine rapporto prevista dalla legge, dovuta quando il datore di lavoro interrompe il rapporto o decide di non rinnovare un contratto a tempo determinato, salvo specifiche eccezioni. Il diritto matura a partire dal primo giorno di lavoro, incluso il periodo di prova. Per il 2026, l'importo massimo è fissato a 102.000 EUR, o a una annualità di retribuzione lorda qualora superiore. Il datore di lavoro la liquida al momento della cessazione del rapporto; l'importo si calcola sull'anzianità di servizio e sulla retribuzione del dipendente.


