Guia de Contratação Remota nos Países Baixos: Conformidade e Normas Salariais em 2026
Por Joost Hubregtse, Diretor, ICS Staffing & Payroll
Todos os artigos do blog são revistos e verificados pelo nosso jurista de direito do trabalho Zishan Hussain e o nosso diretor. Normas editoriais
Por Joost Hubregtse, Diretor de Payroll.
Joost Hubregtse é Diretor de Payroll na ICSPayroll, o especialista neerlandês em processamento salarial e EOR da Intercompany Solutions. Especialista de carreira em processamento salarial e antigo Diretor de Payroll, supervisiona declarações de retenção na fonte sobre rendimentos do trabalho, candidaturas ao regime dos 30% e conformidade laboral para empregadores internacionais.
Revisto por Joost Hubregtse, Diretor de Payroll, a 2 de outubro de 2026.
Uma contratação rápida pode transformar-se num problema oneroso de conformidade se as regras laborais, salariais ou fiscais neerlandesas não forem cumpridas. Este guia de contratação remota nos Países Baixos explica as decisões que os empregadores internacionais devem tomar antes de contratar colaboradores remotos, incluindo a avaliação da classificação dos trabalhadores e o risco de estabelecimento estável.
O direito do trabalho neerlandês pode ser difícil de interpretar a partir do estrangeiro, e as alterações ao regime dos 30% [30%-regeling] acrescentam mais uma etapa de planeamento. Os empregadores necessitam igualmente de uma visão clara dos custos legais para 2026 antes de definir a remuneração e escolher um modelo de contratação. A abordagem correta depende de constituir uma entidade neerlandesa, recorrer a um Employer of Record (EOR) ou contratar o colaborador sob um modelo distinto.
Este guia fornece um roteiro prático de conformidade para requisitos de emprego, administração salarial, encargos sociais do empregador e as regras do regime dos 30% para 2026. Explica ainda como um EOR pode apoiar a contratação nos Países Baixos sem constituir previamente uma BV local, ajudando a passar do planeamento à contratação em semanas em vez de meses, mantendo as obrigações locais sob controlo.
Principais Conclusões
- Utilize este guia de contratação remota nos Países Baixos para mapear as obrigações laborais, salariais e do local de trabalho antes de integrar colaboradores remotos.
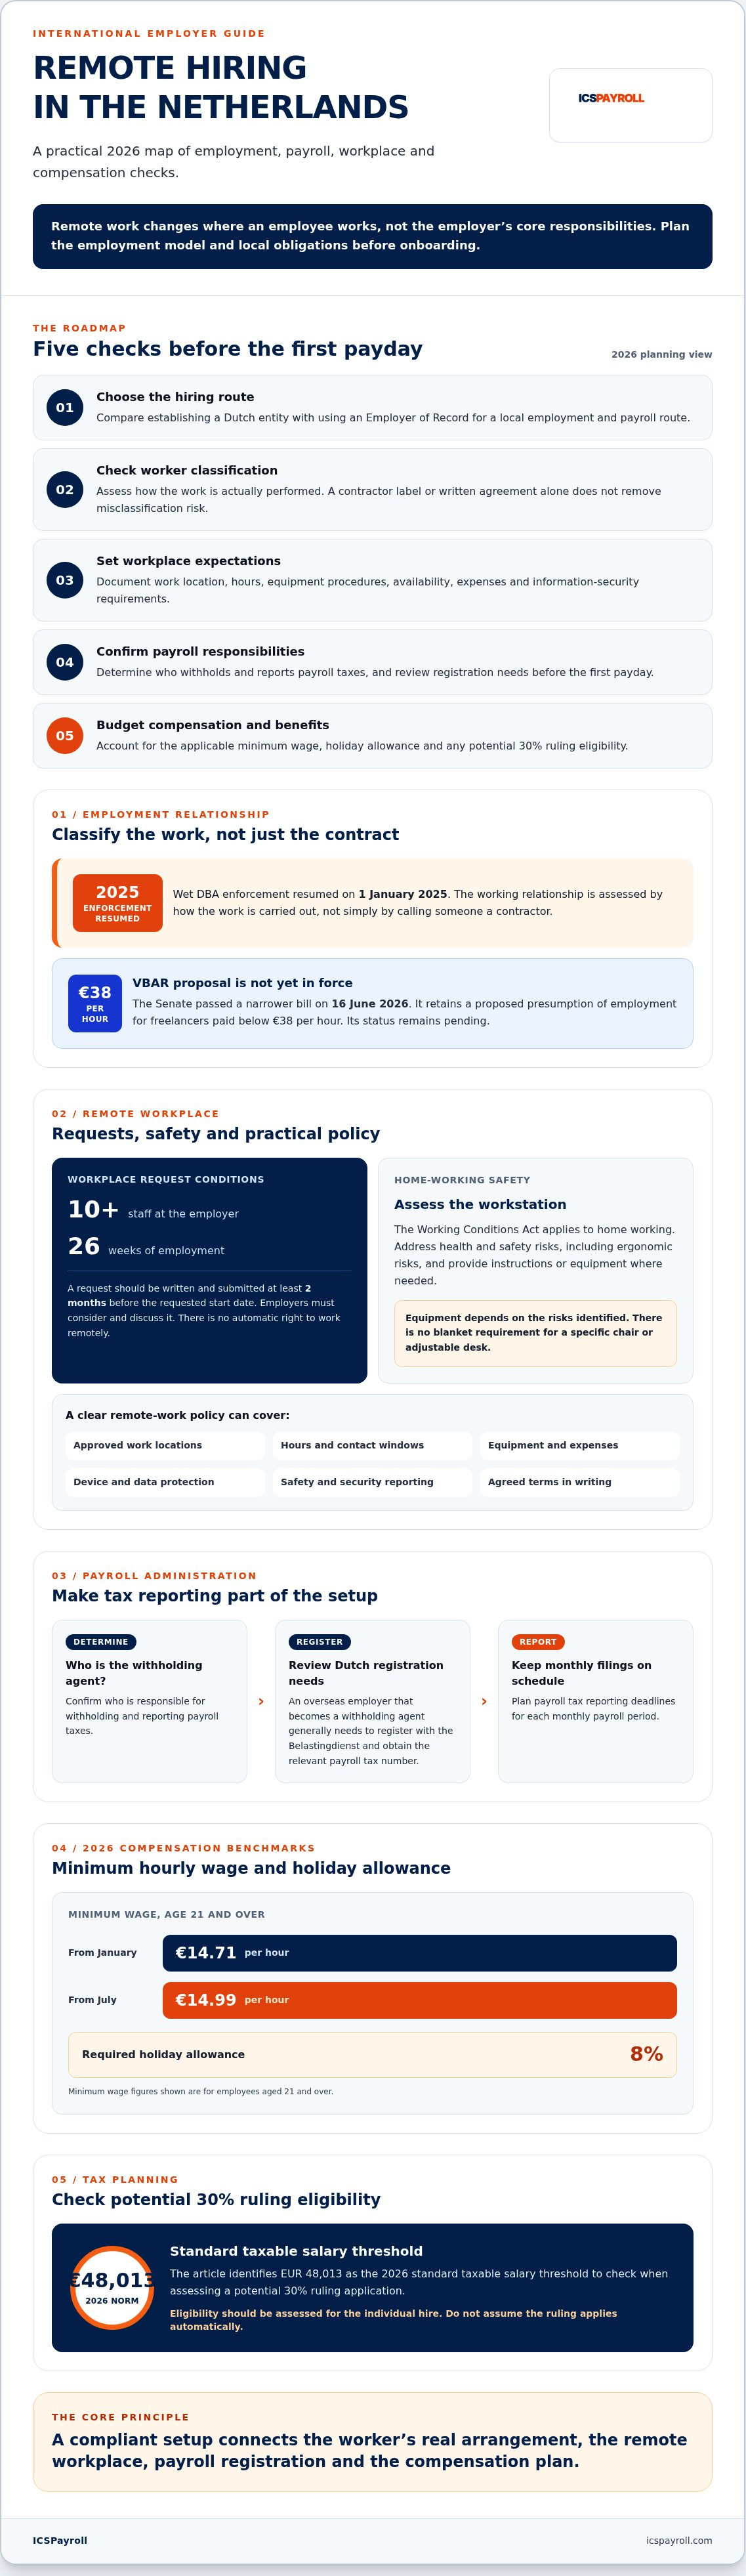
- Planeie o orçamento com base no salário mínimo horário de 2026 de 14,71 EUR a partir de janeiro e 14,99 EUR a partir de julho, acrescido do subsídio de férias obrigatório de 8%.
- Planeie o registo fiscal para efeitos de retenção na fonte e os prazos mensais da declaração salarial (loonaangifte) para que o reporte de remunerações permaneça dentro dos prazos.
- Verifique se um colaborador internacional é elegível para o regime dos 30%, incluindo o limiar de salário tributável padrão de 48 013 EUR para 2026.
- Compare a constituição de uma entidade neerlandesa com a utilização de um Employer of Record para verificar como pode contratar sem constituir previamente uma BV local.
O Quadro Jurídico do Trabalho Remoto nos Países Baixos
O trabalho remoto altera o local onde o colaborador desempenha as suas funções, não as responsabilidades fundamentais do empregador. Ao abrigo da Wet flexibel werken (Lei do Trabalho Flexível), os trabalhadores em empresas com pelo menos 10 colaboradores podem solicitar uma alteração do seu horário de trabalho, calendário laboral ou local de trabalho após 26 semanas de vínculo contratual. O pedido relativo ao local de trabalho pode incluir o trabalho a partir de casa. O colaborador deve apresentar o pedido por escrito com pelo menos dois meses de antecedência em relação à data de início pretendida. Os empregadores são obrigados a ponderar e discutir o pedido, mas a lei não confere aos trabalhadores um direito automático ao teletrabalho.
A Arbowet (Lei das Condições de Trabalho) também se aplica ao trabalho em casa. Os empregadores devem abordar os riscos de saúde e segurança no trabalho, incluindo os riscos ergonómicos. Avalie o posto de trabalho do colaborador e forneça instruções e equipamentos adequados quando necessário. Isto não constitui uma obrigação geral de fornecer a cada colaborador remoto uma cadeira ou secretária ajustável específica. A configuração apropriada depende dos riscos identificados.
Mantenha distinções claras entre contratos de trabalho e contratos de prestação de serviços. Ao abrigo da Wet DBA, a relação de trabalho é avaliada pela forma como o trabalho é efetivamente prestado, e não apenas pela designação de prestador independente. A aplicação coerciva das regras existentes foi retomada a 1 de janeiro de 2025. O Senado aprovou uma proposta de lei VBAR mais restrita a 16 de junho de 2026, mantendo uma presunção de laboralidade proposta para freelancers remunerados abaixo de 38 EUR por hora. Esta legislação ainda não se encontra em vigor. Consulte as informações legislativas da VBAR na Eerste Kamer para acompanhar o seu estado. Um contrato escrito por si só não elimina o risco de classificação incorreta (falsos recibos verdes).
Uma política escrita de trabalho remoto transforma estas obrigações em procedimentos práticos e coerentes. Especifique os locais de trabalho autorizados, os procedimentos relativos aos equipamentos, as expectativas de disponibilidade, a gestão de despesas e os requisitos de segurança da informação. Explique de que forma os colaboradores devem proteger os dispositivos e os dados confidenciais, bem como reportar preocupações de segurança ou saúde. Neste guia de contratação remota nos Países Baixos, a política constitui uma medida de controlo prático, não substituindo a análise individual de cada função e modelo contratual.
Requisitos Ergonómicos e Subsídios de Teletrabalho
Não existe um pacote único de equipamento ergonómico ou um subsídio mensal universal de internet e eletricidade para todos os colaboradores remotos. Analise cada posto de trabalho e determine que equipamento é razoavelmente necessário para cumprir as obrigações de saúde e segurança. Não considere um subsídio ou reembolso de equipamento como isento de impostos sem verificar previamente as regras em vigor do Belastingdienst e os moldes específicos do acordo. Evite basear-se em valores "típicos de mercado" sem suporte legal.
Disponibilidade, Horário de Trabalho e Cláusulas Contratuais
A legislação neerlandesa não estabelece um direito legal geral a desligar fora do horário de trabalho. Contudo, os empregadores podem definir limites claros através de regulamento interno. Defina janelas de contacto, tempos de resposta esperados e procedimentos de contacto urgente, tendo em conta as diferenças de fuso horário sem pressupor disponibilidade permanente. A cultura de trabalho neerlandesa contempla diversos padrões de horário de trabalho, pelo que deve acordar o horário efetivo em vez de assumir um calendário uniforme.
O trabalho remoto não substitui o contrato de trabalho. Formalize por escrito o horário acordado, as disposições relativas ao local de trabalho e quaisquer termos aplicáveis a despesas. Certifique-se de que o contrato reflete fielmente a forma como o colaborador irá trabalhar na prática.
Conformidade no Processamento Salarial e Obrigações Fiscais do Empregador
Antes de remunerar um trabalhador nos Países Baixos, determine quem é responsável pela retenção na fonte e pela liquidação dos impostos sobre os salários. Um empregador estrangeiro que assuma a qualidade de entidade retentora necessita geralmente de se registar junto da administração fiscal neerlandesa, o Belastingdienst, e obter o respetivo número de registo para efeitos de retenção salarial. Consulte as orientações do Belastingdienst sobre impostos sobre o trabalho e registo de empregadores antes da primeira data de pagamento. Um Employer of Record pode assegurar uma via de contratação e processamento salarial local sem que seja necessária a constituição prévia de uma BV neerlandesa.
Em cada período de processamento salarial, o empregador calcula os montantes obrigatórios de imposto sobre os salários [loonheffing] e contribuições para a segurança social, retém os descontos do colaborador quando aplicável e submete a declaração salarial (loonaangifte). A entrega da declaração e o respetivo pagamento devem ser efetuados até ao último dia do mês seguinte. Conserve os registos salariais e de pessoal durante sete anos, incluindo contratos, folhas de cálculo salarial, recibos de vencimento e comprovativos de enquadramento fiscal. Consulte as diretrizes do Belastingdienst relativas à conservação de registos comerciais e prazos de retenção. Manter um arquivo documental rigoroso facilita a reconciliação das declarações fiscais e a resposta a eventuais esclarecimentos sobre condições de trabalho ou remunerações pagas.
A contratação remota também pode suscitar questões de estabelecimento estável para uma empresa estrangeira. Uma BV neerlandesa é um sujeito passivo residente nos Países Baixos, não um estabelecimento estável. Se uma entidade estrangeira contratar alguém a trabalhar a partir dos Países Baixos sem dispor de uma entidade local, avalie as atividades reais e os acordos operacionais da empresa antes de determinar a existência de um risco fiscal. O Belastingdienst esclarece como um estabelecimento estável nos Países Baixos pode afetar uma empresa estrangeira. Não presuma que uma função desempenhada em teletrabalho cria automaticamente um estabelecimento estável, nem que o trabalho remoto exclui essa possibilidade. Para contratações de cidadãos de fora da UE, verifique a via de imigração aplicável e os requisitos do visto para Migrantes Altamente Qualificados (HSM); a autorização e patrocínio de imigração são assegurados através do nosso parceiro certificado.
Encargos Sociais do Empregador e Administração Salarial
Para 2026, os encargos sociais do empregador incluem a contribuição para o fundo de desemprego AWf a 2,74% para contratos sem termo elegíveis ou 7,74% para contratos flexíveis; o seguro de invalidez Aof a 6,27% para pequenos empregadores ou 7,63% para grandes empregadores; e a contribuição patronal do seguro de saúde Zvw a 6,10%. Estas contribuições incidem até ao limite máximo de remuneração de 79 409 EUR. A taxa de AWf aplicável depende das condições contratuais, pelo que deve classificar corretamente cada vínculo laboral. O portal oficial de publicações Staatscourant disponibiliza as taxas de contribuição publicadas. Um fator de payroll (payroll factor) pode consolidar o salário e os encargos patronais correspondentes numa única fatura mensal, facilitando a análise de custos sem alterar as obrigações fundamentais do empregador.
Sucessão de Contratos, Período Experimental e Pactos de Não Concorrência
A regra de sucessão de contratos (ketenregeling) converte genericamente uma sucessão de mais de três contratos a termo certo, ou contratos que ultrapassem os 36 meses, num contrato por tempo indeterminado, com certas exceções legais. O período experimental é restrito: até dois meses para contratos sem termo, um mês para contratos a termo entre 6 e 24 meses, e nulo para contratos com duração igual ou inferior a seis meses.
A reforma dos pactos de não concorrência não entrou em vigor em 2026. A proposta de lei com as restrições sugeridas continua sob apreciação parlamentar, pelo que os empregadores devem aplicar a lei em vigor em vez de assumir as medidas propostas como obrigações promulgadas. Para apoio no processamento salarial ou EOR, conheça as opções de contratação e payroll nos Países Baixos.
Referências Financeiras para 2026: Salário Mínimo e Benefícios
Elabore os orçamentos de remuneração considerando as taxas legais obrigatórias e os direitos a licenças, e não apenas o salário base contratualizado. Em 2026, o salário mínimo bruto para colaboradores com 21 anos ou mais é de 14,71 EUR por hora a partir de 1 de janeiro e 14,99 EUR a partir de 1 de julho. Aplique a taxa em vigor em cada período de pagamento e confirme a idade e as horas de trabalho do colaborador. Os Países Baixos exigem ainda um subsídio de férias [vakantiegeld] de, pelo menos, 8% do salário bruto na maioria dos contratos normais, devendo este valor ser incluído no cálculo do custo global de remuneração.
Não existe uma contribuição patronal universal de 15,2% para planos de pensões aplicável a todos os trabalhadores nos Países Baixos. A obrigação de plano de pensões pode decorrer de um fundo de pensões setorial obrigatório, de uma convenção coletiva de trabalho (CAO) ou do próprio regime de benefícios do empregador. Verifique a função e o setor de atividade antes de aplicar qualquer percentagem nas suas projeções. Esta distinção é fundamental: a percentagem de pensão indicada no modelo de custos de um fornecedor de payroll não deve ser apresentada como uma taxa legal universalmente aplicável a todos os empregadores.
A doença acarreta uma responsabilidade mais prolongada para o empregador. De acordo com a legislação neerlandesa, os empregadores continuam, de forma geral, a pagar pelo menos 70% da remuneração durante até 104 semanas, com um limite mínimo correspondente ao salário mínimo nacional durante o primeiro ano. Aplicam-se ainda obrigações autónomas de reintegração profissional. Para os empregadores internacionais, este guia de contratação remota nos Países Baixos recomenda o provisionamento dos procedimentos de ausência e dos eventuais encargos salariais contínuos, e não apenas do salário mensal base do colaborador.
Direito a Férias e Políticas de Licenças
O período legal de férias anuais corresponde a quatro vezes o número de horas de trabalho semanais do colaborador. Para um trabalhador a tempo inteiro que labore cinco dias por semana, isso equivale a 20 dias por ano. Efetue o controlo das acumulações e pedidos num sistema partilhado para que colaboradores remotos e gestores possam acompanhar os saldos. As férias anuais legais caducam, por norma, seis meses após o termo do ano civil em que foram adquiridas, salvo se o trabalhador tiver ficado impedido de as gozar; as férias contratuais complementares estão sujeitas a regras distintas de transporte.
As licenças parental e por nascimento de filho (parceiro) elegíveis podem abranger subsídios concedidos pelo UWV, variando as regras de pagamento consoante a modalidade da licença. Confirme a elegibilidade, os prazos e a intervenção do empregador na submissão dos pedidos antes de autorizar a ausência. Registe as datas acordadas e comunique-as atempadamente ao departamento de payroll para que o pagamento de vencimentos e o processamento de eventuais subsídios decorram sem incidentes.
Compensação por Despedimento e Custos de Cessação Contratual
A compensação legal por cessação de funções (transitievergoeding) é devida a partir do primeiro dia de trabalho, inclusive durante o período experimental. Em 2026, o valor máximo é de 102 000 EUR, ou o equivalente a um ano de remuneração bruta caso este montante seja superior. Considere esta contingência no planeamento de custos com recursos humanos e calcule-a com base na antiguidade e nos dados salariais do colaborador no momento da cessação.
As baixas médicas prolongadas podem prolongar as responsabilidades de pagamento salarial e reintegração. Analise os processos de gestão de ausências e defina como a empresa gerirá essa exposição. As regras relativas a salário mínimo, férias, doença e cessação constituem obrigações jurídicas distintas, pelo que devem ser avaliadas individualmente na elaboração do orçamento global de contratação.
Atrair Talento: O Regime dos 30% e os Vistos HSM
O regime dos 30% [30%-regeling] pode otimizar substancialmente o pacote retributivo líquido de colaboradores internacionais elegíveis, permitindo ao empregador pagar parte da remuneração qualificada como uma compensação isenta de impostos. Este regime é independente da autorização de imigração: a decisão fiscal é emitida pelo Belastingdienst, ao passo que o processo de patrocinador junto do IND diz respeito à autorização de residência e trabalho.
Para 2026, o salário mínimo tributável padrão após a dedução é de 48 013 EUR. Para colaboradores elegíveis com idade inferior a 30 anos e titulares de um mestrado reconhecido, o limiar é de 36 497 EUR. Estes valores representam limiares de salário tributável e não de salário bruto total. É necessário um salário bruto de aproximadamente 68 590 EUR para usufruir da dedução máxima integral de 30%. O benefício está limitado ao teto salarial da norma WNT de 2026, fixado em 262 000 EUR.
Planeie com um horizonte temporal superior ao ano em curso. A taxa de 30% mantém-se aplicável ao longo de 2026. Para regimes deferidos pela primeira vez a partir de 1 de janeiro de 2024, a taxa reduz-se para 27% a partir de 1 de janeiro de 2027; os titulares cujo benefício tenha tido início antes de 2024 mantêm a taxa de 30% até ao final do respetivo período de concessão. O estatuto de não residente parcial para efeitos dos Box 2 e Box 3 já não se encontra acessível a novos beneficiários. Apenas os titulares pré-2024 mantêm este enquadramento, até 31 de dezembro de 2026.
Vistos de Migrante Altamente Qualificado (HSM)
Os cidadãos nacionais de países terceiros (fora da UE e do EEE) podem necessitar de autorização de trabalho nos Países Baixos. A via de Migrante Altamente Qualificado (HSM) exige um contrato de trabalho elegível, um salário correspondente aos mínimos legais e o patrocínio por uma entidade reconhecida pelo IND. Consulte os requisitos do visto para Migrantes Altamente Qualificados oficiais antes de definir uma data de início de funções. A ICSPayroll assegura o patrocínio de imigração através do seu parceiro licenciado, demorando o processo do visto HSM cerca de três semanas.
Submissão do Pedido do Regime dos 30%
O empregador e o colaborador submetem conjuntamente o pedido ao Belastingdienst. O trabalhador deve ter sido recrutado no estrangeiro e ter residido a mais de 150 quilómetros da fronteira neerlandesa durante pelo menos 16 dos 24 meses anteriores ao seu primeiro dia de trabalho. As retenções salariais devem ser efetuadas nos Países Baixos, dependendo a aplicação do regime da emissão de uma decisão favorável por escrito da autoridade tributária.
Submeta o pedido no prazo de quatro meses a contar da data de início de funções para que a concessão produza efeitos retroativos ao primeiro dia. Em caso de submissão posterior, o regime aplica-se, por regra, apenas a partir do primeiro dia do mês seguinte ao da entrega. Uma vez aprovado, parametrize o processamento salarial para aplicar a isenção e mantenha em arquivo o deferimento e a respetiva documentação comprovativa da elegibilidade. A concessão do título de imigração e o enquadramento fiscal são processos distintos, um detalhe crucial no planeamento de contratações remotas nos Países Baixos.
Conheça o nosso apoio na candidatura ao regime dos 30% para articular a submissão fiscal com o processamento salarial neerlandês.
Implementar uma Estratégia de Contratação Remota em Conformidade
Um Employer of Record (EOR) proporciona a uma empresa estrangeira uma solução para contratar um trabalhador nos Países Baixos antes ou em alternativa à constituição de uma BV local. O EOR assume a posição de empregador legal local e gere a relação de trabalho e o processamento salarial neerlandês. A empresa cliente gere o trabalho diário do colaborador de acordo com o contrato de serviços estabelecido, pelo que as responsabilidades operacionais devem estar claramente estipuladas em vez de se presumir que são integralmente transferidas.
Este modelo permite encurtar o tempo entre a decisão de recrutamento e o início efetivo de funções. Comece por definir a função e a proposta contratual, solicite uma cotação personalizada, analise as responsabilidades e os custos, e acorde a minuta do contrato de trabalho e a data de início. A ICSPayroll viabiliza contratações em poucas semanas sem necessidade de constituir uma BV local. Exija um detalhe transparente de todos os custos salariais e dos serviços de gestão incluídos antes de formalizar o acordo.
O fator de payroll da ICSPayroll reúne todos os encargos laborais numa única fatura mensal. Os elementos incluídos cobrem o subsídio de férias de 8%, plano de pensões a 15,2%, risco de baixa médica, contribuições para a segurança social e encargos patronais, provisão para compensação por cessação de funções, administração de RH, acesso ao portal do colaborador online, candidatura ao regime dos 30% (quando aplicável) e acompanhamento de baixas médicas. O valor da pensão integra a estrutura de custos deste serviço, não constituindo uma taxa legal universal. Certifique-se de como os acertos, alterações legislativas, férias, despesas e outros elementos acordados são discriminados na faturação.
Definir o Âmbito de Conformidade do EOR
Antes de assinar, formalize detalhadamente quem assegura o processamento salarial, a entrega da declaração salarial, as contribuições patronais, a gestão de contratos e o esclarecimento de dúvidas dos colaboradores. Verifique o modo de acesso dos colaboradores aos recibos de vencimento e aos saldos de férias, e se a gestão de RH, o manual do colaborador e o apoio em caso de doença estão integrados. Valide estes aspetos no contrato de prestação de serviços, evitando pressupor que todos os serviços de EOR fornecem o mesmo portal, manual ou nível de suporte.
Defina o protocolo de comunicação para incidentes no local de trabalho e notificações de doença. Os empregadores neerlandeses têm obrigações legais rigorosas durante a doença de um colaborador e no respetivo processo de reintegração profissional, pelo que a divisão prática de tarefas entre o EOR e o cliente deve ser inequívoca. Identifique o contacto responsável por cada etapa e a forma de partilha segura dos dados.
Planear a Futura Transição para uma BV Neerlandesa
O recurso a um EOR pode funcionar como uma solução de entrada no mercado enquanto a empresa valida o seu modelo operacional de longo prazo. Se mais tarde constituir uma BV neerlandesa e optar por contratar o colaborador diretamente, encare essa mudança como uma transição de emprego planeada e estruturada, e não como uma conversão automática. Analise o contrato com o EOR, acorde a transferência com o colaborador e as entidades envolvidas, e coordene as datas contratuais, históricos salariais, créditos de férias, benefícios e a contagem da antiguidade antes de fixar a data de transição.
Um plano de transição detalhado evita descontinuidades nos pagamentos ou falhas na documentação contratual. Esta abordagem viabiliza o início imediato das operações através de um modelo prático de contratação, mantendo aberto um percurso em conformidade para a contratação direta à medida que as suas atividades nos Países Baixos se expandem.
Contrate nos Países Baixos com total confiança com a ICSPayroll através de soluções de EOR ou processamento salarial holandês.
Coloque o Seu Plano de Contratação nos Países Baixos em Ação
Um plano estruturado de contratação remota conjuga o contrato de trabalho, o processamento de salários, a conformidade do local de trabalho e o enquadramento fiscal. Verifique os encargos legais e os direitos dos colaboradores antes de fechar os pacotes remuneratórios, e avalie antecipadamente a elegibilidade para o regime dos 30% para que a submissão do pedido seja devidamente articulada com o processamento salarial. A escolha do modelo de contratação adequado permite-lhe igualmente admitir talento neerlandês antes ou sem a necessidade de constituir uma subsidiária local.
Um Employer of Record proporciona uma via de contratação local e assegura a gestão administrativa, desde que os termos de responsabilidade e conformidade fiquem expressamente acordados. A ICSPayroll oferece suporte especializado em processamento salarial e soluções de EOR nos Países Baixos, incluindo administração de vencimentos e apoio no pedido do regime dos 30%. O patrocínio de imigração é viabilizado através de um parceiro certificado, demorando o processo do visto HSM cerca de três semanas. O nosso fator de payroll consolida a totalidade dos encargos laborais numa única fatura mensal.
Utilize este guia de contratação remota nos Países Baixos como ponto de partida e confirme as especificidades aplicáveis ao seu colaborador e à sua empresa. Obtenha uma cotação personalizada para o processamento salarial nos Países Baixos em 24 horas e dê o próximo passo com um plano de conformidade sólido.
Perguntas Frequentes
Posso contratar colaboradores nos Países Baixos sem dispor de uma entidade jurídica local?
Sim. Um Employer of Record (EOR) pode admitir colaboradores nos Países Baixos em seu nome, permitindo que a sua empresa contrate sem constituir previamente uma entidade legal neerlandesa. O EOR assume as obrigações locais de direito do trabalho e processamento salarial nos termos do contrato estabelecido. A sua empresa continua a coordenar o trabalho diário do colaborador, pelo que deve definir as responsabilidades com clareza e verificar previamente de que forma o EOR assegura as condições contratuais, a estrutura de custos e o cumprimento da legalidade laboral antes do início de funções.
Qual é o salário mínimo nos Países Baixos para 2026?
Para colaboradores com 21 anos ou mais, o salário mínimo bruto legal é de 14,71 EUR por hora a partir de 1 de janeiro de 2026 e de 14,99 EUR por hora a partir de 1 de julho de 2026. Aplique a taxa em vigor em cada período de pagamento e verifique a idade do colaborador, uma vez que se aplicam taxas mínimas inferiores para trabalhadores jovens. Os Países Baixos fixam a remuneração mínima por hora, pelo que o cálculo dos salários deve ser apurado com base nas horas de trabalho contratadas.
Como funciona o regime fiscal dos 30% para trabalhadores remotos em 2026?
Os colaboradores elegíveis recrutados no estrangeiro podem receber até 30% da respetiva remuneração qualificada sob a forma de uma compensação isenta de impostos até ao final de 2026, mediante autorização por escrito do Belastingdienst e processamento com retenção salarial neerlandesa. Em 2026, o limiar de salário tributável padrão após a dedução é de 48 013 EUR, o que não equivale ao salário bruto integral. Para deferimentos emitidos a partir de 2024, a percentagem reduz-se para 27% a partir de 1 de janeiro de 2027. O facto de trabalhar remotamente não determina por si só a elegibilidade.
O que é o subsídio de férias obrigatório nos Países Baixos?
O subsídio de férias [vakantiegeld] corresponde, por via de regra, a um mínimo de 8% do salário bruto. Os empregadores procedem ao seu provisionamento ao longo do ano civil, pagando-o em conformidade com o estabelecido no contrato de trabalho ou nas normas aplicáveis. Especifique este montante de forma inequívoca no contrato e nos registos salariais, e considere-o na orçamentação da retribuição global. Verifique com rigor as rubricas salariais que servem de base ao cálculo, designadamente em situações de remuneração variável ou vinculação a convenção coletiva setorial.
Quanto tempo demora a obtenção de um visto HSM para uma nova contratação?
O processo de obtenção do visto de Migrante Altamente Qualificado (HSM) através do parceiro licenciado da ICSPayroll demora habitualmente cerca de três semanas, embora os prazos finais dependam do processo específico e da tramitação das autoridades competentes. O empregador deve recorrer a um patrocinador devidamente reconhecido pelo IND para esta via, devendo o trabalhador cumprir integralmente os critérios aplicáveis. Consulte os requisitos legais relativos ao visto HSM e articule a data prevista de início de trabalho com o calendário do patrocínio de imigração.
Quais são as obrigações do empregador relativamente ao posto de teletrabalho nos Países Baixos?
Os empregadores são obrigados a prevenir e mitigar os riscos para a saúde e segurança no local de trabalho decorrentes do trabalho remoto, ao abrigo da legislação de segurança e saúde no trabalho neerlandesa. Proceda à avaliação do posto de teletrabalho do colaborador, faculte as instruções adequadas de segurança e ergonomia e apure se é necessário fornecer equipamento específico para suprir os riscos diagnosticados. O quadro legal não impõe o fornecimento indistinto da mesma secretária ou cadeira a todos os trabalhadores. Formalize a avaliação realizada e defina os canais para que os colaboradores reportem desconforto ergonómico, riscos ou alterações às suas condições de trabalho.
A quanto correspondem as contribuições patronais obrigatórias para planos de pensões nos Países Baixos?
Não existe uma percentagem legal universal de contribuição patronal para pensões que se aplique obrigatoriamente a todos os trabalhadores nos Países Baixos. A obrigatoriedade de adesão a um plano de pensões e a correspondente percentagem de contribuição dependem do setor económico, de eventuais convenções coletivas de trabalho aplicáveis ou do regime de benefícios adotado pela empresa. A percentagem de 15,2% sobre o salário bruto, frequentemente utilizada em modelos de simulação salarial, não representa uma taxa legal geral vinculativa para todos os empregadores. Identifique o regime aplicável e valide a metodologia de cálculo das contribuições antes de incorporar este custo nas previsões financeiras.
O que é a compensação por cessação de funções e em que momento é devida?
A compensação por cessação de funções (transitievergoeding) é uma indemnização legalmente prevista que pode ser devida quando o empregador promove a cessação do contrato de trabalho ou não procede à renovação de um contrato a termo resolutivo, de acordo com as normas em vigor. O direito à compensação conta-se desde o primeiro dia de trabalho, abrangendo igualmente o período experimental. Em 2026, o teto indemnizatório situa-se nos 102 000 EUR, ou no montante equivalente a um ano de retribuição bruta caso este seja superior. O pagamento é realizado aquando da cessação do vínculo, devendo o apuramento do valor basear-se no tempo de serviço e nos valores retributivos do colaborador.

Artigo de
Joost Hubregtse
Joost Hubregtse é Diretor da ICS Staffing & Payroll B.V., a subsidiária integral da Intercompany Solutions na origem da ICS Payroll. É responsável pelos serviços de Employer of Record e processamento salarial nos Países Baixos: contratos de trabalho, liquidação de retenções na fonte e contribuições para a segurança social, subsídio de férias, planos de pensões, baixas médicas e conformidade com CAO, viabilizando a integração de colaboradores em 48 horas.

Conforme com a NEN 4400. Certificada pela SNA.
A ICS Staffing and Payroll B.V. consta do registo SNA da Stichting Normering Arbeid. Contratar um prestador certificado pela SNA limita a sua responsabilidade em cadeia por impostos e contribuições não pagos.
Perguntas frequentes
Sim. Um Employer of Record (EOR) pode admitir colaboradores nos Países Baixos em seu nome, permitindo que a sua empresa contrate sem constituir previamente uma entidade legal neerlandesa. O EOR assume as obrigações locais de direito do trabalho e processamento salarial nos termos do contrato estabelecido. A sua empresa continua a coordenar o trabalho diário do colaborador, pelo que deve definir as responsabilidades com clareza e verificar previamente de que forma o EOR assegura as condições contratuais, a estrutura de custos e o cumprimento da legalidade laboral antes do início de funções.
Para colaboradores com 21 anos ou mais, o salário mínimo bruto legal é de 14,71 EUR por hora a partir de 1 de janeiro de 2026 e de 14,99 EUR por hora a partir de 1 de julho de 2026. Aplique a taxa em vigor em cada período de pagamento e verifique a idade do colaborador, uma vez que se aplicam taxas mínimas inferiores para trabalhadores jovens. Os Países Baixos fixam a remuneração mínima por hora, pelo que o cálculo dos salários deve ser apurado com base nas horas de trabalho contratadas.
Os colaboradores elegíveis recrutados no estrangeiro podem receber até 30% da respetiva remuneração qualificada sob a forma de uma compensação isenta de impostos até ao final de 2026, mediante autorização por escrito do Belastingdienst e processamento com retenção salarial neerlandesa. Em 2026, o limiar de salário tributável padrão após a dedução é de 48 013 EUR, o que não equivale ao salário bruto integral. Para deferimentos emitidos a partir de 2024, a percentagem reduz-se para 27% a partir de 1 de janeiro de 2027. O facto de trabalhar remotamente não determina por si só a elegibilidade.
O subsídio de férias [vakantiegeld] corresponde, por via de regra, a um mínimo de 8% do salário bruto. Os empregadores procedem ao seu provisionamento ao longo do ano civil, pagando-o em conformidade com o estabelecido no contrato de trabalho ou nas normas aplicáveis. Especifique este montante de forma inequívoca no contrato e nos registos salariais, e considere-o na orçamentação da retribuição global. Verifique com rigor as rubricas salariais que servem de base ao cálculo, designadamente em situações de remuneração variável ou vinculação a convenção coletiva setorial.
O processo de obtenção do visto de Migrante Altamente Qualificado (HSM) através do parceiro licenciado da ICSPayroll demora habitualmente cerca de três semanas, embora os prazos finais dependam do processo específico e da tramitação das autoridades competentes. O empregador deve recorrer a um patrocinador devidamente reconhecido pelo IND para esta via, devendo o trabalhador cumprir integralmente os critérios aplicáveis. Consulte os requisitos legais relativos ao visto HSM e articule a data prevista de início de trabalho com o calendário do patrocínio de imigração.
Os empregadores são obrigados a prevenir e mitigar os riscos para a saúde e segurança no local de trabalho decorrentes do trabalho remoto, ao abrigo da legislação de segurança e saúde no trabalho neerlandesa. Proceda à avaliação do posto de teletrabalho do colaborador, faculte as instruções adequadas de segurança e ergonomia e apure se é necessário fornecer equipamento específico para suprir os riscos diagnosticados. O quadro legal não impõe o fornecimento indistinto da mesma secretária ou cadeira a todos os trabalhadores. Formalize a avaliação realizada e defina os canais para que os colaboradores reportem desconforto ergonómico, riscos ou alterações às suas condições de trabalho.
Não existe uma percentagem legal universal de contribuição patronal para pensões que se aplique obrigatoriamente a todos os trabalhadores nos Países Baixos. A obrigatoriedade de adesão a um plano de pensões e a correspondente percentagem de contribuição dependem do setor económico, de eventuais convenções coletivas de trabalho aplicáveis ou do regime de benefícios adotado pela empresa. A percentagem de 15,2% sobre o salário bruto, frequentemente utilizada em modelos de simulação salarial, não representa uma taxa legal geral vinculativa para todos os empregadores. Identifique o regime aplicável e valide a metodologia de cálculo das contribuições antes de incorporar este custo nas previsões financeiras.
A compensação por cessação de funções (<em>transitievergoeding</em>) é uma indemnização legalmente prevista que pode ser devida quando o empregador promove a cessação do contrato de trabalho ou não procede à renovação de um contrato a termo resolutivo, de acordo com as normas em vigor. O direito à compensação conta-se desde o primeiro dia de trabalho, abrangendo igualmente o período experimental. Em 2026, o teto indemnizatório situa-se nos 102 000 EUR, ou no montante equivalente a um ano de retribuição bruta caso este seja superior. O pagamento é realizado aquando da cessação do vínculo, devendo o apuramento do valor basear-se no tempo de serviço e nos valores retributivos do colaborador.


