
オランダ進出:2026年版 雇用・コンプライアンス完全ガイド
執筆 Joost Hubregtse, ディレクター、ICS Staffing & Payroll
すべてのブログ記事は、当社の労働法専門弁護士によって確認・ファクトチェックされています。担当はZishan Hussainと、当社ディレクターです。編集方針
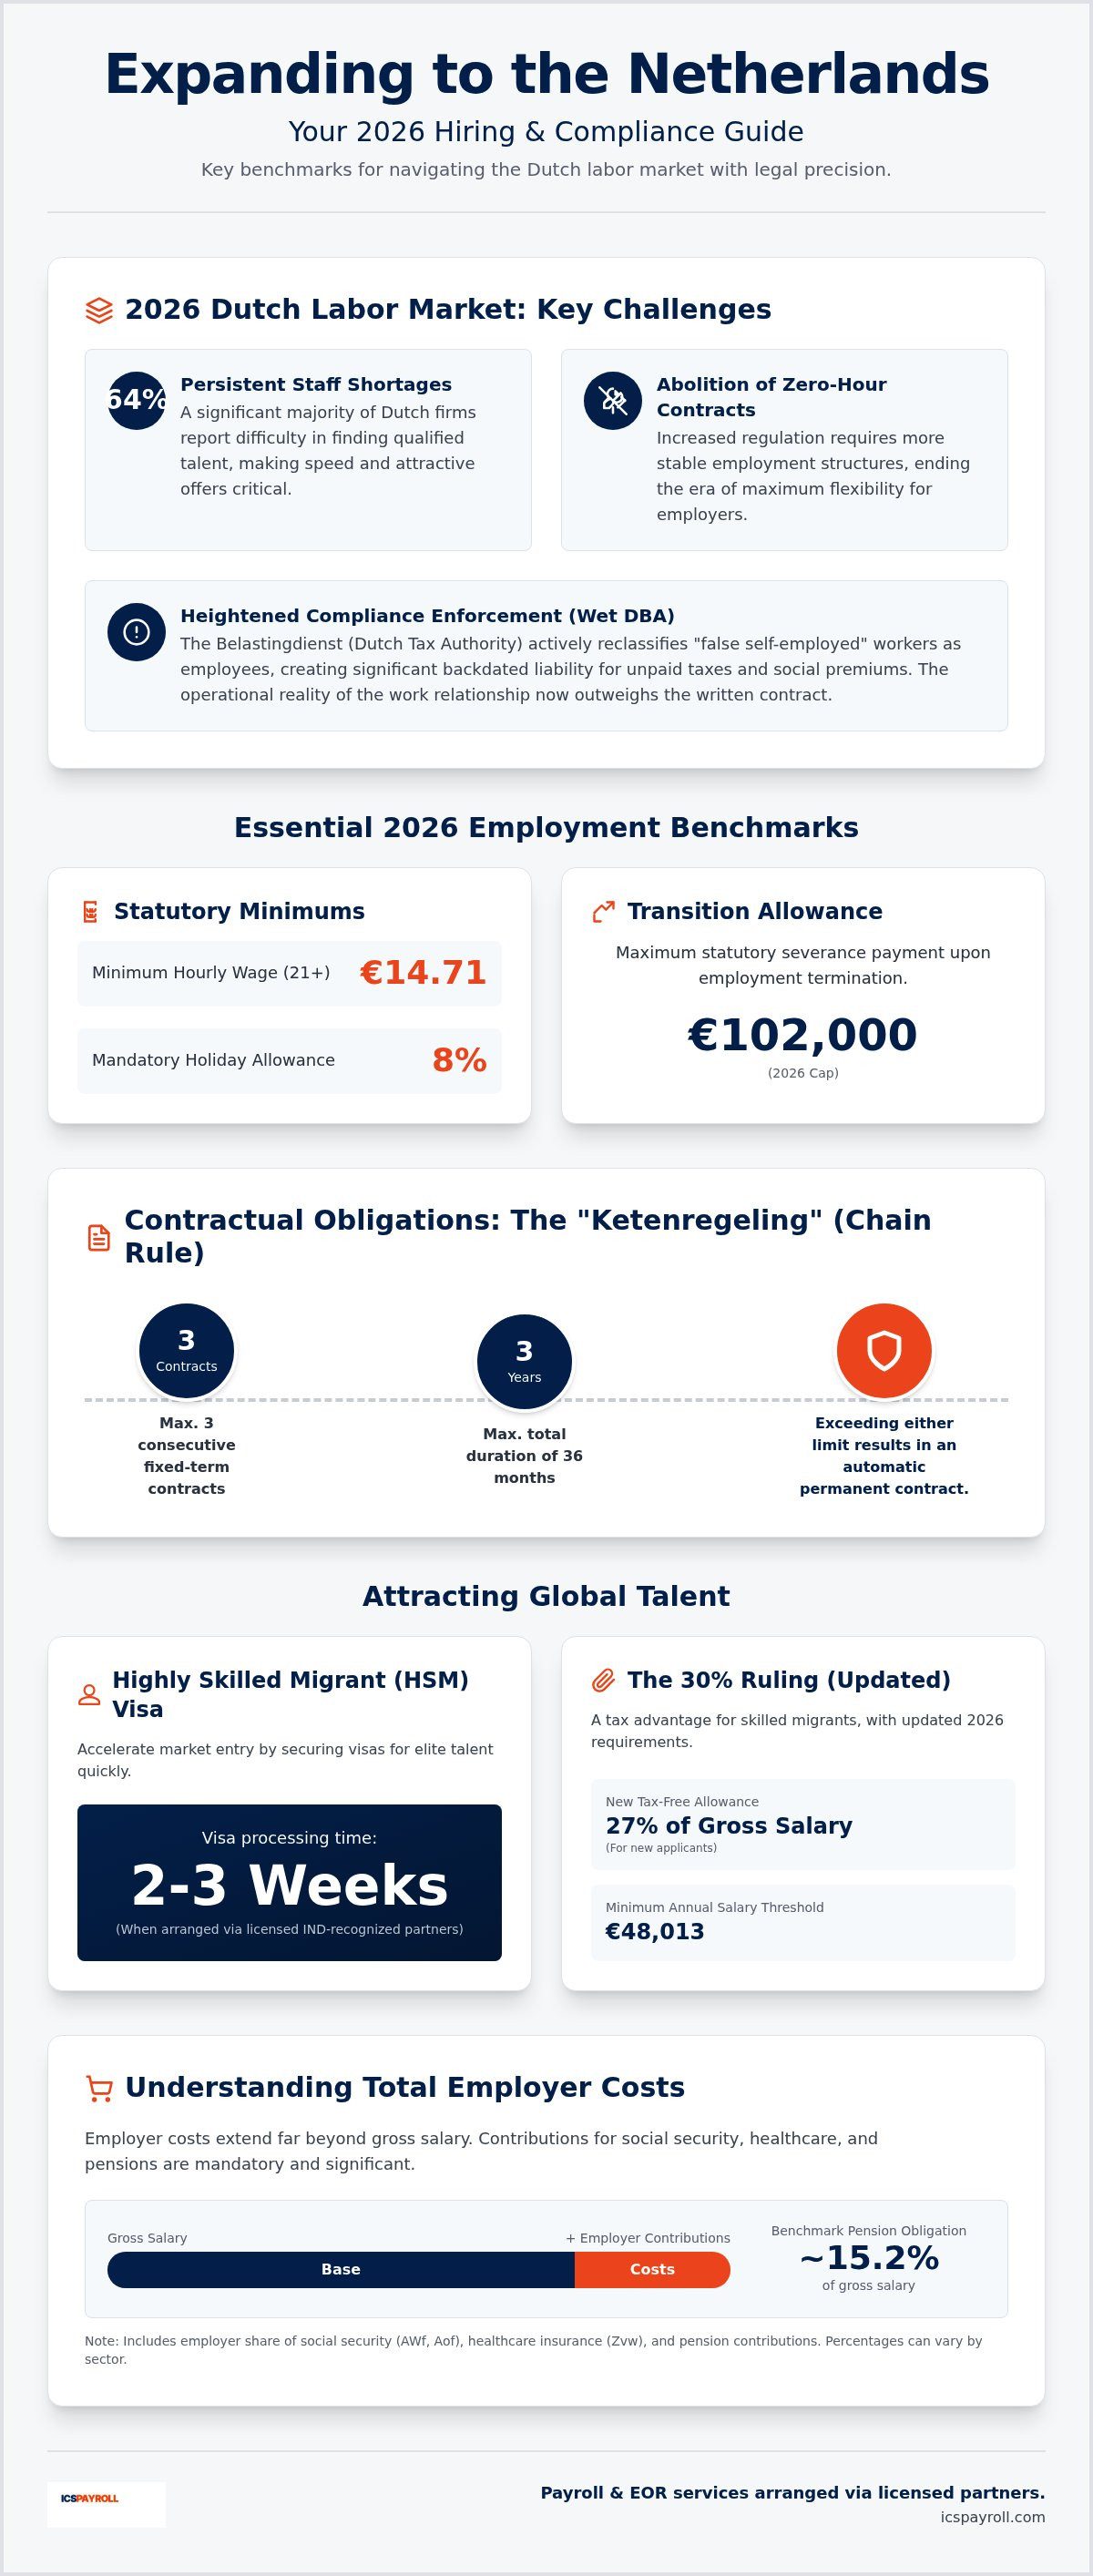
2026年現在、オランダ企業の64%が慢性的な人材不足に直面しています。しかし、海外展開における最大の障壁は人材探しそのものではなく、ますます複雑化するオランダの労働法コンプライアンスへの対応です。オランダが欧州市場への主要なゲートウェイであることは広く知られていますが、近年の規制環境は大きく変化しました。ゼロ時間契約の完全撤廃や、Wet DBA(労働関係格付法)に基づく偽装個人事業主への取り締まり強化により、恒久的施設(PE)認定のリスクや法的罰則への懸念は、多くのグローバル企業にとって極めて切実な問題となっています。
本オランダ進出雇用ガイドは、これらの変化を的確に乗り切るために必要な情報を提供します。法定最低時給14.71ユーロや、30%ルーリング(外国人専門職向け税制優遇)の所得要件(48,013ユーロ)など、2026年の労働市場に対応するための最新データを整理しました。また、高度技能移民(HSM: Highly Skilled Migrant)制度を活用して優秀な人材を引き付け、認可パートナーを通じて最短3週間で就労ビザを取得する方法についても解説します。本ガイドでは、雇用主が負担すべき必須コストとコンプライアンスの節目を網羅しており、進出初日から厳格な法令遵守体制を確立することができます。
重要ポイント
- 2026年の法定最低時給14.71ユーロと義務付けられている8%の休暇手当を把握し、給与計算コンプライアンスを完全に維持すること。
- 本オランダ進出雇用ガイドを活用して恒久的施設(PE)のリスクを評価し、市場参入戦略としてEOR(雇用代行)モデルと現地BV(非公開有限責任会社)設立のどちらが適しているかを判断すること。
- 48,013ユーロの給与基準や、新規申請者に対する27%非課税手当への段階的移行など、更新された30%ルーリングの要件を正確に理解すること。
- 認可パートナーのネットワークを通じて、最短3週間で高度技能移民(HSM)ビザを取得し、市場参入を加速させること。
- 税金、年金、保険料を管理しやすい単一の月次請求書に統合する透明性の高い「ペイロール・ファクター」モデルにより、資金計画を効率化すること。
2026年のオランダ労働市場の動向
オランダは世界トップクラスのデジタルインフラと、語学力に優れた高度なスキルを持つ労働力を背景に、欧州屈指のビジネス拠点であり続けています。オランダの経済環境(主要情報源:Business.gov.nl:起業家向け政府公式ガイダンス)において、同国は物流およびテクノロジーの要衝として機能しています。しかし、こうした優位性がある一方で、2026年は労働市場規制の大きな転換期を迎えています。コンプライアンスの遵守は、単なる付随的な管理業務から、外国企業にとって最も重要な課題へと変化しました。現在、Belastingdienst(オランダ税務局)は高度なデータ照合システムを用いて外国企業を監視しており、オランダ国内で業務を行うすべての個人が適切に登録され、納税されているか厳しく確認しています。これら現地の法的規則を見落とすと、行政手続きの遅延だけでなく、甚大な金銭的リスクを招くことになります。
外国企業を取り巻く2026年の法規制環境
相次ぐ法改正により、柔軟な雇用形態に対する従来の寛容な姿勢は終わりを告げました。Wet DBA(労働関係格付法)の本格執行および新たなVBAR(雇用関係評価法案)の基準により、雇用主には業務委託関係が真に独立したものであることの証明が求められます。Belastingdienstが業務内容に「指揮命令権」や「組織への組み込み」が存在すると判断した場合、該当の働き手は従業員として再分類されます。これにより、契約開始時に遡って未払いの給与税および社会保険料の納付責任が即座に発生します。本オランダ進出雇用ガイドが強調するように、従業員と独立受託者の区別はもはや契約書の文言ではなく、日々の業務実態によって判断されます。オランダの法制度では書面上の合意よりも実態が優先されるため、綿密な記録保持が不可欠です。
グローバル競争における進出スピードの重要性
従来のオランダBV設立や現地銀行口座の開設には数か月を要することがあり、市場参入が大幅に遅れる原因となります。企業の64%が人材不足を訴える競争環境において、トップタレントの獲得を目指す国際企業にとって、このような遅れは大きな痛手となります。そのため、迅速な事業展開を可能にする柔軟な雇用モデルが業界標準となってきました。認可パートナーを通じてEOR(雇用代行)サービスを利用すれば、わずか2〜3週間でスタッフの採用・配属が可能です。このモデルを活用すれば、即時の法人設立を回避しながら、8%の休暇手当から年金拠出に至るまで、すべての法定要件を確実に満たすことができます。EORは法令遵守を円滑に進める専門的な架け橋として機能し、法的な雇用主責任を引き受ける一方で、企業は日々のチーム管理に直接専念することができます。
オランダ労働法:2026年の重要基準
コンプライアンスに準拠した給与計算体制を整えるには、毎年改定される法定基準を正確に遵守する必要があります。2026年における21歳以上の労働者の法定最低時給は14.71ユーロに設定されています。また、総支給額の基本給に加えて、vakantiegeld(法定休暇手当)として義務付けられている8%の手当を算定しなければなりません。この手当は雇用初日から毎月積み立てられ、通常は毎年5月または6月に支給されます。本オランダ進出雇用ガイドで確認すべき通り、これらの基準値はすべての雇用契約において交渉の余地がない絶対的な最低基準です。最低要件を満たさない場合、オランダ労働基準局からの立ち入り調査や指導の対象となります。
契約上の義務と従業員の権利
ketenregeling(有期雇用連鎖規制 / 連鎖ルール)は、オランダにおける労働者保護の重要な柱です。雇用主が締結できる有期雇用契約は、最長3年間の間で連続3回までに制限されています。4回目の契約、または通算期間が36か月を超える契約は、自動的に無期雇用契約(正社員)に転換されます。試用期間の規定も厳格に定められており、6か月を超え2年未満の有期契約では1か月、無期雇用契約では最長2か月の試用期間を設定できます。雇用関係が終了する場合、従業員には通常、解雇補償金(移行手当)の受給権が発生し、その上限は2026年時点で102,000ユーロとなっています。こうした法的枠組みは、Highly Skilled Migrant(高度技能移民)ビザを申請する際にも極めて重要です。IND(移民帰化庁)はビザ承認の条件として、国内法に準拠した雇用契約書の提出を義務付けているためです。
社会保障と雇用主負担金
オランダにおける雇用コストは、額面給与を大幅に上回ります。雇用主は、AWf(失業基金)やAof(障害基金)などの社会保険料に加え、Zvw(医療保険法)拠出金を納付する責任があります。具体的な料率は業種によって異なりますが、雇用主が負担する企業年金の標準的な目安は総支給額の約15.2%です。外国企業にとって特に大きなリスクとなるのが、最長2年間にわたる病気休暇中の給与支払義務です。従業員が病気や怪我で就労不能となった場合、雇用主は最長104週間にわたり給与の少なくとも70%を支払うことが法律で義務付けられています。これらの複雑な要素を適切に管理し、Belastingdienstの税務調査を回避して長期的な財務安定性を確保するには、堅牢なオランダ給与計算管理体制が欠かせません。2026年の総雇用コスト(Cost to Company)を算出する際は、これら潜在的な付随コストを必ず考慮する必要があります。
進出モデルの選択:EORか現地BV設立か
適切な事業構造を選択することは、すべてのグローバル企業にとって極めて重要な決断です。多くの企業は現地法人(BV)の設立が唯一の道と考えがちですが、直接設立に伴う管理負担は初期参入フェーズにおいて大きな障壁となり得ます。本オランダ進出雇用ガイドでは、特に恒久的施設(Permanent Establishment: PE)認定のリスクについて警鐘を鳴らしています。現地法人や法令順守仲介機関を介さずにオランダ在住のフルリモート社員を直接雇用した場合、Belastingdienstによってオランダ国内に課税対象となる事業拠点が存在するとみなされる可能性があります。その結果、法人税の納税義務が発生し、複雑な税務監査によって事業計画が停滞しかねません。BV設立の初期費用とEORのサービス費用を比較すると、初期段階ではEORを活用する方が費用対効果が高く、低リスクな選択肢となるケースが多く見られます。
EOR(雇用代行)を活用するメリット
現地法人を設立することなく従業員を雇用できるのが、EOR(Employer of Record)の大きな利点です。認可パートナーを通じてこれらのサービスを手配することで、オランダの雇用実務にまつわる専門的な手続きを現地の専門家に一任できます。パートナー企業が現地での税務申告、社会保険料の納付、必須保険の加入手続きをすべて代行します。この仕組みにより、Wet DBAに基づく労働者の誤分類リスクを効果的に回避できます。8%の休暇手当や年金拠出を含むすべての雇用コストが1本の透明な月次請求書にまとめられるため、財務の予測可能性も向上します。就労許可や外国人スタッフの雇用に関する公的情報は、オランダ政府ビジネス公式ガイドでも確認できます。
現地法人(BV)設立を検討すべきタイミング
オランダBVの設立は、将来的に大規模な物理的拠点を構える計画がある企業や、商取引のために現地の付加価値税(VAT)番号を必要とする企業にとって有力な選択肢です。ただし、本オランダ進出雇用ガイドが示す通り、このモデルを採用する場合は、Loonaangifte(給与税申告)を自社で管理するための社内体制が必要となります。過料や追徴課税を防ぐため、税務当局への申告は極めて正確に行われなければなりません。また、すべての管理データおよび給与計算データについて、法定で定められた7年間の保管義務を遵守する必要があります。これらを自社のみで完結させるには、現地の法令や実務に関する深い専門知識が求められます。そのため、多くの企業では現地のチーム規模や売上が一定水準に達するまではEORモデルを活用し、事業規模に見合った段階でBV設立へと移行する方法が選ばれています。
グローバル人材の獲得:30%ルーリングとHSMビザ
世界トップクラスの優秀な人材を獲得するには、単に競争力のある基本給を提示するだけでは不十分です。378,000件もの未充足求人を抱えるオランダ市場において、税制上の優遇措置と迅速なビザ発給体制は最も強力な採用ツールとなります。本オランダ進出雇用ガイドでは、グローバルタレントを引き付ける2大制度である「30%ルーリング」と「高度技能移民(HSM)ビザ」に焦点を当てています。これらの制度について2026年の最新給与基準を把握しておくことは、正確な予算策定とスムーズな受け入れに不可欠です。基準値の計算を誤ると、ビザ申請が却下されたり、手取り額を明確に提示できる競合他社に候補者を奪われたりするリスクが生じます。
2026年における30%ルーリングの適用要件
30%ルーリングは、海外からオランダに移住する専門職にとって最大の税制上のメリットです。2026年度における標準的な年間課税給与の基準値は48,013ユーロに設定されています。なお、所定の修士号を保有する30歳未満の従業員には、引き下げられた基準値(36,497ユーロ)が適用されます。適用を受けるには、就労開始前の24か月のうち通算16か月以上、オランダ国境から150キロメートルを超える地域に居住していた実績が必要です。30%ルーリングが適用されると、国外就労に伴う追加費用(エクストラテリトリアル・コスト)の補填として、給与の一部が非課税手当として支給できるため、雇用主側の総人件費を抑える効果もあります。2026年中は30%の非課税率が維持されますが、2027年1月1日からは非課税枠が27%へ引き下げられる予定となっているため事前の準備が推奨されます。
また、2026年における極めて重要な改正点は、「部分的是非居住者ステータス」の完全撤廃です。従来、駐在員・外国人就労者は貯蓄や投資に関して税務上の非居住者扱いを選択することが可能でした。しかし、この特例は廃止され、移住初日から全世界の資産がBox 2(実質的支配持分)およびBox 3(貯蓄・投資)の課税対象となります。この制度改定に伴い、海外からの採用者が税負担全体を正確に把握し、残された優遇措置を最大限に活用できるよう、専門機関による30%ルーリング申請サポートを受ける重要性が一層高まっています。
高度技能移民(HSM)ビザの確実な取得
シェンゲン協定域外から人材を採用する場合、居住権および就労権の取得には高度技能移民(HSM)ビザを利用するのが一般的です。2026年の適用要件として、月額総支給額(休暇手当を除く)がINDの定める基準を満たしている必要があります。具体的には、30歳以上の従業員は月額5,942ユーロ、30歳未満の従業員は月額4,357ユーロです。また、オリエンテーション・イヤー(就職活動年)の対象となる大学卒業生・修了生を採用する場合は、月額3,122ユーロの緩和要件が適用されます。新規進出企業が自社単独でINDの申請手続きを進める場合、煩雑な書類作業と多大な時間を要することが一般的です。
ビザ審査の迅速化は、ビジネスにおける強力な競争優位性となります。認可パートナーを通じてビザスポンサーシップを手配することで、HSM許可証を約3週間という短期間で取得できます。このスピード感は、急成長フェーズにある企業の事業拡大スピードを維持する上で極めて有利です。認可パートナーが公認スポンサーとして法的な申請手続きを担当するため、受入企業は従業員の業務内容や成果の管理に専念できます。このモデルは、他のEU加盟国からオランダへ拠点を移し、滞在資格や労働許可をオランダの制度へスムーズに移行させたい従業員にとっても非常に効果的です。
ICSPayrollによる市場進出の実現
オランダ市場への進出を成功させるには、法的正確性を一切犠牲にすることなく、スピード感を持って対応できるパートナー選びが鍵となります。従来の法人設立には数か月を要する場合がありますが、当社の認可パートナーネットワークを通じてEORサービスを手配すれば、わずか数週間でオランダでの事業展開を開始できます。本オランダ進出雇用ガイドではオランダの法制度上の要件を解説してきましたが、ICSPayrollはその円滑な実務遂行を支える運用体制を提供します。ペイロール・ディレクターのJoost Hubregtse率いる専門チームが、あらゆる管理業務を正確に処理します。現地の煩雑な官僚手続きから解放され、中核となる事業目標の達成に集中していただけます。
当社では、費用の不透明感を排除するために明瞭な「ペイロール・ファクター」モデルを採用しています。保険料や年金管理に伴う予期せぬ追加費用や個別請求が発生することはありません。すべての項目を統合した、明快な月次請求書を毎月1本発行します。また、従業員の皆様には専用のオンラインポータルをご用意しています。このポータルを通じて、雇用契約書の内容確認や毎月の給与明細のダウンロードを安全に行っていただけます。デジタルプラットフォームの利便性と、専任担当者によるきめ細かな人的サポートを融合したサービスをご提供します。
海外企業に最適化されたコンプライアンスソリューション
海外展開において、時間は極めて貴重な資産です。当社では、お問い合わせをいただいてから24時間以内にカスタマイズされたお見積もりを提示します。承認をいただき次第、数日以内にサービス契約書および現地法に完全準拠した雇用契約書のドラフトを作成します。この迅速な対応により、進出初日からオランダ労働法に完全に準拠した体制を整えることができます。グローバルな事業戦略と現地法の要求水準とのギャップを埋め、給与や休暇手当に関する2026年の最新ベンチマークをすべての契約において確実に反映させます。
確かな安心感とともにオランダ拠点を拡大
現地の組織を拡大していく過程では、オランダ特有の2年間にわたる病気休暇補償義務をはじめとする、複雑な労務課題への対応が不可欠です。当社では、Wet verbetering poortwachter(ゲートキーパー改善法)に定められた法的義務を確実に果たすため、病気休暇に関する包括的なサポートと職場復帰ガイダンスを提供しています。さらに、詳細な人事管理実務や、現地法に適合した就業規則・従業員ハンドブックの作成も支援します。オランダ特有の法規制に関して、現地の専門EORパートナーはグローバル展開の大手プロバイダーを上回るきめ細やかな専門性を発揮します。ICSPayrollを信頼できる現地のパートナーとすることで、完全な安心感を持ってオランダでの事業基盤を拡大していただけます。
オランダ市場での競争優位性を確立する
2026年のオランダ労働市場で成功を収めるには、事業スピードと法的な正確性の両立が不可欠です。本オランダ進出雇用ガイドでは、法定最低時給14.71ユーロから、30%ルーリングに求められる48,013ユーロの給与基準に至るまで、必須の基準値を詳細に解説しました。また、恒久的施設(PE)のリスクと、安全なEORモデルの明確な違いについてもご理解いただけたはずです。これらの知識を備えることで、労働者の誤分類リスクを回避しつつ、HSM制度を通じて世界のトップタレントを惹きつける体制を整えることができます。
ICSPayrollは貴社の現地パートナーとして、2026年のオランダ法規制への完全準拠と、隠れコストのない透明なペイロール・ファクター料金体系を提供します。認可パートナーネットワークを通じて、高度技能移民ビザの申請手続きを約3週間で迅速に完了させます。管理業務の負担を最小限に抑えることで、貴社が事業成長と現地市場への定着に専念できるよう支援します。透明性とスピードを重視するパートナーとともに、計画を行動に移す時が来ています。
確かな安心感を持ってオランダでの雇用を開始:24時間以内にお見積もりをお届けします。オランダ市場への進出は、貴社にとって極めて重要な戦略的マイルストーンです。安全かつ効率的な事業拡大の実現を、私たちが全力でサポートします。
よくあるご質問(FAQ)
2026年のオランダにおける30%ルーリングの最低給与要件はいくらですか?
2026年の30%ルーリングにおける標準的な年間課税給与基準は48,013ユーロです。所定の修士号を保有する30歳未満の従業員については、36,497ユーロの引き下げ基準が適用されます。これらの金額は、非課税手当を差し引いた後に求められる最低課税給与額を示しています。本オランダ進出雇用ガイドにある通り、Belastingdienst(オランダ税務局)への申請を承認させるには、これらの給与基準を例外なく満たす必要があります。
現地のオランダ法人(BV)を設立せずにオランダで従業員を雇用できますか?
はい、EOR(Employer of Record: 雇用代行)を活用すれば、現地の法人を設立せずにオランダで従業員を雇用することが可能です。この仕組みを利用することで、現地の認可パートナーを通じてスタッフを受け入れ、給与計算、納税、社会保険料の納付などすべての雇用主責任を代行させることができます。また、恒久的施設(PE)とみなされるリスクを大幅に軽減できます。長期的な展開にはBV設立も選択肢となりますが、初期参入においてはEORモデルの方が迅速かつ安全な方法です。
2026年現在、高度技能移民(HSM)ビザの取得にはどのくらいの期間がかかりますか?
公認スポンサー資格を持つパートナーを通じて申請した場合、高度技能移民(HSM)ビザの取得には通常約3週間かかります。この迅速な審査手続きは、貴社に代わってIND(移民帰化庁)への申請を行う認可EORパートナーを通じて利用可能です。公認スポンサー資格を持たない企業による通常の申請では、大幅に長い時間がかかる場合があります。事業の推進力を維持するためにはスピードが重要です。当社では書類の不備による遅延や申請却下を防ぐため、すべての書類がINDの基準を満たしているかを綿密に確認します。
オランダの従業員に義務付けられている法定休暇手当とは何ですか?
オランダで働くすべての従業員には、年間総支給額の8%に相当する法定休暇手当の受給権があります。この手当は現地でvakantiegeldと呼ばれ、通常は毎年5月または6月に一括支給されます。雇用初日から毎月発生し、雇用契約書に明記することが義務付けられています。この手当を支給しないことはオランダ労働法違反にあたり、オランダ労働基準局から即時の罰則を科される対象となります。
2026年の雇用主負担の社会保険料率はどのくらいですか?
2026年における雇用主負担の社会保険料には、AWf(失業基金)、Aof(障害基金)、およびZvw(医療保険法)の拠出金が含まれます。具体的な比率は業種によって異なりますが、雇用主はさらに総支給額の平均約15.2%に相当する企業年金拠出金も予算化しておく必要があります。これらの保険料納付はすべての従業員に対して義務付けられています。財務計画を正確に進め、オランダの税制および社会保障制度を完全に遵守するためには、これらのコストを精密に試算しておくことが極めて重要です。
オランダにおいて有期雇用契約の締結回数に上限はありますか?
はい、ketenregeling(有期雇用連鎖規制 / 連鎖ルール)により、有期雇用の締結は最長3年間で連続3回までに制限されています。4回目の契約、または通算期間が36か月を超える延長契約を締結した場合、その契約は自動的に無期雇用契約(正社員)へと転換されます。なお、契約間に6か月を超える空白期間がある場合、この通算回数と期間のカウントはリセットされます。意図しない無期雇用契約への転換を防ぎ、事業拡大計画に沿った人事管理を行うためには、これらの制限を正しく把握しておく必要があります。
オランダの従業員が長期の病気休暇に入った場合、どのような義務が生じますか?
オランダの従業員が病気や怪我で働けなくなった場合、雇用主には最長104週間にわたり給与の少なくとも70%を支払う法的義務があります。さらに、従業員の職場復帰プロセスへの積極的な関与を義務付けるWet verbetering poortwachter(ゲートキーパー改善法)を遵守しなければなりません。この2年間にわたる義務の管理は雇用主にとって大きな実務負担となります。追加の金銭的ペナルティを回避するためには、法定の期限内にすべての医学的および法的手続きを完了できるよう、専門家による厳格な進捗管理が不可欠です。
2026年現在、フルリモートワーカーにも30%ルーリングは適用されますか?
オランダ国外からフルリモートで勤務する従業員には、30%ルーリングは適用されません。適用を受けるには、従業員がオランダの居住者であり、かつ国内で業務を遂行している必要があります。また、採用時点でオランダ国境から150キロメートル以上離れた地域に居住していたという要件を満たさなければなりません。専門家のガイダンスを活用することで、貴社のオランダ進出雇用ガイド戦略がBelastingdienstの居住者定義に適合しているかを正確に検証できます。なお、他のすべての適用要件を満たしている限り、オランダ国内におけるリモートワークは認められています。
情報源および参考文献
本稿に記載されているすべての規則および数値は、以下の法文、公的機関の発表、統計データセット、および判例に基づいています。貴社の個別具体的な状況に応じて、必ず最新の規定をご確認ください。
- オランダ民法典 第7編第10節第1款第610条(雇用契約の定義)
- 最低賃金法 第7条(法定最低賃金の受給権)
- 1969年法人税法 第3条(オランダ国内に恒久的施設を有する外国法人納税義務者)
- KVK(オランダ商工会議所):登記および企業形態の要件
- Belastingdienst(オランダ税務局):雇用主登録および給与税番号の取得
- IND(移民帰化庁):2026年における許可区分別の所要総月給要件
- CBS(オランダ中央統計局):産業別雇用および従業員報酬(国民経済計算データセット 84165ENG)
- Eurostat(欧州委員会統計局):NACE経済活動別の時間当たり労働費用水準(データセット lc_lci_lev、国際比較用)
- 最高裁判所判決 2023年3月24日、ECLI:NL:HR:2023:443(Deliveroo事件):民法第7編610条に基づく雇用契約該非の判断基準
- 最高裁判所判決 2025年6月6日、ECLI:NL:HR:2025:850:オランダ・ベルギー租税条約第7条および第23条に基づく利得配分と恒久的施設(PE)の認定基準

著者
Joost Hubregtse
Joost Hubregtseは、ICS Payrollを運営するIntercompany Solutionsの完全子会社、ICS Staffing & Payroll B.V.のディレクターを務めています。EOR(雇用代行)およびオランダ国内の給与計算サービス(雇用契約書の作成、給与税・社会保険申告、休暇手当、企業年金、病気休暇管理、CAO(産業別労働協約)の遵守など)の統括責任者であり、最短48時間での従業員オンボーディングを実現しています。


NEN 4400準拠。SNA認証取得。
ICS Staffing and Payroll B.V.はStichting Normering ArbeidのSNA登録簿に掲載されています。SNA認証事業者を利用することで、未納の給与税・社会保険料に関する連鎖責任が限定されます。
よくあるご質問
2026年の30%ルーリングにおける標準的な年間課税給与基準は48,013ユーロです。所定の修士号を保有する30歳未満の従業員については、36,497ユーロの引き下げ基準が適用されます。これらの金額は、非課税手当を差し引いた後に求められる最低課税給与額を示しています。本オランダ進出雇用ガイドにある通り、Belastingdienst(オランダ税務局)への申請を承認させるには、これらの給与基準を例外なく満たす必要があります。
はい、EOR(Employer of Record: 雇用代行)を活用すれば、現地の法人を設立せずにオランダで従業員を雇用することが可能です。この仕組みを利用することで、現地の認可パートナーを通じてスタッフを受け入れ、給与計算、納税、社会保険料の納付などすべての雇用主責任を代行させることができます。また、恒久的施設(PE)とみなされるリスクを大幅に軽減できます。長期的な展開にはBV設立も選択肢となりますが、初期参入においてはEORモデルの方が迅速かつ安全な方法です。
公認スポンサー資格を持つパートナーを通じて申請した場合、高度技能移民(HSM)ビザの取得には通常約3週間かかります。この迅速な審査手続きは、貴社に代わってIND(移民帰化庁)への申請を行う認可EORパートナーを通じて利用可能です。公認スポンサー資格を持たない企業による通常の申請では、大幅に長い時間がかかる場合があります。事業の推進力を維持するためにはスピードが重要です。当社では書類の不備による遅延や申請却下を防ぐため、すべての書類がINDの基準を満たしているかを綿密に確認します。
オランダで働くすべての従業員には、年間総支給額の8%に相当する法定休暇手当の受給権があります。この手当は現地でvakantiegeldと呼ばれ、通常は毎年5月または6月に一括支給されます。雇用初日から毎月発生し、雇用契約書に明記することが義務付けられています。この手当を支給しないことはオランダ労働法違反にあたり、オランダ労働基準局から即時の罰則を科される対象となります。
2026年における雇用主負担の社会保険料には、AWf(失業基金)、Aof(障害基金)、およびZvw(医療保険法)の拠出金が含まれます。具体的な比率は業種によって異なりますが、雇用主はさらに総支給額の平均約15.2%に相当する企業年金拠出金も予算化しておく必要があります。これらの保険料納付はすべての従業員に対して義務付けられています。財務計画を正確に進め、オランダの税制および社会保障制度を完全に遵守するためには、これらのコストを精密に試算しておくことが極めて重要です。
はい、ketenregeling(有期雇用連鎖規制 / 連鎖ルール)により、有期雇用の締結は最長3年間で連続3回までに制限されています。4回目の契約、または通算期間が36か月を超える延長契約を締結した場合、その契約は自動的に無期雇用契約(正社員)へと転換されます。なお、契約間に6か月を超える空白期間がある場合、この通算回数と期間のカウントはリセットされます。意図しない無期雇用契約への転換を防ぎ、事業拡大計画に沿った人事管理を行うためには、これらの制限を正しく把握しておく必要があります。
オランダの従業員が病気や怪我で働けなくなった場合、雇用主には最長104週間にわたり給与の少なくとも70%を支払う法的義務があります。さらに、従業員の職場復帰プロセスへの積極的な関与を義務付けるWet verbetering poortwachter(ゲートキーパー改善法)を遵守しなければなりません。この2年間にわたる義務の管理は雇用主にとって大きな実務負担となります。追加の金銭的ペナルティを回避するためには、法定の期限内にすべての医学的および法的手続きを完了できるよう、専門家による厳格な進捗管理が不可欠です。
オランダ国外からフルリモートで勤務する従業員には、30%ルーリングは適用されません。適用を受けるには、従業員がオランダの居住者であり、かつ国内で業務を遂行している必要があります。また、採用時点でオランダ国境から150キロメートル以上離れた地域に居住していたという要件を満たさなければなりません。専門家のガイダンスを活用することで、貴社のオランダ進出雇用ガイド戦略がBelastingdienstの居住者定義に適合しているかを正確に検証できます。なお、他のすべての適用要件を満たしている限り、オランダ国内におけるリモートワークは認められています。


