
Expansão para os Países Baixos: O Guia de Contratação e Conformidade de 2026
Por Joost Hubregtse, Diretor, ICS Staffing & Payroll
Todos os artigos do blog são revistos e verificados pelo nosso jurista de direito do trabalho Zishan Hussain e o nosso diretor. Normas editoriais
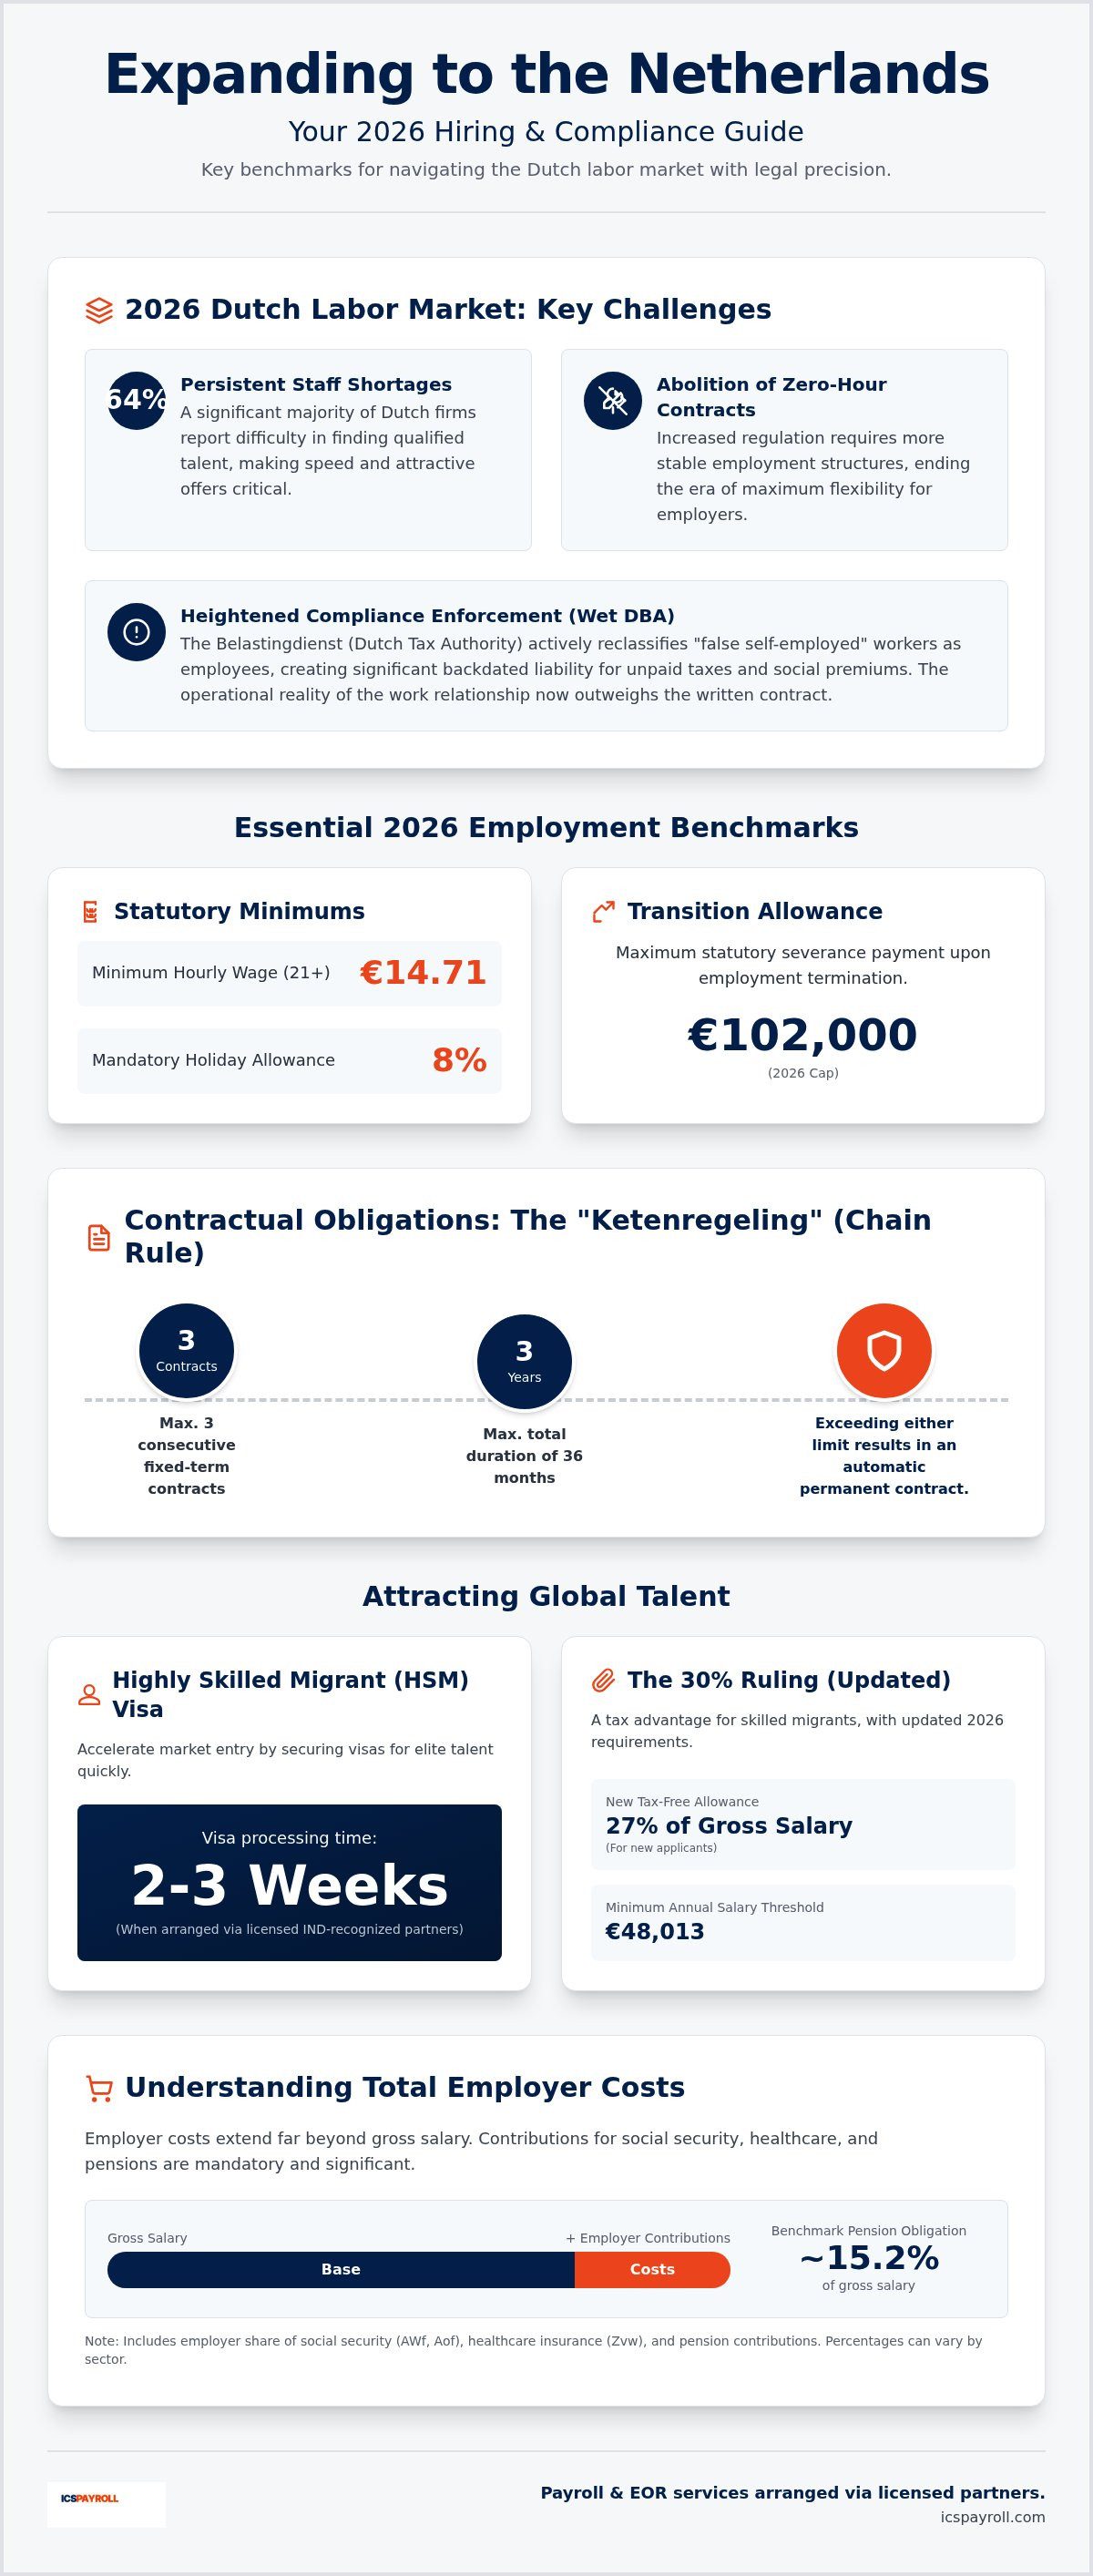
Em 2026, 64% das empresas neerlandesas debatem-se com uma escassez persistente de mão de obra; no entanto, a principal barreira à sua expansão não reside em encontrar talento, mas sim na crescente complexidade do cumprimento da legislação laboral nos Países Baixos. Embora reconheça que os Países Baixos oferecem uma porta de entrada de excelência para os mercados europeus, o panorama regulamentar sofreu alterações significativas. Com a abolição total dos contratos de zero horas e uma fiscalização mais rigorosa contra o falso trabalho independente no âmbito da Wet DBA, o risco de estabelecimento estável (Permanent Establishment) ou de penalizações legais constitui uma preocupação legítima para qualquer administração internacional.
Este guia de contratação para a expansão para os Países Baixos proporciona a clareza e autoridade necessárias para navegar estas mudanças com confiança. Sintetizámos os dados mais recentes para o ajudar a dominar o mercado laboral de 2026, incluindo o salário mínimo horário legal de 14,71 € e o limiar salarial atualizado de 48.013 € para o regime dos 30% (30% ruling). Ficará a saber como atrair talento de topo através do estatuto de Trabalhador Altamente Qualificado (Highly Skilled Migrant - HSM) e obter vistos em apenas três semanas através de parceiros licenciados. Este guia detalha todos os custos essenciais para o empregador e os marcos regulamentares indispensáveis, garantindo que as suas operações neerlandesas mantêm uma precisão jurídica absoluta desde o primeiro dia.
Pontos Principais
- Compreenda o salário mínimo horário legal de 14,71 € para 2026 e o subsídio de férias obrigatório de 8% para assegurar uma total conformidade no processamento salarial.
- Utilize este guia de contratação para a expansão para os Países Baixos a fim de avaliar os riscos de Estabelecimento Estável e determinar se um modelo de EOR ou uma BV local se adequa melhor à sua estratégia de entrada.
- Domine os requisitos atualizados do regime dos 30%, incluindo o limiar salarial de 48.013 € e a transição para uma isenção fiscal de 27% para novos requerentes.
- Acelere a sua entrada no mercado obtendo vistos de Trabalhador Altamente Qualificado (HSM) em apenas três semanas através da nossa rede de parceiros licenciados.
- Otimize o seu planeamento financeiro através de um modelo transparente de "fator de payroll" que consolida impostos, pensões e seguros numa única fatura mensal simplificada.
Navegar no Mercado Laboral Neerlandês em 2026
Os Países Baixos continuam a ser um polo europeu de primeira linha, sustentado por uma infraestrutura digital de craveira mundial e uma força de trabalho altamente qualificada e multilingue. No contexto alargado do panorama económico holandês (fonte primária: Business.gov.nl, orientações governamentais oficiais para empresários), o país atua como uma plataforma logística e tecnológica fulcral. Não obstante estas vantagens, 2026 marca um ponto de viragem na regulamentação do mercado de trabalho. A conformidade passou de uma tarefa administrativa secundária para o maior obstáculo com que as empresas estrangeiras se deparam. A Belastingdienst recorre agora a sofisticados sistemas de cruzamento de dados para monitorizar entidades estrangeiras, garantindo que qualquer indivíduo a exercer funções em solo holandês se encontra devidamente registado e tributado. Ignorar estas particularidades locais não acarreta apenas o risco de atrasos burocráticos; gera uma exposição financeira substancial.
O Panorama Regulamentar de 2026 para Empregadores Estrangeiros
As recentes reformas legislativas puseram termo à era de tolerância regulamentar em relação ao trabalho flexível. A aplicação estrita da Wet DBA e os novos critérios da lei VBAR exigem que os empregadores comprovem que uma relação de trabalho é genuinamente independente. Caso a Belastingdienst determine a existência de "autoridade" (subordinação) e "integração funcional" na função, reclassificará o trabalhador como trabalhador por conta de outrem. Isto resulta numa responsabilidade imediata pelo pagamento retroativo de impostos sobre o rendimento do trabalho e contribuições para a segurança social desde o início da prestação de serviços. Este guia de contratação para a expansão para os Países Baixos sublinha que a distinção entre colaboradores e prestadores de serviços já não depende da redação do contrato, mas sim da realidade operacional diária. É obrigatório manter registos minuciosos, dado que o sistema neerlandês prioriza a substância dos factos sobre a forma do acordo escrito.
Por Que Razão a Rapidez de Entrada no Mercado É Crucial para a Competitividade Global
Os prazos de espera associados à constituição tradicional de uma BV holandesa e à abertura de contas bancárias comerciais podem atrasar a sua entrada no mercado durante meses. Para muitas empresas multinacionais, este diferimento é inaceitável quando se compete pelos melhores talentos num mercado onde 64% das entidades patronais reportam falta de pessoal. Os modelos ágeis de contratação tornaram-se a norma para uma expansão rápida. Ao estruturar serviços de EOR (Employer of Record) através de parceiros licenciados, é possível integrar colaboradores em apenas duas a três semanas. Este modelo elimina a necessidade de constituir de imediato uma entidade jurídica local, garantindo simultaneamente o cumprimento rigoroso de todas as obrigações legais, desde o subsídio de férias de 8% até às contribuições para fundos de pensões. Um Employer of Record (EOR) funciona como uma ponte regulamentar especializada que assume as responsabilidades do empregador legal, enquanto a sua empresa mantém a gestão direta das atividades quotidianas da equipa.
Direito do Trabalho Neerlandês: Referências Essenciais para 2026
O processamento salarial em conformidade exige o respeito rigoroso por valores legais atualizados anualmente. Em 2026, o salário mínimo horário legal está fixado em 14,71 € para trabalhadores com idade igual ou superior a 21 anos. Deve igualmente calcular o subsídio de férias obrigatório de 8%, designado por vakantiegeld, acrescido à remuneração bruta base. Esta quantia é habitualmente liquidada em maio ou junho, embora venha a ser acumulada mensalmente desde o primeiro dia de trabalho. Para quem segue este guia de contratação para a expansão para os Países Baixos, estes montantes são linhas de base intransigíveis em qualquer proposta de contratação. O incumprimento destes mínimos pode suscitar a intervenção imediata da Inspeção do Trabalho neerlandesa (Nederlandse Arbeidsinspectie).
Obrigações Contratuais e Direitos dos Trabalhadores
A ketenregeling (ou regra de sucessão de contratos) continua a ser um pilar basilar da proteção laboral neerlandesa. Os empregadores estão limitados a três contratos consecutivos a termo resolutivo durante um período máximo de três anos. O quarto contrato, ou qualquer renovação que ultrapasse os 36 meses, converte-se automaticamente num contrato de trabalho por tempo indeterminado. Os períodos experimentais são igualmente estritos: pode aplicar-se um mês de período experimental a contratos a termo de duração superior a seis meses e inferior a dois anos, ao passo que os vínculos permanentes admitem até dois meses. Em caso de cessação do contrato de trabalho por iniciativa da empresa, o colaborador tem geralmente direito a uma indemnização por despedimento (indemnização de transição ou transitievergoeding), cujo teto máximo se cifra em 102.000 € em 2026. Este enquadramento jurídico reveste-se de particular relevância na tramitação de um visto de Trabalhador Altamente Qualificado, visto que o IND exige a comprovação de um contrato de trabalho escrito e em conformidade antes da sua aprovação.
Segurança Social e Encargos Sociais do Empregador
Os encargos sociais do empregador nos Países Baixos estendem-se consideravelmente além do salário bruto. É responsável pelas contribuições para a segurança social, incluindo o fundo de desemprego (AWf) e o fundo de incapacidade (Aof), a par da contribuição obrigatória da Lei do Seguro de Saúde (Zvw). Embora as percentagens possam variar consoante o setor, a referência habitual para os regimes de pensões a cargo do empregador ronda os 15,2% da remuneração ilíquida. Um dos riscos financeiros mais expressivos para os empregadores estrangeiros é a obrigação de manutenção do pagamento da retribuição durante dois anos de doença: a entidade patronal está legalmente vinculada ao pagamento de, pelo menos, 70% do salário do funcionário até 104 semanas em caso de incapacidade temporária. Gerir estas variáveis de forma eficaz requer uma administração e processamento salarial neerlandês de referência a fim de evitar auditorias da Belastingdienst e assegurar a estabilidade fiscal a longo prazo. É indispensável orçamentar estes custos "ocultos" ao apurar o custo total de contratação para 2026.
Escolher o Seu Modelo de Entrada: EOR vs. BV Neerlandesa
A determinação da estrutura jurídica adequada é uma decisão crucial para qualquer empresa multinacional. Embora muitas organizações assumam que a constituição de uma sociedade de responsabilidade limitada local (BV) representa o único caminho viável, a sobrecarga burocrática e burocracia associada à incorporação direta pode revelar-se proibitiva na fase de arranque. Este guia de contratação para a expansão para os Países Baixos destaca o perigo iminente de criação de um Estabelecimento Estável (Permanent Establishment). Se contratar colaboradores a exercer funções remotamente nos Países Baixos sem uma sucursal local ou um intermediário legalmente habilitado, a Belastingdienst poderá considerar que a sua empresa possui uma presença tributável no país, originando obrigações de IRC (imposto sobre o rendimento das pessoas coletivas) e auditorias complexas que paralisam a expansão. Confrontar os custos iniciais de constituição de uma BV com os honorários de um serviço de EOR evidencia que este último proporciona amiúde um ponto de partida substancialmente mais económico e de baixo risco.
As Vantagens do Modelo Employer of Record (EOR)
Contratar sem recorrer a uma entidade jurídica local é perfeitamente viável através de uma entidade de Employer of Record. Ao coordenar estes serviços através de parceiros devidamente habilitados, delega as complexidades técnicas do direito laboral neerlandês a especialistas locais. Estes parceiros asseguram todas as declarações fiscais locais, retenções na fonte, contribuições para a segurança social e seguros legalmente exigidos. Este modelo afasta eficazmente os riscos de requalificação de contratos ao abrigo da Wet DBA. A sua empresa recebe uma fatura mensal única e consolidada, que engloba a totalidade dos custos laborais, incluindo o subsídio de férias de 8% e as contribuições para o plano de pensões. Trata-se de uma abordagem transparente que confere total previsibilidade financeira. Poderá consultar informações detalhadas sobre autorizações e recrutamento de trabalhadores internacionais no Guia Empresarial Oficial do Governo dos Países Baixos.
Quando Optar por uma BV Neerlandesa
A constituição de uma BV neerlandesa permanece a via de eleição para empresas que planeiam uma presença física substancial e duradoura ou que carecem de um número de IVA local para fins comerciais. Ao analisar este guia de contratação para a expansão para os Países Baixos, tenha em conta que este modelo requer uma infraestrutura interna vocacionada para a gestão das declarações de retenção na fonte sobre os salários (Loonaangifte). Estas submissões devem ser remetidas às autoridades fiscais com uma exatidão milimétrica para evitar coimas pesadas. Fica igualmente sujeito à obrigação legal de conservação de registos fiscais e laborais durante sete anos. Tratar destes processos de modo autónomo exige profundo conhecimento jurídico local. Para muitas empresas, a transição de um regime de EOR para uma BV formal ocorre apenas quando a equipa atinge um determinado volume de colaboradores ou um patamar de faturação que justifique esses custos de estrutura.
Atrair Talento Global: O Regime dos 30% e os Vistos HSM
Atrair quadros executivos e especialistas de primeiro plano requer mais do que um vencimento base aliciante. Num mercado de trabalho que regista 378.000 ofertas de emprego por preencher, a otimização fiscal e a celeridade nos vistos constituem as suas vantagens competitivas mais eficazes. Este guia de contratação para a expansão para os Países Baixos debruça-se sobre os dois principais instrumentos de atração de talento global: o regime dos 30% (30% ruling) e o visto de Trabalhador Altamente Qualificado (HSM). Compreender os limiares financeiros específicos para 2026 é indispensável para um cabal planeamento orçamental e uma contratação sem sobressaltos. O erro de cálculo nestes valores pode culminar na recusa de autorizações de residência ou na perda de candidatos estratégicos para concorrentes que apresentem propostas salariais líquidas mais favoráveis.
Critérios de Elegibilidade para o Regime dos 30% em 2026
O regime dos 30% permanece a vantagem tributária mais relevante para expatriados que se fixem no país. Para o ano fiscal de 2026, o limiar de remuneração bruta tributável anual situa-se em 48.013 €. Aplica-se um limiar reduzido de 36.497 € a colaboradores com menos de 30 anos titulares de um grau de Mestrado devidamente reconhecido. A título de requisito geográfico, o trabalhador deve ter residido a mais de 150 quilómetros da fronteira neerlandesa durante pelo menos 16 dos 24 meses anteriores ao seu primeiro dia de trabalho. O benefício dos 30% reduz o custo total para a empresa ao autorizar o pagamento de uma fração da remuneração sob a forma de reembolso não tributável destinado a despesas extraterritoriais. Não obstante a taxa dos 30% se manter inalterada em 2026, é imperativo acautelar a redução legalmente estipulada para uma isenção fiscal de 27% a partir de 1 de janeiro de 2027.
Uma modificação crucial em 2026 consiste na revogação definitiva do estatuto parcial de não-residente. No passado, os expatriados podiam optar pelo tratamento fiscal enquanto não-residentes no tocante aos seus rendimentos de capitais e poupanças. Esta faculdade cessou: os trabalhadores serão doravante tributados sobre o seu património global no Box 2 e Box 3 a partir do momento em que fixem residência fiscal no país. Esta alteração confere à assessoria profissional no pedido de aplicação do regime dos 30% uma relevância vital para que os seus colaboradores estrangeiros compreendam as suas obrigações tributárias e otimizem os incentivos remanescentes.
Obtenção do Visto de Trabalhador Altamente Qualificado
Para profissionais recrutados fora do Espaço Schengen, o visto de Trabalhador Altamente Qualificado (Highly Skilled Migrant - HSM) constitui o mecanismo basilar de residência e trabalho. Para preencher os critérios de 2026, a retribuição ilíquida mensal (excluindo o subsídio de férias) deve alcançar os montantes de referência do IND: 5.942 € para colaboradores com 30 ou mais anos de idade e 4.357 € para trabalhadores com idade inferior a 30 anos. Recém-licenciados no âmbito do ano de orientação (zoekjaar) podem ser integrados com um limiar minorado de 3.122 € mensais. Conduzir o procedimento de candidatura junto do IND sem apoio especializado traduz-se frequentemente num percurso moroso e burocraticamente pesado para novas empresas.
Acelerar a tramitação deste processo representa um ativo determinante. Ao estruturar a concessão de patrocínio do visto por intermédio de parceiros licenciados, torna-se viável a obtenção da autorização HSM em cerca de três semanas. Esta prontidão revela-se vital para sustentar o ritmo numa fase de crescimento acelerado. Estes parceiros desempenham a função de entidade promotora acreditada (recognized sponsor), gerindo os trâmites jurídicos e processuais enquanto a sua organização retém o comando integral das atribuições e metas do trabalhador. Esta solução ajusta-se com particular eficácia a profissionais já residentes na UE que pretendam transferir as suas autorizações de residência e de trabalho para o quadro normativo dos Países Baixos.
Executar a Sua Expansão com a ICSPayroll
A entrada bem-sucedida no mercado neerlandês exige um parceiro capaz de aliar prontidão operacional a uma conformidade jurídica estrita. Ao passo que o processo clássico de constituição de entidade societária consome meses, poderá iniciar a atividade da sua equipa nos Países Baixos em semanas através dos serviços de EOR disponibilizados pela nossa rede de parceiros licenciados. Este guia de contratação para a expansão para os Países Baixos identificou os requisitos legais em vigor; a ICSPayroll disponibiliza o enquadramento operacional indispensável a uma implementação célere. A nossa equipa, sob a direção de Joost Hubregtse, Payroll Director, assegura a resolução de todas as minudências burocráticas com absoluto rigor técnico, retirando o peso da administração local para que possa concentrar-se nas metas fulcrais do seu negócio.
Operamos sob um modelo transparente de "fator de payroll", eliminando imprevistos e custos adicionais. Não encontrará custos ocultos nem encargos dispersos com seguros de acidentes ou gestão de fundos de pensões; receberá unicamente uma fatura mensal consolidada e percetível. Os seus quadros beneficiam do acesso a um portal do colaborador online, através do qual podem consultar os seus contratos de trabalho e descarregar os seus recibos de vencimento mensais em ambiente seguro. Esta metodologia assente na digitalização confere a máxima agilidade sem descurar a proximidade e o acompanhamento de uma equipa dedicada.
Soluções de Conformidade Sob Medida para Empresas Internacionais
O tempo constitui um recurso essencial durante os processos de internacionalização. Por esse motivo, facultamos uma proposta orçamental detalhada no prazo de 24 horas a contar do seu contacto. Uma vez validada, os nossos especialistas elaboram os contratos de prestação de serviços e as minutas contratuais de trabalho devidamente adaptadas à lei laboral em escassos dias. Esta capacidade de resposta assegura que a sua estrutura inicia operações em plena conformidade com a legislação laboral neerlandesa desde o primeiro instante, assegurando que todos os instrumentos contratuais incorporam as balizas obrigatórias de 2026 em matéria de remuneração e subsídios.
Faça Crescer a Sua Equipa nos Países Baixos com Total Confiança
Desenvolver uma força de trabalho requer saber gerir ocorrências humanas exigentes, muito em particular a obrigação de suportar até dois anos de retribuição em caso de baixa médica. Prestamos um acompanhamento estruturado no domínio da ausência por doença e na condução do processo de reintegração profissional de harmonia com os preceitos da Lei de Melhoria do Gatekeeper (Wet verbetering poortwachter). Os nossos serviços englobam a gestão de recursos humanos e a elaboração de manuais do colaborador adaptados às normas locais. Constatará que os parceiros locais de EOR superam as plataformas genéricas mundiais, pois detêm um domínio prático substancialmente mais aprofundado do enquadramento juslaboral holandês. Com a ICSPayroll, a sua operação beneficia de um suporte local qualificado, permitindo-lhe expandir o seu negócio com plena serenidade e segurança jurídica.
Garanta a Sua Vantagem Competitiva nos Países Baixos
Dominar o mercado de trabalho neerlandês em 2026 implica harmonizar prontidão operacional com rigor normativo. Este guia de contratação para a expansão para os Países Baixos discriminou os pontos de referência indispensáveis, desde o salário mínimo legal de 14,71 € até ao teto de 48.013 € exigido no regime dos 30%. Conhece agora a fronteira determinante entre a existência de um estabelecimento estável e as garantias de um modelo de EOR plenamente em conformidade. Estes ensinamentos permitem acautelar os perigos da falsa prestação de serviços independentes, assegurando simultaneamente que a sua marca atrai colaboradores mundiais de excelência via visto HSM.
A ICSPayroll assume a proteção e gestão local da sua operação, garantindo plena conformidade com os normativos de 2026 e praticando um modelo tarifário de fator de payroll transparente e sem despesas imprevistas. Simplificamos a obtenção de vistos para Trabalhadores Altamente Qualificados em cerca de três semanas através dos nossos parceiros licenciados. Esta via elimina o encargo burocrático e autoriza a sua equipa a canalizar esforços para a consolidação comercial e a expansão no mercado. Chegou o momento de passar do plano à ação com um parceiro que privilegia a integridade e a celeridade processual.
Contrate nos Países Baixos com total confiança – Solicite a sua proposta em 24 horas. A sua expansão internacional representa um marco decisivo; estamos ao seu dispor para que decorra de forma segura, célere e coroada de sucesso.
Perguntas Frequentes
Qual é o salário mínimo para beneficiar do regime dos 30% nos Países Baixos em 2026?
O montante salarial anual bruto sujeito a retenção na fonte exigido para o regime dos 30% é de 48.013 € em 2026. Para trabalhadores com menos de 30 anos que possuam um grau académico de Mestrado reconhecido, vigora um limiar atenuado de 36.497 €. Estes valores reportam-se à remuneração tributável mínima obrigatória após dedução da parcela isenta de imposto. Este guia de contratação para a expansão para os Países Baixos recorda que o cumprimento integral destes mínimos é indispensável para o deferimento do processo junto da Belastingdienst.
É possível contratar colaboradores nos Países Baixos sem dispor de uma BV local?
Sim, é perfeitamente viável contratar trabalhadores nos Países Baixos sem constituir uma entidade comercial local recorrendo a uma solução de Employer of Record (EOR). Este mecanismo viabiliza a integração da sua equipa através de um parceiro acreditado que assume todo o processamento salarial, impostos e contribuições para a segurança social neerlandesa. O modelo afasta eficazmente a configuração de um Estabelecimento Estável. Embora a constituição de uma BV se justifique para projetos de envergadura duradoura, o modelo de EOR assume-se como o percurso mais expedito e seguro na abordagem inicial ao mercado.
Quanto tempo demora a emissão de um visto de Trabalhador Altamente Qualificado em 2026?
A tramitação do visto para Trabalhador Altamente Qualificado (HSM) decorre habitualmente no prazo médio de três semanas quando apresentada por um patrocinador reconhecido (recognized sponsor). Esta celeridade processual é assegurada através de entidades de EOR licenciadas, as quais instruem a candidatura diretamente junto do IND em nome da sua empresa. Pedidos realizados por sociedades desprovidas deste estatuto prévio demoram prazos manifestamente mais extensos. A prontidão é um fator crítico: asseguramos a plena conformidade da documentação com as diretrizes do IND, prevenindo indeferimentos ou atrasos burocráticos.
Qual é o valor obrigatório do subsídio de férias para os trabalhadores nos Países Baixos?
Qualquer colaborador vinculado por contrato de trabalho nos Países Baixos beneficia do direito legal ao pagamento de um subsídio de férias correspondente a 8% da sua remuneração anual bruta. Esta prestação, comummente designada por vakantiegeld, é maioritariamente liquidada de uma só vez entre maio e junho. O montante vence-se a cada mês trabalhado desde o início de funções e deve constar expressamente redigido no contrato de trabalho. A omissão deste pagamento consubstancia uma infração à legislação laboral, motivando a aplicação de sanções imediatas pela Autoridade para as Condições de Trabalho dos Países Baixos.
Quais são as taxas contributivas do empregador para a segurança social em 2026?
Os encargos sociais suportados pelas entidades patronais em 2026 congregam o fundo de desemprego (AWf), o fundo de incapacidade laboral (Aof) e a contribuição devida no âmbito da Lei do Seguro de Saúde (Zvw). Não obstante a variabilidade de certas taxas setoriais, as entidades empregadoras devem ainda prever custos com fundos de pensões na ordem dos 15,2% da retribuição ilíquida. Tais prestações são imperativas para o universo laboral. A correta quantificação destes custos afigura-se fundamental para um adequado planeamento económico e para assegurar conformidade plena perante a máquina tributária e previdencial neerlandesa.
Existe um limite máximo para a celebração de contratos a termo resolutivo nos Países Baixos?
A ketenregeling (ou regra de sucessão de contratos) baliza a vigência do trabalho temporário a um limite estrito de três contratos a termo celebrados num intervalo global de três anos. A celebração de um quarto contrato ou qualquer dilação que exceda os 36 meses converte imperativamente a relação num vínculo por tempo indeterminado. A ocorrência de um interregno superior a seis meses entre contratos faz reiniciar a contagem. O domínio desta legislação é fundamental no desenho da equipa, obstando a que a empresa assuma vínculos de permanência involuntários desalinhados dos seus intentos de crescimento.
Quais são os deveres da entidade empregadora perante uma situação de doença prolongada de um colaborador?
Caso um colaborador adoeça, o empregador tem o dever legal de manter o pagamento de pelo menos 70% da sua retribuição durante um período que pode ascender a 104 semanas (dois anos). Incumbe-lhe de igual modo aplicar integralmente a Lei de Melhoria do Gatekeeper (Wet verbetering poortwachter), intervindo com ações de reintegração contínua e acompanhamento do quadro clínico. Administrar esta contingência bienal constitui uma responsabilidade burocrática pesada, requerendo assessoria contínua para cumprir os termos clínicos e normativos legalmente consignados e afastar indemnizações e sanções punitivas.
O regime dos 30% mantém aplicação aos trabalhadores em teletrabalho a partir do estrangeiro em 2026?
Não; o benefício fiscal dos 30% não abrange quem permaneça em teletrabalho transfronteiriço a partir do exterior dos Países Baixos. O acesso ao regime postula que o colaborador estabeleça residência em território holandês e aí realize materialmente as suas atividades profissionais. Mostra-se igualmente compulsório obedecer à norma da distância mínima de 150 km ao momento do recrutamento inicial. O enquadramento prestado neste guia de contratação para a expansão para os Países Baixos visa blindar a sua conformidade perante os critérios da Belastingdienst. O teletrabalho no espaço interno holandês é perfeitamente admitido, desde que satisfeitos todos os pressupostos subjacentes.
Fontes e referências
Todas as regras e valores apresentados assentam nas seguintes fontes oficiais: diplomas legais aplicáveis, portais institucionais reguladores, relatórios estatísticos e jurisprudência relevante. Recomenda-se a verificação do texto legal em vigor face a cada caso concreto.
- Artigo 7:610 do Código Civil Neerlandês, definição do contrato de trabalho
- Artigo 7 da Lei do Salário Mínimo, direito ao salário mínimo legal
- Artigo 3 da Lei do Imposto sobre o Rendimento das Pessoas Coletivas de 1969, sujeitos passivos não residentes com estabelecimento estável nos Países Baixos
- KVK Câmara de Comércio dos Países Baixos, requisitos de registo e formas jurídicas
- Belastingdienst, registo como empregador e obtenção do número fiscal para retenção na fonte sobre os salários
- IND, montantes de salário bruto mensal exigidos para 2026 por categoria de visto
- CBS, Remuneração de trabalhadores e emprego por atividade económica (conjunto de dados de contas nacionais 84165ENG)
- Eurostat, níveis de custos médios da mão de obra por hora por setor da NACE (conjunto de dados lc_lci_lev), para efeitos de comparação transfronteiriça
- Supremo Tribunal 24 de março de 2023, ECLI:NL:HR:2023:443 (Deliveroo): o teste para qualificação de uma relação como contrato de trabalho ao abrigo do art. 7:610 BW
- Supremo Tribunal 6 de junho de 2025, ECLI:NL:HR:2025:850: imputação de lucros e estabelecimento estável ao abrigo dos artigos 7 e 23 da convenção fiscal Países Baixos-Bélgica

Artigo escrito por
Joost Hubregtse
Joost Hubregtse é Diretor da ICS Staffing & Payroll B.V., a subsidiária integral da Intercompany Solutions responsável pela ICS Payroll. É responsável pelos serviços de Employer of Record e de processamento salarial nos Países Baixos: contratos de trabalho, retenção na fonte sobre os salários e declarações para a segurança social, subsídio de férias, pensões, baixas médicas e conformidade com convenções coletivas de trabalho (CAO), sendo a integração de colaboradores possível em 48 horas.


Conforme com a NEN 4400. Certificada pela SNA.
A ICS Staffing and Payroll B.V. consta do registo SNA da Stichting Normering Arbeid. Contratar um prestador certificado pela SNA limita a sua responsabilidade em cadeia por impostos e contribuições não pagos.
Perguntas frequentes
O montante salarial anual bruto sujeito a retenção na fonte exigido para o regime dos 30% é de 48.013 € em 2026. Para trabalhadores com menos de 30 anos que possuam um grau académico de Mestrado reconhecido, vigora um limiar atenuado de 36.497 €. Estes valores reportam-se à remuneração tributável mínima obrigatória após dedução da parcela isenta de imposto. Este guia de contratação para a expansão para os Países Baixos recorda que o cumprimento integral destes mínimos é indispensável para o deferimento do processo junto da Belastingdienst.
Sim, é perfeitamente viável contratar trabalhadores nos Países Baixos sem constituir uma entidade comercial local recorrendo a uma solução de Employer of Record (EOR). Este mecanismo viabiliza a integração da sua equipa através de um parceiro acreditado que assume todo o processamento salarial, impostos e contribuições para a segurança social neerlandesa. O modelo afasta eficazmente a configuração de um Estabelecimento Estável. Embora a constituição de uma BV se justifique para projetos de envergadura duradoura, o modelo de EOR assume-se como o percurso mais expedito e seguro na abordagem inicial ao mercado.
A tramitação do visto para Trabalhador Altamente Qualificado (HSM) decorre habitualmente no prazo médio de três semanas quando apresentada por um patrocinador reconhecido (recognized sponsor). Esta celeridade processual é assegurada através de entidades de EOR licenciadas, as quais instruem a candidatura diretamente junto do IND em nome da sua empresa. Pedidos realizados por sociedades desprovidas deste estatuto prévio demoram prazos manifestamente mais extensos. A prontidão é um fator crítico: asseguramos a plena conformidade da documentação com as diretrizes do IND, prevenindo indeferimentos ou atrasos burocráticos.
Qualquer colaborador vinculado por contrato de trabalho nos Países Baixos beneficia do direito legal ao pagamento de um subsídio de férias correspondente a 8% da sua remuneração anual bruta. Esta prestação, comummente designada por vakantiegeld, é maioritariamente liquidada de uma só vez entre maio e junho. O montante vence-se a cada mês trabalhado desde o início de funções e deve constar expressamente redigido no contrato de trabalho. A omissão deste pagamento consubstancia uma infração à legislação laboral, motivando a aplicação de sanções imediatas pela Autoridade para as Condições de Trabalho dos Países Baixos.
Os encargos sociais suportados pelas entidades patronais em 2026 congregam o fundo de desemprego (AWf), o fundo de incapacidade laboral (Aof) e a contribuição devida no âmbito da Lei do Seguro de Saúde (Zvw). Não obstante a variabilidade de certas taxas setoriais, as entidades empregadoras devem ainda prever custos com fundos de pensões na ordem dos 15,2% da retribuição ilíquida. Tais prestações são imperativas para o universo laboral. A correta quantificação destes custos afigura-se fundamental para um adequado planeamento económico e para assegurar conformidade plena perante a máquina tributária e previdencial neerlandesa.
A ketenregeling (ou regra de sucessão de contratos) baliza a vigência do trabalho temporário a um limite estrito de três contratos a termo celebrados num intervalo global de três anos. A celebração de um quarto contrato ou qualquer dilação que exceda os 36 meses converte imperativamente a relação num vínculo por tempo indeterminado. A ocorrência de um interregno superior a seis meses entre contratos faz reiniciar a contagem. O domínio desta legislação é fundamental no desenho da equipa, obstando a que a empresa assuma vínculos de permanência involuntários desalinhados dos seus intentos de crescimento.
Caso um colaborador adoeça, o empregador tem o dever legal de manter o pagamento de pelo menos 70% da sua retribuição durante um período que pode ascender a 104 semanas (dois anos). Incumbe-lhe de igual modo aplicar integralmente a Lei de Melhoria do Gatekeeper (Wet verbetering poortwachter), intervindo com ações de reintegração contínua e acompanhamento do quadro clínico. Administrar esta contingência bienal constitui uma responsabilidade burocrática pesada, requerendo assessoria contínua para cumprir os termos clínicos e normativos legalmente consignados e afastar indemnizações e sanções punitivas.
Não; o benefício fiscal dos 30% não abrange quem permaneça em teletrabalho transfronteiriço a partir do exterior dos Países Baixos. O acesso ao regime postula que o colaborador estabeleça residência em território holandês e aí realize materialmente as suas atividades profissionais. Mostra-se igualmente compulsório obedecer à norma da distância mínima de 150 km ao momento do recrutamento inicial. O enquadramento prestado neste guia de contratação para a expansão para os Países Baixos visa blindar a sua conformidade perante os critérios da Belastingdienst. O teletrabalho no espaço interno holandês é perfeitamente admitido, desde que satisfeitos todos os pressupostos subjacentes.


