
Expansión a los Países Bajos: Guía de contratación y cumplimiento normativo para 2026
Por Joost Hubregtse, Director, ICS Staffing & Payroll
Todos los artículos del blog son revisados y verificados por nuestro abogado laboralista Zishan Hussain y nuestro director. Normas editoriales
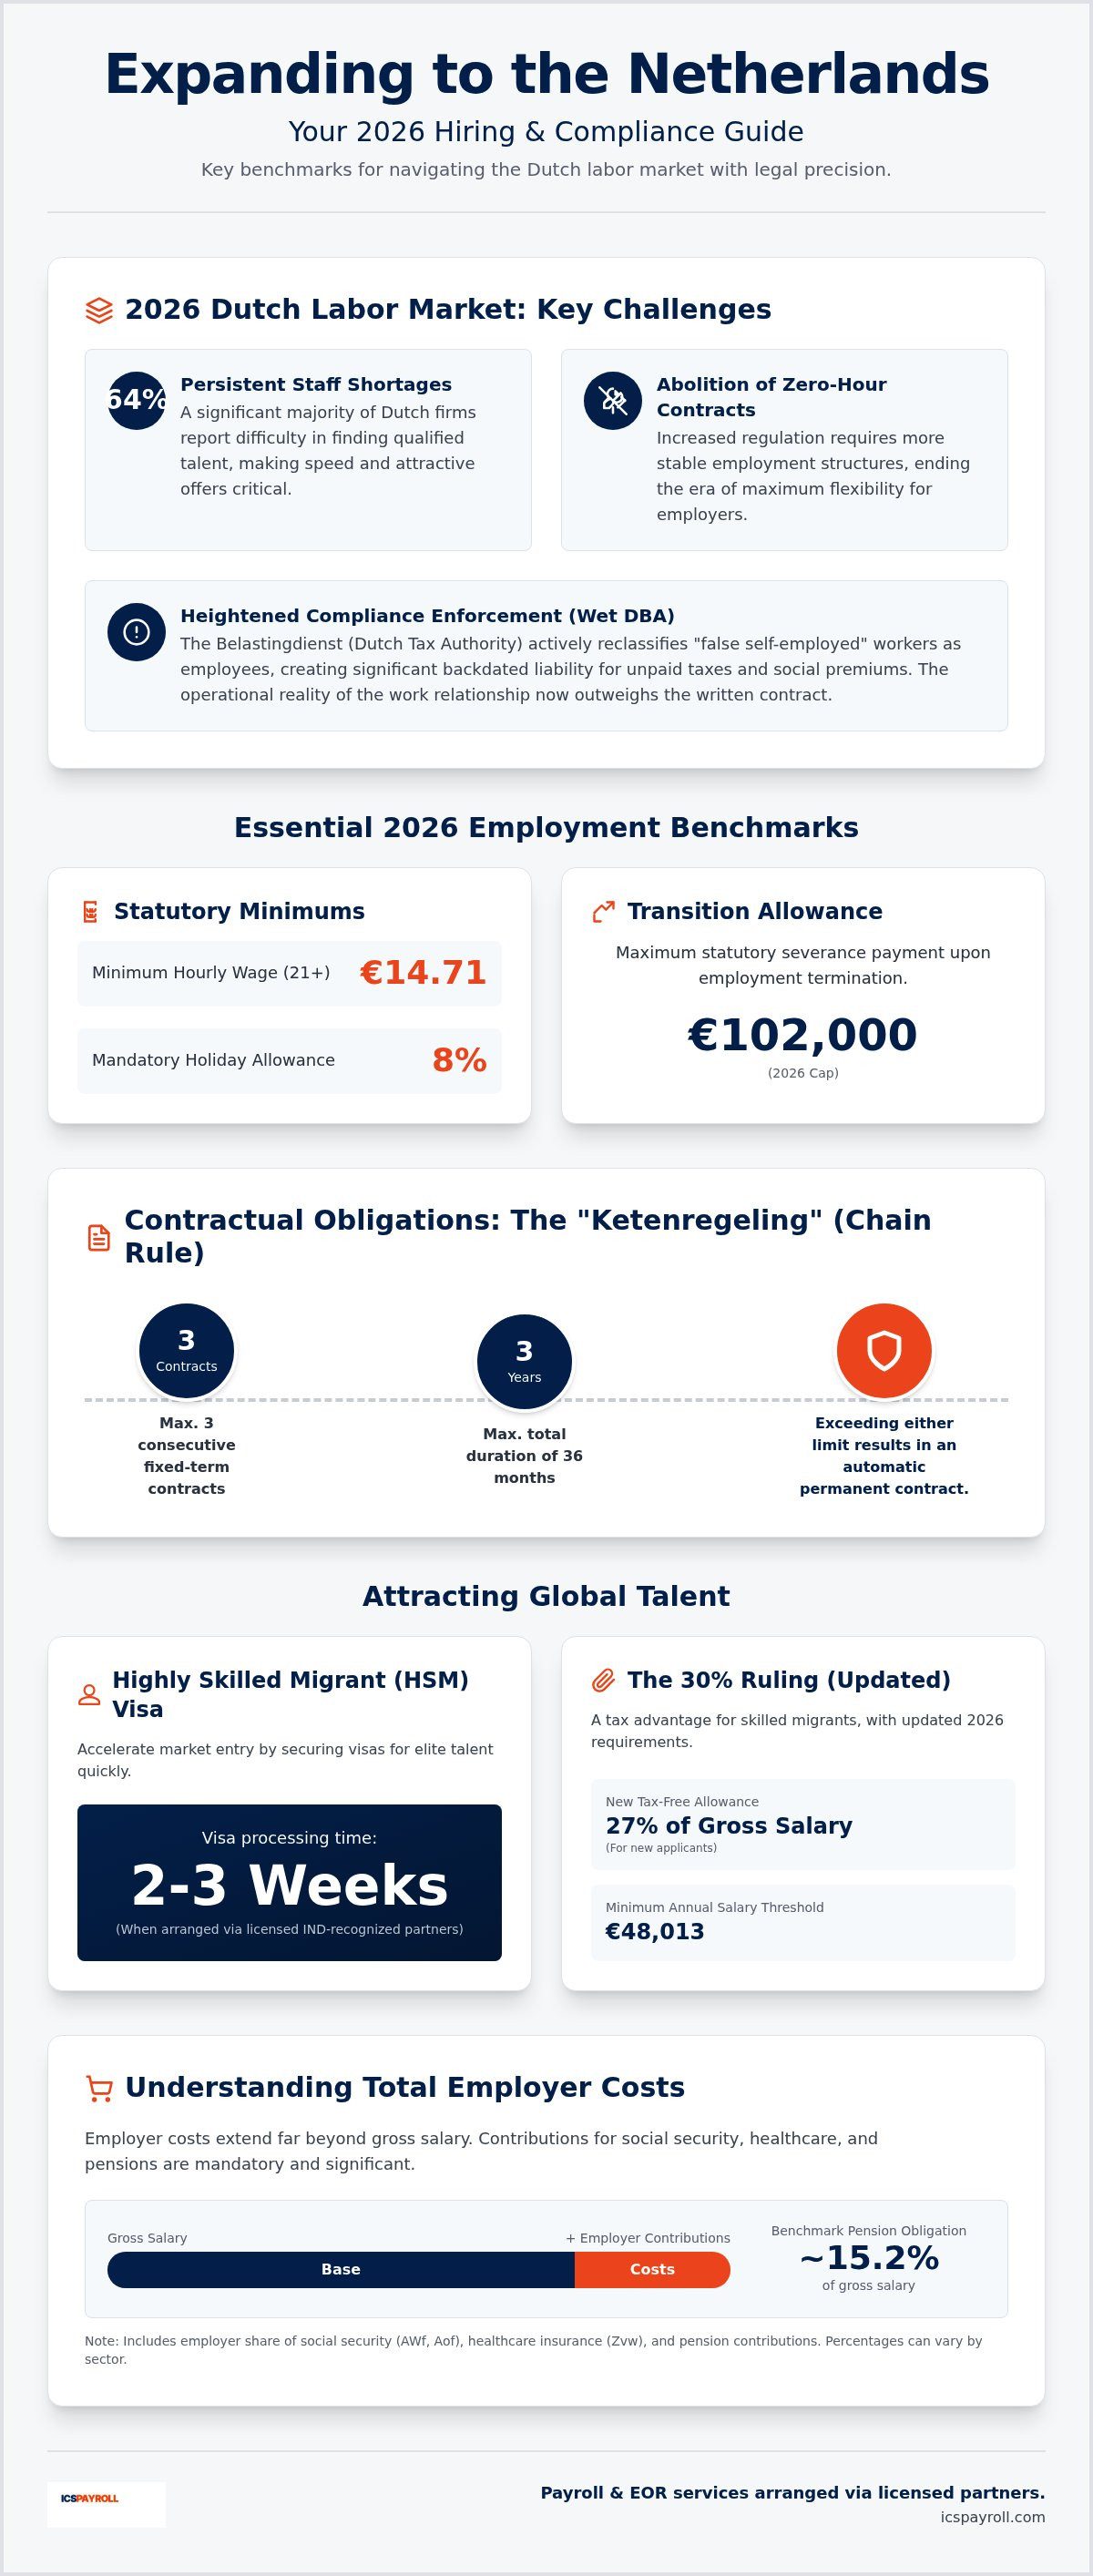
En 2026, el 64 % de las empresas neerlandesas se enfrenta a una persistente escasez de personal; sin embargo, la principal barrera para su expansión no reside en encontrar talento, sino en la creciente complejidad del cumplimiento normativo laboral neerlandés. Usted sabe que los Países Bajos ofrecen una puerta de entrada privilegiada a los mercados europeos, pero el marco regulatorio ha cambiado sustancialmente. Con la abolición total de los contratos de cero horas y una mayor persecución del falso trabajo autónomo bajo la Wet DBA, el riesgo de establecimiento permanente o de sanciones legales constituye una preocupación justificada para cualquier consejo de administración internacional.
Esta guía de contratación para la expansión a los Países Bajos ofrece la claridad técnica necesaria para afrontar estos cambios con absoluta confianza. Hemos sintetizado los datos más recientes para ayudarle a dominar el mercado laboral de 2026, incluido el salario mínimo legal por hora de 14,71 € y el umbral salarial actualizado de 48.013 € para el régimen del 30 % (30% ruling). Descubrirá cómo atraer talento de primer nivel a través del programa de migrantes altamente cualificados (Highly Skilled Migrant, HSM) y tramitar visados en tan solo tres semanas mediante socios autorizados. Esta guía detalla cada coste indispensable para el empleador y cada hito normativo, garantizando que sus operaciones en los Países Bajos mantengan un rigor legal impecable desde el primer día.
Puntos clave
- Conozca el salario mínimo legal por hora de 14,71 € fijado para 2026 y la paga de vacaciones obligatoria del 8 % para garantizar el pleno cumplimiento en la gestión de nóminas.
- Utilice esta guía de contratación para la expansión a los Países Bajos para evaluar los riesgos de establecimiento permanente y determinar si un modelo de EOR o una BV local se ajusta mejor a su estrategia de implantación.
- Domine los requisitos actualizados del régimen del 30 %, incluido el umbral salarial de 48.013 € y la transición a una exención fiscal del 27 % para nuevos solicitantes.
- Acelere su entrada en el mercado tramitando visados de migrante altamente cualificado (HSM) en tan solo tres semanas a través de nuestra red de socios acreditados.
- Optimice su planificación financiera mediante un modelo transparente de «factor de nómina» (payroll factor) que consolida impuestos, planes de pensiones y seguros en una única factura mensual.
Cómo desenvolverse en el mercado laboral neerlandés en 2026
Los Países Bajos se mantienen como un centro de negocios neurálgico en Europa, respaldado por una infraestructura digital de primer nivel y una mano de obra altamente cualificada y multilingüe. Dentro del panorama económico neerlandés general (fuente principal: Business.gov.nl, guía oficial del gobierno para empresarios), el país actúa como un enclave logístico y tecnológico fundamental. A pesar de estas ventajas, 2026 representa un punto de inflexión en la regulación del mercado laboral. El cumplimiento normativo ha dejado de ser una tarea administrativa secundaria para convertirse en el obstáculo más relevante para las firmas extranjeras. La Belastingdienst (administración tributaria neerlandesa) emplea ahora sofisticados sistemas de cruce de datos para supervisar entidades extranjeras, verificando que toda persona que preste servicios en suelo neerlandés esté debidamente registrada y tribute según la ley. Pasar por alto estas particularidades locales no solo acarrea retrasos administrativos, sino también una importante exposición financiera.
El panorama regulatorio de 2026 para empleadores extranjeros
Las reformas legislativas vigentes han puesto fin al periodo de tolerancia regulatoria con respecto al trabajo flexible. La estricta aplicación de la Wet DBA y los nuevos criterios VBAR exigen a los empleadores demostrar que una relación contractual es genuinamente independiente. Si la Belastingdienst determina la existencia de «subordinación» o «integración organizativa» en el puesto, recalificará al profesional como empleado por cuenta ajena. Esto conlleva una responsabilidad económica inmediata por retenciones del IRPF (loonbelasting) y cotizaciones a la seguridad social devengadas con carácter retroactivo desde el inicio de la relación comercial. Esta guía de contratación para la expansión a los Países Bajos recalca que diferenciar entre empleados y contratistas independientes ya no depende de la redacción del contrato, sino de la realidad operativa diaria. Es indispensable mantener registros exhaustivos, ya que el sistema legal neerlandés prioriza la realidad fáctica de la relación laboral por encima de lo estipulado por escrito.
Por qué la velocidad de implantación es clave para la competitividad global
Los plazos de espera para constituir una sociedad de responsabilidad limitada (BV) neerlandesa y abrir una cuenta bancaria comercial pueden demorar su entrada en el mercado durante meses. Para muchas empresas internacionales, este retraso resulta inasumible cuando intentan captar talento de primer nivel en un mercado donde el 64 % de las empresas declara escasez de personal. Los modelos ágiles de contratación se han consolidado como el estándar para una expansión rápida. Al contratar servicios de Employer of Record (EOR) mediante socios autorizados, puede incorporar personal en apenas dos o tres semanas. Este esquema elimina la necesidad de constituir una entidad jurídica local de inmediato, al tiempo que asegura la correcta aplicación de todas las obligaciones legales, desde la paga de vacaciones del 8 % hasta las aportaciones a los planes de pensiones. Un EOR actúa como un puente de cumplimiento normativo especializado: asume las responsabilidades del empleador legal mientras usted conserva la dirección técnica y la gestión diaria de las actividades de su equipo.
Derecho laboral neerlandés: Parámetros esenciales para 2026
La configuración de una nómina conforme a la ley exige un estricto respeto a los importes legales de actualización anual. Para 2026, el salario mínimo interprofesional legal por hora se fija en 14,71 € para los trabajadores a partir de 21 años. Además, es obligatorio computar la paga de vacaciones legal del 8 %, conocida como vakantiegeld, sobre el salario base bruto. Este abono se efectúa habitualmente en mayo o junio, aunque se devenga mensualmente desde el inicio del contrato laboral. Para quienes consultan esta guía de contratación para la expansión a los Países Bajos, estas cuantías representan umbrales no negociables en cualquier oferta de empleo. El incumplimiento de estos mínimos puede dar lugar a la intervención inmediata de la Inspección de Trabajo neerlandesa (Nederlandse Arbeidsinspectie).
Obligaciones contractuales y derechos del trabajador
La ketenregeling, o regla de concatenación de contratos, sigue siendo un pilar fundamental de la protección laboral en los Países Bajos. Los empleadores pueden celebrar un máximo de tres contratos consecutivos de duración determinada a lo largo de un período máximo de tres años. El cuarto contrato, o cualquier prórroga que extienda la duración por encima de los 36 meses, se transforma automáticamente en un contrato indefinido. Los períodos de prueba son igualmente estrictos: solo se permite un mes de prueba en contratos temporales superiores a seis meses e inferiores a dos años, mientras que para los puestos indefinidos se contempla un máximo de dos meses. En caso de extinción del contrato de trabajo por iniciativa del empleador, el trabajador suele tener derecho a una indemnización por despido por transición (transitievergoeding), limitada a un máximo de 102.000 € para 2026. Este marco jurídico cobra especial relevancia al solicitar un visado de migrante altamente cualificado, dado que el Servicio de Inmigración y Naturalización (IND) exige la prueba de un contrato formal por escrito que cumpla con todos los requisitos antes de conceder la autorización.
Seguridad social y cargas sociales del empleador
Los costes del empleador en los Países Bajos superan holgadamente el salario bruto. Las empresas son responsables de las cotizaciones sociales patronales, incluidas las del fondo de desempleo (AWf) y las del fondo de incapacidad laboral (Aof), además de la contribución obligatoria a la Ley del Seguro de Salud (Zvw). Aunque los porcentajes concretos varían según el sector de actividad, una estimación estándar de referencia para las aportaciones al plan de pensiones de la empresa se sitúa en torno al 15,2 % del salario bruto. Uno de los mayores compromisos económicos para los empleadores extranjeros es la obligación de abonar el subsidio de enfermedad durante dos años: la legislación neerlandesa exige abonar al menos el 70 % del salario del trabajador durante un máximo de 104 semanas si este se encuentra en situación de incapacidad temporal. Gestionar estas variables de forma eficaz exige una gestión de nóminas neerlandesa sólida para evitar inspecciones de la Belastingdienst y garantizar la estabilidad presupuestaria. Resulta indispensable contemplar estos costes indirectos al proyectar el coste laboral total para 2026.
Elección del modelo de entrada: EOR frente a BV neerlandesa
Seleccionar la estructura societaria y operativa idónea es un paso decisivo para cualquier compañía internacional. Si bien muchas empresas asumen que constituir una sociedad de responsabilidad limitada local (BV) es el único camino viable, las cargas administrativas asociadas a una constitución directa pueden resultar desproporcionadas en la fase inicial. Esta guía de contratación para la expansión a los Países Bajos advierte sobre el creciente riesgo de incurrir en un establecimiento permanente (Permanent Establishment). Si contrata empleados neerlandeses en remoto sin disponer de una filial local ni de un intermediario legalmente acreditado, la Belastingdienst puede dictaminar que su empresa mantiene una presencia imponible en el país, lo que derivaría en obligaciones por el impuesto de sociedades y complejos procedimientos inspectores que podrían frenar su expansión. Analizar los costes iniciales de constitución de una BV frente a las tarifas de un servicio de EOR demuestra que este último suele ofrecer una vía de entrada con menor riesgo y mayor rentabilidad.
Las ventajas de un Employer of Record (EOR)
Contratar personal sin necesidad de una entidad legal local es posible mediante un Employer of Record. Al externalizar estos servicios a través de socios autorizados, usted delega la complejidad técnica de la normativa laboral neerlandesa en manos de especialistas locales. Estos colaboradores asumen la presentación de declaraciones tributarias locales, el ingreso de las cotizaciones a la seguridad social y la contratación de las pólizas de seguro obligatorias. Este modelo mitiga con gran eficacia el riesgo de reclasificación de trabajadores bajo la Wet DBA. Como cliente, usted recibe una factura mensual única y consolidada que cubre todos los costes laborales, incluida la paga de vacaciones del 8 % y las aportaciones a la pensión. Es un modelo transparente que aporta certidumbre financiera. Para consultar los detalles relativos a autorizaciones de residencia y contratación de personal extranjero, puede visitar la Guía Oficial de Negocios del Gobierno Neerlandés.
Cuándo optar por una BV neerlandesa
Constituir una BV neerlandesa continúa siendo la opción más conveniente para aquellas compañías que prevén una presencia física relevante y continuada a largo plazo, o que precisan un número de IVA local para operaciones comerciales. Tal como se expone a lo largo de esta guía de contratación para la expansión a los Países Bajos, este modelo exige dotarse de una infraestructura interna dedicada a gestionar las declaraciones mensuales de retenciones salariales (Loonaangifte). Estas comunicaciones deben remitirse a la administración tributaria con una precisión milimétrica para eludir penalizaciones. Asimismo, la ley exige mantener un archivo de custodia documental de siete años para todos los registros administrativos y de nómina. Gestionar estos procesos de forma autónoma requiere un profundo conocimiento normativo local. Para muchas empresas, la transición desde un esquema de EOR hacia una BV propia se produce únicamente cuando la plantilla local o el volumen de facturación alcanzan una masa crítica que justifique la estructura de costes fijos.
Atracción de talento global: El régimen del 30 % y los visados HSM
Captar profesionales internacionales altamente especializados requiere ofrecer mucho más que una retribución base competitiva. En un mercado laboral con más de 378.000 vacantes sin cubrir, los incentivos fiscales y la agilidad en la gestión de visados se convierten en sus herramientas de selección más determinantes. Esta guía de contratación para la expansión a los Países Bajos analiza los dos mecanismos principales para atraer talento de alcance global: el régimen del 30 % (30% ruling) y el visado de migrante altamente cualificado (Highly Skilled Migrant, HSM). Conocer los umbrales económicos concretos fijados para 2026 en estos programas es imprescindible para presupuestar con exactitud e incorporar empleados con éxito. Un cálculo erróneo puede provocar la denegación de visados o la pérdida de candidatos estratégicos frente a competidores que ofrezcan mayor claridad sobre el salario neto final.
Criterios de elegibilidad del régimen del 30 % para 2026
El régimen del 30 % continúa siendo la ventaja fiscal más atractiva para los profesionales expatriados. Durante el ejercicio fiscal 2026, el umbral salarial bruto imponible estándar se establece en 48.013 € anuales. Se aplica un umbral reducido de 36.497 € para trabajadores menores de 30 años que cuenten con un título de máster universitario homologado. Para poder optar a este beneficio, el empleado debe haber residido a más de 150 kilómetros en línea recta de la frontera neerlandesa durante al menos 16 de los 24 meses previos a su primer día de trabajo. El régimen del 30 % reduce los costes de contratación para la empresa al permitir satisfacer un porcentaje del salario como una compensación libre de impuestos destinada a cubrir los gastos extraterritoriales del empleado. Si bien el porcentaje del 30 % se mantiene estable a lo largo de 2026, conviene prever la reducción programada al 27 % libre de impuestos aplicable a partir del 1 de enero de 2027.
Una modificación trascendental para 2026 es la eliminación definitiva del estatus de no residente parcial. Anteriormente, los expatriados acogidos a este régimen podían elegir tributar como no residentes sobre sus ahorros y carteras de inversión. Dicha opción ha quedado suprimida. A partir de ahora, los trabajadores tributarán por su patrimonio mundial en el Box 2 y el Box 3 del IRPF neerlandés desde el primer día de residencia fiscal. Esta variación convierte el asesoramiento profesional en la solicitud del régimen del 30 % en un servicio imprescindible para que sus contrataciones internacionales comprendan con claridad su carga fiscal total y optimicen los beneficios disponibles.
Tramitación del visado de migrante altamente cualificado (HSM)
Para aquellos profesionales procedentes de fuera del espacio Schengen, el visado de migrante altamente cualificado (HSM) es la vía ordinaria para obtener la residencia legal y el permiso de trabajo. Para cumplir con los requisitos en 2026, el salario bruto mensual (excluida la paga de vacaciones) debe alcanzar los baremos oficiales fijados por el IND: 5.942 € para empleados a partir de 30 años y 4.357 € para menores de 30 años. En el caso de graduados recientes que se acojan al año de orientación profesional (zoekjaar), el baremo salarial reducido exigido es de 3.122 € mensuales. Tramitar estas solicitudes de forma independiente ante el IND suele resultar un proceso lento y administrativamente farragoso para empresas sin implantación previa.
Poder acelerar los trámites constituye una ventaja competitiva de primer orden. Al canalizar el patrocinio del visado mediante socios acreditados como referentes reconocidos (erkend referent), es posible obtener los permisos HSM en un plazo aproximado de tres semanas. Esta rapidez es decisiva para mantener el ritmo operativo durante fases de rápida expansión. Estos socios actúan como patrocinadores reconocidos, responsabilizándose de la tramitación legal ante el IND mientras usted mantiene el control íntegro de las funciones y el desempeño del trabajador. Esta fórmula es igualmente eficaz para trasladar empleados residentes en otros estados de la UE que requieran una transición fluida de sus permisos de residencia y trabajo al sistema neerlandés.
Ejecutar su expansión con ICSPayroll
Acceder con éxito al mercado neerlandés exige un socio operativo que conjugue rapidez de despliegue y un estricto rigor jurídico. Mientras que la constitución tradicional de una sociedad mercantil puede demorarse meses, usted puede poner en marcha sus actividades en los Países Bajos en cuestión de semanas gestionando servicios de EOR a través de nuestra red de socios autorizados. Esta guía de contratación para la expansión a los Países Bajos ha detallado los requerimientos técnicos de la legislación neerlandesa; ICSPayroll aporta el soporte operativo necesario para ejecutarlos a la perfección. Nuestro equipo, liderado por el director de nóminas Joost Hubregtse, vela por que cada detalle administrativo se gestione con precisión milimétrica, liberándole de la burocracia local para que pueda centrarse en sus objetivos comerciales estratégicos.
Operamos mediante un modelo transparente de «factor de nómina» (payroll factor) que despeja cualquier incertidumbre de costes. No encontrará cargos imprevistos ni facturas independientes por la administración de pólizas o la gestión de fondos de pensiones: recibirá una única factura mensual consolidada y detallada. Asimismo, su equipo disfrutará de un portal online para el empleado, un entorno seguro donde cada trabajador podrá consultar su contrato de trabajo y descargar sus nóminas mensuales. Este enfoque digital combina la agilidad de la tecnología con la cercanía y el respaldo de un equipo humano especializado.
Soluciones de cumplimiento normativo adaptadas a empresas internacionales
El tiempo es un factor crítico en cualquier proceso de internacionalización. Elaboramos un presupuesto a medida en un plazo máximo de 24 horas tras recibir su solicitud inicial. Una vez validada la propuesta, nuestro equipo redacta los acuerdos de servicios y los contratos laborales en cuestión de días. Esta capacidad de respuesta asegura que su operativa cumpla plenamente con el derecho laboral neerlandés desde el primer instante. Tendemos un puente directo entre su estrategia corporativa internacional y los imperativos normativos locales, garantizando que cada contrato de trabajo respete los baremos legales de 2026 relativos a retribuciones y pagas de vacaciones.
Haga crecer su equipo neerlandés con total seguridad
Hacer crecer un equipo implica gestionar incidencias laborales complejas, en particular la obligación neerlandesa de abonar dos años de salario por baja médica. Ofrecemos cobertura integral en la gestión de incapacidades temporales y asesoramiento continuo en procesos de reincorporación, asegurando el estricto cumplimiento de la Ley de mejora del control de bajas (Wet verbetering poortwachter). Nuestras soluciones abarcan una administración de recursos humanos minuciosa y la elaboración de manuales internos de empresa adaptados al entorno local. Podrá comprobar que los socios locales de EOR superan a los proveedores globales gracias a su conocimiento técnico directo de la normativa neerlandesa. Con ICSPayroll, contará con un respaldo de confianza para sus operaciones en los Países Bajos, lo que le permitirá expandirse con absoluta tranquilidad.
Consolide su ventaja competitiva en los Países Bajos
Desenvolverse con éxito en el mercado laboral neerlandés en 2026 exige encontrar el equilibrio adecuado entre agilidad operativa y exactitud jurídica. Esta guía de contratación para la expansión a los Países Bajos ha expuesto los parámetros clave del ejercicio: desde el salario mínimo legal por hora de 14,71 € hasta el umbral retributivo de 48.013 € aplicable al régimen del 30 %. Ahora cuenta con el conocimiento necesario para discernir entre los riesgos de un establecimiento permanente y las ventajas de un esquema regulado de EOR, salvaguardando a su empresa frente a contingencias por reclasificación contractual y dotándola de la capacidad para atraer talento internacional de primer orden mediante visados HSM.
ICSPayroll ejerce como su socio estratégico local, garantizando el cumplimiento íntegro del marco normativo neerlandés para 2026 y facilitando un modelo de tarificación claro mediante factor de nómina, sin costes ocultos. Gestionamos permisos de migrante altamente cualificado en plazos medios de tres semanas gracias a nuestra red de colaboradores homologados. Esta metodología simplificada elimina la carga burocrática para que su organización pueda volcarse de lleno en el crecimiento de su actividad comercial y en su posicionamiento en el mercado. Es el momento de convertir su plan estratégico en resultados tangibles junto a un socio caracterizado por la rapidez y la transparencia.
Contrate en los Países Bajos con total tranquilidad: solicite su presupuesto en 24 horas. Su expansión al mercado neerlandés constituye un hito corporativo trascendental; nosotros estamos a su disposición para que resulte un proceso seguro, eficiente y exitoso.
Preguntas frecuentes
¿Cuál es el salario mínimo exigido para el régimen del 30 % en los Países Bajos en 2026?
El umbral salarial anual imponible general fijado para el régimen del 30 % en 2026 es de 48.013 €. Para los trabajadores menores de 30 años que cuenten con un título universitario de máster homologado, se aplica un umbral reducido de 36.497 €. Estas cantidades corresponden a la base imponible mínima exigida una vez descontada la compensación exenta de impuestos. Tal como se expone en esta guía de contratación para la expansión a los Países Bajos, alcanzar estos importes constituye una condición ineludible para que la solicitud sea aprobada por la Belastingdienst.
¿Es posible contratar personal en los Países Bajos sin constituir una BV local?
Sí, es posible contratar trabajadores en los Países Bajos sin necesidad de crear una filial o sociedad local mediante los servicios de un Employer of Record (EOR). Este esquema le permite incorporar empleados a través de un socio legalmente autorizado que asume la gestión integral de la nómina, las obligaciones tributarias y las cotizaciones sociales locales. Asimismo, previene eficazmente el riesgo de configurar un establecimiento permanente. Aunque la BV es una alternativa para fases más avanzadas de implantación, el EOR brinda la vía más rápida y segura para acceder inicialmente al mercado.
¿Cuánto tarda la tramitación de un visado de migrante altamente cualificado en 2026?
La obtención de un visado de migrante altamente cualificado (HSM) requiere habitualmente unas tres semanas cuando la solicitud se tramita a través de una entidad acreditada como patrocinador reconocido ante el IND. Este plazo abreviado se consigue canalizando la gestión mediante socios de EOR homologados que formalizan el expediente en su nombre. Las solicitudes tramitadas por empresas que carecen de esta condición de patrocinador acreditado conllevan tiempos de espera sustancialmente superiores. La rapidez es clave para asegurar la incorporación del talento; nos aseguramos de que toda la documentación cumpla los criterios del IND para evitar subsanaciones o resoluciones desfavorables.
¿En qué consiste la paga de vacaciones obligatoria para los empleados neerlandeses?
Todo trabajador por cuenta ajena en los Países Bajos tiene derecho por ley a percibir una paga de vacaciones obligatoria equivalente al 8 % de su salario bruto anual. Este abono, denominado vakantiegeld, se desembolsa comúnmente en un único pago en mayo o junio. Se devenga de forma continua desde el primer día de trabajo y su abono debe estar expresamente estipulado en el contrato de trabajo. El impago de este concepto constituye una infracción del derecho laboral neerlandés y conlleva sanciones por parte de la Inspección de Trabajo.
¿Cuáles son las cotizaciones a la seguridad social a cargo del empleador para 2026?
Las cotizaciones sociales a cargo de la empresa en 2026 comprenden las aportaciones al fondo de desempleo (AWf), al fondo de incapacidad laboral (Aof) y la prima establecida por la Ley del Seguro de Salud (Zvw). Aunque los tipos aplicables varían según el sector de encuadramiento, las empresas deben computar asimismo el coste del plan de pensiones obligatorio, que representa en promedio un 15,2 % adicional sobre el salario bruto. Estas cotizaciones resultan obligatorias para todos los empleados por cuenta ajena. Determinar con rigor estos importes es vital para una correcta previsión presupuestaria y para operar con absoluto ajuste a las normas tributarias y de seguridad social neerlandesas.
¿Existe un límite para la contratación temporal en los Países Bajos?
La ketenregeling, o regla de concatenación contractual, establece que solo pueden formalizarse hasta tres contratos consecutivos de duración determinada en un intervalo máximo acumulado de tres años. La firma de un cuarto contrato, o la extensión de la relación temporal por encima de los 36 meses, convierte la relación laboral de manera automática en indefinida. Si media un intervalo superior a seis meses entre contratos sucesivos, el cómputo de la cadena se reinicia. Conocer estos límites legales es esencial para la planificación de su plantilla, evitando conversiones sobrevenidas en contratos fijos que no concuerden con su plan de desarrollo corporativo.
¿Qué obligaciones asume el empleador si un empleado neerlandés se encuentra en incapacidad temporal de larga duración?
En caso de baja médica de un trabajador en los Países Bajos, el empleador está obligado por ley a abonar al menos el 70 % de su salario durante un periodo máximo de 104 semanas (dos años). Además, la empresa debe aplicar rigurosamente las pautas de la Ley de mejora del control de bajas (Wet verbetering poortwachter), interviniendo de forma continuada en las actuaciones dirigidas a la reincorporación laboral del empleado. Asumir este deber de tutela médica y salarial representa una carga de gestión muy relevante que requiere acompañamiento especializado para cumplir con los plazos legales y evitar indemnizaciones o sanciones añadidas.
¿Sigue siendo aplicable el régimen del 30 % a trabajadores en régimen de teletrabajo internacional en 2026?
El régimen del 30 % no resulta de aplicación a personas que presten servicios en teletrabajo desde fuera de las fronteras de los Países Bajos. Para poder acogerse a este beneficio tributario, el empleado debe trasladar su residencia a los Países Bajos y desempeñar allí físicamente sus cometidos laborales. Igualmente, debe justificar que residía a más de 150 km de la frontera neerlandesa al momento de su contratación. El asesoramiento profesional garantiza que el diseño de su estrategia de contratación en los Países Bajos respete escrupulosamente los criterios de residencia fijados por la Belastingdienst. El teletrabajo en territorio neerlandés sí es compatible, siempre que se cumplan el resto de requisitos legales.
Fuentes y referencias
Todas las normativas e importes referidos pueden verificarse en las fuentes oficiales relacionadas a continuación: preceptos legales aplicables, portales de los organismos reguladores que publican los baremos, fuentes estadísticas y resoluciones judiciales de referencia. Se aconseja cotejar el texto normativo vigente adaptado a las particularidades de cada empresa.
- Artículo 7:610 del Código Civil neerlandés: definición del contrato de trabajo
- Artículo 7 de la Ley del Salario Mínimo: derecho al salario mínimo legal
- Artículo 3 de la Ley del Impuesto de Sociedades de 1969: contribuyentes no residentes con establecimiento permanente en los Países Bajos
- KVK (Cámara de Comercio de los Países Bajos): requisitos registrales y formas societarias
- Belastingdienst: alta como empleador y obtención del número de retenciones salariales
- IND: cuantías brutas mensuales requeridas para 2026 por tipología de permiso
- CBS: Remuneración de asalariados y empleo por sector de actividad económica (conjunto de datos de contabilidad nacional 84165ENG)
- Eurostat: costes laborales por hora según clasificación NACE (conjunto de datos lc_lci_lev), para análisis comparativo entre países
- Tribunal Supremo, sentencia de 24 de marzo de 2023, ECLI:NL:HR:2023:443 (caso Deliveroo): criterios para la calificación de una relación contractual como contrato de trabajo ex art. 7:610 BW
- Tribunal Supremo, sentencia de 6 de junio de 2025, ECLI:NL:HR:2025:850: imputación de beneficios y establecimiento permanente con arreglo a los artículos 7 y 23 del convenio de doble imposición entre los Países Bajos y Bélgica

Artículo escrito por
Joost Hubregtse
Joost Hubregtse es director de ICS Staffing & Payroll B.V., la filial de propiedad exclusiva de Intercompany Solutions responsable de ICS Payroll. Supervisa los servicios de Employer of Record y gestión de nóminas en los Países Bajos: formalización de contratos de trabajo, liquidación de retenciones salariales y cotizaciones a la seguridad social, gestión de pagas de vacaciones, planes de pensiones, bajas por enfermedad y cumplimiento de convenios colectivos (CAO), con incorporación operativa posible en 48 horas.


Conforme con NEN 4400. Certificada por SNA.
ICS Staffing and Payroll B.V. figura en el registro SNA de la Stichting Normering Arbeid. Contratar a un proveedor certificado por SNA limita su responsabilidad en cadena por retenciones y cotizaciones impagadas.
Preguntas frecuentes
El umbral salarial anual imponible general fijado para el régimen del 30 % en 2026 es de 48.013 €. Para los trabajadores menores de 30 años que cuenten con un título universitario de máster homologado, se aplica un umbral reducido de 36.497 €. Estas cantidades corresponden a la base imponible mínima exigida una vez descontada la compensación exenta de impuestos. Tal como se expone en esta guía de contratación para la expansión a los Países Bajos, alcanzar estos importes constituye una condición ineludible para que la solicitud sea aprobada por la Belastingdienst.
Sí, es posible contratar trabajadores en los Países Bajos sin necesidad de crear una filial o sociedad local mediante los servicios de un Employer of Record (EOR). Este esquema le permite incorporar empleados a través de un socio legalmente autorizado que asume la gestión integral de la nómina, las obligaciones tributarias y las cotizaciones sociales locales. Asimismo, previene eficazmente el riesgo de configurar un establecimiento permanente. Aunque la BV es una alternativa para fases más avanzadas de implantación, el EOR brinda la vía más rápida y segura para acceder inicialmente al mercado.
La obtención de un visado de migrante altamente cualificado (HSM) requiere habitualmente unas tres semanas cuando la solicitud se tramita a través de una entidad acreditada como patrocinador reconocido ante el IND. Este plazo abreviado se consigue canalizando la gestión mediante socios de EOR homologados que formalizan el expediente en su nombre. Las solicitudes tramitadas por empresas que carecen de esta condición de patrocinador acreditado conllevan tiempos de espera sustancialmente superiores. La rapidez es clave para asegurar la incorporación del talento; nos aseguramos de que toda la documentación cumpla los criterios del IND para evitar subsanaciones o resoluciones desfavorables.
Todo trabajador por cuenta ajena en los Países Bajos tiene derecho por ley a percibir una paga de vacaciones obligatoria equivalente al 8 % de su salario bruto anual. Este abono, denominado vakantiegeld, se desembolsa comúnmente en un único pago en mayo o junio. Se devenga de forma continua desde el primer día de trabajo y su abono debe estar expresamente estipulado en el contrato de trabajo. El impago de este concepto constituye una infracción del derecho laboral neerlandés y conlleva sanciones por parte de la Inspección de Trabajo.
Las cotizaciones sociales a cargo de la empresa en 2026 comprenden las aportaciones al fondo de desempleo (AWf), al fondo de incapacidad laboral (Aof) y la prima establecida por la Ley del Seguro de Salud (Zvw). Aunque los tipos aplicables varían según el sector de encuadramiento, las empresas deben computar asimismo el coste del plan de pensiones obligatorio, que representa en promedio un 15,2 % adicional sobre el salario bruto. Estas cotizaciones resultan obligatorias para todos los empleados por cuenta ajena. Determinar con rigor estos importes es vital para una correcta previsión presupuestaria y para operar con absoluto ajuste a las normas tributarias y de seguridad social neerlandesas.
La ketenregeling, o regla de concatenación contractual, establece que solo pueden formalizarse hasta tres contratos consecutivos de duración determinada en un intervalo máximo acumulado de tres años. La firma de un cuarto contrato, o la extensión de la relación temporal por encima de los 36 meses, convierte la relación laboral de manera automática en indefinida. Si media un intervalo superior a seis meses entre contratos sucesivos, el cómputo de la cadena se reinicia. Conocer estos límites legales es esencial para la planificación de su plantilla, evitando conversiones sobrevenidas en contratos fijos que no concuerden con su plan de desarrollo corporativo.
En caso de baja médica de un trabajador en los Países Bajos, el empleador está obligado por ley a abonar al menos el 70 % de su salario durante un periodo máximo de 104 semanas (dos años). Además, la empresa debe aplicar rigurosamente las pautas de la Ley de mejora del control de bajas (Wet verbetering poortwachter), interviniendo de forma continuada en las actuaciones dirigidas a la reincorporación laboral del empleado. Asumir este deber de tutela médica y salarial representa una carga de gestión muy relevante que requiere acompañamiento especializado para cumplir con los plazos legales y evitar indemnizaciones o sanciones añadidas.
El régimen del 30 % no resulta de aplicación a personas que presten servicios en teletrabajo desde fuera de las fronteras de los Países Bajos. Para poder acogerse a este beneficio tributario, el empleado debe trasladar su residencia a los Países Bajos y desempeñar allí físicamente sus cometidos laborales. Igualmente, debe justificar que residía a más de 150 km de la frontera neerlandesa al momento de su contratación. El asesoramiento profesional garantiza que el diseño de su estrategia de contratación en los Países Bajos respete escrupulosamente los criterios de residencia fijados por la Belastingdienst. El teletrabajo en territorio neerlandés sí es compatible, siempre que se cumplan el resto de requisitos legales.
Artículos relacionados


