オランダにおけるEORと現地法人設立の比較:2026年版コストおよびコンプライアンスガイド
執筆 Joost Hubregtse, ディレクター、ICS Staffing & Payroll
すべてのブログ記事は、当社の労働法専門弁護士によって確認・ファクトチェックされています。担当はZishan Hussainと、当社ディレクターです。編集方針
執筆:Joost Hubregtse(ペイロールディレクター)。Joostは、オランダ税法、国際給与計算体制、およびグローバル企業向け30%ルーリング(30% ruling:熟練外国人労働者向け非課税手当制度)の最適化を専門としています。2026年10月14日レビュー。
オランダでのBV(Besloten Vennootschap:非公開有限責任会社)設立は、市場進出における理想的な手段と見なされがちですが、2026年の法規制環境を考慮すると、初期段階での直接的な法人設立はむしろリスクの高い選択肢となり得ます。自社で法人を所有することは長期的な管理権をもたらす一方で、設立直後の重い管理負担や法的責任により、最初のチームメンバーを採用する前に事業の推進力が削がれてしまう可能性があります。現地法人がもたらす安心感と、EOR(Employer of Record:登録雇用代行)が提供する迅速な事業展開のどちらを選ぶべきか、判断に迷われることも多いでしょう。オランダにおけるEORと法人設立の比較を検討する際は、現在のオランダ労働市場における財務上および法的な実態を冷静に見極める必要があります。
最長2年間に及ぶ従業員の病気休業期間中の給与支払義務や、恒久的施設(PE)認定リスクに伴う複雑さは、企業にとって大きな不確実性をもたらします。本ガイドでは、詳細な損益分岐点分析と2026年におけるコンプライアンスに準拠した採用ロードマップを提示し、そうした疑問を解消します。48,013ユーロの給与要件を含む30%ルーリングの優遇措置や、時給14.99ユーロの最低賃金による影響について正確にご理解いただけます。立ち上げまでの期間を検証し、総雇用コストを比較することで、貴社のオランダ進出が収益性と安全性を両立したものとなるようサポートします。
重要ポイント
- 2026年の法定最低時給(14.71ユーロまたは14.99ユーロ)およびオランダ国内の全従業員に義務付けられている8%の法定休暇手当(Holiday allowance)について分析します。
- 従業員の病気休業中、104週間にわたり賃金の少なくとも70%を支払うというオランダ独自の要件など、影響の大きいリスクを軽減します。
- オランダにおけるEORと法人設立の費用および所要期間を比較し、2026年の事業拡大において最も効率的な財務アプローチを決定します。
- 全給与関連書類に対する7年間の法定保管義務を遵守しながら、法令遵守に基づく採用のための構造化された5段階のロードマップに従います。
- 30%ルーリングおよびその2026年給与要件(48,013ユーロ)を活用し、優秀な外国人材の獲得と定着を図ります。
2026年における選択肢:オランダBV設立と登録雇用代行(EOR)の比較
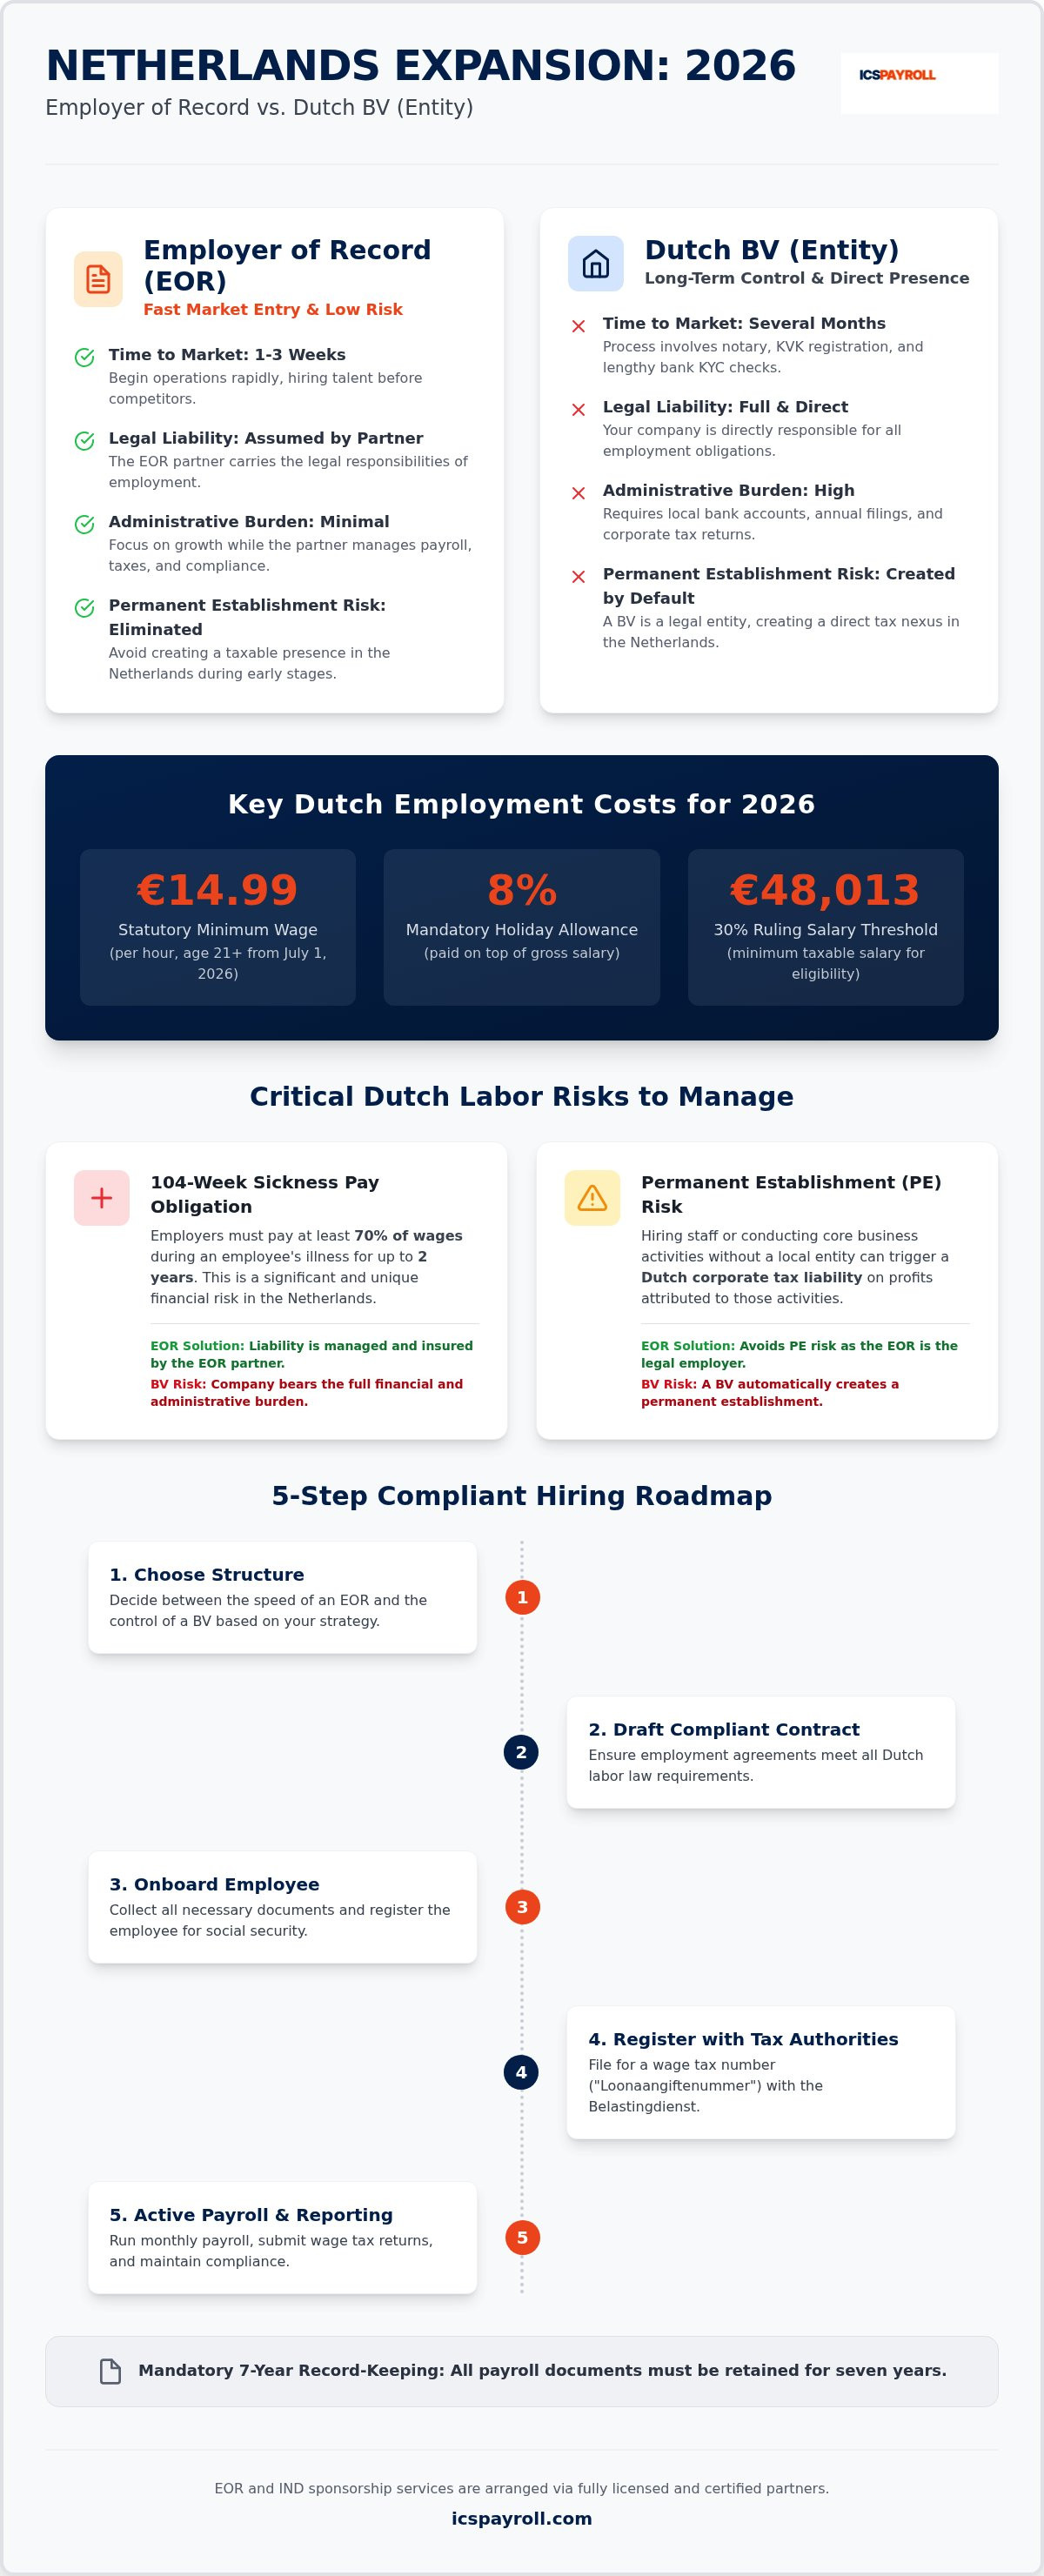
オランダへの進出にあたっては、長期的な拠点構築を優先するか、迅速な市場参入を重視するかを選択する必要があります。オランダのBV(Besloten Vennootschap)は、独立した法人格を持つ非公開有限責任会社です。公証人を介した正式な設立手続きと、現地当局への登記が義務付けられています。これに対し、Employer of Record(EOR:登録雇用代行)は、現地の提携パートナーが貴社の人材に対する法的雇用主としての責任をすべて引き受ける専門サービスです。オランダにおけるEORと法人設立の財務的および実務的な影響を評価する際、最大の決定打となるのは市場投入までのスピードです。BVの設立には、厳格な銀行の顧客確認(KYC)審査や公証人の日程調整のため数か月を要することが珍しくありません。一方、EORを利用すればわずか数週間で業務を開始できます。これらのサービスは、オランダの労働基準に完全に準拠するために、認可を受けたパートナーを通じて手配されます。
恒久的施設(PE)に関する法的リスク
現地法人を置かずにオランダ居住者を採用すると、「恒久的施設(Permanent Establishment: PE)」と認定されるリスクが生じる場合があります。これは、オランダ税務当局が貴社の事業活動によって国内に事業を行う一定の固定された場所が形成されたと判断した場合に発生します。その結果、その場所に帰属する利益に対してオランダの法人税を納付する義務が生じることになります。オランダ商工会議所(KVK)が商業登記を管理しており、すべてのBVは有効な登録を維持しなければなりません。EORを利用すると、EOR提供事業者が法的な雇用主となるため、この特定のリスクを排除できます。税務署に登録される法人はEOR事業者であるため、外国親会社がオランダ国内に直接的な課税関係(ネクサス)を持つことを回避できます。これにより、進出初期における予期せぬ税務上の責任に対する保護膜が形成されます。
運用のコントロールと市場投入までのスピード
現地子会社の運営には重い事務負担が伴います。現地銀行口座の管理、年次決算書の提出、複雑な法人税申告への対応が必要です。こうした業務を遂行するために、現地の専門家を雇用したり、高額なコンサルティング会社を利用したりしなければならないケースも少なくありません。EORを選択することで、これらの負担を現地の専門家に委ねることができます。少人数のチームに関してオランダにおけるEORと法人設立を比較した場合、EORモデルの方がはるかに高い効率性を発揮します。オランダ人財の雇用に伴う実務的な立ち上げは通常3週間未満で完了するため、対応の早い競合他社に候補者を奪われる心配がありません。契約書やサービス契約は、通常数日以内に署名可能な状態となります。この効率性のおかげで、パートナー企業が給与計算の技術的詳細を管理している間、貴社は事業の成長に集中できます。これは、大規模な企業体制を直ちに構築する諸経費をかけることなく、オランダでの雇用を実現するための計画的で確実なアプローチです。
財務内訳:法定コストとペイロールファクター
事業進出に伴う金銭的コミットメントは、どのような事業基盤を選択するかによって大きく左右されます。オランダにおけるEORと法人設立を比較する際、すべての試算の基準となるのが法定賃金要件です。2026年7月1日現在、21歳以上の従業員に対する法定最低賃金は総支給額で時給14.99ユーロとなっています。これは、同年前半に適用されていた時給14.71ユーロから改定された金額です。他の多くの国とは異なり、オランダでは総給与に加えて8%の法定休暇手当(Holiday allowance)の支給が義務付けられています。これらの数値の遵守は、オランダ税務当局(Belastingdienst)によって厳格に管理されています。
現地法人を通じてこれらの費用を管理するには、綿密な事務管理が求められます。オランダでのBV設立を選択した場合、保険料を項目ごとに個別に算出しなければなりません。一方、EORモデルでは統合された「ペイロールファクター(給与係数)」が使用されます。この単一の係数に総給与、社会保険料、管理手数料が含まれているため、月々のコストを予測しやすくなります。このアプローチにより、オランダの税制基準への完全な準拠を維持しつつ、現地での複雑な会計処理を不要にすることができます。
雇用主負担保険料と社会保障
オランダの雇用主には複数の社会保障保険料の負担義務があり、これが総雇用コストを大幅に押し上げる要因となっています。具体的には、失業基金(AWf:Algemeen Werkloosheidsfonds)や労働障害基金(Aof:Arbeidsongeschiktheidsfonds)の保険料が挙げられます。2026年において、AWfの料率は雇用契約の形態(有期か無期か)によって異なり、Aof保険料は国の障害保険制度の財源となります。さらに、医療保険法(Zvw:Zorgverzekeringswet)に基づく拠出金も、雇用主が支払うべき法定負担金です。これらの保険料に加えて、業界標準である約15.2%の年金拠出金を合わせると、通常は総給与に対して18%から27%の費用が上乗せされます。正確な予算編成を支援するため、24時間以内に見積もりを提供する詳細なコスト内訳のご請求も受け付けております。
移行手当と解雇費用
オランダにおける解雇には特有の財務リスクが伴い、そのリスクの所在はオランダにおけるEORと法人設立のどちらを選択しているかによって異なります。法定移行手当(transitievergoeding)は、ほぼすべての契約終了時に支払いが義務付けられています。2026年のこの手当の上限は102,000ユーロ、または従業員の年収がそれを上回る場合は年収1年分です。さらに、連鎖規則(Ketenregeling)により、無期雇用契約への転換が義務付けられるまでに認められる有期雇用契約は、最長3年間のうちに連続3回までに制限されています。EORでは、これらの潜在的コストの管理と引当がペイロールファクター内に組み込まれています。これにより、十分な引当金を持たずに現地法人を自社運営している企業が直面しがちな、予期せぬ財務的打撃を防ぐことができます。
重大リスク:病気休業補償と年金拠出義務
オランダの社会保障制度は、法的な雇用主に対して極めて重い責任を課しており、多くの進出企業がこれに直面して驚かされます。オランダにおけるEORと法人設立を比較検討する際、病気休業中の従業員に対する給与支払義務は決定的な要素となります。従業員が長期の病気や怪我に見舞われた場合、雇用主は最長104週間(2年間)にわたり、給与の少なくとも70%を支払わなければなりません。この金銭的負担に加えて、従業員の職場復帰を促進するための厳格な手続き要件も課されます。この規則は企業の規模や従業員の勤続年数に関係なく適用されるため、小規模な現地子会社にとっては最大級のリスクとなります。
専門的なEORサービスには、標準機能として病気休業リスクに対する補償が含まれており、長期医療休暇による業績の変動から貴社を守ります。自社で法人を運営する場合、このリスクに対して個別に保険を掛ける必要があり、多くの場合その保険料は高額になります。また、病気休暇の経過観察や医学的評価を行うため、認定労働安全衛生機関(Arbodienst)との契約も義務付けられています。これらの要件および進出への影響の詳細については、弊社のオランダ労働法ガイドをご参照ください。
15.2%の年金ベンチマーク
オランダにおける年金制度の運用が任意であることは極めて稀です。2026年の義務的年金拠出金のベンチマークは、総給与の15.2%となっています。オランダの産業分野の大部分は、業界別強制年金基金(Bedrijfstakpensioenfondsen)の対象となっています。貴社の事業が労働協約(CAO:Collectieve Arbeidsovereenkomst)の適用を受ける場合、これらの拠出金の支払いは法的な義務となります。これらの申告を管理するには、該当する基金に対する毎月の正確な報告が不可欠です。最新のEORソリューションでは、従業員が自身の積立残高を確認できるオンラインポータルを提供し、社内HRの負担を増やすことなく透明性と法令遵守を実現することで、この業務を簡素化しています。
門番改善法(Wet Verbetering Poortwachter)の遵守
門番改善法(Wet Verbetering Poortwachter)は、病気休業中の従業員の職場復帰支援に関する厳格なスケジュールを定めています。この手続きは病気発生の第1週という早い段階から始まり、第6週における産業医による問題分析や、第52週における復職計画の評価など、義務的なマイルストーンが定められています。オランダにおけるEORと法人設立を判断する際は、EORパートナーが職場復帰に関するすべてのガイダンスと支援を代行する点をご考慮ください。従業員福利厚生機構(UWV:Uitvoeringsinstituut Werknemersverzekeringen)は、職場復帰への取り組みが不十分であると判断した場合、ペナルティとして3年目の賃金支払いを命じる権限を持っているため、この専門知識は極めて重要です。現地の専門家を活用することで、すべての期限が確実に守られ、多額の法的制裁金を科されるリスクを排除できます。これらの法定病気休暇要件の詳細は、政府公式ポータルでも確認できます。
コンプライアンスロードマップ:オンボーディングから給与計算の運用開始まで
コンプライアンスに準拠した雇用体制の構築には、オランダ法に準拠した契約書の作成、対面での身元確認、税務当局への登録、ビザや税制優遇措置(ルーリング)の申請、そして給与計算サイクルの開始という明確な5つのフェーズが含まれます。オランダにおけるEORと法人設立のどちらを選ぶかを決める際、このロードマップの進捗スピードと効率性が大きな違いとなります。新設法人の場合、法人税登録や銀行口座の開設承認を待つ間に遅延が発生することがよくあります。一方、EORを利用すれば、これらのステップを並行して進めることが可能です。現地基準に整合させるため、オランダの主要な労働基準を網羅した包括的なHR管理機能と従業員ハンドブックを提供しています。すべての給与関連書類および従業員記録には、7年間の厳格な法定保管義務が課されます。実務に関する詳細については、弊社のオランダEORガイドをご参照ください。
義務付けられている身元確認と就労資格の確認
オランダの法律では、従業員の就労初日より前に対面での身元確認を行うことが義務付けられています。これはオンラインだけで完了できるものではなく、労働基準監督署の検査に適合するよう、雇用主は原本を確認し、そのコピーを保管しなければなりません。オランダ移民帰化局(IND:Immigratie- en Naturalisatiedienst)は、労働許可および滞在資格に関して厳格な基準を設けています。EU加盟国の国民は移動の自由を享受していますが、非EU圏の専門人材には高度専門職(HSM:Highly Skilled Migrant)ビザが必要です。EORモデルの大きな利点のひとつは、申請手続きが迅速に進む点です。弊社の認可済みパートナーを通じて手続きを行った場合、HSMビザは通常3週間以内に発給されます。候補者が複数の内定を抱えている競争の激しい市場において、世界中から優秀な人材を確保するためには、この迅速な対応が欠かせません。
月次給与計算サイクルの確立
毎月の給与計算サイクルは、給与税申告(Loonaangifte)の提出期限を中心に進みます。重い過料を避けるためには、税務当局に対するこれらの申告を正確かつ期日通りに行う必要があります。EORを利用すると、雇用主負担の保険料、総賃金、事務手数料が月1本の請求書にまとめられるため、手続きが大幅に簡素化されます。これにより、貴社の財務部門が複数の現地支払いを行ったり、オランダの銀行システムを独自に操作したりする必要がなくなります。各従業員には、社会保障費用の拠出額、休暇手当の積立額、源泉徴収税の詳細が明記された、法令に準拠した給与明細書が発行されます。この体系的な手法により、現地の税法を完全に遵守した上で、全従業員への期日通りの給与支払いが保証されます。オランダ進出への準備が整いましたら、いつでもコンプライアンス対応給与計算の見積もりをご依頼いただけます。
優秀な人材の獲得:30%ルーリングと高度専門職ビザ(HSM)
オランダ進出のために国外から優秀な専門家を採用するには競争力のある強みが必要であり、30%ルーリング(外国人専門職に対する30%非課税措置)はそのための最も効果的な手段であり続けています。この優遇税制により、雇用主は国外転居に伴う追加費用を補填するための非課税手当を支給でき、要件を満たす従業員の手取り給与額を大幅に増やすことができます。オランダにおけるEORと法人設立を比較する際、これらの申請手続きに伴う事務的な複雑さが決定打となることが多々あります。EORサービスでは、30%ルーリングの申請支援が標準のペイロールファクターに含まれており、雇用主と従業員の双方が初日からその恩恵を享受できます。なお、税法上の「一部非居住者扱い(partial non-resident status)」は、2025年1月1日以降の新規申請者に対して廃止された点に留意する必要があります。2026年時点では、外国人労働者もボックス2(実質的支配持分からの所得)およびボックス3(貯蓄・投資からの所得)において全世界の資産に対して課税されるため、高待遇パッケージにおいて中核となる非課税手当の重要性は一段と高まっています。詳細な解説は、弊社の30%ルーリング包括ガイドでご確認いただけます。
適用要件と2026年の給与要件
2026年にこの税制優遇を受けるためには、従業員は国外からの採用要件および年間の課税対象所得に関する所定の基準を満たす必要があります。2026年の一般的な給与要件は48,013ユーロです。特定の修士号(Master's degree)を保持する30歳未満の従業員には、36,497ユーロという緩和された基準が適用されます。また、非課税率の法改正による移行期間についても留意が必要です。制度改定前の認定者は引き続き30%全体の適用を受けられる場合がありますが、2024年1月1日以降に開始された認定については、2027年から一律27%の定率へと引き下げられる予定です。こうした変動する基準への適合を維持することは法令上の義務であり、遡及的な追徴課税を防ぐためにも、専門パートナーが貴社に代わってこれらを適切に管理します。
迅速な高度専門職(HSM)ビザの取得
シェンゲン圏外から人材を採用する場合、通常は雇用主がオランダ移民帰化局(IND)から「承認スポンサー(Recognized Sponsor)」としての認可を受けている必要があります。オランダにBVを設立し、このスポンサー資格を取得するには、多額の資本金と複雑な事務手続きが必要となり、数か月の期間を要します。EORモデルは、現地法人を持たずに非シェンゲン圏の人材を採用できるようにすることで、より迅速な代替手段を提供します。これらのビザ手配は、必要なスポンサー資格をすでに保持している認可済みパートナーを通じて行われます。HSMビザの申請は通常約3週間で承認されるため、主要人材の迅速な配置が可能です。この迅速さは、納期がシビアなプロジェクトにおいてオランダにおけるEORと法人設立を検討する際に極めて大きな優位性となります。オランダの移民法を完全に遵守しながら、出入国手続きの遅れが2026年の事業成長目標の妨げにならないよう支援します。
2026年のオランダ市場進出を確実に成功させるために
オランダにおけるEORと法人設立のどちらを選択するかは、長期的な経営の主導権と即座に発揮できる運用の俊敏性とのバランスを図る戦略的な決断です。オランダのBVは恒久的な拠点を提供しますが、2026年の規制環境を鑑みると、Employer of Record(登録雇用代行)モデルの方が、多くのグローバル企業にとってより安全でスピーディな参入手法といえます。法人設立に伴う初期負担を回避しながらも、30%ルーリングの活用や主要人材に対するHSMビザの迅速な取得が可能です。このアプローチにより、病気休業時の給与支払義務や複雑な年金管理といった重大なリスクを初日から効果的に軽減できます。
弊社の支援体制は、貴社の事業拡大がオランダの労働法に完全に適合した状態で行われることを保証します。数か月ではなく数週間での実務立ち上げを実現し、雇用主負担のすべての保険料を明瞭な月1本の請求書にまとめ、予期せぬ追加費用は一切発生させません。管理業務の摩擦を解消することで、貴社はオランダでの中核事業目標に専念できます。オランダでの雇用を確実に進めるために:ICSPayrollによる24時間以内の見積もりをご確認ください。この活気ある市場での貴社の事業の成功を力強くサポートいたします。
よくある質問(FAQ)
2026年現在、オランダではどのくらい早く従業員を採用できますか?
現地の提携パートナーを活用すれば、数か月単位ではなく、数週間で採用手続きを開始できます。従業員情報の提出後、通常24時間以内に個別のお見積もりが提示され、数日以内に業務委託契約書および雇用契約書の準備が整います。非公開有限責任会社の設立には公証人との面談や銀行口座開設のハードルがあり、初回の採用までに数か月の遅れが生じることが多いため、この迅速な進行はオランダにおけるEORと法人設立を比較する際の大きなメリットとなります。
現地の法人を設立せずにオランダの従業員を採用できますか?
はい、Employer of Record(EOR:登録雇用代行)サービスを利用することで、オランダにBVを設立することなく従業員を採用できます。このモデルでは、現地のパートナーが法的な雇用主となり、すべての給与計算、税務、社会保障の義務を貴社に代わって処理します。直接的な法人設立に伴う管理負担や恒久的施設(PE)認定リスクを回避しながら、海外企業が迅速に市場へ参入するためのコンプライアンスに準拠した架け橋となります。
2026年のオランダにおける最低賃金はいくらですか?
2026年7月1日現在、21歳以上の労働者に対する法定最低時給は総額14.99ユーロです。2026年1月1日から6月30日までの料率は時給14.71ユーロでした。オランダは月額固定の最低賃金制度から移行したため、実際の契約労働時間に基づいて支給額が計算されます。また、雇用主はこれらの時給額に法律で義務付けられている8%の休暇手当が含まれていない点に注意する必要があります。
2026年のオランダにおける雇用主の法定負担コストは何ですか?
雇用主の法定負担コストには、8%の休暇手当と15.2%の標準年金拠出ベンチマークが含まれます。さらに雇用主は、失業(AWf)、労働障害(Aof)、医療(Zvw)の各基金への社会保障保険料を支払わなければなりません。これらの拠出金により、通常は総給与に18%から27%が上乗せされます。オランダにおけるEORと法人設立を比較する際、月々の予算管理や財務報告を簡素化するために、これらのコストは単一のペイロールファクターにまとめられるのが一般的です。
高度専門職(HSM)ビザの取得にはどのくらいの期間がかかりますか?
専門的な窓口を通じて手続きを進めた場合、高度専門職(HSM)ビザの申請は通常約3週間で審査・発給されます。これらの手続きは、オランダ移民帰化局(IND)から承認スポンサーとして認定されている提携パートナーを通じて手配されます。新設のオランダ法人にとって厳格で時間のかかる手続きであるスポンサー資格の取得を自社で待つことなく、海外の専門人材を迅速に現地配置できます。
オランダの雇用主にはどのような病気休業補償が求められますか?
オランダの法律では、従業員が病気休業に入った場合、最長104週間にわたり総給与の少なくとも70%を引き続き支払うことが雇用主に義務付けられています。この2年間の義務には、門番改善法(Wet Verbetering Poortwachter)に基づく厳格な職場復帰支援の義務が伴います。また、雇用主は認定労働安全衛生機関(Arbodienst)と契約を結ぶ必要があります。プロフェッショナルなEORサービスには、病気リスクに対する補償と復職支援が標準で含まれており、長期の病気休暇による多大な財務的・事務的打撃から貴社を保護します。
2026年の30%ルーリングはどのように機能しますか?
30%ルーリングにより、国外から採用された一定の条件を満たす外国人従業員は、総給与の30%を非課税手当として受け取ることができます。2026年の基準となる課税対象給与要件は48,013ユーロです。2025年以降の新規申請者については、税法上の「一部非居住者扱い」が廃止されたことに留意してください。この優遇制度は海外からの優秀な人材を惹きつけるための主要なツールであり、その申請手続きはオランダ税務当局の規定に基づく包括的な給与計算代行業務の一環として処理されます。
ペイロールファクターとは何ですか?何が含まれていますか?
ペイロールファクターとは、従業員の総給与に単一の係数を掛けて毎月の総費用を算出する統合型の価格体系です。この明瞭な請求項目には、8%の休暇手当、15.2%の年金、各種社会保険料、病気休業リスク補償が含まれます。さらに、移行手当の管理、HR関連の事務処理、30%ルーリングの申請支援も網羅されています。この手法により、個別の請求項目が排除され、オランダにおけるすべての雇用関連費用を予測可能なワンストップ体制で管理できるようになります。

執筆者紹介
Joost Hubregtse
Joost Hubregtseは、ICS Payrollを運営するIntercompany Solutionsの完全子会社、ICS Staffing & Payroll B.V.のディレクターを務めています。雇用代行(EOR)およびオランダ国内の給与計算サービス(雇用契約書の作成、賃金税および社会保障の申告、休暇手当、年金、病気休業、労働協約[CAO]の遵守など)を統括しており、最短48時間以内でのオンボーディングに対応しています。
NEN 4400準拠。SNA認証取得。
ICS Staffing and Payroll B.V.はStichting Normering ArbeidのSNA登録簿に掲載されています。SNA認証事業者を利用することで、未納の給与税・社会保険料に関する連鎖責任が限定されます。
よくあるご質問
現地の提携パートナーを活用すれば、数か月単位ではなく、数週間で採用手続きを開始できます。従業員情報の提出後、通常24時間以内に個別のお見積もりが提示され、数日以内に業務委託契約書および雇用契約書の準備が整います。非公開有限責任会社の設立には公証人との面談や銀行口座開設のハードルがあり、初回の採用までに数か月の遅れが生じることが多いため、この迅速な進行はオランダにおけるEORと法人設立を比較する際の大きなメリットとなります。
はい、Employer of Record(EOR:登録雇用代行)サービスを利用することで、オランダにBVを設立することなく従業員を採用できます。このモデルでは、現地のパートナーが法的な雇用主となり、すべての給与計算、税務、社会保障の義務を貴社に代わって処理します。直接的な法人設立に伴う管理負担や恒久的施設(PE)認定リスクを回避しながら、海外企業が迅速に市場へ参入するためのコンプライアンスに準拠した架け橋となります。
2026年7月1日現在、21歳以上の労働者に対する法定最低時給は総額14.99ユーロです。2026年1月1日から6月30日までの料率は時給14.71ユーロでした。オランダは月額固定の最低賃金制度から移行したため、実際の契約労働時間に基づいて支給額が計算されます。また、雇用主はこれらの時給額に法律で義務付けられている8%の休暇手当が含まれていない点に注意する必要があります。
雇用主の法定負担コストには、8%の休暇手当と15.2%の標準年金拠出ベンチマークが含まれます。さらに雇用主は、失業(AWf)、労働障害(Aof)、医療(Zvw)の各基金への社会保障保険料を支払わなければなりません。これらの拠出金により、通常は総給与に18%から27%が上乗せされます。オランダにおけるEORと法人設立を比較する際、月々の予算管理や財務報告を簡素化するために、これらのコストは単一のペイロールファクターにまとめられるのが一般的です。
専門的な窓口を通じて手続きを進めた場合、高度専門職(HSM)ビザの申請は通常約3週間で審査・発給されます。これらの手続きは、オランダ移民帰化局(IND)から承認スポンサーとして認定されている提携パートナーを通じて手配されます。新設のオランダ法人にとって厳格で時間のかかる手続きであるスポンサー資格の取得を自社で待つことなく、海外の専門人材を迅速に現地配置できます。
オランダの法律では、従業員が病気休業に入った場合、最長104週間にわたり総給与の少なくとも70%を引き続き支払うことが雇用主に義務付けられています。この2年間の義務には、門番改善法(Wet Verbetering Poortwachter)に基づく厳格な職場復帰支援の義務が伴います。また、雇用主は認定労働安全衛生機関(Arbodienst)と契約を結ぶ必要があります。プロフェッショナルなEORサービスには、病気リスクに対する補償と復職支援が標準で含まれており、長期の病気休暇による多大な財務的・事務的打撃から貴社を保護します。
30%ルーリングにより、国外から採用された一定の条件を満たす外国人従業員は、総給与の30%を非課税手当として受け取ることができます。2026年の基準となる課税対象給与要件は48,013ユーロです。2025年以降の新規申請者については、税法上の「一部非居住者扱い」が廃止されたことに留意してください。この優遇制度は海外からの優秀な人材を惹きつけるための主要なツールであり、その申請手続きはオランダ税務当局の規定に基づく包括的な給与計算代行業務の一環として処理されます。
ペイロールファクターとは、従業員の総給与に単一の係数を掛けて毎月の総費用を算出する統合型の価格体系です。この明瞭な請求項目には、8%の休暇手当、15.2%の年金、各種社会保険料、病気休業リスク補償が含まれます。さらに、移行手当の管理、HR関連の事務処理、30%ルーリングの申請支援も網羅されています。この手法により、個別の請求項目が排除され、オランダにおけるすべての雇用関連費用を予測可能なワンストップ体制で管理できるようになります。


