EOR vs filiale aux Pays-Bas : le guide 2026 des coûts et de la conformité
Par Joost Hubregtse, Directeur, ICS Staffing & Payroll
Tous les articles de blog sont relus et vérifiés par notre juriste en droit du travail Zishan Hussain et notre directeur. Charte éditoriale
Par Joost Hubregtse, directeur de la paie. Joost est spécialisé dans le droit fiscal néerlandais, les structures de paie internationales et l'optimisation du régime des 30 % pour les entreprises internationales. Révisé le 14 octobre 2026.
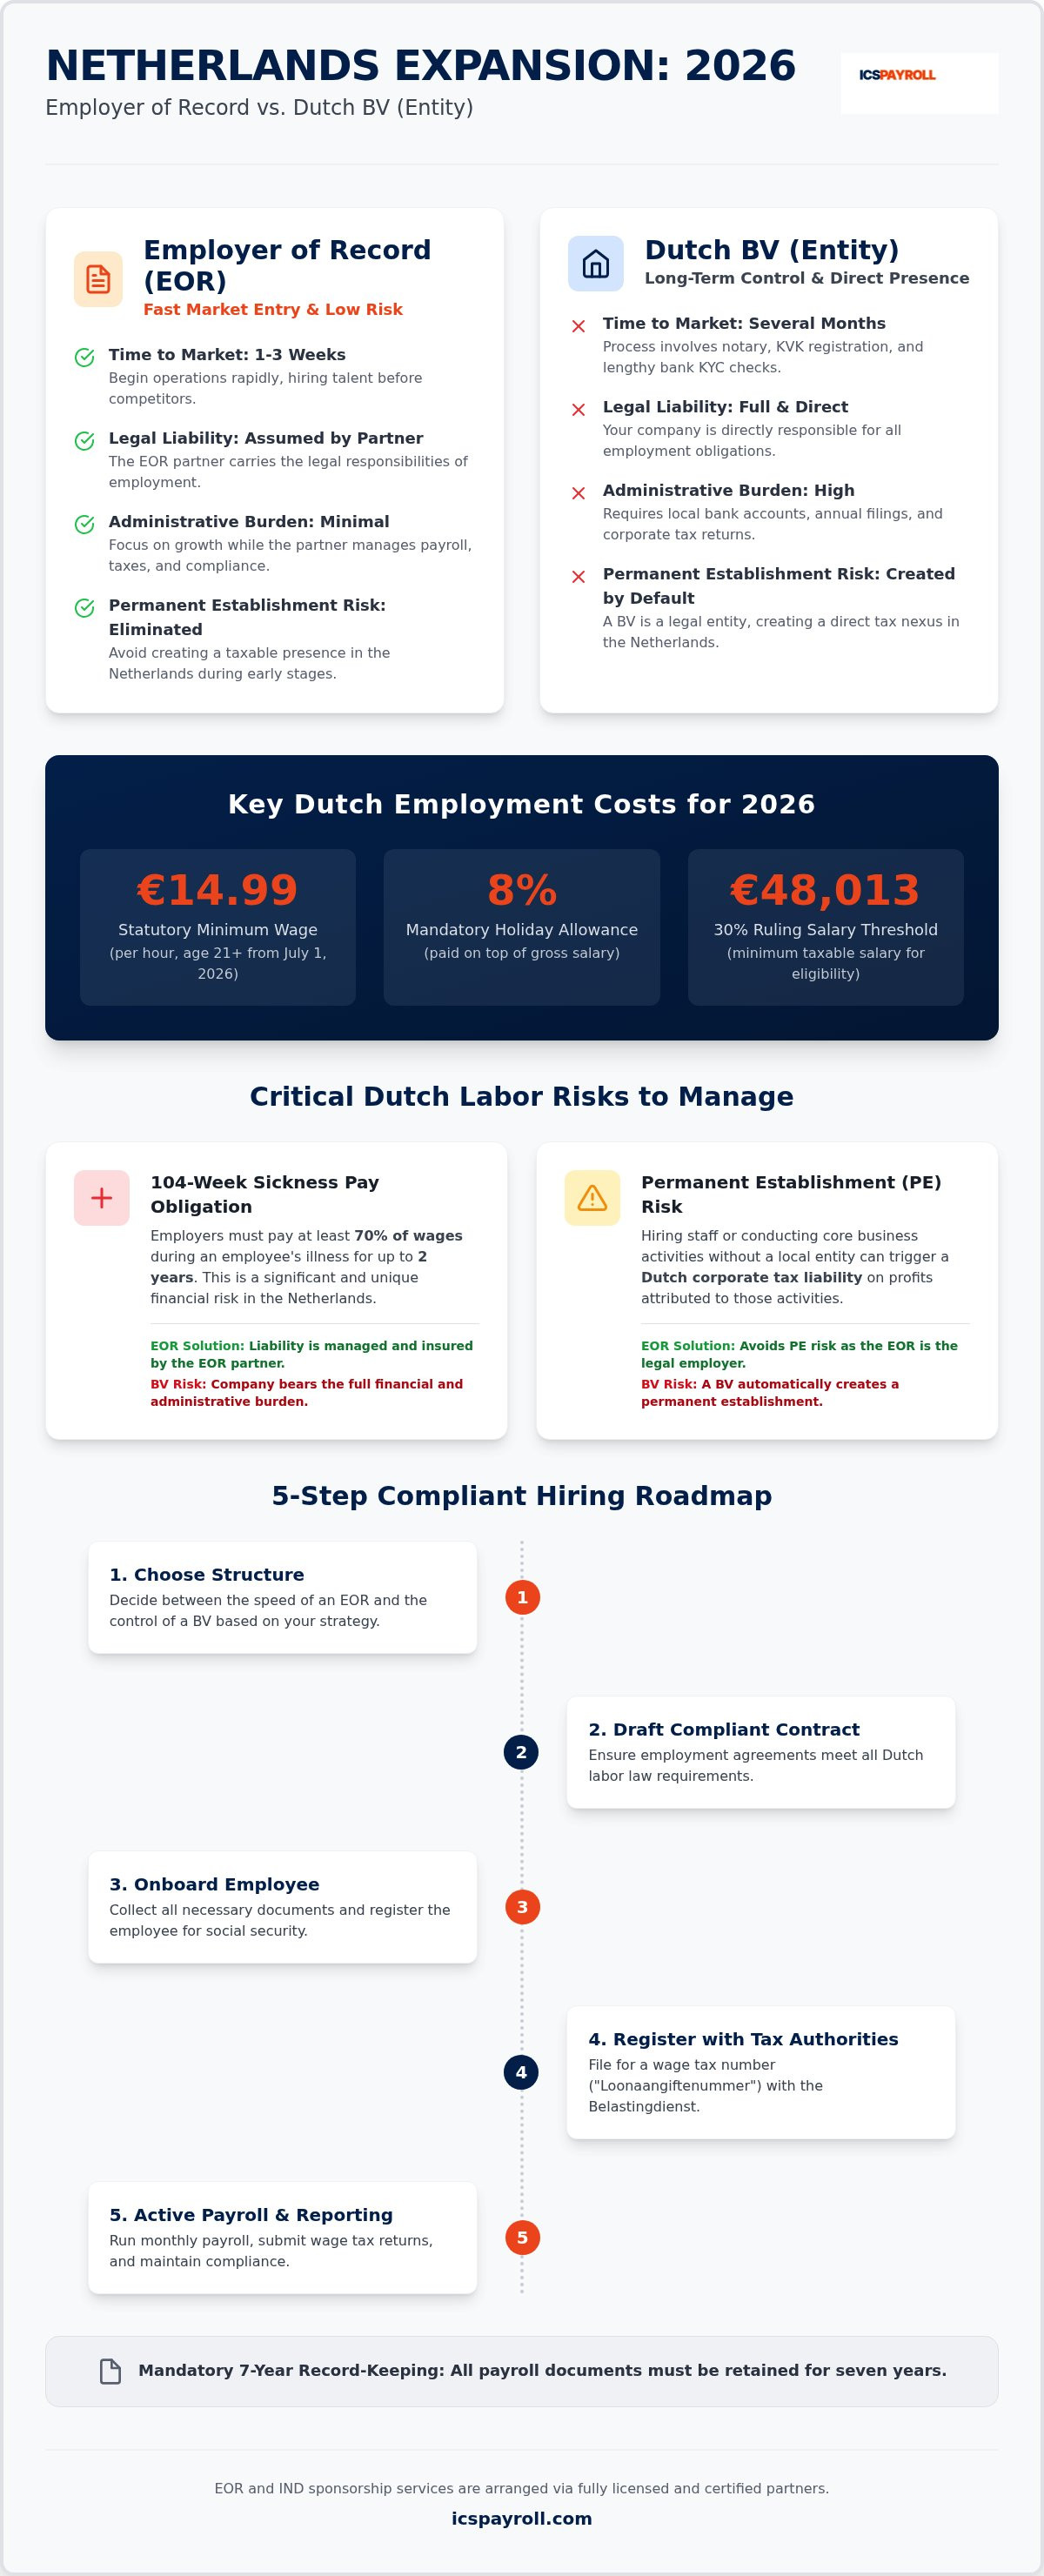
Créer une BV néerlandaise est souvent considéré comme la référence absolue pour s'implanter sur le marché. Pourtant, le cadre réglementaire de 2026 suggère qu'une constitution directe d'entité pourrait s'avérer la voie la plus risquée pour votre expansion initiale. Bien que la détention d'une entité offre un contrôle à long terme, la charge administrative immédiate et les responsabilités légales peuvent freiner votre élan avant même d'avoir recruté votre premier collaborateur. Vous ressentez probablement la pression de devoir choisir entre la stabilité perçue d'une structure locale et la rapidité de déploiement offerte par un Employer of Record. Choisir entre un EOR vs entité aux Pays-Bas exige une analyse lucide et rigoureuse des réalités financières et juridiques du marché du travail néerlandais actuel.
Nous comprenons parfaitement que l'obligation de maintien de salaire de 2 ans en cas de maladie et la complexité du risque d'établissement stable suscitent de réelles incertitudes. Ce guide a pour but de lever ces doutes en vous fournissant une analyse financière détaillée du seuil de rentabilité ainsi qu'une feuille de route pour des recrutements conformes en 2026. Vous obtiendrez une compréhension précise des avantages du régime des 30 %, y compris le seuil de salaire de 48 013 EUR, et de l'impact du salaire minimum horaire de 14,99 EUR. Nous examinerons les délais de mise en place et comparerons le coût global d'emploi pour garantir que votre implantation aux Pays-Bas soit à la fois rentable et sécurisée.
Points clés à retenir
- Analysez les salaires horaires minimums légaux de 2026 de 14,71 EUR ou 14,99 EUR ainsi que l'indemnité de congés payés obligatoire de 8 % requise pour tous les salariés néerlandais.
- Atténuez les risques à fort impact comme l'obligation spécifique néerlandaise de verser au moins 70 % du salaire pendant 104 semaines de maladie d'un collaborateur.
- Déterminez la trajectoire financière la plus efficiente pour votre expansion en 2026 en comparant les coûts et les délais d'un EOR vs entité aux Pays-Bas.
- Suivez une feuille de route structurée en cinq étapes pour des recrutements conformes tout en respectant l'obligation légale de conservation des documents de paie pendant sept ans.
- Tirez parti du régime des 30 % et de son seuil de salaire spécifique de 48 013 EUR pour 2026 afin d'attirer et de fidéliser des talents internationaux hautement qualifiés.
Faire le choix : BV néerlandaise ou Employer of Record en 2026
S'implanter aux Pays-Bas implique de choisir entre la mise en place d'une infrastructure pérenne et un accès immédiat au marché. Une BV néerlandaise (Besloten Vennootschap) est une société à responsabilité limitée constituée en tant qu'entité juridique distincte. Elle exige une constitution formelle devant notaire ainsi qu'une immatriculation auprès des autorités locales. En revanche, un Employer of Record (EOR) est un service professionnel par lequel un partenaire local assume l'ensemble des responsabilités d'employeur légal pour vos collaborateurs. Lors de l'évaluation de l'impact financier et opérationnel d'un EOR vs entité aux Pays-Bas, le délai de mise sur le marché constitue le principal facteur de différenciation. La création d'une BV s'étale souvent sur plusieurs mois en raison des contrôles bancaires stricts de conformité KYC (« Know Your Customer ») et des disponibilités notariales. Un EOR vous permet de démarrer vos activités en quelques semaines seulement. Ces services sont assurés par l'intermédiaire de partenaires agréés afin de garantir une conformité totale avec les normes du droit du travail néerlandais.
La réalité juridique de l'établissement stable
Recruter des résidents néerlandais sans disposer d'une entité locale peut engendrer un risque d'« établissement stable » (ES). Cela se produit lorsque les autorités fiscales néerlandaises déterminent que vos activités commerciales constituent une installation fixe d'affaires. La conséquence directe est l'obligation de payer l'impôt sur les sociétés aux Pays-Bas sur les bénéfices attribuables à cette présence. La Chambre de commerce néerlandaise (KvK) gère le registre du commerce, et chaque BV doit y maintenir une inscription active. Un EOR supprime ce risque précis en endossant le rôle d'employeur légal. Étant donné que le prestataire EOR est l'entité enregistrée auprès de l'administration fiscale, la société mère étrangère évite tout lien fiscal direct. Cela offre une protection précieuse contre des obligations fiscales imprévues dès les premières phases de votre expansion.
Contrôle opérationnel et rapidité d'accès au marché
Une filiale locale implique une lourde charge administrative. Vous devrez ouvrir et gérer des comptes bancaires locaux, déposer les comptes annuels et établir des déclarations complexes d'impôt sur les sociétés. Cette gestion nécessite souvent l'embauche de spécialistes locaux ou le recours à des cabinets de conseil coûteux. Choisir un EOR transfère ces contraintes à un expert local. Lorsque vous comparez l'option EOR vs entité aux Pays-Bas pour une petite équipe, le modèle EOR se révèle nettement plus efficient. La mise en place opérationnelle pour les salariés néerlandais s'effectue généralement en moins de trois semaines, vous évitant ainsi de perdre des candidats au profit de concurrents plus réactifs. Les contrats et accords de service sont en principe prêts à être signés en quelques jours. Cette efficacité vous permet de vous concentrer sur votre croissance pendant que votre partenaire gère les aspects techniques de la gestion de paie. C'est une démarche méthodique et sécurisée pour embaucher aux Pays-Bas sans supporter immédiatement les frais généraux d'une structure sociétaire complète.
Décomposition financière : coûts légaux et coefficient de paie
L'engagement financier lié à votre expansion dépend fortement du choix de votre infrastructure. Lorsque l'on compare EOR vs entité aux Pays-Bas, les obligations salariales légales constituent le point de départ de tout calcul. Au 1er juillet 2026, le salaire minimum légal pour les salariés âgés de 21 ans et plus est fixé à 14,99 EUR brut par heure, après avoir été de 14,71 EUR au cours du premier semestre. Contrairement à de nombreuses autres juridictions, les Pays-Bas imposent une indemnité de congés payés obligatoire de 8 % (vakantiegeld) en sus du salaire brut. L'application de ces montants est rigoureusement contrôlée par l'Administration fiscale néerlandaise (Belastingdienst).
Gérer ces coûts au travers d'une entité locale requiert une supervision administrative rigoureuse. Si vous choisissez la voie de la création d'une BV néerlandaise, vous devez comptabiliser chaque cotisation individuellement. À l'inverse, le modèle EOR applique un coefficient de paie unique consolidé. Ce multiplicateur global couvre le salaire brut, les cotisations sociales et les frais administratifs, garantissant ainsi un coût mensuel prévisible. Cette approche élimine la complexité comptable locale tout en assurant la parfaite conformité de votre entreprise avec les normes fiscales néerlandaises.
Cotisations patronales et sécurité sociale
Les employeurs néerlandais sont redevables de plusieurs cotisations de sécurité sociale qui augmentent considérablement le coût total de l'emploi. Celles-ci comprennent notamment les cotisations aux fonds de chômage (AWf) et d'invalidité (Aof). Pour 2026, le taux AWf varie selon la nature du contrat de travail, tandis que la cotisation Aof finance le régime national d'assurance invalidité. La contribution Zvw (loi sur l'assurance maladie) constitue également une charge patronale obligatoire. Ces cotisations, associées aux contributions de retraite sectorielles standard d'environ 15,2 %, ajoutent habituellement entre 18 et 27 % au salaire brut. Pour établir un budget prévisionnel précis, vous pouvez demander une décomposition détaillée des coûts avec un devis transmis sous 24 heures.
Indemnité de transition et coûts de rupture
La rupture d'un contrat de travail aux Pays-Bas comporte des risques financiers particuliers, qui diffèrent selon que vous optiez pour un EOR vs entité aux Pays-Bas. L'indemnité légale de transition (transitievergoeding) est obligatoire pour presque toutes les ruptures de contrat. Pour 2026, cette indemnité est plafonnée à 102 000 EUR, ou à l'équivalent d'une année de salaire si la rémunération annuelle du salarié est supérieure. De plus, la règle de succession des contrats (Ketenregeling) limite les employeurs à trois contrats à durée déterminée consécutifs sur une période maximale de trois ans avant qu'un contrat à durée indéterminée ne devienne obligatoire. Un EOR intègre la gestion et le provisionnement de ces coûts potentiels au sein de son coefficient de paie. Cela prémunit l'entreprise contre les chocs financiers brutaux qui frappent souvent les structures gérant leur propre entité sans réserves suffisantes.
Risques majeurs : obligations en matière de maladie et de retraite
Le système de sécurité sociale néerlandais impose aux employeurs légaux des responsabilités considérables qui surprennent fréquemment les entreprises internationales. Au moment de peser le pour et le contre d'un EOR vs entité aux Pays-Bas, l'obligation de maintien de salaire en cas de maladie constitue un critère décisif. Les employeurs sont tenus de verser au moins 70 % du salaire d'un collaborateur pendant une durée pouvant atteindre 104 semaines (deux ans) en cas de maladie de longue durée. Cette charge financière s'accompagne d'exigences administratives strictes pour favoriser la réintégration professionnelle du salarié. Cette règle s'applique quelle que soit la taille de l'entreprise ou l'ancienneté du salarié, ce qui en fait l'un des risques les plus lourds pour les petites filiales.
Un service EOR professionnel inclut par défaut la couverture du risque maladie, protégeant ainsi votre entreprise de la volatilité financière liée aux arrêts maladie de longue durée. Pour les entreprises opérant via leur propre entité, ce risque doit être assuré séparément, souvent moyennant une prime élevée. Vous devez également souscrire un contrat auprès d'un Arbodienst, un service de santé au travail certifié, chargé de suivre les arrêts maladie et de réaliser les évaluations médicales requises. Pour une analyse approfondie de ces obligations et de leur impact sur votre déploiement, consultez notre Guide du droit du travail aux Pays-Bas.
La référence de 15,2 % pour les cotisations de retraite
Aux Pays-Bas, la gestion des régimes de retraite est rarement facultative. Pour 2026, la référence des cotisations de retraite obligatoires s'établit à 15,2 % du salaire brut. La plupart des secteurs d'activité néerlandais sont régis par des fonds de pension sectoriels obligatoires (Bedrijfstakpensioenfondsen). Si votre activité relève d'une convention collective de travail (CAO), vous êtes légalement tenu de verser ces cotisations. La gestion de ces déclarations exige un suivi mensuel rigoureux auprès du fonds compétent. Les solutions modernes d'EOR simplifient cette tâche en mettant à disposition des salariés un portail en ligne pour suivre leurs droits, garantissant transparence et conformité légale sans surcharger vos équipes RH internes.
Conformité avec la loi sur l'amélioration du rôle de garde-barrière
La loi sur l'amélioration du rôle de garde-barrière (Wet Verbetering Poortwachter) impose un calendrier strict pour la réintégration des salariés malades. Ce processus débute dès la première semaine de maladie et comporte des étapes obligatoires, telles qu'une analyse de la situation par le médecin du travail à la sixième semaine et l'évaluation du plan de réintégration à la cinquante-deuxième semaine. Lorsque vous arbitrez entre un EOR vs entité aux Pays-Bas, sachez que les partenaires EOR prennent en charge l'ensemble de l'accompagnement et du suivi de la réintégration. Cette expertise est capitale, car l'organisme de sécurité sociale néerlandais (UWV) peut infliger une pénalité imposant une troisième année de maintien de salaire si les démarches de réintégration sont jugées insuffisantes. S'appuyer sur un expert local garantit le respect scrupuleux de chaque échéance, éliminant ainsi le risque de sanctions juridiques onéreuses. Vous trouverez davantage de précisions sur ces exigences légales relatives aux arrêts maladie sur les portails officiels du gouvernement.
La feuille de route de la conformité : de l'onboarding à la paie active
La mise en place d'une structure de recrutement conforme s'articule autour de cinq phases distinctes : la rédaction d'un contrat de travail conforme au droit néerlandais, la vérification physique de l'identité, l'immatriculation auprès de l'administration fiscale, le dépôt des demandes de visa ou de rescrit fiscal, et le lancement du cycle de paie actif. Lorsqu'il s'agit de choisir entre un EOR vs entité aux Pays-Bas, la rapidité et la fluidité de ce calendrier constituent des critères différenciateurs majeurs. Une nouvelle entité subit souvent des délais d'attente pour l'enregistrement fiscal et l'ouverture des comptes bancaires. Un EOR vous permet de mener ces démarches en parallèle. Pour assurer une cohérence locale parfaite, nous fournissons une gestion RH complète et des livrets d'accueil conformes aux normes du travail néerlandaises. L'ensemble des documents de paie et dossiers du personnel est soumis à une obligation stricte de conservation pendant sept ans. Retrouvez tous les détails opérationnels dans notre Guide de l'Employer of Record aux Pays-Bas.
Vérification d'identité obligatoire et droit de travailler
La législation néerlandaise impose une vérification physique de la pièce d'identité avant le premier jour de travail effectif du salarié. Il ne s'agit pas d'une simple procédure numérique : l'employeur doit examiner physiquement et conserver une copie du document original afin de se conformer aux contrôles de l'inspection du travail. Le Service de l'immigration et de la naturalisation (IND) applique des critères rigoureux pour la délivrance des permis de travail et des titres de séjour. Si les ressortissants de l'UE bénéficient de la libre circulation, les experts non-ressortissants de l'UE doivent obtenir un visa de travailleur hautement qualifié (HSM). L'un des atouts majeurs du modèle EOR réside dans l'accélération des délais de traitement. Grâce à nos partenaires agréés, les visas HSM sont généralement délivrés sous trois semaines. Ce traitement rapide est déterminant pour recruter des talents internationaux sur un marché concurrentiel où les candidats disposent souvent de plusieurs offres simultanées.
Mise en place du cycle mensuel de paie
Le cycle de paie mensuel s'organise autour des échéances de dépôt de la déclaration fiscale de paie (Loonaangifte). Ces déclarations transmises à l'administration fiscale doivent être rigoureusement exactes et ponctuelles pour éviter de lourdes pénalités. Recourir à un EOR simplifie cette gestion en regroupant l'ensemble des cotisations patronales, salaires bruts et frais administratifs sur une facture mensuelle unique. Cela évite à votre équipe financière de devoir effectuer de multiples paiements locaux ou d'appréhender les rouages du système bancaire néerlandais. Chaque salarié reçoit une fiche de paie conforme détaillant ses cotisations de sécurité sociale, le cumul de son indemnité de congés payés et ses retenues fiscales. Cette méthode garantit que vos collaborateurs sont rémunérés à temps et dans le strict respect de la réglementation fiscale locale. Si vous êtes prêt à démarrer votre implantation aux Pays-Bas, vous pouvez demander un devis de paie conforme dès aujourd'hui.
Attirer les talents : le régime des 30 % et les visas HSM
Attirer des experts internationaux pour une expansion aux Pays-Bas exige un avantage concurrentiel ; le régime des 30 % demeure l'instrument le plus performant pour y parvenir. Ce dispositif fiscal permet aux employeurs de verser une indemnité non imposable destinée à couvrir les frais d'expatriation (« extraterritoriaux »), augmentant ainsi substantiellement le salaire net disponible des collaborateurs éligibles. Lorsque l'on compare EOR vs entité aux Pays-Bas, la complexité administrative liée au traitement de ces demandes constitue souvent un argument décisif. L'assistance pour la demande du régime des 30 % est incluse dans le coefficient de paie standard de nos services EOR, garantissant que l'employeur comme le salarié en bénéficient dès le premier jour. Il convient de noter que le statut de non-résident partiel à des fins fiscales a été supprimé pour les nouveaux arrivants au 1er janvier 2025. Dès 2026, les expatriés sont imposés sur leur patrimoine mondial dans la Box 2 et la Box 3, ce qui renforce encore l'attrait de l'abattement fiscal principal pour les rémunérations élevées. Des informations complètes sont disponibles dans notre Guide complet 2026 du régime des 30 %.
Éligibilité et seuils de salaire 2026
Pour bénéficier de cet avantage en 2026, le collaborateur doit répondre à des critères précis concernant son recrutement depuis l'étranger et son revenu annuel imposable. Le seuil de salaire standard pour 2026 s'élève à 48 013 EUR. Pour les salariés de moins de 30 ans titulaires d'un diplôme de Master éligible, un seuil préférentiel de 36 497 EUR s'applique. Il convient également d'anticiper l'évolution législative du taux de l'abattement non imposable. Tandis que les décisions plus anciennes continuent de bénéficier du taux plein de 30 %, les décisions prenant effet après le 1er janvier 2024 doivent passer à un taux forfaitaire de 27 % à compter de 2027. Assurer la conformité avec ces seuils évolutifs constitue une obligation légale que des partenaires professionnels prennent en charge en votre nom afin d'éviter tout redressement fiscal rétroactif.
Délivrance accélérée des visas pour travailleurs hautement qualifiés (HSM)
Embaucher des talents hors de l'espace Schengen requiert en règle générale que l'employeur détienne le statut de référent agréé (« sponsor reconnu ») auprès du Service de l'immigration et de la naturalisation (IND). Créer une BV néerlandaise et obtenir ce statut représente un parcours de plusieurs mois qui mobilise d'importants capitaux et impose de lourdes démarches administratives. Le modèle EOR offre une alternative plus rapide en vous permettant d'embaucher du personnel originaire de pays tiers sans posséder d'entité locale. Ces démarches de visa sont coordonnées par le biais de partenaires agréés disposant déjà de ce statut de sponsor reconnu. Les demandes de visa HSM sont généralement approuvées en trois semaines environ, facilitant l'intégration rapide de personnels clés. Cette réactivité est un atout déterminant lors de l'arbitrage EOR vs entité aux Pays-Bas pour les projets à calendrier serré. Elle permet d'éviter que les contraintes d'immigration ne deviennent un obstacle à vos objectifs de croissance pour 2026, tout en assurant une conformité parfaite avec le droit de l'immigration néerlandais.
Réussir votre implantation sur le marché néerlandais en 2026
Choisir entre un EOR vs entité aux Pays-Bas est une décision stratégique qui met en balance le contrôle à long terme et l'agilité opérationnelle immédiate. Si une BV néerlandaise assure un ancrage pérenne, le cadre réglementaire de 2026 fait du modèle Employer of Record le point d'entrée le plus sûr et le plus rapide pour la plupart des entreprises internationales. Vous évitez les contraintes immédiates de la constitution d'une société tout en bénéficiant du régime des 30 % et du traitement accéléré des visas HSM pour vos recrues stratégiques. Cette approche atténue efficacement dès le premier jour les risques majeurs liés à l'obligation de maintien de salaire en cas de maladie et à la gestion complexe des retraites.
Notre méthodologie veille à ce que votre développement s'effectue dans le respect rigoureux du droit du travail néerlandais. Nous assurons une mise en place opérationnelle en quelques semaines, et non en plusieurs mois, et regroupons l'ensemble des charges patronales sur une facture mensuelle claire et transparente, sans frais imprévus. Cette suppression des lourdeurs administratives vous permet de vous consacrer pleinement à vos objectifs stratégiques aux Pays-Bas. Recrutez aux Pays-Bas en toute sérénité : obtenez votre devis sous 24 heures auprès d'ICS Payroll. Nous sommes impatients de vous accompagner vers la réussite sur ce marché dynamique.
Foire aux questions
À quelle vitesse puis-je embaucher un salarié aux Pays-Bas en 2026 ?
Vous pouvez engager le processus de recrutement en quelques semaines plutôt qu'en plusieurs mois en passant par un partenaire local. Un devis sur mesure est généralement transmis sous 24 heures après réception des informations du salarié, et les accords de services ainsi que les contrats de travail sont prêts en quelques jours. Cette rapidité est un avantage décisif lors de la comparaison EOR vs entité aux Pays-Bas, car l'immatriculation d'une société à responsabilité limitée nécessite des rendez-vous notariés et des démarches bancaires qui retardent souvent votre première embauche de plusieurs mois.
Puis-je embaucher des salariés néerlandais sans créer d'entité juridique locale ?
Oui, vous pouvez employer du personnel aux Pays-Bas sans créer de BV néerlandaise en utilisant un service d'Employer of Record. Dans ce modèle, un partenaire local agit en tant qu'employeur légal et gère l'ensemble des obligations de paie, de fiscalité et de sécurité sociale pour votre compte. Cela offre une passerelle conforme aux entreprises internationales souhaitant pénétrer rapidement le marché sans supporter la charge administrative et les risques d'établissement stable liés à la constitution directe d'une entité.
Quel est le salaire minimum en 2026 aux Pays-Bas ?
Au 1er juillet 2026, le salaire horaire minimum légal pour les collaborateurs de 21 ans et plus est de 14,99 EUR brut. Du 1er janvier au 30 juin 2026, ce taux était de 14,71 EUR par heure. Les Pays-Bas ayant abandonné le salaire minimum mensuel fixe, la rémunération est désormais calculée sur la base des heures réelles de travail contractuelles. Les employeurs doivent également garder à l'esprit que ces taux n'incluent pas l'indemnité légale obligatoire de congés payés de 8 %.
Quelles sont les charges patronales obligatoires aux Pays-Bas pour 2026 ?
Les charges patronales obligatoires comprennent l'indemnité de congés payés de 8 % et une cotisation de retraite de référence de 15,2 %. Par ailleurs, les employeurs doivent acquitter les cotisations de sécurité sociale, notamment l'assurance chômage (AWf), l'invalidité (Aof) et la santé (Zvw). Ces prélèvements majorent généralement le salaire brut de 18 à 27 %. Lorsque vous comparez EOR vs entité aux Pays-Bas, ces coûts sont souvent consolidés au sein d'un coefficient de paie unique afin de faciliter vos prévisions budgétaires mensuelles et votre reporting financier.
Quel est le délai pour obtenir un visa de travailleur hautement qualifié (HSM) ?
Les demandes de visa pour travailleurs hautement qualifiés sont généralement traitées et validées en trois semaines environ lorsqu'elles sont prises en charge par des circuits experts. Ces démarches sont coordonnées par l'intermédiaire de partenaires agréés bénéficiant du statut de référent reconnu auprès du Service de l'immigration et de la naturalisation (IND). Ce délai accéléré vous permet d'intégrer des spécialistes internationaux rapidement sans devoir attendre que votre propre entreprise obtienne ce statut, une procédure longue et exigeante pour une nouvelle structure néerlandaise.
Quelles sont les obligations des employeurs néerlandais en matière d'indemnisation de la maladie ?
La législation néerlandaise impose aux employeurs de maintenir au moins 70 % du salaire brut d'un collaborateur pendant une durée pouvant atteindre 104 semaines de maladie. Cette obligation de deux ans est assortie de stricts devoirs de réintégration prévus par la loi sur l'amélioration du rôle de garde-barrière. Les employeurs doivent également souscrire un contrat auprès d'un service de santé au travail agréé (Arbodienst). Les services professionnels d'EOR intègrent par défaut la couverture du risque maladie et le suivi de la réintégration, protégeant ainsi votre entreprise des répercussions financières et administratives lourdes d'un arrêt prolongé.
Comment fonctionne le régime des 30 % en 2026 ?
Le régime des 30 % permet aux expatriés éligibles recrutés depuis l'étranger de percevoir 30 % de leur rémunération brute sous la forme d'une indemnité exonérée d'impôt. Pour 2026, le seuil de salaire imposable de référence s'établit à 48 013 EUR. Il convient de souligner que le statut fiscal de non-résident partiel a été supprimé pour les nouveaux bénéficiaires à compter de 2025. Cet avantage constitue un outil de premier ordre pour attirer les compétences internationales, et la démarche de demande est intégrée à la gestion globale de paie néerlandaise auprès de l'Administration fiscale néerlandaise.
Qu'est-ce qu'un coefficient de paie et que couvre-t-il ?
Le coefficient de paie est un modèle tarifaire consolidé dans lequel le salaire brut du salarié est multiplié par un indice unique pour définir le coût mensuel global. Cette facturation transparente couvre l'indemnité de congés payés de 8 %, la retraite à 15,2 %, les cotisations de sécurité sociale et l'assurance risque maladie. Il comprend également la gestion de l'indemnité de transition, l'administration RH et l'accompagnement pour le régime des 30 %. Cette formule évite la multiplicité des lignes de facturation et offre une solution prévisible et clé en main pour l'ensemble des dépenses salariales aux Pays-Bas.

Article rédigé par
Joost Hubregtse
Joost Hubregtse est le directeur d'ICS Staffing & Payroll B.V., filiale à 100 % d'Intercompany Solutions à l'origine d'ICS Payroll. Il est responsable des services d'Employer of Record et de paie aux Pays-Bas : contrats de travail, déclarations fiscales de paie et de sécurité sociale, indemnités de congés payés, retraite, arrêts maladie et conformité aux conventions collectives (CAO), avec un onboarding possible sous 48 heures.
Conforme NEN 4400. Certifié SNA.
ICS Staffing and Payroll B.V. figure au registre SNA de la Stichting Normering Arbeid. Recourir à un prestataire certifié SNA limite votre responsabilité en chaîne pour les charges salariales impayées.
Questions fréquentes
Vous pouvez engager le processus de recrutement en quelques semaines plutôt qu'en plusieurs mois en passant par un partenaire local. Un devis sur mesure est généralement transmis sous 24 heures après réception des informations du salarié, et les accords de services ainsi que les contrats de travail sont prêts en quelques jours. Cette rapidité est un avantage décisif lors de la comparaison EOR vs entité aux Pays-Bas, car l'immatriculation d'une société à responsabilité limitée nécessite des rendez-vous notariés et des démarches bancaires qui retardent souvent votre première embauche de plusieurs mois.
Oui, vous pouvez employer du personnel aux Pays-Bas sans créer de BV néerlandaise en utilisant un service d'Employer of Record. Dans ce modèle, un partenaire local agit en tant qu'employeur légal et gère l'ensemble des obligations de paie, de fiscalité et de sécurité sociale pour votre compte. Cela offre une passerelle conforme aux entreprises internationales souhaitant pénétrer rapidement le marché sans supporter la charge administrative et les risques d'établissement stable liés à la constitution directe d'une entité.
Au 1er juillet 2026, le salaire horaire minimum légal pour les collaborateurs de 21 ans et plus est de 14,99 EUR brut. Du 1er janvier au 30 juin 2026, ce taux était de 14,71 EUR par heure. Les Pays-Bas ayant abandonné le salaire minimum mensuel fixe, la rémunération est désormais calculée sur la base des heures réelles de travail contractuelles. Les employeurs doivent également garder à l'esprit que ces taux n'incluent pas l'indemnité légale obligatoire de congés payés de 8 %.
Les charges patronales obligatoires comprennent l'indemnité de congés payés de 8 % et une cotisation de retraite de référence de 15,2 %. Par ailleurs, les employeurs doivent acquitter les cotisations de sécurité sociale, notamment l'assurance chômage (AWf), l'invalidité (Aof) et la santé (Zvw). Ces prélèvements majorent généralement le salaire brut de 18 à 27 %. Lorsque vous comparez EOR vs entité aux Pays-Bas, ces coûts sont souvent consolidés au sein d'un coefficient de paie unique afin de faciliter vos prévisions budgétaires mensuelles et votre reporting financier.
Les demandes de visa pour travailleurs hautement qualifiés sont généralement traitées et validées en trois semaines environ lorsqu'elles sont prises en charge par des circuits experts. Ces démarches sont coordonnées par l'intermédiaire de partenaires agréés bénéficiant du statut de référent reconnu auprès du Service de l'immigration et de la naturalisation (IND). Ce délai accéléré vous permet d'intégrer des spécialistes internationaux rapidement sans devoir attendre que votre propre entreprise obtienne ce statut, une procédure longue et exigeante pour une nouvelle structure néerlandaise.
La législation néerlandaise impose aux employeurs de maintenir au moins 70 % du salaire brut d'un collaborateur pendant une durée pouvant atteindre 104 semaines de maladie. Cette obligation de deux ans est assortie de stricts devoirs de réintégration prévus par la loi sur l'amélioration du rôle de garde-barrière. Les employeurs doivent également souscrire un contrat auprès d'un service de santé au travail agréé (Arbodienst). Les services professionnels d'EOR intègrent par défaut la couverture du risque maladie et le suivi de la réintégration, protégeant ainsi votre entreprise des répercussions financières et administratives lourdes d'un arrêt prolongé.
Le régime des 30 % permet aux expatriés éligibles recrutés depuis l'étranger de percevoir 30 % de leur rémunération brute sous la forme d'une indemnité exonérée d'impôt. Pour 2026, le seuil de salaire imposable de référence s'établit à 48 013 EUR. Il convient de souligner que le statut fiscal de non-résident partiel a été supprimé pour les nouveaux bénéficiaires à compter de 2025. Cet avantage constitue un outil de premier ordre pour attirer les compétences internationales, et la démarche de demande est intégrée à la gestion globale de paie néerlandaise auprès de l'Administration fiscale néerlandaise.
Le coefficient de paie est un modèle tarifaire consolidé dans lequel le salaire brut du salarié est multiplié par un indice unique pour définir le coût mensuel global. Cette facturation transparente couvre l'indemnité de congés payés de 8 %, la retraite à 15,2 %, les cotisations de sécurité sociale et l'assurance risque maladie. Il comprend également la gestion de l'indemnité de transition, l'administration RH et l'accompagnement pour le régime des 30 %. Cette formule évite la multiplicité des lignes de facturation et offre une solution prévisible et clé en main pour l'ensemble des dépenses salariales aux Pays-Bas.


