EOR vs. Entidade nos Países Baixos: O Guia de Custos e Conformidade para 2026
Por Joost Hubregtse, Diretor, ICS Staffing & Payroll
Todos os artigos do blog são revistos e verificados pelo nosso jurista de direito do trabalho Zishan Hussain e o nosso diretor. Normas editoriais
Por Joost Hubregtse, Diretor de Payroll. Joost é especialista em direito fiscal holandês, estruturas internacionais de processamento salarial e otimização do regime dos 30% para empresas multinacionais. Revisto a 14 de outubro de 2026.
A constituição de uma BV holandesa é frequentemente considerada a solução de referência para a entrada no mercado, contudo, o ambiente regulamentar de 2026 sugere que a constituição direta poderá, na verdade, ser o caminho mais arriscado para a sua expansão inicial. Embora deter uma entidade proporcione controlo a longo prazo, o encargo administrativo imediato e as responsabilidades legais podem travar o seu ímpeto antes mesmo de contratar o seu primeiro colaborador. É natural sentir a pressão de escolher entre a estabilidade aparente de uma entidade local e a rápida implementação oferecida por um Employer of Record. A decisão entre EOR vs. entidade nos Países Baixos exige uma análise pragmática e rigorosa das realidades financeiras e jurídicas do atual mercado de trabalho neerlandês.
Compreendemos que a obrigação de suportar a retribuição por doença durante 2 anos e as complexidades associadas ao risco de estabelecimento estável criem uma incerteza considerável. Este guia tem como objetivo dissipar essas dúvidas, apresentando uma análise financeira detalhada do ponto de equilíbrio e um roteiro de contratação em conformidade para 2026. Obterá uma compreensão precisa dos benefícios do regime dos 30% [30% ruling], incluindo o limiar salarial de 48 013 EUR e o impacto do salário mínimo horário de 14,99 EUR. Analisaremos os prazos de constituição e compararemos o custo total de emprego para assegurar que a sua expansão nos Países Baixos seja simultaneamente rentável e segura.
Principais Conclusões
- Analise os salários mínimos horários legais para 2026 de 14,71 EUR ou 14,99 EUR e o subsídio de férias obrigatório de 8 por cento exigido para todos os colaboradores nos Países Baixos.
- Mitigue riscos de elevado impacto, como a exigência neerlandesa específica de pagar pelo menos 70 por cento do vencimento durante 104 semanas de baixa por doença do colaborador.
- Determine a solução financeira mais eficiente para a sua expansão em 2026, comparando os custos e prazos de EOR vs. entidade nos Países Baixos.
- Siga um roteiro estruturado de cinco passos para uma contratação em conformidade, respeitando a obrigação legal de conservação de registos durante sete anos para todos os documentos de processamento salarial.
- Tire partido do regime dos 30% e do respetivo limiar salarial específico de 48 013 EUR para 2026 para atrair e reter talento internacional altamente qualificado.
Navegar na Escolha: BV Holandesa vs. Employer of Record em 2026
Expandir para os Países Baixos exige uma escolha ponderada entre a constituição de uma infraestrutura duradoura e o acesso imediato ao mercado. Uma BV holandesa (Besloten Vennootschap) é uma sociedade por quotas de responsabilidade limitada que existe como uma pessoa coletiva autónoma. Exige a outorga de escritura notarial de constituição e o respetivo registo junto das autoridades competentes. Em contrapartida, um Employer of Record (EOR) é um serviço profissional através do qual um parceiro local assume todas as obrigações legais de entidade empregadora relativamente à sua força de trabalho. Ao avaliar o impacto financeiro e operacional de EOR vs. entidade nos Países Baixos, o fator mais distintivo é a celeridade de entrada no mercado. A criação de uma BV estende-se frequentemente por vários meses devido às rigorosas verificações bancárias de «Conheça o Seu Cliente» (KYC) e à disponibilidade dos cartórios notariais. Um EOR permite-lhe iniciar a atividade em poucas semanas. Estes serviços são estruturados através de entidades licenciadas de modo a garantir a conformidade absoluta com as normas laborais neerlandesas.
A Realidade Jurídica do Estabelecimento Estável
Contratar residentes nos Países Baixos sem dispor de uma entidade local pode desencadear o risco de criação de um «Estabelecimento Estável» (Permanent Establishment). Tal verifica-se se a administração fiscal considerar que o exercício das suas atividades empresariais gerou uma instalação fixa de negócios no país. Consequentemente, surge a obrigação de liquidar imposto sobre os lucros atribuíveis a essa presença em sede de imposto sobre as sociedades neerlandês. A Câmara de Comércio Holandesa (KvK) gere o registo comercial, no qual cada BV tem de manter uma inscrição ativa. O modelo de EOR afasta este risco concreto ao assumir formalmente a qualidade de empregador legal. Dado que o prestador de EOR surge como a entidade registada perante a autoridade tributária, a empresa-mãe estrangeira evita um nexo direto de tributação. Isto concede uma salvaguarda determinante contra contingências fiscais imprevistas no arranque da expansão.
Controlo Operacional e Celeridade de Entrada no Mercado
Uma subsidiária local implica um pesado encargo administrativo. Será indispensável movimentar contas bancárias locais, depositar as contas anuais e submeter declarações fiscais societárias complexas. Esta exigência requer com frequência a contratação de especialistas locais ou consultoras de custos elevados. A opção por um EOR delega estas matérias num especialista no terreno. Ao comparar EOR vs. entidade nos Países Baixos para uma equipa de dimensão reduzida, o modelo de EOR revela-se significativamente mais eficiente. O enquadramento operacional de colaboradores nos Países Baixos é habitualmente concretizado em menos de três semanas, impedindo que perca candidatos de valor para concorrentes com maior rapidez de resposta. O contrato de trabalho e os acordos de prestação de serviços ficam tipicamente finalizados para assinatura no espaço de poucos dias. Este rigor e rapidez permitem-lhe focar-se no crescimento da atividade enquanto o seu parceiro se encarrega dos aspetos técnicos do processamento salarial. Trata-se de uma via metódica e juridicamente segura para contratar nos Países Baixos sem assumir de imediato os custos de manutenção de uma estrutura societária própria.
Discriminação Financeira: Custos Legais e o Fator de Processamento Salarial
O investimento financeiro associado à expansão depende fortemente da via operacional que adotar. Ao traçar o paralelo entre EOR vs. entidade nos Países Baixos, a remuneração mínima legal serve de bitola para todas as projeções financeiras. Desde 1 de julho de 2026, o salário mínimo legal por hora para colaboradores a partir dos 21 anos fixa-se em 14,99 EUR brutos, na sequência da taxa de 14,71 EUR praticada no primeiro semestre do ano. Distinguindo-se de outros ordenamentos jurídicos, os Países Baixos impõem um acréscimo obrigatório de 8 por cento a título de subsídio de férias [vakantiegeld] sobre a remuneração bruta. O cumprimento escrupuloso destes montantes é assegurado pela Administração Fiscal Neerlandesa (Belastingdienst).
Gerir tais custos a partir de uma estrutura própria exige uma supervisão contabilística permanente. Caso opte por constituir uma BV holandesa, terá de calcular e liquidar cada contribuição de forma isolada. O modelo de EOR, por sua vez, assenta num fator de processamento salarial consolidado. Trata-se de um multiplicador único que incorpora a remuneração bruta, as contribuições para a segurança social e os custos de gestão, garantindo um custo mensal fixo e previsível. Este enquadramento simplifica substancialmente a gestão administrativa e assegura o alinhamento pontual com as exigências fiscais neerlandesas.
Encargos Sociais do Empregador e Segurança Social
As entidades empregadoras nos Países Baixos respondem por um conjunto diversificado de contribuições para a segurança social que agrava o custo global do trabalho. Entre estas encontram-se as verbas destinadas ao fundo de desemprego (AWf) e ao fundo de incapacidade laboral (Aof). Em 2026, a taxa da contribuição AWf varia consoante a modalidade do contrato de trabalho, enquanto a contribuição Aof financia o sistema público de seguro de incapacidade. É também devida a contribuição para a Lei do Seguro de Saúde (Zvw), paga obrigatoriamente pela entidade patronal. Somados a contribuições para fundos de pensões na ordem dos 15,2 por cento praticados habitualmente pelo mercado, estes encargos representam um acréscimo médio de 18 a 27 por cento sobre a retribuição bruta. Se pretender planear com rigor os seus custos, poderá solicitar uma discriminação orçamental pormenorizada, com entrega de proposta no prazo de 24 horas.
Compensação de Transição e Custos de Cessação do Contrato
A cessação do contrato de trabalho nos Países Baixos encerra riscos patrimoniais relevantes que devem ser ponderados na análise entre EOR vs. entidade nos Países Baixos. A compensação legal de transição, ou transitievergoeding, é exigível na generalidade dos casos de denúncia ou cessação de contratos de trabalho. Em 2026, o limite máximo desta prestação fixa-se em 102 000 EUR, ou no montante equivalente a um ano de retribuição se o vencimento auferido for superior. Cumpre ainda atentar à regra da sucessão contratual (Ketenregeling), a qual proíbe a celebração de mais de três contratos a termo certo sucessivos num ciclo de três anos sem que a relação laboral se converta obrigatoriamente num contrato de trabalho por tempo indeterminado. Um prestador de EOR inclui o provisionamento e o acompanhamento destas contingências financeiras no cálculo do fator salarial. Previne-se, desta forma, que a sua empresa seja confrontada com encargos inesperados decorrentes da gestão direta de uma sociedade sem reservas constituídas para o efeito.
Riscos de Elevado Impacto: Obrigações de Pagamento na Doença e Pensões
O regime de segurança social neerlandês estipula responsabilidades patronais de monta que frequentemente surpreendem as multinacionais. Ao colocar em perspetiva EOR vs. entidade nos Países Baixos, a obrigação de remuneração de trabalhadores incapacitados por doença constitui um aspeto de primeira importância. A entidade patronal é obrigada a assegurar pelo menos 70 por cento da retribuição do colaborador durante um limite máximo de 104 semanas (dois anos) na hipótese de doença prolongada. Esta imposição financeira é cumulada com deveres estritos de reintegração profissional para favorecer a retoma de funções pelo trabalhador. A obrigação vigora para todas as empresas, sem distinção da sua dimensão ou do tempo de casa do trabalhador, figurando como uma das maiores exposições de risco financeiro para filiais de pequenas dimensões.
Um serviço qualificado de EOR integra a cobertura do risco de doença na sua oferta de base, neutralizando o impacto financeiro de ausências prolongadas por baixa médica. Em sociedades locais autónomas, este risco deve ser objeto de contratação autónoma de seguro privado, regra geral com prémios significativos. Impõe-se ainda a celebração de contrato com uma entidade certificada em medicina e segurança no trabalho (Arbodienst) para fiscalização das baixas e elaboração de relatórios periciais. Se procura aprofundar as especificidades destas regras e o seu impacto na sua operação, aconselhamos a consulta do nosso Guia de Direito do Trabalho nos Países Baixos.
A Taxa de Referência de Pensões de 15,2 Por Cento
Nos Países Baixos, a gestão de esquemas de pensões raramente reveste caráter voluntário. No ano de 2026, o valor de referência para a contribuição patronal situa-se nos 15,2 por cento da remuneração bruta. A generalidade dos setores de atividade está subordinada à filiação vinculativa em fundos de pensões setoriais (Bedrijfstakpensioenfondsen). Caso a sua área de negócio seja regulada por uma Convenção Coletiva de Trabalho (CAO), tais pagamentos tornam-se juridicamente imperativos. Cumprir este procedimento acarreta o envio periódico de comunicações discriminadas para os fundos setoriais. Os sistemas de EOR atuam na simplificação destas tarefas, concedendo aos trabalhadores acesso a um portal dedicado à visualização dos seus saldos, salvaguardando a transparência e a conformidade regulamentar sem consumir recursos internos do seu departamento de recursos humanos.
Conformidade com a Lei de Melhoria da Reintegração (Wet Verbetering Poortwachter)
A Lei de Melhoria da Reintegração de Trabalhadores Incapacitados (Wet Verbetering Poortwachter) traça um cronograma de execução rigorosa para a reintegração de colaboradores em situação de doença. O plano de intervenção inicia-se logo na primeira semana de incapacidade e comporta etapas sucessivas com datas fixas, como o diagnóstico de situação emitido pelo médico do trabalho à sexta semana e a avaliação formal do plano de recuperação funcional à semana 52. Na análise entre EOR vs. entidade nos Países Baixos, refira-se que os prestadores de EOR asseguram todo o apoio procedimental inerente a esta reintegração. Esta garantia assume especial importância tendo em conta que o Instituto Neerlandês de Seguros Sociais (UWV) dispõe de competência para condenar o empregador a suportar um terceiro ano de retribuição salarial compulsória se concluir que as medidas de reintegração adotadas se revelaram manifestamente insuficientes. Recorrer a especialistas no terreno assegura que todos os prazos legais sejam rigorosamente respeitados, evitando penalizações financeiras gravosas. Poderá verificar os contornos deste regime legal de acompanhamento da doença nas plataformas públicas institucionais.
O Roteiro de Conformidade: Do Onboarding ao Processamento Salarial Ativo
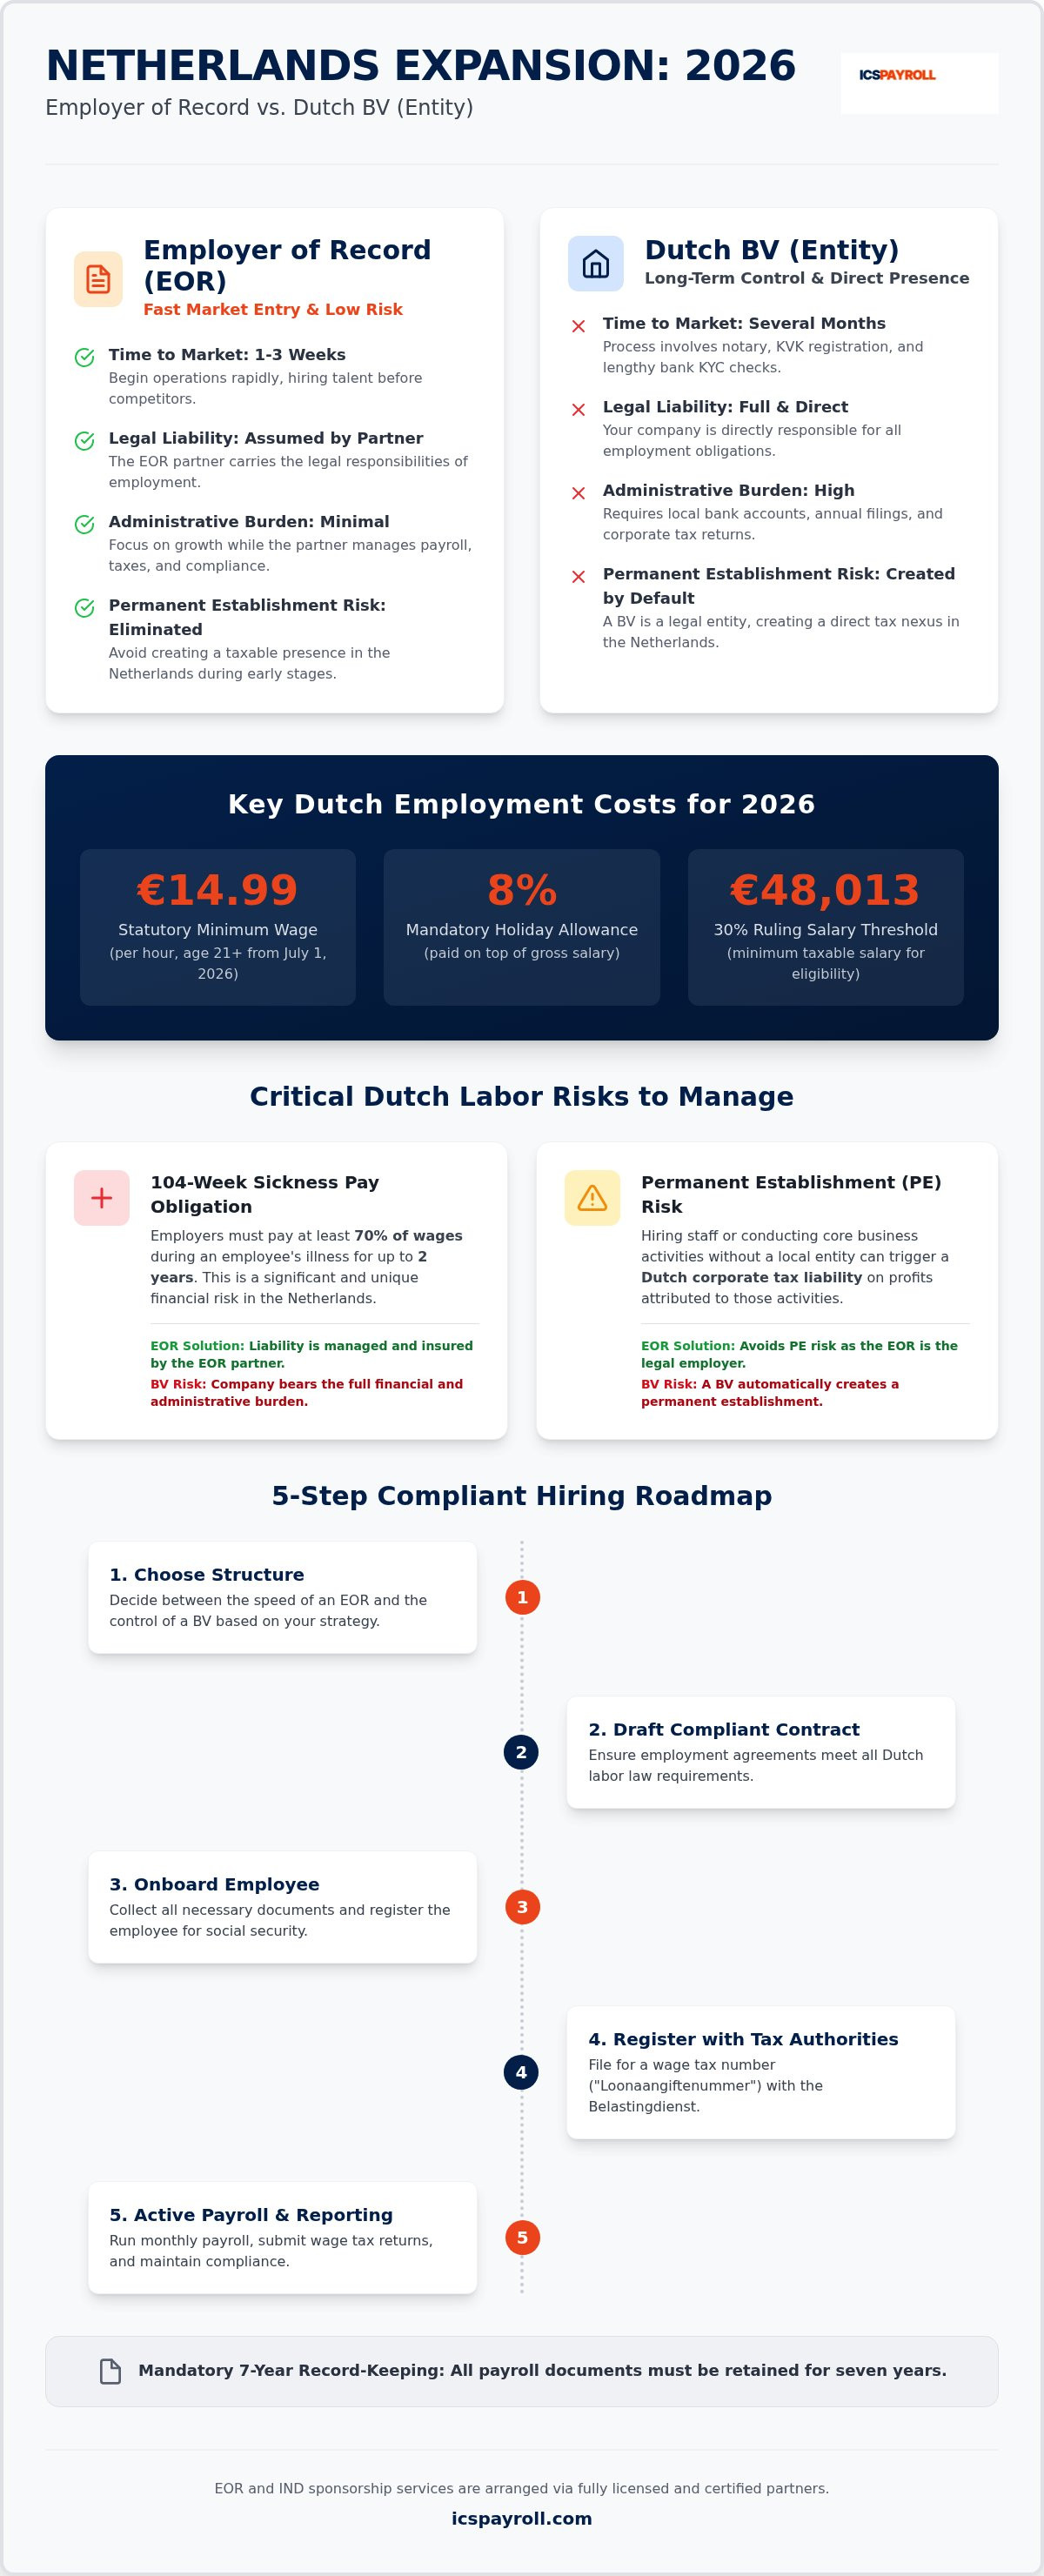
A constituição de um processo de contratação em cumprimento de todas as formalidades articula-se em cinco fases centrais: elaboração de um contrato de trabalho de acordo com o direito neerlandês, confirmação presencial da identidade do colaborador, registo junto das Finanças locais, instrução dos pedidos de autorização de residência/visto e do estatuto fiscal especial, e a integração no ciclo mensal de remunerações. Quando se contrapõe EOR vs. entidade nos Países Baixos, a agilidade temporal deste processo operacional constitui o traço de distinção preponderante. A abertura de uma sociedade recém-criada esbarra regularmente com os compassos de espera na atribuição do número fiscal e nas morosas validações bancárias. O EOR concede a possibilidade de articular estas diferentes etapas em simultâneo. Para garantir a consonância com as práticas locais, facultamos a gestão integral do processo de admissão e regulamentos internos alinhados com a legislação laboral neerlandesa. Importa salientar que todos os registos relativos aos colaboradores e ficheiros de processamento salarial estão sujeitos à obrigação legal de guarda e conservação por um prazo mínimo de sete anos. Poderá examinar o processo na íntegra no nosso Guia do Employer of Record nos Países Baixos.
Verificação de Identidade e Habilitação para o Exercício de Atividade
A lei neerlandesa impõe que a identificação presencial do colaborador ocorra obrigatoriamente antes do primeiro dia efetivo de trabalho. Este procedimento afasta a realização meramente digital: cabe à entidade patronal examinar presencialmente o documento oficial de identificação original e conservar cópia do mesmo no processo individual, salvaguardando-se para eventuais ações de inspeção laboral. O Serviço de Imigração e Naturalização (IND) estabelece critérios exigentes quanto à emissão de autorizações de trabalho e títulos de residência. Não obstante a liberdade de circulação reconhecida a cidadãos da UE, a integração de peritos de países terceiros exige a concessão de vistos para Migrantes Altamente Qualificados (HSM). Uma das vantagens basilares do formato EOR assenta na redução acentuada destes prazos. Através da articulação com entidades devidamente autorizadas perante o IND, os vistos HSM são tendencialmente homologados no prazo de três semanas. Esta resposta célere faz a diferença no momento de captar especialistas disputados no mercado de trabalho internacional.
Implementação do Ciclo Mensal de Processamento Salarial
O ciclo mensal de salários organiza-se em função dos prazos para envio da declaração fiscal de remunerações [Loonaangifte]. As participações remetidas à Belastingdienst devem pautar-se pelo rigor e pela pontualidade, sob pena de coimas avultadas. A intervenção de um EOR simplifica em definitivo esta engrenagem, agregando todos os encargos sociais patronais, salários e encargos operacionais numa única fatura mensal. Suprime-se, assim, a complexidade de ter a sua tesouraria a efetuar múltiplas transferências ou a navegar no sistema financeiro dos Países Baixos. Cada trabalhador recebe mensalmente um recibo de vencimento detalhado com a discriminação dos descontos para a segurança social, provisão de subsídio de férias e retenção na fonte. Esta abordagem estruturada assegura que os seus colaboradores sejam pontualmente remunerados de forma perfeitamente alinhada com as disposições fiscais vigentes. Se pretende impulsionar a sua presença nos Países Baixos, sinta-se à vontade para pedir uma proposta de processamento salarial em conformidade hoje mesmo.
Atrair Talento: O Regime dos 30% e Vistos HSM
Contratar especialistas estrangeiros na expansão para os Países Baixos requer capacidade de atração; o regime dos 30% permanece como um instrumento de atratividade ímpar. Este incentivo tributário faculta ao empregador o pagamento de uma verba isenta de tributação para suportar encargos associados à deslocação para o estrangeiro, elevando consideravelmente o rendimento líquido auferido pelos colaboradores abrangidos. Na equação entre EOR vs. entidade nos Países Baixos, a tramitação das exigências e formalidades burocráticas destes pedidos representa frequentemente um ponto decisivo. O apoio na formalização do pedido do regime dos 30% encontra-se englobado nos serviços regulares de EOR, permitindo que a empresa e o trabalhador tirem partido desta vantagem logo a partir do primeiro vencimento. Releva notar que o regime parcial de não-residente para fins fiscais foi revogado para novas concessões desde 1 de janeiro de 2025. Deste modo, em 2026, os trabalhadores expatriados respondem pelo seu património global no Box 2 e Box 3 do sistema de tributação individual, tornando o benefício fiscal da isenção percentual na retribuição num elemento nuclear para desenhar propostas salariais atrativas. Consulte um aprofundamento sobre este tema no nosso Guia Completo sobre o Regime dos 30%.
Requisitos de Acesso e Limiares Salariais em 2026
Para assegurar a fruição deste benefício fiscal em 2026, o colaborador deve preencher pressupostos cumulativos respeitantes ao seu recrutamento fora do território nacional e ao valor da remuneração anual coletável. Para o ano de 2026, o limiar salarial padrão é de 48 013 EUR. Para trabalhadores até aos 30 anos que disponham de um grau de mestrado oficialmente reconhecido, é exigido o montante reduzido de 36 497 EUR. Há ainda que ter em linha de conta as alterações progressivas introduzidas na percentagem isenta de IRS. Os pedidos anteriores continuam genericamente a usufruir da quota integral de 30 por cento, mas os deferimentos concedidos a partir de 1 de janeiro de 2024 sofrem uma redução transitória para uma taxa uniforme de 27 por cento a partir do ano de 2027. Manter o respeito por estes patamares legais é um dever regulamentar acompanhado permanentemente pelo parceiro local, acautelando a liquidação retroativa de impostos decorrente de incongruências salariais.
Celeridade nos Vistos para Migrantes Altamente Qualificados (HSM)
O recrutamento de quadros oriundos de fora do espaço Schengen pressupõe que o empregador esteja devidamente creditado como patrocinador reconhecido [referent] junto do Serviço de Imigração e Naturalização (IND). A criação de raiz de uma BV holandesa e a posterior aquisição deste estatuto perante o IND arrasta-se tipicamente por vários meses, acarretando exigências de capital e pesada burocracia. O modelo de EOR disponibiliza uma alternativa mais célere, viabilizando o enquadramento de cidadãos de países terceiros sem que a sua empresa careça de uma entidade local. Os procedimentos para a obtenção do visto são conduzidos por intermediários devidamente credenciados enquanto patrocinadores reconhecidos. Os processos tendem a ser favoravelmente apreciados no prazo médio de três semanas, propiciando uma pronta alocação do pessoal indispensável ao projeto. Esta celeridade ganha relevo redobrado ao contrapor EOR vs. entidade nos Países Baixos em operações com metas de arranque calendarizadas. Dá-lhe a certeza de que as autorizações de imigração não atrasarão os objetivos de crescimento em 2026, operando sempre em rigorosa consonância com a legislação migratória neerlandesa.
Assegurar com Sucesso a sua Entrada nos Países Baixos em 2026
A reflexão em torno de EOR vs. entidade nos Países Baixos deve corresponder a uma análise que equilibre os anseios de autonomia estrutural de longo prazo e a necessidade de flexibilidade no arranque. Embora a criação de uma BV outorgue uma estrutura permanente, as contingências regulatórias em vigor em 2026 recomendam o modelo de Employer of Record como um mecanismo mais célere, seguro e desprovido de riscos desnecessários para a generalidade das multinacionais. Fica dispensado dos custos e trâmites de abertura de uma sociedade, garantindo em simultâneo a aplicação do regime dos 30% e a obtenção célere de vistos HSM para quadros essenciais. Esta opção resguarda o seu negócio contra despesas imprevisíveis ligadas ao pagamento por doença prolongada e exonera a sua empresa da complexa gestão de pensões desde o primeiro momento.
A metodologia implementada pela nossa equipa afiança que as suas contratações respeitam integralmente os normativos do direito do trabalho holandês. Garantimos o enquadramento em poucas semanas e estruturamos todas as contribuições para a segurança social numa fatura mensal clara e sem custos ocultos. Retirar este peso burocrático liberta-o para se focar no que é nuclear para o sucesso nos Países Baixos. Contrate nos Países Baixos com total confiança: solicite a sua proposta em 24 horas à ICSPayroll. Será um prazer partilhar a nossa experiência para fortalecer a sua presença neste mercado tão competitivo.
Perguntas Frequentes
Com que rapidez posso contratar um colaborador nos Países Baixos em 2026?
Recorrendo a um parceiro local, tem a possibilidade de fechar uma contratação em semanas em vez de meses. Uma proposta comercial à medida é entregue num prazo habitual de 24 horas após receção dos elementos do trabalhador, ficando os contratos de trabalho e de serviços disponíveis para celebração em escassos dias. Esta prontidão representa uma vantagem vincada na ponderação entre EOR vs. entidade nos Países Baixos, já que constituir uma sociedade limitada privada implica o recurso a cartórios notariais e procedimentos de abertura de contas bancárias que tendem a diferir a sua primeira contratação durante largos meses.
É possível contratar nos Países Baixos sem dispor de uma pessoa coletiva local?
Sim, é perfeitamente viável admitir trabalhadores nos Países Baixos sem constituir uma BV holandesa recorrendo aos serviços de um Employer of Record. Neste sistema, um parceiro sedeado no país posiciona-se como empregador legal, encarregando-se de todo o processamento salarial, retenção de impostos e entrega de contribuições para a segurança social por conta da sua empresa. Funciona como uma plataforma juridicamente segura para investidores externos se instalarem no país com rapidez, evitando a estrutura burocrática e o risco de criação de estabelecimento estável inerentes à abertura de uma sociedade comercial.
A quanto corresponde o salário mínimo nos Países Baixos em 2026?
A partir de 1 de julho de 2026, a retribuição mínima horária legal aplicável a trabalhadores com 21 ou mais anos cifra-se em 14,99 EUR brutos. Entre 1 de janeiro e 30 de junho de 2026, o montante fixava-se nos 14,71 EUR por hora. Os Países Baixos eliminaram a fixação de um vencimento mínimo mensal tabelado, determinando-se a remuneração estritamente em função das horas constantes do contrato de trabalho. Recorde-se igualmente que a estas remunerações acresce, por imperativo legal, o subsídio de férias obrigatório de 8 por cento.
Quais os encargos sociais do empregador obrigatórios nos Países Baixos em 2026?
As despesas legais a cargo da entidade empregadora incluem o acréscimo de 8 por cento referente ao subsídio de férias e uma contribuição média indicativa de 15,2 por cento para regimes de pensões. Adicionalmente, as empresas suportam contribuições para a segurança social obrigatórias, como as retenções do fundo de desemprego (AWf), de incapacidade profissional (Aof) e do regime de seguro de saúde (Zvw). Estes encargos implicam vulgarmente uma sobrecarga de 18 a 27 por cento sobre o valor do salário bruto. Ao confrontar EOR vs. entidade nos Países Baixos, estes custos encontram-se unificados num fator salarial global de molde a conferir rigor e previsibilidade ao seu orçamento operacional.
Qual o prazo necessário para deferimento de um visto para Migrante Altamente Qualificado (HSM)?
A emissão de um visto para Migrante Altamente Qualificado demora sensivelmente cerca de três semanas sempre que seja articulada através de assessoria devidamente certificada. O processo é tramitado com entidades reconhecidas perante o Serviço de Imigração e Naturalização (IND) na categoria de patrocinadores habilitados. Este procedimento expedito permite-lhe relocalizar peritos estrangeiros com rapidez, evitando os morosos prazos associados à obtenção de credenciação própria como entidade patrocinadora perante o IND no caso de entidades recém-formadas.
Que responsabilidades vigoram na proteção salarial na doença para os empregadores holandeses?
A ordem jurídica dos Países Baixos vincula as entidades patronais a garantirem pelo menos 70 por cento da remuneração bruta do colaborador durante o limite de 104 semanas em circunstâncias de baixa clínica. A esta imposição temporal de dois anos aliam-se deveres estritos de reintegração estipulados na Lei de Melhoria da Reintegração de Trabalhadores Incapacitados. Exige-se também a contratualização de um serviço credenciado em medicina do trabalho (Arbodienst). As soluções de EOR incorporam este seguro e prestam assistência nas tarefas de reintegração, resguardando o seu negócio das fortes consequências financeiras e burocráticas associadas à doença continuada de colaboradores.
Quais as regras fundamentais do regime dos 30% no decurso de 2026?
O regime dos 30% possibilita que quadros recrutados fora dos Países Baixos que preencham os requisitos recebam 30 por cento da sua remuneração bruta como uma subvenção isenta de IRS. Para o ano de 2026, o limiar salarial coletável padrão encontra-se balizado nos 48 013 EUR. Cumpre salvaguardar que o estatuto de contribuinte parcial não-residente foi extinto para novas pretensões desde 2025. Este benefício afigura-se fulcral para recrutar recursos humanos qualificados, sendo o pedido apresentado no âmbito da gestão técnica do processamento salarial perante a Administração Fiscal Holandesa.
O que constitui o fator de processamento salarial e quais os conceitos abrangidos?
O fator de processamento salarial é um modelo de faturação integrada em que a remuneração bruta devida ao trabalhador é multiplicada por uma taxa agregada que estabelece a despesa mensal global. Esta faturação global contempla a parcela de 8 por cento do subsídio de férias, 15,2 por cento inerentes ao plano de pensões, contribuições legais para a segurança social e salvaguarda do risco financeiro na doença. Inclui do mesmo modo a provisão da indemnização por despedimento/compensação de transição, gestão de processos de recursos humanos e instrução do pedido do regime dos 30%. Evita encargos imprevistos e proporciona uma orçamentação clara e centralizada para as suas contratações nos Países Baixos.

Artigo de
Joost Hubregtse
Joost Hubregtse é Diretor da ICS Staffing & Payroll B.V., subsidiária integral da Intercompany Solutions responsável pela operação da ICS Payroll. Assume a liderança dos serviços de Employer of Record e gestão de processamento salarial nos Países Baixos: contratos de trabalho, retenção de impostos na fonte e cumprimento perante a segurança social, subsídio de férias, regimes de pensões, baixas médicas e enquadramento em Convenções Coletivas de Trabalho (CAO), com capacidade de acolhimento e admissão de trabalhadores em 48 horas.
Conforme com a NEN 4400. Certificada pela SNA.
A ICS Staffing and Payroll B.V. consta do registo SNA da Stichting Normering Arbeid. Contratar um prestador certificado pela SNA limita a sua responsabilidade em cadeia por impostos e contribuições não pagos.
Perguntas frequentes
Recorrendo a um parceiro local, tem a possibilidade de fechar uma contratação em semanas em vez de meses. Uma proposta comercial à medida é entregue num prazo habitual de 24 horas após receção dos elementos do trabalhador, ficando os contratos de trabalho e de serviços disponíveis para celebração em escassos dias. Esta prontidão representa uma vantagem vincada na ponderação entre EOR vs. entidade nos Países Baixos, já que constituir uma sociedade limitada privada implica o recurso a cartórios notariais e procedimentos de abertura de contas bancárias que tendem a diferir a sua primeira contratação durante largos meses.
Sim, é perfeitamente viável admitir trabalhadores nos Países Baixos sem constituir uma BV holandesa recorrendo aos serviços de um Employer of Record. Neste sistema, um parceiro sedeado no país posiciona-se como empregador legal, encarregando-se de todo o processamento salarial, retenção de impostos e entrega de contribuições para a segurança social por conta da sua empresa. Funciona como uma plataforma juridicamente segura para investidores externos se instalarem no país com rapidez, evitando a estrutura burocrática e o risco de criação de estabelecimento estável inerentes à abertura de uma sociedade comercial.
A partir de 1 de julho de 2026, a retribuição mínima horária legal aplicável a trabalhadores com 21 ou mais anos cifra-se em 14,99 EUR brutos. Entre 1 de janeiro e 30 de junho de 2026, o montante fixava-se nos 14,71 EUR por hora. Os Países Baixos eliminaram a fixação de um vencimento mínimo mensal tabelado, determinando-se a remuneração estritamente em função das horas constantes do contrato de trabalho. Recorde-se igualmente que a estas remunerações acresce, por imperativo legal, o subsídio de férias obrigatório de 8 por cento.
As despesas legais a cargo da entidade empregadora incluem o acréscimo de 8 por cento referente ao subsídio de férias e uma contribuição média indicativa de 15,2 por cento para regimes de pensões. Adicionalmente, as empresas suportam contribuições para a segurança social obrigatórias, como as retenções do fundo de desemprego (AWf), de incapacidade profissional (Aof) e do regime de seguro de saúde (Zvw). Estes encargos implicam vulgarmente uma sobrecarga de 18 a 27 por cento sobre o valor do salário bruto. Ao confrontar EOR vs. entidade nos Países Baixos, estes custos encontram-se unificados num fator salarial global de molde a conferir rigor e previsibilidade ao seu orçamento operacional.
A emissão de um visto para Migrante Altamente Qualificado demora sensivelmente cerca de três semanas sempre que seja articulada através de assessoria devidamente certificada. O processo é tramitado com entidades reconhecidas perante o Serviço de Imigração e Naturalização (IND) na categoria de patrocinadores habilitados. Este procedimento expedito permite-lhe relocalizar peritos estrangeiros com rapidez, evitando os morosos prazos associados à obtenção de credenciação própria como entidade patrocinadora perante o IND no caso de entidades recém-formadas.
A ordem jurídica dos Países Baixos vincula as entidades patronais a garantirem pelo menos 70 por cento da remuneração bruta do colaborador durante o limite de 104 semanas em circunstâncias de baixa clínica. A esta imposição temporal de dois anos aliam-se deveres estritos de reintegração estipulados na Lei de Melhoria da Reintegração de Trabalhadores Incapacitados. Exige-se também a contratualização de um serviço credenciado em medicina do trabalho (Arbodienst). As soluções de EOR incorporam este seguro e prestam assistência nas tarefas de reintegração, resguardando o seu negócio das fortes consequências financeiras e burocráticas associadas à doença continuada de colaboradores.
O regime dos 30% possibilita que quadros recrutados fora dos Países Baixos que preencham os requisitos recebam 30 por cento da sua remuneração bruta como uma subvenção isenta de IRS. Para o ano de 2026, o limiar salarial coletável padrão encontra-se balizado nos 48 013 EUR. Cumpre salvaguardar que o estatuto de contribuinte parcial não-residente foi extinto para novas pretensões desde 2025. Este benefício afigura-se fulcral para recrutar recursos humanos qualificados, sendo o pedido apresentado no âmbito da gestão técnica do processamento salarial perante a Administração Fiscal Holandesa.
O fator de processamento salarial é um modelo de faturação integrada em que a remuneração bruta devida ao trabalhador é multiplicada por uma taxa agregada que estabelece a despesa mensal global. Esta faturação global contempla a parcela de 8 por cento do subsídio de férias, 15,2 por cento inerentes ao plano de pensões, contribuições legais para a segurança social e salvaguarda do risco financeiro na doença. Inclui do mesmo modo a provisão da indemnização por despedimento/compensação de transição, gestão de processos de recursos humanos e instrução do pedido do regime dos 30%. Evita encargos imprevistos e proporciona uma orçamentação clara e centralizada para as suas contratações nos Países Baixos.
Artigos relacionados


