EOR vs. Entiteit in Nederland: De Kosten- en Compliancegids voor 2026
Door Joost Hubregtse, Directeur, ICS Staffing & Payroll
Alle blogartikelen worden gecontroleerd en op feiten getoetst door onze arbeidsrechtjurist Zishan Hussain en onze directeur. Redactiestatuut
Door Joost Hubregtse, Directeur Payroll. Joost is gespecialiseerd in Nederlands belastingrecht, internationale loonstructuren en optimalisatie van de 30%-regeling voor wereldwijde ondernemingen. Beoordeeld op 14 oktober 2026.
Het oprichten van een Nederlandse BV wordt vaak gezien als de gouden standaard voor markttoetreding, maar het regelgevingskader van 2026 laat zien dat directe oprichting juist het risicovollere pad kan zijn voor uw initiële expansie. Hoewel het bezit van een lokale entiteit controle op de lange termijn biedt, kunnen de directe administratieve lasten en wettelijke aansprakelijkheden uw momentum vertragen nog voordat u uw eerste teamlid heeft aangenomen. U voelt waarschijnlijk de druk om te kiezen tussen de vermeende stabiliteit van een lokale entiteit en de snelle inzetbaarheid die een Employer of Record biedt. De keuze tussen eor vs entity netherlands vereist een nuchtere blik op de financiële en juridische realiteit van de huidige Nederlandse arbeidsmarkt.
We begrijpen dat de loondoorbetalingsverplichting van 2 jaar bij ziekte en de complexiteit van het risico op een vaste inrichting voor aanzienlijke onzekerheid zorgen. Deze gids neemt die onduidelijkheid weg door een gedetailleerde financiële break-evenanalyse en een conforme wervingsroutekaart voor 2026 te bieden. U krijgt een helder inzicht in de voordelen van de 30%-regeling, inclusief de salarisnorm van EUR 48.013, en de impact van het wettelijk minimumuurloon van EUR 14,99. We bekijken de doorlooptijden voor de oprichting en vergelijken de totale loonkosten om te zorgen dat uw Nederlandse expansie zowel rendabel als veilig verloopt.
Belangrijkste Inzichten
- Analyseer de wettelijke minimumuurlonen voor 2026 van EUR 14,71 of EUR 14,99 en het verplichte vakantiegeld van 8 procent voor alle werknemers in Nederland.
- Beperk risico's met grote impact, zoals de unieke Nederlandse verplichting om gedurende 104 weken van ziekte ten minste 70 procent van het loon door te betalen.
- Bepaal het meest efficiënte financiële pad voor uw expansie in 2026 door de kosten en doorlooptijden van eor vs entity netherlands te vergelijken.
- Volg een gestructureerd vijfstappenplan voor conforme werving en voldoe aan de wettelijke fiscale bewaarplicht van zeven jaar voor alle loonadministratie en personeelsdossiers.
- Benut de 30%-regeling en de specifieke salarisnorm voor 2026 van EUR 48.013 om internationaal toptalent aan te trekken en te behouden.
De Keuze Maken: Nederlandse BV vs. Employer of Record in 2026
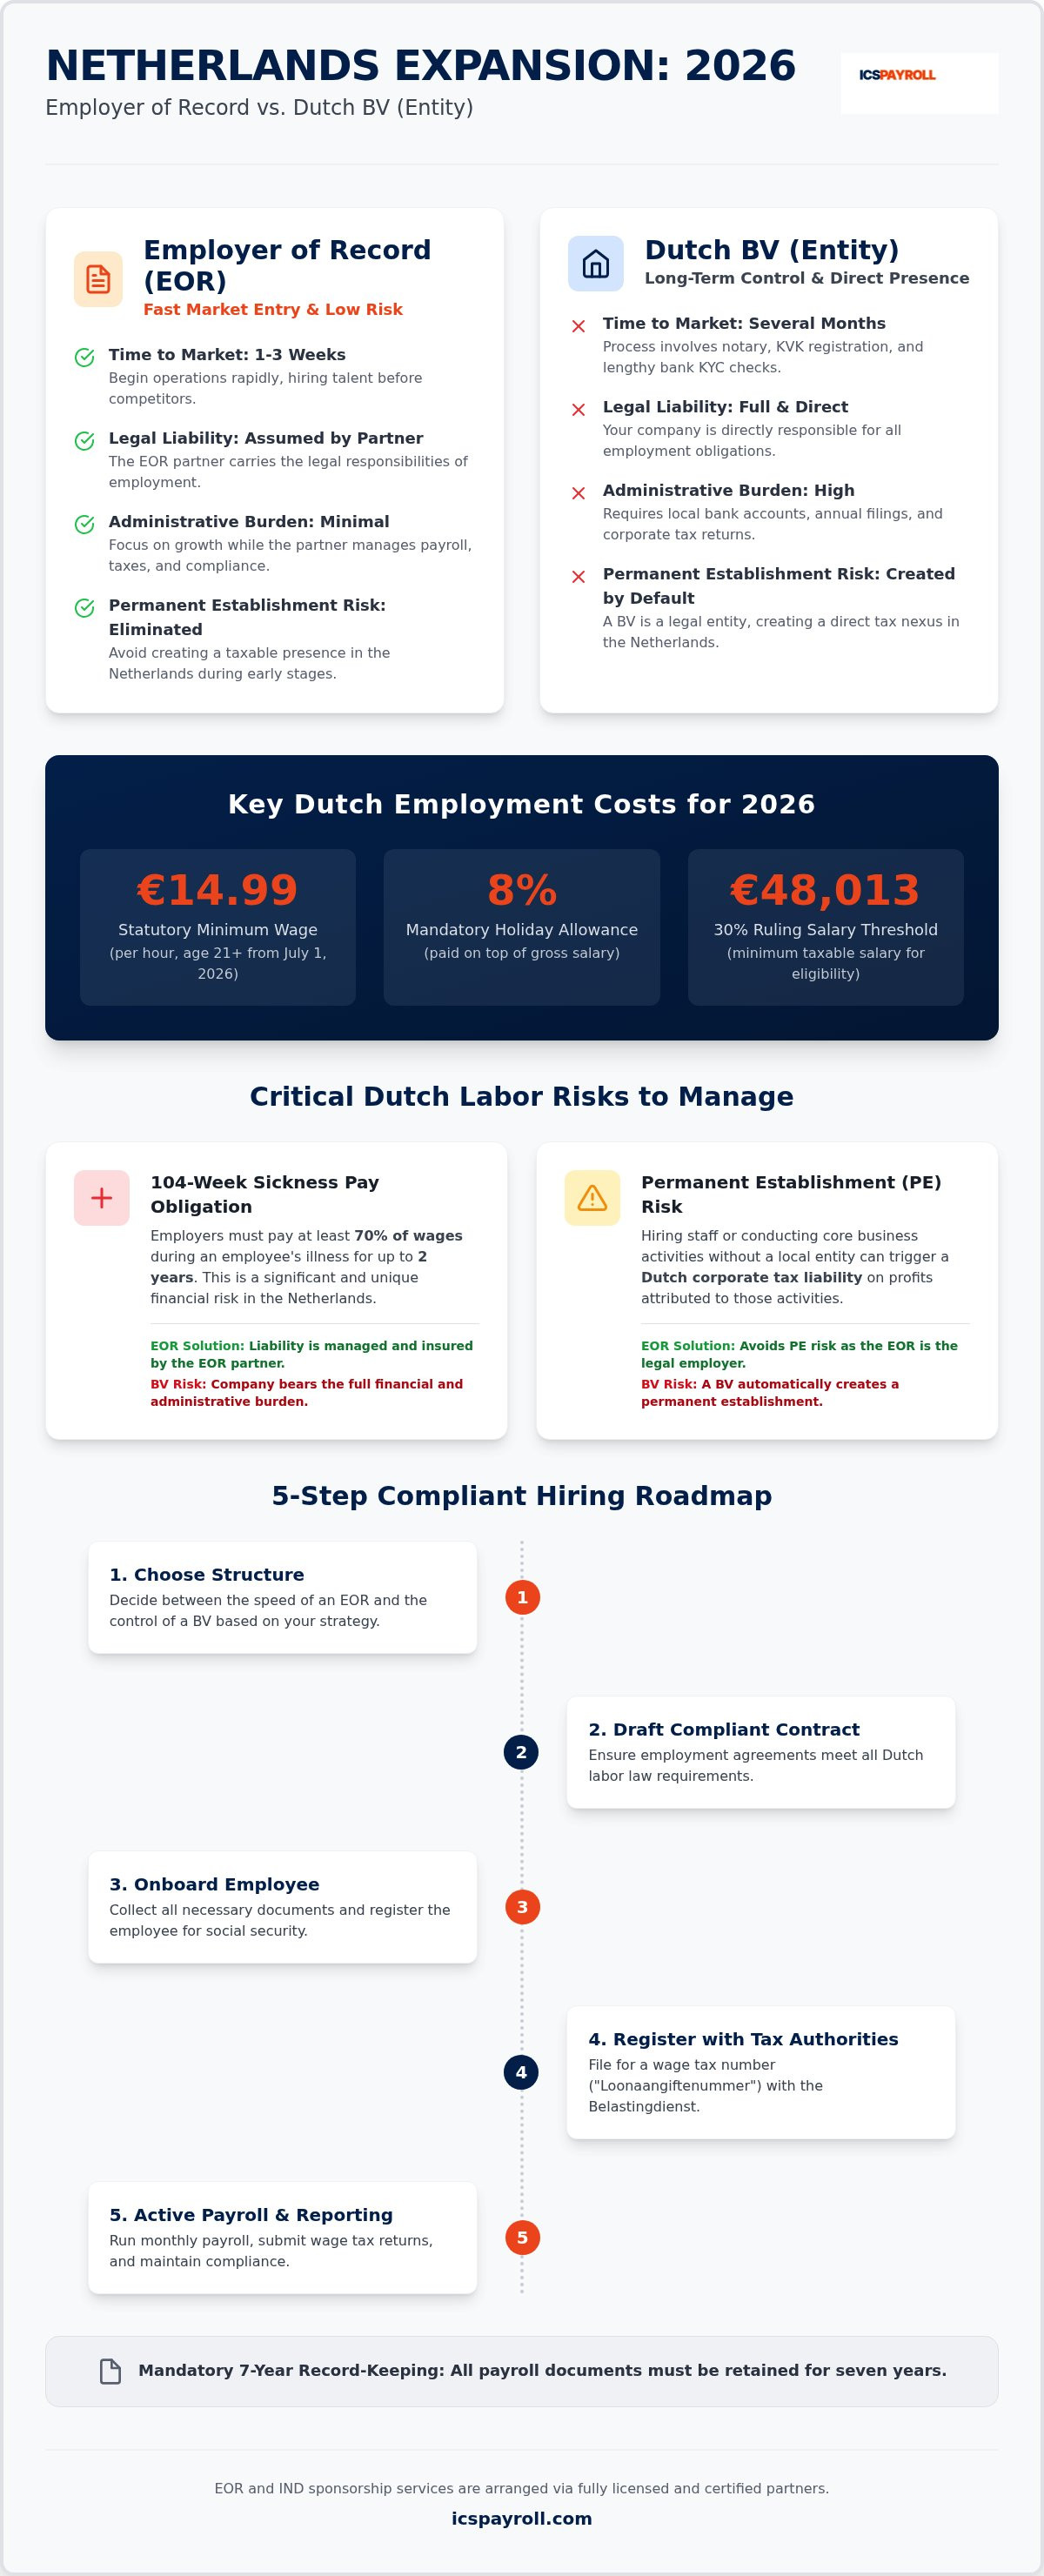
Uitbreiden naar Nederland vraagt om een afweging tussen langetermijninfrastructuur en directe markttoegang. Een Nederlandse BV (Besloten Vennootschap) is een besloten vennootschap met beperkte aansprakelijkheid die als zelfstandige rechtspersoon opereert. Dit vereist een formele oprichting via de notaris en inschrijving bij lokale instanties. Daartegenover staat een Employer of Record (EOR), een professionele dienstverlening waarbij een lokale partner alle juridische werkgeversverplichtingen voor uw personeel overneemt. Bij het evalueren van de financiële en operationele impact van eor vs entity netherlands is de time-to-market het belangrijkste onderscheidende punt. Het opzetten van een BV duurt vaak meerdere maanden door strenge bancaire "Know Your Customer" (KYC)-controles en de planning van notarissen. Met een EOR kunt u al binnen enkele weken operationeel zijn. Deze diensten worden geregeld via erkende partners om volledige naleving van de Nederlandse arbeidsnormen te waarborgen.
De Juridische Realiteit van een Vaste Inrichting
Het aannemen van inwoners van Nederland zonder lokale entiteit kan leiden tot het risico op een "vaste inrichting" (Permanent Establishment). Dit doet zich voor wanneer de Belastingdienst oordeelt dat uw bedrijfsactiviteiten een vaste bedrijfsinrichting vormen. Het gevolg is de verplichting om Nederlandse vennootschapsbelasting te betalen over de winst die aan die locatie wordt toegerekend. De Nederlandse Kamer van Koophandel (KVK) beheert het handelsregister, en elke BV moet een actieve inschrijving behouden. Een EOR elimineert dit specifieke risico doordat deze optreedt als de juridische werkgever. Omdat de EOR-aanbieder geregistreerd staat bij de fiscus, vermijdt de buitenlandse moedermaatschappij een directe fiscale nexus. Dit biedt een beschermende buffer tegen onvoorziene belastingheffingen tijdens de vroege fasen van de expansie.
Operationele Controle en Snelheid naar de Markt
Een lokale dochteronderneming brengt een zware administratieve last met zich mee. U moet lokale bankrekeningen beheren, de jaarrekening deponeren en complexe aangiften vennootschapsbelasting verzorgen. Deze verplichtingen vereisen vaak het aannemen van lokale specialisten of het inschakelen van dure adviesbureaus. Kiest u voor een EOR, dan verschuift deze last naar een lokale expert. Wanneer u eor vs entity netherlands vergelijkt voor een klein team, is het EOR-model aanzienlijk efficiënter. De operationele inrichting voor Nederlandse werknemers is doorgaans binnen drie weken geregeld, zodat u geen kandidaten verliest aan snellere concurrenten. Arbeidsovereenkomsten en dienstverleningsovereenkomsten liggen meestal binnen enkele dagen klaar voor ondertekening. Dankzij deze efficiëntie kunt u zich richten op groei, terwijl uw partner de technische details van de payrolling afhandelt. Het is een methodische, veilige aanpak om personeel aan te nemen in Nederland zonder de directe overhead van een volledige bedrijfsstructuur.
Financieel Overzicht: Wettelijke Kosten en de Payrollfactor
De financiële toewijding die expansie vereist, hangt sterk af van uw infrastructurele keuze. Bij het vergelijken van eor vs entity netherlands vormen de wettelijke looneisen de basis voor alle berekeningen. Vanaf 1 juli 2026 bedraagt het wettelijk minimumuurloon voor werknemers van 21 jaar en ouder EUR 14,99 bruto per uur. Dit volgt op het tarief van EUR 14,71 dat gold gedurende de eerste helft van het jaar. Anders dan in veel andere landen verplicht Nederland werkgevers tot het betalen van 8 procent vakantiegeld bovenop het brutoloon. Deze normen worden strikt gehandhaafd door de Belastingdienst.
Het beheren van deze kosten via een lokale entiteit vraagt om diepgaand administratief toezicht. Kiest u voor het traject van een Nederlandse BV oprichten, dan moet u elke premie afzonderlijk administreren. Het EOR-model maakt daarentegen gebruik van een geconsolideerde payrollfactor. Deze enkele factor dekt het brutoloon, de sociale premies en administratiekosten, wat zorgt voor voorspelbare maandelijkse kosten. Deze aanpak neemt de complexiteit van de lokale boekhouding weg en garandeert dat uw onderneming volledig voldoet aan de Nederlandse fiscale wetgeving.
Werkgeverspremies en Sociale Zekerheid
Nederlandse werkgevers zijn verplicht diverse premies werknemersverzekeringen af te dragen die de totale loonkosten substantieel verhogen. Denk hierbij aan de premies voor het AWf (Algemeen Werkloosheidsfonds) en het Aof (Arbeidsongeschiktheidsfonds). Voor 2026 varieert het AWf-tarief afhankelijk van het type contract, terwijl de Aof-premie het nationale stelsel voor arbeidsongeschiktheidsverzekeringen financiert. Ook de werkgeversheffing Zvw (Zorgverzekeringswet) is een verplichte afdracht. Samen met gangbare pensioenpremies van circa 15,2 procent verhogen deze werkgeverslasten het brutoloon doorgaans met 18 tot 27 procent. Om nauwkeurig te budgetteren kunt u een gedetailleerd kostenoverzicht aanvragen met een offerte binnen 24 uur.
Transitievergoeding en Ontslagkosten
Beëindiging van een dienstverband brengt in Nederland specifieke financiële risico's met zich mee die meewegen in de keuze tussen eor vs entity netherlands. De wettelijke transitievergoeding is verplicht bij vrijwel alle contractbeëindigingen op initiatief van de werkgever. Voor 2026 is deze vergoeding gemaximeerd op EUR 102.000, of maximaal één jaarsalaris als de werknemer meer verdient. Daarnaast beperkt de ketenregeling werkgevers tot maximaal drie opeenvolgende tijdelijke contracten over een periode van drie jaar voordat een vast contract verplicht is. Een EOR reserveert en beheert deze potentiële kosten binnen de payrollfactor. Dit voorkomt acute financiële tegenvallers die bedrijven vaak treffen wanneer zij een eigen entiteit beheren zonder toereikende reserves.
Risico's met Grote Impact: Ziekte- en Pensioenverplichtingen
Het Nederlandse sociale zekerheidsstelsel legt aanzienlijke verplichtingen op aan juridische werkgevers; dit verrast internationale bedrijven dikwijls. Bij de afweging tussen eor vs entity netherlands is de loondoorbetalingsverplichting bij ziekte een doorslaggevende factor. Werkgevers moeten bij langdurige ziekte maximaal 104 weken (twee jaar) ten minste 70 procent van het loon doorbetalen. Deze financiële last gaat gepaard met strikte administratieve verplichtingen om de re-integratie van de werknemer te bevorderen. Deze regel geldt ongeacht de omvang van het bedrijf of de duur van het dienstverband, waardoor het een van de grootste risico's is voor kleine buitenlandse vestigingen.
Een professionele EOR-dienst bevat standaard dekking voor het ziekterisico, waardoor uw bedrijf beschermd is tegen de onvoorspelbaarheid van langdurig verzuim. Ondernemingen met een eigen entiteit moeten dit risico apart verzekeren (verzuimverzekering), vaak tegen hoge premies. Ook bent u verplicht een contract te sluiten met een gecertificeerde arbodienst om het verzuim te begeleiden en medische beoordelingen uit te voeren. Voor meer inzicht in deze vereisten en de gevolgen voor uw uitbreiding raadpleegt u onze Arbeidsrecht Nederland Gids.
De Pensioennorm van 15,2 Procent
Pensioenopbouw is in Nederland zelden vrijblijvend. Voor 2026 bedraagt de standaard pensioenpremiebeschouwing circa 15,2 procent van het brutoloon. Veel Nederlandse bedrijfstakken vallen onder verplichtgestelde bedrijfstakpensioenfondsen. Valt uw onderneming onder een collectieve arbeidsovereenkomst (cao), dan bent u wettelijk verplicht deze premies af te dragen. Het administreren hiervan vereist nauwkeurige maandelijkse opgaven aan het betreffende pensioenfonds. Moderne EOR-oplossingen vereenvoudigen dit door werknemers een online portaal te bieden om hun opbouw in te zien, wat transparantie en wettelijke naleving garandeert zonder uw eigen HR-afdeling te belasten.
Naleving van de Wet verbetering poortwachter
De Wet verbetering poortwachter schrijft een strak tijdspad voor bij de re-integratie van zieke werknemers. Dit traject start al in de eerste ziekteweek en kent verplichte mijlpalen, zoals de probleem数analyse door de bedrijfsarts in week zes en de eerstejaarsevaluatie van het plan van aanpak in week 52. Bij de afweging van eor vs entity netherlands is het van belang dat EOR-partners alle re-integratiebegeleiding en -ondersteuning verzorgen. Deze expertise is essentieel: het Uitvoeringsinstituut Werknemersverzekeringen (UWV) kan een loonsanctie van een derde verplicht loondoorbetalingsjaar opleggen als de re-integratie-inspanningen als onvoldoende worden beoordeeld. Vertrouwen op een lokale expert zorgt dat elke deadline wordt gehaald en voorkomt kostbare sancties. Uitgebreide informatie over de wettelijke regels rond ziekteverzuim vindt u op de officiële overheidsportalen.
De Complianceroutekaart: Van Onboarding tot Actieve Salarisadministratie
Het opzetten van een compliant wervingstraject omvat vijf afzonderlijke fasen: het opstellen van een Nederlands arbeidscontract, het uitvoeren van de fysieke identiteitscontrole, registratie bij de Belastingdienst, het indienen van visumaanvragen of verzoeken voor de 30%-regeling, en de start van de actieve looncyclus. Bij de keuze tussen eor vs entity netherlands zijn de snelheid en efficiëntie van dit traject doorslaggevend. Een nieuwe entiteit loopt vaak vertraging op door wachttijden voor de btw- en loonheffingennummers en bankrekeninggoedkeuringen. Met een EOR doorloopt u deze stappen parallel. Om volledige lokale aansluiting te borgen, verzorgen wij de personeelsadministratie en personeelshandboeken conform de Nederlandse arbeidsnormen. Voor alle salarisdocumenten en personeelsdossiers geldt een strikte wettelijke bewaarplicht van zeven jaar. Lees alle operationele details in onze Employer of Record Nederland Gids.
Verplichte Identiteitscontrole en Recht op Arbeid
De Nederlandse wet vereist een fysieke identiteitscontrole vóór de eerste werkdag van de werknemer. Dit mag niet uitsluitend digitaal plaatsvinden; de werkgever moet het originele document controleren en een kopie opslaan conform de eisen van de Arbeidsinspectie. De Immigratie- en Naturalisatiedienst (IND) hanteert strenge normen voor tewerkstellingsvergunningen en verblijfsrechten. Waar EU-burgers vrij verkeer van werknemers genieten, hebben niet-EU-specialisten een kennismigrantenvisum nodig. Een groot voordeel van het EOR-model is de snelle afhandeling. Via onze erkende partners worden kennismigrantenvisa doorgaans binnen drie weken toegekend. Deze snelle doorlooptijd is cruciaal om internationaal talent aan te trekken in een concurrerende markt waarin kandidaten vaak meerdere aanbiedingen hebben.
Inrichting van de Maandelijkse Salariscyclus
De maandelijkse salariscyclus draait om de deadlines van de loonaangifte. Deze aangiften aan de Belastingdienst moeten tijdig en foutloos worden ingediend om boetes te voorkomen. Een EOR vereenvoudigt dit door alle werkgeverspremies, brutolonen en administratiekosten samen te voegen op één maandelijkse factuur. Hierdoor hoeft uw financiële afdeling geen losse lokale betalingen uit te voeren of het Nederlandse bankwezen te doorgronden. Elke werknemer ontvangt een conforme loonstrook met vermelding van de premies sociale zekerheid, de opbouw van het vakantiegeld en de ingehouden loonheffingen. Deze systematische aanpak garandeert dat uw personeel tijdig wordt betaald en dat u volledig voldoet aan de wet. Wilt u starten met uw uitbreiding naar Nederland? Vraag dan vandaag nog een conforme payroll-offerte aan.
Talent Aantrekken: De 30%-regeling en Kennismigrantenvisa
Het werven van internationale specialisten voor een expansie naar Nederland vereist een sterk aanbod; de 30%-regeling blijft hiervoor het krachtigste instrument. Met deze belastingfaciliteit kunnen werkgevers een onbelaste vergoeding toekennen voor extraterritoriale kosten, waardoor het nettoloon voor gekwalificeerd personeel aanzienlijk toeneemt. Bij het vergelijken van eor vs entity netherlands is de administratieve rompslomp van deze aanvragen vaak een heikel punt. Begeleiding bij de aanvraag van de 30%-regeling is standaard inbegrepen in de payrollfactor van onze EOR-dienstverlening, zodat werkgever en werknemer direct profiteren. Let op: de partiële buitenlandse belastingplicht is per 1 januari 2025 afgeschaft voor nieuwe aanvragers. Vanaf 2026 worden expats belast op hun wereldwijde vermogen in Box 2 en Box 3, waardoor de reguliere onbelaste vergoeding nog belangrijker is geworden voor aantrekkelijke arbeidsvoorwaarden. Uitgebreide details leest u in onze Uitgebreide Gids over de 30%-regeling.
Voorwaarden en Salarisnormen voor 2026
Om in 2026 in aanmerking te komen voor dit voordeel, moet een werknemer voldoen aan specifieke eisen rond werving uit het buitenland en het jaarlijkse belastbare loon. De reguliere salarisnorm voor 2026 bedraagt EUR 48.013. Voor werknemers onder de 30 jaar met een kwalificerende mastergraad geldt een verlaagde norm van EUR 36.497. Houd ook rekening met de wettelijke wijzigingen in het percentage van de onbelaste vergoeding. Waar oudere toekenningen mogelijk nog de volledige 30 procent benutten, schalen toekenningen gestart na 1 januari 2024 vanaf 2027 af naar een vast percentage van 27 procent. Het bewaken van de naleving van deze normen is een wettelijke verplichting die professionele partners voor u beheren om naheffingen te voorkomen.
Versnelde Kennismigrantenvisa (HSM)
Om werknemers van buiten de Schengenzone aan te nemen, moet de werkgever als erkend referent geregistreerd staan bij de Immigratie- en Naturalisatiedienst (IND). Het oprichten van een Nederlandse BV en het verkrijgen van deze status is een traject van maanden dat aanzienlijke financiële en administratieve investeringen vergt. Het EOR-model biedt een sneller alternatief door personeel van buiten Schengen aan te nemen zonder dat u een lokale entiteit nodig heeft. Deze visumdiensten verlopen via erkende partners die al over de referentstatus beschikken. Aanvragen voor een kennismigrantenvisum worden doorgaans binnen circa drie weken goedgekeurd, waardoor sleutelfunctionarissen snel aan de slag kunnen. Deze snelheid is een groot voordeel bij de afweging tussen eor vs entity netherlands voor tijdgevoelige projecten. Het voorkomt dat immigratieprocedures een belemmering vormen voor uw groeidoelstellingen in 2026, met behoud van volledige juridische compliance met het Nederlandse vreemdelingenrecht.
Succesvol de Nederlandse Markt Betreden in 2026
De keuze tussen eor vs entity netherlands is een strategische beslissing waarbij u controle op de lange termijn afweegt tegen directe operationele slagkracht. Hoewel een Nederlandse BV zorgt voor een permanente aanwezigheid, maakt het wetgevingskader in 2026 het Employer of Record-model voor de meeste internationale ondernemingen de veiligere en snellere toegangspoort. U vermijdt de directe lasten van het oprichten van een entiteit, terwijl u toch direct gebruikmaakt van de 30%-regeling en versnelde kennismigrantenprocedures voor uw sleutelpersoneel. Deze aanpak mitigeert direct de grote risico's rond de loondoorbetaling bij ziekte en complexe pensioenverplichtingen.
Onze methodiek garandeert dat uw uitbreiding volledig voldoet aan het Nederlandse arbeidsrecht. We zorgen voor een operationele start binnen enkele weken in plaats van maanden, en voegen alle werkgeverslasten samen op één heldere maandfactuur zonder verrassingen. Door deze administratieve drempels weg te nemen, kunt u zich richten op uw kernactiviteiten in Nederland. Neem personeel aan in Nederland met vertrouwen: Vraag binnen 24 uur uw offerte aan bij ICSPayroll. Wij ondersteunen uw onderneming graag bij een succesvolle start op deze dynamische markt.
Veelgestelde Vragen
Hoe snel kan ik personeel aannemen in Nederland in 2026?
Met behulp van een lokale partner kunt u het wervingsproces in enkele weken afronden in plaats van maanden. Een offerte op maat wordt doorgaans binnen 24 uur na het aanleveren van de gegevens verstrekt, en dienstverlenings- en arbeidsovereenkomsten zijn binnen enkele dagen gereed. Deze snelle doorlooptijd is een groot voordeel bij de vergelijking tussen eor vs entity netherlands, aangezien de oprichting van een BV via de notaris en bankcontroles de eerste aanname vaak met maanden vertraagt.
Kan ik Nederlandse werknemers aannemen zonder een lokale entiteit op te richten?
Ja, u kunt werknemers aannemen in Nederland zonder een Nederlandse BV op te richten door gebruik te maken van een Employer of Record. Bij dit model treedt een lokale partner op als de juridische werkgever, die alle salarisadministratie, belastingen en sociale zekerheidsplichten voor zijn rekening neemt. Dit biedt buitenlandse bedrijven een conforme manier om de markt snel te betreden zonder de administratieve rompslomp en het risico op een vaste inrichting van een eigen entiteit.
Wat is het minimumloon in Nederland in 2026?
Vanaf 1 juli 2026 bedraagt het wettelijk minimumuurloon voor werknemers van 21 jaar en ouder EUR 14,99 bruto. Van 1 januari tot en met 30 juni 2026 was dit tarief EUR 14,71 per uur. Nederland kent geen vast minimummaandloon meer; het salaris wordt berekend op basis van het daadwerkelijk overeengekomen aantal uren. Werkgevers moeten er rekening mee houden dat deze bedragen exclusief het wettelijk verplichte vakantiegeld van 8 procent zijn.
Wat zijn de verplichte werkgeverskosten in Nederland in 2026?
Verplichte werkgeverskosten omvatten het vakantiegeld van 8 procent en een gemiddelde pensioenpremie van circa 15,2 procent. Daarnaast dragen werkgevers premies werknemersverzekeringen af, zoals het AWf (werkloosheid), het Aof (arbeidsongeschiktheid) en de inkomensafhankelijke bijdrage Zvw (zorgverzekering). Deze premies verhogen het brutoloon doorgaans met 18 tot 27 procent. Bij eor vs entity netherlands worden deze lasten vaak samengevoegd in één payrollfactor om uw maandelijkse budgettering te vereenvoudigen.
Hoe lang duurt het aanvragen van een kennismigrantenvisum?
Aanvragen voor een kennismigrantenvisum worden via deskundige kanalen doorgaans binnen circa drie weken goedgekeurd. Deze trajecten verlopen via erkende partners die als erkend referent geregistreerd staan bij de Immigratie- en Naturalisatiedienst (IND). Dankzij deze versnelde procedure kunt u snel internationale experts over laten komen, zonder te hoeven wachten tot uw eigen onderneming als referent is erkend – een tijdrovend en zwaar proces voor nieuwe Nederlandse entiteiten.
Wat zijn de verplichtingen rond loondoorbetaling bij ziekte voor Nederlandse werkgevers?
De Nederlandse wet verplicht werkgevers om bij ziekte maximaal 104 weken ten minste 70 procent van het brutoloon door te betalen. Deze tweejarige plicht gaat gepaard met strenge re-integratie-eisen volgens de Wet verbetering poortwachter. Werkgevers moeten bovendien aangesloten zijn bij een gecertificeerde arbodienst. Professionele EOR-diensten dekken het ziekterisico en de re-integratiebegeleiding standaard af, wat uw onderneming behoedt voor hoge financiële en administratieve risico's bij langdurig ziekteverzuim.
Hoe werkt de 30%-regeling in 2026?
De 30%-regeling stelt in aanmerking komende expats die uit het buitenland zijn aangeworven in staat om 30 procent van hun brutoloon als onbelaste vergoeding te ontvangen. Voor 2026 geldt een reguliere belastbare salarisnorm van EUR 48.013. Let op: de partiële buitenlandse belastingplicht is voor nieuwe aanvragers per 2025 afgeschaft. Deze faciliteit is een belangrijk hulpmiddel om internationaal toptalent aan te trekken; de aanvraag wordt verzorgd als onderdeel van de loonadministratie in overleg met de Belastingdienst.
Wat is een payrollfactor en wat dekt deze?
Een payrollfactor is een geconsolideerd tariefmodel waarbij het brutoloon van de werknemer wordt vermenigvuldigd met een vast getal om de totale maandelijkse kosten te bepalen. Deze transparante factuur dekt het vakantiegeld (8%), het pensioen (15,2%), de sociale werkgeverspremies en de dekking van het ziekterisico. Daarnaast zijn ook de reservering voor de transitievergoeding, HR-administratie en ondersteuning bij de 30%-regeling inbegrepen. Deze opzet voorkomt losse facturen en biedt een voorspelbare totaaloplossing voor al uw Nederlandse personeelskosten.

Artikel door
Joost Hubregtse
Joost Hubregtse is Directeur van ICS Staffing & Payroll B.V., de 100% dochteronderneming van Intercompany Solutions achter ICS Payroll. Hij is verantwoordelijk voor Employer of Record en Nederlandse salarisadministratiediensten: arbeidsovereenkomsten, loonheffingen en sociale verzekeringsaangiften, vakantiegeld, pensioen, ziekteverzuim en cao-naleving, waarbij onboarding binnen 48 uur mogelijk is.
NEN 4400-compliant. SNA-gecertificeerd.
ICS Staffing and Payroll B.V. staat in het SNA-register van Stichting Normering Arbeid. Inlenen via een SNA-gecertificeerde partij beperkt uw ketenaansprakelijkheid voor niet-afgedragen loonheffingen en premies.
Veelgestelde vragen
Met behulp van een lokale partner kunt u het wervingsproces in enkele weken afronden in plaats van maanden. Een offerte op maat wordt doorgaans binnen 24 uur na het aanleveren van de gegevens verstrekt, en dienstverlenings- en arbeidsovereenkomsten zijn binnen enkele dagen gereed. Deze snelle doorlooptijd is een groot voordeel bij de vergelijking tussen eor vs entity netherlands, aangezien de oprichting van een BV via de notaris en bankcontroles de eerste aanname vaak met maanden vertraagt.
Ja, u kunt werknemers aannemen in Nederland zonder een Nederlandse BV op te richten door gebruik te maken van een Employer of Record. Bij dit model treedt een lokale partner op als de juridische werkgever, die alle salarisadministratie, belastingen en sociale zekerheidsplichten voor zijn rekening neemt. Dit biedt buitenlandse bedrijven een conforme manier om de markt snel te betreden zonder de administratieve rompslomp en het risico op een vaste inrichting van een eigen entiteit.
Vanaf 1 juli 2026 bedraagt het wettelijk minimumuurloon voor werknemers van 21 jaar en ouder EUR 14,99 bruto. Van 1 januari tot en met 30 juni 2026 was dit tarief EUR 14,71 per uur. Nederland kent geen vast minimummaandloon meer; het salaris wordt berekend op basis van het daadwerkelijk overeengekomen aantal uren. Werkgevers moeten er rekening mee houden dat deze bedragen exclusief het wettelijk verplichte vakantiegeld van 8 procent zijn.
Verplichte werkgeverskosten omvatten het vakantiegeld van 8 procent en een gemiddelde pensioenpremie van circa 15,2 procent. Daarnaast dragen werkgevers premies werknemersverzekeringen af, zoals het AWf (werkloosheid), het Aof (arbeidsongeschiktheid) en de inkomensafhankelijke bijdrage Zvw (zorgverzekering). Deze premies verhogen het brutoloon doorgaans met 18 tot 27 procent. Bij eor vs entity netherlands worden deze lasten vaak samengevoegd in één payrollfactor om uw maandelijkse budgettering te vereenvoudigen.
Aanvragen voor een kennismigrantenvisum worden via deskundige kanalen doorgaans binnen circa drie weken goedgekeurd. Deze trajecten verlopen via erkende partners die als erkend referent geregistreerd staan bij de Immigration and Naturalisation Service (IND). Dankzij deze versnelde procedure kunt u snel internationale experts over laten komen, zonder te hoeven wachten tot uw eigen onderneming als referent is erkend – een tijdrovend en zwaar proces voor nieuwe Nederlandse entiteiten.
De Nederlandse wet verplicht werkgevers om bij ziekte maximaal 104 weken ten minste 70 procent van het brutoloon door te betalen. Deze tweejarige plicht gaat gepaard met strenge re-integratie-eisen volgens de Wet verbetering poortwachter. Werkgevers moeten bovendien aangesloten zijn bij een gecertificeerde arbodienst. Professionele EOR-diensten dekken het ziekterisico en de re-integratiebegeleiding standaard af, wat uw onderneming behoedt voor hoge financiële en administratieve risico's bij langdurig ziekteverzuim.
De 30%-regeling stelt in aanmerking komende expats die uit het buitenland zijn aangeworven in staat om 30 procent van hun brutoloon als onbelaste vergoeding te ontvangen. Voor 2026 geldt een reguliere belastbare salarisnorm van EUR 48.013. Let op: de partiële buitenlandse belastingplicht is voor nieuwe aanvragers per 2025 afgeschaft. Deze faciliteit is een belangrijk hulpmiddel om internationaal toptalent aan te trekken; de aanvraag wordt verzorgd als onderdeel van de loonadministratie in overleg met de Belastingdienst.
Een payrollfactor is een geconsolideerd tariefmodel waarbij het brutoloon van de werknemer wordt vermenigvuldigd met een vast getal om de totale maandelijkse kosten te bepalen. Deze transparante factuur dekt het vakantiegeld (8%), het pensioen (15,2%), de sociale werkgeverspremies en de dekking van het ziekterisico. Daarnaast zijn ook de reservering voor de transitievergoeding, HR-administratie en ondersteuning bij de 30%-regeling inbegrepen. Deze opzet voorkomt losse facturen en biedt een voorspelbare totaaloplossing voor al uw Nederlandse personeelskosten.


