
オランダにおけるEmployer of Record(EOR):完全ガイド
執筆 Joost Hubregtse, ディレクター、ICS Staffing & Payroll
すべてのブログ記事は、当社の労働法専門弁護士によって確認・ファクトチェックされています。担当はZishan Hussainと、当社ディレクターです。編集方針
欧州市場への進出に際し、官僚的な手続きに何カ月も費やしたり、恒久的な税務リスクを抱えたりすることなく展開できるとしたらいかがでしょうか。多くの国際企業にとって、オランダ民法典(Burgerlijk Wetboek)の複雑さは優秀な人材獲得における高いハードルとなっています。オランダにおけるEmployer of Record(EOR:登録上の雇用主)を活用することは、現地法人を設立する固定費をかけることなく、合法かつ迅速に雇用を実現するための戦略的な解決策となります。このモデルは、貴社の管理負担を取り除きながら、最新の2026年法定要件への完全な準拠を保証します。
義務付けられている8%の休暇手当や30%ルーリング(30%税制優遇措置)の専門的な手続きなど、オランダの雇用環境特有の要件を順守するには正確性が求められます。本ガイドは、2026年におけるコンプライアンスを遵守した雇用の包括的な指針を提供します。高度外国人材向けの税制優遇措置を最大化する方法や、偽装請負・誤分類の落とし穴を回避する方法について解説します。本記事をお読みいただくことで、完全な事業安全性を確保しながら、オランダで成功するための体制を整える方法をご理解いただけます。
重要ポイント
- 現地法人(BV)を設立するコストをかけず、恒久的施設(PE)の税務リスクを排除しながらオランダで従業員を雇用する方法を解説します。
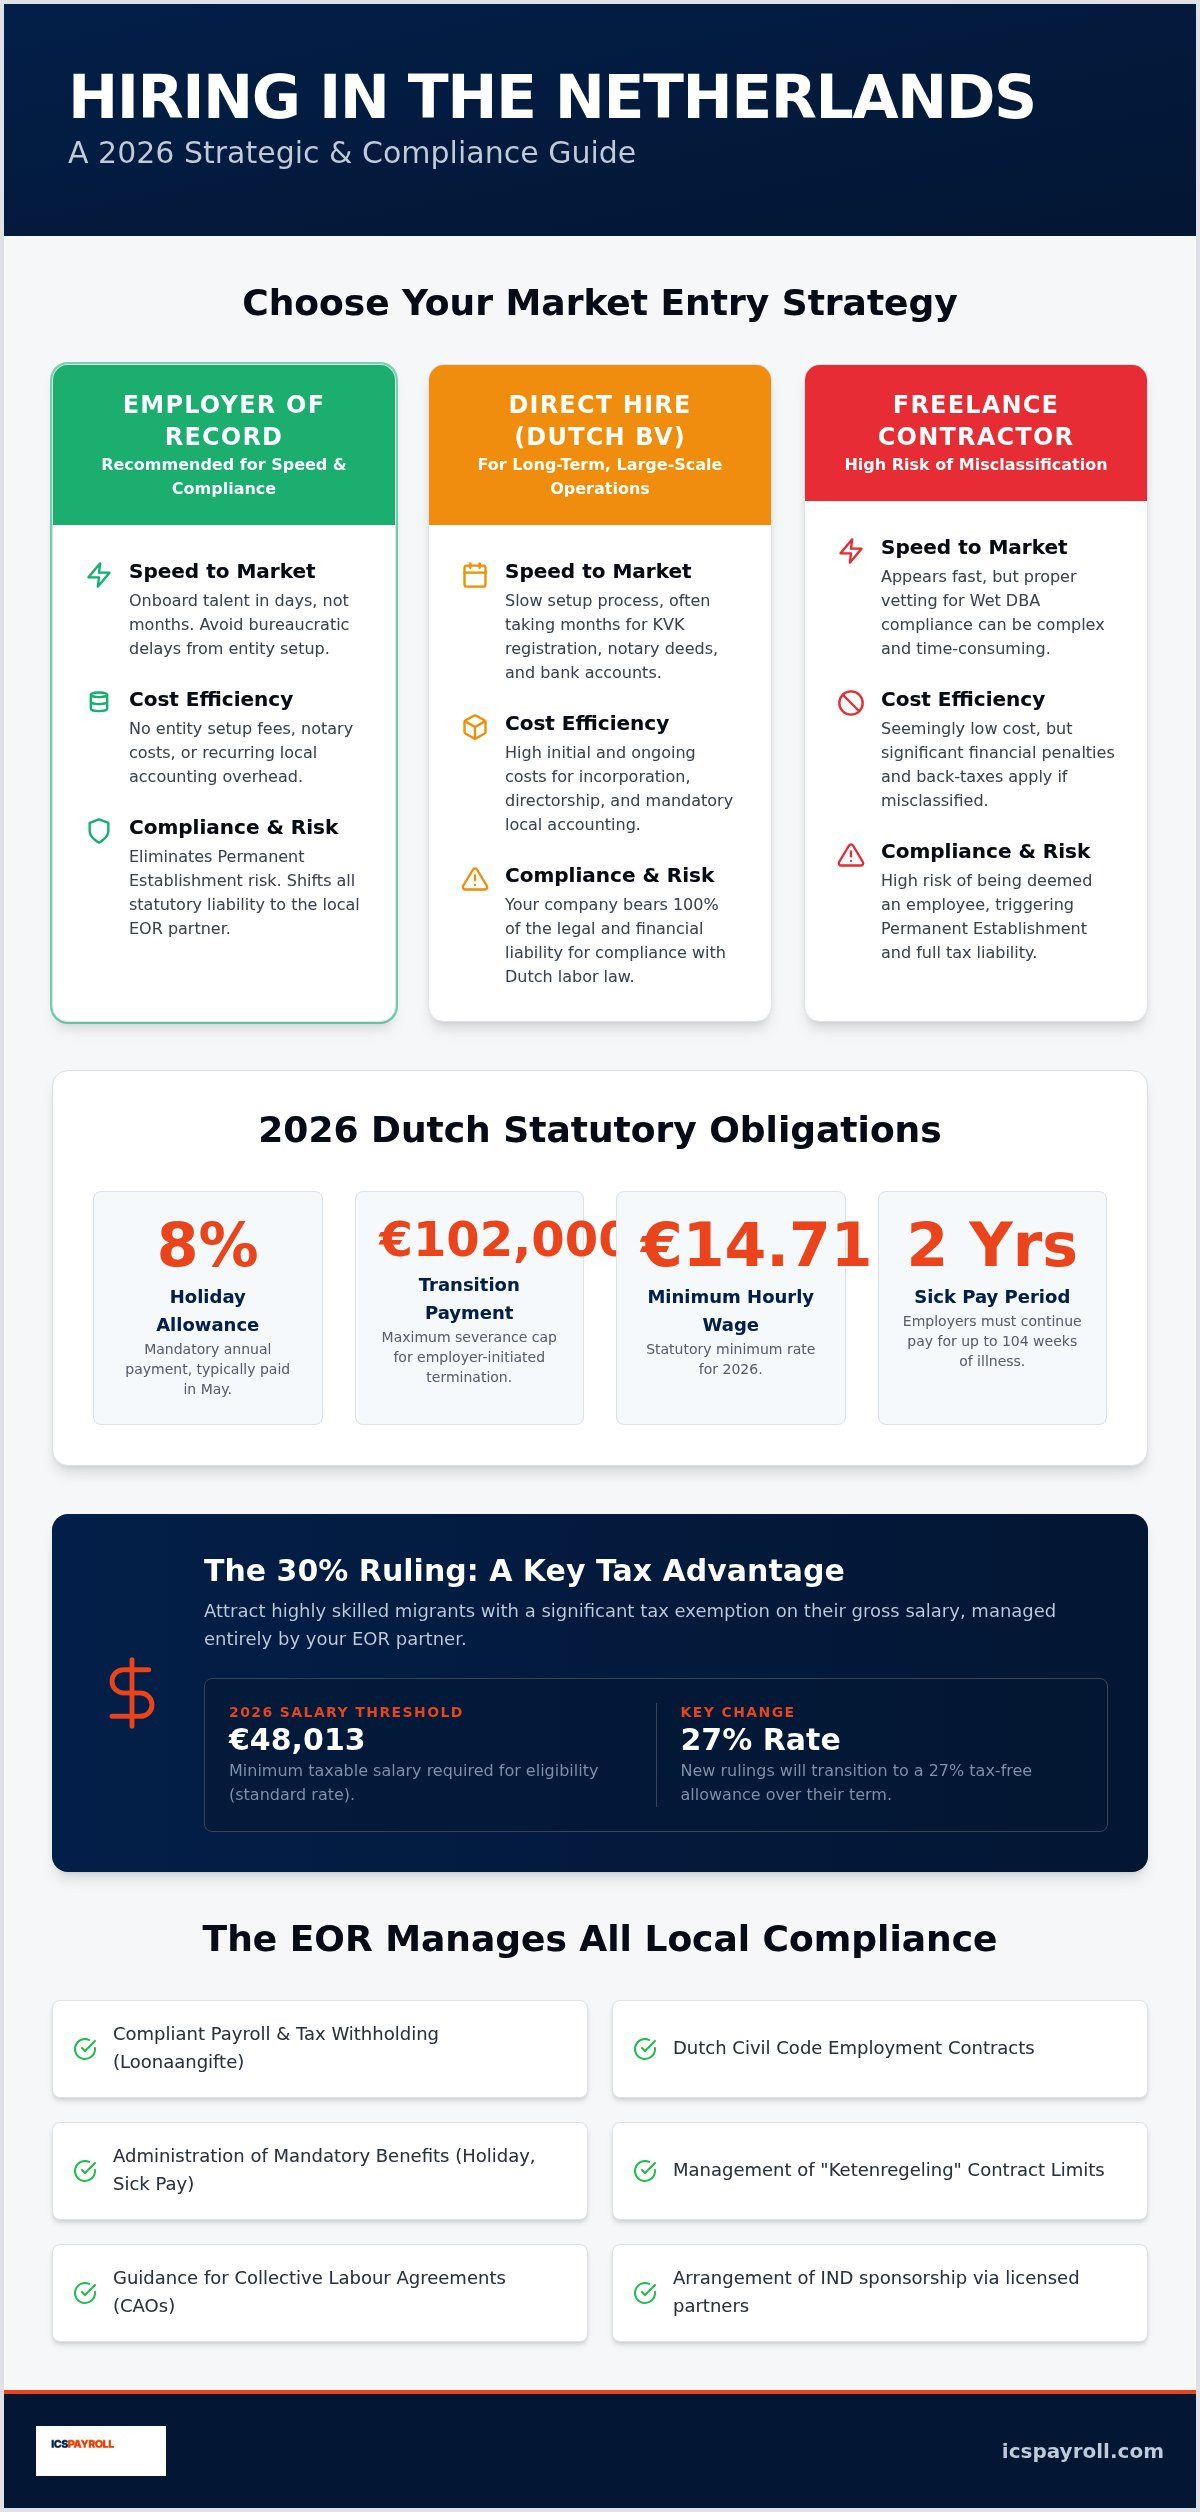
- オランダのEmployer of Recordが、8%の法定休暇手当や上限102,000ユーロの移行補償金(解雇補償金)など、複雑な法定要件をどのように管理するかを説明します。
- 30%ルーリングにおける2026年の適用基準(標準給与基準額48,013ユーロ、および予定されている27%への税率引き下げなど)について解説します。
- EORモデル、フリーランス契約、現地法人設立の違いを比較し、貴社にとって最も効率的な選択肢を特定します。
- 法定最低時給14.71ユーロや「Ketenregeling(有期雇用契約更新制限規則)」を含む、2026年のコンプライアンス要件を整理します。
オランダにおけるEmployer of Record(EOR)とは?
オランダにおけるEmployer of Record(EOR)は、貴社がオランダ国内で雇用するスタッフの法的な雇用主として機能します。貴社が日々の業務指示、タスクの割り当て、人事評価の完全な管理権を維持する一方で、EORは法律上のすべての雇用責任を担います。これには給与計算、源泉徴収、そしてオランダ民法典(Burgerlijk Wetboek)の厳格な遵守が含まれます。2026年現在、オランダは経済的安定性と高度なスキルを持つ人材層の存在により、世界中の企業にとって極めて魅力的な進出先であり続けています。しかし、規制環境はより専門性を増しています。Wet DBA(労働関係民意評価法)の執行強化や、2026年に改定された高度外国人材向けの給与基準額に伴い、企業には現地法人を設立する管理負担を負うことなく市場へアクセスできる、法令遵守に基づいた体制が求められています。
法的枠組み:EOR、PEO、アンブレラカンパニーの違い
円滑な市場進出には、各用語の明確な定義を把握しておくことが不可欠です。多くの国際企業の人事担当者がPEO(Professional Employer Organization)の役割について疑問を持たれますが、オランダ国内にまだ拠点を持たない企業にとってはEORモデルが標準的な選択肢となります。PEOは通常「共同雇用(Co-employment)」の形をとるため、クライアント企業側にも現地法人が存在している必要があります。これに対し、EORは登録上の雇用主として完全な法的責任を単独で引き受けます。これにより、EORが雇用契約を保持し、クライアント企業が日々の業務を指示し、従業員がオランダの法定福利厚生をすべて享受するという3者間関係が成立します。オランダ市場では「アンブレラカンパニー」という呼称がEORと同義で使われることも多いですが、厳密には外国人スタッフや請負業者の給与計算およびコンプライアンスを代行する仕組みを指します。
オランダ進出においてEORモデルが選ばれる理由
EORが選択される最大の理由は、市場進出のスピードです。オランダの現地法人(BV:非公開有限責任会社)を設立する場合、公証人費用やKVK(オランダ商工会議所)への登録が必要となり、行政手続きに数カ月を要することもあります。オランダのEmployer of Recordを利用すれば、わずか数営業日で人材の受け入れ(オンボーディング)が可能になります。優秀な人材が海外企業の現地法人設立完了を長期間待ってくれない競争の激しい採用市場において、この機動性は決定的な強みとなります。
費用対効果とリスク軽減も極めて重要な要素です。年次の決算業務や現地の取締役選任要件など、オランダ法人を維持するための継続的な固定費を回避できます。オランダの労働法は労働者保護の傾向が強く、「Ketenregeling(有期雇用契約更新制限規則)」による厳格な契約上限や、最長2年間に及ぶ傷病手当の支払い義務などが規定されています。現地の専門家と提携することで、こうした複雑なコンプライアンス管理を委任できます。8%の休暇手当の正確な適用や、Zvw(医療保険法拠出金)、AWf(一般失業基金)、Aof(就労不能保険基金)などの2026年最新の社会保険料率に基づき、すべての手続きを法的に正確かつ確実に行うことが可能になります。
2026年のオランダ労働法とコンプライアンス要件
オランダでの雇用実務は、Burgerlijk Wetboek(オランダ民法典)に根差しています。民法典は最低基準を定めていますが、多くの産業ではこれに加えて追加義務を課すCAO(産業別・企業別労働協約)が適用されます。オランダのEmployer of Recordは、貴社がこれら多層的な規制を誤りなく遵守できるようサポートします。とりわけ厳格な管理が求められるのが、給与税申告であるLoonaangifteです。この申告と納付は、対象給与期間の翌月末日までにBelastingdienst(オランダ税務署)に対して完了しなければなりません。たとえば1月分の申告期限は2月28日となります。これらの期限を逃すと、Belastingdienstから即座に罰金や延滞利息が科されるため、国際企業にとって手続きの正確性は必須要件です。
オランダにおける法定福利厚生
オランダの法律では、総雇用コスト(Total Cost of Employment)に算入すべき特定の福利厚生が義務付けられています。全従業員には通常5月に支給される法定の8%の休暇手当(Holiday allowance)と、フルタイム勤務者の場合、年間最低20日の有給休暇権利が付与されます。さらに、2026年に上限額が102,000ユーロに設定されている法定移行補償金(Transitievergoeding)の準備も必要です。この補償金は雇用主側の都合により雇用を終了する場合に支払いが義務付けられるため、長期的な資金計画において重要な考慮事項となります。当社のオランダ給与計算アウトソーシングサービスは、こうした引当金や計算を法的に過誤なく管理することを中核としています。
傷病手当金の義務と法定社会保険料
オランダでは、従業員の私傷病期間中、最長2年間にわたり賃金の70%から100%を支払い続ける義務が雇用主に課されています。これはWet Verbetering Poortwachter(ゲートキーパー法 / 傷病復職促進法)によって厳密に規定されており、厳格な復職プロセスの遂行が求められます。適切な手続きを怠った場合、義務的な給与支払いが3年目にまで延長されるペナルティを受けることがあります。このリスクから企業を守るためには、労働衛生機関(Arbodienst)の管理や社会保険料の算出に精通したEORが必要です。2026年の雇用主負担分のZvw(医療保険法拠出金)率は6.10%(上限対象所得79,409ユーロ)となっています。さらに、契約形態や期間によって料率が異なるAWf(一般失業基金)およびAof(就労不能保険基金)への拠出も必要です。現地の専門家と連携することで、各給与明細に正確な料率が適用され、現行法への完全な準拠が維持されます。
EOR、フリーランス、オランダ現地法人(BV)の比較:進出モデルの選択
どの契約モデルを採用するかは、貴社の税務リスクと事業展開のスピードを左右する極めて戦略的な判断です。海外企業の多くは、フリーランスの起用、現地法人(オランダBV)の設立、またはオランダにおけるEmployer of Recordの利用という3つの選択肢を検討します。それぞれの手法には異なる財務上および法的な影響が伴います。特に海外企業にとって重大な懸念事項となるのが「恒久的施設(Permanent Establishment: PE)」のリスクです。外国企業が現地法人を持たずにオランダ国内の従業員を通じて中核的な事業活動を行う場合、Belastingdienst(オランダ税務署)から、親会社の世界的な事業所得の一部がオランダの法人税課税対象であるとみなされるリスクがあります。EORは現地の法的な雇用主として機能するため、このPE認定リスクを遮断し、国際展開における強固な防壁となります。
中規模チームの展開において、EORモデルはまさに過不足のない最適な選択肢(ゴールド・スタンダード)です。現地法人を設立するような莫大な固定費をかけることなく、現地企業と同等の法的安全性を確保できます。フリーランスの起用は手軽に見えますが、当局による規制監視の対象になりやすいという側面があります。一方、オランダ現地法人(BV)は完全な支配権を得られるものの、長期的なコミットメントと膨大な管理コストを要します。オランダ市場の検証段階や急速な拡大期にある企業にとって、EORはスピードと安全性のバランスを理想的な形で実現します。
フリーランス起用に潜むリスク(偽装自営業問題)
2026年現在、Wet DBA(労働関係民意評価法)の執行強化や導入が進むVBAR(労働関係評価法案)により、フリーランス(オランダ語でZZP'ers)の起用には高いリスクが伴います。オランダ当局は「Schijnzelfstandigheid(偽装個人事業主 / 偽装自営業)」に対する取り締まりを急速に強化しています。固定の勤務スケジュールが設定されていたり、直接的な指揮命令下で作業を行っていたりするなど、就業実態が実質的に従業員と同等であると判断された場合、税務当局によって雇用関係の再分類が行われます。2026年には、時給換算で36ユーロ未満の契約については法的に雇用関係にあるものと推定されます。偽装自営業と判定された場合、過去に遡って社会保険料の追徴、未払い給与税の請求、および重加算税が科されます。オランダのEmployer of Recordを活用すれば、オランダの労働基準をすべて満たす正式な雇用契約を締結できるため、この誤分類リスクを完全に排除できます。
オランダ現地法人(BV)の設立を検討すべきタイミング
オランダBV(非公開有限責任会社)の設立は、通常、オランダ市場に長期的な戦略的重要性を置いている企業や、現地チームが10名から15名を超える規模に成長した企業に適しています。2026年時点の初期設立費用は概ね600ユーロから2,500ユーロ程度です。これにはKVK(オランダ商工会議所)への登録手数料85.15ユーロや、500ユーロから1,500ユーロ程度の公証人費用が含まれます。設立後も、法人税の確定申告、現地役員の選定、複雑な年次決算業務など、多大な管理負担が継続します。ICSPayrollでは、事業がこの規模に達したクライアント企業に対し、現地法人の設立後に当社のEORプラットフォームから自社の給与計算体制へとスタッフを円滑に移管するシームレスな移行支援も提供しています。
30%ルーリング:海外雇用主にとっての戦略的優位性
30%ルーリング(30%税制優遇措置)は、オランダの労働市場へ高度な専門知識を持つ海外人材を誘致するために設計された税制上の特例措置です。オランダのEmployer of Recordにとって、この制度は単なる給与計算の調整項目ではなく、総雇用コストを膨らませることなく魅力的な手取り給与を提示できる強力な採用手段となります。従業員の総給与の30%を国外滞在手当(域外費用に対する非課税手当)として支給することで、実効所得税率を大幅に引き下げることができます。この制度は、世界中で人材獲得競争が激しいフィンテックや再生可能エネルギーなどの分野において競争優位を維持するために極めて有効です。貴社の総雇用コストを抑えつつ、候補者に高い手取り額を提示することが可能になります。
2026年における高度外国人材の適格要件
Belastingdienst(オランダ税務署)は、この税制優遇措置の適用に際して厳格な年間給与基準を設けています。2026年における標準的な課税対象総年収基準は48,013ユーロです。条件を満たす修士号を保有する30歳未満の従業員の場合、この基準額は36,497ユーロに緩和されます。これらの金額には、30%の非課税手当そのものは含まれません。さらに「150kmルール」により、雇用初日前の24カ月のうち16カ月以上、オランダ国境から150キロメートルを超える地域に居住していたことが義務付けられています。これにより、真に国外から招聘された人材のみに優遇が適用されます。
このステータスを確保するには、雇用主がIND(オランダ移民帰化局)認定スポンサーであることが必要です。ICSPayrollは必要な申告手続きをサポートしますが、これらのスポンサーシップ業務は提携する認可パートナーを通じて手配されます。また、近年の法改正にも留意する必要があります。部分非居住者課税制度(Partial non-resident tax status)は2025年1月1日に廃止されました。2026年の採用者には現在30%の非課税率が適用されますが、現行法規に基づき、2027年1月1日以降は対象となるすべての従業員に対して一律27%への税率引き下げが予定されています。コンプライアンスを維持しながらこれらを管理するには、綿密な給与実務が求められます。
雇用主側のメリット:採用とリテンション
30%ルーリングの財務的なメリットは、従業員の手取り額向上にとどまりません。社会保険料の算定基礎となる課税所得が圧縮されるため、雇用主が負担する社会保険料の総額も実質的に軽減されます。これにより、オランダの高い所得税累進課税率を敬遠しがちな世界水準のエグゼクティブやマネジメント層を惹きつけることが可能になります。30%ルーリングは、国外から採用された適格な海外人材に対して最長5年間にわたり提供される税制優遇です。このインセンティブを適切に提示できるかどうかが、欧州の他都市とオランダのポジションを比較している候補者を獲得する決定打となるケースは少なくありません。
オランダのEmployer of Recordを利用することで、雇用開始日から4カ月以内という厳格な申請期限内に確実に手続きを完了できます。この申請期限を過ぎてしまうと、優遇措置が申請月の翌月以降からしか適用されず、それ以前の期間にかかる税制メリットが永久に失われてしまいます。当社の専門チームが30%ルーリングの申請プロセス全体を管理し、行政手続きの遅延なく承認通知(Beschikking)を取得できるよう手配しますので、企業と従業員の双方が安心して業務に集中できます。
ICSPayrollが選ばれる理由:現地の主要EORパートナー
ICSPayrollは、オランダの労働市場に特化した専門集団として運営されています。自動化ソフトウェアのみを用いて数十カ国の管轄区域を一律に処理するグローバルアグリゲーターとは異なり、当社はオランダ市場のみに特化しています。この専門性により、貴社の国際的なビジネス目標と、複雑を極めるオランダの行政手続きとの間の精密な架け橋として機能します。Intercompany Solutionsのグループ会社である当社は、単なる給与計算の代行にとどまらず、将来の長期的な事業成長を見据えた支援を提供できる独自の強みを持っています。現地法人の設立が必要な規模にチームが拡大した際にも、ワンストップの法人サポートにより、サービス事業者を変更することなくスムーズな移行が可能です。この継続性は、ハイレベルな海外事業を展開する上で不可欠な安定性と信頼感をもたらします。
現地専門家とグローバル一般代行業者との違い
オランダ国内に「現場に精通した実働体制」を持つことは、貴社にとって極めて重要な防御策となります。グローバル展開する画一的なプラットフォームでは標準化されたテンプレートが使用されがちであり、業界固有のCAO(労働協約)の細かな規定や2026年の最新保険料率の改定が見落とされるリスクがあります。当社の専任担当者によるアプローチでは、Belastingdienst(オランダ税務署)やUWV(オランダ従業員保険事業管理機構)との折衝を直接代行できる専門家へいつでもご相談いただけます。このような直接の対応力は、税務調査や複雑な労使紛争が発生した際に決定的な差となります。当社は、オランダの法律で義務付けられている7年間の帳簿保存義務に準拠し、すべての給与税申告(Loonaangifte)を寸分の狂いもなく処理します。ソフトウェアによる自動計算は便利ですが、2年間にわたる傷病手当支払い義務の管理や30%ルーリング申請の複雑な条件精査に必要な戦略的判断を代替することはできません。
オランダにおけるEmployer of Recordとして、当社は現地の法令遵守に対して全責任を負います。問い合わせを機械的な自動チケットシステムでたらい回しにすることは決してありません。貴社の大切な従業員が正当に評価され、法的に手厚く保護されていると実感できるよう、個別対応のサポートを提供します。オランダの労働者は雇用の安定性と明確で法に準拠した雇用条件を非常に重視するため、この手厚いサポート体制は人材のリテンション(定着率向上)にも直結します。
導入までの流れ:48時間オンボーディングロードマップ
当社では手続きを効率化しており、初回のお問い合わせから最短2営業日以内に正式契約の締結まで完了できるプロセスを整えています。体系的なアプローチにより、海外展開にありがちな不要な遅延を徹底して排除します。
- ステップ1:初回ヒアリングおよび総費用の試算。 8%の休暇手当や、AWf、Zvwなど2026年の最新社会保険料を含めた雇用主側の総費用内訳を透明性高く提示します。
- ステップ2:オランダ労働法に準拠した雇用契約書の作成。 オランダ民法典を厳格に遵守し、適法な試用期間や「Ketenregeling」の契約更新制限を満たした契約書を策定します。
- ステップ3:従業員のオンボーディングおよび30%ルーリングの適格性確認。 48,013ユーロの給与基準額などの条件を精査し、認可パートナーと連携して速やかに申請手続きを開始します。
- ステップ4:月次給与計算の運用とコンプライアンス監視。 毎月の定期申告業務や各種行政対応をすべて当社が代行し、貴社の管理負担を最小限に抑えながら安心の運用を提供します。
この明確な手順を踏むことで、貴社のオランダ市場への参入は迅速、合法、かつ極めて効率的なものとなります。貴社はチームの日常的な業務マネジメントに集中し、オランダで求められる厳格な法的基準の維持はすべて当社にお任せいただけます。
オランダ労働市場での確かな地盤を築くために
オランダでの雇用はビジネス上きわめて大きな戦略的価値を持ちますが、その成功は厳格に労働者を保護する法制度にいかに適切に対処できるかにかかっています。これまで解説してきたように、オランダのEmployer of Recordは現地法人の設立という煩雑な手続きを迂回しつつ、恒久的施設(PE)とみなされる税務リスクを排除するための強力な架け橋となります。30%ルーリングを活用して人材の定着を促進し、8%の休暇手当から時給14.71ユーロの最低賃金基準に至るまで、すべての法定義務を正確無比に管理することが可能になります。
ICSPayrollは、貴社の海外事業を確固たるものにするために必要な、オランダ法務コンプライアンスの専門知識と30%ルーリングの包括的なサポートを提供します。就労ビザやスポンサーシップ業務は認可パートナーのネットワークを通じて適切に手配され、当社の専門家による丁寧な対応により、貴社が画一的なグローバルシステムの一つの案件として放置されることはありません。当社は、事業拡大の足かせとなる行政手続きの摩擦をすべて解消します。透明性の高い費用試算を取得し、コンプライアンスと効率性を両立したオランダ進出への第一歩を踏み出してください。オランダ雇用コストの無料個別試算をご請求いただき、万全の確信を持って事業展開を開始してください。欧州屈指の活気ある経済圏への扉は、ここから開かれます。
よくあるご質問(FAQ)
オランダに現地法人がなくても従業員を雇用できますか?
はい。オランダにおけるEmployer of Record(EOR)を利用することで、現地のBV(非公開有限責任会社)を設立することなく従業員を雇用できます。EORが法的な雇用主となり、すべての給与計算、納税義務、労働法への準拠手続きを代行します。貴社は従業員の日常的な業務指示をそのまま維持できます。この枠組みにより現地法人の設立が不要となり、オランダ税務当局から課税対象として再分類されるリスクを排除しながら、安全に海外展開を進めることができます。
2026年のオランダにおける最低賃金はいくらですか?
2026年1月1日時点での21歳以上の成人に適用される法定最低時給は14.71ユーロです。この基準額は経済情勢を反映して年2回改定されます。雇用主はこの総支給額に加え、法定の8%の休暇手当を上乗せして支給する必要があります。なお、特定の業界においては労働協約(CAO)が適用され、法定基準を上回る時給が義務付けられている場合がありますので、該当協約の有無を確認することをお勧めします。
オランダでEORを利用して従業員を受け入れるにはどのくらいの期間がかかりますか?
サービス契約の締結後、通常2〜5営業日でオンボーディングが完了します。これは、オランダ現地法人(BV)を設立して商工会議所(KvK)に登記するまでに数カ月かかることと比較すると、非常に大きなスピードの利点です。当社の合理化された手続きにより、法令に準拠した雇用契約書の作成や税務書類の収集を迅速に行い、新規採用者が管理業務の遅延なしに業務を開始できるよう支援します。
Employer of Recordの利用にはどのような費用がかかりますか?
総費用は、従業員の総給与、雇用主が負担すべき法定社会保険料、そして明確な月額サービス手数料で構成されます。医療保険法(Zvw)拠出金や失業・就労不能保険基金(AWf/Aof)などの法定保険料は、通常、総給与額の20%〜30%程度が上乗せされます。オランダのEmployer of Recordを利用することで透明性の高い月次請求書に一本化され、予算管理が容易になるとともに、現地法人を維持する際の変動的な管理諸経費を削減できます。
オランダのEORは労働許可証やビザの申請にも対応していますか?
はい。労働許可証および高度外国人材(Kennismigrant)ビザの申請は、当社の認可パートナーネットワークを通じて手続きを管理しています。これらのパートナーは、非EU圏の人材受け入れに必要なIND(オランダ移民帰化局)認定スポンサーの資格を保持しています。当社は申請プロセス全体を調整し、雇用契約書とビザの発行要件を完全に合致させ、オランダの移民法および2026年の外国人材向け給与基準額への完全な準拠を維持します。
オランダの従業員が病気・怪我で休業した場合はどうなりますか?
雇用主は、私傷病による休業期間中、最長2年間にわたり給与の70%〜100%を支払う法的な責任を負います。また、UWV(オランダ従業員保険事業管理機構)が定める厳格な復職支援プロセスに従う義務があります。EORは貴社に代わってこの複雑な手続きを管理し、労働衛生機関(Arbodienst)や産業医と連携することで、Wet Verbetering Poortwachter(ゲートキーパー法)の下で発生する長期病気休業の財務的・法的リスクを最小限に抑えます。
オランダで従業員1名だけでもEORを利用できますか?
はい、もちろん可能です。EORモデルは柔軟な拡張性(スケーラビリティ)を備えており、1名の専門家の採用や少人数の駐在員チームの立ち上げにも最適です。当社のサービスに最低雇用人数の制限はありません。この柔軟性により、海外企業はまず1名の雇用でオランダ市場の可能性を検証し、事業が一定の規模に成長した段階で本格的な現地法人の設立へ移行することが可能となります。
30%ルーリングは総雇用コストにどのように影響しますか?
30%ルーリング(30%税制優遇措置)は、社会保険料の算定基礎となる課税対象所得を引き下げるため、雇用主側の総雇用コストを抑制する効果があります。給与の30%を非課税手当として支給することにより、雇用主の社会保険料は総給与の70%部分に対してのみ計算されます。この制度により、従業員の手取り給与を大幅に増やしながら、雇用主側の総人件費負担を抑えることができるため、2026年において世界水準の優秀な人材を獲得・維持するための不可欠な手段となっています。

著者紹介
Joost Hubregtse
Joost Hubregtseは、ICS Payrollを運営するIntercompany Solutionsの完全子会社、ICS Staffing & Payroll B.V.のディレクターを務めています。雇用契約、給与税および社会保険の申告、休暇手当、年金、傷病休暇、CAO(労働協約)の遵守など、Employer of Record(EOR)およびオランダ給与計算サービス全般を統括しており、最短48時間以内でのオンボーディングを実現しています。

よくあるご質問
オランダBV(非公開有限責任会社)の設立は、通常、オランダ市場に長期的な戦略的重要性を置いている企業や、現地チームが10名から15名を超える規模に成長した企業に適しています。2026年時点の初期設立費用は概ね600ユーロから2,500ユーロ程度です。これにはKVK(オランダ商工会議所)への登録手数料85.15ユーロや、500ユーロから1,500ユーロ程度の公証人費用が含まれます。設立後も、法人税の確定申告、現地役員の選定、複雑な年次決算業務など、多大な管理負担が継続します。ICSPayrollでは、事業がこの規模に達したクライアント企業に対し、現地法人の設立後に当社のEORプラットフォームから自社の給与計算体制へとスタッフを円滑に移管するシームレスな移行支援も提供しています。30%ルーリング(30%税制優遇措置)は、オランダの労働市場へ高度な専門知識を持つ海外人材を誘致するために設計された税制上の特例措置です。オランダのEmployer of Recordにとって、この制度は単なる給与計算の調整項目ではなく、総雇用コストを膨らませることなく魅力的な手取り給与を提示できる強力な採用手段となります。従業員の総給与の30%を国外滞在手当として支給することで実効所得税率を大幅に引き下げることができます。この制度は、フィンテックや再生可能エネルギーなどの分野で優秀な人材を獲得するために重要であり、総雇用コストを抑えながら高い手取り給与パッケージを提示することを可能にします。
はい。オランダにおけるEmployer of Record(EOR)を利用することで、現地のBV(非公開有限責任会社)を設立することなく従業員を雇用できます。EORが法的な雇用主となり、すべての給与計算、納税義務、労働法への準拠手続きを代行します。貴社は従業員の日常的な業務指示をそのまま維持できます。この枠組みにより現地法人の設立が不要となり、オランダ税務当局から課税対象として再分類されるリスクを排除しながら、安全に海外展開を進めることができます。
2026年1月1日時点での21歳以上の成人に適用される法定最低時給は14.71ユーロです。この基準額は経済情勢を反映して年2回改定されます。雇用主はこの総支給額に加え、法定の8%の休暇手当を上乗せして支給する必要があります。なお、特定の業界においては労働協約(CAO)が適用され、法定基準を上回る時給が義務付けられている場合がありますので、該当協約の有無を確認することをお勧めします。
サービス契約の締結後、通常2〜5営業日でオンボーディングが完了します。これは、オランダ現地法人(BV)を設立して商工会議所(KvK)に登記するまでに数カ月かかることと比較すると、非常に大きなスピードの利点です。当社の合理化された手続きにより、法令に準拠した雇用契約書の作成や税務書類の収集を迅速に行い、新規採用者が管理業務の遅延なしに業務を開始できるよう支援します。
総費用は、従業員の総給与、雇用主が負担すべき法定社会保険料、そして明確な月額サービス手数料で構成されます。医療保険法(Zvw)拠出金や失業・就労不能保険基金(AWf/Aof)などの法定保険料は、通常、総給与額の20%〜30%程度が上乗せされます。オランダのEmployer of Recordを利用することで透明性の高い月次請求書に一本化され、予算管理が容易になるとともに、現地法人を維持する際の変動的な管理諸経費を削減できます。
はい。労働許可証および高度外国人材(Kennismigrant)ビザの申請は、当社の認可パートナーネットワークを通じて手続きを管理しています。これらのパートナーは、非EU圏の人材受け入れに必要なIND(オランダ移民帰化局)認定スポンサーの資格を保持しています。当社は申請プロセス全体を調整し、雇用契約書とビザの発行要件を完全に合致させ、オランダの移民法および2026年の外国人材向け給与基準額への完全な準拠を維持します。
雇用主は、私傷病による休業期間中、最長2年間にわたり給与の70%〜100%を支払う法的な責任を負います。また、UWV(オランダ従業員保険事業管理機構)が定める厳格な復職支援プロセスに従う義務があります。EORは貴社に代わってこの複雑な手続きを管理し、労働衛生機関(Arbodienst)や産業医と連携することで、Wet Verbetering Poortwachter(ゲートキーパー法)の下で発生する長期病気休業の財務的・法的リスクを最小限に抑えます。
はい、もちろん可能です。EORモデルは柔軟な拡張性(スケーラビリティ)を備えており、1名の専門家の採用や少人数の駐在員チームの立ち上げにも最適です。当社のサービスに最低雇用人数の制限はありません。この柔軟性により、海外企業はまず1名の雇用でオランダ市場の可能性を検証し、事業が一定の規模に成長した段階で本格的な現地法人の設立へ移行することが可能となります。
30%ルーリング(30%税制優遇措置)は、社会保険料の算定基礎となる課税対象所得を引き下げるため、雇用主側の総雇用コストを抑制する効果があります。給与の30%を非課税手当として支給することにより、雇用主の社会保険料は総給与の70%部分に対してのみ計算されます。この制度により、従業員の手取り給与を大幅に増やしながら、雇用主側の総人件費負担を抑えることができるため、2026年において世界水準の優秀な人材を獲得・維持するための不可欠な手段となっています。


