荷蘭名義僱主(Employer of Record):您的全方位指南
作者 Joost Hubregtse, ICS Staffing & Payroll 總監
所有博客文章均已由我們的勞動法律師Zishan Hussain和我們的董事審查並核實。編輯指南
如果拓展歐洲市場無需面對幾個月嘅繁文縟節,亦唔使承擔常設稅務風險,會係點樣嘅體驗?對唔少跨國企業嚟講,荷蘭民法典(Burgerlijk Wetboek,Dutch Civil Code)嘅繁複法規往往成為吸納頂尖人才嘅絆腳石。採用荷蘭名義僱主(Employer of Record Netherlands,簡稱 EOR)服務,正好提供咗一個極具策略性嘅替代方案:您無需喺當地設立實體公司,即可合法、高效咁聘用當地人才,免除沉重嘅營運開銷。呢種模式幫您卸低繁瑣嘅行政負擔,同時確保業務完全符合 2026 年最新嘅法定合規要求。
我哋深知要掌握荷蘭僱傭法例嘅細節,例如法定 8% 度假津貼(holiday allowance)同埋 30% ruling(30% 稅務裁定)嘅技術性操作,必須具備極高嘅精確度。本指南為您呈獻 2026 年合規招聘嘅完整路線圖,教您點樣為高技術移民爭取最大稅務優惠,兼且避開虛假自僱(misclassification)嘅陷阱。閱讀完本文後,您將會清楚了解點樣喺確保營運萬無一失嘅前提下,帶領公司喺荷蘭市場大展拳腳。
重點摘要
- 了解點樣喺無需承擔設立當地 BV(荷蘭私人有限公司)成本嘅情況下招聘荷蘭員工,並徹底消除常設機構(Permanent Establishment)嘅稅務風險。
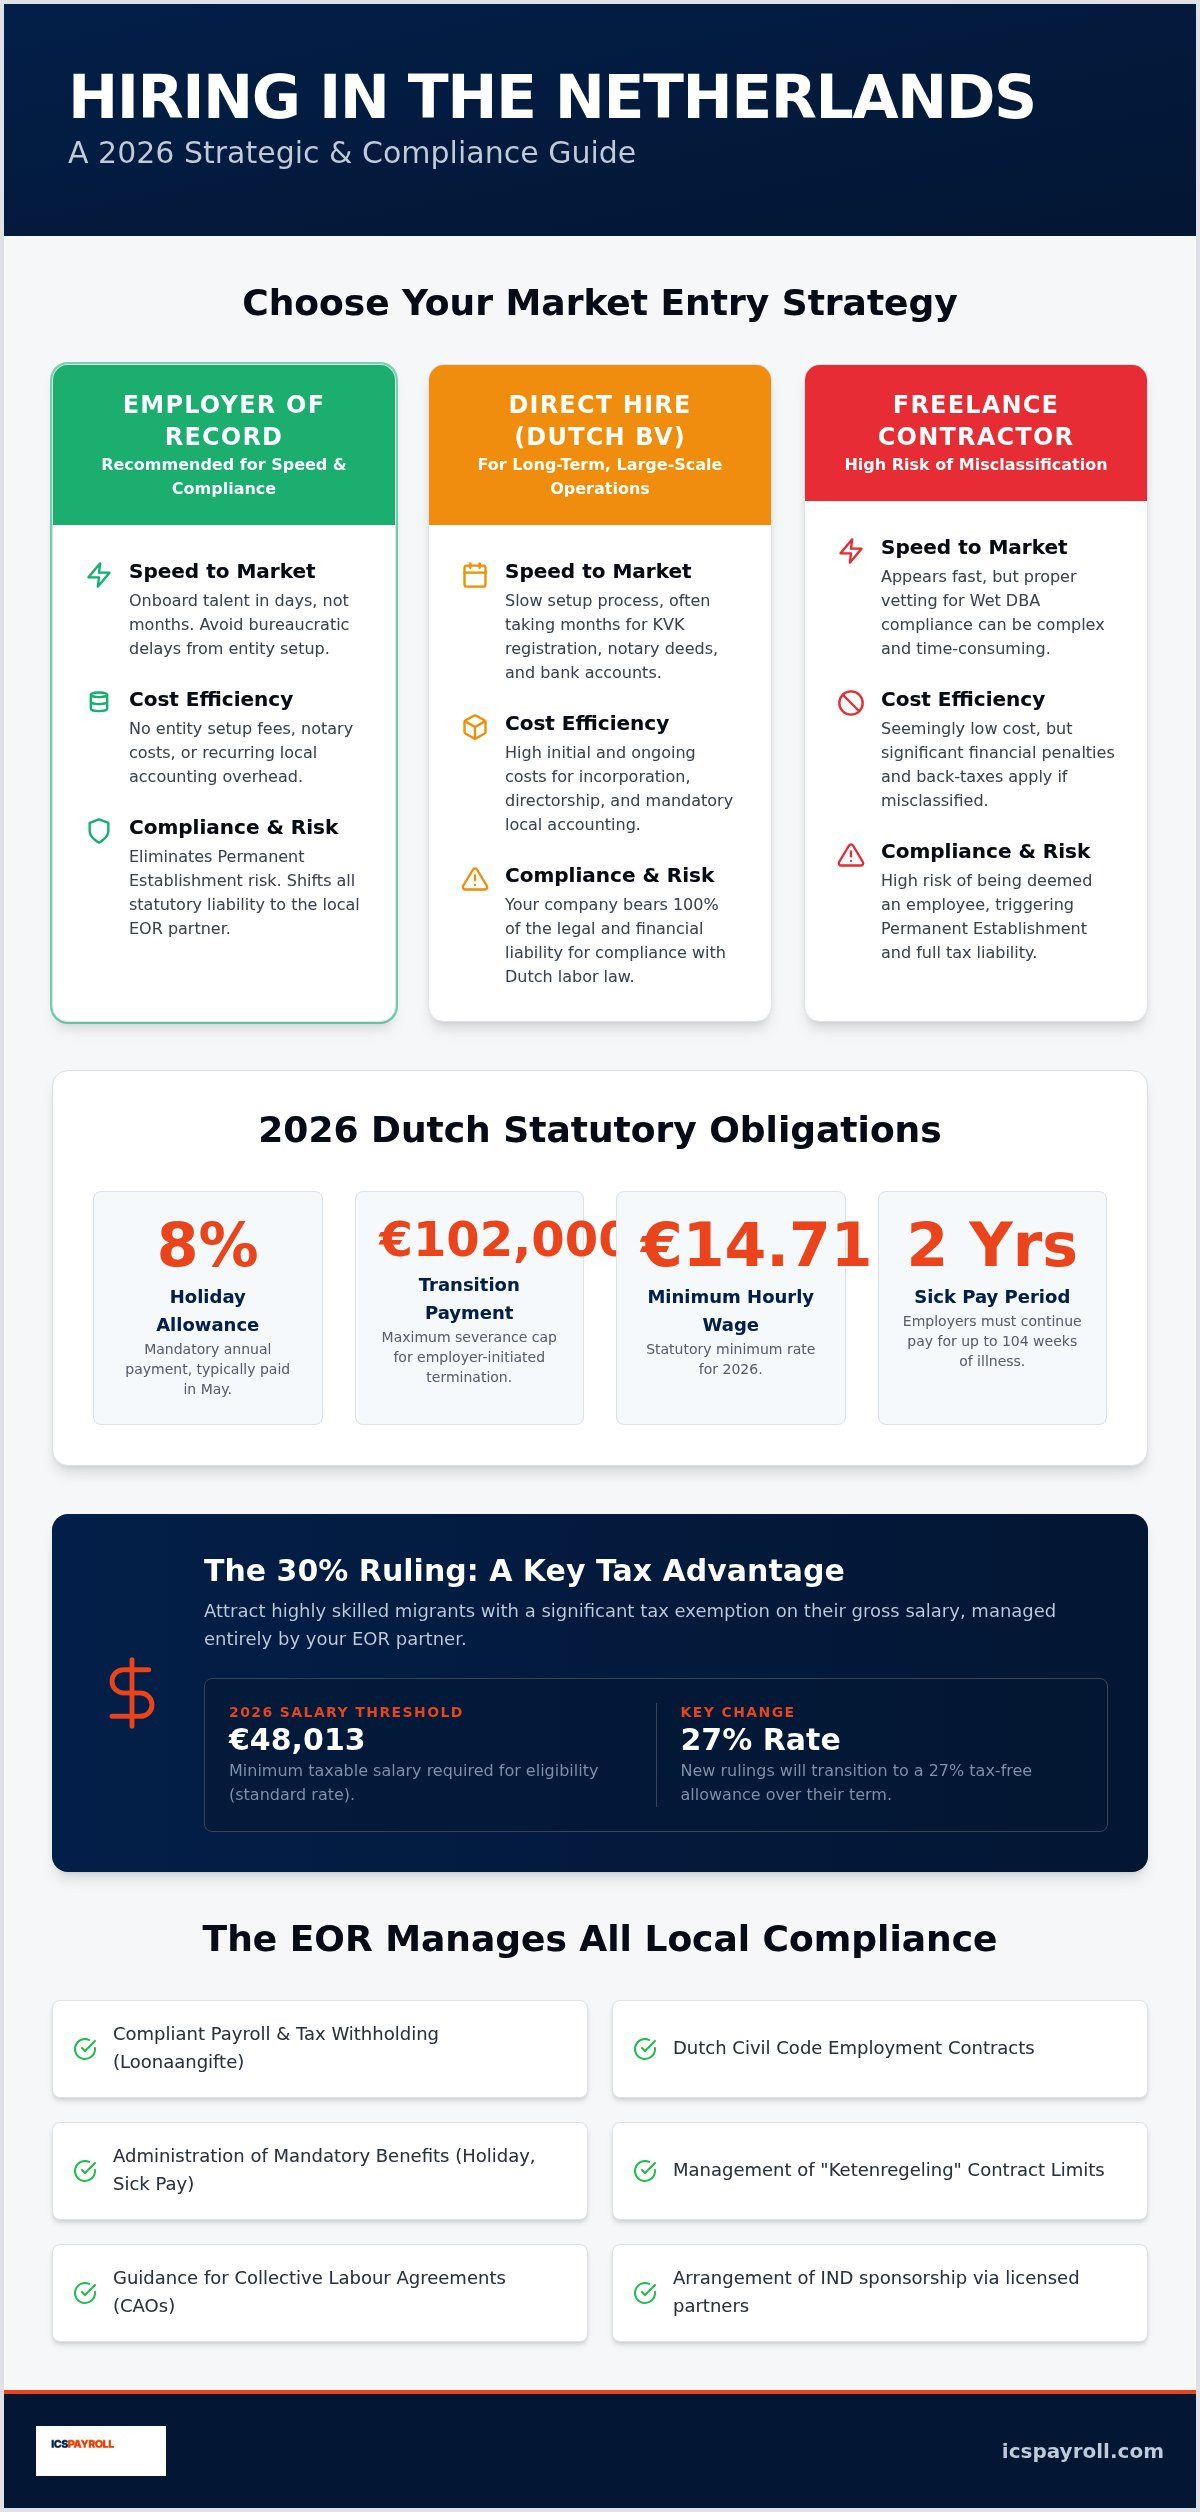
- 了解荷蘭名義僱主點樣處理複雜嘅法定要求,包括 8% 度假津貼以及上限為 102,000 歐元嘅過渡補償金(transition payment)。
- 掌握 2026 年 30% ruling 嘅申請資格準則,包括 48,013 歐元嘅標準年薪門檻,以及即將下調至 27% 稅率嘅政策走向。
- 認清 EOR 模式、自由職業者(Freelance)合作同埋直接註冊公司之間嘅分別,為您的業務揀選最高效嘅路向。
- 獲取清晰嘅 2026 年合規指南,涵蓋每小時 14.71 歐元嘅法定最低工資,以及「Ketenregeling」(荷蘭連續合約規則)嘅合約限制。
甚麼是荷蘭名義僱主(EOR)?
荷蘭名義僱主(Employer of Record Netherlands)喺法律層面上,充當您喺荷蘭境內員工嘅法定僱主。雖然您嘅機構依然全權掌控員工嘅日常管理、工作分配同績效考核,但 EOR 會承擔所有法定僱主責任,包括出糧運作、稅款代扣,以及嚴格遵守荷蘭民法典(Burgerlijk Wetboek)嘅條文。踏入 2026 年,憑藉穩定嘅經濟同高質素嘅勞動力,荷蘭依然係國際人才嘅首選目的地之一。不過,當地嘅法規環境變得愈發嚴謹技術化。隨著 Wet DBA(荷蘭反假自僱法)嘅嚴格執法,加上 2026 年針對高技術移民嘅薪酬門檻更新,企業正正需要一道安全合規嘅橋樑,唔使喺當地開公司都可以順利進軍呢個市場。
法律架構剖析:EOR vs. PEO vs. 傘形公司(Umbrella Company)
要成功開展海外業務,分清相關專業術語至關重要。唔少跨國管理層都會問專業僱主組織(PEO)究竟係咩,但事實上,對於仲未喺荷蘭成立當地實體嘅企業嚟講,EOR 模式先係行業標準。PEO 通常採用共同僱傭(co-employment)模式,要求客戶本身喺當地已經有註冊實體;相反,EOR 則會承擔名義僱主嘅全部法律責任。噉樣會形成一個三方關係:由 EOR 持有僱傭合約、客戶直接指派同監督日常工作,而員工則享有荷蘭法律保障嘅全部法定福利。喺荷蘭市場上,「Umbrella Company」(傘形公司)同 EOR 經常混為一談,但嚴格嚟講,傘形公司指嘅係為國際員工或承辦商管理薪酬同合規嘅運作機制。
點解企業進軍荷蘭會選擇 EOR 模式?
迅速打入市場係選擇 EOR 嘅首要原因。註冊一間荷蘭私人有限公司(BV)需要律師公證費、荷蘭商會(KVK)註冊程序,而且往往會遇上幾個月嘅行政延誤。透過荷蘭名義僱主,您只需幾個工作天就可以完成人才入職。喺頂尖人才唔會慢慢等你處理海外繁複手續嘅激烈競爭環境下,呢種效率絕對係關鍵所在。
成本效益同規避風險同樣係重大考慮。您可以慳返維持荷蘭法定實體嘅持續開銷,例如每年嘅會計審計同聘請當地董事等開支。荷蘭勞工法極度保障僱員,設有嚴格嘅「Ketenregeling」(連續合約規則限制)以及長達兩年嘅強制病假有薪保障。透過同當地專家合作,合規責任自然轉移畀專業團隊,確保依法準確發放 8% 度假津貼,並妥善申報 2026 年各項社會保障供款(例如 Zvw 醫療保險法、AWf 失業基金及 Aof 傷殘保險基金),確保每筆申報準確無誤、合法合規。
應對 2026 年荷蘭勞工法與合規要求
喺荷蘭招聘員工,一切營運標準均以荷蘭民法典(Burgerlijk Wetboek)為基礎。民法典確立咗法定嘅最低保障,而唔少行業仲要遵守集體勞動協議(CAO,Collective Labour Agreement)所定立嘅額外規條。荷蘭名義僱主可以確保您嘅企業喺呢啲層層法規之中游刃有餘。其中一項極為重要嘅行政工作係 Loonaangifte(薪俸稅申報)。僱主必須喺出糧期次月嘅最後一日之前,向稅務局呈交申報並繳交款項。例如 1 月份嘅出糧申報,截止日期就係 2 月 28 日。一旦逾期,Belastingdienst(荷蘭稅務局)會即時發出罰款兼徵收利息,因此行政處理必須極為嚴謹精準。
荷蘭法定僱員福利一覽
荷蘭法律強制規定咗多項僱員福利,您必須將呢啲開支計入總僱傭成本之中。每位員工均有權享有法定 8% 嘅度假津貼(通常喺每年 5 月發放),以及全職員工每年最少 20 天嘅法定年假。除咗呢啲之外,您仲需要預備法定過渡補償金(transition payment),該款項喺 2026 年嘅法定上限為 102,000 歐元。假如僱傭關係由僱主主動終止,就必須支付呢筆遣散性質嘅補償金,因此喺長遠財務規劃中不容忽視。精準計算呢啲應計款項係我哋荷蘭薪酬管理服務嘅核心工作,確保每筆撥備都合法合規。
「病假有薪保障」挑戰與法定保險供款
荷蘭法律規定,員工因病缺勤期間,僱主最多要持續兩年發放其原薪嘅 70% 至 100%。成個過程受 Wet Verbetering Poortwachter(看門人改善法 / 荷蘭病假復工法)嚴格監管,法律要求雙方必須執行嚴格嘅復工評估程序。如果僱主未有妥善履行責任,隨時會被罰強制支付第三年嘅工資。要保障您的企業免受呢類風險衝擊,您需要一間深諳職業健康服務管理同社保供款嘅 EOR。喺 2026 年,僱主所需負擔嘅健保法(Zvw)供款比例為 6.10%(計算上限為 79,409 歐元年收入)。此外,您仲要按合約期限同類型,繳納通用失業基金(AWf)同傷殘保險基金(Aof)供款。透過當地專家協助,您可以確保每張糧單都精準應用正確百分比,百分百符合荷蘭當前法例。
EOR vs. 自由職業者 vs. 荷蘭 BV:選擇最合適您的聘用模式
選擇邊種聘用模式係一個重大商業決策,直接決定咗您嘅稅務負擔同進入市場嘅速度。對好多跨國企業嚟講,選擇通常喺聘請自由職業者(Freelancer)、開立當地荷蘭 BV 公司,或者透過荷蘭名義僱主(EOR)之間徘徊。每種路徑都有各自嘅財務同法律影響。其中,外國公司最擔憂嘅係「常設機構」(Permanent Establishment,簡稱 PE)風險。如果一間外國企業透過身處荷蘭嘅員工進行核心業務營運,但喺當地冇註冊實體,Belastingdienst(荷蘭稅務局)可能會認定該企業已構成常設機構,繼而向其全球利潤徵收荷蘭企業所得稅。EOR 透過作為當地法定僱主,充當企業嘅合規防火牆,有效化解呢個跨境稅務風險。
對於中型團隊嚟講,EOR 往往係「恰到好處」嘅黃金方案。佢既有當地公司嘅法律保障,又無需背負昂貴嘅行政開銷。雖然請自由職業者表面睇落最容易,但往往最容易引嚟監管審查;另一方面,註冊荷蘭 BV 雖可提供全面掌控權,但需要長期承諾同沉重嘅維護成本。對於試水溫開拓荷蘭市場、或者需要快速擴展嘅企業嚟講,EOR 模式喺速度與安全之間取得咗最佳平衡。
聘用自由職業者嘅隱藏陷阱(虛假自僱風險)
踏入 2026 年,隨著荷蘭政府嚴格執行 Wet DBA 以及即將出台嘅 VBAR(自僱評估監管法案),聘用自由職業者(當地稱為 ZZP'ers)面臨極高風險。荷蘭當局正大力打擊「Schijnzelfstandigheid」(即虛假自僱 / 假自僱)。如果雙方嘅合作實質上符合僱傭特徵,例如有固定工時、接受直接工作監督等,稅務局就會將其重新定性為僱傭關係。喺 2026 年,凡係時薪低於 36 歐元嘅個案,法律上一律推定為實質僱傭關係。一旦被重新歸類,僱主將面臨追溯既往嘅社保供款、補繳工資稅以及高額罰款。荷蘭名義僱主透過提供符合荷蘭各項勞工標準嘅正式合約,徹底消除虛假自僱嘅誤判風險。
幾時應該真正註冊一間荷蘭私人有限公司(BV)?
註冊一間荷蘭私人有限公司(BV)通常適合對荷蘭市場有長遠策略承諾、或者當地團隊規模達到 10 至 15 人以上嘅機構。2026 年嘅初始設立成本介乎 600 至 2,500 歐元不等,包括 85.15 歐元嘅荷蘭商會(KVK)強制註冊費,以及 500 至 1,500 歐元嘅公證人收費。然而,成立之後嘅行政負擔更為繁複:您需要處理企業所得稅申報、任命當地法定董事,並處理複雜嘅年度會計審計。當客戶業務發展到呢個規模時,ICSPayroll 可以協助您平穩過渡,喺您嘅當地實體正式營運後,順暢咁將員工從 EOR 平台無縫遷移到您自己嘅內部出糧系統。
30% Ruling:跨國僱主的策略性優勢
30% ruling(30% 稅務裁定)係荷蘭一項針對外來人才嘅稅務激勵措施,目的係為當地勞工市場吸引高層次國際專才。對荷蘭名義僱主嚟講,呢項政策唔單止係薪酬計算嘅微調,更係一個強大嘅招聘利器:佢等您可以喺唔使大幅推高總僱傭成本嘅情況下,為員工提供極具競爭力嘅實收淨工資(take-home pay)。透過將員工總工資嘅 30% 列為免稅嘅境外生活津貼,員工嘅實際所得稅負擔得以顯著減輕。喺金融科技(FinTech)同可再生能源等極需爭奪全球頂尖專才嘅行業入面,呢項優勢至關重要。佢能讓您嘅公司開出相當吸引嘅淨薪待遇,同時維持可控嘅總僱傭支出。
2026 年高技術移民(Highly Skilled Migrants)合資格條件
Belastingdienst(荷蘭稅務局)對呢項稅務優惠設有嚴格嘅年度薪酬門檻。2026 年,標準稅前年薪要求為 48,013 歐元;對於 30 歲以下且擁有受認可碩士學位嘅員工,薪酬門檻則放寬至 36,497 歐元。請留意,上述金額並不包括免稅津貼本身。此外,「150 公里規則」規定,受聘人在荷蘭工作首日前嘅 24 個月內,必須有至少 16 個月居住喺距離荷蘭邊境 150 公里以外嘅地區。噉樣做係為咗確保呢項優惠只專門惠及真正由海外招聘嘅人才。
要為員工爭取此項資格,僱主必須具備荷蘭移民局 IND 認可保證人(IND recognized sponsor)資格。ICSPayroll 會協助處理所有必要嘅申報工作,相關保證人擔保服務會透過我哋持有牌照嘅專業合作夥伴網絡進行協調。同時,必須留意近年嘅法例變更:部分非稅務居民身份(partial non-resident tax status)已於 2025 年 1 月 1 日起取消;雖然 2026 年入職嘅員工目前仍可享受 30% 嘅免稅率,但現行法例規定,自 2027 年 1 月 1 日起,所有合資格員工嘅免稅比例將統一下調至 27%。在過渡期內,薪酬管理必須做到分毫不差,方能確保合規。
對僱主的好處:招聘與留才兼得
30% ruling 帶嚟嘅財務效益唔單止反映喺員工嘅到手人工,佢同時亦直接減輕咗僱主嘅社保負擔,因為社保供款嘅計算基數係扣除免稅額後嘅應稅工資。噉樣等跨國企業能夠以更低成本吸引頂尖管理人才,否則呢啲專才好可能會因為荷蘭較高嘅個人入息稅階而卻步。符合資格嘅海外招聘員工可連續 5 年享有呢個稅務優惠。妥善善用呢項政策,往往係候選人決定揀選荷蘭職位、而唔去其他歐洲樞紐嘅關鍵轉捩點。
透過荷蘭名義僱主,您可以確保申請文件準確無誤,並且喺員工入職日起計 4 個月嘅嚴格期限內遞交。一旦錯過呢個時間窗口,稅務優惠就只能由提交申請嘅次月起生效,變相白白浪費咗前期嘅免稅額。我哋嘅團隊全面代辦整個 30% ruling 申請程序,確保您的員工順利獲發批准批文,免除行政延誤,令企業與僱員雙方都能安心。
為何 ICSPayroll 是您首選的荷蘭當地 EOR 合作夥伴
ICSPayroll 係扎根荷蘭勞工市場嘅專業機構。相比起嗰啲靠自動化軟件跨幾十個國家營運嘅全球聚合商(aggregators),我哋百分百專注於荷蘭本土。呢種專業性等我哋能夠成為您海外商業目標同荷蘭複雜行政體系之間最精準嘅橋樑。作為 Intercompany Solutions 旗下嘅子公司,我哋具備獨特嘅優勢:我哋唔單止識做出糧,更為您提供長遠發展藍圖。如果您的團隊日後發展到需要成立荷蘭 BV 公司嘅規模,我哋完善嘅企業服務架構能確保您平穩過渡,完全唔使轉換服務商。呢種服務連貫性,正正係高規格跨國營運最需要嘅穩定同安全感。
本地實體專才 vs. 全球泛用型平台
喺荷蘭當地擁有真正嘅專業團隊(Boots on the ground),係保障業務安全嘅關鍵基石。跨國平台往往只依賴標準化模板,極容易忽視個別行業集體勞動協議(CAO)嘅特殊條款,或者忽略 2026 年最新修訂嘅保費比例。我哋堅持由資深專家親自跟進,意味著您可以直接聯繫專業人員,由我哋代您同 Belastingdienst(荷蘭稅務局) 以及 UWV(荷蘭僱員保險局)溝通交涉。喺面對稅務審計或複雜勞資糾紛時,呢種直接溝通格外重要。我哋確保每一次 Loonaangifte(薪俸稅申報)都達到最嚴格嘅精準度,並且嚴格遵守荷蘭法律規定嘅 7 年記錄保存要求。軟件固然可以幫手計數,但面對長達兩年嘅病假發薪義務,或者 30% ruling 申請嘅技術細節,唯有人手策略性監管先可以妥善把關。
作為您的荷蘭名義僱主,我哋對當地嘅法律合規負起全責。我哋唔會用紙上談兵嘅自動工單系統推卸責任,而係提供一對一嘅貼身支援,令您嘅員工感到備受重視同獲得全面法律保障。荷蘭員工非常重視工作穩定性同清晰合法嘅合約條款,呢種細緻入微嘅照顧,往往成為留住核心人才嘅重要因素。
即刻啟程:48 小時極速入職路線圖
我哋將整個流程高度優化,令您的業務由最初諮詢到完成簽署合約,最快只需兩個工作天即可辦妥。這套規範化嘅流程徹底消除咗傳統跨國擴展常有嘅行政拖延。
- 第一步:諮詢與成本試算。我哋提供透明嘅僱主總成本清單,清晰列明 8% 度假津貼,以及 AWf、Zvw 等 2026 年社會保障各項供款。
- 第二步:生成合規荷蘭僱傭合約。我哋起草嚴格遵循荷蘭民法典嘅僱傭合約,妥善釐定試用期條款及「Ketenregeling」(連續合約限制)。
- 第三步:員工入職與 30% ruling 資格評估。我哋會核實員工是否符合 48,013 歐元嘅年薪門檻,並即時協調持牌合作夥伴啟動申請程序。
- 第四步:每月薪酬管理與合規監控。我哋全權負責所有週期性嘅申報同行政事務,為您分憂解難,將行政負擔降至最低。
依循呢套清晰嘅流程,我哋確保您打入荷蘭市場嘅過程快速、合法且高效。您只需專注於團隊嘅日常管理與業務發展,荷蘭嚴謹嘅法律合規就交由我哋保駕護航。
為您的荷蘭勞工市場佈局奠定穩健基石
喺荷蘭招聘人才具有巨大嘅策略價值,但成功嘅關鍵在於點樣駕馭當地極度注重員工保障嘅法律環境。正如上文所述,荷蘭名義僱主為您架起咗一道關鍵橋樑,令您無需經歷成立荷蘭 BV 公司嘅漫長手續,同時徹底消除「常設機構」嘅稅務風險。您的企業現在可以善用 30% ruling 稅務優惠招攬頂尖人才,並確保各項法定要求(由 8% 度假津貼到每小時 14.71 歐元最低工資)都處理得滴水不漏。
ICSPayroll 提供深厚嘅荷蘭合規專長,以及全方位嘅 30% ruling 支援,為您嘅跨國營運保駕護航。雖然保證人簽證服務係透過我哋持牌合作夥伴網絡進行協調,但我哋以人為本嘅服務態度,確保您永遠唔會變成跨國大系統入面一張無人理會嘅工單。我哋致力為您掃除窒礙業務增長嘅行政阻力。邁出合規高效進軍荷蘭嘅第一步:立即索取清晰嘅預估開支明細。獲取度身訂造嘅荷蘭僱傭成本試算,信心十足開啟歐洲擴展新篇章。您進軍歐洲最具活力經濟體嘅旅程,由此展開。
常見問題
我可唔可以喺荷蘭冇實體公司嘅情況下招聘當地員工?
可以。透過荷蘭名義僱主(EOR),您完全唔需要喺當地設立 BV 公司。EOR 會充當法定名義僱主,負責處理所有薪酬、稅務同勞工法規責任,而您依然保留對員工嘅日常管理權。呢種模式免去咗設立海外公司嘅需要,同時避免被荷蘭稅局判定稅務身份嘅風險,係拓展國際市場嘅穩健途徑。
2026 年荷蘭嘅法定最低工資係幾多?
自 2026 年 1 月 1 日起,年滿 21 歲嘅成年員工法定最低工資為每小時 14.71 歐元。呢個水平每年會根據經濟狀況調整兩次。僱主亦必須喺該稅前工資之上,額外計入法定 8% 嘅度假津貼。針對個別行業標準,我哋建議查核您所屬行業是否適用集體勞動協議(CAO),因為 CAO 往往會規定更高嘅最低時薪。
透過荷蘭 EOR 入職一位員工需要幾耐時間?
當雙方簽署服務協議後,一般只需 2 至 5 個工作天就可以完成入職。相比起註冊荷蘭 BV 公司同向荷蘭商會(KvK)登記動輒幾個月嘅時間,呢個速度優勢非常明顯。我哋流暢嘅處理程序確保合規僱傭合約迅速生成、稅務文件及時備妥,令您的新員工可以即刻投入工作,毫無行政拖延。
使用名義僱主(EOR)涉及邊啲費用?
總成本主要由三部分組成:員工稅前工資、僱主法定社保費用,以及透明可預測嘅每月服務費。法定僱主承擔費用(包括 Zvw 健保法、AWf 失業基金及 Aof 傷殘基金)一般佔稅前工資嘅 20% 至 30% 左右。透過荷蘭名義僱主,您每月會收到一張明細清晰嘅單一發票,既方便管理預算,又唔需要承擔維持實體公司嘅各項浮動雜費。
荷蘭嘅 EOR 能唔能夠處理工作簽證同居留許可?
可以。工作簽證同高技術移民簽證會透過我哋持牌合作夥伴網絡辦理。呢啲合作夥伴均具備荷蘭移民局(IND)認可保證人身份,可為非歐盟人才辦理手續。我哋會統籌協調成個申請流程,確保合約條款與簽證要求完美契合,全面符合荷蘭移民法例以及 2026 年針對國際僱員嘅特定薪酬門檻。
如果荷蘭員工請病假,僱主需要負擔甚麼責任?
荷蘭法律規定,員工病假期間,僱主最多有責任支付長達兩年原薪嘅 70% 至 100%。與此同時,您必須嚴格遵守 UWV(荷蘭僱員保險局) 所定立嘅復工程序。EOR 會全權代表您處理呢套繁複嘅程序,與職業健康服務機構同公司醫生緊密溝通,有效降低在 Wet Verbetering Poortwachter 監管下長期病假所帶嚟嘅財務與法律風險。
我可唔可以只為單一位荷蘭員工使用 EOR 服務?
完全可以。EOR 模式極具彈性,非常適合只招聘一位技術專家或建立小型代表團隊。我哋嘅服務冇最低人數門檻。這種高度彈性令跨國企業能夠以單一員工先試水溫開拓荷蘭市場,待日後業務規模擴大,再決定係咪擴大規模或直接註冊實體公司。
30% ruling 會點樣影響我的整體僱傭成本?
30% ruling 透過調低社保供款嘅計算基數,從而降低僱主嘅整體僱傭成本。當員工工資嘅 30% 作為免稅津貼發放時,僱主只需為其餘 70% 嘅應稅工資繳納社保費用。呢項稅務政策既能大幅提升員工嘅實收工資,同時為僱主減輕財務負擔,係 2026 年吸引全球頂尖人才不可或缺嘅利器。

文章作者
Joost Hubregtse
Joost Hubregtse 是 ICS Staffing & Payroll B.V. 的董事。該公司為 Intercompany Solutions 旗下全資子公司,專門營運 ICS Payroll 業務。他專責名義僱主(EOR)及荷蘭薪酬管理服務:涵蓋僱傭合約、薪俸稅與社保申報、度假津貼、退休金、病假管理以及 CAO 合規,最快可在 48 小時內完成員工入職手續。

常見問題
註冊一間荷蘭私人有限公司(BV)通常適合對荷蘭市場有長遠策略承諾、或者當地團隊規模達到 10 至 15 人以上嘅機構。2026 年嘅初始設立成本介乎 600 至 2,500 歐元不等,包括 85.15 歐元嘅荷蘭商會(KVK)強制註冊費,以及 500 至 1,500 歐元嘅公證人收費。然而,成立之後嘅行政負擔更為繁複:您需要處理企業所得稅申報、任命當地法定董事,並處理複雜嘅年度會計審計。當客戶業務發展到呢個規模時,ICSPayroll 可以協助您平穩過渡,喺您嘅當地實體正式營運後,順暢咁將員工從 EOR 平台無縫遷移到您自己嘅內部出糧系統。30% ruling 係荷蘭一項針對外來人才嘅稅務激勵措施,目的係為當地勞工市場吸引高層次國際專才。對荷蘭名義僱主嚟講,呢項政策唔單止係薪酬計算嘅微調,更係一個強大嘅招聘利器:佢等您可以喺唔使大幅推高總僱傭成本嘅情況下,為員工提供極具競爭力嘅實收淨工資。透過將員工總工資嘅 30% 列為免稅嘅境外生活津貼,員工嘅實際所得稅負擔得以顯著減輕。喺金融科技同可再生能源等極需爭奪全球頂尖專才嘅行業入面,呢項優勢至關重要。佢能讓您嘅公司開出相當吸引嘅淨薪待遇,同時維持可控嘅總僱傭支出。
可以。透過荷蘭名義僱主(EOR),您完全唔需要喺當地設立 BV 公司。EOR 會充當法定名義僱主,負責處理所有薪酬、稅務同勞工法規責任,而您依然保留對員工嘅日常管理權。呢種模式免去咗設立海外公司嘅需要,同時避免被荷蘭稅局判定稅務身份嘅風險,係拓展國際市場嘅穩健途徑。
自 2026 年 1 月 1 日起,年滿 21 歲嘅成年員工法定最低工資為每小時 14.71 歐元。呢個水平每年會根據經濟狀況調整兩次。僱主亦必須喺該稅前工資之上,額外計入法定 8% 嘅度假津貼。針對個別行業標準,我哋建議查核您所屬行業是否適用集體勞動協議(CAO),因為 CAO 往往會規定更高嘅最低時薪。
當雙方簽署服務協議後,一般只需 2 至 5 個工作天就可以完成入職。相比起註冊荷蘭 BV 公司同向荷蘭商會(KvK)登記動輒幾個月嘅時間,呢個速度優勢非常明顯。我哋流暢嘅處理程序確保合規僱傭合約迅速生成、稅務文件及時備妥,令您的新員工可以即刻投入工作,毫無行政拖延。
總成本主要由三部分組成:員工稅前工資、僱主法定社保費用,以及透明可預測嘅每月服務費。法定僱主承擔費用(包括 Zvw 健保法、AWf 失業基金及 Aof 傷殘基金)一般佔稅前工資嘅 20% 至 30% 左右。透過荷蘭名義僱主,您每月會收到一張明細清晰嘅單一發票,既方便管理預算,又唔需要承擔維持實體公司嘅各項浮動雜費。
可以。工作簽證同高技術移民簽證會透過我哋持牌合作夥伴網絡辦理。呢啲合作夥伴均具備荷蘭移民局(IND)認可保證人身份,可為非歐盟人才辦理手續。我哋會統籌協調成個申請流程,確保合約條款與簽證要求完美契合,全面符合荷蘭移民法例以及 2026 年針對國際僱員嘅特定薪酬門檻。
荷蘭法律規定,員工病假期間,僱主最多有責任支付長達兩年原薪嘅 70% 至 100%。與此同時,您必須嚴格遵守 UWV(荷蘭僱員保險局)所定立嘅復工程序。EOR 會全權代表您處理呢套繁複嘅程序,與職業健康服務機構同公司醫生緊密溝通,有效降低在 Wet Verbetering Poortwachter 監管下長期病假所帶嚟嘅財務與法律風險。
完全可以。EOR 模式極具彈性,非常適合只招聘一位技術專家或建立小型代表團隊。我哋嘅服務冇最低人數門檻。這種高度彈性令跨國企業能夠以單一員工先試水溫開拓荷蘭市場,待日後業務規模擴大,再決定係咪擴大規模或直接註冊實體公司。
30% ruling 透過調低社保供款嘅計算基數,從而降低僱主嘅整體僱傭成本。當員工工資嘅 30% 作為免稅津貼發放時,僱主只需為其餘 70% 嘅應稅工資繳納社保費用。呢項稅務政策既能大幅提升員工嘅實收工資,同時為僱主減輕財務負擔,係 2026 年吸引全球頂尖人才不可或缺嘅利器。