
Employer of Record nos Países Baixos: O Seu Guia Completo
Por Joost Hubregtse, Diretor, ICS Staffing & Payroll
Todos os artigos do blog são revistos e verificados pelo nosso jurista de direito do trabalho Zishan Hussain e o nosso diretor. Normas editoriais
E se a sua expansão para o mercado europeu não exigisse meses de atrasos burocráticos nem o risco de exposição fiscal permanente? Para muitas empresas internacionais, a complexidade do Código Civil holandês funciona como uma barreira ao acesso a talento de elevado nível. Recorrer a um Employer of Record nos Países Baixos oferece uma alternativa estratégica, permitindo-lhe contratar de forma legal e eficiente sem a estrutura de custos de uma entidade local. Este modelo elimina a carga administrativa e assegura, em simultâneo, que a sua empresa permanece em total conformidade com os requisitos legais mais recentes de 2026.
Reconhecemos que navegar pelas particularidades do emprego nos Países Baixos, tais como o subsídio de férias obrigatório de 8% e as especificidades técnicas do regime dos 30%, exige rigor. Este guia apresenta um roteiro abrangente para contratações em conformidade em 2026. Ficará a saber como maximizar os benefícios fiscais para migrantes altamente qualificados e como evitar as armadilhas da falsa prestação de serviços. No final deste artigo, terá uma compreensão clara de como posicionar a sua empresa para o sucesso nos Países Baixos, mantendo total segurança operacional.
Principais Conclusões
- Compreenda como contratar colaboradores holandeses sem os custos de constituição de uma BV local, eliminando em simultâneo os riscos fiscais de Estabelecimento Estável.
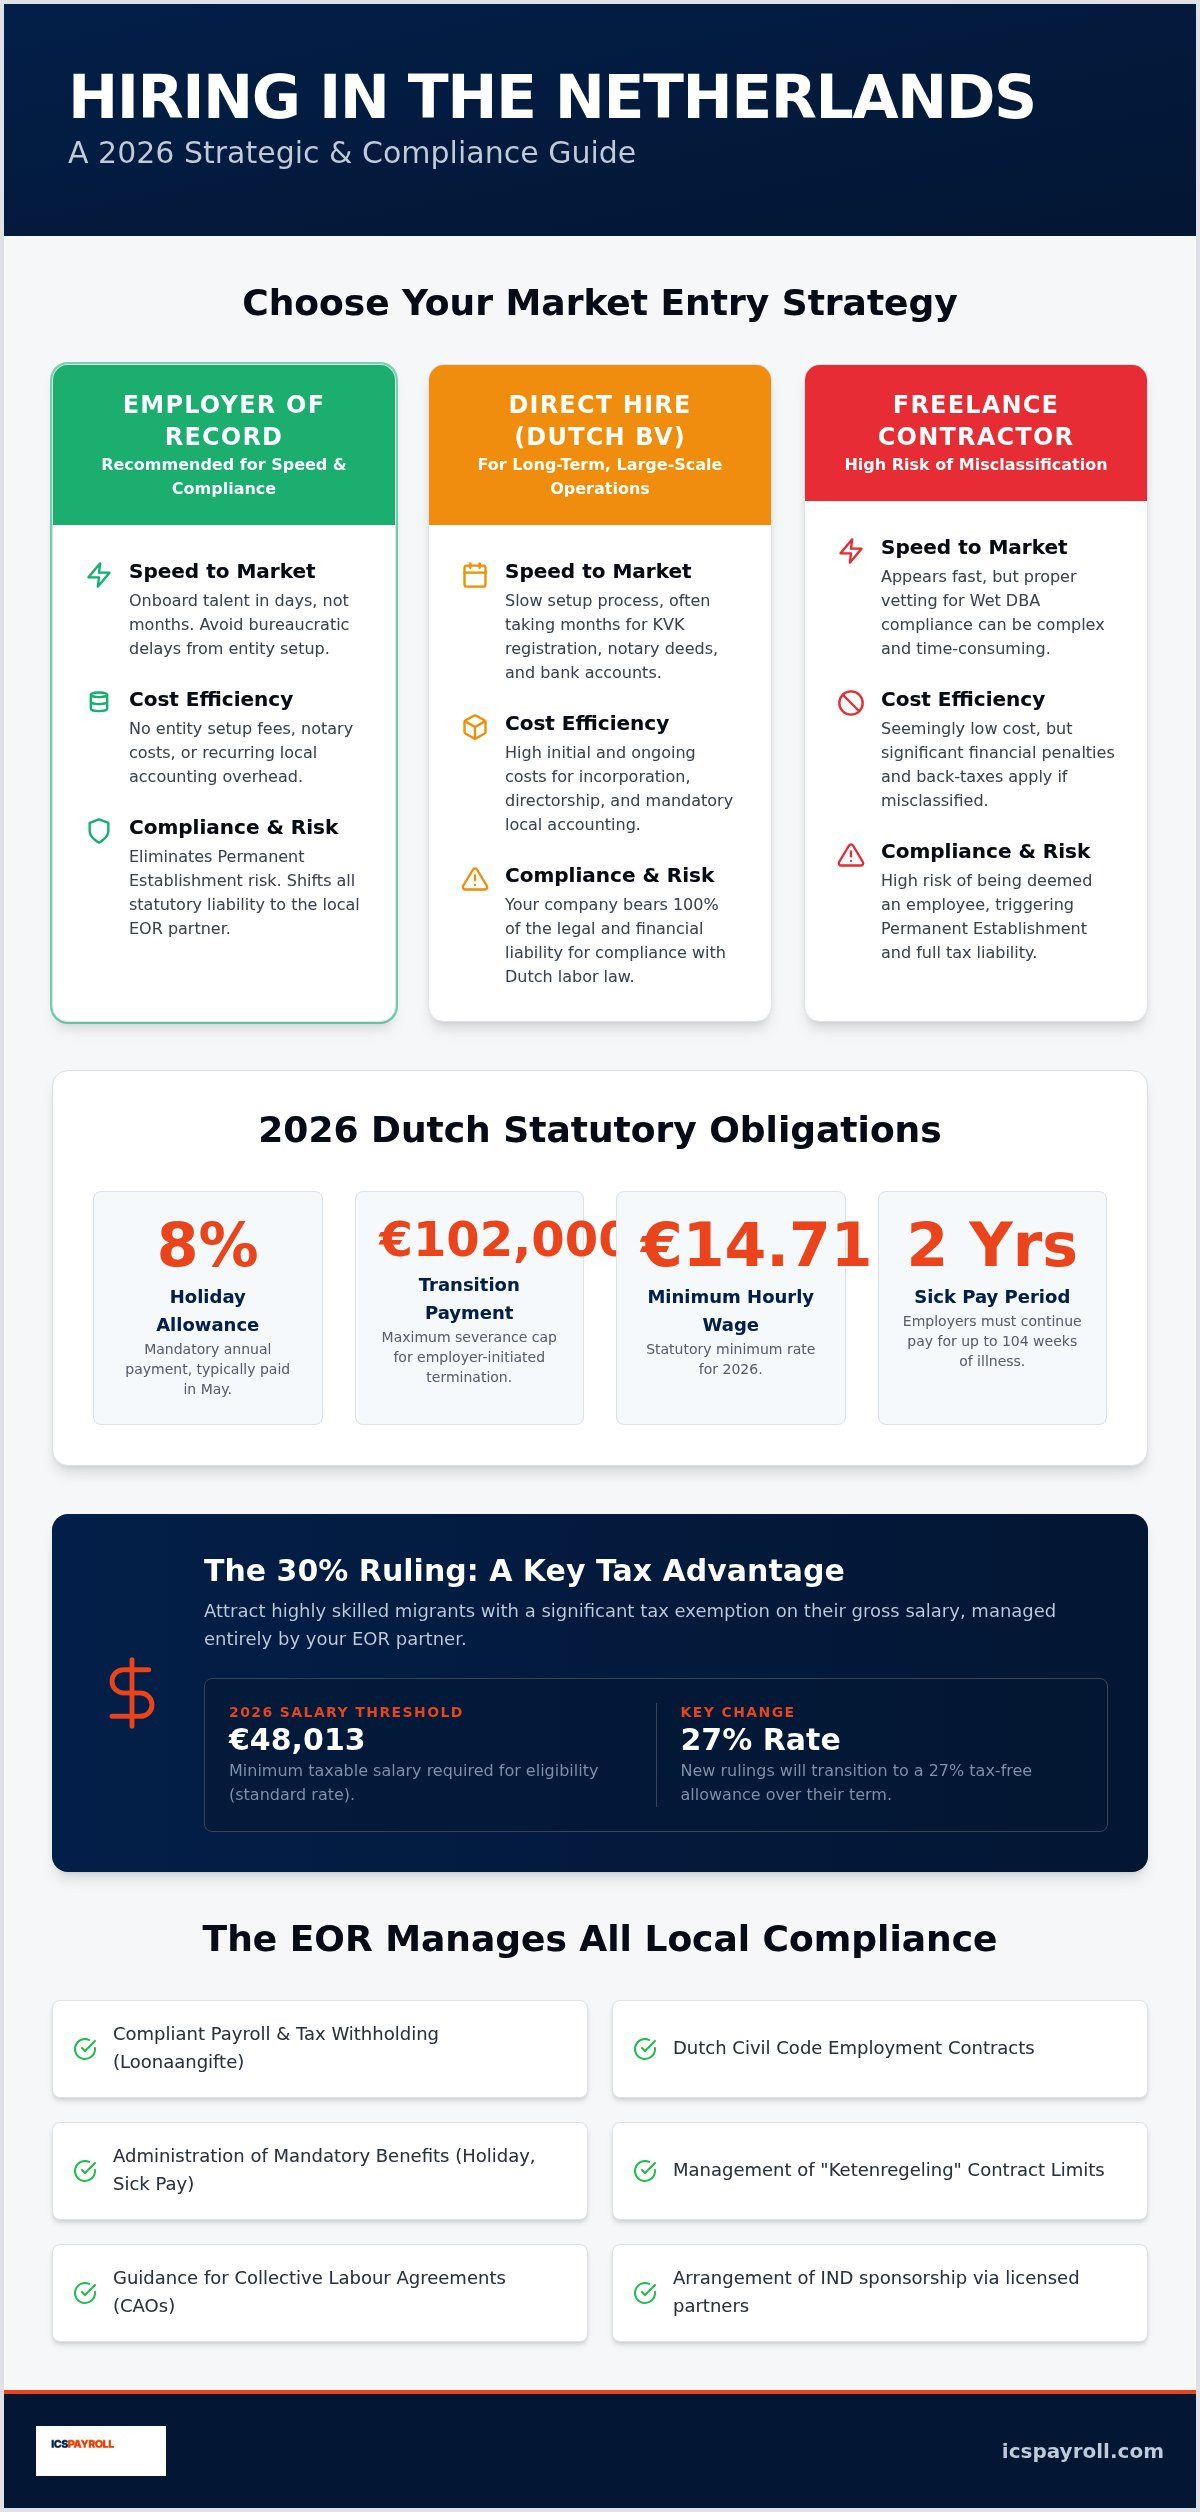
- Descubra como um Employer of Record nos Países Baixos gere requisitos legais complexos, incluindo o subsídio de férias de 8% e o teto máximo de 102 000 € para a indemnização por despedimento (compensação de transição).
- Conheça os critérios de elegibilidade de 2026 para o regime dos 30%, incluindo o limiar salarial padrão de 48 013 € e a futura redução para a taxa de 27%.
- Identifique as diferenças entre o modelo de EOR, a contratação de freelancers e a constituição direta de empresa para determinar o caminho mais eficiente para o seu negócio.
- Obtenha um roteiro claro de conformidade para 2026, abrangendo o salário mínimo horário obrigatório de 14,71 € e as limitações de contratos sucessivos da "Ketenregeling".
O que é um Employer of Record (EOR) nos Países Baixos?
Um Employer of Record nos Países Baixos atua como o empregador legal formal dos seus colaboradores em território holandês. Embora a sua organização mantenha o controlo integral sobre a gestão diária, tarefas e avaliações de desempenho, o EOR assume todas as responsabilidades legais. Isto inclui o processamento salarial, retenções na fonte de impostos e a garantia de cumprimento rigoroso do Código Civil holandês (Burgerlijk Wetboek). Em 2026, os Países Baixos continuam a ser um destino de referência para o talento internacional, graças à sua estabilidade económica e mão de obra altamente qualificada. No entanto, o ambiente regulamentar tornou-se mais técnico. Com a fiscalização da Wet DBA e os limiares salariais atualizados para 2026 para migrantes altamente qualificados, as empresas necessitam de uma ponte em total conformidade para aceder a este mercado sem a sobrecarga administrativa de uma entidade jurídica local.
O Quadro Jurídico: EOR vs. PEO vs. Umbrella Company
Compreender a terminologia específica é vital para uma expansão bem-sucedida. Embora muitos gestores internacionais perguntem o que é uma Professional Employer Organization, o modelo EOR é o padrão para empresas que ainda não possuem uma presença local nos Países Baixos. Uma PEO funciona habitualmente num regime de coemprego, o que exige que o cliente tenha uma entidade local estabelecida. Pelo contrário, um EOR assume a responsabilidade legal integral como empregador formal. Isto cria uma relação tripartida em que o EOR detém o contrato de trabalho, o cliente orienta a atividade diária e o colaborador aufere todos os benefícios legais holandeses. No mercado holandês, "Umbrella Company" é frequentemente utilizado como sinónimo de EOR, embora se refira especificamente ao mecanismo de gestão de payroll e conformidade para colaboradores internacionais ou contratistas.
Por que Razão as Empresas Escolhem o Modelo de EOR para os Países Baixos
A rapidez de entrada no mercado é o principal fator de escolha de um EOR. A constituição de uma BV holandesa envolve custos notariais, registo na KVK e, potencialmente, meses de atrasos administrativos. Um Employer of Record nos Países Baixos permite-lhe integrar talento em apenas alguns dias úteis. Esta eficiência é fundamental num mercado de trabalho competitivo, onde os melhores candidatos não esperarão que uma empresa estrangeira navegue pela burocracia local.
A relação custo-eficácia e a mitigação de riscos também desempenham papéis preponderantes. Evita os custos fixos recorrentes da manutenção de uma entidade jurídica holandesa, tais como a contabilidade anual e os requisitos de gerência local. O direito do trabalho holandês é altamente protetor, caracterizando-se por regras restritas de contratos a termo sucessivos ("Ketenregeling") e por um período obrigatório de dois anos de pagamento de baixa por doença. Ao associar-se a um especialista local, transfere a responsabilidade da conformidade para um perito. Isto assegura a aplicação correta do subsídio de férias de 8% e o cálculo exato das contribuições para a segurança social de 2026, tais como Zvw, AWf e Aof, garantindo que todas as declarações fiscais são rigorosas e juridicamente seguras.
Navegar pela Legislação Laboral Holandesa e Requisitos de Conformidade em 2026
O quadro operacional para contratações nos Países Baixos assenta no Código Civil holandês. Embora o Código estabeleça a base legal mínima, muitos setores regem-se por Convenções Coletivas de Trabalho (CAOs [Collectieve Arbeidsovereenkomst]) que impõem obrigações adicionais. Um Employer of Record nos Países Baixos garante que a sua organização navega por estes níveis regulamentares sem qualquer erro. Um requisito administrativo crítico é a Loonaangifte (declaração de imposto sobre os salários). Estas declarações devem ser submetidas e pagas à Administração Fiscal até ao último dia do mês seguinte ao período de processamento salarial. Por exemplo, o prazo para a declaração de janeiro é 28 de fevereiro. O incumprimento destes prazos resulta em coimas imediatas e juros de mora aplicados pelo Belastingdienst, tornando o rigor administrativo uma necessidade absoluta para empresas internacionais.
Benefícios Obrigatórios dos Colaboradores nos Países Baixos
A lei holandesa exige benefícios específicos que têm de ser integrados no seu custo total de emprego. Cada colaborador tem direito a um subsídio de férias legal de 8% [vakantiegeld], habitualmente pago em maio, e a um mínimo de 20 dias de férias para funções a tempo inteiro. Além disso, é necessário ter em conta a indemnização legal por despedimento (compensação de transição [transitievergoeding]), que está limitada a 102 000 € em 2026. Esta compensação é devida caso o contrato de trabalho cesse por iniciativa do empregador, constituindo uma variável crucial para o planeamento financeiro a longo prazo. Gerir estes cálculos com precisão é uma função central dos nossos serviços de administração de payroll na Holanda, assegurando que todas as provisões são juridicamente sólidas.
O Desafio da Baixa por Doença e os Encargos Sociais Legais
Os Países Baixos exigem que os empregadores paguem entre 70% e 100% do salário do colaborador durante um período de até dois anos de doença. Este regime é regulado pela Wet Verbetering Poortwachter, que exige um processo rigoroso de reintegração. O incumprimento pode levar à obrigação de pagar um terceiro ano de remuneração. Proteger a sua empresa desta volatilidade exige um EOR que compreenda como gerir serviços de medicina no trabalho e as contribuições para a segurança social. Em 2026, a contribuição patronal da Lei do Seguro de Saúde (Zvw) é de 6,10%, limitada a um rendimento máximo de 79 409 €. Deve também ter em conta o Fundo Geral de Desemprego (AWf) e o Fundo de Seguro de Invalidez (Aof), que variam consoante a duração e a natureza do contrato. Ao colaborar com um especialista local, assegura que estas percentagens são aplicadas corretamente em cada recibo de vencimento, cumprindo escrupulosamente a legislação holandesa em vigor.
EOR vs. Freelance vs. BV Holandesa: Escolher o Seu Modelo
A escolha do modelo de contratação adequado é uma decisão estratégica que determina as suas obrigações fiscais e a velocidade operacional. Para muitas empresas internacionais, a escolha recai entre contratar freelancers, constituir uma BV holandesa ou recorrer a um Employer of Record nos Países Baixos. Cada caminho tem implicações financeiras e jurídicas distintas. Uma preocupação significativa para as entidades estrangeiras é o risco de "Estabelecimento Estável" (PE - Permanent Establishment). Se uma empresa estrangeira exercer atividades comerciais essenciais através de um colaborador nos Países Baixos sem dispor de uma entidade local, o Belastingdienst pode alegar que a empresa-mãe deve imposto sobre o rendimento das pessoas coletivas na Holanda relativamente aos seus lucros globais. Um EOR mitiga este risco ao atuar como o empregador legal local, funcionando como um escudo seguro para as suas operações internacionais.
O modelo EOR é frequentemente a solução ideal de equilíbrio para equipas de média dimensão. Proporciona a segurança jurídica de uma empresa local sem os elevados custos estruturais. Embora contratar um freelancer possa parecer mais simples à primeira vista, atrai frequentemente um escrutínio regulatório apertado. Por outro lado, uma BV holandesa confere controlo absoluto, mas exige um compromisso a longo prazo e uma manutenção administrativa substancial. Para empresas que pretendem testar o mercado holandês ou crescer com rapidez, o EOR oferece o equilíbrio necessário entre rapidez e segurança.
Os Riscos Ocultos do Recurso a Freelancers (Falsos Recibos Verdes / Falsa Prestação de Serviços)
A contratação de profissionais como freelancers (ZZP'ers) em 2026 acarreta elevados riscos devido à fiscalização mais rigorosa da Wet DBA e à futura legislação VBAR. As autoridades fiscais holandesas estão a combater de forma intransigente a "Schijnzelfstandigheid" (falsa prestação de serviços como trabalhador independente). Se a relação de trabalho refletir as características de um contrato de trabalho por conta de outrem - como horários fixos ou subordinação jurídica direta - , a administração fiscal reclassificará a relação. Em 2026, existe uma presunção legal de contrato de trabalho para valores horários inferiores a 36 €. A reclassificação resulta na cobrança retroativa de contribuições para a segurança social, retenções de impostos sobre o trabalho em dívida e pesadas coimas. Um Employer of Record nos Países Baixos elimina este risco de reclassificação ao fornecer um contrato de trabalho legítimo que cumpre todas as normas laborais holandesas.
Quando Deve Constituir uma BV Holandesa?
A constituição de uma BV holandesa (Sociedade de Responsabilidade Limitada) é habitualmente recomendada para organizações com um interesse estratégico de longo prazo nos Países Baixos ou com equipas que ultrapassem os 10 a 15 colaboradores. Os custos iniciais de constituição em 2026 variam entre 600 € e 2 500 €. Isto inclui uma taxa de registo obrigatória na Câmara de Comércio (KvK) de 85,15 € e honorários notariais entre 500 € e 1 500 €. Para além do processo de constituição, a carga administrativa é substancial: terá de gerir declarações de imposto sobre as sociedades, nomear administradores locais e assegurar uma contabilidade anual detalhada. A ICSPayroll facilita uma transição suave para os clientes que atingem esta dimensão crítica, transferindo a sua equipa da nossa plataforma de EOR para a sua própria administração salarial assim que a sua entidade local estiver plenamente operacional.
O Regime dos 30%: Uma Vantagem Estratégica para Empregadores Internacionais
O regime dos 30% [30%-regeling] é um incentivo fiscal concebido para atrair especialistas internacionais altamente qualificados para o mercado de trabalho holandês. Para um Employer of Record nos Países Baixos, este regime é muito mais do que um mero ajuste salarial: é uma poderosa ferramenta de recrutamento que lhe permite apresentar salários líquidos atrativos sem inflacionar excessivamente os custos brutos com pessoal. Ao qualificar 30% da remuneração bruta do colaborador como uma ajuda de custo isenta de tributação para despesas extraterritoriais, a taxa de tributação efetiva diminui consideravelmente. Este benefício é decisivo para manter uma posição concorrencial em setores como fintech e energias renováveis, onde a procura por perfis globais é intensa. O regime permite que a sua empresa ofereça um pacote com um salário líquido elevado, mantendo o custo total de emprego sob controlo.
Critérios de Elegibilidade para Migrantes Altamente Qualificados em 2026
O Belastingdienst impõe limiares salariais anuais rigorosos para aceder a esta vantagem fiscal. Em 2026, a exigência salarial bruta anual padrão é de 48 013 €. Para colaboradores com menos de 30 anos que possuam um mestrado reconhecido, o limiar é inferior, fixando-se nos 36 497 €. Estes montantes excluem a própria parcela isenta de tributação. Adicionalmente, a "regra dos 150 km" estipula que o profissional deve ter residido a mais de 150 quilómetros da fronteira holandesa durante pelo menos 16 dos 24 meses anteriores ao seu primeiro dia de trabalho. Deste modo, garante-se que o benefício se destina exclusivamente a profissionais recrutados no estrangeiro.
A obtenção deste estatuto exige que o empregador seja um patrocinador reconhecido pelo IND (Serviço de Imigração e Naturalização). Embora a ICSPayroll coordene as submissões necessárias, estes serviços de patrocínio são prestados através da nossa rede de parceiros licenciados. É igualmente essencial ter em conta as recentes alterações legislativas. O estatuto de tributação parcial como não residente foi abolido a 1 de janeiro de 2025. Embora as contratações em 2026 beneficiem atualmente da taxa de 30%, a legislação em vigor prevê uma transição para uma taxa de 27% para todos os colaboradores elegíveis a partir de 1 de janeiro de 2027. Uma gestão administrativa rigorosa é indispensável para conduzir estas transições sem comprometer a conformidade legal.
Vantagens para o Empregador: Recrutamento e Retenção
O impacto financeiro do regime dos 30% vai além do salário líquido que o colaborador leva para casa. Reduz eficazmente os encargos sociais do empregador, uma vez que as contribuições para a segurança social incidem sobre um salário tributável inferior. Isto permite às empresas internacionais atrair quadros de gestão sénior que, de outro modo, hesitariam perante os escalões elevados de imposto sobre o rendimento holandês. O regime dos 30% consubstancia-se num benefício fiscal com duração de 5 anos para contratações internacionais elegíveis realizadas a partir do estrangeiro. Utilizar este incentivo de forma correta pode ser o fator decisivo para um candidato optar por uma oportunidade nos Países Baixos em detrimento de outro polo europeu.
Contar com um Employer of Record nos Países Baixos assegura que o pedido é submetido em total conformidade e dentro do prazo estrito de quatro meses a contar do início do contrato de trabalho. A perda deste prazo faz com que o benefício seja apenas aplicado a partir do mês seguinte ao do pedido, resultando na perda definitiva dos benefícios fiscais relativos ao período inicial. A nossa equipa assegura todo o processo de pedido do regime dos 30% para garantir que o seu colaborador obtém a respetiva decisão de deferimento sem atrasos burocráticos, oferecendo tranquilidade tanto à empresa como ao profissional.
Por que razão a ICSPayroll é o Seu Parceiro Local de EOR de Eleição
A ICSPayroll atua como um especialista dedicado e focado no mercado de trabalho holandês. Ao contrário dos agregadores globais que operam em dezenas de jurisdições através de plataformas exclusivamente automatizadas, o nosso foco recai inteiramente nos Países Baixos. Esta especialização permite-nos funcionar como uma ponte direta e competente entre as suas metas comerciais internacionais e as exigências da administração holandesa. Como subsidiária da Intercompany Solutions, oferecemos uma vantagem inigualável: não nos limitamos a processar salários; estruturamos um percurso para o seu crescimento a longo prazo. Se a sua equipa atingir a dimensão em que uma BV local se justifique, o nosso suporte corporativo integrado garante uma transição contínua sem que tenha de mudar de prestador de serviços. Esta continuidade proporciona a estabilidade e a segurança indispensáveis a operações internacionais de topo.
Especialização Local vs. Generalistas Globais
Ter uma equipa presente no terreno nos Países Baixos constitui uma proteção fundamental para o seu negócio. As plataformas globais utilizam frequentemente minutas padronizadas que podem ignorar as especificidades de acordos coletivos (CAOs) setoriais ou os encargos sociais atualizados para 2026. A nossa abordagem baseada em especialistas humanos garante-lhe acesso direto a profissionais que comunicam com o Belastingdienst e com o UWV em seu nome. Esta interação direta é essencial em momentos de auditorias fiscais ou litígios laborais complexos. Garantimos que cada Loonaangifte (declaração de impostos sobre salários) é entregue com total exatidão, cumprindo o prazo legal de retenção documental de sete anos estipulado pela lei holandesa. Embora o software possa automatizar cálculos, não substitui a supervisão estratégica necessária para gerir os dois anos obrigatórios de baixa por doença ou as exigências técnicas de um pedido do regime dos 30%.
A nossa função como Employer of Record nos Países Baixos traduz-se na assunção plena da responsabilidade pela conformidade local. Não nos escondemos atrás de sistemas automáticos de bilhetes de apoio. Pelo contrário, prestamos um acompanhamento personalizado para que os seus colaboradores se sintam valorizados e juridicamente protegidos. Este nível de cuidado reflete-se positivamente na retenção de talento, visto que os profissionais holandeses privilegiam a estabilidade e condições contratuais claras e transparentes.
Como Começar: O Seu Roteiro de Integração em 48 Horas
Estruturámos o nosso procedimento para conduzir o seu projeto desde a consulta inicial até à celebração do contrato de trabalho em apenas dois dias úteis. A nossa abordagem metódica elimina os habituais atrasos inerentes à expansão internacional.
- Passo 1: Consulta inicial e simulação de custos. Disponibilizamos uma discriminação detalhada e transparente de todos os custos patronais, incluindo o subsídio de férias de 8% e as contribuições para a segurança social de 2026, como o AWf e a Zvw.
- Passo 2: Elaboração de contrato de trabalho holandês em conformidade. Redigimos contratos em estrito cumprimento com o Código Civil holandês, assegurando períodos experimentais válidos e os limites legais de contratos a termo sucessivos da "Ketenregeling".
- Passo 3: Integração do colaborador e avaliação para o regime dos 30%. Avaliamos a elegibilidade face ao limiar salarial de 48 013 € e articulamos de imediato o processo de submissão com os nossos parceiros devidamente certificados.
- Passo 4: Gestão mensal do processamento salarial e monitorização de conformidade. Assumimos todas as obrigações declarativas recorrentes e tarefas administrativas, proporcionando-lhe total descanso e a minimização de encargos operacionais.
Ao seguir este fluxo estruturado, asseguramos que a sua entrada no mercado holandês ocorre de forma rápida, legítima e altamente eficiente. Mantém a liderança diária da sua equipa enquanto nós garantimos os rigorosos padrões jurídicos exigidos nos Países Baixos.
Garanta o Seu Futuro no Mercado de Trabalho Holandês
A contratação de profissionais nos Países Baixos encerra um enorme valor estratégico, mas o sucesso da operação depende da navegação rigorosa por um enquadramento jurídico fortemente protecionista. Como aqui demonstrado, um Employer of Record nos Países Baixos funciona como a ponte ideal, permitindo-lhe contornar as complexidades da criação de uma BV e extinguir em simultâneo os riscos fiscais de Estabelecimento Estável. A sua organização pode agora concentrar-se na atração e retenção de talento tirando partido do regime dos 30% e assegurando que todas as imposições legais - desde o subsídio de férias de 8% ao salário mínimo de 14,71 € por hora - são cumpridas de forma escrupulosa.
A ICSPayroll assegura a consultoria especializada em conformidade laboral holandesa e o suporte integral ao regime dos 30% indispensáveis para solidificar as suas operações transfronteiriças. Embora os serviços de patrocínio de vistos sejam assegurados através da nossa rede de parceiros licenciados, a nossa abordagem personalizada garante que nunca será tratado como um simples número. Estamos aqui para afastar a fricção administrativa que bloqueia o seu crescimento. Dê o primeiro passo em direção a uma presença holandesa segura e eficiente solicitando uma estimativa transparente dos custos previstos. Obtenha um Cálculo Personalizado dos Custos de Contratação nos Países Baixos para iniciar a sua expansão com absoluta tranquilidade. A sua entrada numa das economias mais dinâmicas da Europa começa aqui.
Perguntas Frequentes
Posso contratar um trabalhador nos Países Baixos sem ter uma entidade jurídica local?
Sim, pode contratar trabalhadores holandeses sem constituir uma BV local através de um Employer of Record nos Países Baixos. O EOR assume a posição de empregador formal, assegurando todas as obrigações de processamento salarial, impostos e legislação laboral, enquanto a sua empresa mantém a gestão operacional direta do trabalhador. Esta fórmula evita a constituição de sociedade local e afasta os riscos de reclassificação fiscal pelas autoridades fiscais holandesas, oferecendo uma via segura para a expansão internacional.
Qual é o salário mínimo nos Países Baixos em 2026?
O salário mínimo legal à data de 1 de janeiro de 2026 é de 14,71 € por hora para trabalhadores com 21 anos ou mais. Este valor é revisto semestralmente para acompanhar a evolução económica. Os empregadores têm também de calcular o subsídio de férias obrigatório de 8% sobre esta remuneração bruta. No que respeita a normas setoriais específicas, recomendamos a verificação da aplicabilidade de uma Convenção Coletiva de Trabalho (CAO) ao seu ramo, visto que estas fixam frequentemente remunerações horárias superiores.
Quanto tempo demora a integrar um trabalhador através de um EOR nos Países Baixos?
A integração processa-se normalmente entre 2 e 5 dias úteis após a conclusão do acordo de prestação de serviços. Esta celeridade constitui uma enorme vantagem face aos meses habitualmente necessários para constituir uma BV e efetuar o respetivo registo na Câmara de Comércio (KvK). O nosso método simplificado assegura a redação célere de contratos de trabalho em conformidade e a recolha imediata dos dados fiscais, permitindo ao novo colaborador iniciar funções sem demoras de ordem burocrática.
Quais são os custos associados à utilização de um Employer of Record?
O custo total integra a remuneração bruta do trabalhador, os encargos patronais obrigatórios e uma comissão mensal de serviço fixa e previsível. Os encargos sociais obrigatórios, englobando a Lei do Seguro de Saúde (Zvw) e as contribuições para o fundo de desemprego (AWf/Aof), representam geralmente um acréscimo de 20% a 30% sobre o vencimento bruto. A contratação através de um Employer of Record nos Países Baixos proporciona uma faturação mensal transparente, simplificando o controlo orçamental e eliminando os custos imprevisíveis decorrentes da manutenção de uma estrutura societária local.
Um EOR nos Países Baixos trata dos vistos e autorizações de trabalho?
Sim, os processos de autorização de trabalho e vistos para migrantes altamente qualificados são assegurados através da nossa rede de parceiros licenciados. Estes parceiros possuem o estatuto obrigatório de patrocinador reconhecido junto do IND para viabilizar a contratação de profissionais de fora da UE. Articulamos todo o procedimento de candidatura para assegurar a sincronização perfeita entre os contratos de trabalho e os requisitos do visto, salvaguardando a plena conformidade com a legislação holandesa de imigração e com os limiares de remuneração estipulados para 2026 para contratações internacionais.
O que acontece se um trabalhador holandês adoecer?
A legislação holandesa obriga a entidade empregadora ao pagamento de 70% a 100% da retribuição do trabalhador durante um período que pode chegar aos dois anos de incapacidade por doença. Obriga igualmente ao cumprimento estrito dos procedimentos de reintegração tutelados pelo UWV (Instituto de Seguros dos Trabalhadores). Um EOR assegura a gestão integral deste complexo processo em seu nome, em estreita articulação com os serviços de medicina no trabalho e médicos da empresa, reduzindo os riscos financeiros e jurídicos inerentes a baixas prolongadas no âmbito da Wet Verbetering Poortwachter.
Posso utilizar um EOR para contratar apenas um colaborador nos Países Baixos?
Com certeza. O modelo de EOR foi concebido para ser escalável, ajustando-se com perfeição à admissão de um único especialista técnico ou de uma equipa comercial reduzida. Não impomos qualquer número mínimo de contratações para a prestação dos nossos serviços. Esta flexibilidade permite às entidades internacionais aferir o potencial do mercado holandês através de um profissional antes de avançarem para investimentos mais vultuosos ou para a constituição formal de uma sociedade quando for atingida uma massa crítica.
De que modo o regime dos 30% afeta os meus custos globais de contratação?
O regime dos 30% traduz-se numa poupança sobre o custo global de contratação ao reduzir a base de incidência das contribuições para a segurança social. Ao ser atribuída uma percentagem de 30% do salário a título de ajuda de custo isenta de tributação, os encargos patronais passam a incidir apenas sobre os 70% restantes da retribuição bruta. Este benefício fiscal propicia um aumento substancial do salário líquido auferido pelo colaborador, atenuando em paralelo o esforço financeiro do empregador, configurando uma solução de enorme relevo para recrutar talentos internacionais de topo em 2026.

Artigo escrito por
Joost Hubregtse
Joost Hubregtse é Diretor da ICS Staffing & Payroll B.V., a subsidiária integral da Intercompany Solutions responsável pela ICS Payroll. É responsável por serviços de Employer of Record e processamento salarial na Holanda: contratos de trabalho, retenções fiscais e declarações de segurança social, subsídio de férias, regimes de pensões, baixas por doença e cumprimento de CAOs, viabilizando processos de integração em 48 horas.

Perguntas frequentes
A constituição de uma BV holandesa (Sociedade de Responsabilidade Limitada) é habitualmente recomendada para organizações com um interesse estratégico de longo prazo nos Países Baixos ou com equipas que ultrapassem os 10 a 15 colaboradores. Os custos iniciais de constituição em 2026 variam entre 600 € e 2 500 €. Isto inclui uma taxa de registo obrigatória na Câmara de Comércio (KvK) de 85,15 € e honorários notariais entre 500 € e 1 500 €. Para além do processo de constituição, a carga administrativa é substancial: terá de gerir declarações de imposto sobre as sociedades, nomear administradores locais e assegurar uma contabilidade anual detalhada. A ICSPayroll facilita uma transição suave para os clientes que atingem esta dimensão crítica, transferindo a sua equipa da nossa plataforma de EOR para a sua própria administração salarial assim que a sua entidade local estiver plenamente operacional. O regime dos 30% é um incentivo fiscal concebido para atrair especialistas internacionais altamente qualificados para o mercado de trabalho holandês. Para um Employer of Record nos Países Baixos, este regime é muito mais do que um mero ajuste salarial: é uma poderosa ferramenta de recrutamento que lhe permite apresentar salários líquidos atrativos sem inflacionar excessivamente os custos brutos com pessoal. Ao qualificar 30% da remuneração bruta do colaborador como uma ajuda de custo isenta de tributação para despesas extraterritoriais, a taxa de tributação efetiva diminui consideravelmente. Este benefício é decisivo para manter uma posição concorrencial em setores como fintech e energias renováveis, onde a procura por perfis globais é intensa. O regime permite que a sua empresa ofereça um pacote com um salário líquido elevado, mantendo o custo total de emprego sob controlo.
Sim, pode contratar trabalhadores holandeses sem constituir uma BV local através de um Employer of Record nos Países Baixos. O EOR assume a posição de empregador formal, assegurando todas as obrigações de processamento salarial, impostos e legislação laboral, enquanto a sua empresa mantém a gestão operacional direta do trabalhador. Esta fórmula evita a constituição de sociedade local e afasta os riscos de reclassificação fiscal pelas autoridades fiscais holandesas, oferecendo uma via segura para a expansão internacional.
O salário mínimo legal à data de 1 de janeiro de 2026 é de 14,71 € por hora para trabalhadores com 21 anos ou mais. Este valor é revisto semestralmente para acompanhar a evolução económica. Os empregadores têm também de calcular o subsídio de férias obrigatório de 8% sobre esta remuneração bruta. No que respeita a normas setoriais específicas, recomendamos a verificação da aplicabilidade de uma Convenção Coletiva de Trabalho (CAO) ao seu ramo, visto que estas fixam frequentemente remunerações horárias superiores.
A integração processa-se normalmente entre 2 e 5 dias úteis após a conclusão do acordo de prestação de serviços. Esta celeridade constitui uma enorme vantagem face aos meses habitualmente necessários para constituir uma BV e efetuar o respetivo registo na Câmara de Comércio (KvK). O nosso método simplificado assegura a redação célere de contratos de trabalho em conformidade e a recolha imediata dos dados fiscais, permitindo ao novo colaborador iniciar funções sem demoras de ordem burocrática.
O custo total integra a remuneração bruta do trabalhador, os encargos patronais obrigatórios e uma comissão mensal de serviço fixa e previsível. Os encargos sociais obrigatórios, englobando a Lei do Seguro de Saúde (Zvw) e as contribuições para o fundo de desemprego (AWf/Aof), representam geralmente um acréscimo de 20% a 30% sobre o vencimento bruto. A contratação através de um Employer of Record nos Países Baixos proporciona uma faturação mensal transparente, simplificando o controlo orçamental e eliminando os custos imprevisíveis decorrentes da manutenção de uma estrutura societária local.
Sim, os processos de autorização de trabalho e vistos para migrantes altamente qualificados são assegurados através da nossa rede de parceiros licenciados. Estes parceiros possuem o estatuto obrigatório de patrocinador reconhecido junto do IND para viabilizar a contratação de profissionais de fora da UE. Articulamos todo o procedimento de candidatura para assegurar a sincronização perfeita entre os contratos de trabalho e os requisitos do visto, salvaguardando a plena conformidade com a legislação holandesa de imigração e com os limiares de remuneração estipulados para 2026 para contratações internacionais.
A legislação holandesa obriga a entidade empregadora ao pagamento de 70% a 100% da retribuição do trabalhador durante um período que pode chegar aos dois anos de incapacidade por doença. Obriga igualmente ao cumprimento estrito dos procedimentos de reintegração tutelados pelo UWV (Instituto de Seguros dos Trabalhadores). Um EOR assegura a gestão integral deste complexo processo em seu nome, em estreita articulação com os serviços de medicina no trabalho e médicos da empresa, reduzindo os riscos financeiros e jurídicos inerentes a baixas prolongadas no âmbito da Wet Verbetering Poortwachter.
Com certeza. O modelo de EOR foi concebido para ser escalável, ajustando-se com perfeição à admissão de um único especialista técnico ou de uma equipa comercial reduzida. Não impomos qualquer número mínimo de contratações para a prestação dos nossos serviços. Esta flexibilidade permite às entidades internacionais aferir o potencial do mercado holandês através de um profissional antes de avançarem para investimentos mais vultuosos ou para a constituição formal de uma sociedade quando for atingida uma massa crítica.
O regime dos 30% traduz-se numa poupança sobre o custo global de contratação ao reduzir a base de incidência das contribuições para a segurança social. Ao ser atribuída uma percentagem de 30% do salário a título de ajuda de custo isenta de tributação, os encargos patronais passam a incidir apenas sobre os 70% restantes da retribuição bruta. Este benefício fiscal propicia um aumento substancial do salário líquido auferido pelo colaborador, atenuando em paralelo o esforço financeiro do empregador, configurando uma solução de enorme relevo para recrutar talentos internacionais de topo em 2026.


