
Employer of Record en Países Bajos: Su Guía Completa
Por Joost Hubregtse, Director, ICS Staffing & Payroll
Todos los artículos del blog son revisados y verificados por nuestro abogado laboralista Zishan Hussain y nuestro director. Normas editoriales
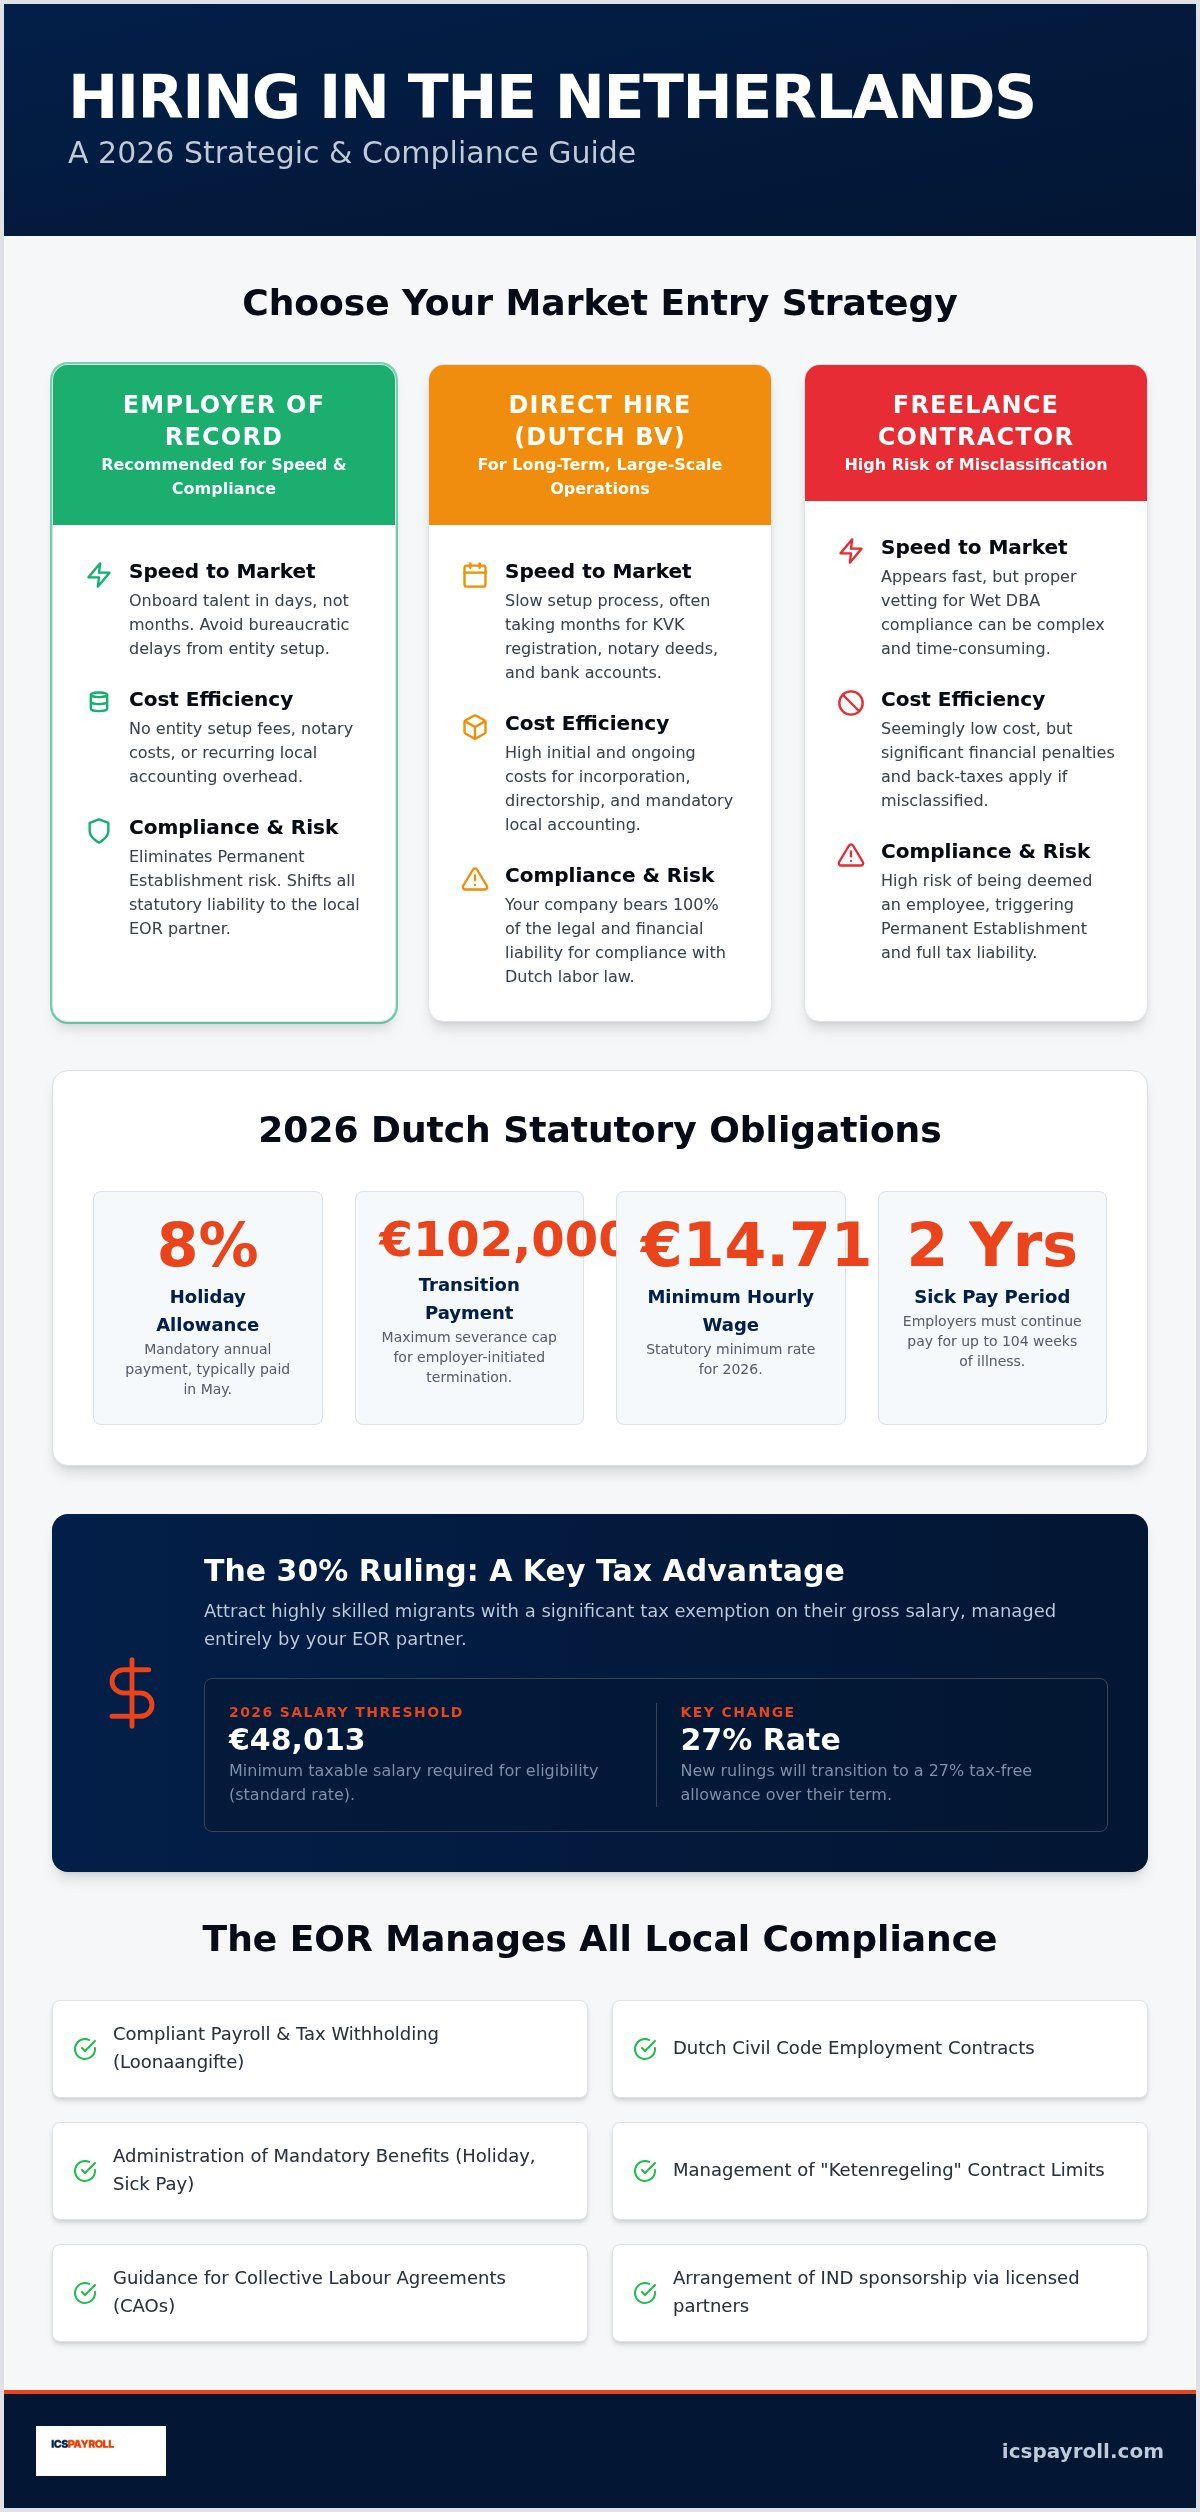
¿Qué pasaría si su expansión al mercado europeo no requiriera meses de retrasos burocráticos o el riesgo de exposición fiscal permanente? Para muchas empresas internacionales, la complejidad del Código Civil holandés actúa como una barrera para acceder a talentos de alto nivel. La utilización de un Employer of Record (EOR) en Países Bajos ofrece una alternativa estratégica, permitiéndole contratar legal y eficientemente sin los gastos generales de una entidad local. Este modelo elimina la carga administrativa al tiempo que garantiza que su negocio cumpla plenamente con los últimos requisitos legales de 2026.
Reconocemos que navegar por los matices del empleo holandés, como el obligatorio 8% de paga de vacaciones y los aspectos técnicos del régimen del 30% (30% ruling), requiere precisión. Esta guía ofrece una hoja de ruta completa para una contratación conforme en 2026. Aprenderá a maximizar los beneficios fiscales para migrantes altamente calificados y a evitar los escollos de la clasificación errónea. Al final de este artículo, tendrá una comprensión clara de cómo posicionar su empresa para el éxito en Países Bajos, manteniendo una seguridad operativa total.
Puntos Clave
- Comprenda cómo contratar empleados holandeses sin el coste de incorporar una BV local, eliminando los riesgos fiscales de Establecimiento Permanente.
- Descubra cómo un Employer of Record en Países Bajos gestiona los complejos requisitos legales, incluido el 8% de paga de vacaciones y el límite de €102.000 para el pago de transición.
- Conozca los criterios de elegibilidad para 2026 del régimen del 30%, incluyendo el umbral salarial estándar de €48.013 y la próxima reducción a una tasa del 27%.
- Identifique las diferencias entre el modelo EOR, los acuerdos de freelance y la incorporación directa para determinar el camino más eficiente para su negocio.
- Obtenga una hoja de ruta clara para el cumplimiento en 2026, cubriendo salarios mínimos por hora de €14,71 y las limitaciones del contrato "Ketenregeling".
¿Qué es un Employer of Record (EOR) en Países Bajos?
Un Employer of Record en Países Bajos actúa como el empleador legal formal de su personal dentro del territorio holandés. Si bien su organización mantiene el control total sobre la gestión diaria, las asignaciones y las evaluaciones de desempeño, el EOR asume todas las responsabilidades legales. Esto incluye el procesamiento de nóminas, las retenciones fiscales y el cumplimiento estricto del Código Civil holandés (Burgerlijk Wetboek). En 2026, Países Bajos sigue siendo un destino principal para el talento internacional debido a su estabilidad económica y su fuerza laboral altamente cualificada. Sin embargo, el entorno regulatorio se ha vuelto más técnico. Con la aplicación de la Wet DBA y los umbrales salariales actualizados de 2026 para migrantes altamente cualificados, las empresas necesitan un puente conforme para acceder a este mercado sin la carga administrativa de una entidad legal local.
El Marco Legal: EOR vs. PEO vs. Umbrella Company
Comprender la terminología específica es vital para una expansión exitosa. Mientras que muchos gerentes internacionales preguntan qué es una Organización Profesional de Empleadores (PEO), el modelo EOR es el estándar para las empresas que aún no tienen presencia local en Países Bajos. Una PEO normalmente opera bajo un modelo de co-empleo, lo que requiere que el cliente tenga una entidad local establecida. Un EOR, por el contrario, asume la responsabilidad legal total como empleador oficial. Esto crea una relación tripartita donde el EOR posee el contrato de trabajo, el cliente dirige el trabajo y el empleado recibe todos los beneficios legales holandeses. En el mercado holandés, "Umbrella Company" a menudo se usa indistintamente con EOR, aunque se refiere específicamente al mecanismo de gestión de nóminas y cumplimiento para personal o contratistas internacionales.
Por qué las Empresas Eligen el Modelo EOR para Países Bajos
La velocidad de entrada al mercado es el principal impulsor para elegir un EOR. La incorporación de una BV holandesa implica honorarios notariales, registro en la KvK (Cámara de Comercio) y potencialmente meses de retrasos administrativos. Un Employer of Record en Países Bajos le permite incorporar talento en solo unos pocos días hábiles. Esta eficiencia es crítica en un mercado laboral competitivo donde los mejores candidatos no esperarán a que una empresa extranjera navegue por la burocracia local.
La eficiencia de costos y la mitigación de riesgos también juegan un papel importante. Se evita el gasto general recurrente de mantener una entidad legal holandesa, como los requisitos de contabilidad anual y dirección local. El derecho laboral holandés es protector, con estrictos límites de contrato "Ketenregeling" y un período obligatorio de dos años de baja por enfermedad. Al asociarse con un especialista local, usted traslada la carga del cumplimiento a un experto. Esto garantiza la correcta aplicación del 8% de paga de vacaciones y las primas de cotizaciones sociales precisas para 2026, como la Zvw, AWf y Aof, asegurando que cada declaración sea precisa y legalmente sólida.
Navegando el Derecho Laboral y los Requisitos de Cumplimiento Holandeses en 2026
El marco operativo para la contratación en Países Bajos se basa en el Código Civil holandés. Si bien el Código establece una base legal, muchas industrias operan bajo Convenios Colectivos de Trabajo (CAOs) que imponen obligaciones adicionales. Un Employer of Record en Países Bajos garantiza que su organización navegue por estas capas sin errores. Un requisito administrativo crítico es la Loonaangifte (declaración de impuestos sobre salarios). Estas declaraciones deben presentarse y pagarse a la Administración Tributaria antes del último día del mes siguiente al período de nómina. Por ejemplo, la fecha límite para la declaración de enero es el 28 de febrero. No cumplir con estos plazos resulta en multas e intereses inmediatos por parte de la Belastingdienst (Administración Tributaria holandesa), lo que hace que la precisión administrativa sea una necesidad para las empresas internacionales.
Beneficios Obligatorios para Empleados en Países Bajos
La ley holandesa exige beneficios específicos que deben considerarse en su costo total de empleo. Todo empleado tiene derecho a un 8% legal de paga de vacaciones, que normalmente se abona en mayo, y un mínimo de 20 días de vacaciones para un puesto a tiempo completo. Más allá de esto, debe tener en cuenta el pago de transición legal, que está limitado a €102.000 en 2026. Este pago se debe si el empleo se rescinde por iniciativa del empleador, lo que lo convierte en una consideración vital para la planificación financiera a largo plazo. La gestión de estos cálculos con precisión es una función central de nuestros servicios de administración de nóminas holandesas, asegurando que cada devengo sea legalmente sólido.
El Desafío de la "Baja por Enfermedad" y las Primas Estatutarias
Países Bajos exige a los empleadores pagar del 70% al 100% del salario de un empleado durante un máximo de dos años en caso de enfermedad. Esto se rige por la Wet Verbetering Poortwachter, que exige un riguroso proceso de reintegración. El incumplimiento puede llevar a un tercer año de pagos salariales obligatorios. Proteger su negocio de esta volatilidad requiere un EOR que comprenda cómo gestionar los servicios de salud ocupacional y las primas de cotizaciones sociales. En 2026, la contribución del empleador a la Ley de Seguros de Salud (Zvw) es del 6,10%, limitada a un ingreso de €79.409. También debe tener en cuenta el Fondo General de Desempleo (AWf) y el Fondo de Seguros de Discapacidad (Aof), que varían según la duración y el tipo de contrato. Al asociarse con un experto local, usted se asegura de que estos porcentajes se apliquen correctamente en cada nómina, manteniendo el pleno cumplimiento de la legislación holandesa actual.
EOR vs. Freelance vs. BV Holandesa: Eligiendo su Modelo
Elegir el modelo de contratación adecuado es una decisión estratégica que determina su responsabilidad fiscal y su velocidad operativa. Para muchas empresas internacionales, la elección se encuentra entre contratar freelancers, incorporar una BV holandesa local o utilizar un Employer of Record en Países Bajos. Cada camino conlleva distintas implicaciones financieras y legales. Una preocupación significativa para las entidades extranjeras es el riesgo de "Establecimiento Permanente" (PE). Si una empresa extranjera realiza actividades comerciales principales a través de un empleado en Países Bajos sin una entidad local, la Belastingdienst puede reclamar que la empresa matriz debe impuestos corporativos holandeses sobre las ganancias globales. Un EOR mitiga este riesgo actuando como el empleador legal local, proporcionando un escudo conforme para sus operaciones internacionales.
El modelo EOR es a menudo la solución "Ricitos de Oro" para equipos de tamaño medio. Proporciona la seguridad legal de una empresa local sin los altos gastos generales. Si bien contratar a un freelancer parece más fácil, a menudo conduce a un escrutinio regulatorio. Por el contrario, una BV holandesa ofrece control total pero requiere un compromiso a largo plazo y un mantenimiento administrativo significativo. Para las empresas que prueban el mercado holandés o escalan rápidamente, el EOR proporciona el equilibrio necesario de velocidad y seguridad.
Los Riesgos Ocultos de Usar Freelancers (Falso Autoempleo)
Contratar talento como freelancers (ZZP'ers) en 2026 implica grandes riesgos debido a una aplicación más estricta de la Wet DBA y la próxima legislación VBAR. Las autoridades holandesas están tomando medidas enérgicas contra el "Schijnzelfstandigheid" o falso autoempleo. Si la relación laboral se asemeja a la de un empleado, como tener un horario fijo o trabajar bajo supervisión directa, las autoridades fiscales reclasificarán la relación. En 2026, existe una presunción legal de una relación laboral para cualquier tarifa por hora inferior a €36. La reclasificación resulta en primas de cotizaciones sociales atrasadas, impuestos sobre salarios impagos y fuertes multas. Un Employer of Record en Países Bajos elimina este riesgo de clasificación errónea al proporcionar un contrato de trabajo válido que cumple con todos los estándares laborales holandeses.
¿Cuándo Debe Incorporar una BV Holandesa?
La incorporación de una BV (Besloten Vennootschap o Sociedad de Responsabilidad Limitada) holandesa suele reservarse para organizaciones con un interés estratégico a largo plazo en Países Bajos o equipos que superan los 10 a 15 empleados. Los costes iniciales de establecimiento en 2026 oscilan entre €600 y €2.500. Esto incluye una tarifa obligatoria de registro en la Cámara de Comercio (KvK) de €85,15 y honorarios notariales entre €500 y €1.500. Más allá de la configuración, la carga administrativa es significativa. Debe gestionar las declaraciones de impuestos corporativos, nombrar directores locales y manejar una contabilidad anual compleja. ICSPayroll facilita una transición fluida para los clientes que alcanzan esta masa crítica, trasladando a su personal de nuestra plataforma EOR a su propia administración de nóminas una vez que su entidad local esté completamente operativa.
El Régimen del 30%: Una Ventaja Estratégica para Empleadores Internacionales
El régimen del 30% es un incentivo fiscal diseñado para atraer experiencia internacional de alto nivel al mercado laboral holandés. Para un Employer of Record en Países Bajos, este régimen es más que un ajuste de nómina; es una poderosa herramienta de reclutamiento que le permite ofrecer salarios netos competitivos sin inflar sus costes brutos de empleo. Al designar el 30% del salario bruto de un empleado como una asignación libre de impuestos para gastos extraterritoriales, la tasa impositiva efectiva se reduce significativamente. Este beneficio es crucial para mantener una ventaja competitiva en sectores como el fintech y las energías renovables, donde el talento global es muy solicitado. El régimen permite a su negocio presentar un paquete salarial neto alto, mientras que su costo total de empleo sigue siendo manejable.
Criterios de Elegibilidad para Migrantes Altamente Cualificados en 2026
La Belastingdienst aplica estrictos umbrales salariales anuales para calificar para esta ventaja fiscal. En 2026, el requisito de salario bruto anual estándar es de €48.013. Para empleados menores de 30 años que posean un máster cualificado, el umbral es inferior, de €36.497. Estas cantidades son exclusivas de la asignación exenta de impuestos. Además, la "regla de los 150 km" exige que el contratado haya vivido a más de 150 kilómetros de la frontera holandesa durante al menos 16 de los 24 meses anteriores a su primer día de trabajo. Esto asegura que el beneficio se reserve para aquellos verdaderamente reclutados desde el extranjero.
Obtener este estatus requiere que el empleador sea un patrocinador reconocido por el IND. Si bien ICSPayroll facilita las declaraciones necesarias, estos servicios de patrocinio se organizan a través de nuestra red de socios con licencia. También es vital tener en cuenta los cambios legislativos recientes. El estatus fiscal parcial de no residente fue abolido el 1 de enero de 2025. Aunque los contratados en 2026 actualmente se benefician de la tasa del 30%, la ley actual dicta una transición a una tasa del 27% para todos los empleados que cumplan los requisitos a partir del 1 de enero de 2027. Se requiere una gestión administrativa precisa para gestionar estas transiciones sin comprometer el cumplimiento.
Beneficios para el Empleador: Contratación y Retención
El impacto financiero del régimen del 30% se extiende más allá del salario neto del empleado. Reduce efectivamente la carga de cotizaciones sociales del empleador porque las primas se calculan sobre el salario gravable más bajo. Esto permite a las empresas internacionales atraer talento de gestión de primer nivel que, de otro modo, podría verse disuadido por los altos tramos del impuesto sobre la renta holandés. El régimen del 30% es una exención fiscal de 5 años para los contratados internacionales elegibles reclutados desde el extranjero. Utilizar este incentivo correctamente puede ser el factor decisivo para un candidato que elige entre un puesto holandés y una posición en otro centro europeo.
Usar un Employer of Record en Países Bajos garantiza que la solicitud se presente correctamente y dentro del estricto plazo de cuatro meses desde el inicio del empleo. No cumplir con este plazo resulta en que el régimen solo sea aplicable a partir del mes siguiente a la solicitud, lo que lleva a una pérdida permanente de beneficios fiscales para el período inicial. Nuestro equipo gestiona todo el proceso de solicitud del régimen del 30% para asegurar que su personal reciba su decreto de aprobación sin retrasos administrativos, brindando tranquilidad tanto a la empresa como al empleado.
Por qué ICSPayroll es su Socio EOR Local Preferente
ICSPayroll opera como un especialista dedicado al mercado laboral holandés. A diferencia de los agregadores globales que gestionan docenas de jurisdicciones a través de software automatizado, nos centramos exclusivamente en Países Bajos. Esta especialización nos permite actuar como un puente preciso entre sus objetivos comerciales internacionales y las complejidades de la burocracia holandesa. Como subsidiaria de Intercompany Solutions, ofrecemos una ventaja única: no solo gestionamos la nómina; ofrecemos un camino para el crecimiento a largo plazo. Si su equipo eventualmente alcanza la escala en la que se requiere una BV local, nuestro soporte corporativo integrado asegura una transición fluida sin la necesidad de cambiar de proveedores de servicios. Esta continuidad proporciona la seguridad y confiabilidad esenciales para operaciones internacionales de alto nivel.
Experiencia Local vs. Generalistas Globales
Tener "presencia sobre el terreno" en Países Bajos es una salvaguarda crítica para su negocio. Las plataformas globales a menudo se basan en plantillas estandarizadas que pueden pasar por alto los matices de los Convenios Colectivos de Trabajo (CAOs) específicos del sector o las primas actualizadas de 2026. Nuestro enfoque dirigido por personas significa que usted tiene acceso directo a expertos que se comunican con la Belastingdienst y el UWV (Agencia de Seguros para Empleados) en su nombre. Esta interacción directa es vital durante las auditorías fiscales o disputas laborales complejas. Nos aseguramos de que cada Loonaangifte (declaración de impuestos sobre salarios) se presente con precisión clínica, cumpliendo con el requisito de mantenimiento de registros de siete años exigido por la ley holandesa. Si bien el software puede automatizar un cálculo, no puede reemplazar la supervisión estratégica necesaria para gestionar la obligación de dos años de baja por enfermedad o los aspectos técnicos de una solicitud del régimen del 30%.
Nuestro estatus como Employer of Record en Países Bajos significa que asumimos la plena responsabilidad del cumplimiento local. No nos escondemos detrás de sistemas automatizados de tickets. En su lugar, brindamos apoyo personalizado para garantizar que su personal se sienta valorado y legalmente protegido. Este nivel de atención es un factor significativo en la retención de talento, ya que los empleados holandeses priorizan la estabilidad y condiciones de empleo claras y conformes.
Para Empezar: Su Hoja de Ruta de Incorporación en 48 Horas
Hemos optimizado nuestro proceso para trasladar su negocio desde la consulta inicial hasta un contrato firmado en dos días hábiles. Nuestro enfoque metódico elimina los retrasos tradicionales asociados con la expansión internacional.
- Paso 1: Consulta y cálculo de costes. Proporcionamos un desglose transparente de los costes totales del empleador, incluyendo el 8% de paga de vacaciones y las primas de cotizaciones sociales de 2026 como el AWf y el Zvw.
- Paso 2: Generación de contrato de trabajo holandés conforme. Redactamos contratos que se adhieren estrictamente al Código Civil holandés, garantizando períodos de prueba correctos y límites de contrato "Ketenregeling".
- Paso 3: Incorporación de empleados y evaluación del régimen del 30%. Evaluamos la elegibilidad para el umbral salarial de €48.013 y coordinamos con socios con licencia para iniciar el proceso de solicitud de inmediato.
- Paso 4: Gestión mensual de nóminas y monitoreo de cumplimiento. Gestionamos todas las declaraciones recurrentes y las tareas administrativas, brindándole tranquilidad y una carga administrativa minimizada.
Al seguir este flujo estructurado, garantizamos que su entrada al mercado holandés sea rápida, legal y altamente eficiente. Usted mantiene la gestión diaria de su equipo, mientras nosotros mantenemos los rigurosos estándares legales requeridos en Países Bajos.
Asegure su Futuro en el Mercado Laboral Holandés
Contratar en Países Bajos ofrece un inmenso valor estratégico, pero el éxito depende de navegar por un panorama legal altamente protector. Hemos detallado cómo un Employer of Record en Países Bajos sirve como un puente vital, permitiéndole evitar las complejidades de la incorporación de una BV holandesa y eliminando los riesgos fiscales de "Establecimiento Permanente". Su organización ahora puede priorizar la retención de talento utilizando el régimen del 30% y asegurando que cada requisito legal, desde el 8% de paga de vacaciones hasta el salario mínimo por hora de €14,71, se gestione con precisión clínica.
ICSPayroll proporciona la experiencia especializada en cumplimiento holandés y el soporte integral del régimen del 30% necesarios para estabilizar sus operaciones internacionales. Si bien los servicios de patrocinio se organizan a través de nuestra red de socios con licencia, nuestro enfoque dirigido por personas garantiza que nunca se sienta como un ticket más en un sistema global. Estamos aquí para eliminar la fricción administrativa que frena el crecimiento. Dé el primer paso hacia una presencia holandesa eficiente y conforme solicitando un desglose claro de sus gastos proyectados. Obtenga un Cálculo Personalizado de los Costes de Empleo Holandeses para comenzar su expansión con total confianza. Su viaje a una de las economías más vibrantes de Europa comienza aquí.
Preguntas Frecuentes
¿Puedo contratar a un empleado en Países Bajos sin una entidad legal local?
Sí, puede contratar personal holandés sin una BV local utilizando un Employer of Record en Países Bajos. El EOR se convierte en el empleador legal, gestionando todas las obligaciones de nómina, impuestos y derecho laboral, mientras usted mantiene la gestión diaria del personal. Esta estructura evita la necesidad de una incorporación local y elimina el riesgo de reclasificación fiscal por parte de las autoridades holandesas, proporcionando un puente seguro para la expansión internacional.
¿Cuál es el salario mínimo en Países Bajos para 2026?
El salario mínimo legal a partir del 1 de enero de 2026 es de €14,71 por hora para adultos de 21 años o más. Esta tasa se ajusta dos veces al año para reflejar los cambios económicos. Los empleadores también deben tener en cuenta el 8% obligatorio de paga de vacaciones además de este salario bruto. Para estándares industriales específicos, recomendamos verificar si se aplica un Convenio Colectivo de Trabajo (CAO) a su sector, ya que estos a menudo exigen tarifas por hora más altas.
¿Cuánto tiempo se tarda en incorporar a un empleado a través de un EOR en Países Bajos?
La incorporación generalmente toma entre 2 y 5 días hábiles una vez que el acuerdo de servicio está finalizado. Esta velocidad es una ventaja significativa sobre los meses requeridos para establecer una BV holandesa y registrarse en la Cámara de Comercio (KvK). Nuestro proceso optimizado asegura que los contratos de empleo conformes se generen y la documentación fiscal se recoja rápidamente, permitiendo que su nuevo contratado comience su asignación sin retrasos administrativos.
¿Cuáles son los costos asociados con el uso de un Employer of Record?
El costo total incluye el salario bruto, las primas obligatorias del empleador y una tarifa de servicio mensual predecible. Las primas obligatorias, incluida la Ley de Seguros de Salud (Zvw) y los fondos de desempleo (AWf/Aof), generalmente añaden entre un 20% y un 30% al salario bruto. El uso de un Employer of Record en Países Bajos proporciona una factura mensual transparente, lo que simplifica el control presupuestario y elimina los costos generales variables asociados con el mantenimiento de una entidad legal local.
¿Un EOR en Países Bajos gestiona permisos de trabajo y visados?
Sí, los permisos de trabajo y los visados para migrantes altamente cualificados se gestionan a través de nuestra red de socios con licencia. Estos socios mantienen el estatus de patrocinador reconocido por el IND necesario para facilitar la entrada de talento no comunitario. Coordinamos todo el proceso de solicitud para garantizar que los contratos de empleo y los requisitos de visado estén perfectamente sincronizados, manteniendo el pleno cumplimiento de la ley de inmigración holandesa y los umbrales salariales específicos de 2026 para contrataciones internacionales.
¿Qué sucede si un empleado holandés enferma?
Los empleadores son legalmente responsables de pagar entre el 70% y el 100% del salario de un empleado durante un máximo de dos años de enfermedad. También debe seguir los estrictos pasos de reintegración descritos por el UWV (Agencia de Seguros para Empleados). Un EOR gestiona este complejo proceso en su nombre, coordinando con los servicios de salud ocupacional y los médicos de empresa para minimizar los riesgos financieros y legales de la baja por enfermedad a largo plazo bajo la Wet Verbetering Poortwachter.
¿Puedo usar un EOR para un solo empleado en Países Bajos?
Absolutamente. El modelo EOR está diseñado para la escalabilidad y es perfectamente adecuado para contratar a un único especialista o un pequeño equipo representativo. No hay un requisito mínimo de empleados para nuestros servicios. Esta flexibilidad permite a las empresas internacionales probar el mercado holandés con un empleado antes de comprometerse con una presencia local más grande o hacer la transición a una incorporación legal completa una vez que se alcanza una masa crítica.
¿Cómo afecta el régimen del 30% a mis costes totales de empleo?
El régimen del 30% reduce sus costes totales de empleo al disminuir la base imponible para las cotizaciones sociales. Al pagar el 30% del salario como una asignación libre de impuestos, las primas del empleador se calculan solo sobre el 70% del salario bruto. Este incentivo proporciona un impulso significativo al salario neto del empleado al tiempo que reduce el compromiso financiero total del empleador, lo que lo convierte en una herramienta esencial para atraer talento global de primer nivel en 2026.
Artículo de
Joost Hubregtse
Joost Hubregtse es Director de ICS Staffing & Payroll B.V., la subsidiaria de propiedad total de Intercompany Solutions detrás de ICS Payroll. Es responsable de los servicios de Employer of Record y nómina holandesa: contratos de trabajo, impuestos sobre salarios y declaraciones de cotizaciones sociales, paga de vacaciones, pensión, baja por enfermedad y cumplimiento de CAO, con la incorporación posible en 48 horas.

Preguntas frecuentes
La incorporación de una BV (Besloten Vennootschap o Sociedad de Responsabilidad Limitada) holandesa suele reservarse para organizaciones con un interés estratégico a largo plazo en Países Bajos o equipos que superan los 10 a 15 empleados. Los costes iniciales de establecimiento en 2026 oscilan entre €600 y €2.500. Esto incluye una tarifa obligatoria de registro en la Cámara de Comercio (KvK) de €85,15 y honorarios notariales entre €500 y €1.500. Más allá de la configuración, la carga administrativa es significativa. Debe gestionar las declaraciones de impuestos corporativos, nombrar directores locales y manejar una contabilidad anual compleja. ICSPayroll facilita una transición fluida para los clientes que alcanzan esta masa crítica, trasladando a su personal de nuestra plataforma EOR a su propia administración de nóminas una vez que su entidad local esté completamente operativa. El régimen del 30% es un incentivo fiscal diseñado para atraer experiencia internacional de alto nivel al mercado laboral holandés. Para un Employer of Record en Países Bajos, este régimen es más que un ajuste de nómina; es una poderosa herramienta de reclutamiento que le permite ofrecer salarios netos competitivos sin inflar sus costes brutos de empleo. Al designar el 30% del salario bruto de un empleado como una asignación libre de impuestos para gastos extraterritoriales, la tasa impositiva efectiva se reduce significativamente. Este beneficio es crucial para mantener una ventaja competitiva en sectores como el fintech y las energías renovables, donde el talento global es muy solicitado. El régimen permite a su negocio presentar un paquete salarial neto alto, mientras que su costo total de empleo sigue siendo manejable.
Sí, puede contratar personal holandés sin una BV local utilizando un Employer of Record en Países Bajos. El EOR se convierte en el empleador legal, gestionando todas las obligaciones de nómina, impuestos y derecho laboral, mientras usted mantiene la gestión diaria del personal. Esta estructura evita la necesidad de una incorporación local y elimina el riesgo de reclasificación fiscal por parte de las autoridades holandesas, proporcionando un puente seguro para la expansión internacional.
El salario mínimo legal a partir del 1 de enero de 2026 es de €14,71 por hora para adultos de 21 años o más. Esta tasa se ajusta dos veces al año para reflejar los cambios económicos. Los empleadores también deben tener en cuenta el 8% obligatorio de paga de vacaciones además de este salario bruto. Para estándares industriales específicos, recomendamos verificar si se aplica un Convenio Colectivo de Trabajo (CAO) a su sector, ya que estos a menudo exigen tarifas por hora más altas.
La incorporación generalmente toma entre 2 y 5 días hábiles una vez que el acuerdo de servicio está finalizado. Esta velocidad es una ventaja significativa sobre los meses requeridos para establecer una BV holandesa y registrarse en la Cámara de Comercio (KvK). Nuestro proceso optimizado asegura que los contratos de empleo conformes se generen y la documentación fiscal se recoja rápidamente, permitiendo que su nuevo contratado comience su asignación sin retrasos administrativos.
El costo total incluye el salario bruto, las primas obligatorias del empleador y una tarifa de servicio mensual predecible. Las primas obligatorias, incluida la Ley de Seguros de Salud (Zvw) y los fondos de desempleo (AWf/Aof), generalmente añaden entre un 20% y un 30% al salario bruto. El uso de un Employer of Record en Países Bajos proporciona una factura mensual transparente, lo que simplifica el control presupuestario y elimina los costos generales variables asociados con el mantenimiento de una entidad legal local.
Sí, los permisos de trabajo y los visados para migrantes altamente cualificados se gestionan a través de nuestra red de socios con licencia. Estos socios mantienen el estatus de patrocinador reconocido por el IND necesario para facilitar la entrada de talento no comunitario. Coordinamos todo el proceso de solicitud para garantizar que los contratos de empleo y los requisitos de visado estén perfectamente sincronizados, manteniendo el pleno cumplimiento de la ley de inmigración holandesa y los umbrales salariales específicos de 2026 para contrataciones internacionales.
Los empleadores son legalmente responsables de pagar entre el 70% y el 100% del salario de un empleado durante un máximo de dos años de enfermedad. También debe seguir los estrictos pasos de reintegración descritos por el UWV (Agencia de Seguros para Empleados). Un EOR gestiona este complejo proceso en su nombre, coordinando con los servicios de salud ocupacional y los médicos de empresa para minimizar los riesgos financieros y legales de la baja por enfermedad a largo plazo bajo la Wet Verbetering Poortwachter.
Absolutamente. El modelo EOR está diseñado para la escalabilidad y es perfectamente adecuado para contratar a un único especialista o un pequeño equipo representativo. No hay un requisito mínimo de empleados para nuestros servicios. Esta flexibilidad permite a las empresas internacionales probar el mercado holandés con un empleado antes de comprometerse con una presencia local más grande o hacer la transición a una incorporación legal completa una vez que se alcanza una masa crítica.
El régimen del 30% reduce sus costes totales de empleo al disminuir la base imponible para las cotizaciones sociales. Al pagar el 30% del salario como una asignación libre de impuestos, las primas del empleador se calculan solo sobre el 70% del salario bruto. Este incentivo proporciona un impulso significativo al salario neto del empleado al tiempo que reduce el compromiso financiero total del empleador, lo que lo convierte en una herramienta esencial para atraer talento global de primer nivel en 2026.


