
Employer of Record aux Pays-Bas : votre guide complet
Par Joost Hubregtse, Directeur, ICS Staffing & Payroll
Tous les articles de blog sont relus et vérifiés par notre juriste en droit du travail Zishan Hussain et notre directeur. Charte éditoriale
Et si votre expansion sur le marché européen ne nécessitait pas des mois de lourdeurs bureaucratiques ni le risque d'une exposition fiscale permanente ? Pour de nombreuses entreprises internationales, la complexité du Code civil néerlandais constitue un obstacle à l'accès aux talents de haut niveau. Faire appel à un Employer of Record aux Pays-Bas offre une alternative stratégique, vous permettant de recruter en toute légalité et efficacité, sans les frais généraux d'une entité locale. Ce modèle élimine le fardeau administratif tout en veillant à ce que votre entreprise reste pleinement conforme aux dernières exigences légales de 2026.
Nous savons que maîtriser les spécificités de l'emploi aux Pays-Bas, telles que l'indemnité obligatoire de congés payés de 8 % et les aspects techniques du régime des 30 %, exige une rigueur absolue. Ce guide propose une feuille de route complète pour recruter en toute conformité en 2026. Vous découvrirez comment maximiser les avantages fiscaux pour les migrants hautement qualifiés et éviter les pièges de la requalification contractuelle. À la fin de cet article, vous disposerez d'une vision claire pour positionner votre entreprise sur la voie du succès aux Pays-Bas tout en préservant une parfaite sécurité opérationnelle.
Points clés à retenir
- Comprenez comment embaucher des salariés néerlandais sans les coûts de constitution d'une BV locale, tout en éliminant les risques fiscaux d'établissement stable.
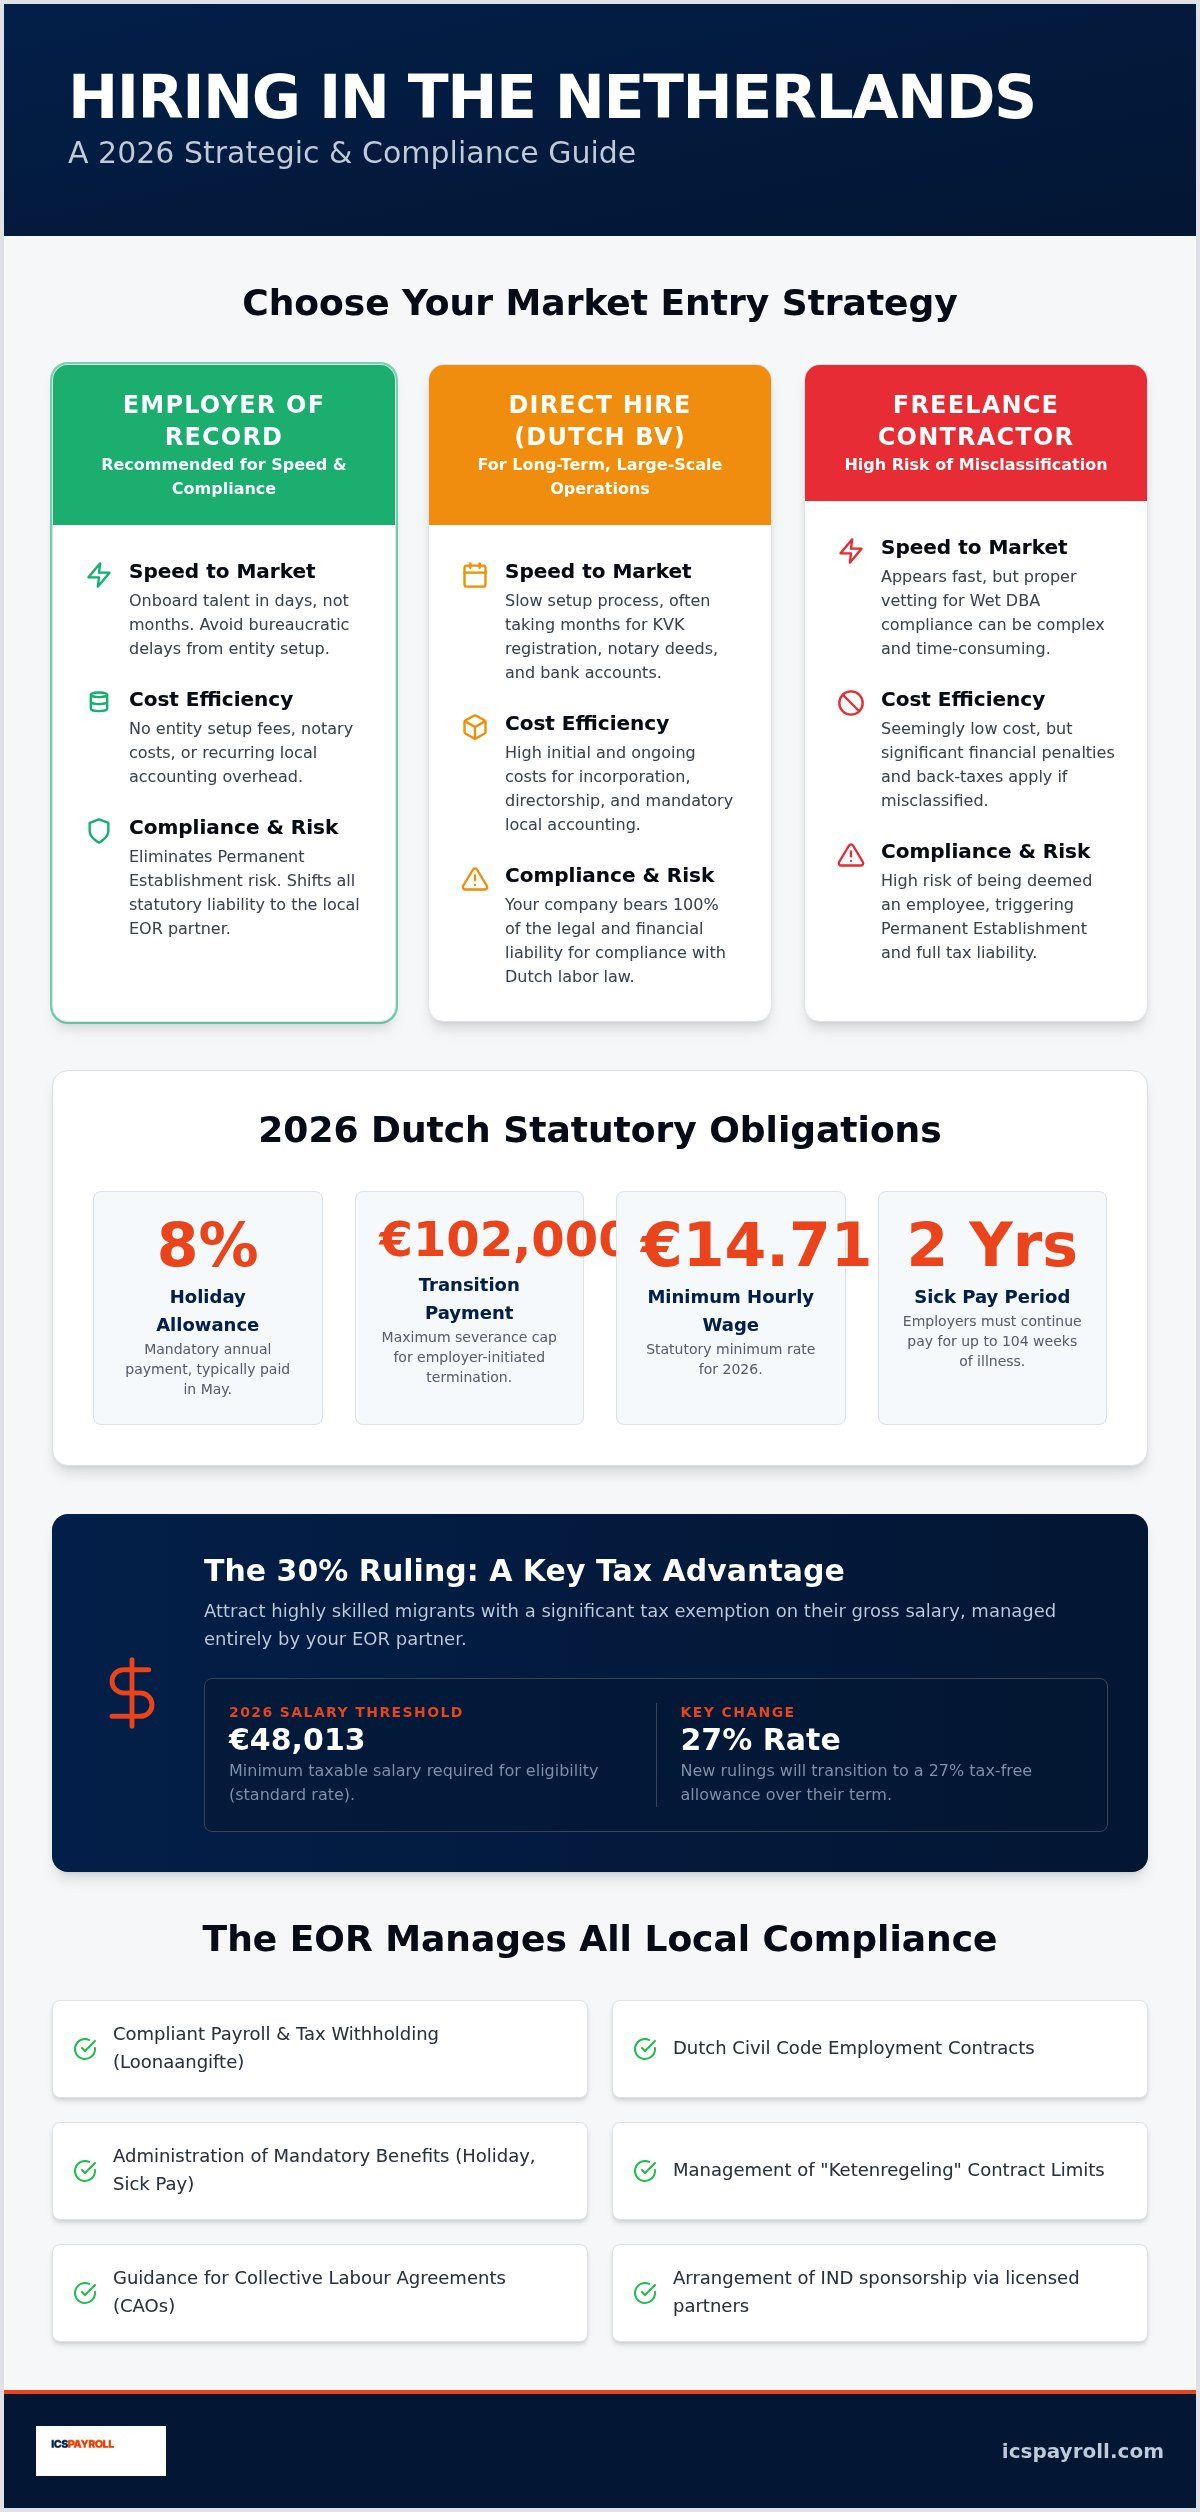
- Découvrez comment un Employer of Record aux Pays-Bas gère les exigences légales complexes, notamment l'indemnité de congés payés de 8 % et le plafond de 102 000 € de l'indemnité de transition.
- Découvrez les critères d'éligibilité 2026 pour le régime des 30 %, y compris le seuil de salaire standard de 48 013 € et le passage à venir à un taux de 27 %.
- Identifiez les différences entre le modèle EOR, le recours aux freelances et la constitution directe d'une société pour déterminer la voie la plus efficace pour votre activité.
- Obtenez une feuille de route claire pour la conformité en 2026, couvrant le salaire horaire minimum obligatoire de 14,71 € et les limites de contrats de la « Ketenregeling ».
Qu'est-ce qu'un Employer of Record (EOR) aux Pays-Bas ?
Un Employer of Record aux Pays-Bas agit en tant qu'employeur légal officiel de votre personnel sur le territoire néerlandais. Alors que votre organisation conserve le contrôle total sur la gestion quotidienne, les missions et les évaluations de performance, l'EOR assume l'ensemble des responsabilités légales. Celles-ci comprennent la gestion de la paie, les retenues fiscales et le respect strict du Code civil néerlandais (Burgerlijk Wetboek). En 2026, les Pays-Bas demeurent une destination de choix pour les talents internationaux grâce à leur stabilité économique et à leur main-d'œuvre hautement qualifiée. Cependant, le cadre réglementaire est devenu plus technique. Avec l'application renforcée de la Wet DBA et la mise à jour des seuils salariaux 2026 pour les migrants hautement qualifiés, les entreprises ont besoin d'une passerelle conforme pour accéder à ce marché sans supporter la charge administrative d'une entité juridique locale.
Le cadre juridique : EOR vs PEO vs société de portage
Comprendre la terminologie spécifique est essentiel pour réussir son implantation. Alors que de nombreux dirigeants internationaux se demandent ce qu'est une Professional Employer Organization, le modèle de l'EOR constitue la norme pour les entreprises qui ne disposent pas encore d'une présence locale aux Pays-Bas. Une PEO fonctionne généralement sur le principe du co-emploi, ce qui exige que le client dispose d'une entité locale déjà établie. À l'inverse, un EOR assume l'entière responsabilité légale en qualité d'employeur officiel. Cela crée une relation tripartite dans laquelle l'EOR détient le contrat de travail, le client supervise l'activité et le salarié bénéficie de tous les avantages légaux néerlandais. Sur le marché néerlandais, le terme « Umbrella Company » (société de portage) est souvent employé de manière interchangeable avec celui d'EOR, bien qu'il désigne plus précisément le mécanisme de gestion de la paie et de la conformité pour le personnel international ou les prestataires indépendants.
Pourquoi les entreprises choisissent-elles le modèle EOR aux Pays-Bas ?
La rapidité de déploiement est la raison principale du choix d'un EOR. La constitution d'une BV néerlandaise implique des frais de notaire, une immatriculation à la KVK et potentiellement des mois de délais administratifs. Un Employer of Record aux Pays-Bas vous permet d'intégrer des talents en seulement quelques jours ouvrés. Cette réactivité est capitale sur un marché du travail compétitif où les meilleurs candidats ne patienteront pas pendant qu'une entreprise étrangère se débat avec la bureaucratie locale.
La rentabilité financière et l'atténuation des risques jouent également un rôle prépondérant. Vous évitez les frais généraux récurrents liés au maintien d'une entité juridique néerlandaise, tels que la comptabilité annuelle et les obligations de gouvernance locale. Le droit du travail néerlandais est très protecteur, caractérisé par des limites strictes sur les contrats successifs (la « Ketenregeling ») et l'obligation légale de maintenir le salaire pendant deux ans en cas de maladie. En vous associant à un spécialiste local, vous déléguez la charge de la conformité à un expert. Vous garantissez ainsi l'application correcte de l'indemnité de congés payés de 8 % et le calcul exact des cotisations sociales 2026, telles que la Zvw, l'AWf et l'Aof, assurant des déclarations irréprochables et pleinement conformes sur le plan légal.
Comprendre le droit du travail néerlandais et les exigences de conformité en 2026
Le cadre opérationnel du recrutement aux Pays-Bas trouve son fondement dans le Code civil néerlandais. Bien que ce Code fixe un socle légal minimal, de nombreux secteurs d'activité sont régis par des conventions collectives de travail (CAO) qui imposent des obligations supplémentaires. Un Employer of Record aux Pays-Bas veille à ce que votre organisation appréhende ces strates réglementaires sans commettre d'erreur. Une obligation administrative cruciale réside dans la Loonaangifte (déclaration de l'impôt sur les salaires). Ces déclarations doivent être soumises et réglées à l'administration fiscale au plus tard le dernier jour du mois suivant la période de paie. Par exemple, la date limite pour la déclaration de janvier est fixée au 28 février. Le non-respect de ces échéances entraîne des pénalités immédiates et des intérêts de retard de la part de la Belastingdienst, rendant la précision administrative indispensable pour les entreprises internationales.
Les avantages sociaux obligatoires aux Pays-Bas
Le droit néerlandais impose des avantages spécifiques qui doivent être intégrés au coût global de l'emploi. Chaque salarié a droit à une indemnité légale de congés payés de 8 % (vakantiegeld), généralement versée en mai, ainsi qu'à un minimum de 20 jours de congés annuels pour un contrat à temps plein. Au-delà de ces éléments, vous devez anticiper l'indemnité légale de transition (transitievergoeding), dont le plafond est fixé à 102 000 € en 2026. Cette indemnité est due lorsque la rupture du contrat de travail intervient à l'initiative de l'employeur, ce qui en fait un paramètre essentiel de votre planification financière à long terme. La prise en compte rigoureuse de ces calculs constitue l'une des fonctions clés de nos services de gestion de paie néerlandaise, garantissant que chaque provision est parfaitement conforme à la loi.
Le défi du maintien de salaire en cas de maladie et les cotisations légales
Les Pays-Bas imposent aux employeurs de maintenir entre 70 % et 100 % du salaire d'un collaborateur pendant une durée maximale de deux ans en cas de maladie. Cette obligation est régie par la Wet Verbetering Poortwachter, qui exige un processus de réintégration particulièrement rigoureux. Tout manquement peut contraindre l'employeur à verser le salaire pendant une troisième année obligatoire. Pour préserver votre entreprise de tels risques, il est essentiel de vous appuyer sur un EOR capable de gérer les services de santé au travail et les cotisations sociales associées. En 2026, la cotisation patronale au titre de la loi sur l'assurance maladie (Zvw) est de 6,10 %, plafonnée à un revenu de 79 409 €. Vous devez également prendre en compte le Fonds général de chômage (AWf) et le Fonds d'assurance invalidité (Aof), dont les taux varient selon la durée et le type de contrat. En vous associant à un expert local, vous vous assurez que ces pourcentages sont appliqués avec exactitude sur chaque fiche de paie, dans le respect permanent du droit néerlandais en vigueur.
EOR vs freelance vs BV néerlandaise : choisir le bon modèle
Choisir le bon modèle de collaboration est une décision stratégique qui détermine votre exposition fiscale ainsi que votre rapidité d'exécution. Pour de nombreuses entreprises internationales, le choix s'articule entre le recours à des freelances, la création d'une BV néerlandaise locale ou l'utilisation d'un Employer of Record aux Pays-Bas. Chaque formule présente des implications juridiques et financières bien distinctes. L'une des préoccupations majeures des structures étrangères réside dans le risque d'« établissement stable » (Permanent Establishment). Si une entreprise étrangère exerce des activités commerciales fondamentales par le biais d'un collaborateur aux Pays-Bas sans disposer d'une entité locale, la Belastingdienst peut estimer que la maison mère est redevable de l'impôt sur les sociétés néerlandais sur ses bénéfices mondiaux. Un EOR atténue ce risque en intervenant comme l'employeur légal local, constituant ainsi un rempart conforme pour vos opérations internationales.
Le modèle EOR représente souvent la solution idéale pour les équipes de taille intermédiaire. Il offre la sécurité juridique d'une entreprise locale sans en imposer les coûts de fonctionnement élevés. Si l'embauche d'un travailleur indépendant peut sembler plus simple à première vue, elle attire fréquemment l'attention des autorités de contrôle. À l'opposé, une BV néerlandaise procure un contrôle absolu mais exige un engagement sur le long terme et une gestion administrative conséquente. Pour les entreprises qui souhaitent tester le marché néerlandais ou se développer rapidement, l'EOR offre le juste équilibre entre souplesse et sécurité.
Les risques méconnus du recours aux freelances (faux travail indépendant)
Collaborer avec des freelances (ZZP'ers) en 2026 comporte des enjeux élevés en raison du durcissement des contrôles liés à la Wet DBA et à la future législation VBAR. Les autorités néerlandaises luttent fermement contre la « Schijnzelfstandigheid », ou faux travail indépendant. Si la relation de travail présente les caractéristiques d'un salariat, comme des horaires fixes ou un lien de subordination direct, l'administration fiscale procèdera à une requalification. En 2026, il existe une présomption légale de contrat de travail pour tout tarif horaire inférieur à 36 €. Une requalification entraîne le paiement rétroactif des cotisations sociales, le rappel des retenues à la source sur les salaires et de lourdes pénalités. Un Employer of Record aux Pays-Bas supprime tout risque de requalification contractuelle en établissant un contrat de travail en bonne et due forme, respectant l'ensemble des normes du droit du travail néerlandais.
Quand devez-vous créer une BV néerlandaise ?
La constitution d'une BV néerlandaise (société à responsabilité limitée) est généralement réservée aux organisations ayant un intérêt stratégique pérenne aux Pays-Bas ou dont les effectifs dépassent 10 à 15 salariés. En 2026, les frais initiaux d'immatriculation oscillent entre 600 € et 2 500 €. Cela comprend les frais obligatoires d'inscription à la Chambre de commerce (KVK) de 85,15 € ainsi que les honoraires notariés situés entre 500 € et 1 500 €. Au-delà de la création, la charge administrative est substantielle. Vous devez assurer les déclarations d'impôt sur les sociétés, nommer des dirigeants locaux et gérer une comptabilité annuelle complexe. ICSPayroll accompagne les clients ayant atteint cette taille critique dans une transition fluide, transférant votre personnel de notre plateforme EOR vers votre propre service de gestion de paie dès que votre entité locale est pleinement opérationnelle.
Le régime des 30 % : un avantage stratégique pour les employeurs internationaux
Le régime des 30 % (30%-regeling) est un avantage fiscal conçu pour attirer des profils d'experts internationaux de premier plan sur le marché de l'emploi néerlandais. Pour un Employer of Record aux Pays-Bas, ce dispositif ne se limite pas à un ajustement de paie : il constitue un puissant levier de recrutement vous permettant d'offrir des rémunérations nettes très attractives sans gonfler vos coûts salariaux bruts. En qualifiant 30 % du salaire brut du collaborateur d'indemnité non imposable destinée à couvrir ses dépenses extraterritoriales, le taux effectif d'imposition diminue nettement. Cet avantage est déterminant pour conserver un avantage concurrentiel dans des secteurs de pointe tels que la fintech ou les énergies renouvelables, où les profils internationaux sont très convoités. Le régime vous permet de présenter un revenu net disponible élevé tout en maîtrisant votre coût global employeur.
Critères d'éligibilité pour les migrants hautement qualifiés en 2026
La Belastingdienst applique des critères stricts de seuils salariaux annuels pour prétendre à cet avantage fiscal. En 2026, le salaire annuel brut standard exigé s'élève à 48 013 €. Pour les salariés âgés de moins de 30 ans et titulaires d'un master reconnu, ce seuil est abaissé à 36 497 €. Ces montants s'entendent hors indemnité exonérée elle-même. De surcroît, la « règle des 150 km » impose que la personne recrutée ait résidé à plus de 150 kilomètres de la frontière néerlandaise pendant au moins 16 des 24 mois précédant son premier jour de travail. Cette condition garantit que le régime est exclusivement réservé aux personnes effectivement recrutées depuis l'étranger.
L'accès à ce statut requiert que l'employeur soit reconnu en qualité de répondant agréé (sponsor) auprès de l'IND. Bien qu'ICSPayroll prenne en charge les démarches administratives nécessaires, ces prestations de parrainage sont orchestrées par le biais de notre réseau de partenaires agréés. Il convient également de tenir compte des évolutions législatives récentes. Le statut fiscal de quasi-non-résident a été abrogé au 1er janvier 2025. Même si les recrutements réalisés en 2026 bénéficient actuellement du taux plein de 30 %, la législation en vigueur prévoit une baisse de ce taux à 27 % pour tous les bénéficiaires à compter du 1er janvier 2027. Un traitement administratif rigoureux est indispensable pour négocier ces transitions sans compromettre la conformité réglementaire.
Les avantages pour l'employeur : recrutement et fidélisation
L'impact financier du régime des 30 % ne se cantonne pas au salaire net perçu par le collaborateur. Il allège également la charge des cotisations patronales, celles-ci étant calculées sur la base d'une assiette salariale imposable réduite. Cela permet aux entreprises internationales d'attirer des cadres dirigeants qui auraient pu hésiter face aux tranches élevées de l'impôt sur le revenu aux Pays-Bas. Le régime des 30 % est une mesure d'allègement fiscal d'une durée de 5 ans en faveur des collaborateurs qualifiés recrutés hors des frontières. L'utilisation avisée de cet avantage peut faire pencher la balance en votre faveur lorsqu'un candidat hésite entre une offre aux Pays-Bas et un poste dans un autre pôle européen.
Faire appel à un Employer of Record aux Pays-Bas garantit que la demande est déposée en bonne et due forme et dans le délai strict de quatre mois suivant la prise de fonction. Tout retard entraîne l'application du régime uniquement à compter du mois suivant le dépôt de la demande, ce qui engendre la perte définitive de l'avantage fiscal pour la période initiale. Notre équipe prend en charge l'intégralité de la procédure de demande du régime des 30 % afin de garantir la réception de la décision d'accord sans lenteur administrative, assurant ainsi une totale tranquillité d'esprit à l'entreprise comme au salarié.
Pourquoi ICSPayroll est votre partenaire EOR local de référence
ICSPayroll intervient en spécialiste exclusif du marché du travail néerlandais. Contrairement aux plateformes d'agrégation internationales qui gèrent des dizaines de pays au moyen de processus automatisés, nous nous consacrons uniquement aux Pays-Bas. Cette spécialisation nous permet de faire le pont avec précision entre vos objectifs d'expansion internationale et les subtilités de l'administration néerlandaise. En tant que filiale d'Intercompany Solutions, nous offrons un atout unique : nous ne nous contentons pas de gérer la paie, nous vous accompagnons sur le long terme. Si votre équipe atteint ultérieurement une taille justifiant la création d'une BV locale, nos services juridiques et d'entreprise intégrés assurent une transition sans heurt, sans avoir à changer de prestataire. Cette continuité vous garantit la sécurité et la fiabilité indispensables à la gestion d'opérations internationales d'envergure.
Expertise locale vs généralistes mondiaux
Pouvoir compter sur des spécialistes présents sur le terrain aux Pays-Bas est une garantie fondamentale pour votre entreprise. Les plateformes généralistes se reposent souvent sur des modèles standardisés susceptibles de passer à côté des spécificités des conventions collectives de travail (CAO) sectorielles ou des ajustements de cotisations sociales pour 2026. Notre approche à visage humain vous donne un accès direct à des experts qui communiquent en votre nom avec la Belastingdienst et l'UWV. Cette interaction directe s'avère précieuse lors de contrôles fiscaux ou de litiges sociaux délicats. Nous veillons à ce que chaque Loonaangifte (déclaration de l'impôt sur les salaires) soit effectuée avec une exactitude chirurgicale, conformément à l'obligation de conservation des documents pendant sept ans imposée par la législation néerlandaise. Si un logiciel est capable d'automatiser des opérations, il ne remplacera jamais le discernement stratégique requis pour encadrer l'obligation de maintien de salaire sur deux ans ou maîtriser les détails d'une demande de régime des 30 %.
Notre rôle d'Employer of Record aux Pays-Bas signifie que nous assumons l'entière responsabilité de la conformité sur le territoire. Nous ne nous abritons pas derrière des systèmes de tickets d'assistance automatisés. Nous proposons un accompagnement individualisé afin que vos salariés se sentent valorisés et parfaitement protégés sur le plan juridique. Cette qualité d'écoute joue un rôle moteur dans la fidélisation des talents, les collaborateurs néerlandais accordant une grande importance à la stabilité et à la clarté des conditions d'emploi.
Pour commencer : votre feuille de route d'intégration en 48 heures
Nous avons optimisé notre processus pour vous permettre de passer de la prise de contact initiale à la signature du contrat de travail en l'espace de deux jours ouvrés. Notre méthodologie rigoureuse écarte les retards habituellement constatés lors d'une expansion internationale.
- Étape 1 : Consultation et simulation des coûts. Nous vous remettons une décomposition détaillée et transparente des charges patronales globales, incluant l'indemnité de congés payés de 8 % et les cotisations sociales 2026 telles que l'AWf et la Zvw.
- Étape 2 : Rédaction d'un contrat de travail néerlandais conforme. Nous établissons des contrats en stricte conformité avec le Code civil néerlandais, en veillant au respect des périodes d'essai et des plafonds de contrats successifs imposés par la « Ketenregeling ».
- Étape 3 : Intégration du salarié et évaluation pour le régime des 30 %. Nous analysons l'éligibilité au seuil salarial de 48 013 € et assurons la coordination avec nos partenaires agréés pour engager la demande sans attendre.
- Étape 4 : Gestion mensuelle de la paie et veille à la conformité. Nous prenons en charge toutes les déclarations périodiques et les tâches administratives, vous libérant de toute contrainte de gestion en toute sérénité.
Grâce à ce parcours structuré, nous faisons en sorte que votre entrée sur le marché néerlandais soit à la fois rapide, sécurisée et performante. Vous conservez le pilotage opérationnel de votre équipe au quotidien pendant que nous veillons au strict respect des normes juridiques en vigueur aux Pays-Bas.
Sécurisez votre avenir sur le marché du travail néerlandais
Embaucher aux Pays-Bas constitue un formidable levier stratégique, mais le succès repose sur la bonne maîtrise d'un écosystème juridique très protecteur. Nous avons mis en lumière la manière dont un Employer of Record aux Pays-Bas agit comme une passerelle indispensable, vous permettant d'éviter les lourdeurs de création d'une BV néerlandaise tout en éliminant les risques fiscaux liés à l'établissement stable. Votre organisation peut désormais miser sur l'attractivité des talents en actionnant le levier du régime des 30 % et en veillant à ce que chaque obligation légale, de l'indemnité de congés payés de 8 % au salaire horaire minimum de 14,71 €, soit exécutée avec une précision absolue.
ICSPayroll met à votre disposition son expertise pointue en matière de conformité néerlandaise et son accompagnement global pour le régime des 30 %, consolidant ainsi vos opérations internationales. Alors que les services de parrainage d'immigration sont assurés via notre réseau de partenaires agréés, notre approche résolument humaine vous garantit une attention de chaque instant, bien loin des plateformes dématérialisées. Nous intervenons pour lever les verrous administratifs qui freinent votre développement. Franchissez la première étape vers une présence fluide et conforme aux Pays-Bas en demandant une simulation claire de vos dépenses prévisionnelles. Obtenez une simulation personnalisée des coûts salariaux aux Pays-Bas pour lancer votre expansion en toute sérénité. Votre implantation dans l'une des économies les plus dynamiques d'Europe commence ici.
Foire aux questions
Puis-je embaucher un salarié aux Pays-Bas sans créer d'entité juridique locale ?
Oui, vous pouvez embaucher du personnel néerlandais sans constituer de BV locale en passant par un Employer of Record aux Pays-Bas. L'EOR assume le rôle d'employeur légal officiel, gérant l'ensemble des obligations liées à la paie, à la fiscalité et au droit du travail, tandis que vous conservez la direction opérationnelle de votre collaborateur au quotidien. Cette organisation évite la création d'une entité locale et prévient les risques de requalification fiscale par les autorités néerlandaises, offrant un cadre sécurisé pour votre développement international.
Quel est le salaire minimum légal aux Pays-Bas pour 2026 ?
Au 1er janvier 2026, le salaire minimum légal est fixé à 14,71 € par heure pour les adultes âgés de 21 ans et plus. Ce montant est réévalué deux fois par an pour s'ajuster à la conjoncture économique. Les employeurs doivent également intégrer l'indemnité obligatoire de congés payés de 8 % en sus de ce salaire brut. Pour connaître les normes spécifiques à votre branche, nous vous recommandons de vérifier si une convention collective de travail (CAO) s'applique, celles-ci prévoyant fréquemment des planchers horaires plus élevés.
Combien de temps faut-il pour intégrer un salarié via un EOR aux Pays-Bas ?
L'intégration s'effectue généralement en 2 à 5 jours ouvrés à compter de la finalisation du contrat de prestation de services. Cette réactivité est un atout majeur par rapport aux mois requis pour constituer une BV néerlandaise et s'immatriculer auprès de la Chambre de commerce (KvK). Notre processus optimisé garantit la rédaction de contrats de travail conformes et la collecte rapide des données fiscales, permettant à votre nouvelle recrue d'entrer en fonction sans délai administratif.
Quels sont les coûts associés au recours à un Employer of Record ?
Le coût global se compose du salaire brut, des cotisations patronales obligatoires et d'honoraires de gestion mensuels transparents. Les cotisations obligatoires, qui couvrent notamment l'assurance maladie (Zvw) et les fonds d'assurance chômage et invalidité (AWf/Aof), majorent généralement le salaire brut de 20 % à 30 %. Le recours à un Employer of Record aux Pays-Bas s'appuie sur une facturation mensuelle prévisible, ce qui simplifie le suivi budgétaire et supprime les coûts de structure variables liés à la gestion d'une filiale locale.
Un EOR aux Pays-Bas gère-t-il les permis de travail et les visas ?
Oui, les permis de travail et les visas de migrants hautement qualifiés sont gérés par l'intermédiaire de notre réseau de partenaires agréés. Ces partenaires disposent du statut officiel de répondant reconnu par l'IND (sponsor agréé), indispensable pour faciliter l'arrivée de profils non européens. Nous synchronisons l'ensemble de la procédure pour faire coïncider les contrats de travail avec les impératifs de visa, en totale conformité avec la réglementation néerlandaise sur l'immigration et les critères salariaux 2026 fixés pour les recrutements internationaux.
Que se passe-t-il si un salarié néerlandais tombe malade ?
L'employeur est légalement tenu de maintenir entre 70 % et 100 % du salaire de son employé pendant une durée maximale de deux ans en cas d'arrêt maladie. Vous devez également respecter les étapes strictes de réintégration supervisées par l'UWV (l'organisme public d'assurance des travailleurs). Un EOR prend en charge cette procédure complexe à votre place, en lien avec les services de médecine du travail et les médecins conseils, afin de contenir les risques financiers et légaux inhérents aux arrêts de longue durée dans le cadre de la Wet Verbetering Poortwachter.
Puis-je recourir à un EOR pour un seul salarié aux Pays-Bas ?
Tout à fait. Le modèle EOR est pensé pour être parfaitement évolutif et convient tout autant au recrutement d'un spécialiste unique qu'à celui d'une petite équipe représentative. Nous n'imposons aucun seuil minimal d'effectifs pour nos prestations. Cette flexibilité permet aux entreprises étrangères d'explorer le marché néerlandais avec un premier collaborateur avant d'envisager une implantation plus large ou d'opter pour la constitution d'une filiale une fois la taille critique atteinte.
Quelle est l'influence du régime des 30 % sur mes coûts salariaux globaux ?
Le régime des 30 % allège le coût global de votre recrutement en diminuant l'assiette soumise aux cotisations sociales. En versant 30 % de la rémunération sous forme d'indemnité exonérée d'impôt, les cotisations patronales ne sont calculées que sur les 70 % restants du salaire brut. Ce dispositif confère un avantage net substantiel au travailleur tout en modérant l'engagement financier total de l'employeur, ce qui en fait un atout stratégique pour séduire les profils internationaux d'élite en 2026.

Article rédigé par
Joost Hubregtse
Joost Hubregtse est directeur d'ICS Staffing & Payroll B.V., filiale à 100 % d'Intercompany Solutions à l'origine d'ICS Payroll. Il est responsable des services d'Employer of Record et de gestion de paie aux Pays-Bas : contrats de travail, déclarations des impôts sur les salaires et des cotisations sociales, indemnités de congés payés, retraites, arrêts maladie et conformité aux CAO, avec une intégration possible sous 48 heures.

Questions fréquentes
La constitution d'une BV néerlandaise (société à responsabilité limitée) est généralement réservée aux organisations ayant un intérêt stratégique pérenne aux Pays-Bas ou dont les effectifs dépassent 10 à 15 salariés. En 2026, les frais initiaux d'immatriculation oscillent entre 600 € et 2 500 €. Cela comprend les frais obligatoires d'inscription à la Chambre de commerce (KVK) de 85,15 € ainsi que les honoraires notariés situés entre 500 € et 1 500 €. Au-delà de la création, la charge administrative est substantielle. Vous devez assurer les déclarations d'impôt sur les sociétés, nommer des dirigeants locaux et gérer une comptabilité annuelle complexe. ICSPayroll accompagne les clients ayant atteint cette taille critique dans une transition fluide, transférant votre personnel de notre plateforme EOR vers votre propre service de gestion de paie dès que votre entité locale est pleinement opérationnelle. Le régime des 30 % (30%-regeling) est un avantage fiscal conçu pour attirer des profils d'experts internationaux de premier plan sur le marché de l'emploi néerlandais. Pour un Employer of Record aux Pays-Bas, ce dispositif ne se limite pas à un ajustement de paie : il constitue un puissant levier de recrutement vous permettant d'offrir des rémunérations nettes très attractives sans gonfler vos coûts salariaux bruts. En qualifiant 30 % du salaire brut du collaborateur d'indemnité non imposable destinée à couvrir ses dépenses extraterritoriales, le taux effectif d'imposition diminue nettement. Cet avantage est déterminant pour conserver un avantage concurrentiel dans des secteurs de pointe tels que la fintech ou les énergies renouvelables, où les profils internationaux sont très convoités. Le régime vous permet de présenter un revenu net disponible élevé tout en maîtrisant votre coût global employeur.
Oui, vous pouvez embaucher du personnel néerlandais sans constituer de BV locale en passant par un Employer of Record aux Pays-Bas. L'EOR assume le rôle d'employeur légal officiel, gérant l'ensemble des obligations liées à la paie, à la fiscalité et au droit du travail, tandis que vous conservez la direction opérationnelle de votre collaborateur au quotidien. Cette organisation évite la création d'une entité locale et prévient les risques de requalification fiscale par les autorités néerlandaises, offrant un cadre sécurisé pour votre développement international.
Au 1er janvier 2026, le salaire minimum légal est fixé à 14,71 € par heure pour les adultes âgés de 21 ans et plus. Ce montant est réévalué deux fois par an pour s'ajuster à la conjoncture économique. Les employeurs doivent également intégrer l'indemnité obligatoire de congés payés de 8 % en sus de ce salaire brut. Pour connaître les normes spécifiques à votre branche, nous vous recommandons de vérifier si une convention collective de travail (CAO) s'applique, celles-ci prévoyant fréquemment des planchers horaires plus élevés.
L'intégration s'effectue généralement en 2 à 5 jours ouvrés à compter de la finalisation du contrat de prestation de services. Cette réactivité est un atout majeur par rapport aux mois requis pour constituer une BV néerlandaise et s'immatriculer auprès de la Chambre de commerce (KvK). Notre processus optimisé garantit la rédaction de contrats de travail conformes et la collecte rapide des données fiscales, permettant à votre nouvelle recrue d'entrer en fonction sans délai administratif.
Le coût global se compose du salaire brut, des cotisations patronales obligatoires et d'honoraires de gestion mensuels transparents. Les cotisations obligatoires, qui couvrent notamment l'assurance maladie (Zvw) et les fonds d'assurance chômage et invalidité (AWf/Aof), majorent généralement le salaire brut de 20 % à 30 %. Le recours à un Employer of Record aux Pays-Bas s'appuie sur une facturation mensuelle prévisible, ce qui simplifie le suivi budgétaire et supprime les coûts de structure variables liés à la gestion d'une filiale locale.
Oui, les permis de travail et les visas de migrants hautement qualifiés sont gérés par l'intermédiaire de notre réseau de partenaires agréés. Ces partenaires disposent du statut officiel de répondant reconnu par l'IND (sponsor agréé), indispensable pour faciliter l'arrivée de profils non européens. Nous synchronisons l'ensemble de la procédure pour faire coïncider les contrats de travail avec les impératifs de visa, en totale conformité avec la réglementation néerlandaise sur l'immigration et les critères salariaux 2026 fixés pour les recrutements internationaux.
L'employeur est légalement tenu de maintenir entre 70 % et 100 % du salaire de son employé pendant une durée maximale de deux ans en cas d'arrêt maladie. Vous devez également respecter les étapes strictes de réintégration supervisées par l'UWV (l'organisme public d'assurance des travailleurs). Un EOR prend en charge cette procédure complexe à votre place, en lien avec les services de médecine du travail et les médecins conseils, afin de contenir les risques financiers et légaux inhérents aux arrêts de longue durée dans le cadre de la Wet Verbetering Poortwachter.
Tout à fait. Le modèle EOR est pensé pour être parfaitement évolutif et convient tout autant au recrutement d'un spécialiste unique qu'à celui d'une petite équipe représentative. Nous n'imposons aucun seuil minimal d'effectifs pour nos prestations. Cette flexibilité permet aux entreprises étrangères d'explorer le marché néerlandais avec un premier collaborateur avant d'envisager une implantation plus large ou d'opter pour la constitution d'une filiale une fois la taille critique atteinte.
Le régime des 30 % allège le coût global de votre recrutement en diminuant l'assiette soumise aux cotisations sociales. En versant 30 % de la rémunération sous forme d'indemnité exonérée d'impôt, les cotisations patronales ne sont calculées que sur les 70 % restants du salaire brut. Ce dispositif confère un avantage net substantiel au travailleur tout en modérant l'engagement financier total de l'employeur, ce qui en fait un atout stratégique pour séduire les profils internationaux d'élite en 2026.


