オランダの就労ビザと給与計算:2026年雇用主向けFAQガイド
執筆 Joost Hubregtse, ディレクター、ICS Staffing & Payroll
すべてのブログ記事は、当社の労働法専門弁護士によって確認・ファクトチェックされています。担当はZishan Hussainと、当社ディレクターです。編集方針
2026年現在、オランダでの就労ビザ取得や給与計算(ペイロール)設定において手続き上の不備が1点でもあると、Belastingdienst(オランダ税務庁)やIND(移民帰化庁)による即時の監査対象となるリスクがあります。多くのグローバル企業にとって、2026年の最低給与基準への移行や30%ルーリング(30%税制優遇措置)の要件厳格化により、通常の採用プロセスが極めて慎重を要するコンプライアンス課題へと変化しています。優秀なグローバル人材を確保するには、単に内定を出すだけでなく、現地の労働法への深い理解と正確な財務報告が不可欠です。
本ガイドでは、これらの複雑な制度を完全に把握し、コンプライアンスを遵守しながら世界トップクラスの人材を獲得するための明確なロードマップを提示します。具体的には、30%ルーリングにおける48,013ユーロの課税対象給与基準や、30歳以上の高度熟練移民(HSM:Highly Skilled Migrant)に適用される月額5,942ユーロの新要件などを詳しく解説します。本FAQガイドを通じて、HSMビザ申請と適法な給与管理の必須ステップを把握し、数か月ではなく数週間での海外人材受け入れを実現してください。
重要ポイント
- 30歳以上の専門職に適用される月額5,942ユーロの基準など、高度熟練移民(HSM)の2026年給与要件を把握すること。
- INDの公式監査に耐えうる記録を保持するため、オランダの就労ビザと給与計算コンプライアンスの密接な関連性を理解すること。
- 年間課税対象給与要件48,013ユーロおよび27%非課税手当への段階的移行計画に留意し、2026年の30%ルーリング申請手続きに精通すること。
- 2年間の傷病手当支払い義務や、上限102,000ユーロの移行手当(解雇補償金)など、法令で定められた雇用主の義務に備えること。
- オランダ現地法人(BV)を設立することなく、ライセンスを保有するパートナー経由で手配されるEOR(記録上の雇用主)サービスを活用し、海外人材を迅速に採用する方法を検討すること。
オランダの就労許可の基礎知識:TWV、GVVA、HSM
オランダ経済において海外の優秀な人材を採用するには、複数の入国管理区分を正確に理解する必要があります。EU、EEA、およびスイスの国籍保有者は制限なく働く権利を有していますが、それ以外の国籍者は就労開始前に法的な就労許可を取得しなければなりません。これらの対象者については、業務の期間や性質に合わせて就労許可と給与計算の枠組みを正しく一致させる必要があります。
Tewerkstellingsvergunning(TWV:労働許可証)は、90日未満の短期就労を対象とした制度です。より長期の雇用においては、滞在許可と就労許可が単一の書類にまとめられたGVVA(滞在・労働統合許可証)が用いられます。多くの企業では、高付加価値をもたらす専門職や管理職向けに手続きが簡素化されている高度熟練移民(HSM)制度が広く利用されています。このルートは、オランダでの事業展開を迅速に拡大したい企業にとって最も柔軟性の高い選択肢です。
2026年にオランダの就労ビザが必要となる対象者
非EU国籍者は、滞在期間と職種に応じた段階的な制度に従う必要があります。シェンゲンビザ保持者は商談目的での入国は可能ですが、TWVを取得しない限り生産活動を伴う労働を行うことは認められていません。ドイツやベルギーに居住しながら国境を越えて通勤する非EUパスポート保持者(国境労働者)も同様の制限を受け、近隣国に居住していても就労許可が必要です。特定の研究者や研修生には例外規定が適用される場合がありますが、INDのコンプライアンス要件を完全に満たすためには個別の法的な確認が求められます。
高度熟練移民(HSM)ビザの優位性
HSMビザは、UWV(従業員保険給付機構)による労働市場テスト(求職者調査)が免除されるため、採用において極めて大きな競争優位性をもたらします。これにより、当該ポジションに該当するオランダ人やEU出身の適切な候補者がいないことを証明する義務がなくなります。このルートを利用するには、雇用主がINDの認定スポンサー(認可機関)でなければなりません。現地法人を持たない外国企業の場合、市場への迅速な参入を可能にするため、ライセンスを保有するパートナーを通じてスポンサーシップサービスが手配されます。
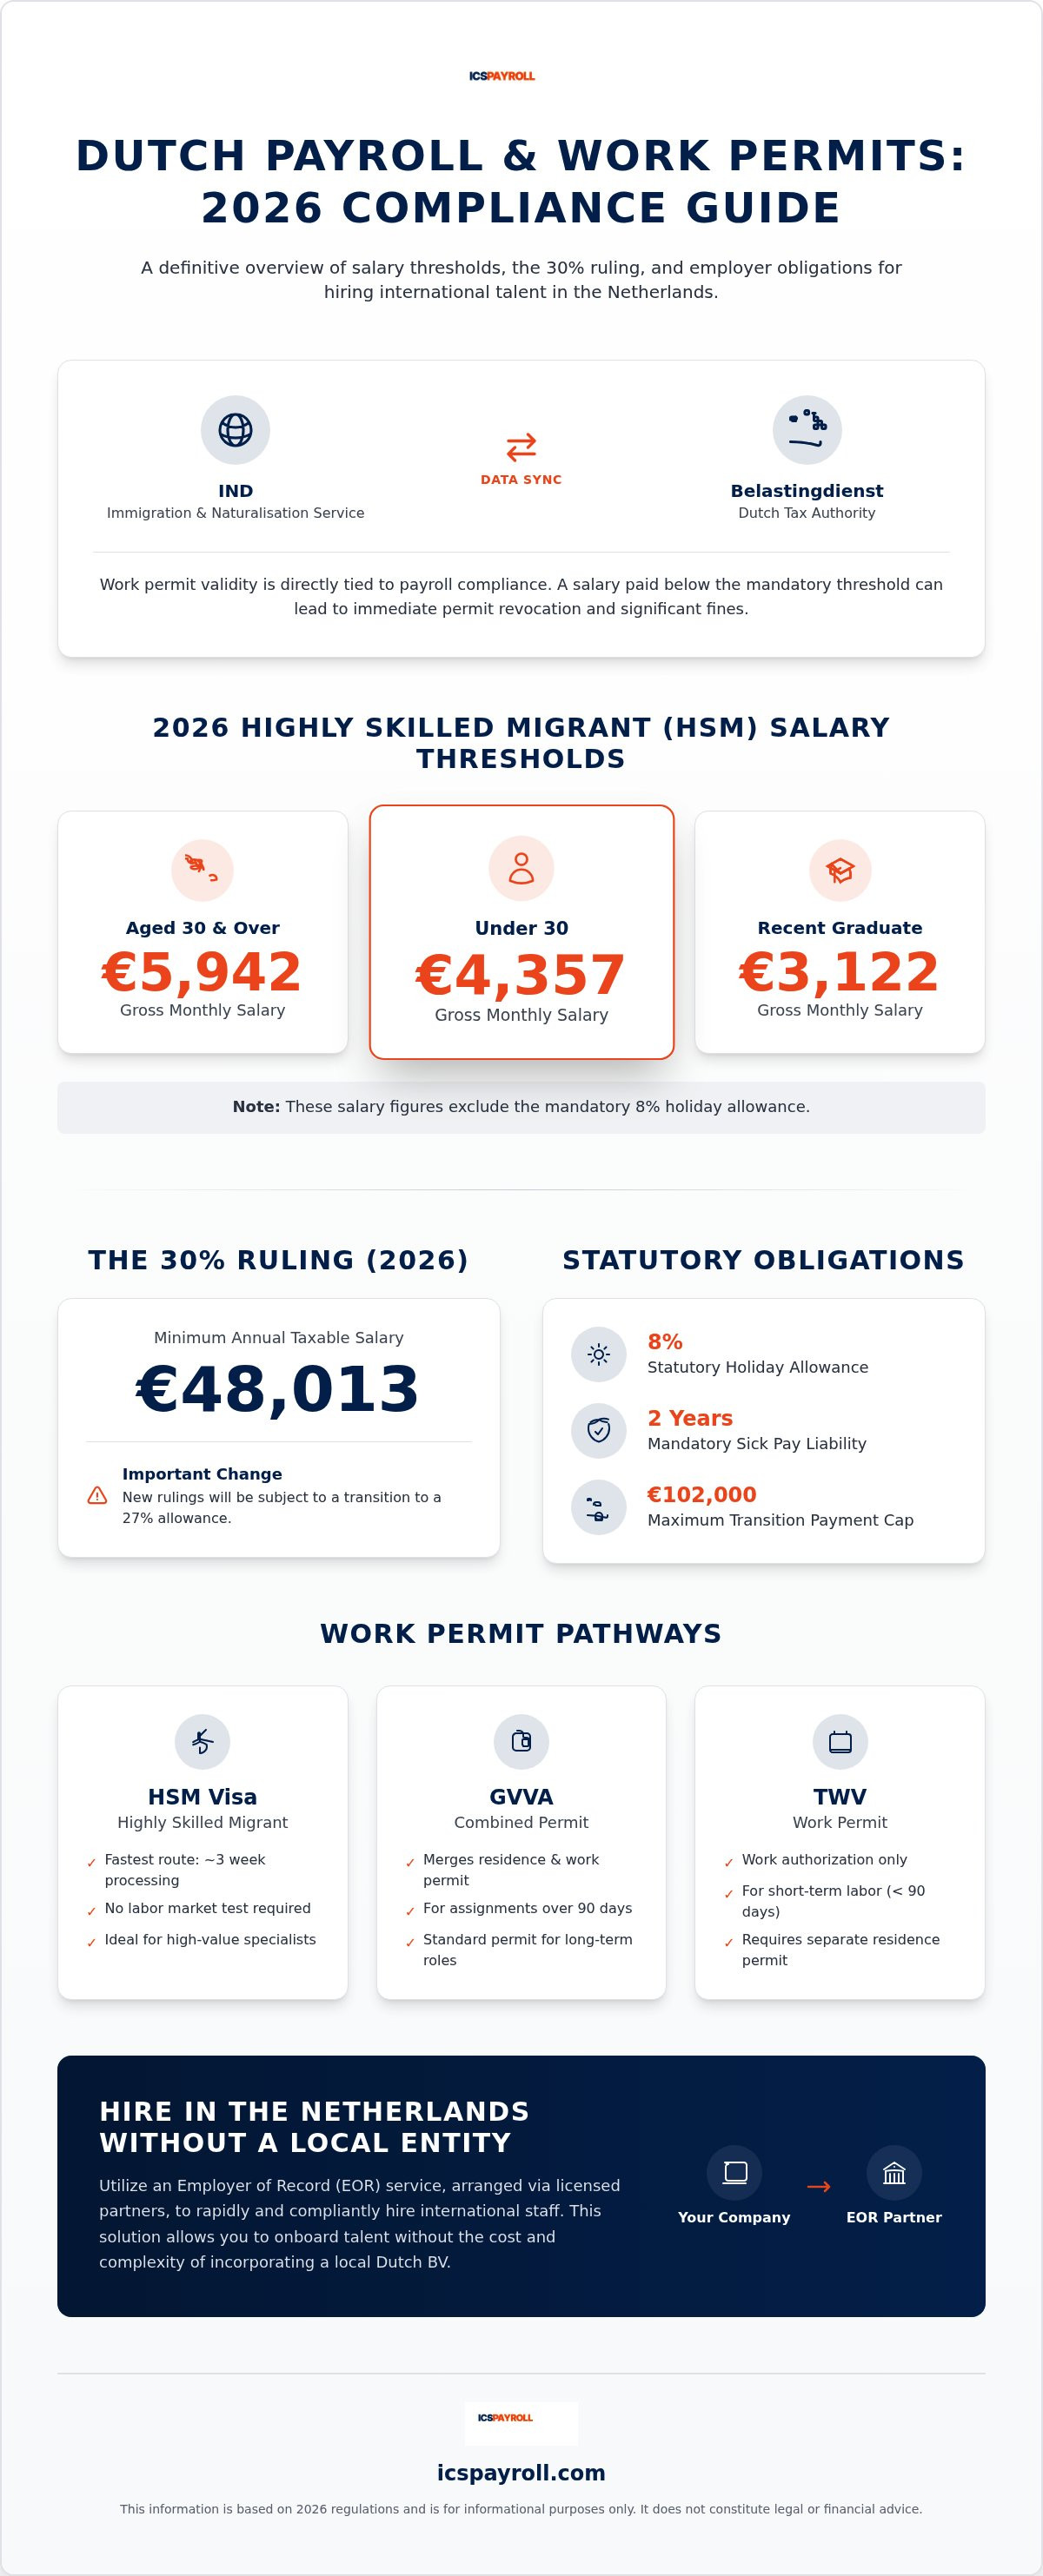
書類に不備がない場合、HSMビザの申請は通常約3週間で処理されます。このスピード感により、重要人材の迅速なオンボーディングが可能となります。就労ビザと給与計算を適切に連動させておくことで、自社の社内記録とINDへ報告する数値の整合性が常に保たれます。2026年においては、ビザの有効性を維持するために、30歳以上の従業員に対する月額5,942ユーロの給与基準を維持することが絶対要件となります。適切な給料を支払わない場合、ビザが直ちに取り消される恐れがあります。月ごとのインフレ指数連動や法定休暇手当を正確に処理できるよう、社内の管理プロセスを同期させておく必要があります。
就労許可と給与計算コンプライアンスの密接な関連性
INDとオランダ税務庁(Belastingdienst)は高度なデータ連携を行っており、雇用主が法的義務を遵守しているかを厳密に監視しています。オランダにおける就労ビザと給与計算の実務は独立したものではなく、法的に相互依存関係にあります。給与台帳の金額が法定基準額を下回っている場合、INDは即座に居住許可を取り消し、多額の行政罰金を科す権限を持っています。したがって、海外人材を採用する際には、初日からオランダ法に準拠した雇用契約を締結することが不可欠です。
給与管理においては、AWf(失業基金)、Aof(障害保険基金)、そして2026年に6.10%となるZvw(医療保険法拠出金)など、各種保険料を正確に処理しなければなりません。現在INDは手取り給与の銀行振込実績を証明する口座明細の監査を実施しているため、月次のLoonaangifte(賃金税申告)で報告した数値と社内記録が完全に一致している必要があります。これらの法定要件を遵守できない場合、経済的な罰則を受けるだけでなく、将来的に海外人材を採用する資格そのものを失うリスクがあります。
2026年HSMビザの法定最低給与基準
ビザの有効性を保つためには、毎年改定される特定の所得要件を満たす必要があります。2026年の30%ルーリングにおける標準的な年間課税対象給与基準額は48,013ユーロです。一方で、オランダ移民帰化庁(IND)は高度熟練移民に対して個別の月額総支給基準額を定めています。30歳以上の専門職は月額総支給で最低5,942ユーロ、30歳未満は4,357ユーロ、対象大学の卒業後一定期間内の人材は3,122ユーロ以上の給与が義務付けられています。これらの金額には法定の休暇手当は含まれず、従業員本人名義の銀行口座へ直接支払われなければなりません。
法定給付と給与計算上の留意点
オランダの法律規程により、給与システムを通じて例外なく支給すべき法定給付が存在します。総給与の8%に相当する休暇手当(Holiday allowance)はその一つで、通常5月に一括支給されます。また、法定最低時給の遵守も義務付けられており、2026年1月の時給14.71ユーロに続き、2026年7月1日からは時給14.99ユーロが適用されます。適正な雇用主としての立場を維持するためには、これらの給付を正確に計算することが不可欠です。これらの専門的な実務対応に課題をお持ちの場合は、ライセンスを保有するパートナー経由で手配される管理サービスについて個別のお見積もりをご依頼いただくことで、初日から完全なコンプライアンスを確保できます。
30%ルーリングと外国人材の給与計算
30%ルーリングは、オランダへ海外の専門人材を誘致するための極めて重要な税制優遇措置です。海外赴任に伴う超過費用(国外滞在費用)を補填するため、雇用主は総給与の最大30%を非課税手当として支給することができます。これにより、専門人材の手取り額を増やしつつ、雇用主側の総人件費を実質的に抑制することが可能です。オランダの就労ビザと給与計算を同期させる戦略をとることで、就労開始日からこの税制優遇を正確に適用できます。適用要件として150kmルールがあり、オランダ到着前の24か月のうち16か月以上、オランダ国境から150kmを超える地域に居住していたことが条件となります。
2026年の税制環境には重要な変更点があります。非課税枠は2026年末まで30%が維持されますが、2027年1月1日からは一律27%へと引き下げられます。また、部分非居住者納税義務制度は2025年1月1日をもって廃止されました。2026年の新規申請者は、ボックス2(実質的関与株式)およびボックス3(貯蓄・投資)において全世界の資産に対する課税対象となります。2023年末時点で同制度を利用していた従業員には2026年12月31日まで経過措置が適用される場合がありますが、その他の従業員は保有資産全体に対してオランダでの完全な納税義務が生じる点に留意が必要です。
2026年における30%ルーリングの申請
本制度の適用を受けるには、雇用主と従業員が共同で申請手続きを行う必要があります。雇用開始日に遡って適用を受けるためには、就労開始から4か月という厳格な提出期限を守らなければなりません。この期間を過ぎて申請した場合、申請月の翌月1日からの適用となります。公式申請書はBelastingdienst(オランダ税務庁)のポータルから入手できます。適用条件として、従業員は2026年の標準課税対象給与基準額48,013ユーロ、または対象となる修士号を保有する30歳未満の場合は36,497ユーロの基準を満たす必要があります。
30%ルーリング適用者の給与管理実務
30%ルーリングの処理では、毎月の給与明細において総給与を課税対象部分と非課税手当部分に分割して記載します。これにより所得税の課税ベースが縮小され、多くの場合、適用される税率ブラケットが下がります。社会保険料については、非課税手当を控除する前の総給与を基に、法定上限額まで算出されます。オランダ在住のリモートワーカーであっても、雇用契約が現地の法令に準拠していれば適用が可能です。税務調査においてこれらの控除の正当性を証明するためには、整合性の取れた就労ビザと給与計算の記録管理が不可欠です。なお、2026年の控除上限にはバルケネンデ基準(Balkenende norm:262,000ユーロ)が適用される点にもご注意ください。
雇用主の法的義務:病気休暇中の給与支払いと移行手当
オランダの雇用主には、欧州の中でも特に厳格な社会保障上の義務が課されています。その代表例が2年間の病気欠勤に対する給与支払義務です。従業員が病気や怪我で就労不能となった場合、雇用主は最大104週間にわたり総給与の最低70%を支払う必要があります。多くの業界では労働協約(CAO)により、初年度は100%の支払いが義務付けられています。この義務はWet Verbetering Poortwachter(ゲートキーパー改善法)に準拠しており、欠勤6週目から積極的な職場復帰プロセスの実施が求められます。所定の手順を怠った場合、UWVから追加で3年目の給与支払いを命じられるリスクがあります。
さらに、法定の移行手当(transitievergoeding:解雇補償金)の予算化も不可欠です。雇用主側の都合により雇用契約を終了する場合、または契約を更新しない場合、雇用初日からこの手当の支給義務が発生します。2026年の移行手当の上限額は102,000ユーロ、または年収がこれを上回る場合は年収1年分相当額です。将来発生しうるこれらの債務に備えてオランダの就労許可と給与管理体制を整備することは、長期的な財務計画において不可欠な要素です。
オランダにおける疾病リスクの管理手法
中小企業にとって、従業員の長期病気欠勤に伴う財務負担は非常に大きなリスクとなります。ライセンスを保有するパートナーを通じて提供されるEOR(記録上の雇用主)サービスを利用すれば、疾病リスクがパートナー側で管理されるため、自社への直接的な影響を軽減できます。これには、UWV(従業員保険給付機構)への法定報告や労働安全衛生サービス機関(Arbodienst)との連携調整も含まれます。自社で給与計算を管理する場合は、予測困難な出費を抑えるために疾病欠勤保険(verzuimverzekering)へ加入することを強く推奨します。
契約更新の制限と連鎖規定(Ketenregeling)
オランダの連鎖規定(Ketenregeling)により、有期雇用契約の締結には厳格な上限が設けられています。最長3年の期間内で更新できる有期契約は最大3回までです。4回目の契約を結ぶか通算期間が3年を超えた場合、その契約は自動的に無期雇用契約へと切り替わります。この連鎖カウントをリセットするには、6か月を超える契約の中断期間が必要です。また試用期間の長さも厳格に定められており、6か月超2年未満の契約では最長1か月、無期雇用または2年以上の契約では最長2か月とされています。
2026年に施行される競業避止義務の法改正への対応も必須です。雇用主は、競業避止条項が事業上の正当な利益を保護するために不可欠である理由を書面で明示しなければならなくなりました。また、退職後に当該条項を適用する場合、雇用主は元従業員に対して金銭的補償を支払うことが義務付けられます。これらの法規制への正確な対応については、ライセンスを保有するパートナーを通じた管理サポートの個別見積もりをご利用ください。
現地法人なしでオランダ国内の人材を採用する方法
現地法人の設立には多くの時間を要し、市場参入の遅れにつながることが少なくありません。オランダ商工会議所(KvK)に登記された現地法人(BV)を持たない外国企業は、INDのスポンサーシップ認可を取得することができません。そこで安全な代替策となるのがEOR(記録上の雇用主)モデルです。ライセンスを保有するパートナー経由で手配されるサービスを活用することで、法人設立の事務負担を負うことなく、オランダ現地または海外の人材を雇用できます。この手法により、就労ビザの取得から給与計算までの義務を単一の統合プロセスで完了できます。
このソリューションでは、毎月1本の請求書にまとめることで財務管理を大幅に効率化できます。請求書には、8%の休暇手当、AWfやAofなどの雇用主負担の社会保険料、さらに6.10%の医療保険法(Zvw)拠出金など、すべての法定費用が網羅されています。現地のエキスパートと連携することで、自社でスポンサーライセンスを保持していなくても、2026年の改定基準を満たしたHSMビザスポンサーシップを専門人材へ即座に提供することが可能になります。
数か月ではなく数週間で立ち上げ可能な運用体制
立ち上げの迅速さはEORモデルの最大の利点です。初回のお問い合わせから最短24時間で見積もりの受領が可能です。諸条件の合意後、数日以内にサービス契約書およびオランダ法に準拠した雇用契約書のドラフトが作成されます。これにより、従来の法人設立で数か月を要していたプロセスを短縮し、数週間で業務を開始できます。将来的にビジネス戦略を変更する場合でも、給与計算サイクルへの影響を最小限に抑えながら、EORから自社設立のオランダBVへ雇用を移行できます。この柔軟性は、本格的な資本投資を行う前にオランダ市場を検証したい企業にとって極めて有効です。
非EU人材採用におけるICSPayrollの強み
分散型チームの管理には、透明性の高いテクノロジーと現地法令への高い適合性が不可欠です。ライセンスを保有するパートナーを通じて手配される弊社の管理サポートは、オランダの年金要件や人事基準への完全な準拠を含んでいます。従業員は安全なオンラインポータルを通じて、給与明細、年間源泉徴収票、雇用契約書をいつでも確認できます。この一元管理システムにより、すべての就労ビザおよび給与計算記録は、法律で定められた7年間の保管義務に従って安全にアーカイブされます。2026年のコンプライアンス監査の実施や、現行の採用方針が最新のBelastingdienst(オランダ税務庁)の規則に適合しているかを確認したい場合は、ICSPayrollチームまでお気軽にお問い合わせください。
2026年のオランダ市場参入を確実に成功させるために
オランダの労働市場へ参入するにあたっては、頻繁に更新される法規制を厳格に遵守することが求められます。2026年の運用を円滑に進めるための鍵は、30%ルーリングにおける48,013ユーロの課税対象給与基準をクリアし、法定移行手当の上限102,000ユーロを把握しておくことです。オランダの就労ビザと給与計算のワークフローを統合することで、オランダ税務庁やINDに対する不備のリスクを未然に排除できます。HSMビザ要件の維持や法定傷病手当の義務を管理する上で、統一された管理体制を築くことが長期的な事業の安定につながります。
専門的なサポートを活用すれば、現地法人を設立する手間をかけずにビジネスを開始できます。ライセンスを保有するパートナーを通じて手配される弊社のサービスは、不明瞭な追加費用のない明確な1本の請求書で、2026年のオランダ法令への完全な準拠を保証します。最短3週間での迅速なHSMビザ申請手続きにより、貴社が事業拡大に専念できるよう、スムーズなオンボーディングに必要な緻密な実務管理を徹底してサポートします。
ICSPayrollを活用して、確かな体制でオランダでの採用をスタートしましょう。複雑なオランダ労働市場への適応を全力でサポートいたします。
よくあるご質問(FAQ)
2026年現在、オランダのHSM就労許可の取得にはどのくらいの期間がかかりますか?
2026年現在、認定スポンサーによる迅速審査を利用した場合、HSMビザ申請は通常約3週間で承認されます。この優先手続きを利用できるのは認可を受けたスポンサーに限られます。貴社が認可をお持ちでない場合は、ライセンスを保有するパートナー経由で手配されるサービスを利用することで、スピードを落とさずに手続きを進めることが可能です。未認定企業による通常申請の場合は大幅に時間がかかり、より広範な労働市場テスト書類の提出が必要となります。当初から正確な就労ビザと給与計算のデータを揃えておくことが、不要な事務遅延を防ぐ最善策です。
オランダに現地法人がなくても非EU人材を雇用できますか?
EOR(記録上の雇用主)ソリューションを活用することで、オランダ現地法人(BV)がなくても非EU人材を雇用することが可能です。ライセンスを保有するパートナー経由で手配される本サービスでは、日常的な業務指示を貴社が行う一方で、パートナー企業が法的な雇用主としての役割を担います。これは市場参入初期のグローバル企業で広く採用されている手法であり、現地労働法への完全な準拠を保ちつつ、海外本社に恒久的施設(PE)とみなされる課税リスクを回避できます。
2026年の30%ルーリングに必要な最低給与額はいくらですか?
2026年の30%ルーリングにおける標準的な課税対象給与基準額は、年間48,013ユーロです。対象となる修士号を保有する30歳未満の従業員には、引き下げられた基準額である36,497ユーロが適用されます。これらの数値は、30%の非課税手当を差し引いた後の課税対象金額を指します。現行の税法に準拠した給与設定を維持するため、公式なBelastingdienst(オランダ税務庁)のサイトで最新要件をご確認いただくことを推奨します。
オランダの就労ビザは雇用主と従業員のどちらが申請しますか?
オランダの就労許可証および高度熟練移民(HSM)ビザの申請手続きは、雇用主が主導して行います。スポンサーである雇用主がオランダ移民帰化庁(IND)へ申請書類を提出し、所定の手数料を支払う必要があります。従業員側も各種証明書類を提出する必要がありますが、申請そのものおよびその後のスポンサーシップに関する法的責任は、すべて雇用企業またはライセンスを保有する管理パートナーが負うことになります。
2026年にオランダで義務付けられている雇用主負担の保険料は何ですか?
2026年に義務付けられている雇用主負担保険料には、AWf(失業基金)およびAof(障害保険基金)への拠出金が含まれます。さらに、雇用主は2026年度税制で6.10%に設定されている医療保険法(Zvw)拠出金を支払う義務があります。これらの保険料は、一定の上限額までの従業員の総給与に対する割合として算出されます。就労ビザと給与計算を適切に管理することで、これら社会保険料を正確に算出し、月次のLoonaangifte(賃金税申告)を通じて正しく申告できます。
就労許可を持つ従業員が病気になった場合、どうなりますか?
就労許可を保有する従業員が病気で就労不能となった場合、雇用主は法律に基づき、最長104週間にわたって総給与の最低70%を支払う義務があります。また、Gatekeeper Improvement Act(Wet Verbetering Poortwachter:ゲートキーパー改善法)に則り、所定の職場復帰プロセスを実施しなければなりません。これらの義務を果たさない場合、UWVから給与支払義務をさらに1年間延長されるリスクがあります。多くの企業は、この多額の財務リスクを回避するために疾病欠勤保険に加入しています。
高度熟練移民に労働市場テストは必要ですか?
高度熟練移民(HSM)制度では、労働市場テスト(求職者調査)の実施は不要です。一般的なTWVやGVVAとは異なり、オランダ国内やEU/EEA域内で適切な候補者が見つからなかったことを証明する必要はありません。この免除措置こそが、海外のスペシャリストを招聘する手段としてHSMルートが最も好まれる大きな理由です。ただし、この免除された迅速な手続きを利用するには、雇用主がINDの認定スポンサーであるか、ライセンスを保有するパートナー経由で手配されるサービスを利用する必要があります。
2026年のオランダにおける法定移行手当の上限額はいくらですか?
2026年における法定の移行手当(解雇補償金)の上限額は102,000ユーロです。ただし、従業員の年間総給与がこの金額を上回る場合は、その総給料の1年分が上限となります。この手当は、雇用主側の都合によるほぼすべての契約解除において支給が義務付けられています。支給額は従業員の月給と勤続期間に基づいて計算されます。オランダでスタッフを採用する際は、年間財務計画や予算編成においてこの潜在的債務を考慮しておく必要があります。

執筆者
Joost Hubregtse
Joost Hubregtseは、ICS Payrollを運営するIntercompany Solutionsの完全子会社、ICS Staffing & Payroll B.V.のディレクターを務めています。雇用代行(EOR)およびオランダでの給与計算サービス(雇用契約、賃金税および社会保険の申告、休暇手当、年金、病気休暇、CAOコンプライアンス管理など)を統括しており、最短48時間でのオンボーディング支援を実現しています。
よくあるご質問
非EU国籍者は、滞在期間と職種に応じた段階的な制度に従う必要があります。シェンゲンビザ保持者は商談目的での入国は可能ですが、TWVを取得しない限り生産活動を伴う労働を行うことは認められていません。ドイツやベルギーに居住しながら国境を越えて通勤する非EUパスポート保持者(国境労働者)も同様の制限を受け、近隣国に居住していても就労許可が必要です。特定の研究者や研修生には例外規定が適用される場合がありますが、INDのコンプライアンス要件を完全に満たすためには個別の法的な確認が求められます。
2026年現在、認定スポンサーによる迅速審査を利用した場合、HSMビザ申請は通常約3週間で承認されます。この優先手続きを利用できるのは認可を受けたスポンサーに限られます。貴社が認可をお持ちでない場合は、ライセンスを保有するパートナー経由で手配されるサービスを利用することで、スピードを落とさずに手続きを進めることが可能です。未認定企業による通常申請の場合は大幅に時間がかかり、より広範な労働市場テスト書類の提出が必要となります。当初から正確な就労ビザと給与計算のデータを揃えておくことが、不要な事務遅延を防ぐ最善策です。
EOR(記録上の雇用主)ソリューションを活用することで、オランダ現地法人(BV)がなくても非EU人材を雇用することが可能です。ライセンスを保有するパートナー経由で手配される本サービスでは、日常的な業務指示を貴社が行う一方で、パートナー企業が法的な雇用主としての役割を担います。これは市場参入初期のグローバル企業で広く採用されている手法であり、現地労働法への完全な準拠を保ちつつ、海外本社に恒久的施設(PE)とみなされる課税リスクを回避できます。
2026年の30%ルーリングにおける標準的な課税対象給与基準額は、年間48,013ユーロです。対象となる修士号を保有する30歳未満の従業員には、引き下げられた基準額である36,497ユーロが適用されます。これらの数値は、30%の非課税手当を差し引いた後の課税対象金額を指します。現行の税法に準拠した給与設定を維持するため、公式なBelastingdienst(オランダ税務庁)のサイトで最新要件をご確認いただくことを推奨します。
オランダの就労許可証および高度熟練移民(HSM)ビザの申請手続きは、雇用主が主導して行います。スポンサーである雇用主がオランダ移民帰化庁(IND)へ申請書類を提出し、所定の手数料を支払う必要があります。従業員側も各種証明書類を提出する必要がありますが、申請そのものおよびその後のスポンサーシップに関する法的責任は、すべて雇用企業またはライセンスを保有する管理パートナーが負うことになります。
2026年に義務付けられている雇用主負担保険料には、AWf(失業基金)およびAof(障害保険基金)への拠出金が含まれます。さらに、雇用主は2026年度税制で6.10%に設定されている医療保険法(Zvw)拠出金を支払う義務があります。これらの保険料は、一定の上限額までの従業員の総給与に対する割合として算出されます。就労ビザと給与計算を適切に管理することで、これら社会保険料を正確に算出し、月次のLoonaangifte(賃金税申告)を通じて正しく申告できます。
就労許可を保有する従業員が病気で就労不能となった場合、雇用主は法律に基づき、最長104週間にわたって総給与の最低70%を支払う義務があります。また、Gatekeeper Improvement Act(Wet Verbetering Poortwachter:ゲートキーパー改善法)に則り、所定の職場復帰プロセスを実施しなければなりません。これらの義務を果たさない場合、UWVから給与支払義務をさらに1年間延長されるリスクがあります。多くの企業は、この多額の財務リスクを回避するために疾病欠勤保険に加入しています。
高度熟練移民(HSM)制度では、労働市場テスト(求職者調査)の実施は不要です。一般的なTWVやGVVAとは異なり、オランダ国内やEU/EEA域内で適切な候補者が見つからなかったことを証明する必要はありません。この免除措置こそが、海外のスペシャリストを招聘する手段としてHSMルートが最も好まれる大きな理由です。ただし、この免除された迅速な手続きを利用するには、雇用主がINDの認定スポンサーであるか、ライセンスを保有するパートナー経由で手配されるサービスを利用する必要があります。
2026年における法定の移行手当(解雇補償金)の上限額は102,000ユーロです。ただし、従業員の年間総給与がこの金額を上回る場合は、その総給料の1年分が上限となります。この手当は、雇用主側の都合によるほぼすべての契約解除において支給が義務付けられています。支給額は従業員の月給と勤続期間に基づいて計算されます。オランダでスタッフを採用する際は、年間財務計画や予算編成においてこの潜在的債務を考慮しておく必要があります。


