Permiso de trabajo y gestión de nóminas en los Países Bajos: La guía de preguntas frecuentes para empleadores en 2026
Por Joost Hubregtse, Director, ICS Staffing & Payroll
Todos los artículos del blog son revisados y verificados por nuestro abogado laboralista Zishan Hussain y nuestro director. Normas editoriales
En 2026, un solo error administrativo en la configuración de su permiso de trabajo y gestión de nóminas en los Países Bajos puede desencadenar una auditoría inmediata por parte del Belastingdienst o el IND. Muchos empleadores internacionales descubren que la transición a los umbrales salariales de 2026 y el endurecimiento del régimen del 30% han convertido un proceso de contratación rutinario en un desafío de cumplimiento de alto riesgo. Es probable que usted reconozca que asegurar talento de primer nivel requiere más que una oferta de trabajo; exige un profundo conocimiento de la legislación laboral local y una presentación de informes financieros precisa.
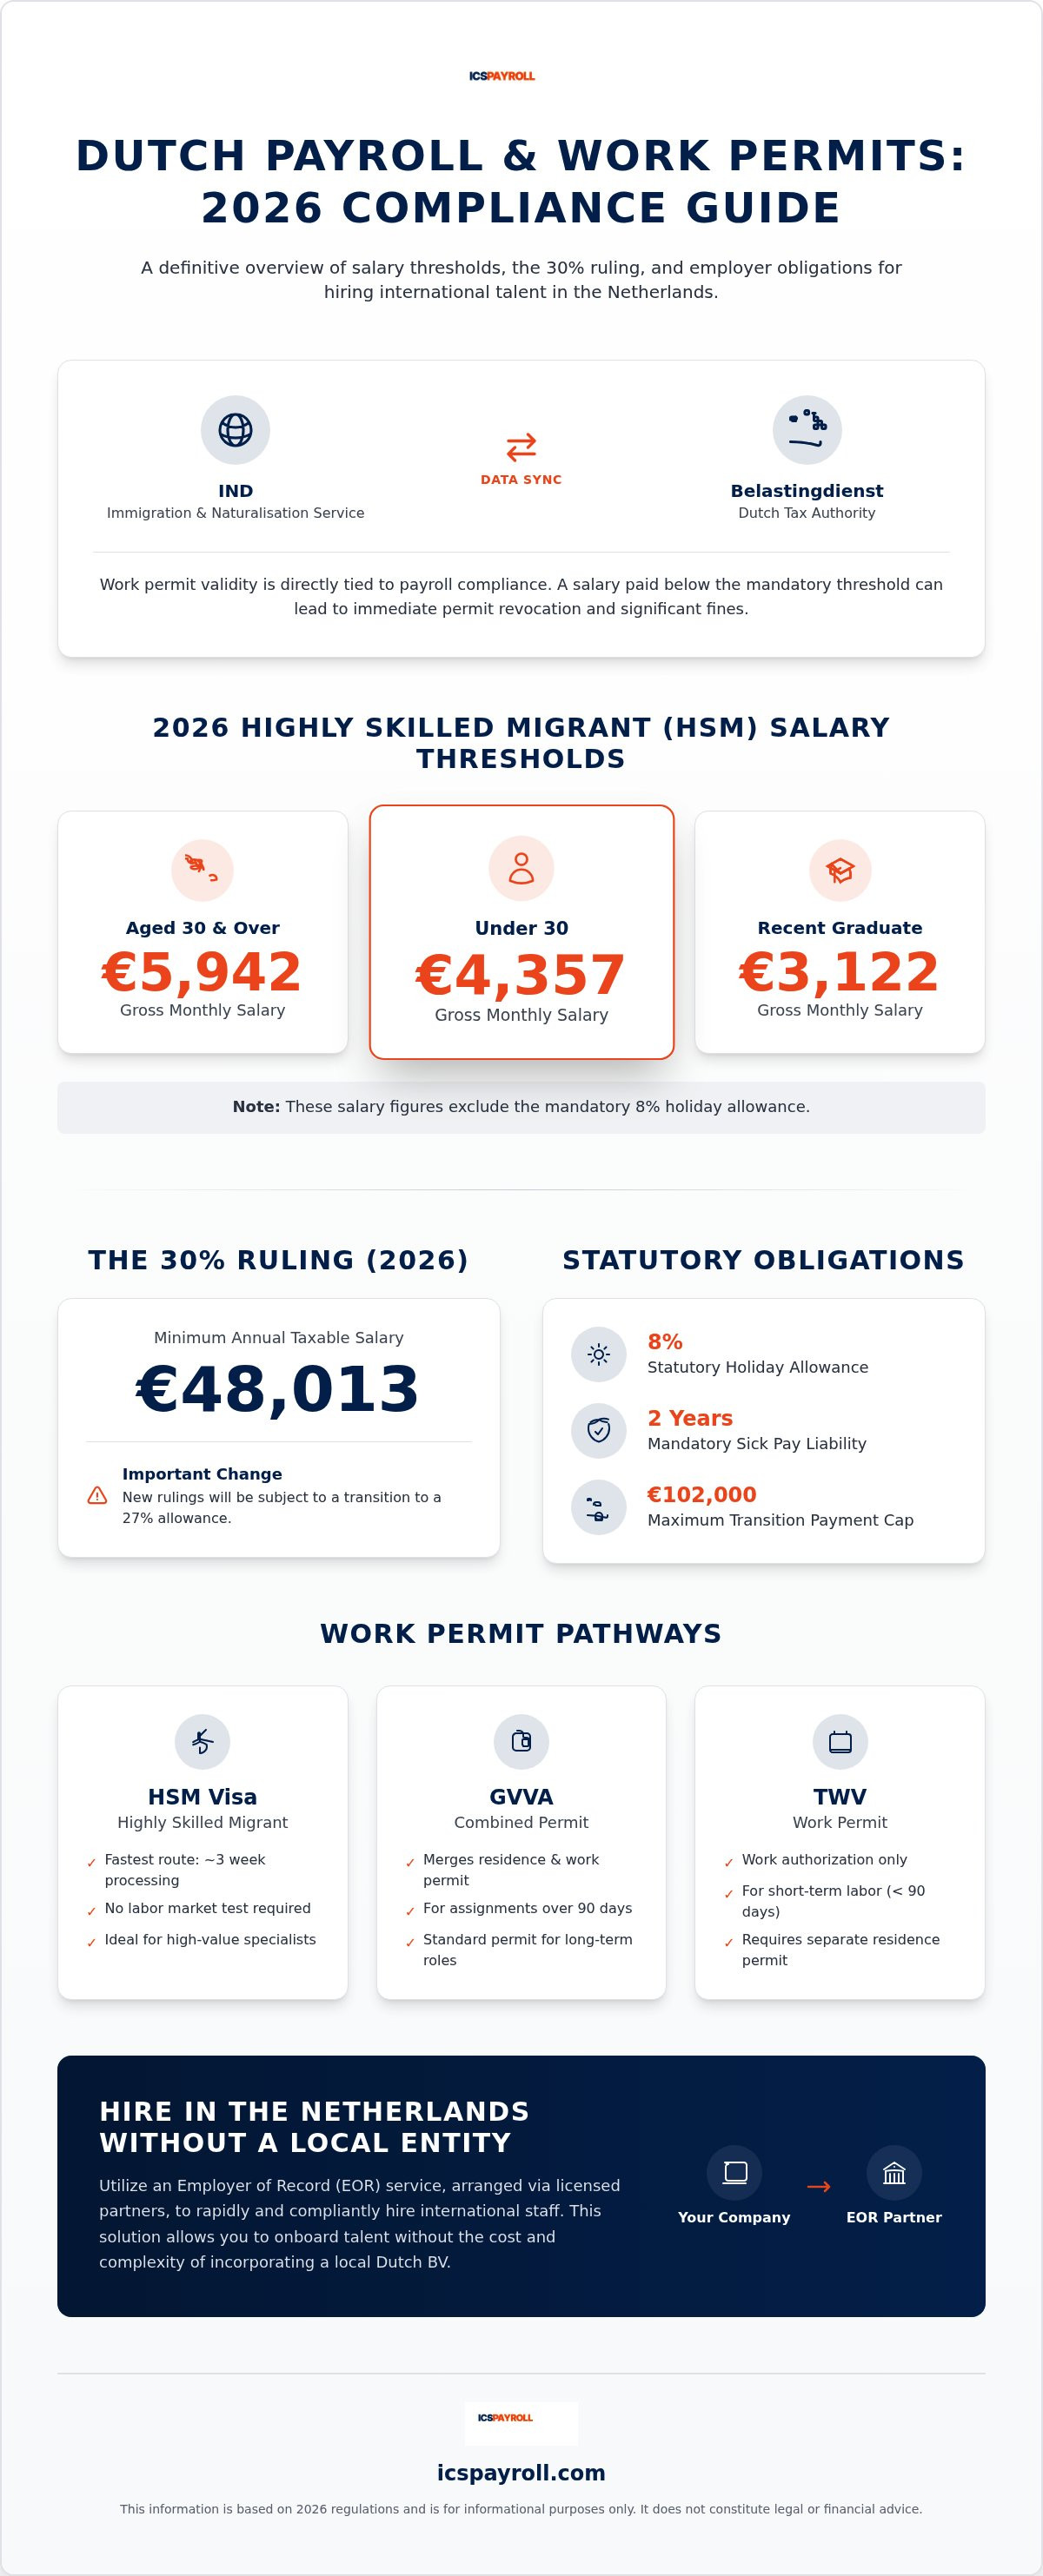
Esta guía proporciona la hoja de ruta definitiva para dominar estas complejidades, asegurando que su negocio permanezca totalmente en cumplimiento mientras asegura a los mejores profesionales globales. Desglosaremos el umbral salarial imponible específico de 48.013 EUR para el régimen del 30% y el requisito mensual actualizado de 5.942 EUR para los Migrantes Altamente Cualificados (HSM) mayores de 30 años. Esta descripción general de preguntas frecuentes anticipa los pasos esenciales para las solicitudes de visado HSM y la administración de nóminas conforme a la ley, lo que le permite incorporar personal internacional en semanas en lugar de meses.
Puntos Clave
- Identificar los requisitos salariales de 2026 para Migrantes Altamente Cualificados, incluyendo el umbral mensual de 5.942 EUR para profesionales mayores de 30 años.
- Comprender el vínculo crítico entre un permiso de trabajo holandés y el cumplimiento de la nómina para asegurar que sus registros resistan las inspecciones formales del IND.
- Dominar el proceso de solicitud del régimen del 30% en 2026, centrándose en el requisito de salario imponible anual de 48.013 EUR y la transición programada a una exención del 27%.
- Prepararse para las obligaciones legales del empleador, como el requisito de pago por enfermedad de dos años y el tope de 102.000 EUR para las indemnizaciones por despido (transition payments).
- Explorar cómo utilizar un servicio de Empleador de Registro (Employer of Record), organizado a través de socios autorizados, para contratar personal internacional rápidamente sin incorporar una BV holandesa local.
Comprendiendo los Permisos de Trabajo Holandeses: TWV, GVVA y HSM
Contratar talento internacional para la economía de los Países Bajos requiere una comprensión precisa de varias categorías de inmigración. Los ciudadanos de la UE, el EEE y Suiza gozan del derecho a trabajar sin restricciones; sin embargo, todas las demás nacionalidades requieren una autorización legal específica antes de su fecha de inicio. Para estas personas, el permiso de trabajo y la gestión de nóminas en los Países Bajos deben alinearse con la duración y la naturaleza de la asignación.
El Tewerkstellingsvergunning (TWV) sirve como una solución a corto plazo para trabajos de menos de 90 días. Para compromisos más largos, el Permiso Combinado de Residencia y Trabajo (GVVA) fusiona las autorizaciones de residencia y trabajo en un solo documento. La mayoría de las entidades corporativas prefieren el esquema para Migrantes Altamente Cualificados (HSM) debido a sus requisitos simplificados para especialistas y ejecutivos de alto valor. Esta ruta ofrece la mayor flexibilidad para las empresas que buscan escalar rápidamente sus operaciones en los Países Bajos.
¿Quién necesita un permiso de trabajo holandés en 2026?
Los ciudadanos no comunitarios deben navegar por un sistema escalonado basado en la duración de su estancia y su rol profesional. Si bien los titulares de visado Schengen pueden visitar para reuniones de negocios, no se les permite realizar trabajo productivo sin un TWV. Los trabajadores fronterizos que viven en Alemania o Bélgica y poseen pasaportes no comunitarios se enfrentan a restricciones similares y deben obtener un permiso de trabajo a pesar de su residencia en un estado vecino. Los investigadores especializados y ciertos becarios pueden beneficiarse de exenciones específicas, aunque estos casos requieren una evaluación legal individual para garantizar el pleno cumplimiento con el IND.
La ventaja del visado para Migrantes Altamente Cualificados (HSM)
El visado HSM ofrece una ventaja competitiva significativa al eliminar el requisito de una prueba de mercado laboral del UWV. Esto significa que no necesita demostrar que no había candidatos holandeses o de la UE adecuados disponibles para el puesto. Para utilizar esta ruta, el empleador debe ser un patrocinador reconocido por el IND. Para empresas extranjeras sin una entidad legal local, estos servicios de patrocinio se organizan a través de socios autorizados para facilitar una rápida entrada al mercado.
Las solicitudes de visado HSM suelen procesarse en aproximadamente 3 semanas, siempre que toda la documentación sea precisa. Esta velocidad permite una incorporación rápida del personal clave. Una integración exitosa del permiso de trabajo y la gestión de nóminas en los Países Bajos garantiza que sus registros internos siempre coincidan con las cifras reportadas al IND. En 2026, mantener el umbral salarial mensual de 5.942 EUR para empleados mayores de 30 años es un requisito no negociable para la validez del permiso. El no pagar el salario correcto puede llevar a la revocación inmediata del permiso. Sus procesos administrativos deben estar sincronizados para manejar estas indexaciones mensuales y las pagas de vacaciones legales sin errores.
El Vínculo Crítico entre Permisos y Cumplimiento de la Nómina
El IND y la Autoridad Tributaria Holandesa (Belastingdienst) operan con un alto grado de transparencia de datos para garantizar que los empleadores cumplan con sus obligaciones legales. Un permiso de trabajo holandés y la administración de nóminas no son funciones independientes; son legalmente interdependientes. Si sus registros de nómina muestran un salario por debajo del umbral obligatorio, el IND puede revocar el permiso de residencia inmediatamente e imponer multas administrativas significativas. Esta sinergia significa que cada contratación internacional requiere un contrato de trabajo conforme a la ley holandesa desde el primer día de trabajo.
Su administración debe gestionar varias primas con precisión, incluyendo el Fondo de Desempleo (AWf), el Fondo de Seguro de Incapacidad (Aof) y la cotización de la Ley de Seguro de Salud (Zvw), que es del 6,10% para 2026. Dado que el IND ahora audita extractos bancarios para probar las transferencias de salario neto, sus registros internos deben coincidir perfectamente con las cifras reportadas en sus presentaciones mensuales de Loonaangifte. El incumplimiento de estos requisitos legales no solo arriesga sanciones financieras; también compromete su capacidad para contratar talento internacional en el futuro.
Umbrales salariales obligatorios de 2026 para visados HSM
Para mantener la validez del permiso, debe cumplir con requisitos de ingresos específicos que se indexan anualmente. Para 2026, el umbral salarial imponible anual estándar para el régimen del 30% es de 48.013 EUR. Sin embargo, el Servicio de Inmigración y Naturalización (IND) establece mínimos brutos mensuales específicos para Migrantes Altamente Cualificados. Los profesionales de 30 años o más deben ganar al menos 5.942 EUR brutos al mes. Para los menores de 30 años, el requisito es de 4.357 EUR, mientras que los recién graduados de universidades cualificadas deben cumplir un umbral de 3.122 EUR. Estas cifras excluyen la paga de vacaciones obligatoria y deben pagarse en una cuenta bancaria a nombre del empleado.
Beneficios legales y el factor de la nómina
La legislación holandesa exige beneficios específicos que debe procesar a través de su sistema de nóminas sin excepción. La paga de vacaciones del 8% es un requisito legal, generalmente pagada como una suma global en mayo. Además, debe cumplir con el salario mínimo por hora, que es de 14,99 EUR a partir del 1 de julio de 2026, siguiendo la tarifa anterior de enero de 14,71 EUR. El cálculo preciso de estos beneficios es esencial para mantener su estatus como empleador fiable. Si encuentra estos requisitos técnicos desafiantes, puede solicitar un presupuesto personalizado para servicios de administración organizados a través de socios autorizados para garantizar el cumplimiento total desde el primer día.
Navegando por el Régimen del 30% y la Nómina para Expatriados
El régimen del 30% es un incentivo esencial para atraer expertos internacionales a los Países Bajos. Permite a los empleadores proporcionar una exención fiscal de hasta el 30% del salario bruto para cubrir gastos extraterritoriales. Esto reduce efectivamente el costo total del empleo al tiempo que aumenta el salario neto para el especialista. Una estrategia sincronizada de permiso de trabajo y gestión de nóminas en los Países Bajos garantiza que estos beneficios fiscales se apliquen correctamente desde la fecha de inicio. La elegibilidad depende de la regla de los 150 km; el empleado debe haber residido a más de 150 kilómetros de la frontera holandesa durante al menos 16 de los 24 meses anteriores a su llegada.
Cambios significativos definen el panorama fiscal de 2026. Si bien la asignación se mantiene en el 30% durante este año, pasará a un 27% fijo el 1 de enero de 2027. Además, el estatus de contribuyente no residente parcial fue abolido el 1 de enero de 2025. Los nuevos solicitantes en 2026 están sujetos a impuestos sobre su patrimonio mundial en el Cuadro 2 y el Cuadro 3. Los empleados que utilizaron este estatus a finales de 2023 pueden beneficiarse de arreglos transitorios hasta el 31 de diciembre de 2026; sin embargo, todo el demás personal debe prepararse para la plena responsabilidad fiscal holandesa sobre los activos globales.
Solicitud del régimen del 30% en 2026
Es un esfuerzo colaborativo entre el empleador y el empleado para asegurar este régimen. Es necesario el cumplimiento estricto del plazo de presentación de cuatro meses para asegurar beneficios retroactivos desde el inicio del empleo. Si la presentación ocurre después de esta ventana, el régimen solo se aplica desde el primer día del mes siguiente a la solicitud. Puede acceder a los formularios oficiales a través del portal del Belastingdienst. Para calificar, el empleado debe cumplir el umbral salarial imponible estándar de 2026 de 48.013 EUR o el umbral reducido de 36.497 EUR para aquellos menores de 30 años con un título de máster cualificado.
Administración de nóminas para titulares del régimen del 30%
El procesamiento del régimen del 30% requiere dividir el salario bruto en la nómina mensual en componentes imponibles y exentos de impuestos. Esto reduce la base para el cálculo del impuesto sobre la renta y a menudo sitúa al empleado en un tramo impositivo más bajo. Las cotizaciones a la seguridad social se calculan sobre el salario bruto completo antes de que se deduzca la exención, hasta los máximos legales. Para el personal remoto con base en los Países Bajos, el régimen es válido siempre que el contrato de trabajo cumpla con la legislación local. Mantener un registro consistente de permiso de trabajo y gestión de nóminas en los Países Bajos es vital para defender estas deducciones durante una auditoría fiscal. Tenga en cuenta que el régimen también está limitado por la norma de Balkenende de 262.000 EUR para 2026.
Obligaciones del Empleador: Pago por Enfermedad e Indemnizaciones por Despido
Los empleadores en los Países Bajos se enfrentan a algunas de las obligaciones de seguridad social más rigurosas de Europa. Un aspecto central es el requisito de pago por enfermedad de dos años. Si un empleado no puede trabajar debido a una enfermedad, usted debe pagar al menos el 70% de su salario bruto durante 104 semanas. En muchos sectores, los convenios colectivos (CAOs) exigen el pago del 100% durante el primer año. Esta obligación se rige por la Ley de Mejora del Guardián (Wet Verbetering Poortwachter), que requiere un proceso de reintegración proactivo a partir de la sexta semana de ausencia. El incumplimiento de estos pasos puede llevar a que el UWV imponga un tercer año de pagos salariales obligatorios.
Más allá de la enfermedad, debe presupuestar la indemnización por despido (transitievergoeding) legal. Este pago se debe desde el primer día de empleo si el contrato se rescinde por iniciativa del empleador o no se renueva. Para 2026, la indemnización por despido tiene un tope de 102.000 EUR, o el salario bruto de un año si el empleado gana más de esta cantidad. Asegurarse de que sus sistemas de permiso de trabajo y gestión de nóminas en los Países Bajos estén preparados para estas posibles responsabilidades es un componente crítico de la planificación financiera a largo plazo.
Gestionar el riesgo de enfermedad en los Países Bajos
Las pequeñas y medianas empresas a menudo encuentran insostenible la carga financiera de un empleado con enfermedad prolongada. La utilización de servicios de Empleador de Registro (EOR), organizados a través de socios autorizados, proporciona una capa de protección, ya que el riesgo de enfermedad se gestiona a nivel del socio. Esto incluye la gestión de la notificación obligatoria a la Agencia de Seguros para Empleados (UWV) y la coordinación con un Servicio de Salud Ocupacional (Arbodienst). Para aquellos que gestionan su propia nómina, se recomienda encarecidamente contratar un seguro de baja por enfermedad (verzuimverzekering) para mitigar estos costos impredecibles.
Límites contractuales y Ketenregeling
La regla de la cadena holandesa, o Ketenregeling, limita estrictamente el uso de contratos de duración determinada. Puede ofrecer un máximo de tres contratos consecutivos durante un período de tres años. Un cuarto contrato o exceder el límite de tres años convierte automáticamente el acuerdo en un contrato indefinido. Se requiere una interrupción de más de seis meses para reiniciar esta cadena. Los períodos de prueba también están estrictamente regulados: se limitan a un mes para contratos de entre seis meses y dos años, y dos meses para contratos indefinidos o más largos.
El cumplimiento de las reformas de no competencia efectivas en 2026 también es obligatorio. Los empleadores ahora deben proporcionar una justificación por escrito de por qué una cláusula de no competencia es necesaria para proteger intereses comerciales específicos. Estas reformas también exigen que los empleadores paguen una compensación al empleado si la cláusula se aplica después de la rescisión. Para obtener asistencia precisa con estos requisitos legales, puede solicitar un presupuesto personalizado para el apoyo administrativo organizado a través de socios autorizados.
Cómo Contratar en los Países Bajos sin una Entidad Local
Establecer una entidad legal local es un proceso que consume tiempo y a menudo retrasa la entrada al mercado. Para las empresas internacionales sin una BV holandesa registrada en la Cámara de Comercio (KvK), obtener el reconocimiento de patrocinador del IND es imposible. El modelo de Empleador de Registro (EOR) proporciona una alternativa segura. Al utilizar servicios organizados a través de socios autorizados, puede contratar personal local o internacional sin la carga administrativa de la incorporación. Este enfoque garantiza que sus obligaciones de permiso de trabajo y gestión de nóminas en los Países Bajos se cumplan a través de un flujo de trabajo único y consolidado.
Esta solución agiliza la gestión financiera al proporcionar una única factura mensual. Este documento cubre todos los costos legales, incluida la paga de vacaciones del 8% y las cotizaciones sociales del empleador, como el AWf y el Aof. También incluye la cotización de la Ley de Seguro de Salud (Zvw) del 6,10%. Al asociarse con expertos locales, obtiene acceso inmediato al patrocinio de visados HSM para sus especialistas. Esto garantiza que todos los umbrales salariales se mantengan estrictamente de acuerdo con la indexación de 2026 sin que usted tenga que poseer su propia licencia de patrocinio.
Configuración operativa en semanas, no meses
La velocidad es una ventaja fundamental del modelo EOR. Puede recibir un presupuesto personalizado dentro de las 24 horas de su consulta inicial. Una vez acordados los términos comerciales, los acuerdos de servicio y los contratos de trabajo conformes a la ley holandesa suelen redactarse en cuestión de días. Esto permite una fecha de inicio operativa en semanas en lugar de los meses que se requieren para la configuración tradicional de una entidad. Si su estrategia comercial cambia, puede transferir empleados de la configuración EOR a su propia BV holandesa más tarde con una interrupción mínima del ciclo de nómina. Esta flexibilidad es esencial para las empresas que prueban el mercado holandés antes de realizar un compromiso de capital a largo plazo.
La ventaja de ICSPayroll para la contratación de personal no comunitario
Gestionar una fuerza laboral distribuida requiere tecnología transparente y precisión local. Nuestro soporte administrativo, organizado a través de socios autorizados, incluye el pleno cumplimiento holandés con los requisitos de pensiones y las normas de RRHH. Los empleados tienen acceso a un portal en línea seguro para ver sus nóminas, extractos anuales y contratos de trabajo. Este sistema centralizado garantiza que cada registro de permiso de trabajo y gestión de nóminas en los Países Bajos se archive de acuerdo con el requisito legal de siete años de conservación de registros. Póngase en contacto con nuestro equipo en ICSPayroll para programar una auditoría de cumplimiento de 2026 y verificar su estrategia de contratación actual contra las últimas regulaciones del Belastingdienst.
Asegurando su Entrada al Mercado Holandés en 2026
Navegar por el mercado laboral holandés requiere una estricta adhesión a las regulaciones cambiantes. El éxito en 2026 depende de cumplir el umbral salarial imponible de 48.013 EUR para el régimen del 30% y respetar el tope de 102.000 EUR para la indemnización por despido legal. Al integrar sus flujos de trabajo de permiso de trabajo y gestión de nóminas en los Países Bajos, elimina el riesgo de incumplimiento con el Belastingdienst y el IND. Un enfoque administrativo unificado es esencial para la estabilidad a largo plazo al gestionar los requisitos de visado HSM o las obligaciones de pago por enfermedad legal.
Puede evitar las complejidades de la incorporación de entidades locales aprovechando el apoyo experto. Nuestros servicios, organizados a través de socios autorizados, garantizan el pleno cumplimiento holandés en 2026 con una factura clara y sin cargos sorpresa. Con un procesamiento expedito de visados HSM en 3 semanas, puede centrarse en escalar su negocio mientras nosotros gestionamos la precisión administrativa requerida para una experiencia de incorporación fluida.
Contrate en los Países Bajos con confianza con ICSPayroll. Estamos listos para ayudarle a navegar las complejidades del mercado laboral holandés con absoluta certeza.
Preguntas Frecuentes
¿Cuánto tiempo se tarda en obtener un permiso de trabajo HSM holandés en 2026?
Las solicitudes de visado HSM aceleradas suelen concederse en aproximadamente 3 semanas en 2026. Esta vía rápida solo está disponible para patrocinadores reconocidos. Si su empresa carece de este estatus, puede utilizar servicios organizados a través de socios autorizados para mantener la velocidad. Los tiempos de procesamiento estándar para entidades no reconocidas son significativamente más largos y requieren una documentación del mercado laboral más extensa. Asegurarse de que sus datos de permiso de trabajo y gestión de nóminas en los Países Bajos sean precisos desde el principio evita retrasos administrativos innecesarios.
¿Puedo contratar personal no comunitario sin tener una entidad legal holandesa?
Puede contratar personal no comunitario sin una BV holandesa local utilizando una solución de Empleador de Registro (EOR). Este servicio, organizado a través de socios autorizados, permite que el socio actúe como empleador legal mientras usted gestiona las tareas diarias del empleado. Esta es una estrategia común para las empresas internacionales que entran en el mercado. Garantiza el pleno cumplimiento de la legislación laboral local y evita el riesgo de crear una obligación fiscal de establecimiento permanente para su sede extranjera.
¿Cuál es el salario mínimo para el régimen del 30% en 2026?
El umbral salarial imponible estándar para el régimen del 30% en 2026 es de 48.013 EUR al año. Para los empleados menores de 30 años que poseen un título de máster cualificado, el umbral reducido es de 36.497 EUR. Estas cifras representan la cantidad imponible después de que se haya aplicado la exención del 30%. Puede verificar estos requisitos específicos en el dominio oficial del Belastingdienst para asegurarse de que su configuración de nómina sigue siendo compatible con la legislación fiscal actual.
¿El empleador o el empleado solicitan el permiso de trabajo holandés?
El empleador inicia la solicitud de un permiso de trabajo holandés o visado para Migrantes Altamente Cualificados. Como patrocinador, el empleador debe presentar la solicitud al Servicio de Inmigración y Naturalización (IND) y pagar las tasas administrativas requeridas. Si bien el empleado debe proporcionar la documentación personal, la responsabilidad legal de la solicitud y el cumplimiento posterior del patrocinio recae enteramente en la entidad contratante o en su socio administrativo autorizado.
¿Cuáles son las cotizaciones obligatorias del empleador en los Países Bajos para 2026?
Las cotizaciones obligatorias del empleador en 2026 incluyen las contribuciones al Fondo de Desempleo (AWf) y al Fondo de Seguro de Incapacidad (Aof). Además, los empleadores deben pagar la cotización de la Ley de Seguro de Salud (Zvw), que se establece en el 6,10% para el año fiscal 2026. Estas cotizaciones se calculan como un porcentaje del salario bruto del empleado hasta topes de ingresos específicos. Una gestión adecuada del permiso de trabajo y gestión de nóminas en los Países Bajos garantiza que estos costos de seguridad social se calculen con precisión y se informen mensualmente a través del Loonaangifte.
¿Qué sucede si un empleado con permiso de trabajo enferma?
Si un empleado con permiso de trabajo enferma, el empleador está legalmente obligado a pagar al menos el 70% de su salario bruto durante un máximo de 104 semanas. También debe cumplir con la Ley de Mejora del Guardián (Wet Verbetering Poortwachter) iniciando un proceso formal de reintegración. El incumplimiento de estas obligaciones puede llevar a que el UWV extienda su obligación de pago salarial por un año adicional. La mayoría de los empleadores contratan un seguro de baja por enfermedad para mitigar el alto riesgo financiero.
¿Se requiere una prueba de mercado laboral para los migrantes altamente cualificados?
No se requiere una prueba de mercado laboral para el esquema de Migrantes Altamente Cualificados (HSM). A diferencia de los permisos estándar TWV o GVVA, no necesita demostrar que no pudo encontrar un candidato adecuado dentro de la UE o el EEE. Esta exención es la razón principal por la que la ruta HSM es el método preferido para atraer especialistas internacionales. Sin embargo, el empleador debe ser un patrocinador reconocido o utilizar servicios organizados a través de socios autorizados para acceder a este proceso acelerado y sin pruebas.
¿Cuál es la indemnización por despido máxima en los Países Bajos para 2026?
La indemnización por despido (transition allowance) legal máxima para 2026 es de 102.000 EUR. Si el salario bruto anual del empleado excede esta cantidad, el límite se ajusta para igualar un año de su salario bruto. Esta indemnización es obligatoria para casi todas las rescisiones de contrato iniciadas por el empleador. Se calcula en función del salario mensual del empleado y la duración de su empleo. Debe tener en cuenta esta posible responsabilidad en su planificación financiera anual y presupuesto para el personal holandés.
Artículo de
Joost Hubregtse
Joost Hubregtse es Director de ICS Staffing & Payroll B.V., la subsidiaria de propiedad total de Intercompany Solutions detrás de ICS Payroll. Es responsable de los servicios de Empleador de Registro y nómina holandesa: contratos de trabajo, impuestos sobre salarios y presentaciones de seguridad social, paga de vacaciones, pensión, bajas por enfermedad y cumplimiento de CAO, con una incorporación posible en 48 horas.
Preguntas frecuentes
Los ciudadanos no comunitarios deben navegar por un sistema escalonado basado en la duración de su estancia y su rol profesional. Si bien los titulares de visado Schengen pueden visitar para reuniones de negocios, no se les permite realizar trabajo productivo sin un TWV. Los trabajadores fronterizos que viven en Alemania o Bélgica y poseen pasaportes no comunitarios se enfrentan a restricciones similares y deben obtener un permiso de trabajo a pesar de su residencia en un estado vecino. Los investigadores especializados y ciertos becarios pueden beneficiarse de exenciones específicas, aunque estos casos requieren una evaluación legal individual para garantizar el pleno cumplimiento con el IND.
Las solicitudes de visado HSM aceleradas suelen concederse en aproximadamente 3 semanas en 2026. Esta vía rápida solo está disponible para patrocinadores reconocidos. Si su empresa carece de este estatus, puede utilizar servicios organizados a través de socios autorizados para mantener la velocidad. Los tiempos de procesamiento estándar para entidades no reconocidas son significativamente más largos y requieren una documentación del mercado laboral más extensa. Asegurarse de que sus datos de <strong>permiso de trabajo y gestión de nóminas en los Países Bajos</strong> sean precisos desde el principio evita retrasos administrativos innecesarios.
Puede contratar personal no comunitario sin una BV holandesa local utilizando una solución de Empleador de Registro (EOR). Este servicio, organizado a través de socios autorizados, permite que el socio actúe como empleador legal mientras usted gestiona las tareas diarias del empleado. Esta es una estrategia común para las empresas internacionales que entran en el mercado. Garantiza el pleno cumplimiento de la legislación laboral local y evita el riesgo de crear una obligación fiscal de establecimiento permanente para su sede extranjera.
El umbral salarial imponible estándar para el régimen del 30% en 2026 es de 48.013 EUR al año. Para los empleados menores de 30 años que poseen un título de máster cualificado, el umbral reducido es de 36.497 EUR. Estas cifras representan la cantidad imponible después de que se haya aplicado la exención del 30%. Puede verificar estos requisitos específicos en el dominio oficial del <a href="https://www.belastingdienst.nl/wps/wcm/connect/en/individuals/individuals">Belastingdienst</a> para asegurarse de que su configuración de nómina sigue siendo compatible con la legislación fiscal actual.
El empleador inicia la solicitud de un permiso de trabajo holandés o visado para Migrantes Altamente Cualificados. Como patrocinador, el empleador debe presentar la solicitud al <a href="https://ind.nl/en">Servicio de Inmigración y Naturalización (IND)</a> y pagar las tasas administrativas requeridas. Si bien el empleado debe proporcionar la documentación personal, la responsabilidad legal de la solicitud y el cumplimiento posterior del patrocinio recae enteramente en la entidad contratante o en su socio administrativo autorizado.
Las cotizaciones obligatorias del empleador en 2026 incluyen las contribuciones al Fondo de Desempleo (AWf) y al Fondo de Seguro de Incapacidad (Aof). Además, los empleadores deben pagar la cotización de la Ley de Seguro de Salud (Zvw), que se establece en el 6,10% para el año fiscal 2026. Estas cotizaciones se calculan como un porcentaje del salario bruto del empleado hasta topes de ingresos específicos. Una gestión adecuada del <strong>permiso de trabajo y gestión de nóminas en los Países Bajos</strong> garantiza que estos costos de seguridad social se calculen con precisión y se informen mensualmente a través del Loonaangifte.
Si un empleado con permiso de trabajo enferma, el empleador está legalmente obligado a pagar al menos el 70% de su salario bruto durante un máximo de 104 semanas. También debe cumplir con la Ley de Mejora del Guardián (Wet Verbetering Poortwachter) iniciando un proceso formal de reintegración. El incumplimiento de estas obligaciones puede llevar a que el UWV extienda su obligación de pago salarial por un año adicional. La mayoría de los empleadores contratan un seguro de baja por enfermedad para mitigar el alto riesgo financiero.
No se requiere una prueba de mercado laboral para el esquema de Migrantes Altamente Cualificados (HSM). A diferencia de los permisos estándar TWV o GVVA, no necesita demostrar que no pudo encontrar un candidato adecuado dentro de la UE o el EEE. Esta exención es la razón principal por la que la ruta HSM es el método preferido para atraer especialistas internacionales. Sin embargo, el empleador debe ser un patrocinador reconocido o utilizar servicios organizados a través de socios autorizados para acceder a este proceso acelerado y sin pruebas.
La indemnización por despido (transition allowance) legal máxima para 2026 es de 102.000 EUR. Si el salario bruto anual del empleado excede esta cantidad, el límite se ajusta para igualar un año de su salario bruto. Esta indemnización es obligatoria para casi todas las rescisiones de contrato iniciadas por el empleador. Se calcula en función del salario mensual del empleado y la duración de su empleo. Debe tener en cuenta esta posible responsabilidad en su planificación financiera anual y presupuesto para el personal holandés.
Artículos relacionados