Autorização de Trabalho e Processamento Salarial nos Países Baixos: Guia de Perguntas Frequentes para Empregadores em 2026
Por Joost Hubregtse, Diretor, ICS Staffing & Payroll
Todos os artigos do blog são revistos e verificados pelo nosso jurista de direito do trabalho Zishan Hussain e o nosso diretor. Normas editoriais
Em 2026, um único erro administrativo na configuração da sua autorização de trabalho e processamento salarial nos Países Baixos pode desencadear uma auditoria imediata por parte da Belastingdienst ou do IND. Muitos empregadores internacionais constatam que a transição para os limiares salariais de 2026 e o endurecimento das regras do regime dos 30% transformaram um processo de recrutamento de rotina num desafio de conformidade de alto risco. Reconhece certamente que garantir talentos de topo exige mais do que uma simples proposta de trabalho; requer uma compreensão profunda da legislação laboral local e um reporte financeiro rigoroso.
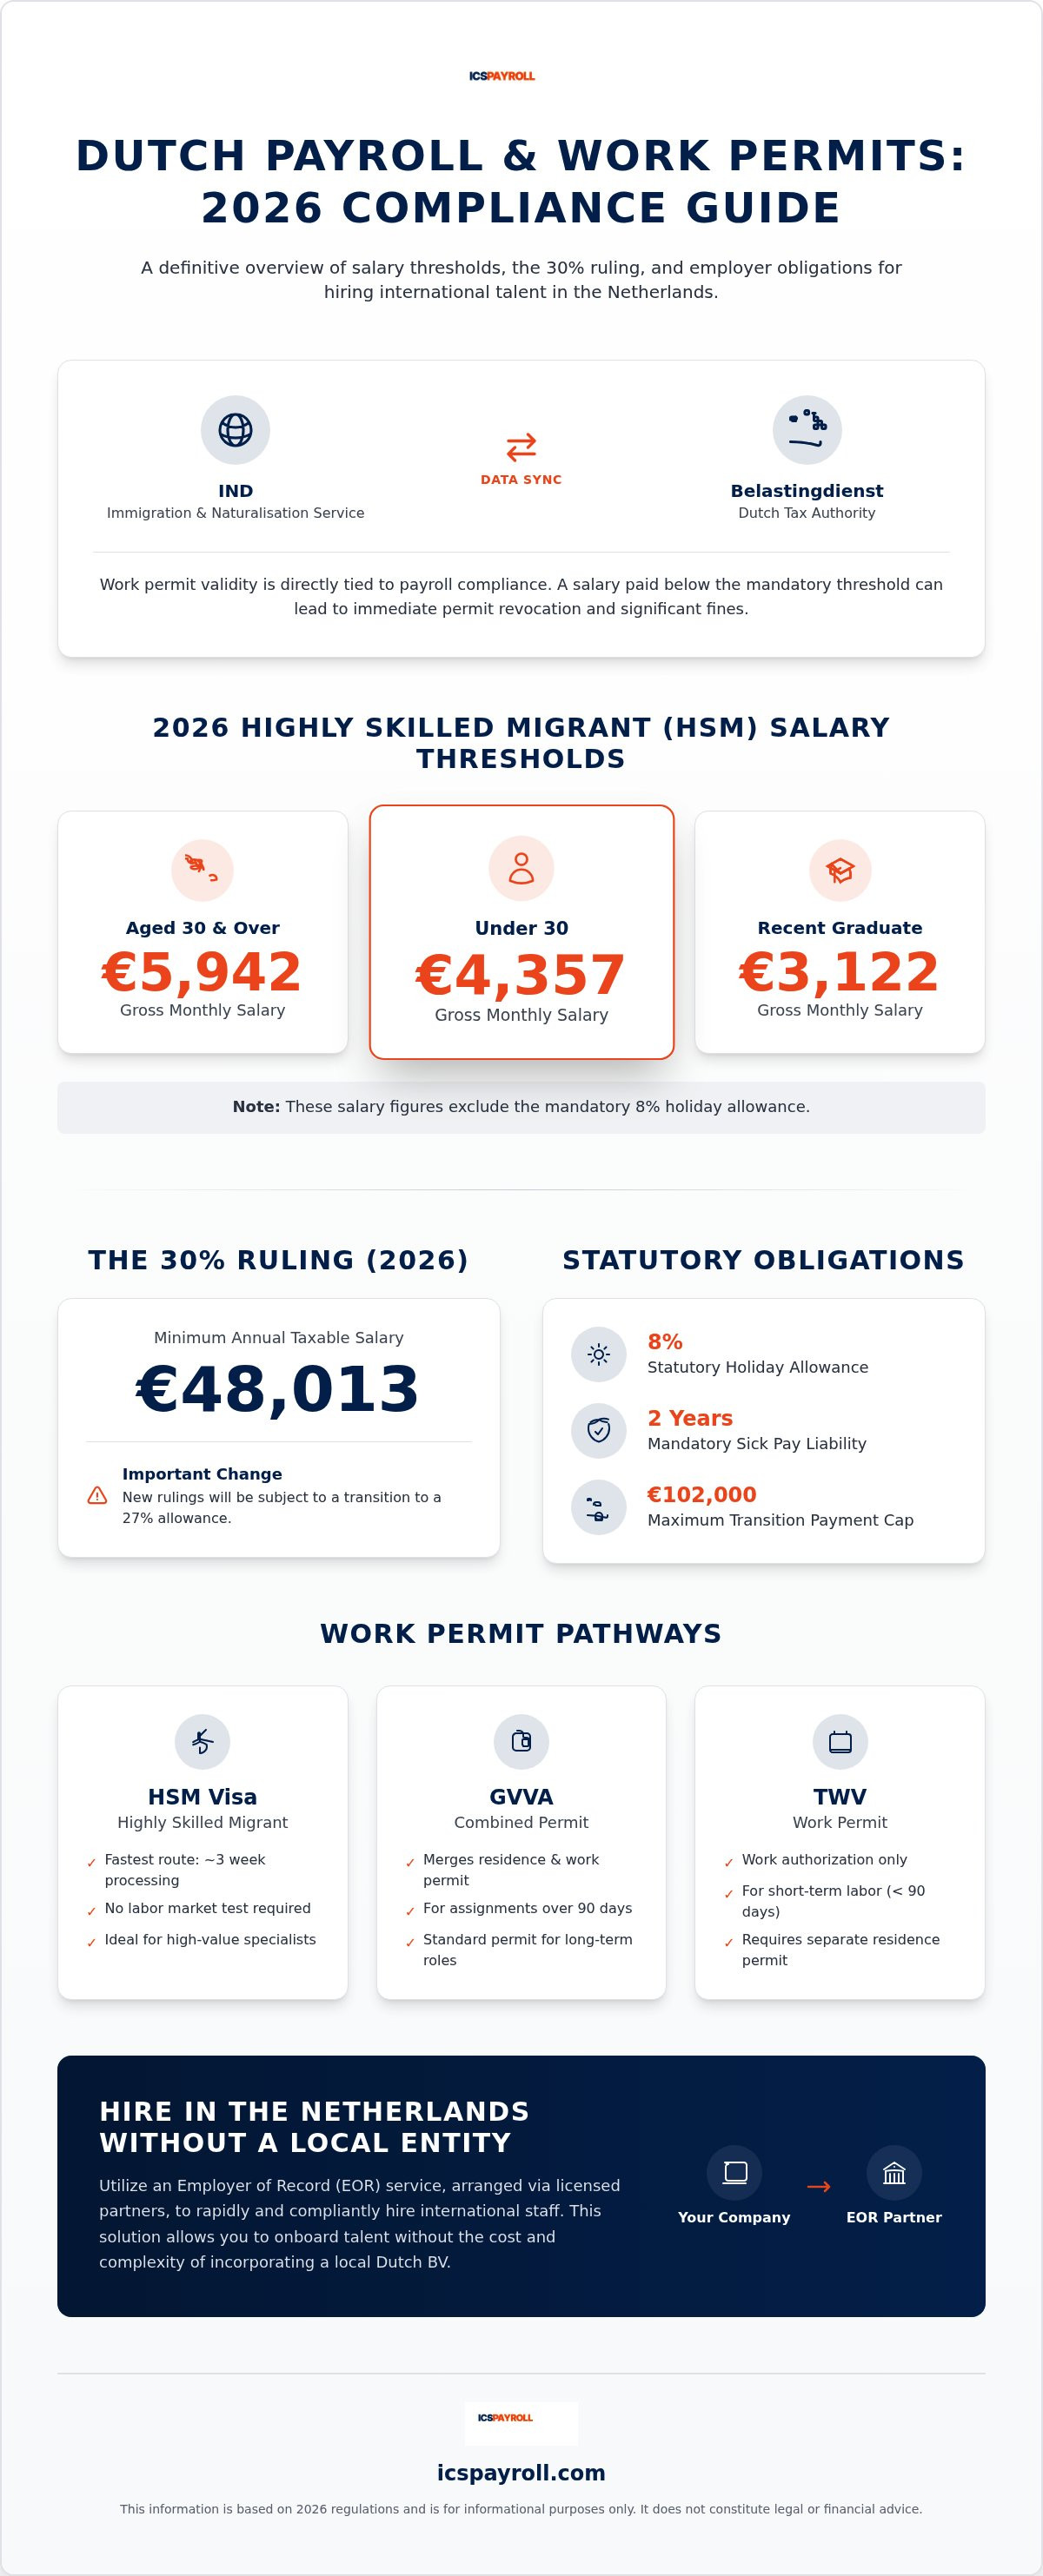
Este guia fornece o roteiro definitivo para dominar estas complexidades, assegurando que a sua empresa permanece em total conformidade enquanto contrata os melhores profissionais globais. Iremos detalhar o limiar de salário tributável específico de 48.013 EUR para o regime dos 30% e a exigência mensal atualizada de 5.942 EUR para Migrantes Altamente Qualificados (HSM) com idade igual ou superior a 30 anos. Esta visão geral em formato de FAQ antecipa os passos essenciais para os pedidos de visto HSM e a administração salarial em conformidade, permitindo-lhe integrar colaboradores internacionais em semanas em vez de meses.
Principais Conclusões
- Identifique os requisitos salariais de 2026 para Migrantes Altamente Qualificados, incluindo o limiar mensal de 5.942 EUR para profissionais com 30 anos ou mais.
- Compreenda a ligação crítica entre uma autorização de trabalho e a conformidade do processamento salarial nos Países Baixos, garantindo que os seus registos resistam a inspeções formais do IND.
- Domine o processo de candidatura ao regime dos 30% em 2026, com foco na exigência de salário tributável anual de 48.013 EUR e na transição programada para uma isenção de 27%.
- Prepare-se para as obrigações legais do empregador, tais como a exigência de pagamento do subsídio de doença por dois anos e o limite máximo de 102.000 EUR para a indemnização de transição.
- Explore como utilizar um serviço de Employer of Record, organizado através de parceiros licenciados, para contratar rapidamente pessoal internacional sem ter de constituir uma BV holandesa local.
Compreender as Autorizações de Trabalho Neerlandesas: TWV, GVVA e HSM
O recrutamento de talento internacional para a Economia dos Países Baixos exige uma compreensão precisa dos vários níveis de imigração. Os cidadãos da UE, do EEE e da Suíça beneficiam do direito de trabalhar sem restrições; contudo, todas as outras nacionalidades necessitam de uma autorização legal específica antes da respetiva data de início de funções. Para estes indivíduos, a configuração da autorização de trabalho e do processamento salarial nos Países Baixos deve alinhar-se com a duração e a natureza da contratação.
A Tewerkstellingsvergunning (TWV) funciona como uma solução de curto prazo para trabalhos com duração inferior a 90 dias. Para compromissos mais longos, a Autorização Combinada de Residência e Trabalho (GVVA) reúne as autorizações de residência e de trabalho num único documento. A maioria das empresas prefere o regime para Migrantes Altamente Qualificados (HSM - Kennismigrant) devido aos seus requisitos simplificados para especialistas e executivos de alto valor. Esta via oferece a maior flexibilidade para as empresas que procuram expandir rapidamente as suas operações neerlandesas.
Quem precisa de uma autorização de trabalho nos Países Baixos em 2026?
Os cidadãos de países terceiros (fora da UE) têm de navegar por um sistema estruturado com base na duração da sua estadia e na sua função profissional. Embora os titulares de vistos Schengen possam visitar o país para reuniões de negócios, não estão autorizados a realizar trabalho produtivo sem uma TWV. Os trabalhadores transfronteiriços que vivem na Alemanha ou na Bélgica e que possuem passaportes de fora da UE enfrentam restrições semelhantes, devendo obter uma autorização de trabalho apesar de residirem num Estado vizinho. Investigadores especializados e determinados formandos podem beneficiar de isenções específicas, embora estes casos exijam uma avaliação jurídica individualizada para assegurar a total conformidade perante o IND.
A vantagem do visto para Migrantes Altamente Qualificados (HSM)
O visto HSM oferece uma vantagem competitiva significativa ao eliminar a exigência de um teste de mercado de trabalho por parte do UWV. Isto significa que não necessita de demonstrar a inexistência de candidatos neerlandeses ou comunitários qualificados para a vaga. Para recorrer a esta via, o empregador tem de ser um patrocinador reconhecido pelo IND. Para empresas estrangeiras sem uma entidade legal local, estes serviços de patrocínio são articulados através de parceiros licenciados para viabilizar uma rápida entrada no mercado.
Os pedidos de visto HSM são normalmente processados em cerca de 3 semanas, desde que toda a documentação esteja correta. Esta rapidez permite uma integração célure de elementos-chave da equipa. Uma integração bem-sucedida entre a autorização de trabalho e o processamento salarial nos Países Baixos assegura que os seus registos internos correspondem sempre aos valores declarados ao IND. Em 2026, manter o limiar salarial mensal de 5.942 EUR para colaboradores com mais de 30 anos é um requisito inegociável para a validade da autorização. O não pagamento do salário correto pode levar à revogação imediata da autorização de residência. Os seus processos administrativos devem estar perfeitamente sincronizados para lidar com estas atualizações mensais e com o subsídio legal de férias sem qualquer erro.
A Ligação Crítica entre Autorizações e a Conformidade Salarial
O IND e a Autoridade Tributária Neerlandesa (Belastingdienst) operam com um elevado nível de cruzamento de dados para garantir que os empregadores cumprem as suas obrigações legais. A autorização de trabalho e a administração salarial nos Países Baixos não são funções independentes; são legalmente interdependentes. Se os seus registos salariais indicarem uma remuneração abaixo do limiar obrigatório, o IND pode revogar a autorização de residência com efeitos imediatos e aplicar coimas administrativas substanciais. Esta sinergia implica que cada contratação internacional exige um contrato de trabalho em total conformidade com a legislação holandesa desde o primeiro dia de trabalho.
A sua administração tem de calcular com precisão diversas contribuições, incluindo o Fundo de Desemprego (AWf), o Fundo de Seguro de Incapacidade (Aof) e a contribuição da Lei do Seguro de Saúde (Zvw), que se fixa em 6,10% para 2026. Dado que o IND audita agora os extratos bancários para comprovar as transferências líquidas de vencimento, os seus registos internos devem coincidir rigorosamente com os valores declarados nas submissões mensais da Loonaangifte. O incumprimento destes requisitos legais não acarreta apenas o risco de sanções financeiras; coloca também em causa a sua capacidade futura de recrutar talento internacional.
Limiares salariais obrigatórios de 2026 para vistos HSM
Para manter a validade da autorização, deve respeitar requisitos de rendimento específicos que são atualizados anualmente. Em 2026, o limiar salarial bruto tributável anual padrão para o regime dos 30% é de 48.013 EUR. Contudo, o Serviço de Imigração e Naturalização (IND) define valores mínimos mensais brutos específicos para Migrantes Altamente Qualificados. Os profissionais com 30 ou mais anos de idade devem auferir, pelo menos, 5.942 EUR brutos por mês. Para os que têm menos de 30 anos, o requisito é de 4.357 EUR, enquanto os recém-graduados de universidades qualificadas devem cumprir um limiar de 3.122 EUR. Estes montantes excluem o subsídio legal de férias obrigatório e devem ser pagos numa conta bancária titulada pelo próprio colaborador.
Benefícios legais e o processamento de salários
A legislação neerlandesa impõe benefícios específicos que devem ser obrigatoriamente processados na folha de pagamento. O subsídio de férias de 8% (vakantiegeld) é uma exigência legal, habitualmente pago de uma só vez em maio. Adicionalmente, deve respeitar o salário mínimo por hora, fixado em 14,99 EUR a partir de 1 de julho de 2026, após a taxa de 14,71 EUR praticada em janeiro. O cálculo exato destes benefícios é fundamental para manter o seu estatuto de empregador fidedigno. Se considerar estes aspetos técnicos complexos, pode solicitar uma proposta personalizada para serviços de administração salarial organizados através de parceiros licenciados, garantindo a conformidade total desde o primeiro dia.
Como Funciona o Regime dos 30% e o Processamento Salarial de Expatriados
O regime dos 30% (30%-regeling) é um incentivo essencial para atrair especialistas internacionais para os Países Baixos. Permite aos empregadores conceder uma ajuda de custo isenta de impostos de até 30% do salário bruto para cobrir despesas extraterritoriais. Esta medida reduz eficazmente o custo total do trabalho, ao mesmo tempo que aumenta o salário líquido disponível do especialista. Uma estratégia coordenada de autorização de trabalho e processamento salarial nos Países Baixos garante a aplicação correta destes benefícios fiscais a partir da data de início. A elegibilidade depende da regra dos 150 km: o trabalhador deve ter residido a mais de 150 quilómetros da fronteira neerlandesa durante pelo menos 16 dos 24 meses anteriores à sua chegada.
Mudanças significativas definem o panorama fiscal de 2026. Embora a isenção permaneça nos 30% ao longo deste ano, passará para uma taxa fixa de 27% a 1 de janeiro de 2027. Além disso, o estatuto de contribuinte não residente parcial foi abolido a 1 de janeiro de 2025. Os novos requerentes em 2026 ficam sujeitos a tributação sobre o seu património global no Box 2 e Box 3. Os trabalhadores que já usufruíam deste estatuto no final de 2023 podem beneficiar de regras transitórias até 31 de dezembro de 2026; contudo, todos os restantes colaboradores devem preparar-se para a tributação integral neerlandesa sobre o seu património mundial.
Como solicitar o regime dos 30% em 2026
A obtenção deste regime resulta de um esforço conjunto entre a entidade patronal e o colaborador. O cumprimento rigoroso do prazo de submissão de quatro meses é obrigatório para assegurar os efeitos retroativos desde o início do contrato de trabalho. Se a submissão for efetuada após este prazo, o regime só será concedido a partir do primeiro dia do mês seguinte ao do pedido. Os formulários oficiais podem ser acedidos através do portal da Belastingdienst. Para se qualificar, o colaborador deve atingir o limiar salarial tributável padrão de 2026 de 48.013 EUR, ou o limiar reduzido de 36.497 EUR para profissionais com menos de 30 anos detentores de um mestrado reconhecido.
Administração salarial para titulares do regime dos 30%
O processamento do regime dos 30% exige a divisão do vencimento bruto, no recibo de vencimento mensal, entre parcelas tributáveis e isentas de impostos. Isto diminui a matéria coletável do imposto sobre o rendimento, posicionando frequentemente o trabalhador num escalão de imposto mais baixo. As contribuições para a segurança social incidem sobre a totalidade do salário bruto antes da dedução da parcela isenta, até aos limites máximos legais. Para trabalhadores remotos estabelecidos nos Países Baixos, o benefício é aplicável desde que o contrato de trabalho esteja em conformidade com a legislação local. Manter um registo coerente de autorização de trabalho e processamento salarial nos Países Baixos é vital para comprovar estas deduções numa eventual auditoria fiscal. Tenha em conta que o benefício está também limitado pelo teto da norma Balkenende (Balkenende-norm) de 262.000 EUR em 2026.
Obrigações do Empregador: Subsídio de Doença e Indemnizações de Transição
Os empregadores nos Países Baixos enfrentam algumas das obrigações de segurança social mais rigorosas da Europa. O destaque reside na obrigação de pagamento do salário por doença durante dois anos. Se um colaborador ficar impossibilitado de trabalhar por motivo de doença, a entidade empregadora deve pagar, no mínimo, 70% do seu salário bruto durante 104 semanas. Em muitos setores, as convenções coletivas de trabalho (CAOs) exigem o pagamento a 100% durante o primeiro ano. Esta obrigação é regulada pela Lei de Melhoria do Gatekeeper (Wet Verbetering Poortwachter), que exige um processo proativo de reintegração a partir da sexta semana de ausência. O incumprimento deste procedimento pode levar o UWV a impor um terceiro ano de pagamentos salariais obrigatórios.
Além da baixa médica, é necessário prever a indemnização legal de transição (transitievergoeding). Este montante é devido desde o primeiro dia de trabalho caso o contrato cesse por iniciativa do empregador ou não seja renovado. Para 2026, a indemnização de transição está limitada a 102.000 EUR, ou ao equivalente a um ano de salário bruto se a remuneração anual do trabalhador for superior a este valor. Assegurar que os seus sistemas de autorização de trabalho e processamento salarial estão preparados para estas eventuais responsabilidades constitui um elemento fulcral do planeamento financeiro a longo prazo.
Gestão do risco de absentismo por doença nos Países Baixos
Para as pequenas e médias empresas, o encargo financeiro associado a uma baixa prolongada pode ser incomportável. A utilização de serviços de Employer of Record (EOR), organizados através de parceiros licenciados, confere uma camada de proteção, uma vez que a gestão do risco de doença passa para o nível da entidade parceira. Isto inclui o reporte obrigatório à Agência de Seguros dos Trabalhadores (UWV) e a articulação com um Serviço de Medicina do Trabalho (Arbodienst). Para quem efetua a gestão direta da sua folha de pagamento, a subscrição de um seguro de absentismo por doença (verzuimverzekering) é altamente recomendada para mitigar custos imprevistos.
Limites contratuais e a regra da sucessão de contratos (Ketenregeling)
A regra neerlandesa da sucessão de contratos, ou Ketenregeling, restringe de forma estrita o recurso a contratos a termo certo. Pode propor um máximo de três contratos consecutivos num período de três anos. A celebração de um quarto contrato ou a ultrapassagem do limite de três anos converte automaticamente o vínculo num contrato por tempo indeterminado. É necessária uma interrupção superior a seis meses para reiniciar a contagem desta cadeia contratual. Os períodos experimentais são igualmente regulamentados: estão limitados a um mês para contratos com duração entre seis meses e dois anos, e a dois meses para contratos por tempo indeterminado ou de duração superior.
A conformidade com as reformas das cláusulas de não concorrência em vigor em 2026 é também obrigatória. Os empregadores têm agora de apresentar uma justificação por escrito demonstrando a necessidade imperiosa da cláusula de não concorrência para salvaguardar interesses comerciais específicos. Estas reformas exigem ainda o pagamento de uma compensação financeira ao trabalhador caso a restrição venha a ser aplicada após a cessação do contrato. Para obter apoio especializado nestas exigências jurídicas, pode solicitar uma proposta personalizada para suporte administrativo coordenado através de parceiros licenciados.
Como Contratar nos Países Baixos sem uma Entidade Local
Criar uma sociedade jurídica local é um processo moroso que pode adiar consideravelmente a sua entrada no mercado. Para empresas internacionais sem uma BV neerlandesa registada na Câmara de Comércio (KvK), obter o reconhecimento de patrocinador pelo IND é impossível. O modelo de Employer of Record (EOR) proporciona uma alternativa segura. Ao recorrer a serviços organizados através de parceiros licenciados, pode admitir colaboradores locais ou internacionais sem o peso burocrático de uma constituição societária. Esta abordagem assegura que todas as obrigações relativas à autorização de trabalho e ao processamento salarial nos Países Baixos são geridas num fluxo integrado.
Esta solução simplifica a gestão financeira através da emissão de uma fatura mensal consolidada. Este documento abrange todos os custos obrigatórios por lei, incluindo o subsídio de férias de 8% e as contribuições sociais patronais, como o AWf e o Aof. Contempla igualmente a taxa de 6,10% da Lei do Seguro de Saúde (Zvw). Ao colaborar com especialistas locais, obtém acesso imediato ao patrocínio de vistos HSM para os seus profissionais. Desta forma, garante-se o cumprimento escrupuloso de todos os limiares salariais da indexação de 2026 sem que a sua empresa tenha de possuir uma licença própria de patrocínio.
Operacionalização em semanas, não em meses
A rapidez é uma vantagem decisiva do modelo EOR. Pode receber uma proposta personalizada nas primeiras 24 horas após o seu contacto inicial. Logo que as condições comerciais fiquem acordadas, os contratos de prestação de serviços e os contratos de trabalho em conformidade com a legislação holandesa são redigidos em poucos dias. Este procedimento viabiliza o início da atividade em escassas semanas, contrastando com os longos meses habitualmente requeridos pela criação de uma entidade tradicional. Se a sua estratégia corporativa evoluir, poderá mais tarde transitar os colaboradores da estrutura EOR para a sua própria BV holandesa, com um impacto mínimo no ciclo de pagamentos. Esta flexibilidade é ideal para empresas que testam o mercado neerlandês antes de realizarem um investimento de capital de longo prazo.
A vantagem da ICSPayroll na contratação fora da UE
Gerir uma força de trabalho distribuída requer soluções tecnológicas transparentes e rigor local. O nosso suporte administrativo, articulado através de parceiros licenciados, engloba o cumprimento integral das normas laborais neerlandesas, incluindo regimes de pensões e exigências de RH. Os colaboradores beneficiam do acesso a um portal online seguro para consultar os seus recibos de vencimento, declarações anuais de rendimentos e contratos de trabalho. Este sistema centralizado garante o arquivo de cada registo de autorização de trabalho e processamento salarial segundo a exigência legal de retenção documental durante sete anos. Contacte a nossa equipa na ICSPayroll para agendar uma auditoria de conformidade para 2026 e validar a sua estratégia de contratação face às mais recentes determinações da Belastingdienst.
Garanta a Sua Entrada no Mercado Neerlandês em 2026
Ter sucesso no mercado de trabalho dos Países Baixos exige o cumprimento intransigente de regulamentos em constante evolução. Em 2026, esse êxito assenta no respeito pelo limiar salarial tributável de 48.013 EUR para o regime dos 30% e na observância do teto legal de 102.000 EUR para a indemnização de transição. Ao integrar a sua autorização de trabalho e processamento salarial nos Países Baixos, elimina o risco de incumprimento junto da Belastingdienst e do IND. Uma gestão administrativa integrada é indispensável para a sustentabilidade da operação, quer ao lidar com os requisitos dos vistos HSM, quer ao assumir os deveres legais do subsídio de doença.
Pode contornar a morosidade e a burocracia da constituição de uma subsidiária local recorrendo a apoio especializado. Os nossos serviços, coordenados através de parceiros licenciados, garantem conformidade absoluta com as regras neerlandesas de 2026, com uma faturação transparente e sem surpresas. Beneficiando de processos de visto HSM acelerados em apenas 3 semanas, pode focar-se no crescimento do seu negócio enquanto assumimos o rigor administrativo necessário para uma integração irrepreensível.
Contrate nos Países Baixos com total confiança através da ICSPayroll. Estamos prontos para ajudar a sua empresa a posicionar-se no mercado laboral neerlandês com total segurança jurídica.
Perguntas Frequentes
Quanto tempo demora a obtenção de uma autorização de trabalho HSM nos Países Baixos em 2026?
Os pedidos de visto HSM pela via acelerada são habitualmente deferidos em cerca de 3 semanas em 2026. Esta tramitação rápida está disponível apenas para entidades com estatuto de patrocinador reconhecido. Se a sua empresa não possuir esse estatuto, pode recorrer a serviços organizados através de parceiros licenciados para manter a celeridade do processo. Os prazos normais de resposta para empresas sem reconhecimento são bastante mais extensos e requerem documentação detalhada sobre o mercado de trabalho. Garantir que os dados de autorização de trabalho e processamento salarial nos Países Baixos estão corretos desde a submissão evita atrasos burocráticos indesejados.
É possível contratar profissionais de fora da UE sem constituir uma entidade jurídica nos Países Baixos?
Sim, pode contratar pessoal de fora da UE sem possuir uma BV neerlandesa recorrendo a uma solução de Employer of Record (EOR). Este serviço, prestado através de parceiros licenciados, permite que o parceiro assuma o papel de empregador legal perante as autoridades, cabendo à sua empresa a orientação operacional diária do colaborador. Trata-se de uma estratégia amplamente utilizada por organizações multinacionais na sua expansão para o mercado neerlandês, pois garante total conformidade com a legislação laboral e evita o risco fiscal de constituir um estabelecimento estável para a sua sede estrangeira.
Qual é o salário mínimo exigido para o regime dos 30% em 2026?
O limiar padrão de salário tributável para o regime dos 30% em 2026 situa-se em 48.013 EUR por ano. Para colaboradores com idade inferior a 30 anos titulares de um mestrado reconhecido, o limiar reduzido é de 36.497 EUR. Estes montantes correspondem ao valor coletável após a aplicação da dedução de 30%. Pode confirmar estes critérios específicos na página oficial da Belastingdienst para assegurar que a configuração do seu processamento salarial cumpre a legislação tributária em vigor.
Quem deve solicitar a autorização de trabalho nos Países Baixos: o empregador ou o colaborador?
Cabe ao empregador iniciar o pedido da autorização de trabalho ou do visto para Migrante Altamente Qualificado. Na qualidade de patrocinador, a empresa tem de formalizar o requerimento junto do Serviço de Imigração e Naturalização (IND) e liquidar as taxas administrativas aplicáveis. Embora o colaborador deva fornecer os seus documentos pessoais, a responsabilidade legal pelo processo e pela posterior conformidade das obrigações de patrocínio recai exclusivamente sobre a entidade contratante ou sobre o respetivo parceiro administrativo licenciado.
Quais são os encargos sociais obrigatórios do empregador nos Países Baixos em 2026?
Os encargos sociais obrigatórios a cargo do empregador em 2026 incluem as contribuições para o Fundo de Desemprego (AWf) e para o Fundo de Seguro de Incapacidade (Aof). Adicionalmente, as empresas devem pagar a contribuição no âmbito da Lei do Seguro de Saúde (Zvw), fixada em 6,10% para o ano fiscal de 2026. Estas contribuições incidem como uma percentagem sobre o salário bruto do trabalhador até aos limites máximos legalmente estipulados. Uma gestão correta de autorização de trabalho e processamento salarial nos Países Baixos assegura o cálculo exato destes encargos e a sua comunicação mensal através da Loonaangifte.
O que acontece se um trabalhador titular de autorização de trabalho adoecer?
Se um colaborador com autorização de trabalho entrar em situação de baixa médica, o empregador tem o dever legal de pagar, pelo menos, 70% do seu salário bruto durante um período máximo de 104 semanas. Deve igualmente cumprir o estabelecido na Lei de Melhoria do Gatekeeper (Wet Verbetering Poortwachter), desencadeando um processo formal de reintegração profissional. A falta de cumprimento destas imposições pode levar o UWV a prorrogar a obrigatoriedade de pagamento de vencimento por mais um ano suplementar. A generalidade dos empregadores subscreve um seguro de absentismo por doença para mitigar este encargo financeiro.
É obrigatório realizar um teste de mercado de trabalho para migrantes altamente qualificados?
Não é exigido qualquer teste de mercado de trabalho no âmbito do regime para Migrantes Altamente Qualificados (HSM). Ao contrário do que acontece com as autorizações TWV ou GVVA comuns, a sua empresa não necessita de comprovar a ausência de candidatos qualificados na UE ou no EEE. Esta dispensa é a principal razão pela qual a via HSM constitui o canal de eleição para a atração de peritos internacionais. Todavia, a entidade patronal necessita de ser um patrocinador reconhecido ou de recorrer a soluções viabilizadas por parceiros licenciados para aceder a esta via célere e isenta de testes.
Qual é o valor máximo da indemnização de transição nos Países Baixos em 2026?
O valor máximo legal para a indemnização de transição em 2026 é de 102.000 EUR. Caso a retribuição anual bruta do colaborador exceda este montante, o limite ajusta-se para o valor correspondente a um ano da respetiva remuneração bruta. Esta indemnização é imperativa em praticamente todas as cessações contratuais promovidas por iniciativa da entidade empregadora. O cálculo baseia-se no vencimento mensal auferido e no tempo de antiguidade do colaborador. Convém considerar esta obrigação contingente no seu planeamento orçamental e financeiro respeitante aos recursos humanos nos Países Baixos.

Artigo por
Joost Hubregtse
Joost Hubregtse é Diretor da ICS Staffing & Payroll B.V., subsidiária integral da Intercompany Solutions responsável pela ICS Payroll. Gere os serviços de Employer of Record e processamento salarial nos Países Baixos: contratos de trabalho, retenções fiscais e declarações à segurança social, subsídio de férias, regimes de pensões, gestão de baixas médicas e conformidade com CAOs, permitindo a integração de colaboradores em 48 horas.
Perguntas frequentes
Os cidadãos de países terceiros (fora da UE) têm de navegar por um sistema estruturado com base na duração da sua estadia e na sua função profissional. Embora os titulares de vistos Schengen possam visitar o país para reuniões de negócios, não estão autorizados a realizar trabalho produtivo sem uma TWV. Os trabalhadores transfronteiriços que vivem na Alemanha ou na Bélgica e que possuem passaportes de fora da UE enfrentam restrições semelhantes, devendo obter uma autorização de trabalho apesar de residirem num Estado vizinho. Investigadores especializados e determinados formandos podem beneficiar de isenções específicas, embora estes casos exijam uma avaliação jurídica individualizada para assegurar a total conformidade perante o IND.
Os pedidos de visto HSM pela via acelerada são habitualmente deferidos em cerca de 3 semanas em 2026. Esta tramitação rápida está disponível apenas para entidades com estatuto de patrocinador reconhecido. Se a sua empresa não possuir esse estatuto, pode recorrer a serviços organizados através de parceiros licenciados para manter a celeridade do processo. Os prazos normais de resposta para empresas sem reconhecimento são bastante mais extensos e requerem documentação detalhada sobre o mercado de trabalho. Garantir que os dados de autorização de trabalho e processamento salarial nos Países Baixos estão corretos desde a submissão evita atrasos burocráticos indesejados.
Sim, pode contratar pessoal de fora da UE sem possuir uma BV neerlandesa recorrendo a uma solução de Employer of Record (EOR). Este serviço, prestado através de parceiros licenciados, permite que o parceiro assuma o papel de empregador legal perante as autoridades, cabendo à sua empresa a orientação operacional diária do colaborador. Trata-se de uma estratégia amplamente utilizada por organizações multinacionais na sua expansão para o mercado neerlandês, pois garante total conformidade com a legislação laboral e evita o risco fiscal de constituir um estabelecimento estável para a sua sede estrangeira.
O limiar padrão de salário tributável para o regime dos 30% em 2026 situa-se em 48.013 EUR por ano. Para colaboradores com idade inferior a 30 anos titulares de um mestrado reconhecido, o limiar reduzido é de 36.497 EUR. Estes montantes correspondem ao valor coletável após a aplicação da dedução de 30%. Pode confirmar estes critérios específicos na página oficial da Belastingdienst para assegurar que a configuração do seu processamento salarial cumpre a legislação tributária em vigor.
Cabe ao empregador iniciar o pedido da autorização de trabalho ou do visto para Migrante Altamente Qualificado. Na qualidade de patrocinador, a empresa tem de formalizar o requerimento junto do Serviço de Imigração e Naturalização (IND) e liquidar as taxas administrativas aplicáveis. Embora o colaborador deva fornecer os seus documentos pessoais, a responsabilidade legal pelo processo e pela posterior conformidade das obrigações de patrocínio recai exclusivamente sobre a entidade contratante ou sobre o respetivo parceiro administrativo licenciado.
Os encargos sociais obrigatórios a cargo do empregador em 2026 incluem as contribuições para o Fundo de Desemprego (AWf) e para o Fundo de Seguro de Incapacidade (Aof). Adicionalmente, as empresas devem pagar a contribuição no âmbito da Lei do Seguro de Saúde (Zvw), fixada em 6,10% para o ano fiscal de 2026. Estas contribuições incidem como uma percentagem sobre o salário bruto do trabalhador até aos limites máximos legalmente estipulados. Uma gestão correta de autorização de trabalho e processamento salarial nos Países Baixos assegura o cálculo exato destes encargos e a sua comunicação mensal através da Loonaangifte.
Se um colaborador com autorização de trabalho entrar em situação de baixa médica, o empregador tem o dever legal de pagar, pelo menos, 70% do seu salário bruto durante um período máximo de 104 semanas. Deve igualmente cumprir o estabelecido na Lei de Melhoria do Gatekeeper (Wet Verbetering Poortwachter), desencadeando um processo formal de reintegração profissional. A falta de cumprimento destas imposições pode levar o UWV a prorrogar a obrigatoriedade de pagamento de vencimento por mais um ano suplementar. A generalidade dos empregadores subscreve um seguro de absentismo por doença para mitigar este encargo financeiro.
Não é exigido qualquer teste de mercado de trabalho no âmbito do regime para Migrantes Altamente Qualificados (HSM). Ao contrário do que acontece com as autorizações TWV ou GVVA comuns, a sua empresa não necessita de comprovar a ausência de candidatos qualificados na UE ou no EEE. Esta dispensa é a principal razão pela qual a via HSM constitui o canal de eleição para a atração de peritos internacionais. Todavia, a entidade patronal necessita de ser um patrocinador reconhecido ou de recorrer a soluções viabilizadas por parceiros licenciados para aceder a esta via célere e isenta de testes.
O valor máximo legal para a indemnização de transição em 2026 é de 102.000 EUR. Caso a retribuição anual bruta do colaborador exceda este montante, o limite ajusta-se para o valor correspondente a um ano da respetiva remuneração bruta. Esta indemnização é imperativa em praticamente todas as cessações contratuais promovidas por iniciativa da entidade empregadora. O cálculo baseia-se no vencimento mensal auferido e no tempo de antiguidade do colaborador. Convém considerar esta obrigação contingente no seu planeamento orçamental e financeiro respeitante aos recursos humanos nos Países Baixos.


