Permis de travail et gestion de paie aux Pays-Bas : Le guide FAQ 2026 pour les employeurs
Par Joost Hubregtse, Directeur, ICS Staffing & Payroll
Tous les articles de blog sont relus et vérifiés par notre juriste en droit du travail Zishan Hussain et notre directeur. Charte éditoriale
En 2026, une simple erreur administrative dans la gestion de votre permis de travail et de votre paie aux Pays-Bas peut déclencher un contrôle immédiat de la part du Belastingdienst ou de l'IND. De nombreux employeurs internationaux constatent que la transition vers les seuils salariaux de 2026 et le durcissement du régime des 30 % ont transformé une procédure de recrutement habituelle en un véritable défi de conformité réglementaire. Vous êtes sans doute conscient qu'attirer les meilleurs talents exige bien plus qu'une simple proposition d'embauche : cela requiert une maîtrise approfondie du droit du travail local et un reporting financier rigoureux.
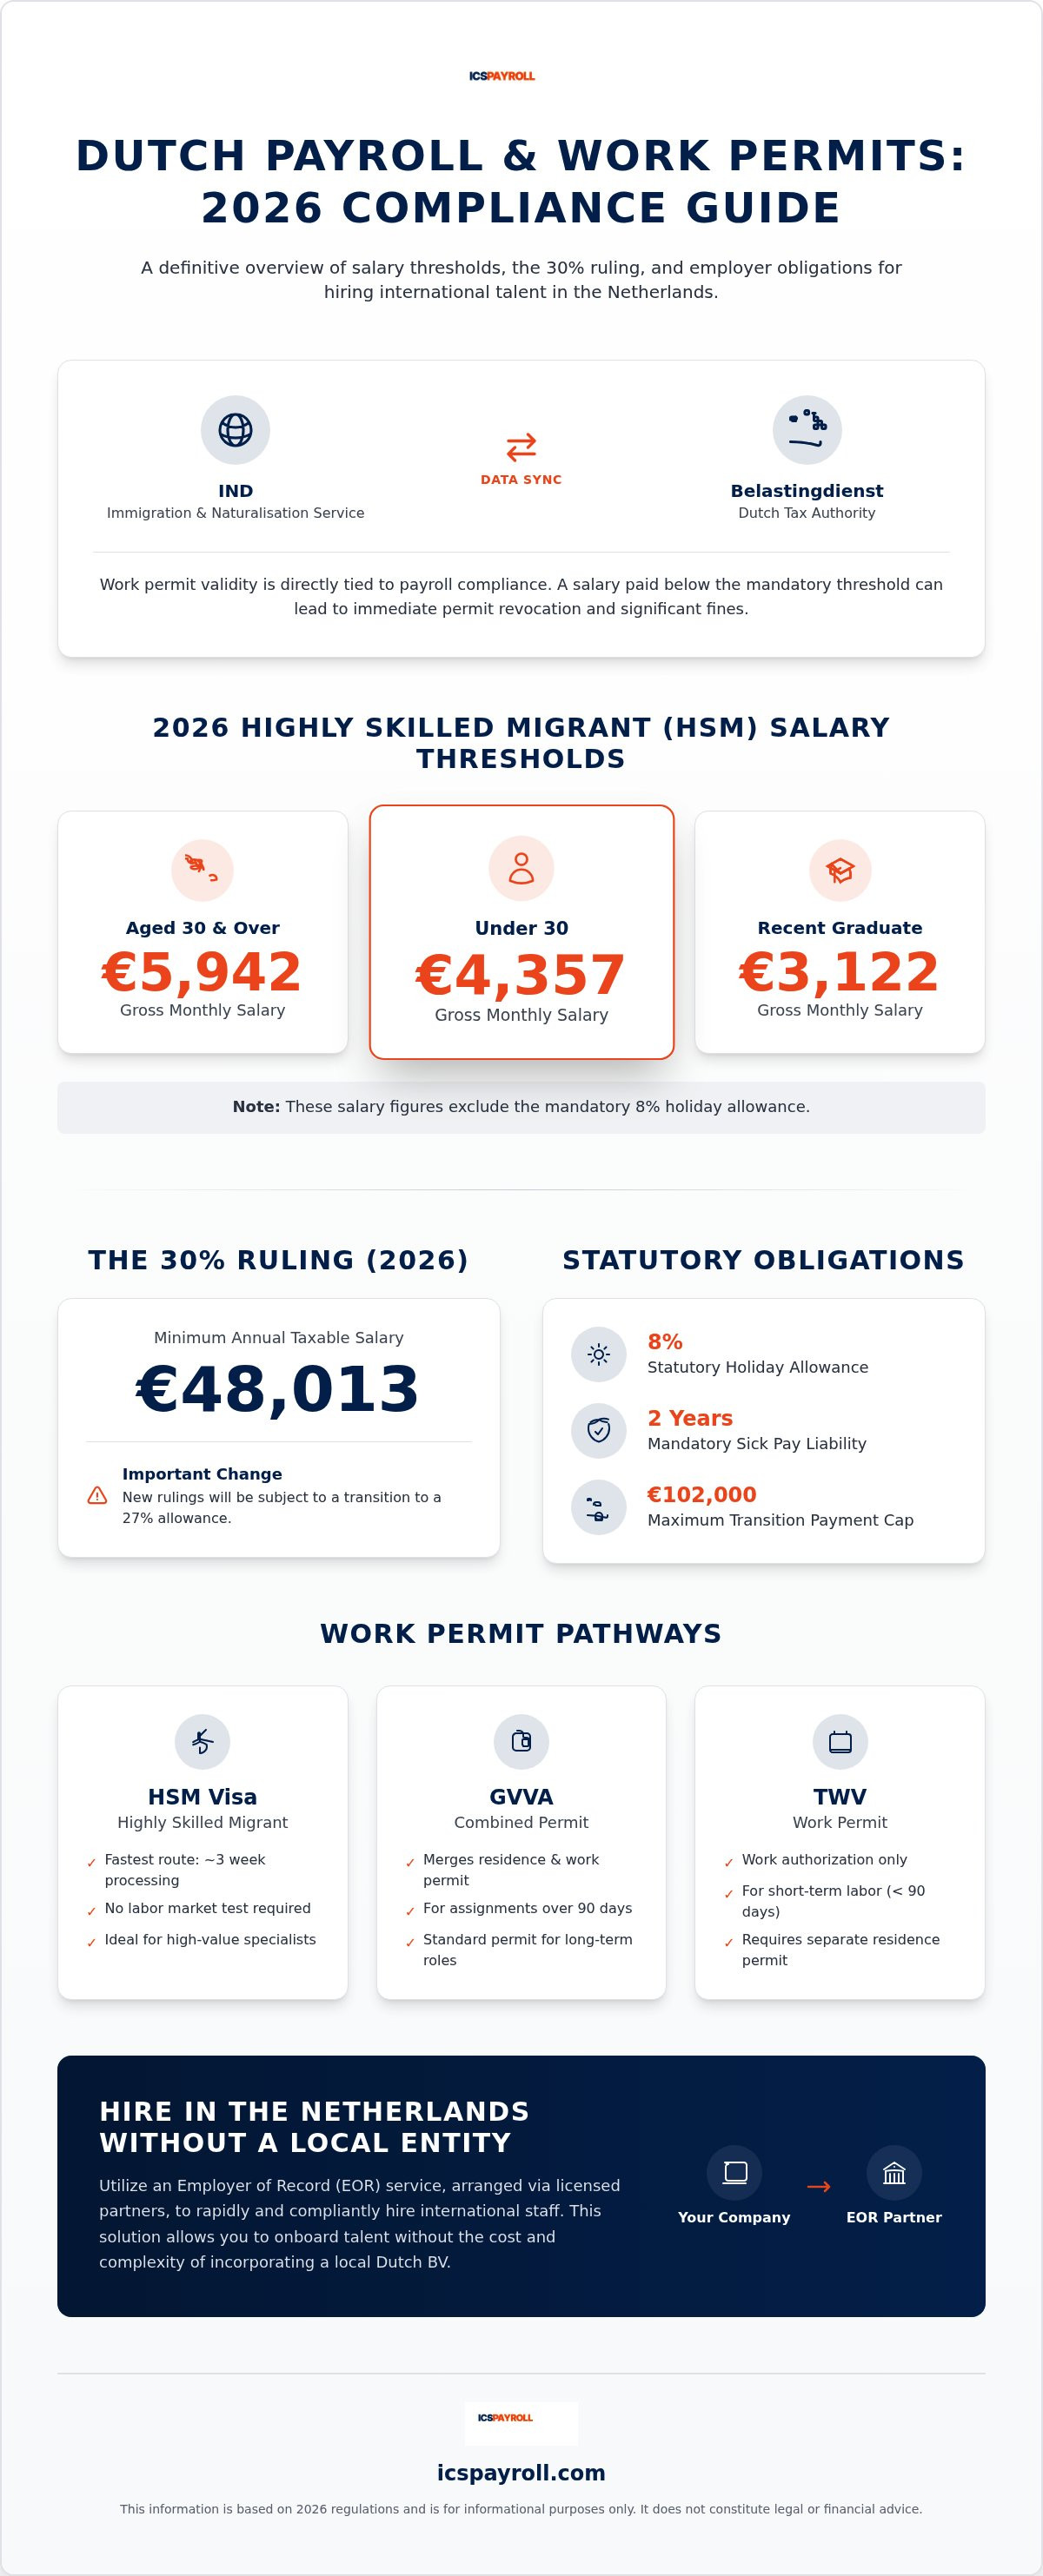
Ce guide constitue la feuille de route indispensable pour maîtriser ces aspects complexes et garantir la parfaite conformité de votre entreprise tout en recrutant les meilleurs profils internationaux. Nous détaillerons le seuil de salaire imposable spécifique de 48 013 EUR applicable au régime des 30 %, ainsi que le montant mensuel révisé de 5 942 EUR pour les migrants hautement qualifiés (HSM) âgés de 30 ans et plus. Cette synthèse sous forme de FAQ présente les étapes incontournables des demandes de visa HSM et d'une gestion de paie conforme, vous permettant d'intégrer vos collaborateurs internationaux en quelques semaines plutôt qu'en plusieurs mois.
Points clés à retenir
- Identifiez les exigences salariales 2026 pour les migrants hautement qualifiés (HSM), y compris le seuil mensuel de 5 942 EUR pour les professionnels de 30 ans et plus.
- Comprenez le lien étroit entre le permis de travail néerlandais et la conformité de la paie pour garantir la validité de vos registres lors des contrôles officiels de l'IND.
- Maîtrisez la procédure de demande du régime des 30 % en 2026, en portant une attention particulière au salaire imposable annuel requis de 48 013 EUR et au passage programmé à un abattement de 27 %.
- Anticipez les obligations légales de l'employeur, telles que le maintien de salaire pendant deux ans en cas de maladie et le plafond de 102 000 EUR pour l'indemnité de transition.
- Découvrez comment recourir à un service d'Employer of Record (EOR), mis en place via des partenaires agréés, pour embaucher rapidement du personnel international sans créer de filiale locale (BV néerlandaise).
Comprendre les permis de travail néerlandais : TWV, GVVA et HSM
Recruter des talents internationaux au sein de l'économie des Pays-Bas requiert une connaissance précise des différents statuts d'immigration. Si les ressortissants de l'UE, de l'EEE et de la Suisse bénéficient d'un droit de travail sans restriction, toutes les autres nationalités doivent obtenir une autorisation légale spécifique avant leur date de prise de poste. Pour ces personnes, la structure du permis de travail et la gestion de la paie aux Pays-Bas doivent concorder parfaitement avec la durée et la nature de la mission.
Le permis de travail temporaire (Tewerkstellingsvergunning ou TWV) s'applique aux missions de courte durée inférieures à 90 jours. Pour les engagements plus longs, le permis unique combiné de séjour et de travail (GVVA) regroupe les deux autorisations en un seul document. La plupart des entreprises privilégient toutefois le régime du migrant hautement qualifié (HSM - Highly Skilled Migrant), en raison de démarches simplifiées pour les spécialistes et cadres de haut niveau. Cette voie offre une souplesse optimale pour les entreprises désireuses de développer rapidement leurs activités aux Pays-Bas.
Qui a besoin d'un permis de travail néerlandais en 2026 ?
Les ressortissants de pays non-membres de l'UE doivent naviguer dans un système structuré en fonction de la durée de leur séjour et de leurs fonctions professionnelles. Si les titulaires d'un visa Schengen peuvent assister à des réunions d'affaires, ils ne sont pas autorisés à exercer une activité productive sans TWV. Les travailleurs frontaliers résidant en Allemagne ou en Belgique mais titulaires d'un passeport non-UE font face à des restrictions identiques et doivent détenir un permis de travail malgré leur résidence dans un État limitrophe. Les chercheurs spécialisés et certains stagiaires peuvent bénéficier d'exemptions particulières, bien que ces situations requièrent une analyse juridique au cas par cas pour garantir une conformité totale auprès de l'IND.
L'avantage du visa pour migrant hautement qualifié (HSM)
Le visa HSM confère un avantage concurrentiel majeur en éliminant le test du marché de l'emploi géré par l'UWV. Cela signifie que vous n'avez pas à prouver l'absence de candidats néerlandais ou européens disponibles pour le poste. Pour emprunter cette voie, l'employeur doit être un sponsor reconnu par l'IND (referent). Pour les sociétés étrangères ne disposant pas d'entité locale, ces prestations de parrainage peuvent être organisées via des partenaires agréés afin de sécuriser une entrée rapide sur le marché.
Les demandes de visa HSM sont généralement traitées en trois semaines environ, sous réserve de fournir un dossier complet et conforme. Cette rapidité garantit une intégration accélérée de vos collaborateurs clés. Une bonne synchronisation entre le permis de travail néerlandais et la paie garantit que vos états internes correspondent constamment aux déclarations soumises à l'IND. En 2026, le respect du seuil de salaire mensuel de 5 942 EUR pour les collaborateurs de plus de 30 ans constitue une condition absolue de validité du titre de séjour. Tout défaut de versement du salaire requis peut entraîner l'annulation immédiate du titre. Vos processus de gestion de paie doivent ainsi être parfaitement ajustés pour appliquer sans faille ces indexations mensuelles et le pécule de vacances légal.
Le lien indissociable entre permis de travail et conformité de la paie
L'IND et l'administration fiscale néerlandaise (Belastingdienst) appliquent un niveau élevé d'échange de données pour s'assurer que les employeurs respectent leurs obligations légales. L'obtention d'un permis de travail aux Pays-Bas et l'administration de la paie ne sont pas des démarches indépendantes ; elles sont juridiquement interdépendantes. Si vos états de paie révèlent un salaire inférieur au seuil réglementaire, l'IND peut abroger immédiatement le titre de séjour et infliger de lourdes amendes administratives. Cette exigence impose d'établir un contrat de travail de droit néerlandais parfaitement conforme dès le premier jour de travail pour tout employé international.
Votre gestionnaire de paie doit calculer rigoureusement les différentes cotisations patronales, notamment le Fonds de chômage (AWf), le Fonds d'assurance invalidité (Aof) et la cotisation au titre de la loi sur l'assurance maladie (Zvw), fixée à 6,10 % pour 2026. L'IND contrôlant désormais les relevés bancaires afin de vérifier le versement effectif du salaire net, vos données comptables internes doivent correspondre fidèlement aux montants transmis lors de vos déclarations mensuelles de salaires (Loonaangifte). Le non-respect de ces prescriptions légales ne vous expose pas seulement à des pénalités financières : il hypothèque également vos futures embauches de talents internationaux.
Seuils salariaux obligatoires 2026 pour le visa HSM
Afin de préserver la validité du permis, vous devez respecter des barèmes de rémunération indexés annuellement. En 2026, le seuil de salaire annuel imposable de référence pour le régime des 30 % est de 48 013 EUR. De son côté, le Service de l'immigration et de la naturalisation (IND) impose des minima bruts mensuels précis pour les migrants hautement qualifiés. Les professionnels de 30 ans et plus doivent percevoir au minimum 5 942 EUR brut par mois. Pour les moins de 30 ans, le montant minimum est de 4 357 EUR, tandis que les récents diplômés d'universités reconnues doivent atteindre un seuil de 3 122 EUR. Ces montants s'entendent hors pécule de vacances obligatoire et doivent impérativement être versés sur un compte bancaire ouvert au nom du salarié.
Avantages légaux et incidences sur la paie
La législation néerlandaise impose un ensemble d'avantages sociaux que vous devez traiter par voie de paie sans dérogation. L'indemnité de vacances de 8 % (vakantiegeld) est obligatoire et généralement versée sous la forme d'une prime globale en mai. Par ailleurs, vous êtes tenu d'appliquer le salaire horaire minimum, fixé à 14,99 EUR à compter du 1er juillet 2026, après avoir été établi à 14,71 EUR au 1er janvier. Le calcul exact de ces indemnités est indispensable pour conserver votre réputation d'employeur fiable. Si ces obligations techniques vous semblent complexes, vous pouvez solliciter un devis personnalisé pour des services d'administration de paie assurés par des partenaires agréés, garantissant ainsi une parfaite conformité dès le départ.
Maîtriser le régime des 30 % et la paie des expatriés
Le régime des 30 % (30%-regeling) représente un mécanisme incitatif majeur pour attirer des spécialistes internationaux aux Pays-Bas. Il permet à l'employeur d'accorder une indemnité exonérée d'impôt pouvant atteindre 30 % du salaire brut afin de compenser les dépenses extraterritoriales. Cela diminue concrètement le coût global de l'emploi tout en augmentant la rémunération nette disponible de l'expert. Une démarche coordonnée entre l'obtention du permis de travail néerlandais et la paie assure l'application correcte de ces avantages fiscaux dès la prise de poste. L'éligibilité dépend de la règle des 150 km : l'employé doit avoir résidé à plus de 150 kilomètres de la frontière néerlandaise pendant au moins 16 des 24 mois précédant son embauche.
D'importantes réformes modifient le paysage fiscal de 2026. Si l'abattement demeure à 30 % tout au long de cette année, il passera à un taux uniforme de 27 % au 1er janvier 2027. En outre, le statut d'assujettissement partiel des non-résidents a été abrogé au 1er janvier 2025. Les nouveaux bénéficiaires en 2026 sont désormais imposés sur l'ensemble de leur patrimoine mondial dans la Box 2 et la Box 3. Les collaborateurs qui bénéficiaient déjà de ce statut fin 2023 peuvent jouir de dispositions transitoires jusqu'au 31 décembre 2026 ; toutefois, tous les autres employés doivent anticiper une imposition intégrale de leurs actifs mondiaux aux Pays-Bas.
Demander le régime des 30 % en 2026
L'obtention de ce statut relève d'une démarche conjointe entre l'employeur et l'employé. Le strict respect du délai de dépôt de quatre mois est impératif pour une application rétroactive dès le premier jour du contrat. Si la demande est transmise au-delà de cette fenêtre, le régime ne s'appliquera qu'à compter du premier jour du mois suivant la requête. Les formulaires officiels sont disponibles sur le portail du Belastingdienst. Pour prétendre à ce dispositif, le collaborateur doit satisfaire au seuil de rémunération imposable de référence 2026 fixé à 48 013 EUR, ou au seuil réduit de 36 497 EUR pour les moins de 30 ans titulaires d'un Master éligible.
Gestion de la paie pour les bénéficiaires du régime des 30 %
L'application du régime des 30 % exige de ventiler, sur le bulletin de salaire mensuel, la rémunération brute entre éléments imposables et quote-part exonérée d'impôt. Ce traitement réduit l'assiette de calcul de l'impôt sur le revenu et permet souvent au salarié de se situer dans une tranche marginale inférieure. Les cotisations de sécurité sociale se calculent quant à elles sur l'intégralité du salaire brut avant déduction de l'abattement, dans la limite des plafonds légaux. Pour les télétravailleurs basés aux Pays-Bas, le dispositif reste applicable sous réserve que le contrat de travail respecte le droit local. Disposer d'un dossier cohérent associant permis de travail et gestion de paie aux Pays-Bas est primordial pour justifier ces déductions lors d'un contrôle fiscal. Veuillez également noter que le bénéfice de cet abattement est plafonné selon la norme Balkenende, fixée à 262 000 EUR pour 2026.
Obligations de l'employeur : maintien de salaire pour maladie et indemnités de transition
Les employeurs opérant aux Pays-Bas sont soumis à des obligations sociales parmi les plus contraignantes d'Europe. L'obligation de maintien de salaire pendant deux ans en cas de maladie en constitue l'élément central. Lorsqu'un salarié est en incapacité de travail pour des raisons de santé, vous devez lui verser au minimum 70 % de sa rémunération brute pendant 104 semaines. Dans de nombreuses branches, les conventions collectives (CAO) imposent un maintien à 100 % au cours de la première année. Cette obligation est encadrée par la loi sur l'amélioration du rôle de garde-barrière (Wet Verbetering Poortwachter), imposant un plan de réintégration dynamique dès la sixième semaine d'absence. Tout manquement à ces procédures peut contraindre l'employeur, sur décision de l'UWV, à verser les salaires pendant une troisième année consécutive.
En dehors des arrêts maladie, vous devez budgétiser l'indemnité légale de transition (transitievergoeding). Celle-ci est exigible dès le premier jour d'embauche dès lors que le contrat est rompu à l'initiative de l'employeur ou n'est pas renouvelé. Pour 2026, cette indemnité est plafonnée à 102 000 EUR, ou à l'équivalent d'un an de salaire brut si la rémunération annuelle dépasse ce montant. Configurer adéquatement vos systèmes de gestion de paie et de suivi des permis de travail pour parer à ces passifs éventuels s'avère déterminant pour votre gestion financière à long terme.
Gérer le risque maladie aux Pays-Bas
Les petites et moyennes entreprises éprouvent souvent des difficultés à assumer la charge financière d'un arrêt de travail prolongé. Le recours à un Employer of Record (EOR), organisé via des partenaires agréés, offre une protection concrète dans la mesure où le risque lié à la maladie est pris en charge au niveau de l'entité partenaire. Cela englobe la gestion des déclarations obligatoires auprès de l'UWV (Agence pour l'assurance des salariés) ainsi que la coordination avec un service de santé au travail (Arbodienst). Si vous gérez vous-même votre paie, la souscription d'une assurance contre l'absence pour maladie (verzuimverzekering) est fortement préconisée pour couvrir ces charges imprévisibles.
Limites contractuelles et règle de la chaîne (Ketenregeling)
La règle néerlandaise de la chaîne de contrats (Ketenregeling) restreint strictement le recours aux contrats à durée déterminée. Vous ne pouvez proposer que trois contrats successifs au maximum sur une durée cumulée de trois ans. Un quatrième contrat ou un dépassement de ce délai de trois ans requalifie automatiquement la relation en contrat à durée indéterminée. Une interruption supérieure à six mois est exigée pour réinitialiser cette chaîne. Les périodes d'essai font également l'objet d'un encadrement rigide : un mois au maximum pour les contrats d'une durée comprise entre six mois et deux ans, et deux mois pour les contrats de plus longue durée ou à durée indéterminée.
La conformité avec la réforme des clauses de non-concurrence en vigueur en 2026 est tout aussi incontournable. Les employeurs doivent désormais formuler une justification écrite démontrant que la clause de non-concurrence est indispensable pour protéger des intérêts légitimes précis de l'entreprise. Cette réglementation impose en outre à l'employeur d'indemniser financièrement le salarié si la clause est mise en application après la rupture du contrat. Pour être accompagné au mieux sur ces exigences légales, vous pouvez demander un devis personnalisé d'assistance administrative mise en œuvre par l'intermédiaire de partenaires agréés.
Comment recruter aux Pays-Bas sans entité juridique locale
Constituer une entité juridique locale est un processus fastidieux qui retarde fréquemment l'accès au marché. Pour les entreprises étrangères dépourvues de BV néerlandaise inscrite auprès de la Chambre de commerce (KvK), obtenir le statut de sponsor agréé auprès de l'IND s'avère impossible. La formule d'Employer of Record (EOR) représente une alternative sûre. Grâce à des prestations gérées par des partenaires agréés, vous pouvez employer des profils locaux ou internationaux sans les démarches liées à la création d'une filiale. Cette solution regroupe vos obligations de permis de travail et de gestion de paie aux Pays-Bas au sein d'une procédure unique et centralisée.
Ce dispositif simplifie votre gestion administrative au moyen d'une facture mensuelle consolidée. Ce document unique récapitule la totalité des coûts obligatoires, dont l'indemnité de vacances de 8 % et les cotisations patronales comme l'AWf et l'Aof. Il intègre également la contribution de 6,10 % au titre de la loi sur l'assurance maladie (Zvw). En collaborant avec des experts locaux, vous bénéficiez immédiatement du parrainage de visas HSM pour vos experts. Vous avez ainsi la garantie que tous les seuils salariaux sont rigoureusement respectés conformément aux barèmes 2026, sans devoir obtenir vous-même une licence de parrainage.
Un déploiement opérationnel en quelques semaines
La rapidité de mise en place constitue un atout décisif du modèle EOR. Vous pouvez obtenir une estimation chiffrée sur mesure sous 24 heures à compter de votre prise de contact initiale. Dès validation des conditions commerciales, les accords de service et les contrats de travail de droit néerlandais sont généralement rédigés en quelques jours. Cela autorise un démarrage effectif en quelques semaines, là où la création d'une entité classique réclame plusieurs mois. Si vos orientations stratégiques évoluent, vous conserverez la faculté de transférer ultérieurement vos collaborateurs de la structure EOR vers votre propre BV néerlandaise, sans perturber le cycle de paie. Cette flexibilité est idéale pour évaluer le potentiel du marché néerlandais avant d'engager des capitaux pérennes.
L'accompagnement ICSPayroll pour les recrutements hors UE
Encadrer des effectifs décentralisés requiert une plateforme technologique transparente et une réelle maîtrise des spécificités locales. Notre assistance administrative, coordonnée par des partenaires agréés, intègre une conformité absolue avec les régimes de retraite néerlandais et les standards de gestion des ressources humaines. Les salariés accèdent à un espace en ligne sécurisé pour consulter leurs fiches de paie, leurs états récapitulatifs annuels et leurs contrats de travail. Cet environnement centralisé veille à ce que l'ensemble des dossiers de paie et de permis de travail aux Pays-Bas soit conservé selon la durée d'archivage légale obligatoire de sept ans. Contactez nos équipes chez ICSPayroll pour planifier un audit de conformité 2026 et vérifier l'adéquation de vos embauches avec les dernières directives du Belastingdienst.
Réussir votre implantation sur le marché néerlandais en 2026
S'implanter sur le marché du travail néerlandais commande une rigueur absolue face à une réglementation mouvante. Votre réussite en 2026 repose sur l'observation stricte du seuil de salaire imposable de 48 013 EUR pour le régime des 30 % et le respect du plafond légal de 102 000 EUR pour l'indemnité de transition. En synchronisant vos processus de permis de travail et de paie aux Pays-Bas, vous écartez tout risque de contentieux avec le Belastingdienst ou l'IND. Adopter une gestion administrative globale est un gage de stabilité pour piloter les visas HSM ou vos obligations d'indemnisation de la maladie.
Vous pouvez vous affranchir des contraintes inhérentes à la création d'une société locale en vous appuyant sur notre expertise. Nos formules, gérées via des partenaires agréés, vous garantissent une totale conformité aux normes néerlandaises 2026 à travers une facturation claire, sans frais cachés. Grâce à un traitement accéléré des visas HSM en trois semaines, vous restez concentré sur le développement de vos activités pendant que nous prenons en charge la gestion administrative requise pour une intégration sereine de vos équipes.
Embauchez aux Pays-Bas en toute sérénité avec ICSPayroll. Nous sommes prêts à vous accompagner pour appréhender les subtilités du marché du travail néerlandais en toute confiance.
Foire aux questions (FAQ)
Quel est le délai d'obtention d'un permis de travail HSM aux Pays-Bas en 2026 ?
Les demandes de visa HSM instruites en procédure accélérée sont généralement validées en trois semaines environ en 2026. Cette voie rapide est exclusivement réservée aux employeurs sponsors reconnus. Si votre entreprise ne dispose pas de ce statut, vous pouvez recourir à des services mis en place par des partenaires agréés pour préserver ce délai. Les procédures standards pour les entités non agréées s'avèrent sensiblement plus longues et demandent des justificatifs approfondis sur la recherche de candidats locaux. Assurer la conformité de vos éléments de permis de travail et de paie aux Pays-Bas dès le départ évite les retards de traitement.
Peut-on recruter du personnel hors UE sans créer d'entité légale aux Pays-Bas ?
Il est tout à fait possible d'embaucher des collaborateurs non-UE sans immatriculer de BV locale aux Pays-Bas, en faisant appel à un Employer of Record (EOR). Ce service, délivré via des partenaires agréés, permet au partenaire d'endosser le rôle d'employeur juridique tandis que vous supervisez le travail opérationnel de l'employé au quotidien. Cette approche est fréquemment retenue par les entreprises internationales qui s'implantent sur ce marché. Elle assure une conformité totale au droit du travail local et écarte le risque de créer un établissement stable fiscal pour votre siège étranger.
Quel est le salaire minimum requis pour le régime des 30 % en 2026 ?
Le seuil de salaire imposable de base pour bénéficier du régime des 30 % en 2026 s'élève à 48 013 EUR par an. Pour les collaborateurs âgés de moins de 30 ans détenteurs d'un diplôme de Master éligible, ce seuil réduit est fixé à 36 497 EUR. Ces montants correspondent à la base imposable après déduction de l'indemnité exonérée de 30 %. Vous pouvez consulter ces barèmes officiels sur le site du Belastingdienst pour vous assurer de la conformité de vos fiches de paie avec la législation fiscale en vigueur.
La demande de permis de travail incombe-t-elle à l'employeur ou à l'employé ?
C'est l'employeur qui introduit la démarche de permis de travail ou de visa pour migrant hautement qualifié (HSM). En sa qualité de parrain (sponsor), l'employeur doit soumettre le dossier au Service de l'immigration et de la naturalisation (IND) et s'acquitter des redevances administratives. Si le salarié est tenu de transmettre ses pièces d'état civil, la responsabilité juridique du dossier et les obligations de conformité liées au parrainage reposent entièrement sur l'employeur ou sur son partenaire administratif agréé.
Quelles sont les cotisations patronales obligatoires aux Pays-Bas en 2026 ?
Les cotisations patronales obligatoires en 2026 englobent les contributions au Fonds de chômage (AWf) et au Fonds d'assurance invalidité (Aof). Les employeurs doivent également payer la cotisation d'assurance maladie (Zvw), établie au taux de 6,10 % pour l'exercice fiscal 2026. Ces charges correspondent à un pourcentage appliqué sur la rémunération brute du salarié, dans la limite de certains plafonds. Une gestion rigoureuse de la paie et des permis de travail aux Pays-Bas permet de calculer précisément ces cotisations et de les déclarer mensuellement au moyen de la Loonaangifte.
Que se passe-t-il si un salarié sous permis de travail tombe malade ?
Lorsqu'un collaborateur titulaire d'un permis de travail tombe malade, l'employeur est légalement tenu de lui maintenir au moins 70 % de sa rémunération brute sur une durée maximale de 104 semaines. Il convient également de respecter la loi sur l'amélioration du rôle de garde-barrière (Wet Verbetering Poortwachter) en engageant sans tarder une procédure de réintégration. Tout manquement à ces exigences peut conduire l'UWV à prolonger l'obligation de versement du salaire d'une année supplémentaire. La grande majorité des employeurs souscrit une assurance contre l'absence pour maladie afin de couvrir ce risque financier majeur.
Le test du marché du travail s'applique-t-il aux migrants hautement qualifiés ?
Aucun test du marché du travail n'est exigé dans le cadre du programme des migrants hautement qualifiés (HSM). Contrairement aux autorisations ordinaires TWV ou GVVA, vous n'avez pas à prouver l'absence de candidats qualifiés disponibles au sein de l'UE ou de l'EEE. Cette dispense explique pourquoi le dispositif HSM est le canal privilégié pour faire venir des experts internationaux. Pour autant, l'employeur doit posséder la qualité de sponsor agréé ou recourir aux prestations de partenaires autorisés pour accéder à cette démarche simplifiée exempte de test.
Quel est le montant maximal de l'indemnité de transition aux Pays-Bas en 2026 ?
Le montant maximal de l'indemnité légale de transition (transitievergoeding) pour l'année 2026 est de 102 000 EUR. Lorsque la rémunération annuelle brute du collaborateur dépasse ce plafond, l'indemnité maximale correspond à une année complète de son salaire brut. Cette indemnité est obligatoire pour la quasi-totalité des ruptures de contrat à l'initiative de l'employeur. Elle se calcule à partir du salaire mensuel du collaborateur et de son ancienneté dans l'entreprise. Il est essentiel d'anticiper ce passif potentiel dans vos prévisions budgétaires dédiées à votre personnel aux Pays-Bas.

Article rédigé par
Joost Hubregtse
Joost Hubregtse est directeur d'ICS Staffing & Payroll B.V., filiale à 100 % d'Intercompany Solutions à l'origine d'ICS Payroll. Il supervise les activités d'Employer of Record et les services de gestion de paie aux Pays-Bas : contrats de travail, déclarations d'impôt sur les salaires et de sécurité sociale, pécule de vacances, retraite, arrêts maladie et conformité aux conventions collectives (CAO), avec une intégration opérationnelle possible sous 48 heures.
Questions fréquentes
Les ressortissants de pays non-membres de l'UE doivent naviguer dans un système structuré en fonction de la durée de leur séjour et de leurs fonctions professionnelles. Si les titulaires d'un visa Schengen peuvent assister à des réunions d'affaires, ils ne sont pas autorisés à exercer une activité productive sans TWV. Les travailleurs frontaliers résidant en Allemagne ou en Belgique mais titulaires d'un passeport non-UE font face à des restrictions identiques et doivent détenir un permis de travail malgré leur résidence dans un État limitrophe. Les chercheurs spécialisés et certains stagiaires peuvent bénéficier d'exemptions particulières, bien que ces situations requièrent une analyse juridique au cas par cas pour garantir une conformité totale auprès de l'IND.
Les demandes de visa HSM instruites en procédure accélérée sont généralement validées en trois semaines environ en 2026. Cette voie rapide est exclusivement réservée aux employeurs sponsors reconnus. Si votre entreprise ne dispose pas de ce statut, vous pouvez recourir à des services mis en place par des partenaires agréés pour préserver ce délai. Les procédures standards pour les entités non agréées s'avèrent sensiblement plus longues et demandent des justificatifs approfondis sur la recherche de candidats locaux. Assurer la conformité de vos éléments de permis de travail et de paie aux Pays-Bas dès le départ évite les retards de traitement.
Il est tout à fait possible d'embaucher des collaborateurs non-UE sans immatriculer de BV locale aux Pays-Bas, en faisant appel à un Employer of Record (EOR). Ce service, délivré via des partenaires agréés, permet au partenaire d'endosser le rôle d'employeur juridique tandis que vous supervisez le travail opérationnel de l'employé au quotidien. Cette approche est fréquemment retenue par les entreprises internationales qui s'implantent sur ce marché. Elle assure une conformité totale au droit du travail local et écarte le risque de créer un établissement stable fiscal pour votre siège étranger.
Le seuil de salaire imposable de base pour bénéficier du régime des 30 % en 2026 s'élève à 48 013 EUR par an. Pour les collaborateurs âgés de moins de 30 ans détenteurs d'un diplôme de Master éligible, ce seuil réduit est fixé à 36 497 EUR. Ces montants correspondent à la base imposable après déduction de l'indemnité exonérée de 30 %. Vous pouvez consulter ces barèmes officiels sur le site du Belastingdienst pour vous assurer de la conformité de vos fiches de paie avec la législation fiscale en vigueur.
C'est l'employeur qui introduit la démarche de permis de travail ou de visa pour migrant hautement qualifié (HSM). En sa qualité de parrain (sponsor), l'employeur doit soumettre le dossier au Service de l'immigration et de la naturalisation (IND) et s'acquitter des redevances administratives. Si le salarié est tenu de transmettre ses pièces d'état civil, la responsabilité juridique du dossier et les obligations de conformité liées au parrainage reposent entièrement sur l'employeur ou sur son partenaire administratif agréé.
Les cotisations patronales obligatoires en 2026 englobent les contributions au Fonds de chômage (AWf) et au Fonds d'assurance invalidité (Aof). Les employeurs doivent également payer la cotisation d'assurance maladie (Zvw), établie au taux de 6,10 % pour l'exercice fiscal 2026. Ces charges correspondent à un pourcentage appliqué sur la rémunération brute du salarié, dans la limite de certains plafonds. Une gestion rigoureuse de la paie et des permis de travail aux Pays-Bas permet de calculer précisément ces cotisations et de les déclarer mensuellement au moyen de la Loonaangifte.
Lorsqu'un collaborateur titulaire d'un permis de travail tombe malade, l'employeur est légalement tenu de lui maintenir au moins 70 % de sa rémunération brute sur une durée maximale de 104 semaines. Il convient également de respecter la loi sur l'amélioration du rôle de garde-barrière (Wet Verbetering Poortwachter) en engageant sans tarder une procédure de réintégration. Tout manquement à ces exigences peut conduire l'UWV à prolonger l'obligation de versement du salaire d'une année supplémentaire. La grande majorité des employeurs souscrit une assurance contre l'absence pour maladie afin de couvrir ce risque financier majeur.
Aucun test du marché du travail n'est exigé dans le cadre du programme des migrants hautement qualifiés (HSM). Contrairement aux autorisations ordinaires TWV ou GVVA, vous n'avez pas à prouver l'absence de candidats qualifiés disponibles au sein de l'UE ou de l'EEE. Cette dispense explique pourquoi le dispositif HSM est le canal privilégié pour faire venir des experts internationaux. Pour autant, l'employeur doit posséder la qualité de sponsor agréé ou recourir aux prestations de partenaires autorisés pour accéder à cette démarche simplifiée exempte de test.
Le montant maximal de l'indemnité légale de transition (transitievergoeding) pour l'année 2026 est de 102 000 EUR. Lorsque la rémunération annuelle brute du collaborateur dépasse ce plafond, l'indemnité maximale correspond à une année complète de son salaire brut. Cette indemnité est obligatoire pour la quasi-totalité des ruptures de contrat à l'initiative de l'employeur. Elle se calcule à partir du salaire mensuel du collaborateur et de son ancienneté dans l'entreprise. Il est essentiel d'anticiper ce passif potentiel dans vos prévisions budgétaires dédiées à votre personnel aux Pays-Bas.


