Niederländische Arbeitserlaubnis und Lohnabrechnung: Der FAQ-Leitfaden für Arbeitgeber 2026
Von Joost Hubregtse, Direktor, ICS Staffing & Payroll
Alle Blogartikel werden von unserem Arbeitsrechtsjuristen geprüft und auf Fakten kontrolliert Zishan Hussain und unseren Direktor. Redaktionsrichtlinien
Im Jahr 2026 kann ein einziger administrativer Fehler bei Ihrer niederländischen Arbeitserlaubnis und Lohnabrechnung sofort eine Prüfung durch die Belastingdienst oder die IND auslösen. Viele internationale Arbeitgeber stellen fest, dass der Übergang zu den Gehaltsschwellen von 2026 und die Verschärfung der 30%-Regelung einen routinemäßigen Einstellungsprozess in eine Compliance-Herausforderung mit hohem Risiko verwandelt haben. Sie erkennen wahrscheinlich, dass die Sicherung von Top-Talenten mehr als nur ein Jobangebot erfordert; sie erfordert ein tiefes Verständnis des lokalen Arbeitsrechts und eine präzise Finanzberichterstattung.
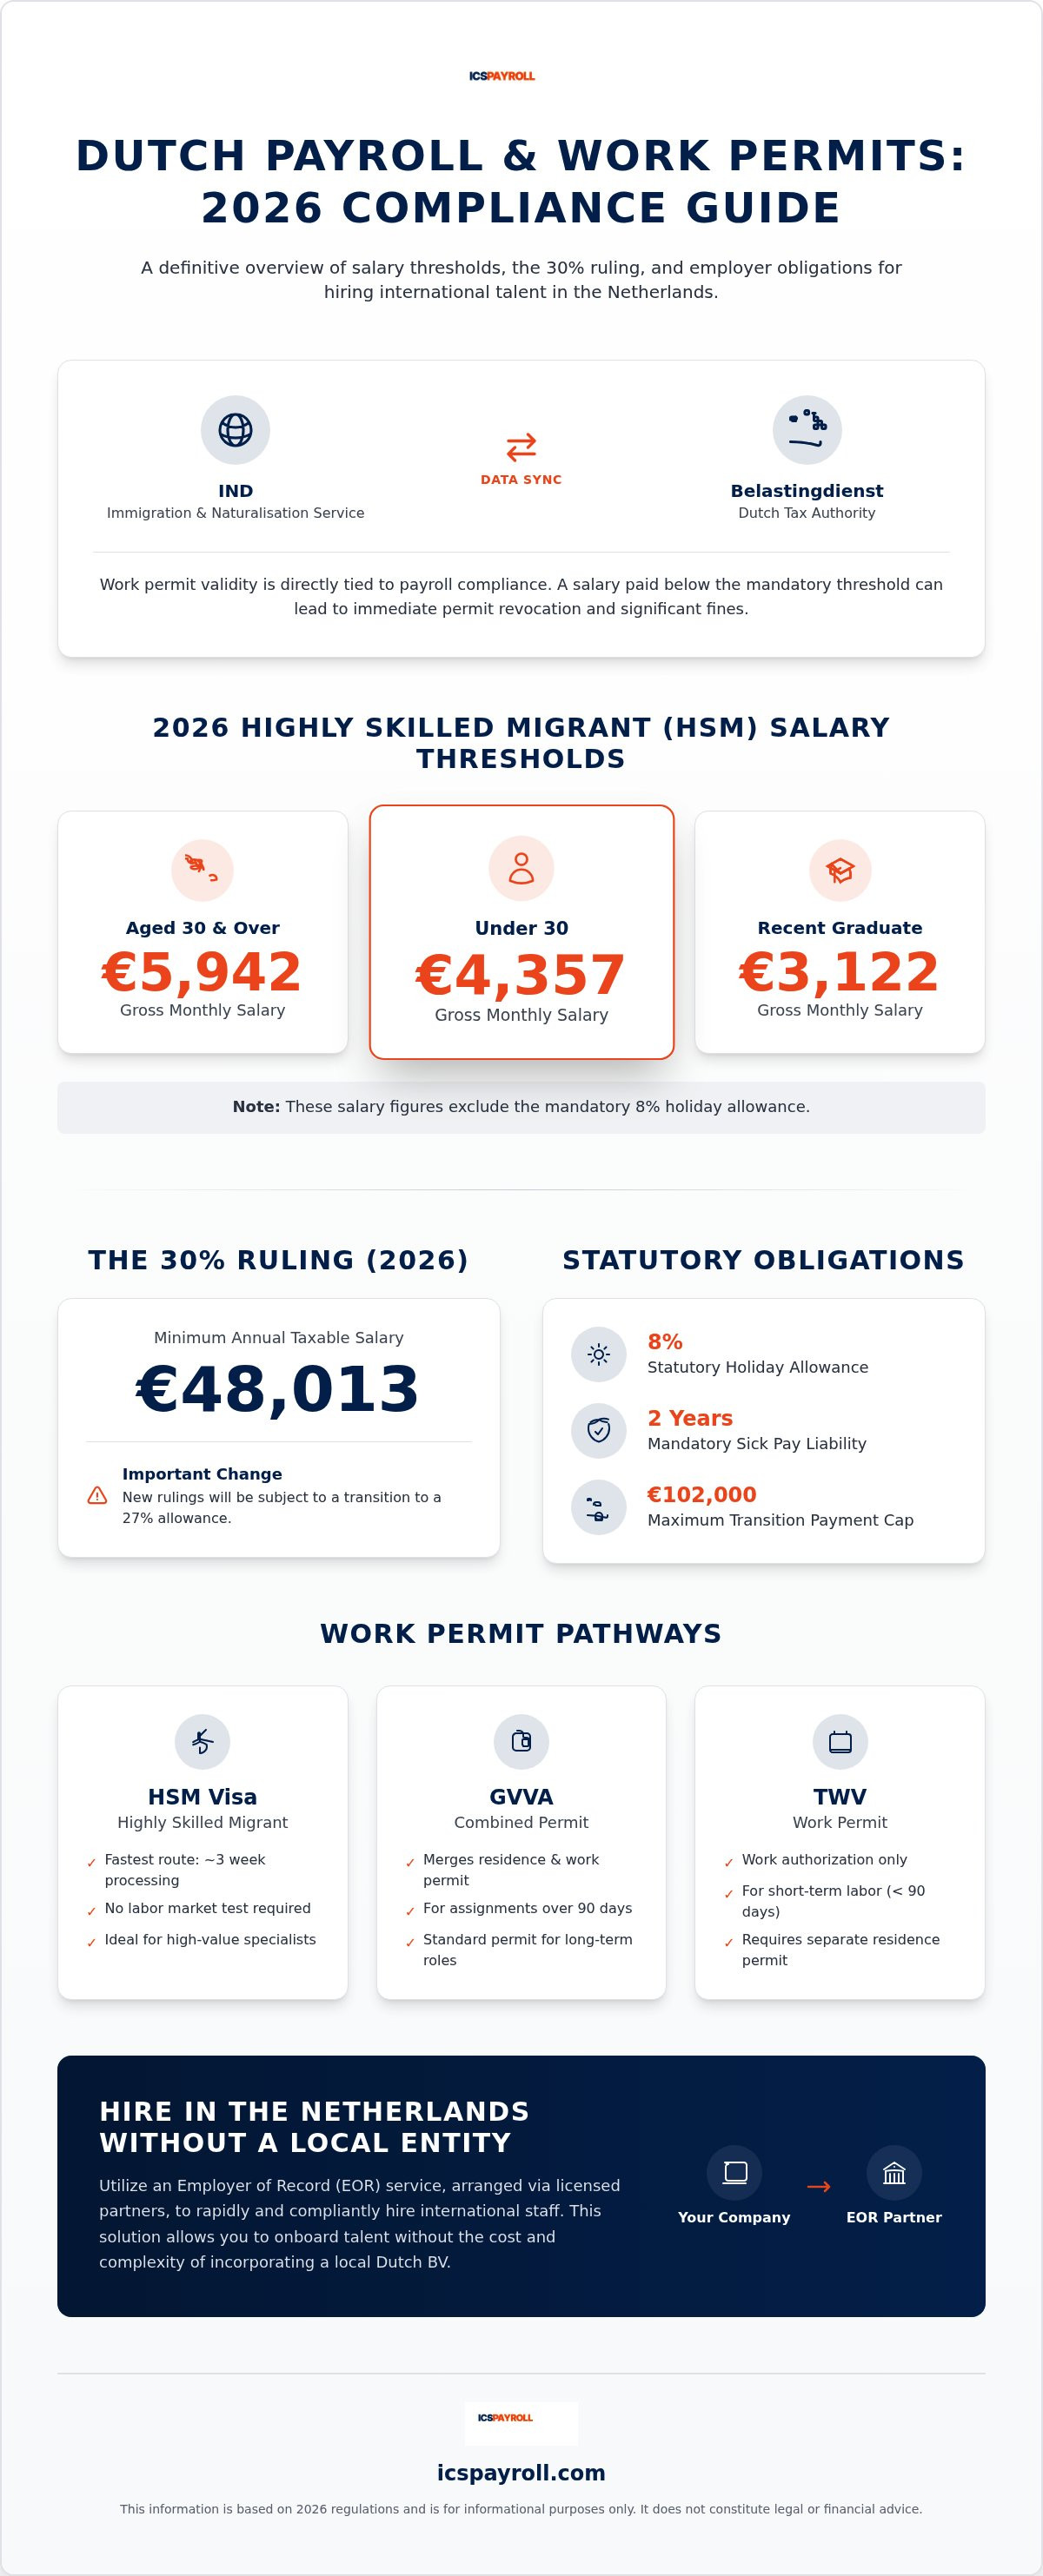
Dieser Leitfaden bietet den definitiven Fahrplan, um diese Komplexitäten zu meistern und sicherzustellen, dass Ihr Unternehmen vollständig konform bleibt, während Sie die besten globalen Fachkräfte sichern. Wir werden die spezifische steuerpflichtige Gehaltsschwelle von 48.013 EUR für die 30%-Regelung und die aktualisierte monatliche Anforderung von 5.942 EUR für hochqualifizierte Migranten ab 30 Jahren aufschlüsseln. Dieser FAQ-Überblick gibt einen Vorgeschmack auf die wesentlichen Schritte für HSM-Visumanträge und eine konforme Lohnabrechnungsverwaltung, damit Sie internationale Mitarbeiter in Wochen statt Monaten einstellen können.
Wichtige Erkenntnisse
- Ermitteln Sie die Gehaltsanforderungen für hochqualifizierte Migranten im Jahr 2026, einschließlich der monatlichen Schwelle von 5.942 EUR für Fachkräfte ab 30 Jahren.
- Verstehen Sie die entscheidende Verbindung zwischen einer niederländischen Arbeitserlaubnis und der Einhaltung der Lohnabrechnung, um sicherzustellen, dass Ihre Aufzeichnungen formellen IND-Inspektionen standhalten.
- Meistern Sie den Antragsprozess für die 30%-Regelung im Jahr 2026, wobei der Schwerpunkt auf der jährlichen steuerpflichtigen Gehaltsanforderung von 48.013 EUR und dem geplanten Übergang zu einem Freibetrag von 27% liegt.
- Bereiten Sie sich auf gesetzliche Arbeitgeberpflichten wie die zweijährige Lohnfortzahlung im Krankheitsfall und die Obergrenze von 102.000 EUR für Übergangsabfindungen vor.
- Erfahren Sie, wie Sie einen Employer of Record-Dienst, der über lizenzierte Partner vermittelt wird, nutzen können, um internationale Mitarbeiter schnell einzustellen, ohne eine lokale niederländische BV gründen zu müssen.
Verständnis niederländischer Arbeitserlaubnisse: TWV, GVVA und HSM
Die Anwerbung internationaler Talente in der niederländischen Wirtschaft erfordert ein präzises Verständnis der verschiedenen Einwanderungsstufen. EU-, EWR- und Schweizer Bürger genießen das Recht auf uneingeschränkte Arbeit; alle anderen Nationalitäten benötigen jedoch vor ihrem Startdatum eine spezifische rechtliche Genehmigung. Für diese Personen müssen die niederländische Arbeitserlaubnis und die Lohnabrechnung mit der Dauer und Art der Tätigkeit übereinstimmen.
Die Tewerkstellingsvergunning (TWV) dient als kurzfristige Lösung für Arbeitsverhältnisse unter 90 Tagen. Für längere Engagements fasst die Kombinierte Aufenthalts- und Arbeitserlaubnis (GVVA) die Aufenthalts- und Arbeitsgenehmigungen in einem einzigen Dokument zusammen. Die meisten Unternehmen bevorzugen das Programm für hochqualifizierte Migranten (HSM) aufgrund seiner optimierten Anforderungen für hochwertige Spezialisten und Führungskräfte. Dieser Weg bietet Unternehmen die größte Flexibilität, die ihre niederländischen Aktivitäten schnell skalieren möchten.
Wer benötigt 2026 eine niederländische Arbeitserlaubnis?
Nicht-EU-Bürger müssen ein gestuftes System durchlaufen, das auf der Dauer ihres Aufenthalts und ihrer beruflichen Rolle basiert. Während Inhaber eines Schengen-Visums Geschäftsbesprechungen besuchen dürfen, ist es ihnen nicht gestattet, produktive Arbeit ohne eine TWV auszuführen. Grenzgänger, die in Deutschland oder Belgien leben und Nicht-EU-Pässe besitzen, unterliegen ähnlichen Beschränkungen und müssen trotz ihres Wohnsitzes in einem Nachbarstaat eine Arbeitserlaubnis beantragen. Spezialisierte Forscher und bestimmte Praktikanten können von spezifischen Ausnahmen profitieren, obwohl diese Fälle eine individuelle rechtliche Bewertung erfordern, um die vollständige Einhaltung der IND-Vorschriften zu gewährleisten.
Der Vorteil des Visums für hochqualifizierte Migranten (HSM)
Das HSM-Visum bietet einen erheblichen Wettbewerbsvorteil, da es die Notwendigkeit eines UWV-Arbeitsmarkttests beseitigt. Das bedeutet, dass Sie nicht nachweisen müssen, dass keine geeigneten niederländischen oder EU-Kandidaten für die Stelle verfügbar waren. Um diesen Weg zu nutzen, muss der Arbeitgeber ein von der IND anerkannter Sponsor sein. Für ausländische Unternehmen ohne lokale juristische Person werden diese Sponsoring-Dienste über lizenzierte Partner arrangiert, um einen schnellen Markteintritt zu erleichtern.
Anträge für das HSM-Visum werden in der Regel in etwa 3 Wochen bearbeitet, sofern alle Unterlagen korrekt sind. Diese Geschwindigkeit ermöglicht eine schnelle Einarbeitung von Schlüsselpersonal. Eine erfolgreiche Integration von niederländischer Arbeitserlaubnis und Lohnabrechnung stellt sicher, dass Ihre internen Aufzeichnungen stets mit den an die IND gemeldeten Zahlen übereinstimmen. Im Jahr 2026 ist die Einhaltung der monatlichen Gehaltsschwelle von 5.942 EUR für Mitarbeiter über 30 Jahren eine nicht verhandelbare Voraussetzung für die Gültigkeit der Genehmigung. Eine Nichtzahlung des korrekten Gehalts kann zum sofortigen Widerruf der Genehmigung führen. Ihre administrativen Prozesse müssen synchronisiert sein, um diese monatlichen Indexierungen und gesetzlichen Urlaubszuschläge fehlerfrei zu handhaben.
Die entscheidende Verbindung zwischen Genehmigungen und Lohnabrechnungs-Compliance
Die IND und die niederländische Steuerbehörde (Belastingdienst) arbeiten mit einem hohen Grad an Datentransparenz, um sicherzustellen, dass Arbeitgeber ihren gesetzlichen Verpflichtungen nachkommen. Eine niederländische Arbeitserlaubnis und die Lohnabrechnungsverwaltung sind keine unabhängigen Funktionen; sie sind rechtlich voneinander abhängig. Wenn Ihre Lohnabrechnungsdaten ein Gehalt unterhalb der obligatorischen Schwelle aufweisen, kann die IND die Aufenthaltsgenehmigung sofort widerrufen und erhebliche Verwaltungsstrafen verhängen. Diese Synergie bedeutet, dass jede internationale Einstellung vom ersten Arbeitstag an einen niederländischen Arbeitsvertrag erfordert, der den Vorschriften entspricht.
Ihre Verwaltung muss verschiedene Prämien präzise verwalten, einschließlich des Arbeitslosenfonds (AWf), des Invaliditätsversicherungsfonds (Aof) und der Abgabe gemäß dem Gesundheitsversicherungsgesetz (Zvw), die für 2026 6,10% beträgt. Da die IND jetzt Bankauszüge prüft, um Netto-Gehaltsüberweisungen nachzuweisen, müssen Ihre internen Aufzeichnungen perfekt mit den in Ihren monatlichen Loonaangifte-Erklärungen gemeldeten Zahlen übereinstimmen. Die Nichteinhaltung dieser gesetzlichen Anforderungen birgt nicht nur das Risiko finanzieller Strafen, sondern gefährdet auch Ihre Fähigkeit, in Zukunft internationale Talente einzustellen.
Obligatorische Gehaltsschwellen 2026 für HSM-Visa
Um die Gültigkeit der Genehmigung zu erhalten, müssen Sie bestimmte Einkommensanforderungen erfüllen, die jährlich indexiert werden. Für 2026 beträgt die Standard-Jahressteuerpflichtige Gehaltsschwelle für die 30%-Regelung 48.013 EUR. Die Immigrations- und Einbürgerungsbehörde (IND) legt jedoch spezifische monatliche Brutto-Mindestbeträge für hochqualifizierte Migranten fest. Fachkräfte ab 30 Jahren müssen mindestens 5.942 EUR brutto pro Monat verdienen. Für Personen unter 30 Jahren beträgt die Anforderung 4.357 EUR, während Hochschulabsolventen von qualifizierenden Universitäten eine Schwelle von 3.122 EUR erfüllen müssen. Diese Zahlen schließen den obligatorischen Urlaubszuschlag aus und müssen auf ein Bankkonto überwiesen werden, das auf den Namen des Mitarbeiters läuft.
Gesetzliche Leistungen und der Lohnabrechnungsfaktor
Das niederländische Gesetz schreibt bestimmte Leistungen vor, die Sie ausnahmslos über Ihr Lohnabrechnungssystem abwickeln müssen. Der 8%ige Urlaubszuschlag ist eine gesetzliche Vorschrift, die in der Regel als Pauschalbetrag im Mai ausgezahlt wird. Zusätzlich müssen Sie den Mindeststundenlohn einhalten, der ab dem 1. Juli 2026 14,99 EUR beträgt, nach dem früheren Januar-Satz von 14,71 EUR. Eine genaue Berechnung dieser Leistungen ist unerlässlich, um Ihren Status als zuverlässiger Arbeitgeber zu erhalten. Wenn Sie diese technischen Anforderungen als herausfordernd empfinden, können Sie ein maßgeschneidertes Angebot für Verwaltungsdienstleistungen anfordern, die über lizenzierte Partner vermittelt werden, um die vollständige Compliance ab dem ersten Tag zu gewährleisten.
Navigieren in der 30%-Regelung und der Expat-Lohnabrechnung
Die 30%-Regelung ist ein wesentlicher Anreiz, um internationale Experten in die Niederlande zu locken. Sie ermöglicht es Arbeitgebern, einen steuerfreien Freibetrag von bis zu 30% des Bruttogehalts zur Deckung extraterritorialer Ausgaben zu gewähren. Dies senkt effektiv die Gesamtkosten der Beschäftigung und erhöht gleichzeitig das Netto-Einkommen des Spezialisten. Eine synchronisierte niederländische Arbeitserlaubnis und Lohnabrechnung-Strategie stellt sicher, dass diese Steuervorteile ab dem Startdatum korrekt angewendet werden. Die Berechtigung hängt von der 150-km-Regel ab; der Mitarbeiter muss vor seiner Ankunft mindestens 16 der 24 Monate mehr als 150 Kilometer von der niederländischen Grenze entfernt gewohnt haben.
Erhebliche Änderungen prägen die Steuerlandschaft 2026. Während der Freibetrag für die Dauer dieses Jahres bei 30% bleibt, geht er am 1. Januar 2027 auf pauschal 27% über. Zusätzlich wurde der Status des teilweisen Nichtansässigen am 1. Januar 2025 abgeschafft. Neue Antragsteller im Jahr 2026 unterliegen der Besteuerung ihres weltweiten Vermögens in Box 2 und Box 3. Mitarbeiter, die diesen Status Ende 2023 genutzt haben, können bis zum 31. Dezember 2026 von Übergangsregelungen profitieren; alle anderen Mitarbeiter müssen sich jedoch auf die volle niederländische Steuerpflicht auf globale Vermögenswerte einstellen.
Beantragung der 30%-Regelung im Jahr 2026
Die Sicherung dieser Regelung ist eine gemeinsame Anstrengung von Arbeitgeber und Arbeitnehmer. Die strikte Einhaltung der viermonatigen Einreichungsfrist ist notwendig, um rückwirkende Leistungen ab Beginn der Beschäftigung zu sichern. Erfolgt die Einreichung nach diesem Zeitraum, wird die Regelung erst ab dem ersten Tag des Monats nach dem Antrag angewendet. Die offiziellen Formulare finden Sie über das Portal der Belastingdienst. Um sich zu qualifizieren, muss der Arbeitnehmer die Standard-Steuerpflichtige Gehaltsschwelle von 48.013 EUR für 2026 oder die reduzierte Schwelle von 36.497 EUR für Personen unter 30 Jahren mit einem qualifizierenden Master-Abschluss erfüllen.
Lohnabrechnungsverwaltung für Inhaber der 30%-Regelung
Die Abwicklung der 30%-Regelung erfordert die Aufteilung des Bruttogehalts auf dem monatlichen Gehaltszettel in steuerpflichtige und steuerfreie Komponenten. Dies reduziert die Grundlage für die Einkommensteuerberechnung und verschiebt den Mitarbeiter oft in eine niedrigere Steuerklasse. Sozialversicherungsbeiträge werden auf das volle Bruttogehalt berechnet, bevor der Freibetrag abgezogen wird, bis zu den gesetzlichen Höchstgrenzen. Für Remote-Mitarbeiter mit Sitz in den Niederlanden ist die Regelung gültig, sofern der Arbeitsvertrag mit dem lokalen Recht konform ist. Die Führung einer konsistenten niederländischen Arbeitserlaubnis und Lohnabrechnung ist entscheidend, um diese Abzüge bei einer Steuerprüfung zu verteidigen. Beachten Sie, dass die Regelung für 2026 auch auf die Balkenende-Norm von 262.000 EUR begrenzt ist.
Arbeitgeberpflichten: Lohnfortzahlung im Krankheitsfall und Übergangsabfindungen
Arbeitgeber in den Niederlanden sehen sich mit einigen der strengsten Sozialversicherungspflichten in Europa konfrontiert. Zentral dabei ist die zweijährige Lohnfortzahlung im Krankheitsfall. Wird ein Arbeitnehmer infolge Krankheit arbeitsunfähig, müssen Sie mindestens 70% seines Bruttogehalts für 104 Wochen zahlen. In vielen Branchen schreiben Tarifverträge (CAOs) im ersten Jahr eine 100%ige Zahlung vor. Diese Verpflichtung wird durch das Torhüter-Verbesserungsgesetz (Wet Verbetering Poortwachter) geregelt, das einen proaktiven Reintegrationsprozess ab der sechsten Woche der Abwesenheit vorschreibt. Die Nichteinhaltung dieser Schritte kann dazu führen, dass die UWV ein drittes Jahr obligatorischer Gehaltszahlungen verhängt.
Jenseits der Krankheit müssen Sie für die gesetzliche Übergangsabfindung (transitievergoeding) budgetieren. Diese Zahlung ist ab dem ersten Tag der Beschäftigung fällig, wenn der Vertrag auf Initiative des Arbeitgebers beendet oder nicht verlängert wird. Für 2026 ist die Übergangsabfindung auf 102.000 EUR begrenzt, oder auf ein Jahresbruttogehalt, wenn der Arbeitnehmer mehr als diesen Betrag verdient. Sicherzustellen, dass Ihre niederländische Arbeitserlaubnis und Ihre Lohnabrechnungssysteme auf diese potenziellen Verbindlichkeiten vorbereitet sind, ist ein entscheidender Bestandteil der langfristigen Finanzplanung.
Umgang mit Krankheitsrisiken in den Niederlanden
Kleine und mittlere Unternehmen empfinden die finanzielle Belastung durch einen langfristig kranken Mitarbeiter oft als unhaltbar. Die Nutzung von Employer of Record (EOR)-Diensten, die über lizenzierte Partner vermittelt werden, bietet einen Schutz, da das Krankheitsrisiko auf Partnerebene gemanagt wird. Dies umfasst die Abwicklung der obligatorischen Meldungen an die Arbeitnehmerversicherungsagentur (UWV) und die Koordination mit einem Betriebsarztdienst (Arbodienst). Für diejenigen, die ihre eigene Lohnabrechnung verwalten, wird dringend empfohlen, eine Krankentagegeldversicherung (verzuimverzekering) abzuschließen, um diese unvorhersehbaren Kosten zu mindern.
Vertragliche Grenzen und Ketenregelung
Die niederländische Kettenregel, oder Ketenregeling, begrenzt die Nutzung befristeter Verträge streng. Sie können maximal drei aufeinanderfolgende Verträge über einen Zeitraum von drei Jahren anbieten. Ein vierter Vertrag oder die Überschreitung der Dreijahresgrenze wandelt die Vereinbarung automatisch in einen unbefristeten Vertrag um. Eine Unterbrechung von mehr als sechs Monaten ist erforderlich, um diese Kette zurückzusetzen. Probezeiten sind ebenfalls streng geregelt: Sie sind auf einen Monat für Verträge zwischen sechs Monaten und zwei Jahren und auf zwei Monate für unbefristete oder längere Verträge begrenzt.
Die Einhaltung der ab 2026 wirksamen Wettbewerbsverbotsreformen ist ebenfalls obligatorisch. Arbeitgeber müssen nun eine schriftliche Begründung vorlegen, warum eine Wettbewerbsverbotsklausel zum Schutz spezifischer Geschäftsinteressen notwendig ist. Diese Reformen verlangen auch, dass Arbeitgeber dem Arbeitnehmer eine Entschädigung zahlen, wenn die Klausel nach Beendigung des Arbeitsverhältnisses durchgesetzt wird. Für präzise Unterstützung bei diesen rechtlichen Anforderungen können Sie ein maßgeschneidertes Angebot für administrative Unterstützung anfordern, die über lizenzierte Partner vermittelt wird.
Wie man in den Niederlanden ohne lokale Niederlassung einstellt
Die Gründung einer lokalen juristischen Person ist ein zeitaufwändiger Prozess, der den Markteintritt oft verzögert. Für internationale Unternehmen ohne eine bei der Handelskammer (KvK) registrierte niederländische BV ist die Anerkennung als IND-Sponsor unmöglich. Das Employer of Record (EOR)-Modell bietet eine sichere Alternative. Durch die Nutzung von Dienstleistungen, die über lizenzierte Partner vermittelt werden, können Sie lokale oder internationale Mitarbeiter ohne den administrativen Aufwand einer Gründung einstellen. Dieser Ansatz stellt sicher, dass Ihre niederländischen Arbeitserlaubnis- und Lohnabrechnungspflichten durch einen einzigen, konsolidierten Workflow erfüllt werden.
Diese Lösung optimiert das Finanzmanagement durch eine einzige monatliche Rechnung. Dieses Dokument deckt alle gesetzlichen Kosten ab, einschließlich des 8%igen Urlaubsgeldes und der Arbeitgeber-Sozialversicherungsbeiträge wie AWf und Aof. Es berücksichtigt auch die 6,10%ige Abgabe des Krankenversicherungsgesetzes (Zvw). Durch die Partnerschaft mit lokalen Experten erhalten Sie sofortigen Zugang zum HSM-Visumsponsoring für Ihre Spezialisten. Dies stellt sicher, dass alle Gehaltsschwellen gemäß der Indexierung von 2026 streng eingehalten werden, ohne dass Sie eine eigene Sponsoring-Lizenz besitzen müssen.
Operative Einrichtung in Wochen, nicht Monaten
Geschwindigkeit ist ein grundlegender Vorteil des EOR-Modells. Sie können innerhalb von 24 Stunden nach Ihrer ersten Anfrage ein maßgeschneidertes Angebot erhalten. Sobald die kommerziellen Bedingungen vereinbart sind, werden Dienstleistungsverträge und niederländisch-konforme Arbeitsverträge in der Regel innerhalb weniger Tage erstellt. Dies ermöglicht einen operativen Starttermin in Wochen statt der Monate, die für die traditionelle Unternehmensgründung erforderlich sind. Wenn sich Ihre Geschäftsstrategie ändert, können Sie Mitarbeiter später mit minimalen Unterbrechungen des Lohnzyklus vom EOR-Setup auf Ihre eigene niederländische BV übertragen. Diese Flexibilität ist für Unternehmen, die den niederländischen Markt testen, bevor sie eine langfristige Kapitalbindung eingehen, unerlässlich.
Der ICSPayroll-Vorteil für die Einstellung von Nicht-EU-Mitarbeitern
Die Verwaltung einer dezentralen Belegschaft erfordert transparente Technologie und lokale Präzision. Unsere administrative Unterstützung, die über lizenzierte Partner vermittelt wird, umfasst die vollständige niederländische Compliance in Bezug auf Rentenanforderungen und HR-Standards. Mitarbeiter erhalten Zugang zu einem sicheren Online-Portal, um ihre Gehaltsabrechnungen, Jahreserklärungen und Arbeitsverträge einzusehen. Dieses zentralisierte System stellt sicher, dass jede niederländische Arbeitserlaubnis und Lohnabrechnungsaufzeichnung gemäß der siebenjährigen gesetzlichen Aufbewahrungspflicht archiviert wird. Kontaktieren Sie unser Team bei ICSPayroll, um ein Compliance-Audit für 2026 zu vereinbaren und Ihre aktuelle Einstellungsstrategie anhand der neuesten Belastingdienst-Vorschriften zu überprüfen.
Sicherung Ihres niederländischen Markteintritts im Jahr 2026
Die Navigation auf dem niederländischen Arbeitsmarkt erfordert die strikte Einhaltung sich ändernder Vorschriften. Der Erfolg im Jahr 2026 hängt von der Einhaltung der steuerpflichtigen Gehaltsschwelle von 48.013 EUR für die 30%-Regelung und der Einhaltung der gesetzlichen Übergangsabfindungs-Obergrenze von 102.000 EUR ab. Durch die Integration Ihrer niederländischen Arbeitserlaubnis und Lohnabrechnungsabläufe eliminieren Sie das Risiko der Nichteinhaltung gegenüber der Belastingdienst und der IND. Ein einheitlicher administrativer Ansatz ist für langfristige Stabilität bei der Verwaltung von HSM-Visumsanforderungen oder gesetzlichen Verpflichtungen zur Lohnfortzahlung im Krankheitsfall unerlässlich.
Sie können die Komplexität der lokalen Unternehmensgründung umgehen, indem Sie fachkundige Unterstützung nutzen. Unsere Dienstleistungen, die über lizenzierte Partner vermittelt werden, gewährleisten die vollständige niederländische Compliance für 2026, garantiert mit einer klaren Rechnung und ohne versteckte Kosten. Mit einer beschleunigten HSM-Visumbearbeitung in 3 Wochen können Sie sich auf das Wachstum Ihres Unternehmens konzentrieren, während wir die administrative Präzision verwalten, die für eine reibungslose Einarbeitung erforderlich ist.
Stellen Sie mit ICSPayroll sicher in den Niederlanden ein. Wir sind bereit, Ihnen dabei zu helfen, die Komplexität des niederländischen Arbeitsmarktes mit absoluter Sicherheit zu meistern.
Häufig gestellte Fragen
Wie lange dauert es, 2026 eine niederländische HSM-Arbeitserlaubnis zu erhalten?
Beschleunigte HSM-Visumanträge werden im Jahr 2026 typischerweise innerhalb von etwa 3 Wochen erteilt. Dieser Schnellweg steht nur anerkannten Sponsoren zur Verfügung. Wenn Ihr Unternehmen diesen Status nicht besitzt, können Sie über lizenzierte Partner vermittelte Dienste nutzen, um die Geschwindigkeit zu erhalten. Standardbearbeitungszeiten für nicht anerkannte Unternehmen sind erheblich länger und erfordern umfangreichere Arbeitsmarktdokumentationen. Die Sicherstellung, dass Ihre Daten für die niederländische Arbeitserlaubnis und Lohnabrechnung von Anfang an korrekt sind, verhindert unnötige administrative Verzögerungen.
Kann ich Nicht-EU-Mitarbeiter ohne eine niederländische juristische Person einstellen?
Sie können Nicht-EU-Mitarbeiter ohne eine lokale niederländische BV einstellen, indem Sie eine Employer of Record (EOR)-Lösung verwenden. Dieser Dienst, der über lizenzierte Partner vermittelt wird, ermöglicht es dem Partner, als rechtlicher Arbeitgeber zu fungieren, während Sie die täglichen Aufgaben des Mitarbeiters verwalten. Dies ist eine gängige Strategie für internationale Unternehmen, die in den Markt eintreten. Sie gewährleistet die vollständige Einhaltung der lokalen Arbeitsgesetze und vermeidet das Risiko, eine Betriebsstättensteuerpflicht für Ihren ausländischen Hauptsitz zu begründen.
Wie hoch ist das Mindestgehalt für die 30%-Regelung im Jahr 2026?
Die Standard-Steuerpflichtige Gehaltsschwelle für die 30%-Regelung im Jahr 2026 beträgt 48.013 EUR pro Jahr. Für Mitarbeiter unter 30 Jahren, die einen qualifizierenden Master-Abschluss besitzen, beträgt die reduzierte Schwelle 36.497 EUR. Diese Zahlen stellen den steuerpflichtigen Betrag dar, nachdem der 30%-Freibetrag angewendet wurde. Sie können diese spezifischen Anforderungen auf der offiziellen Domain der Belastingdienst überprüfen, um sicherzustellen, dass Ihre Lohnabrechnungskonfiguration den aktuellen Steuergesetzen entspricht.
Beantragt der Arbeitgeber oder der Arbeitnehmer die niederländische Arbeitserlaubnis?
Der Arbeitgeber initiiert den Antrag für eine niederländische Arbeitserlaubnis oder ein Visum für hochqualifizierte Migranten. Als Sponsor muss der Arbeitgeber den Antrag bei der Immigrations- und Einbürgerungsbehörde (IND) einreichen und die erforderlichen Verwaltungsgebühren entrichten. Während der Arbeitnehmer persönliche Dokumente vorlegen muss, liegt die rechtliche Verantwortung für den Antrag und die anschließende Einhaltung der Sponsoring-Vorschriften vollständig bei der einstellenden Einheit oder ihrem lizenzierten Verwaltungspartner.
Welche obligatorischen Arbeitgeberbeiträge gibt es in den Niederlanden für 2026?
Zu den obligatorischen Arbeitgeberbeiträgen im Jahr 2026 gehören Beiträge zum Arbeitslosenfonds (AWf) und zum Invaliditätsversicherungsfonds (Aof). Zusätzlich müssen Arbeitgeber die Abgabe gemäß dem Gesundheitsversicherungsgesetz (Zvw) entrichten, die für das Steuerjahr 2026 auf 6,10% festgelegt ist. Diese Prämien werden als Prozentsatz des Bruttogehalts des Arbeitnehmers bis zu bestimmten Einkommenshöchstgrenzen berechnet. Ein ordnungsgemäßes Management der niederländischen Arbeitserlaubnis und Lohnabrechnung stellt sicher, dass diese Sozialversicherungskosten korrekt berechnet und monatlich über die Loonaangifte gemeldet werden.
Was passiert, wenn ein Arbeitnehmer mit Arbeitserlaubnis erkrankt?
Wenn ein Arbeitnehmer mit Arbeitserlaubnis erkrankt, ist der Arbeitgeber gesetzlich verpflichtet, mindestens 70% seines Bruttogehalts für bis zu 104 Wochen zu zahlen. Sie müssen auch das Torhüter-Verbesserungsgesetz (Wet Verbetering Poortwachter) einhalten, indem Sie einen formellen Reintegrationsprozess einleiten. Die Nichteinhaltung dieser Verpflichtungen kann dazu führen, dass die UWV Ihre Lohnzahlungspflicht um ein weiteres Jahr verlängert. Die meisten Arbeitgeber schließen eine Krankentagegeldversicherung ab, um das hohe finanzielle Risiko zu mindern.
Ist für hochqualifizierte Migranten ein Arbeitsmarkttest erforderlich?
Ein Arbeitsmarkttest ist für das Programm für hochqualifizierte Migranten (HSM) nicht erforderlich. Im Gegensatz zu Standard-TWV- oder GVVA-Genehmigungen müssen Sie nicht nachweisen, dass Sie keinen geeigneten Kandidaten innerhalb der EU oder des EWR finden konnten. Diese Ausnahme ist der Hauptgrund, warum der HSM-Weg die bevorzugte Methode zur Anwerbung internationaler Spezialisten ist. Der Arbeitgeber muss jedoch ein anerkannter Sponsor sein oder über lizenzierte Partner vermittelte Dienste nutzen, um Zugang zu diesem beschleunigten, testfreien Verfahren zu erhalten.
Wie hoch ist die maximale Übergangsabfindung in den Niederlanden für 2026?
Die maximale gesetzliche Übergangsabfindung für 2026 beträgt 102.000 EUR. Übersteigt das jährliche Bruttogehalt des Arbeitnehmers diesen Betrag, wird die Obergrenze auf ein Jahresbruttogehalt angepasst. Diese Abfindung ist für fast alle vom Arbeitgeber initiierten Vertragsbeendigungen obligatorisch. Sie wird auf der Grundlage des Monatsgehalts des Arbeitnehmers und der Dauer seiner Beschäftigung berechnet. Sie sollten diese potenzielle Verbindlichkeit bei Ihrer jährlichen Finanzplanung und Budgetierung für niederländisches Personal berücksichtigen.
Artikel von
Joost Hubregtse
Joost Hubregtse ist Direktor von ICS Staffing & Payroll B.V., der hundertprozentigen Tochtergesellschaft von Intercompany Solutions hinter ICS Payroll. Er ist verantwortlich für Employer of Record und niederländische Lohnabrechnungsdienste: Arbeitsverträge, Lohnsteuer- und Sozialversicherungsanmeldungen, Urlaubsgeld, Rente, Krankheitsurlaub und CAO-Compliance, mit Onboarding innerhalb von 48 Stunden möglich.
Häufig gestellte Fragen
Nicht-EU-Bürger müssen ein gestuftes System durchlaufen, das auf der Dauer ihres Aufenthalts und ihrer beruflichen Rolle basiert. Während Inhaber eines Schengen-Visums Geschäftsbesprechungen besuchen dürfen, ist es ihnen nicht gestattet, produktive Arbeit ohne eine TWV auszuführen. Grenzgänger, die in Deutschland oder Belgien leben und Nicht-EU-Pässe besitzen, unterliegen ähnlichen Beschränkungen und müssen trotz ihres Wohnsitzes in einem Nachbarstaat eine Arbeitserlaubnis beantragen. Spezialisierte Forscher und bestimmte Praktikanten können von spezifischen Ausnahmen profitieren, obwohl diese Fälle eine individuelle rechtliche Bewertung erfordern, um die vollständige Einhaltung der IND-Vorschriften zu gewährleisten.
Beschleunigte HSM-Visumanträge werden im Jahr 2026 typischerweise innerhalb von etwa 3 Wochen erteilt. Dieser Schnellweg steht nur anerkannten Sponsoren zur Verfügung. Wenn Ihr Unternehmen diesen Status nicht besitzt, können Sie über lizenzierte Partner vermittelte Dienste nutzen, um die Geschwindigkeit zu erhalten. Standardbearbeitungszeiten für nicht anerkannte Unternehmen sind erheblich länger und erfordern umfangreichere Arbeitsmarktdokumentationen. Die Sicherstellung, dass Ihre Daten für die niederländische Arbeitserlaubnis und Lohnabrechnung von Anfang an korrekt sind, verhindert unnötige administrative Verzögerungen.
Sie können Nicht-EU-Mitarbeiter ohne eine lokale niederländische BV einstellen, indem Sie eine Employer of Record (EOR)-Lösung verwenden. Dieser Dienst, der über lizenzierte Partner vermittelt wird, ermöglicht es dem Partner, als rechtlicher Arbeitgeber zu fungieren, während Sie die täglichen Aufgaben des Mitarbeiters verwalten. Dies ist eine gängige Strategie für internationale Unternehmen, die in den Markt eintreten. Sie gewährleistet die vollständige Einhaltung der lokalen Arbeitsgesetze und vermeidet das Risiko, eine Betriebsstättensteuerpflicht für Ihren ausländischen Hauptsitz zu begründen.
Die Standard-Steuerpflichtige Gehaltsschwelle für die 30%-Regelung im Jahr 2026 beträgt 48.013 EUR pro Jahr. Für Mitarbeiter unter 30 Jahren, die einen qualifizierenden Master-Abschluss besitzen, beträgt die reduzierte Schwelle 36.497 EUR. Diese Zahlen stellen den steuerpflichtigen Betrag dar, nachdem der 30%-Freibetrag angewendet wurde. Sie können diese spezifischen Anforderungen auf der offiziellen Domain der <a href="https://www.belastingdienst.nl/wps/wcm/connect/en/individuals/individuals">Belastingdienst</a> überprüfen, um sicherzustellen, dass Ihre Lohnabrechnungskonfiguration den aktuellen Steuergesetzen entspricht.
Der Arbeitgeber initiiert den Antrag für eine niederländische Arbeitserlaubnis oder ein Visum für hochqualifizierte Migranten. Als Sponsor muss der Arbeitgeber den Antrag bei der <a href="https://ind.nl/en">Immigrations- und Einbürgerungsbehörde (IND)</a> einreichen und die erforderlichen Verwaltungsgebühren entrichten. Während der Arbeitnehmer persönliche Dokumente vorlegen muss, liegt die rechtliche Verantwortung für den Antrag und die anschließende Einhaltung der Sponsoring-Vorschriften vollständig bei der einstellenden Einheit oder ihrem lizenzierten Verwaltungspartner.
Zu den obligatorischen Arbeitgeberbeiträgen im Jahr 2026 gehören Beiträge zum Arbeitslosenfonds (AWf) und zum Invaliditätsversicherungsfonds (Aof). Zusätzlich müssen Arbeitgeber die Abgabe gemäß dem Gesundheitsversicherungsgesetz (Zvw) entrichten, die für das Steuerjahr 2026 auf 6,10% festgelegt ist. Diese Prämien werden als Prozentsatz des Bruttogehalts des Arbeitnehmers bis zu bestimmten Einkommenshöchstgrenzen berechnet. Ein ordnungsgemäßes Management der <strong>niederländischen Arbeitserlaubnis und Lohnabrechnung</strong> stellt sicher, dass diese Sozialversicherungskosten korrekt berechnet und monatlich über die Loonaangifte gemeldet werden.
Wenn ein Arbeitnehmer mit Arbeitserlaubnis erkrankt, ist der Arbeitgeber gesetzlich verpflichtet, mindestens 70% seines Bruttogehalts für bis zu 104 Wochen zu zahlen. Sie müssen auch das Torhüter-Verbesserungsgesetz (Wet Verbetering Poortwachter) einhalten, indem Sie einen formellen Reintegrationsprozess einleiten. Die Nichteinhaltung dieser Verpflichtungen kann dazu führen, dass die UWV Ihre Lohnzahlungspflicht um ein weiteres Jahr verlängert. Die meisten Arbeitgeber schließen eine Krankentagegeldversicherung ab, um das hohe finanzielle Risiko zu mindern.
Ein Arbeitsmarkttest ist für das Programm für hochqualifizierte Migranten (HSM) nicht erforderlich. Im Gegensatz zu Standard-TWV- oder GVVA-Genehmigungen müssen Sie nicht nachweisen, dass Sie keinen geeigneten Kandidaten innerhalb der EU oder des EWR finden konnten. Diese Ausnahme ist der Hauptgrund, warum der HSM-Weg die bevorzugte Methode zur Anwerbung internationaler Spezialisten ist. Der Arbeitgeber muss jedoch ein anerkannter Sponsor sein oder über lizenzierte Partner vermittelte Dienste nutzen, um Zugang zu diesem beschleunigten, testfreien Verfahren zu erhalten.
Die maximale gesetzliche Übergangsabfindung für 2026 beträgt 102.000 EUR. Übersteigt das jährliche Bruttogehalt des Arbeitnehmers diesen Betrag, wird die Obergrenze auf ein Jahresbruttogehalt angepasst. Diese Abfindung ist für fast alle vom Arbeitgeber initiierten Vertragsbeendigungen obligatorisch. Sie wird auf der Grundlage des Monatsgehalts des Arbeitnehmers und der Dauer seiner Beschäftigung berechnet. Sie sollten diese potenzielle Verbindlichkeit bei Ihrer jährlichen Finanzplanung und Budgetierung für niederländisches Personal berücksichtigen.