Conditions pour travailleur hautement qualifié aux Pays-Bas en 2026 : Le guide complet pour l'employeur
Par Joost Hubregtse, Directeur, ICS Staffing & Payroll
Tous les articles de blog sont relus et vérifiés par notre juriste en droit du travail Zishan Hussain et notre directeur. Charte éditoriale
L'immigration totale vers les Pays-Bas a diminué pour la troisième année consécutive en 2025, pourtant la demande de talents internationaux spécialisés demeure à un niveau record. Naviguer parmi les conditions pour travailleur hautement qualifié aux Pays-Bas en 2026 donne souvent l'impression de viser une cible mouvante. Avec des seuils de salaire indexés d'environ 4,5 % et un Service de l'immigration et de la naturalisation (IND) qui renforce les contrôles sur la conformité des employeurs, la charge administrative peut aisément compromettre vos projets de croissance. Vous ressentez probablement la pression des délais de traitement prolongés et la menace constante d'amendes pour non-conformité tout en cherchant à recruter du personnel stratégique.
Il est tout à fait compréhensible de se sentir dépassé au croisement du droit de l'immigration et de la réglementation du travail néerlandaise. Ce guide vous apporte la clarté nécessaire pour maîtriser ces exigences complexes afin de recruter des talents internationaux avec confiance et rapidité. Nous détaillons les normes salariales exactes pour 2026, expliquons comment le parrainage est mis en place par l'intermédiaire d'un partenaire agréé et précisons l'impact financier du régime des 30 %. À la fin de cet article, vous saurez comment réduire les délais d'embauche de plusieurs mois à quelques semaines tout en garantissant une conformité à 100 % avec les dernières réglementations et normes fiscales néerlandaises.
Points clés à retenir
- Identifiez les conditions fondamentales applicables aux travailleurs hautement qualifiés aux Pays-Bas en 2026, notamment le parrainage obligatoire auprès de l'IND et les seuils de salaire nouvellement indexés pour les professionnels internationaux.
- Maîtrisez les normes spécifiques de salaire imposable pour 2026 : 48 013 EUR pour les candidats standard et 36 497 EUR pour les personnes de moins de 30 ans titulaires d'un master.
- Comprenez l'interaction entre le régime des 30 % et la gestion de paie afin de garantir une conformité totale avec le Belastingdienst tout en calculant le coût total de l'emploi.
- Découvrez comment ramener les délais de traitement des dossiers d'immigration à environ trois semaines grâce au parrainage d'immigration organisé par l'intermédiaire de notre partenaire agréé.
- Découvrez comment le modèle d'Employer of Record (EOR) vous permet de recruter immédiatement des talents spécialisés sans devoir constituer une BV locale aux Pays-Bas.
Qu'est-ce que le régime des travailleurs hautement qualifiés (HSM) en 2026 ?
Le régime des travailleurs hautement qualifiés (HSM), désigné localement sous le nom de programme Kennismigrant, demeure la voie la plus efficace pour les entreprises néerlandaises souhaitant intégrer des professionnels hors UE et hors EEE. Il est spécialement conçu pour les salariés apportant une expertise pointue difficile à trouver sur le marché du travail local. Le principal avantage administratif réside dans la dispense de l'obligation habituelle de permis de travail (TWV). En temps normal, un TWV exige de prouver qu'aucun candidat néerlandais ou européen adéquat n'était disponible. Le régime HSM contourne entièrement cet obstacle, permettant aux entreprises de recruter sur la base du talent plutôt que de la disponibilité locale.
Le rôle de l'employeur en tant que garant (sponsor) constitue un pilier de ce système. Il implique un devoir de diligence (zorgplicht), une obligation d'information auprès de l'IND et une obligation de conservation des dossiers administratifs. Cela garantit que le séjour du migrant demeure toujours lié à un emploi légitime et à forte valeur ajoutée. En servant de passerelle entre le professionnel étranger et l'État néerlandais, le sponsor facilite une transition fluide pour le salarié tout en préservant l'intégrité du marché du travail local. Pour les entreprises ne disposant pas de leur propre statut, le parrainage d'immigration est organisé via notre partenaire agréé afin d'assurer une parfaite conformité juridique.
L'importance stratégique du programme HSM
Accéder à un vivier mondial de talents est indispensable à la croissance dans des secteurs tels que la tech, l'ingénierie et la finance. Bien que l'immigration totale vers les Pays-Bas soit descendue à 309 000 arrivées en 2025, la concurrence pour attirer des profils à haute valeur ajoutée reste féroce. Utiliser la voie HSM permet une intégration considérablement plus rapide. Les demandes soumises par un sponsor reconnu sont généralement traitées en deux à quatre semaines, contre un délai légal de 90 jours pour les entités non reconnues. De plus, la possibilité d'offrir l'avantage fiscal du régime des 30 %, administré par le Belastingdienst, fait des Pays-Bas une destination particulièrement attractive pour les spécialistes internationaux de premier plan.
Qui est considéré comme travailleur hautement qualifié ?
Pour remplir les conditions pour travailleur hautement qualifié aux Pays-Bas, une personne doit posséder une nationalité extérieure à l'UE, à l'EEE ou à la Suisse. Le candidat doit disposer d'un contrat de travail avec un employeur néerlandais répondant à des critères précis de salaire et de durée. Bien que le niveau d'études entre souvent en ligne de compte, l'IND évalue principalement l'éligibilité sur la base du salaire mensuel brut. Pour 2026, ces seuils sont indexés annuellement pour refléter les rémunérations du marché. Satisfaire aux conditions pour travailleur hautement qualifié aux Pays-Bas impose également que l'employeur soit un répondant agréé ou collabore avec un prestataire EOR qui gère le parrainage par le biais d'un partenaire agréé. Cela garantit que le permis de séjour du salarié est délivré avec la rapidité requise par les impératifs commerciaux modernes.
Les 3 conditions fondamentales pour les travailleurs hautement qualifiés
Pour recruter avec succès un spécialiste international, les employeurs doivent respecter trois piliers fondamentaux. Ces piliers assurent le maintien du séjour régulier du salarié tout en assurant la conformité de l'entreprise avec les exigences officielles de l'IND pour les HSM. Le non-respect d'un seul critère peut entraîner le rejet de la demande ou d'importantes amendes au titre de la législation sur l'emploi des étrangers (Wav), s'élevant à environ 8 000 EUR par travailleur. Une conformité moderne exige une approche rigoureuse de la documentation et de la configuration de la paie.
Le statut de répondant agréé par l'IND expliqué
Le premier pilier est le statut de répondant agréé (erkend referent) de l'employeur. Ce statut est obligatoire pour faire appel au régime HSM. Pour de nombreuses entreprises internationales, obtenir ce statut directement représente un obstacle majeur, car il nécessite une entité juridique néerlandaise ainsi qu'un historique irréprochable en matière de conformité fiscale et sociale. Si votre entreprise ne dispose pas d'une BV néerlandaise, vous pouvez tout de même recruter efficacement. Dans ces situations, le parrainage d'immigration est organisé via notre partenaire agréé. Vous évitez ainsi les frais de reconnaissance de l'IND de 5 080 EUR et les longs délais d'attente administratifs inhérents au parrainage direct.
Les seuils de salaire pour 2026
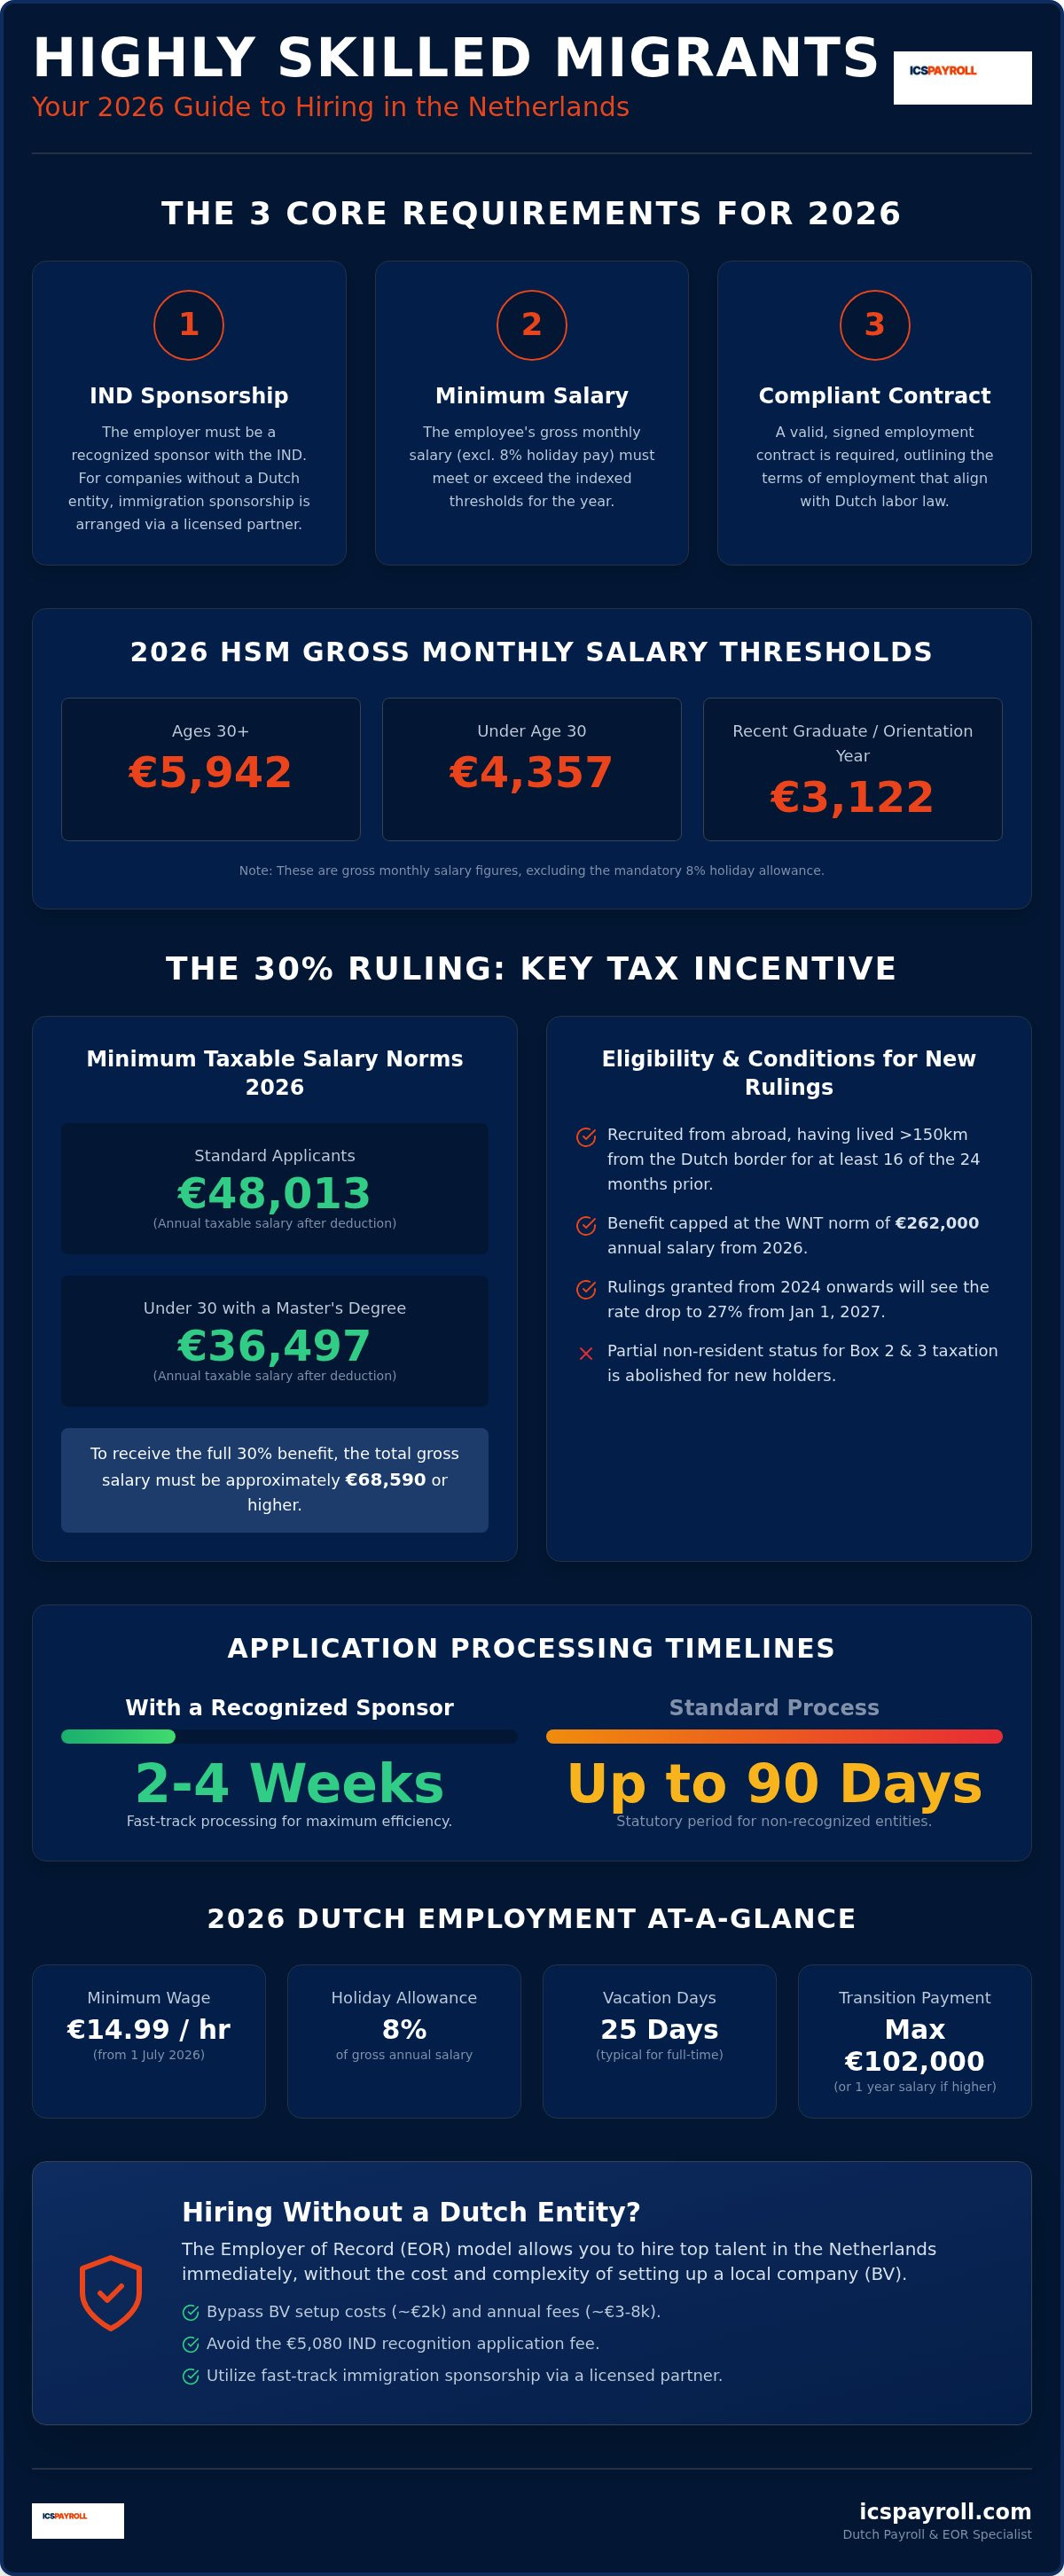
Respecter les conditions pour travailleur hautement qualifié aux Pays-Bas relatives à la rémunération constitue le deuxième pilier. Ces seuils sont actualisés chaque année. Pour 2026, les normes de salaire mensuel brut, hors pécule de vacances obligatoire de 8 % (vakantiegeld), sont les suivantes :
- Travailleurs âgés de 30 ans et plus : 5 942 EUR par mois.
- Travailleurs de moins de 30 ans : 4 357 EUR par mois.
- Année d'orientation (zoekjaar) ou jeunes diplômés : 3 122 EUR par mois.
La conformité ne se résume pas à atteindre le minimum légal. L'IND vérifie également la conformité aux conditions du marché. Si un salaire est nettement inférieur à ce qu'un professionnel local percevrait pour le même poste, les autorités peuvent diligenter une enquête pour s'assurer qu'il ne s'agit pas d'un cas de sous-évaluation salariale. La précision de ces calculs est essentielle pour éviter tout retard.
Conformité du contrat de travail néerlandais
Un contrat conforme représente le troisième pilier. Il doit être établi par écrit et intégrer les dispositions obligatoires du droit du travail néerlandais, telles que l'allocation de vacances de 8 % et le respect de la règle de la chaîne (ketenregeling) régissant la succession des contrats à durée déterminée. En 2026, l'indemnité légale de transition (transitievergoeding) s'accumule dès le premier jour d'embauche, période d'essai comprise. Cette indemnité est plafonnée à 102 000 EUR ou à l'équivalent d'un an de salaire brut si ce montant est supérieur. Veiller à ce que votre gestion de paie néerlandaise soit configurée correctement dès le premier jour est indispensable pour préserver cette conformité. Le contrat doit également définir clairement les fonctions attribuées pour justifier la nature spécialisée du recrutement.
Exigences salariales HSM et articulation avec le régime des 30 %
Comprendre les mécanismes financiers du régime des 30 % est indispensable pour tout employeur confronté aux conditions pour travailleur hautement qualifié aux Pays-Bas. Alors que l'IND examine le salaire brut pour octroyer le permis de séjour, le Belastingdienst (l'administration fiscale) s'attache au salaire imposable pour accorder l'exonération fiscale. On croit souvent, à tort, que le statut de sponsor IND confère automatiquement le droit à cet avantage pour le salarié ; il s'agit pourtant de deux démarches juridiques distinctes instruites par des organismes différents. Pour rester conforme, le travailleur doit d'abord atteindre les seuils de salaire brut avant qu'une quelconque déduction fiscale ne soit appliquée.
Pour 2026, les normes de salaire imposable sont strictement définies. Pour bénéficier de la totalité des 30 %, le salaire imposable du salarié après abattement ne peut être inférieur à 48 013 EUR pour les candidats standard. Pour les personnes de moins de 30 ans détentrices d'un master, ce plancher s'élève à 36 497 EUR. Si la rémunération est inférieure, l'indemnité exonérée d'impôt est plafonnée afin de préserver ce salaire imposable minimal. Pour faire bénéficier un salarié du plein abattement de 30 %, un salaire brut d'environ 68 590 EUR est généralement requis. La rigueur dans ces calculs est capitale pour prévenir toute insuffisance de retenue à la source (loonheffing) ou d'éventuels redressements fiscaux.
Calcul de l'avantage du régime des 30 % en 2026
Pour être éligible, le collaborateur doit être recruté à l'étranger et avoir résidé à plus de 150 km de la frontière néerlandaise pendant 16 des 24 mois précédant sa prise de poste. À compter du 1er janvier 2026, l'indemnité exonérée d'impôt est plafonnée au seuil WNT de 262 000 EUR. Pour les décisions accordées pour la première fois à partir de 2024, le taux est ramené à 27 % à compter du 1er janvier 2027. Les bénéficiaires dont le statut est antérieur à 2024 conservent l'intégralité des 30 %. Le statut de quasi non-résident fiscal partiel est supprimé pour les nouveaux bénéficiaires ; seuls les détenteurs d'une décision antérieure à 2024 le conservent jusqu'au 31 décembre 2026. Les demandes déposées dans les quatre mois suivant l'entrée en fonction bénéficient d'un effet rétroactif au premier jour ; les demandes plus tardives ne s'appliquent qu'à partir du mois suivant le dépôt.
Coût total de l'emploi (TCO) pour les HSM
Calculer le coût total d'un recrutement implique d'aller au-delà du simple salaire de base. Les employeurs doivent intégrer le pécule de vacances obligatoire de 8 % et, généralement, une cotisation de retraite de 15,2 %. En 2026, l'indemnité légale de transition court dès le premier jour de contrat, période d'essai comprise. Cette indemnité est plafonnée à 102 000 EUR ou à l'équivalent d'un an de salaire brut si celui-ci est plus élevé. Lors d'un recrutement via un EOR, ces composantes sont regroupées dans un coefficient de paie unique. Cette méthode garantit une totale transparence et évite les charges imprévues liées aux obligations de maintien de salaire en cas de maladie ou aux cotisations patronales telles que la contribution Zvw de 6,10 %.
La procédure de demande et les délais prévus
La procédure officielle débute bien avant l'arrivée du collaborateur aux Pays-Bas. Si les conditions pour travailleur hautement qualifié aux Pays-Bas portent sur l'éligibilité, la phase de candidature représente une véritable course contre la montre administrative. L'IND applique un délai légal de décision de 90 jours pour les demandes classiques. Les entreprises évoluant dans des secteurs hautement concurrentiels ne peuvent pas se permettre une vacance de poste de trois mois. En mobilisant une expertise dédiée, vous pouvez franchir avec exactitude les quatre étapes clés de la procédure.
L'étape 1 consiste à rassembler les documents légalisés, tels que les actes de naissance et les diplômes, et à enregistrer les données biométriques auprès d'une ambassade ou d'un consulat néerlandais dans le pays d'origine du salarié. L'étape 2 correspond au dépôt formel de la demande auprès de l'IND par le sponsor. Une fois l'accord obtenu, l'étape 3 exige que le migrant retire son visa de long séjour (MVV), le cas échéant, puis son titre de séjour. Enfin, l'étape 4 est consacrée à l'obtention du BSN et au paramétrage final de la paie dès son installation sur le territoire néerlandais.
Traitement accéléré via des partenaires agréés
Le moyen le plus efficace d'éviter le délai légal standard de 90 jours est de recourir à une procédure accélérée. Lorsque le parrainage d'immigration est pris en charge par notre partenaire agréé, le délai habituel se réduit à environ trois semaines. Cette réactivité est capitale pour préserver la dynamique de vos recrutements. Veiller à ce que l'ensemble du dossier soit parfaitement constitué dès le départ est par ailleurs indispensable pour garantir la rétroactivité dès le premier jour.
Si la demande relative au régime des 30 % est transmise dans les quatre mois suivant la date d'embauche du salarié, les avantages fiscaux s'appliquent rétroactivement dès son premier jour de travail. Si vous laissez passer ce délai, l'avantage ne prendra effet qu'au premier jour du mois suivant la demande. Un dossier irréprochable évite que l'IND ne réclame des pièces complémentaires, cause la plus fréquente de retards évitables. Notre équipe veille à ce que chaque dossier soit prêt pour un audit avant son envoi.
Liste de contrôle de conformité après l'arrivée
L'arrivée aux Pays-Bas entraîne de nouvelles obligations de conformité que l'employeur doit encadrer. Le salarié doit s'inscrire auprès de sa commune de résidence (gemeente) pour obtenir son numéro de service citoyen (Burgerservicenummer ou BSN). Ce numéro est obligatoire pour finaliser la gestion de paie néerlandaise et opérer les retenues d'impôt sur les salaires appropriées. Sans BSN, vous ne pouvez pas traiter le collaborateur dans le système de paie standard, ce qui risque de bloquer le versement de son premier salaire.
Selon la nationalité du migrant, un test de dépistage de la tuberculose (TB) auprès des services de santé municipaux (GGD) peut constituer une condition impérative du permis de séjour. Il doit être réalisé dans les trois mois suivant l'arrivée. Enfin, dès que le Belastingdienst notifie sa décision officielle concernant le régime des 30 %, les fiches de paie doivent être mises à jour pour intégrer l'indemnité exonérée d'impôt. Négliger ces démarches peut exposer l'entreprise à des contrôles ou faire perdre le bénéfice rétroactif de l'exonération. Pour sécuriser vos embauches internationales sans lourdeur administrative, obtenez un devis personnalisé sous 24 heures pour lancer votre processus d'intégration.
Recruter des HSM sans entité néerlandaise : la solution EOR
Beaucoup d'entreprises présument que la création d'une BV locale est indispensable pour satisfaire aux conditions pour travailleur hautement qualifié aux Pays-Bas. Si l'immatriculation d'une BV entraîne des frais de création d'environ 2 000 EUR et des coûts de fonctionnement annuels situés entre 3 000 et 8 000 EUR, l'obtention du statut de sponsor agréé auprès de l'IND représente souvent une épreuve bien plus contraignante. Un Employer of Record (EOR) fait office de passerelle juridique, vous permettant d'embaucher des professionnels hautement qualifiés sans structure locale. Grâce à un EOR, les risques juridiques et administratifs sont transférés à un spécialiste néerlandais, et le parrainage d'immigration est pris en charge par notre partenaire agréé.
Le modèle EOR s'appuie sur une tarification transparente articulée autour d'un coefficient de paie. En appliquant ce coefficient au salaire brut, vous obtenez une facture mensuelle unique qui regroupe l'ensemble des obligations patronales, y compris la sécurité sociale, la retraite et les assurances. Ce dispositif est généralement opérationnel en quelques semaines, offrant une rapidité incomparable par rapport aux mois requis pour constituer une filiale et obtenir un agrément de parrainage autonome.
Pourquoi un EOR local surpasse les plateformes mondiales
Les prestataires EOR généralistes internationaux éprouvent souvent des difficultés face à la précision chirurgicale qu'exige la gestion de paie néerlandaise. Un partenaire local prend en charge directement la demande liée au régime des 30 % aux Pays-Bas et assure le strict respect de la législation du travail locale. À titre d'exemple, les obligations de maintien de salaire en cas de maladie prévues à l'article 7:629 du Code civil néerlandais (BW) imposent à l'employeur de verser 70 % du salaire pendant une période pouvant aller jusqu'à 104 semaines. Nous fournissons un accompagnement RH personnalisé et un livret d'accueil des salariés conforme afin d'atténuer ces responsabilités sur le long terme tout en veillant à ce que vos équipes se sentent soutenues.
Démarrer avec ICSPayroll
Vous pouvez obtenir un devis sur mesure sous 24 heures, vous apportant une visibilité immédiate sur le coût total de l'emploi. Dès validation de l'offre, nous établissons des contrats de travail conformes en quelques jours. Cette efficacité vous permet de sécuriser vos recrutements internationaux sans devoir supporter la charge fixe d'un service RH dédié sur place. Nous gérons le provisionnement continu des indemnités de transition et vous guidons dans les démarches de réintégration professionnelle imposées par la loi Poortwachter (Wet verbetering poortwachter), garantissant une conformité à 100 % pendant que vous vous consacrez au développement de votre activité.
Sécurisez votre stratégie de développement international en 2026
Gérer avec succès les conditions pour travailleur hautement qualifié aux Pays-Bas ne doit plus constituer un frein administratif. En ajustant votre paie aux derniers seuils salariaux et en confiant votre parrainage d'immigration à un partenaire agréé, vous prémunissez votre entreprise contre tout risque légal. Le modèle EOR offre un cadre parfaitement conforme aux sociétés dépourvues de structure aux Pays-Bas, vous permettant de concentrer vos efforts sur l'acquisition de compétences plutôt que sur les démarches administratives.
ICSPayroll met à votre disposition l'expertise sectorielle indispensable pour naviguer dans ces réglementations complexes. Nos partenaires garantissent l'obtention accélérée des visas HSM en environ trois semaines, et nous assurons l'intégralité de votre conformité néerlandaise avec une rigueur absolue. Vous bénéficiez d'une facturation mensuelle claire sans aucun coût caché, pour une transparence totale de votre masse salariale. Cette prise en charge complète garantit à votre expansion internationale une exécution rapide et juridiquement sécurisée.
Recrutez des travailleurs hautement qualifiés aux Pays-Bas en toute sérénité
Étendre vos effectifs sur le marché néerlandais est un choix stratégique d'envergure. Avec le bon partenaire local, intégrez votre prochain collaborateur stratégique avec une certitude absolue et une rapidité optimale.
Foire aux questions
Quel est le salaire minimum pour un travailleur hautement qualifié aux Pays-Bas en 2026 ?
Les seuils de salaire mensuel brut pour 2026, hors pécule de vacances de 8 %, sont de 5 942 € pour les salariés de 30 ans et plus et de 4 357 € pour ceux de moins de 30 ans. Les jeunes diplômés en année d'orientation (zoekjaar) doivent percevoir au minimum 3 122 € par mois. Ces montants font l'objet d'une indexation annuelle pour suivre le marché des salaires aux Pays-Bas. Le respect scrupuleux de ces conditions pour travailleur hautement qualifié aux Pays-Bas est indispensable pour la validation de la demande par l'IND et la conformité continue avec les normes de travail néerlandaises.
Combien de temps prend la procédure de visa pour travailleur hautement qualifié ?
Le délai de traitement d'un visa de travailleur hautement qualifié est généralement d'environ trois semaines lorsque le parrainage d'immigration est pris en charge par notre partenaire agréé. Bien que le délai décisionnel légal de l'IND soit de 90 jours maximum, les sponsors reconnus bénéficient d'un traitement accéléré. Cette procédure rapide permet aux entreprises internationales d'intégrer leurs salariés en quelques semaines plutôt qu'en plusieurs mois, à condition que l'ensemble des pièces soit légalisé et prêt pour l'audit avant le dépôt officiel.
Puis-je recruter un travailleur hautement qualifié sans posséder d'entreprise aux Pays-Bas ?
Vous pouvez tout à fait recruter un travailleur hautement qualifié sans disposer d'entité juridique néerlandaise en recourant aux services d'un Employer of Record (EOR). Dans ce modèle, l'EOR agit comme employeur légal pour votre compte, prenant en charge l'ensemble de la conformité locale, les déclarations fiscales et les assurances obligatoires. C'est une solution stratégique pour les organisations qui souhaitent recruter immédiatement sans devoir supporter les délais et les coûts d'immatriculation d'une BV ni demander directement le statut de sponsor agréé auprès de l'IND.
Quelle est la différence entre le visa HSM et le régime des 30 % ?
Le visa HSM est un permis de séjour délivré par l'IND autorisant l'exercice d'une activité professionnelle, tandis que le régime des 30 % (30%-regeling) est un avantage fiscal accordé par le Belastingdienst. Il s'agit de deux procédures juridiques distinctes répondant à des critères différents. Le salarié doit d'abord satisfaire aux exigences de salaire brut pour obtenir son permis HSM. Ce n'est qu'une fois cette condition validée que l'employeur peut solliciter le régime des 30 % pour faire bénéficier le collaborateur d'une exonération d'impôt sur une partie de sa rémunération.
Le taux du régime des 30 % est-il toujours de 30 % pour les nouvelles recrues en 2026 ?
Le régime des 30 % conserve son taux plein tout au long de l'année 2026 pour les salariés éligibles. Toutefois, pour les décisions délivrées pour la première fois à partir du 1er janvier 2024, la fraction exonérée d'impôt passera à 27 % à compter du 1er janvier 2027. Les collaborateurs dont l'accord a été obtenu avant 2024 bénéficient de mesures transitoires et conservent le taux de 30 %. Pour être éligible, le collaborateur doit avoir été recruté à l'étranger et justifier d'un salaire imposable minimal de 48 013 € une fois la déduction fiscale opérée sur son salaire brut.
Que se passe-t-il si le travailleur hautement qualifié tombe malade pendant une longue période ?
En cas de maladie prolongée d'un travailleur hautement qualifié, le droit du travail néerlandais impose à l'employeur de lui maintenir au moins 70 % de son salaire pendant une période maximale de 104 semaines. Durant la première année, ce montant ne peut être inférieur au salaire minimum légal. L'employeur est également tenu de respecter la procédure de réintégration prescrite par la loi Poortwachter, comprenant une analyse de situation dès la sixième semaine et un plan d'action d'ici la huitième semaine afin de préparer la reprise du travail.
Quels sont les frais liés à la demande de permis HSM ?
Les frais de dossier exigés par l'IND pour un permis de travailleur hautement qualifié s'élèvent à 423 € depuis septembre 2026. Si une entreprise choisit de solliciter directement le statut de sponsor agréé, la redevance légale standard s'élève à 5 080 €. En passant par un service EOR, ces frais de gestion et les droits de parrainage sont généralement mutualisés dans un coefficient de paie unique, offrant aux employeurs internationaux une méthode plus prévisible et économique pour se conformer aux exigences néerlandaises.
Dois-je verser une indemnité de transition en cas de rupture du contrat d'un HSM ?
Les employeurs sont tenus de verser une indemnité de transition (transitievergoeding) lorsque le contrat d'un salarié HSM prend fin, ce droit s'accumulant dès le premier jour de travail, période d'essai incluse. Pour 2026, l'indemnité légale de transition maximale est plafonnée à 102 000 € ou à une année complète de salaire brut si ce montant est supérieur. Cette disposition légale s'applique aussi bien aux contrats à durée déterminée qu'aux contrats à durée indéterminée, garantissant aux spécialistes internationaux les mêmes protections qu'aux salariés néerlandais locaux.
Article rédigé par
Joost Hubregtse
Joost Hubregtse est directeur de ICS Staffing & Payroll B.V., la filiale à 100 % d'Intercompany Solutions à l'origine d'ICS Payroll. Il est responsable des services d'Employer of Record et de gestion de paie aux Pays-Bas : contrats de travail, déclarations de retenue à la source et de sécurité sociale, pécule de vacances, retraite, arrêts maladie et conformité aux conventions collectives (CAO), avec une intégration opérationnelle possible sous 48 heures.
Questions fréquentes
Pour remplir les conditions pour travailleur hautement qualifié aux Pays-Bas, une personne doit posséder une nationalité extérieure à l'UE, à l'EEE ou à la Suisse. Le candidat doit disposer d'un contrat de travail avec un employeur néerlandais répondant à des critères précis de salaire et de durée. Bien que le niveau d'études entre souvent en ligne de compte, l'IND évalue principalement l'éligibilité sur la base du salaire mensuel brut. Pour 2026, ces seuils sont indexés annuellement pour refléter les rémunérations du marché. Satisfaire aux conditions pour travailleur hautement qualifié aux Pays-Bas impose également que l'employeur soit un répondant agréé ou collabore avec un prestataire EOR qui gère le parrainage par le biais d'un partenaire agréé. Cela garantit que le permis de séjour du salarié est délivré avec la rapidité requise par les impératifs commerciaux modernes. Pour recruter avec succès un spécialiste international, les employeurs doivent respecter trois piliers fondamentaux. Ces piliers assurent le maintien du séjour régulier du salarié tout en assurant la conformité de l'entreprise avec les exigences officielles de l'IND pour les HSM. Le non-respect d'un seul critère peut entraîner le rejet de la demande ou d'importantes amendes au titre de la législation sur l'emploi des étrangers (Wav), s'élevant à environ 8 000 EUR par travailleur. Une conformité moderne exige une approche rigoureuse de la documentation et de la configuration de la paie.
Les seuils de salaire mensuel brut pour 2026, hors pécule de vacances de 8 %, sont de 5 942 € pour les salariés de 30 ans et plus et de 4 357 € pour ceux de moins de 30 ans. Les jeunes diplômés en année d'orientation (zoekjaar) doivent percevoir au minimum 3 122 € par mois. Ces montants font l'objet d'une indexation annuelle pour suivre le marché des salaires aux Pays-Bas. Le respect scrupuleux de ces conditions pour travailleur hautement qualifié aux Pays-Bas est indispensable pour la validation de la demande par l'IND et la conformité continue avec les normes de travail néerlandaises.
Le délai de traitement d'un visa de travailleur hautement qualifié est généralement d'environ trois semaines lorsque le parrainage d'immigration est pris en charge par notre partenaire agréé. Bien que le délai décisionnel légal de l'IND soit de 90 jours maximum, les sponsors reconnus bénéficient d'un traitement accéléré. Cette procédure rapide permet aux entreprises internationales d'intégrer leurs salariés en quelques semaines plutôt qu'en plusieurs mois, à condition que l'ensemble des pièces soit légalisé et prêt pour l'audit avant le dépôt officiel.
Vous pouvez tout à fait recruter un travailleur hautement qualifié sans disposer d'entité juridique néerlandaise en recourant aux services d'un Employer of Record (EOR). Dans ce modèle, l'EOR agit comme employeur légal pour votre compte, prenant en charge l'ensemble de la conformité locale, les déclarations fiscales et les assurances obligatoires. C'est une solution stratégique pour les organisations qui souhaitent recruter immédiatement sans devoir supporter les délais et les coûts d'immatriculation d'une BV ni demander directement le statut de sponsor agréé auprès de l'IND.
Le visa HSM est un permis de séjour délivré par l'IND autorisant l'exercice d'une activité professionnelle, tandis que le régime des 30 % (30%-regeling) est un avantage fiscal accordé par le Belastingdienst. Il s'agit de deux procédures juridiques distinctes répondant à des critères différents. Le salarié doit d'abord satisfaire aux exigences de salaire brut pour obtenir son permis HSM. Ce n'est qu'une fois cette condition validée que l'employeur peut solliciter le régime des 30 % pour faire bénéficier le collaborateur d'une exonération d'impôt sur une partie de sa rémunération.
Le régime des 30 % conserve son taux plein tout au long de l'année 2026 pour les salariés éligibles. Toutefois, pour les décisions délivrées pour la première fois à partir du 1er janvier 2024, la fraction exonérée d'impôt passera à 27 % à compter du 1er janvier 2027. Les collaborateurs dont l'accord a été obtenu avant 2024 bénéficient de mesures transitoires et conservent le taux de 30 %. Pour être éligible, le collaborateur doit avoir été recruté à l'étranger et justifier d'un salaire imposable minimal de 48 013 € une fois la déduction fiscale opérée sur son salaire brut.
En cas de maladie prolongée d'un travailleur hautement qualifié, le droit du travail néerlandais impose à l'employeur de lui maintenir au moins 70 % de son salaire pendant une période maximale de 104 semaines. Durant la première année, ce montant ne peut être inférieur au salaire minimum légal. L'employeur est également tenu de respecter la procédure de réintégration prescrite par la loi Poortwachter, comprenant une analyse de situation dès la sixième semaine et un plan d'action d'ici la huitième semaine afin de préparer la reprise du travail.
Les frais de dossier exigés par l'IND pour un permis de travailleur hautement qualifié s'élèvent à 423 € depuis septembre 2026. Si une entreprise choisit de solliciter directement le statut de sponsor agréé, la redevance légale standard s'élève à 5 080 €. En passant par un service EOR, ces frais de gestion et les droits de parrainage sont généralement mutualisés dans un coefficient de paie unique, offrant aux employeurs internationaux une méthode plus prévisible et économique pour se conformer aux exigences néerlandaises.
Les employeurs sont tenus de verser une indemnité de transition (transitievergoeding) lorsque le contrat d'un salarié HSM prend fin, ce droit s'accumulant dès le premier jour de travail, période d'essai incluse. Pour 2026, l'indemnité légale de transition maximale est plafonnée à 102 000 € ou à une année complète de salaire brut si ce montant est supérieur. Cette disposition légale s'applique aussi bien aux contrats à durée déterminée qu'aux contrats à durée indéterminée, garantissant aux spécialistes internationaux les mêmes protections qu'aux salariés néerlandais locaux.