Requisitos para Migrantes Altamente Qualificados nos Países Baixos em 2026: Guia Completo para Empregadores
Por Joost Hubregtse, Diretor, ICS Staffing & Payroll
Todos os artigos do blog são revistos e verificados pelo nosso jurista de direito do trabalho Zishan Hussain e o nosso diretor. Normas editoriais
A imigração total para os Países Baixos caiu pelo terceiro ano consecutivo em 2025; no entanto, a procura por talento internacional especializado permanece em níveis recorde. Navegar pelos requisitos para migrantes altamente qualificados nos Países Baixos em 2026 parece muitas vezes um alvo em constante movimento. Com os limiares salariais indexados em aproximadamente 4,5% e o Serviço de Imigração e Naturalização (IND) a aumentar a fiscalização sobre a conformidade dos empregadores, a carga administrativa pode facilmente comprometer os seus planos de crescimento. É natural sentir a pressão dos longos prazos de tramitação e a ameaça constante de coimas por incumprimento enquanto tenta assegurar colaboradores críticos.
É compreensível sentir-se sobrecarregado pela interseção entre a legislação de imigração e o direito laboral neerlandês. Este guia oferece a clareza necessária para dominar estes requisitos complexos e contratar talento internacional com total confiança e rapidez. Apresentamos os critérios salariais exatos para 2026, explicamos como o patrocínio é organizado através de um parceiro licenciado e esclarecemos o impacto financeiro do regime dos 30% (30%-regeling). No final deste artigo, saberá como reduzir os prazos de contratação de meses para semanas, assegurando simultaneamente 100% de conformidade com as mais recentes normas fiscais e regulamentares dos Países Baixos.
Principais Pontos a Reter
- Identifique os requisitos essenciais para migrantes altamente qualificados nos Países Baixos em 2026, incluindo o patrocínio obrigatório do IND e os limiares salariais recém-indexados para profissionais internacionais.
- Domine os valores salariais tributáveis específicos de 2026: 48.013 EUR para candidatos em geral e 36.497 EUR para profissionais com menos de 30 anos titulares de mestrado.
- Compreenda a interação entre o regime dos 30% e o processamento salarial para garantir 100% de conformidade com a Belastingdienst no cálculo do custo total de contratação.
- Saiba como reduzir os prazos de tramitação de imigração para cerca de três semanas recorrendo ao patrocínio de imigração organizado através do nosso parceiro licenciado.
- Descubra de que forma o modelo de Employer of Record (EOR) lhe permite contratar talento especializado de imediato, sem necessidade de constituir uma sociedade holandesa (BV).
O que é o Estatuto de Migrante Altamente Qualificado (HSM) em 2026?
O estatuto de Migrante Altamente Qualificado (HSM), designado a nível local como programa Kennismigrant, continua a ser a via mais eficiente para as empresas neerlandesas integrarem profissionais oriundos de fora da UE e do EEE. Destina-se especificamente a trabalhadores que aportem competências especializadas difíceis de encontrar no mercado de trabalho local. A principal vantagem administrativa reside na isenção da obrigação geral de obter uma Autorização de Trabalho (TWV). Em circunstâncias normais, a TWV exige a comprovação de que não existia qualquer candidato neerlandês ou europeu elegível disponível. O regime HSM elimina esta barreira por completo, permitindo às empresas contratar com base no talento e não na disponibilidade local.
O papel do empregador enquanto entidade patrocinadora constitui a trave-mestra deste sistema. Implica um dever de diligência (zorgplicht), a obrigação de prestar informações ao IND e deveres de arquivo de registos. Esta estrutura assegura que a estada do migrante está sempre associada a uma relação laboral legítima e de elevado valor. Ao atuar como ponte entre o profissional estrangeiro e o Estado neerlandês, o patrocinador facilita uma transição sem entraves para o colaborador, preservando a integridade do mercado de trabalho local. Para empresas que não disponham de estatuto próprio, o patrocínio de imigração é organizado através do nosso parceiro licenciado para assegurar plena conformidade jurídica.
A Importância Estratégica do Programa HSM
O acesso a uma bolsa global de talentos é imprescindível para sustentar o crescimento em setores como a tecnologia, engenharia e finanças. Embora a imigração total para os Países Baixos tenha diminuído para 309.000 entradas em 2025, a concorrência por perfis altamente diferenciados continua renhida. O recurso à via HSM possibilita um processo de admissão consideravelmente mais célere. As candidaturas submetidas por intermédio de um patrocinador reconhecido são habitualmente decididas no prazo de duas a quatro semanas, em contraste com o prazo legal de 90 dias aplicável a entidades sem reconhecimento. Além disso, a possibilidade de oferecer o benefício fiscal do regime dos 30%, administrado pela Belastingdienst, torna os Países Baixos um destino extraordinariamente atrativo para especialistas internacionais de topo.
Quem é Elegível como Migrante Altamente Qualificado?
Para cumprir os requisitos para migrantes altamente qualificados nos Países Baixos, o profissional deve possuir nacionalidade de um país terceiro (fora da UE, do EEE ou da Suíça). O candidato tem de dispor de um contrato de trabalho celebrado com um empregador neerlandês que cumpra critérios rigorosos de remuneração e duração. Embora as habilitações literárias constituam amiúde um elemento relevante, o IND afere a elegibilidade sobretudo através do salário bruto mensal. Em 2026, estes limiares foram indexados com o intuito de refletir os níveis salariais de mercado. O cumprimento dos requisitos para migrantes altamente qualificados nos Países Baixos exige ainda que o empregador detenha a qualidade de patrocinador reconhecido ou colabore com uma entidade de EOR que efectue a gestão do patrocínio por via de um parceiro licenciado. Deste modo, assegura-se que a autorização de residência do trabalhador é emitida com a celeridade que as operações comerciais modernas exigem.
Os 3 Requisitos Fundamentais para Migrantes Altamente Qualificados
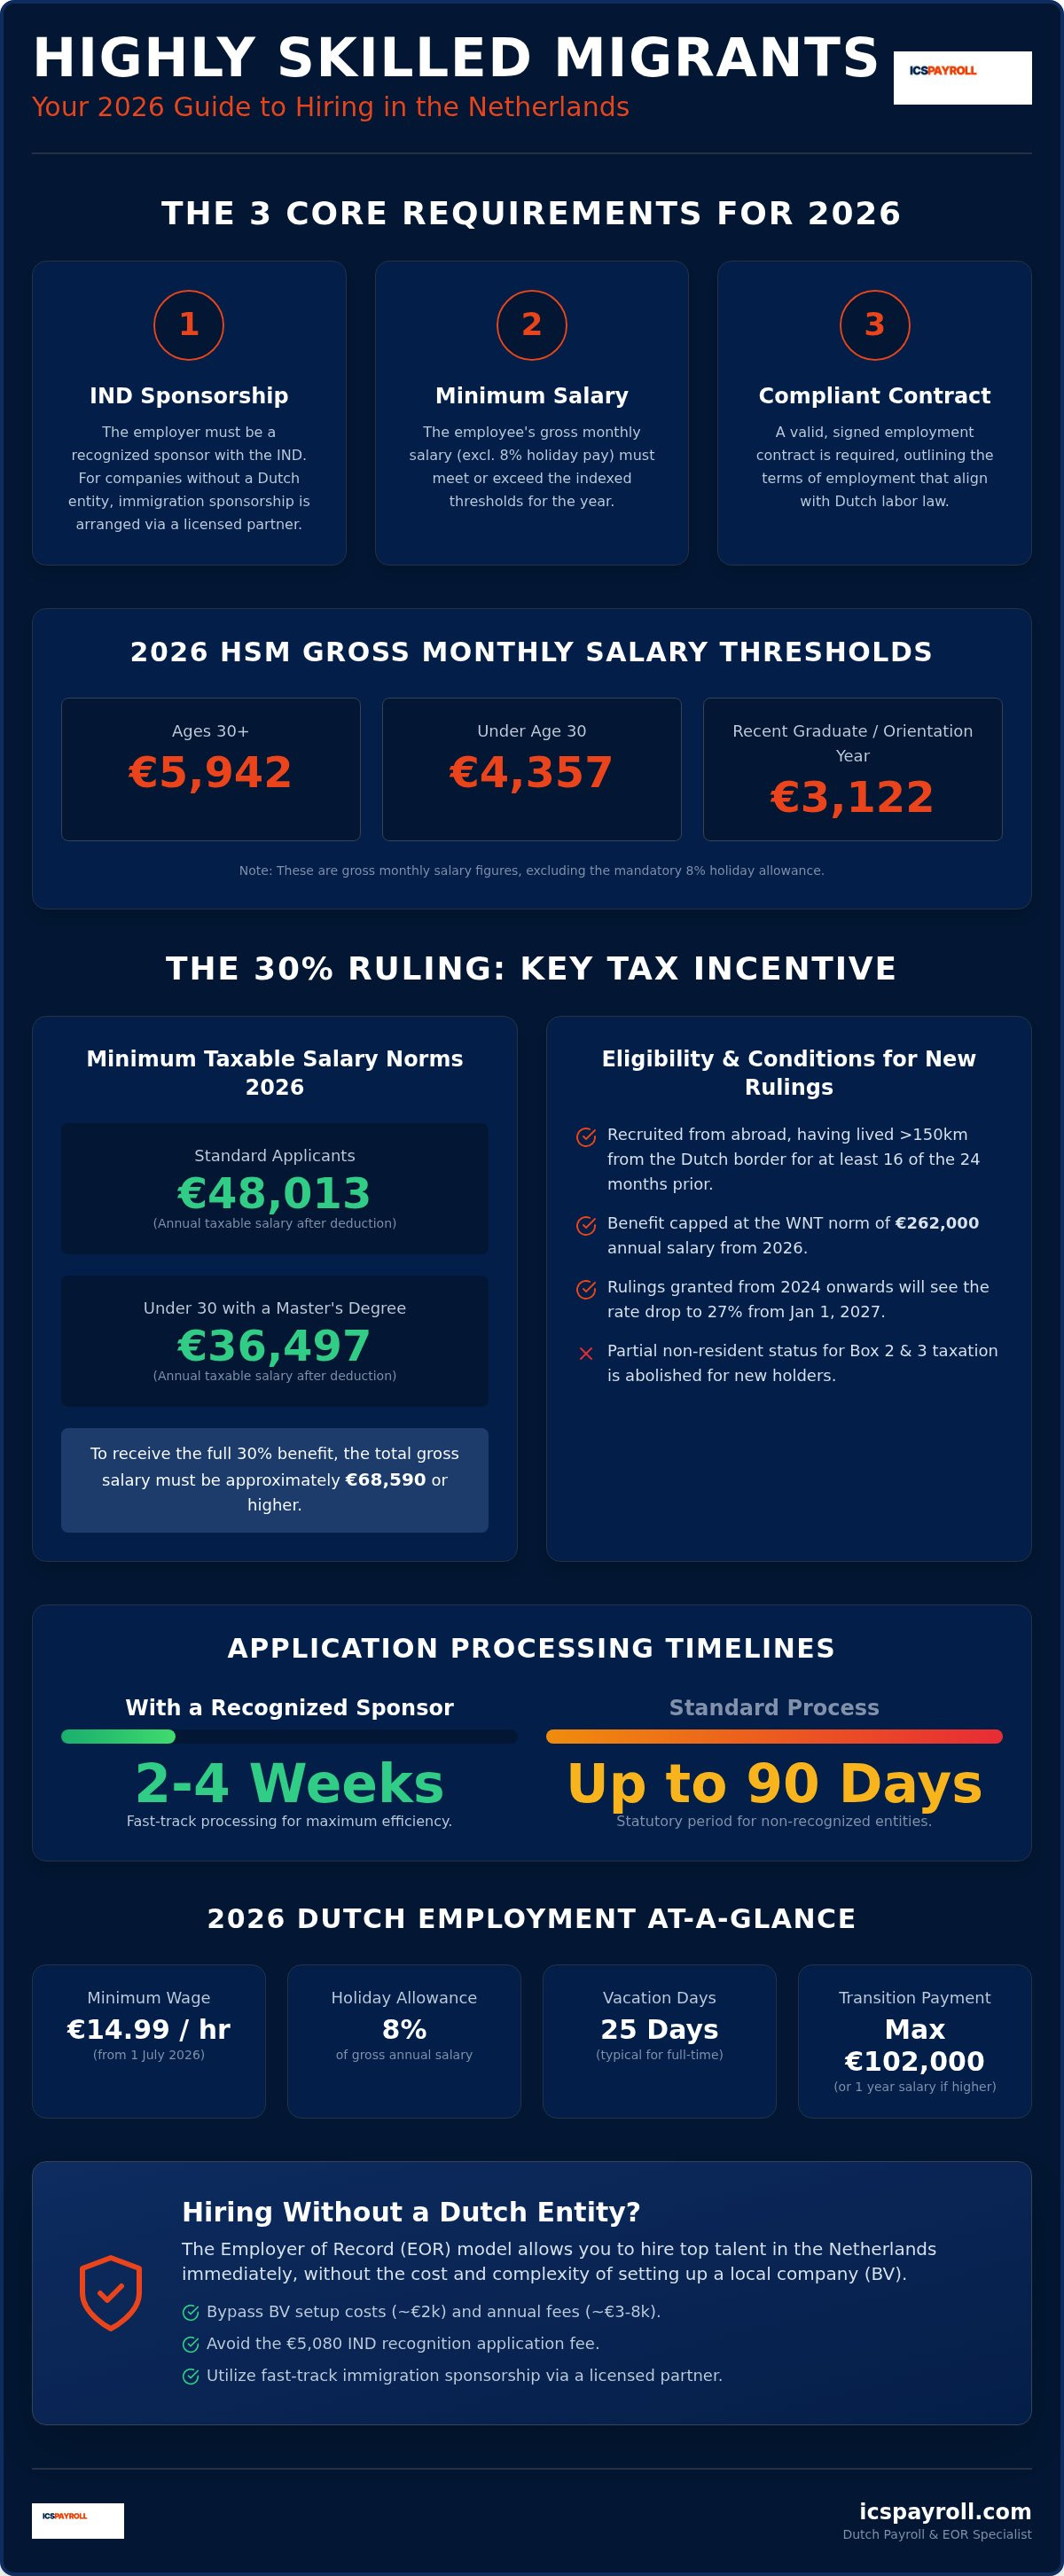
Para contratar com sucesso um especialista internacional, as entidades patronais devem observar três pilares estruturantes. Estes pressupostos garantem que o trabalhador mantém uma permanência legal em território nacional e que a empresa opera em total conformidade com os Requisitos Oficiais de HSM do IND. O incumprimento de qualquer um dos critérios pode suscitar o indeferimento do pedido ou pesadas coimas ao abrigo da Lei de Emprego de Cidadãos Estrangeiros (Wav), que rondam os 8.000 EUR por trabalhador. A conformidade contemporânea exige um rigor absoluto na documentação e no enquadramento do processamento salarial.
O Estatuto de Patrocinador Reconhecido pelo IND
O primeiro pilar consiste no estatuto de patrocinador reconhecido (erkend referent) do empregador. Esta condição é obrigatória para aceder ao regime HSM. Para muitas empresas internacionais, obter diretamente este reconhecimento afigura-se um obstáculo complexo, dado exigir a existência de uma pessoa coletiva neerlandesa e um historial irrepreensível de conformidade fiscal e laboral. Caso a sua empresa não possua uma BV nos Países Baixos, dispõe ainda assim de meios práticos para contratar talento. Nestes cenários, o patrocínio de imigração é organizado através do nosso parceiro licenciado. Desta forma, poupa a taxa de reconhecimento do IND de 5.080 EUR e evita os demorados prazos de tramitação burocrática associados ao processo autónomo.
Limiares Salariais para 2026
A observância dos requisitos para migrantes altamente qualificados nos Países Baixos em matéria remuneratória consubstancia o segundo pilar. Estes montantes são atualizados anualmente. Para 2026, os valores de referência do salário bruto mensal, excluindo o subsídio de férias obrigatório de 8% (vakantiegeld), fixam-se nos seguintes patamares:
- Migrantes com idade igual ou superior a 30 anos: 5.942 EUR por mês.
- Migrantes com menos de 30 anos: 4.357 EUR por mês.
- Ano de Orientação (zoekjaar) ou Recém-Graduados: 3.122 EUR por mês.
A conformidade não se esgota no mero respeito pelo limiar numérico mínimo. O IND avalia igualmente a conformidade com as condições correntes de mercado (marktconformiteit). Se o salário for substancialmente inferior ao auferido por um profissional local com funções análogas, as autoridades competentes podem desencadear uma averiguação para certificar que a situação não configura concorrência desleal ou compressão salarial. A exatidão rigorosa nestes cálculos é fundamental para afastar demoras no processo.
Conformidade do Contrato de Trabalho Neerlandês
A existência de um contrato de trabalho em conformidade constitui o terceiro pilar. Este deve ser celebrado por escrito e consagrar disposições imperativas do direito laboral neerlandês, tais como o subsídio de férias de 8% e a observância do regime de sucessão de contratos a termo (ketenregeling). Em 2026, a indemnização por cessação de funções (transitievergoeding) vence-se a partir do primeiro dia da relação laboral, abrangendo inclusive o período experimental. Este montante está limitado ao teto legal de 102.000 EUR ou ao valor correspondente a um ano de retribuição bruta, se este for superior. Garantir que a sua administração de processamento salarial nos Países Baixos é corretamente configurada desde o primeiro dia é crucial para salvaguardar a legalidade. O contrato deve ainda discriminar de forma inequívoca as funções atribuídas, justificando a natureza especializada da contratação.
Requisitos Salariais do HSM e a Interação com o Regime dos 30%
Compreender os mecanismos de funcionamento financeiro do regime dos 30% é imperativo para qualquer empregador confrontado com os requisitos para migrantes altamente qualificados nos Países Baixos. Enquanto o IND centra a sua análise no salário bruto para a concessão da autorização de residência, a autoridade tributária (Belastingdienst) avalia o salário tributável para conceder o desagravamento fiscal. Constitui um equívoco frequente presumir que a obtenção do estatuto de entidade reconhecida pelo IND confere automaticamente o benefício fiscal ao colaborador: tratam-se de procedimentos jurídicos distintos, instruídos por entidades públicas independentes. A fim de salvaguardar a legalidade, o trabalhador tem obrigatoriamente de atingir os limiares salariais brutos antes da aplicação de quaisquer deduções tributárias.
Para 2026, as normas relativas à remuneração tributável estão sujeitas a balizas estritas. Para que se possa usufruir da totalidade da isenção de 30%, o salário tributável do colaborador após o abatimento não pode descer abaixo de 48.013 EUR na categoria geral de candidatos. Para colaboradores com menos de 30 anos e grau de mestre, o patamar situa-se nos 36.497 EUR. Caso a retribuição se situe aquém destes parâmetros, a parcela isenta é proporcionalmente diminuída por forma a que o rendimento tributável respeite rigorosamente esses montantes mínimos. Para assegurar a dedução integral de 30%, é vulgarmente exigível um salário bruto na ordem dos 68.590 EUR. A precisão destes cálculos é basilar para prevenir omissões na retenção do imposto sobre os salários (loonheffing) ou potenciais inspeções fiscais.
Cálculo do Benefício do Regime dos 30% em 2026
A elegibilidade pressupõe que o colaborador tenha sido contratado no estrangeiro e haja residido a mais de 150 km da fronteira neerlandesa durante pelo menos 16 dos 24 meses que antecederam a contratação. A partir de 1 de janeiro de 2026, o montante máximo isento encontra-se circunscrito ao limite fixado pela Lei WNT, cifrado em 262.000 EUR. Para os regimes atribuídos originariamente a partir de 2024, a percentagem desce para 27% a contar de 1 de janeiro de 2027. Os beneficiários com estatuto deferido antes de 2024 conservam os 30% integrais. O estatuto de não residente parcial foi suprimido para novas atribuições; apenas os beneficiários anteriores a 2024 mantêm o direito até 31 de dezembro de 2026. Os pedidos formalizados dentro do prazo de quatro meses a contar do início da atividade produzem efeitos retroativos ao primeiro dia; os pedidos submetidos após esse período produzem efeitos unicamente a partir do mês subsequente ao da apresentação.
Custo Total de Emprego (TCO) para Migrantes Altamente Qualificados
O apuramento do custo total de emprego exige que se atente em encargos que ultrapassam largamente a remuneração de base. As empresas devem obrigatoriamente contemplar o subsídio de férias de 8% e, em regra, uma contribuição para o plano de pensões de 15,2%. Em 2026, a indemnização de transição legal vence-se desde o primeiro dia de trabalho, estendendo-se ao período probatório. Esta verba encontra-se sujeita ao teto de 102.000 EUR, ou ao equivalente a um ano de vencimento bruto caso este seja superior. Ao contratar por via de um EOR, a totalidade destas parcelas consolida-se num único fator de processamento salarial (payroll factor). Esta abordagem garante inteira transparência e previne exposições financeiras imprevistas, como o dever de manutenção de salário por doença ou os encargos sociais do empregador, incluindo a contribuição Zvw fixada em 6,10%.
O Processo de Candidatura e Prazos Previstos
A tramitação formal tem início muito antes da deslocação do profissional para os Países Baixos. Não obstante a primazia dos requisitos para migrantes altamente qualificados nos Países Baixos na aferição da idoneidade, a fase executiva da candidatura consubstancia uma corrida contra calendários administrativos estritos. O IND dispõe legalmente de um prazo de pronúncia até 90 dias nos procedimentos gerais. Empresas a operar em mercados dinâmicos não comportam o impacto de manter vagas em aberto durante um trimestre. Mobilizando aconselhamento especializado, torna-se viável executar com rigor os quatro passos determinantes do processo.
O Passo 1 consiste na recolha e legalização da documentação relevante, designadamente certidões de nascimento e diplomas académicos, bem como na recolha de dados biométricos perante a embaixada ou consulado neerlandês no país de proveniência. O Passo 2 traduz-se no envio formal do requerimento ao IND pela entidade patrocinadora. Obtido o deferimento, o Passo 3 impõe ao migrante o levantamento do visto de entrada (MVV), quando legalmente exigido, e subsequentemente do seu título de residência. Por fim, o Passo 4 incide sobre a inscrição no registo municipal para obtenção do BSN e a parametrização final do processamento de salários, logo que o trabalhador chegue a território neerlandês.
Tramitação Acelerada através de Parceiros Licenciados
A via mais eficaz para obviar ao prazo habitual de 90 dias reside no procedimento de tramitação acelerada. Sempre que o patrocínio de imigração é organizado através do nosso parceiro licenciado, o tempo médio de apreciação encurta habitualmente para cerca de três semanas. Esta agilidade revela-se determinante para sustentar o ritmo dos seus processos de recrutamento. Certificar a regularidade irrepreensível de toda a documentação na fase inicial é elementar para resguardar a retroatividade dos direitos a partir do primeiro dia de trabalho.
Caso a submissão do pedido de adesão ao regime dos 30% ocorra nos quatro meses subsequentes à admissão do colaborador, os correspondentes benefícios fiscais reportam-se à data de início do exercício de funções. O incumprimento deste prazo dita que a aplicação da franquia se limite a vigorar a partir do primeiro dia do mês subsequente à formalização do pedido. Submissões rigorosamente instruídas obstam a que o IND formule pedidos de esclarecimento adicionais, causa principal de delongas perfeitamente evitáveis. A nossa equipa assegura que cada dossier se encontra integralmente auditável e em conformidade estrita antes da respetiva submissão.
Lista de Conformidade Pós-Chegada
A entrada em território neerlandês ativa uma série de deveres regulamentares cuja execução incumbe ao empregador acompanhar. O colaborador tem impreterivelmente de comparecer perante o município de acolhimento (gemeente) para formalizar o seu registo e obter o número de identificação fiscal e de segurança social (BSN – Burgerservicenummer). Este dado é basilar para ultimar a administração do processamento salarial nos Países Baixos e proceder à devida retenção na fonte do imposto sobre os salários. Sem o BSN, não é possível processar a remuneração através do sistema salarial geral, o que poderá comprometer a liquidação atempada do primeiro vencimento.
Consoante a nacionalidade de origem do migrante, o cumprimento de um rastreio de tuberculose junto do serviço de saúde pública (GGD) pode configurar condição obrigatória associada à validade da autorização de residência. Este exame tem de ter lugar nos três meses subsequentes à chegada. Por último, na sequência da emissão do despacho favorável quanto ao regime dos 30% pela Belastingdienst, as folhas de processamento de salários devem ser prontamente atualizadas por forma a aplicar a parcela isenta de tributação. Descurar estes procedimentos pode originar auditorias de conformidade pelas autoridades ou a preclusão dos efeitos fiscais retroativos. Para assegurar as suas contratações internacionais sem encargos burocráticos, obtenha uma proposta personalizada em 24 horas para dar início ao processo de integração.
Contratar HSMs sem uma Entidade Neerlandesa: A Solução EOR
Muitas organizações partem do princípio incorreto de que a criação de uma BV nos Países Baixos é o único caminho para corresponder aos requisitos para migrantes altamente qualificados nos Países Baixos. Embora a constituição de uma sociedade local acarrete custos iniciais na ordem dos 2.000 EUR e despesas recorrentes de funcionamento situadas entre 3.000 EUR e 8.000 EUR por ano, o processo formal de obtenção do estatuto de patrocinador reconhecido junto do IND constitui frequentemente a maior barreira de ordem burocrática. O recurso a um Employer of Record (EOR) funciona como uma ponte legal sólida, tornando possível a contratação de colaboradores de excelência sem necessidade de registar uma subsidiária local. Através do EOR, as responsabilidades jurídicas e operacionais são transferidas para um especialista neerlandês, sendo o patrocínio de imigração organizado através do nosso parceiro licenciado.
O modelo de contratação por EOR assenta numa tabela de custos linear assente num fator multiplicador (payroll factor). Multiplicando a retribuição bruta por este índice, a sua empresa passa a receber uma única fatura mensal consolidada que cobre integralmente todos os encargos sociais do empregador, quotizações para a segurança social, planos de pensões e coberturas de seguros. Este formato operacional fica geralmente ativo em escassas semanas, outorgando uma evidente vantagem de tempo relativamente aos meses necessários à constituição autónoma de empresas e à atribuição direta de estatuto de patrocinador.
Vantagens de um EOR Local Face a Operadores Globais
Empresas globais de EOR com atuação genérica revelam repetidamente lacunas de precisão técnica no tratamento aprofundado da administração do processamento salarial nos Países Baixos. Um parceiro de cariz local assume a responsabilidade direta pelo requerimento relativo ao regime dos 30% nos Países Baixos, assegurando simultaneamente o cumprimento irrestrito dos diplomas laborais vigentes. A título de exemplo, as obrigações de pagamento em caso de doença consagradas no art. 7:629 do Código Civil neerlandês (BW) determinam que o empregador garanta pelo menos 70% da remuneração durante um período máximo de 104 semanas. Fornecemos suporte de recursos humanos dedicado e manuais de acolhimento em plena conformidade legal, atenuando estas contingências prolongadas e garantindo simultaneamente o bem-estar e a segurança da sua equipa.
Como Iniciar o Processo com a ICSPayroll
Poderá obter uma cotação individualizada no prazo de 24 horas, conferindo visibilidade imediata e inequívoca sobre o custo integral associado à contratação. Aceite o orçamento proposto, elaboramos os contratos de trabalho em total harmonia com a legislação em poucos dias. Este rigor e rapidez de execução dispensam a sobrecarga decorrente de estruturar um departamento interno de recursos humanos em solo neerlandês. Assumimos a gestão contínua dos encargos de compensação por cessação de funções e disponibilizamos apoio especializado no âmbito da lei de reintegração laboral (Wet verbetering poortwachter), mantendo a sua empresa em conformidade contínua e integral enquanto concentra a sua atenção no crescimento do negócio.
Proteja a sua Estratégia de Expansão Internacional para 2026
Gerir com eficácia os requisitos para migrantes altamente qualificados nos Países Baixos não tem de transformar-se numa fonte de atritos burocráticos. Ao sincronizar o seu processamento salarial com as referências salariais atualizadas e ao certificar-se de que o patrocínio de imigração é organizado através de um parceiro licenciado, resguarda a sua entidade patronal face a contingências de ordem legal. O enquadramento por via de EOR constitui uma solução conforme e prática para organizações sem estrutura societária nos Países Baixos, facultando foco absoluto na captação do talento em detrimento das complexidades regulamentares.
A ICSPayroll disponibiliza o aconselhamento técnico indispensável para orientar a sua organização por estes normativos exigentes. Os nossos parceiros viabilizam a instrução prioritária do visto HSM em cerca de três semanas, assumindo a nossa estrutura o rigor técnico indispensável à conformidade laboral no país. A sua empresa beneficia de faturação mensal única e transparente, imune a encargos ocultos, o que proporciona absoluta clareza na previsão dos seus custos de contratação. Esta resposta integrada garante que a sua expansão nos mercados internacionais se processa de forma ágil, eficiente e com total salvaguarda jurídica.
Contrate Migrantes Altamente Qualificados nos Países Baixos com Total Confiança
Levar a cabo a extensão da sua força de trabalho para o mercado neerlandês espelha uma deliberação estratégica de relevo. Com o parceiro local certo, passará a admitir os seus colaboradores estratégicos com celeridade e plena segurança jurídica.
Perguntas Frequentes
Qual é o salário mínimo para um migrante altamente qualificado nos Países Baixos em 2026?
Os limiares de salário bruto mensal em 2026, com exclusão do subsídio de férias legal de 8%, fixam-se em 5.942 € para profissionais com idade igual ou superior a 30 anos e em 4.357 € para colaboradores com idade inferior a 30 anos. Titulares do ano de orientação (zoekjaar) recém-graduados devem auferir no mínimo 3.122 € mensais. Estes valores sofrem indexação anual consoante a evolução salarial média registada no mercado neerlandês. Cumprir pontualmente estes requisitos para migrantes altamente qualificados nos Países Baixos afigura-se determinante para a instrução favorável do processo junto do IND e a preservação da conformidade laboral.
Quanto tempo demora o processamento do visto para migrante altamente qualificado?
O tempo médio de análise e emissão da autorização de residência para um migrante altamente qualificado cifra-se habitualmente em cerca de três semanas quando o patrocínio de imigração é organizado através do nosso parceiro licenciado. Não obstante a legislação conceder um prazo legal genérico de até 90 dias ao IND, as entidades que beneficiam do estatuto de patrocinador reconhecido acedem a um circuito tramitatório célere. Esta via rápida permite a empresas estrangeiras mobilizar os seus especialistas em semanas e não em meses, assumindo como pressuposto que o processo instrutório se encontra regularizado e com documentação devidamente legalizada antes da respetiva entrega.
Posso contratar um migrante altamente qualificado se não tiver empresa nos Países Baixos?
É perfeitamente viável contratar um trabalhador com perfil de migrante altamente qualificado sem deter uma entidade jurídica neerlandesa, recorrendo aos serviços de um Employer of Record (EOR). Sob este formato, o EOR assume a posição de empregador legal perante o ordenamento neerlandês, gerindo integralmente os encargos sociais, o processamento de salários, os impostos aplicáveis e os seguros obrigatórios. Trata-se de uma alternativa vantajosa para organizações que pretendam efetivar contratações sem incorrer nos custos e na dilação inerentes à criação de uma BV ou à instrução direta do pedido de reconhecimento junto do IND.
Qual é a diferença entre o visto HSM e o regime dos 30%?
O visto HSM traduz-se num título de residência conferido pelo IND para efeitos do exercício de atividade profissional subordinada, ao passo que o regime dos 30% corporiza um benefício de ordem fiscal concedido pela autoridade tributária (Belastingdienst). Estamos perante regimes normativos autónomos que obedecem a pressupostos materiais distintos. O trabalhador carece impreterivelmente de preencher em primeiro lugar os limiares de remuneração bruta estipulados para efeitos da autorização HSM. Apenas subsequentemente poderá a entidade patronal solicitar o reconhecimento do regime dos 30% de molde a desonerar de tributação uma quota-parte dos rendimentos auferidos.
O regime dos 30% mantém a taxa de 30% para novas admissões em 2026?
A dedução correspondente ao regime dos 30% mantém-se inalterada na percentagem total de 30% ao longo de 2026 para os profissionais que reúnam as condições legalmente estabelecidas. Todavia, no que concerne às concessões que hajam produzido efeitos a contar de 1 de janeiro de 2024, a quota isenta sofrerá um decréscimo para 27% a partir de 1 de janeiro de 2027. Os beneficiários com estatuto deferido em momento anterior a 2024 encontram-se protegidos por disposições transitórias, preservando o direito à dedução de 30%. Entre os requisitos contam-se a necessidade de recrutamento no estrangeiro e a verificação de um salário tributável mínimo de 48.013 € após efetuado o abatimento fiscal ao vencimento bruto.
O que acontece se o migrante altamente qualificado adoecer durante um período prolongado?
Em caso de doença prolongada de um migrante altamente qualificado, a lei laboral dos Países Baixos estatui o dever de o empregador manter o pagamento de pelo menos 70% do salário por um período que pode atingir as 104 semanas. Ao longo do primeiro ano de ausência, o quantitativo pago nunca poderá ser inferior ao valor do salário mínimo legal. A entidade empregadora está igualmente vinculada aos procedimentos formais de reintegração previstos na Lei de Melhoria das Portas de Entrada (Wet verbetering poortwachter), os quais compreendem a avaliação médica e laboral da incapacidade à sexta semana e a celebração de um plano de ação conjunto à oitava semana, visando viabilizar o regresso laboral do colaborador.
Quais são os custos associados ao pedido de autorização para HSM?
A taxa devida ao IND pela instrução da autorização de residência para um migrante altamente qualificado cifra-se em 423 € em setembro de 2026. Na hipótese de a empresa requerer formalmente e de modo autónomo o reconhecimento do estatuto de patrocinador, a taxa oficial ascende a 5.080 €. Ao recorrer aos préstimos de um EOR, a generalidade destes custos processuais e encargos de registo é incorporada uniformemente no fator de processamento salarial, viabilizando uma via transparente e económica no cumprimento integral de todos os requisitos para migrantes altamente qualificados nos Países Baixos.
É obrigatório pagar uma indemnização de transição em caso de cessação do contrato de um HSM?
O empregador encontra-se adstrito ao pagamento da indemnização de transição (transitievergoeding) quando ocorra a denúncia ou cessação de um contrato celebrado com um profissional em regime de HSM, dado este direito se vencer desde o primeiro dia de trabalho efetivo, abrangendo inclusivamente o período experimental. Em 2026, a compensação máxima legal cifra-se em 102.000 € ou no valor equivalente a uma remuneração anual bruta caso esta se revele superior. Esta determinação legal é aplicável sem distinção a contratos com termo resolutivo ou por tempo indeterminado, afiançando aos colaboradores estrangeiros o mesmo regime de tutela legal garantido aos trabalhadores locais pelo direito laboral neerlandês.
Artigo de
Joost Hubregtse
Joost Hubregtse é Diretor da ICS Staffing & Payroll B.V., subsidiária integral da Intercompany Solutions que opera a ICS Payroll. É responsável pelas soluções de Employer of Record e serviços de processamento salarial neerlandês: contratos de trabalho, retenção de imposto sobre o rendimento e declarações de segurança social, subsídios de férias, fundos de pensões, absentismo por doença e conformidade com acordos coletivos (CAO), com capacidade de acolhimento e admissão de colaboradores no prazo de 48 horas.
Perguntas frequentes
Para cumprir os requisitos para migrantes altamente qualificados nos Países Baixos, o profissional deve possuir nacionalidade de um país terceiro (fora da UE, do EEE ou da Suíça). O candidato tem de dispor de um contrato de trabalho celebrado com um empregador neerlandês que cumpra critérios rigorosos de remuneração e duração. Embora as habilitações literárias constituam amiúde um elemento relevante, o IND afere a elegibilidade sobretudo através do salário bruto mensal. Em 2026, estes limiares foram indexados com o intuito de refletir os níveis salariais de mercado. O cumprimento dos requisitos para migrantes altamente qualificados nos Países Baixos exige ainda que o empregador detenha a qualidade de patrocinador reconhecido ou colabore com uma entidade de EOR que efectue a gestão do patrocínio por via de um parceiro licenciado. Deste modo, assegura-se que a autorização de residência do trabalhador é emitida com a celeridade que as operações comerciais modernas exigem. Para contratar com sucesso um especialista internacional, as entidades patronais devem observar três pilares estruturantes. Estes pressupostos garantem que o trabalhador mantém uma permanência legal em território nacional e que a empresa opera em total conformidade com os Requisitos Oficiais de HSM do IND. O incumprimento de qualquer um dos critérios pode suscitar o indeferimento do pedido ou pesadas coimas ao abrigo da Lei de Emprego de Cidadãos Estrangeiros (Wav), que rondam os 8.000 EUR por trabalhador. A conformidade contemporânea exige um rigor absoluto na documentação e no enquadramento do processamento salarial.
Os limiares de salário bruto mensal em 2026, com exclusão do subsídio de férias legal de 8%, fixam-se em 5.942 € para profissionais com idade igual ou superior a 30 anos e em 4.357 € para colaboradores com idade inferior a 30 anos. Titulares do ano de orientação (zoekjaar) recém-graduados devem auferir no mínimo 3.122 € mensais. Estes valores sofrem indexação anual consoante a evolução salarial média registada no mercado neerlandês. Cumprir pontualmente estes requisitos para migrantes altamente qualificados nos Países Baixos afigura-se determinante para a instrução favorável do processo junto do IND e a preservação da conformidade laboral.
O tempo médio de análise e emissão da autorização de residência para um migrante altamente qualificado cifra-se habitualmente em cerca de três semanas quando o patrocínio de imigração é organizado através do nosso parceiro licenciado. Não obstante a legislação conceder um prazo legal genérico de até 90 dias ao IND, as entidades que beneficiam do estatuto de patrocinador reconhecido acedem a um circuito tramitatório célere. Esta via rápida permite a empresas estrangeiras mobilizar os seus especialistas em semanas e não em meses, assumindo como pressuposto que o processo instrutório se encontra regularizado e com documentação devidamente legalizada antes da respetiva entrega.
É perfeitamente viável contratar um trabalhador com perfil de migrante altamente qualificado sem deter uma entidade jurídica neerlandesa, recorrendo aos serviços de um Employer of Record (EOR). Sob este formato, o EOR assume a posição de empregador legal perante o ordenamento neerlandês, gerindo integralmente os encargos sociais, o processamento de salários, os impostos aplicáveis e os seguros obrigatórios. Trata-se de uma alternativa vantajosa para organizações que pretendam efetivar contratações sem incorrer nos custos e na dilação inerentes à criação de uma BV ou à instrução direta do pedido de reconhecimento junto do IND.
O visto HSM traduz-se num título de residência conferido pelo IND para efeitos do exercício de atividade profissional subordinada, ao passo que o regime dos 30% corporiza um benefício de ordem fiscal concedido pela autoridade tributária (Belastingdienst). Estamos perante regimes normativos autónomos que obedecem a pressupostos materiais distintos. O trabalhador carece impreterivelmente de preencher em primeiro lugar os limiares de remuneração bruta estipulados para efeitos da autorização HSM. Apenas subsequentemente poderá a entidade patronal solicitar o reconhecimento do regime dos 30% de molde a desonerar de tributação uma quota-parte dos rendimentos auferidos.
A dedução correspondente ao regime dos 30% mantém-se inalterada na percentagem total de 30% ao longo de 2026 para os profissionais que reúnam as condições legalmente estabelecidas. Todavia, no que concerne às concessões que hajam produzido efeitos a contar de 1 de janeiro de 2024, a quota isenta sofrerá um decréscimo para 27% a partir de 1 de janeiro de 2027. Os beneficiários com estatuto deferido em momento anterior a 2024 encontram-se protegidos por disposições transitórias, preservando o direito à dedução de 30%. Entre os requisitos contam-se a necessidade de recrutamento no estrangeiro e a verificação de um salário tributável mínimo de 48.013 € após efetuado o abatimento fiscal ao vencimento bruto.
Em caso de doença prolongada de um migrante altamente qualificado, a lei laboral dos Países Baixos estatui o dever de o empregador manter o pagamento de pelo menos 70% do salário por um período que pode atingir as 104 semanas. Ao longo do primeiro ano de ausência, o quantitativo pago nunca poderá ser inferior ao valor do salário mínimo legal. A entidade empregadora está igualmente vinculada aos procedimentos formais de reintegração previstos na Lei de Melhoria das Portas de Entrada (Wet verbetering poortwachter), os quais compreendem a avaliação médica e laboral da incapacidade à sexta semana e a celebração de um plano de ação conjunto à oitava semana, visando viabilizar o regresso laboral do colaborador.
A taxa devida ao IND pela instrução da autorização de residência para um migrante altamente qualificado cifra-se em 423 € em setembro de 2026. Na hipótese de a empresa requerer formalmente e de modo autónomo o reconhecimento do estatuto de patrocinador, a taxa oficial ascende a 5.080 €. Ao recorrer aos préstimos de um EOR, a generalidade destes custos processuais e encargos de registo é incorporada uniformemente no fator de processamento salarial, viabilizando uma via transparente e económica no cumprimento integral de todos os requisitos para migrantes altamente qualificados nos Países Baixos.
O empregador encontra-se adstrito ao pagamento da indemnização de transição (transitievergoeding) quando ocorra a denúncia ou cessação de um contrato celebrado com um profissional em regime de HSM, dado este direito se vencer desde o primeiro dia de trabalho efetivo, abrangendo inclusivamente o período experimental. Em 2026, a compensação máxima legal cifra-se em 102.000 € ou no valor equivalente a uma remuneração anual bruta caso esta se revele superior. Esta determinação legal é aplicável sem distinção a contratos com termo resolutivo ou por tempo indeterminado, afiançando aos colaboradores estrangeiros o mesmo regime de tutela legal garantido aos trabalhadores locais pelo direito laboral neerlandês.