オランダ雇用コスト計算ツール:2026年版 雇用主向け完全ガイド
執筆 Joost Hubregtse, ディレクター、ICS Staffing & Payroll
すべてのブログ記事は、当社の労働法専門弁護士によって確認・ファクトチェックされています。担当はZishan Hussainと、当社ディレクターです。編集方針
オランダにおける額面給与は、企業が負担する人件費の出発点にすぎません。法定義務となる諸費用を加味すると、実際の雇用コストは提示額面より20%以上高くなるのが一般的です。海外企業にとって、競争力のある給与提示額と総予算との乖離は大きな財務リスクになり得ます。これらの変動要素の把握に苦慮している場合、Belastingdienst(オランダ税務当局)に対する予期せぬ負債を回避するために、信頼性の高いオランダ雇用コスト計算ツールが不可欠です。
オランダの労働法と税制の交差点で最適な判断を下すことは、刻々と変わる標的を狙うような難しさがあります。2026年の予算策定にあたっては、最新の法定保険料率や改定された30%ルーリング(外国人専門職向け税制優遇措置)の適用基準を確実に反映させる必要があります。本ガイドではその全体像を明快に解説します。8%の休暇手当から、来年度に義務付けられるAWf(失業基金)やAof(障害基金)の具体的な拠出金に至るまで、オランダでの雇用にかかる実質コストを詳細に紐解きます。
本記事を読み終える頃には、あらゆる額面給与に乗じるべき明確な給与乗数(ペイロール・ファクター)を理解いただけます。30%ルーリングの要件である48,013ユーロの基準額など、2026年の給与要件を詳細に分析し、完全なコンプライアンスを維持しながら海外展開を円滑に進める方法をご案内します。
重要なポイント
- 法定で義務付けられている8%の休暇手当や雇用主負担の社会保険料など、オランダにおける人件費の中核要素を把握できます。
- 48,013ユーロの給与基準額や非課税枠27%への段階的移行など、2026年における30%ルーリングの最新動向を正確に理解できます。
- オランダ雇用コスト計算ツールを活用して総予算を正確に予測し、Belastingdienstの規制を確実に遵守できます。
- EOR(Employer of Record / 雇用代行業者)を介した迅速な雇用開始と、現地法人(オランダBV)の設立に伴う業務負担を比較・検討できます。
- すべての雇用定義務を1本の明確な月次請求書に統合する単一の給与乗数を適用し、財務計画を大幅に簡素化できます。
2026年におけるオランダ雇用コストの内訳と構造
オランダでの労働力確保に向けた予算策定では、単なる給料額の交渉から、雇用主の総負担額に関する包括的な理解へと視点を切り替える必要があります。額面給与は土台にすぎません。正確な予測を立てるには、法定保険料、義務付けられた福利厚生、業界別の拠出金を算入する必要があります。信頼性の高いオランダ雇用コスト計算ツールを使用することで、オランダの税制および社会保障制度を通じて処理される実際の費用と財務計画を一致させることができます。これらの要素を見落とすと、見込み人件費と実際の支出との間に20%から30%の乖離が生じるケースが少なくありません。
額面給与 vs. 雇用主の総負担額
額面給与とは、諸控除を行う前に従業員と合意した支給金額を指します。しかし、海外企業にとって真に重要な指標は、諸手当や雇用主負担分をすべて上乗せした実質負担額(ローデッド・サラリー)です。2026年の法定最低時給は、1月1日時点で14.71ユーロに設定され、7月1日には14.99ユーロへと引き上げられます。これらの基準は交渉の余地がない法定事項であり、すべての給与計算の基礎となります。この違いを理解しておくことで、オランダ市場への進出時における予算超過を未然に防ぐことができます。雇用主の総コストは、常に従業員の額面給与を大幅に上回る点を認識することが極めて重要です。
オランダ労働法で義務付けられている法定福利厚生
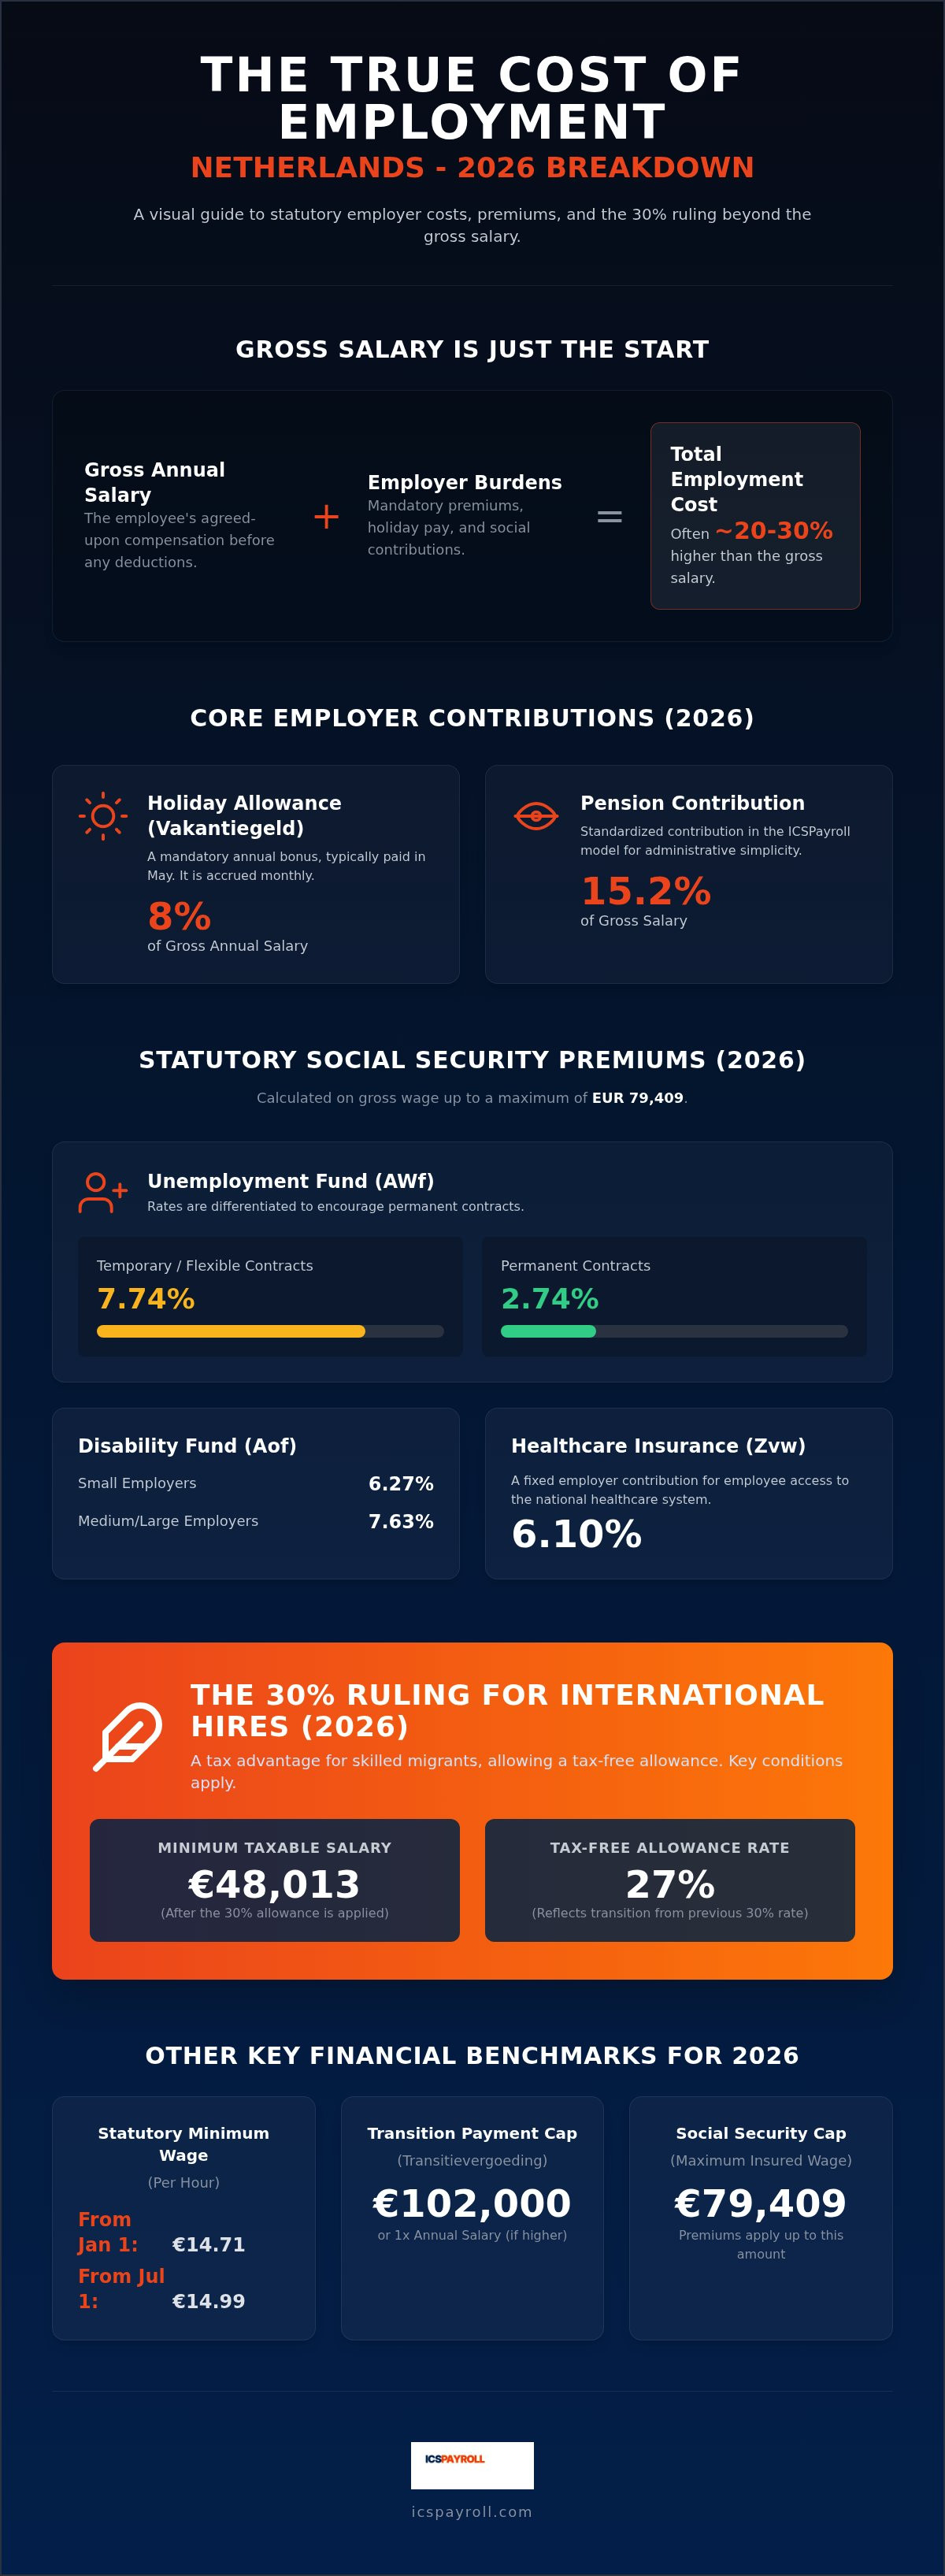
オランダの労働法では、予算に含めるべき特定の福利厚生が法定義務として定められています。その代表的なものが8%の休暇手当(Holiday Allowance)です。毎月積み立てられますが、通常は雇用主が5月に一括支給します。加えて、ICSPayrollモデルでは、年金拠出金を額面給与の15.2%として標準化しています。これにより、雇用主側の管理業務をシンプルに保ちながら、従業員に高い水準の社会保障を提供できます。これらの数値は、精度の高いオランダ雇用コスト計算ツールを構成する基礎となります。これらは従業員固有の税制優遇措置(ルーリング)適用の有無にかかわらず変動しない固定の義務です。
また、コンプライアンス遵守には、transitievergoeding(解雇移行手当)の計上も含まれます。この手当は、雇用契約終了時に支払う義務が生じるものです。2026年におけるこの手当の法定上限額は102,000ユーロ、または従業員の年収がこれを上回る場合は年収1年分となります。さらに雇用主は、AWf(失業基金)、Aof(障害基金)、Zvw(医療保険法)への拠出金も管理しなければなりません。AWfの保険料率は契約の安定性によって大きく異なります。無期雇用契約には2.74%の低料率が適用されますが、有期雇用や柔軟な契約形態には7.74%の高料率が課されます。正確な予算管理を行うには、各従業員を正しく分類し、適切な法定料率を適用することが不可欠です。
法定の雇用主拠出金と義務付けられた保険料
額面給与と休暇手当に加え、雇用主はWerknemersverzekeringen(被用者保険)として知られる複雑な法定保険料の体系を把握しなければなりません。これらの拠出は任意ではなく、失業、障害、傷病が発生した際に従業員のセーフティネットとなる公的保険です。正確な予算編成のためには、契約形態や企業規模に応じて従業員に適用される具体的な料率を反映できる高精度なオランダ雇用コスト計算ツールが必要です。これらの保険料は、2026年の上限所得額である79,409ユーロを上限として、従業員の額面賃金をベースに計算されます。
AWf(失業基金)は、これらのコストの中核をなす要素です。オランダ政府は無期雇用を奨励するため、差別化された保険料率制度を採用しています。労働時間が固定された無期雇用契約の従業員には2.74%の低料率が適用されますが、有期契約やフレックス契約の従業員には7.74%の高料率が課されます。この5%の差は雇用総コストに大きな影響を及ぼすため、契約形態の設計は財務予測における極めて重要な検討事項となります。
雇用主には、以下の月次保険料の納付義務もあります。
- Aof(障害基金): 小規模企業には6.27%の軽減料率が適用され、中規模および大規模企業には7.63%の料率が適用されます。
- Zvw(医療保険法): 額面賃金の6.10%に固定された雇用主負担拠出金であり、従業員の国民医療制度へのアクセスを保障します。
- Whk(Werkhervattingskas / 復職基金): 雇用主ごとに異なる料率であり、企業内または業界セクターにおける過去の障害発生リスクに基づいて決定されます。
国民保険(Volksverzekeringen)の内訳
被用者保険料が雇用主の全額負担であるのに対し、Volksverzekeringen(国民保険)の拠出金は通常、従業員の課税対象所得から源泉徴収されます。これには、AOW(基礎年金)17.9%、Anw(遺族給付)0.1%、Wlz(長期介護保険)9.65%が含まれます。これらは上限所得額38,883ユーロまでの所得に課されます。雇用主は、税務当局への月次Loonaangifte(賃金税申告)を通じてこれらを正しく報告する責任があります。Belastingdienstのコンプライアンスを完全に維持するために、最新の公式社会保険料率をご確認ください。
傷病リスクと復職支援コスト
オランダは、従業員の傷病に関して世界で最も手厚い保護制度を整備しています。雇用主は最長2年間にわたり、病気療養中の従業員に対して原則として給与の70%以上を支払う法的責任を負います。この期間中、雇用主はWet Verbetering Poortwachter(ゲートキーパー改善法)に定められた厳格な復職支援手順に従う必要があります。これには、認定されたArbodienst(産業医・労働安全衛生機関)を起用し、義務付けられた指導や報告を実施することが含まれます。これらの管理負担および財務リスクは、中小企業や海外企業にとって極めて大きな負担となります。ICSPayrollモデルでは、統合された給与乗数(ペイロール・ファクター)の内部でこれらの傷病リスクと復職支援要件を包括的に管理するため、長期的な障害補償リスクの不安を解消し、予測可能で透明性の高いオールインワンのコスト構造をご提供します。
海外人材採用時における30%ルーリングの影響算出
30%ルーリングは、オランダに海外の優秀な人材を誘致するための最も重要な優遇税制です。この制度により、雇用主は転居費用や二重家賃といった国外滞在に伴う追加費用(エクストラテリトリアル・コスト)に対して非課税手当を支給できます。採用担当者や財務責任者にとって、この制度をオランダ雇用コスト計算ツールに組み込むことは、候補者に正確な手取り額を提示するために欠かせません。ただし、この制度はもはや一律30%の固定減税ではありません。近年の法改正により段階的な縮小が導入され、多くの新規適用者に関しては、長期的な試算において上限27%の料率への移行が標準となっています。
2026年コンプライアンスにおける給与基準額
制度の適用を受けるには、非課税手当を差し引いた後の課税対象給与が所定の基準を満たしている必要があります。2026年の標準的な給与基準額は年額48,013ユーロです。この基準はBelastingdienstによって厳格に審査されます。30歳未満で認可された修士号を保有している候補者の場合は、36,497ユーロの引き下げ基準が適用されます。また、非課税手当を適用できる額面給与の上限は262,000ユーロまでとなります。これらの基準額は交渉の余地がありません。就労ビザのスポンサーシップ要件との整合性を確認するには、IND(オランダ移民帰化局)の高度技能移民要件をご確認ください。
パーシャル非居住者資格の廃止
2026年に関する最も大きな変更点の一つが、新規申請者に対するパーシャル非居住者(部分的非居住者)納税資格の完全廃止です。従来、外国人駐在員や専門職はオランダの税制上のボックス2(実質支配持分からの所得)およびボックス3(貯蓄・投資収益)において非居住者としての扱いを選択でき、国外資産に対するオランダでの課税を回避できました。しかし、2025年1月1日以降の新規認定者に対してこの選択肢は撤廃されました。2024年以前から認定を受けている対象者には2026年末まで適用を維持する経過措置が設けられていますが、新規採用者は全世界の資産を申告する必要があります。この変更は、富裕層人材に対するオランダのオファーの魅力に少なからぬ影響を及ぼしています。
ICSPayrollは、このような複雑な制度運用の架け橋となります。当社ではライセンスを保持する提携パートナーを通じて30%ルーリングの申請手続き全体を代行し、雇用主と従業員の双方が法的に最大のメリットを享受できるように支援します。当社のオランダ雇用コスト計算ツールはこれらの税制変数をモデル化し、2026年の基準額を反映した明快な給与乗数を提示します。コンプライアンス審査を自動化することで、年間を通じて給与が誤って基準額を下回り、過去に遡って税金の追徴を受けるリスクを未然に防ぎます。
総雇用コストの比較:直接雇用とEORソリューション
オランダでの採用においては、現地法人(オランダBV)を設立するか、EOR(雇用代行)サービスを活用するかという戦略的な選択が求められます。オランダBVの設立には、公証人費用、法務アドバイザリー費用、義務付けられたKvK(オランダ商工会議所)の登記規則への対応など、多額の初期投資が必要です。設立後も毎月のLoonaangifte(賃金税申告)を行い、法定期間である7年間にわたって給与台帳データを適切に保管しなければなりません。オランダ雇用コスト計算ツールで試算を行う際、多くの海外企業が、少人数のチーム規模では直接法人を構える管理オーバーヘッドの負担がメリットを上回ると判断しています。
EORサービスは、これに代わる合理的で効率的な手段を提供します。現地に法人を設立することなく人材を採用できます。EORが法的な雇用主となり、Ketenregeling(有期雇用契約の連鎖規制)を遵守した雇用契約書の作成から30%ルーリングの管理に至るまで、すべてのコンプライアンス業務を代行します。このモデルでは、すべてのコストが分かりやすい1本の請求書に集約されます。社会保険料、年金、民間保険などの個別請求が不要になり、オランダにおける事業展開の財務予測を完全にコントロールできます。
恒久的施設(PE)リスクの回避
現地法人を持たずにオランダ国内でリモートスタッフを直接雇用すると、意図せず「恒久的施設(PE: Permanent Establishment)」と認定されるリスクが生じます。PEと認定された場合、外国企業でありながらオランダの管轄下で法人税の納税義務が課される可能性があります。EORを活用することは、このリスクを効果的に回避する手段となります。EOR事業者が法的な雇用主となるため、直接進出による税務エクスポージャーを抱えることなく、貴社は現地労働法を遵守できます。市場調査段階の企業や分散型組織の運用において極めて安全な保護策です。
市場参入スピード:数か月ではなく数週間で業務開始
迅速な事業立ち上げは、EORモデルが持つ最大のメリットです。BV法人の設立には数か月に及ぶ法務・行政手続きが必要ですが、EOR体制であれば契約締結からわずか数日での雇用開始が可能です。EU域外から人材を採用する場合でも、高度技能移民(HSM)ビザの手続きは提携パートナーを通じて通常約3週間で手配できます。優秀な人材がビザの発給を何か月も待ってくれない競争の激しい採用市場において、この立ち上げスピードは決定的なアドバンテージとなります。
また、Wet DBA(請負労働評価法)やVBAR(労働関係査定バランス法)の改革など、現行の法改正へ対応するためにも現地の専門知識が欠かせません。これらの法律は、独立請負業者(個人事業主)と雇用労働者の区分を厳格に定義しています。誤分類(偽装請負)と判断された場合、過去に遡った社会保険料の追徴やBelastingdienstからの高額な過料が科されます。これらの責任を外部委託することで、法令遵守の安心感を確保できます。オランダ展開をスムーズに進める準備は整いましたか。24時間以内にご案内可能なオランダ雇用コストの個別見積もりをぜひご活用ください。
ICSPayrollのオールインワンモデルによる給与計算の簡素化
複雑なオランダ労働法に対応するには、手作業による試算から統合された財務モデルへの移行が求められます。一般的なオランダ雇用コスト計算ツールでも基本的な試算は可能ですが、ICSPayrollを利用すれば、各種保険料の個別変動を追跡する煩雑な事務作業から完全に解放されます。当社の「給与乗数(ペイロール・ファクター)」モデルは、変動しがちな雇用コストを、毎月予測可能な1本の請求書へと変換します。これにより、社会保険料の追徴、保険料率の改定、年金の不足金などによる予期せぬ請求に頭を悩ませることはなくなります。長期的な海外展開において不可欠な財務の確実性が手に入ります。
給与乗数(ペイロール・ファクター)に含まれる項目
ICSPayrollファクターは、すべての法定義務および付加的義務をカバーするために額面給与に乗じる明確な係数です。完全な透明性を確保できるよう設計されています。これらの項目を一本化することで、複数の外部業者や官公庁ポータルを個別に管理する手間を排除します。給与乗数には以下の内容が含まれます。
- 法定福利厚生:8%の休暇手当および標準化された15.2%の年金拠出金を含みます。
- 法定保険料:AWf、Aof、Zvwを含むすべての雇用主負担の被用者保険料をカバーします。
- リスク管理:傷病リスク対策費用および2026年上限額102,000ユーロまでの解雇移行手当の積立を含みます。
- 管理サポート:30%ルーリングの申請支援、および認可パートナーを通じて手配される高度技能移民(HSM)ビザのスポンサーシップを含みます。
すべての従業員に専用のオンラインポータルをご提供します。このポータル上で、給与明細の確認、契約内容の管理、有給休暇残数の照会をリアルタイムで行うことができます。また、オランダの法律に基づく権利と義務を入社初日から正しく理解できるよう、包括的な従業員ハンドブックも完備しています。このような従業員本位のサポート体制により、スタッフが手厚い支援を実感できる一方、貴社の管理部門はコア業務に専念できます。
24時間以内の個別見積もり提供
一般的な試算ツールでは、年齢や30%ルーリング用の最終学歴、契約形態といった個別の採用条件まで反映しきれないことが多々あります。弊社のプロセスはスピードと精度の高さを両立しています。基本給の条件と候補者のプロファイルをご提示いただければ、1営業日以内に個別の費用内訳を作成してお届けします。これにより、お客様のオランダ雇用コスト計算ツールによる試算結果が、実際の運用データに裏打ちされた確実なものとなります。
ご提示する見積もりは、貴社の確定予算としてそのままご活用いただけます。不明瞭な隠れコストや、人事管理手数料といった名目の別建て費用は一切発生しません。金額にご納得いただければ、見積もりからわずか数日で署名可能な雇用契約書の作成へと進めることができます。この効率性により、優秀な人材を逃さず獲得し、数か月ではなく数週間で業務を開始できます。完全なコンプライアンスを担保しつつ採用予算を確定するために、今すぐ2026年オランダ雇用コストの個別見積もりをご請求ください。
2026年に向けたオランダ進出戦略の確立
オランダ労働法の複雑な体系を乗り切るには、単なるスプレッドシート以上の備えが必要です。2026年の法定保険料や改定される30%ルーリングの細部まで熟知したパートナーが求められます。信頼性の高いオランダ雇用コスト計算ツールを活用することで、想定外の潜在的負債を排除し、海外人件費の予算精度を維持できます。的確な予測こそが、オランダにおいて持続可能で法令に準拠した事業基盤を築くための礎となります。
ICSPayrollは、数か月を要する立ち上げ手続きをわずか数週間に短縮し、プロセスを大幅に効率化します。当社のモデルは、あらゆる保険料、年金、傷病リスクを分かりやすい単一の明細に集約した月次一括請求を採用しています。また、認可パートナーを通じて30%ルーリングの申請を専門的に支援し、採用する人材が2026年のコンプライアンス要件である48,013ユーロの基準を確実に満たすよう導きます。これにより、貴社が事業成長に専念する間、当社が管理・法務の強固な基盤を支えます。
確かな安心感とともにオランダでの雇用を開始:24時間以内に個別見積もりをお届けします。オランダ市場における貴社のビジネスの成功を力強くサポートいたします。
よくあるご質問(FAQ)
2026年にオランダで従業員を雇用するには総額でいくらかかりますか?
総雇用コストは、通常、額面給与を20%から30%上回ります。これには義務付けられている8%の休暇手当、15.2%の年金拠出金、各種社会保険料が含まれます。正確な内訳を把握するには、オランダ雇用コスト計算ツールを使用して、2026年の法定上限額に照らし合わせた費用シミュレーションを行うことをお勧めします。また、雇用主は、年間79,409ユーロに設定されている被用者保険の対象上限所得額も考慮する必要があります。
オランダで義務付けられている休暇手当とは何ですか?
法定の休暇手当は、従業員の年間額面給与の8%です。契約で毎月支給を定めている場合を除き、ほとんどの雇用主が5月に一括支給します。この手当はオランダ労働法に基づく法定義務であり、額面賃金全額をベースに計算されなければなりません。休暇手当の支払いを怠った場合、深刻な法的処罰やBelastingdienst(オランダ税務当局)からの追徴請求を受けるおそれがあります。
オランダの従業員に対して年金拠出は必須ですか?
すべての業界に法定の産業別年金制度が義務付けられているわけではありませんが、競争力のある採用を行う上で年金制度の提供は標準的な慣行です。ICSPayrollモデルでは、額面給与の15.2%の年金拠出金を組み込んでいます。これにより、予算管理プロセスをシンプルに保ちながら、従業員に手厚い社会保障を提供できます。これらの拠出金はオールインワンの給与乗数に含まれており、オランダでの雇用に伴う複数の社会保障義務を1本の透明な月次請求書に統合しています。
30%ルーリングは雇用主のコストにどのような影響を与えますか?
30%ルーリングは主に従業員の所得税負担を軽減するものですが、雇用主の予算管理にも影響を与えます。2026年に制度の適用を受けるには、従業員の課税対象給与が48,013ユーロ以上である必要があります。この制度により手取り額の魅力は高まりますが、ZvwやAWfなどの雇用主負担社会保険料は依然として額面給与全額を基礎として計算されます。オランダ雇用コスト計算ツールを活用すれば、これらの税務上の優遇措置が最終的な雇用実質負担額にどう影響するかを可視化できます。
現地の法人なしでオランダ国内の従業員を雇用できますか?
EOR(Employer of Record / 雇用代行)サービスを利用することで、現地法人を持たずに人材を雇用できます。EORがオランダ人スタッフの法的な雇用主となり、すべての給与計算、税務申告、コンプライアンス管理を担当します。この方式により、KvK(オランダ商工会議所)への登記が不要となり、恒久的施設(PE)と判定される税務リスクも軽減できます。ICSPayrollは認可パートナーを通じてこれらのサービスを手配し、オランダBV設立の管理負担なしで人材の採用と管理を可能にします。
2026年のオランダの最低賃金はいくらですか?
オランダの法定最低賃金は、一律の時給制に基づいています。2026年1月1日時点で、21歳以上の成人に対する最低賃金は時給14.71ユーロです。この料率は2026年7月1日に時給14.99ユーロへ引き上げられる予定です。雇用主は、オランダの労働法を遵守するために、フレックス契約やゼロ時間契約のスタッフを含む全従業員に対してこれらの法定最低時給以上の賃金を支払う必要があります。
オランダで新規採用者の給与支払いを開始するまでどのくらいの期間がかかりますか?
新規採用者の給与支払体制は、わずか数週間で整えることができます。就労ビザが必要な外国人候補者を採用する場合でも、高度技能移民(HSM)ビザの手続きは認可パートナーを通じて通常約3週間で完了します。この迅速なスケジュールにより、海外企業は現地法人の設立に伴う長い待機期間を経ることなく、速やかに事業を開始できます。合理化されたオンボーディング体制により、就労初日を迎える前にすべての雇用契約とIND要件が確実に満たされます。
2026年のオランダにおける雇用主負担社会保険料率はどのようになっていますか?
雇用主負担の社会保険料率として、無期契約の場合は2.74%、有期契約の場合は7.74%のAWf(失業基金)が課されます。Aof(障害基金)の料率は小規模企業で6.27%、中大規模企業で7.63%です。さらに、Zvw(医療保険法)の拠出金は6.10%に固定されています。これらの保険料率は、年間上限所得額79,409ユーロまでの給与に適用されます。正確な財務計画を立てるために、最新の数値をBelastingdienst公式ウェブサイトで確認することをお勧めします。

著者
Joost Hubregtse
Joost Hubregtseは、ICS Payrollを運営するIntercompany Solutionsの完全子会社、ICS Staffing & Payroll B.V.のディレクターを務めています。EOR(雇用代行)およびオランダ給与計算サービス(雇用契約書の作成、賃金税および社会保険の申告、休暇手当、年金、傷病手当、CAO遵守など)の統括責任者であり、最短48時間でのオンボーディングを実現しています。
よくあるご質問
ICSPayrollファクターは、すべての法定義務および付加的義務をカバーするために額面給与に乗じる明確な係数です。完全な透明性を確保できるよう設計されています。これらの項目を一本化することで、複数の外部業者や官公庁ポータルを個別に管理する手間を排除します。給与乗数には、法定福利厚生、法定保険料、傷病リスク管理、管理サポートが含まれます。すべての従業員には専用のオンラインポータルが提供され、給与明細の確認、契約管理、有給休暇残数の照会がリアルタイムで行えます。また、オランダの法律に基づく権利と義務を初日から理解できるよう、包括的な従業員ハンドブックも提供されます。この従業員本位のアプローチにより、現場スタッフが安心感を得られるとともに、貴社の管理部門はコア業務に専念できます。
総雇用コストは、通常、額面給与を20%から30%上回ります。これには義務付けられている8%の休暇手当、15.2%の年金拠出金、各種社会保険料が含まれます。正確な内訳を把握するには、オランダ雇用コスト計算ツールを使用して、2026年の法定上限額に照らし合わせた費用シミュレーションを行うことをお勧めします。また、雇用主は、年間79,409ユーロに設定されている被用者保険の対象上限所得額も考慮する必要があります。
法定の休暇手当は、従業員の年間額面給与の8%です。契約で毎月支給を定めている場合を除き、ほとんどの雇用主が5月に一括支給します。この手当はオランダ労働法に基づく法定義務であり、額面賃金全額をベースに計算されなければなりません。休暇手当の支払いを怠った場合、深刻な法的処罰やオランダ税務当局からの追徴請求を受けるおそれがあります。
すべての業界に法定の産業別年金制度が義務付けられているわけではありませんが、競争力のある採用を行う上で年金制度の提供は標準的な慣行です。ICSPayrollモデルでは、額面給与の15.2%の年金拠出金を組み込んでいます。これにより、予算管理プロセスをシンプルに保ちながら、従業員に手厚い社会保障を提供できます。これらの拠出金はオールインワンの給与乗数に含まれており、オランダでの雇用に伴う複数の社会保障義務を1本の透明な月次請求書に統合しています。
30%ルーリングは主に従業員の所得税負担を軽減するものですが、雇用主の予算管理にも影響を与えます。2026年に制度の適用を受けるには、従業員の課税対象給与が48,013ユーロ以上である必要があります。この制度により手取り額の魅力は高まりますが、ZvwやAWfなどの雇用主負担社会保険料は依然として額面給与全額を基礎として計算されます。オランダ雇用コスト計算ツールを活用すれば、これらの税務上の優遇措置が最終的な雇用実質負担額にどう影響するかを可視化できます。
EOR(Employer of Record / 雇用代行)サービスを利用することで、現地法人を持たずに人材を雇用できます。EORがオランダ人スタッフの法的な雇用主となり、すべての給与計算、税務申告、コンプライアンス管理を担当します。この方式により、商工会議所への登記が不要となり、恒久的施設(PE)と判定される税務リスクも軽減できます。ICSPayrollは認可パートナーを通じてこれらのサービスを手配し、オランダBV設立の管理負担なしで人材の採用と管理を可能にします。
オランダの法定最低賃金は、一律の時給制に基づいています。2026年1月1日時点で、21歳以上の成人に対する最低賃金は時給14.71ユーロです。この料率は2026年7月1日に時給14.99ユーロへ引き上げられる予定です。雇用主は、オランダの労働法を遵守するために、フレックス契約やゼロ時間契約のスタッフを含む全従業員に対してこれらの法定最低時給以上の賃金を支払う必要があります。
新規採用者の給与支払体制は、わずか数週間で整えることができます。就労ビザが必要な外国人候補者を採用する場合でも、高度技能移民(HSM)ビザの手続きは認可パートナーを通じて通常約3週間で完了します。この迅速なスケジュールにより、海外企業は現地法人の設立に伴う長い待機期間を経ることなく、速やかに事業を開始できます。合理化されたオンボーディング体制により、就労初日を迎える前にすべての雇用契約とIND要件が確実に満たされます。
雇用主負担の社会保険料率として、無期契約の場合は2.74%、有期契約の場合は7.74%のAWf(失業基金)が課されます。Aof(障害基金)の料率は小規模企業で6.27%、中大規模企業で7.63%です。さらに、Zvw(医療保険法)の拠出金は6.10%に固定されています。これらの保険料率は、年間上限所得額79,409ユーロまでの給与に適用されます。正確な財務計画を立てるために、最新の数値をBelastingdienst公式ウェブサイトで確認することをお勧めします。


