Calculadora de Custos de Contratação nos Países Baixos: O Guia do Empregador para 2026
Por Joost Hubregtse, Diretor, ICS Staffing & Payroll
Todos os artigos do blog são revistos e verificados pelo nosso jurista de direito do trabalho Zishan Hussain e o nosso diretor. Normas editoriais
Um salário bruto nos Países Baixos é apenas o ponto de partida do seu compromisso financeiro. O custo real do emprego é frequentemente 20 por cento superior assim que as obrigações legais são contabilizadas. Para empresas internacionais, a discrepância entre uma proposta competitiva e o orçamento total pode representar um risco financeiro significativo. Se tem dificuldades em quantificar estas variáveis, uma calculadora fiável de custos de contratação nos Países Baixos é essencial para evitar responsabilidades imprevistas perante a Belastingdienst.
Compreendemos que navegar na interseção entre o direito laboral holandês e a regulamentação fiscal pareça um desafio constante. Necessita de ter a certeza de que o seu orçamento para 2026 tem em conta as contribuições obrigatórias mais recentes e a evolução dos limiares do regime dos 30%. Este guia oferece essa clareza. Vamos detalhar os custos exatos da contratação nos Países Baixos, desde o subsídio de férias obrigatório de 8 por cento até às contribuições específicas para o AWf e Aof exigidas para o próximo ano.
No final deste artigo, disporá de um fator salarial claro para aplicar a qualquer salário bruto. Fornecemos uma análise detalhada dos limiares salariais de 2026, como a exigência de 48 013 EUR para o regime dos 30%, e explicamos como manter a conformidade total enquanto simplifica a sua expansão internacional.
Principais Conclusões
- Identifique as componentes essenciais dos custos laborais holandeses, incluindo o subsídio de férias obrigatório de 8 por cento e os encargos sociais da segurança social a cargo do empregador.
- Domine as atualizações de 2026 ao regime dos 30%, tais como o limiar salarial de 48 013 EUR e a transição para uma taxa de isenção de 27 por cento.
- Utilize uma calculadora de custos de contratação nos Países Baixos para prever com precisão o seu orçamento total e garantir a conformidade com as regras da Belastingdienst.
- Compare a rapidez operacional de contratar através de um Employer of Record com a complexidade de constituir uma BV holandesa local.
- Simplifique o seu planeamento financeiro aplicando um único fator salarial para consolidar todas as obrigações do empregador numa fatura mensal transparente.
Compreender as Componentes dos Custos Laborais nos Países Baixos em 2026
O planeamento orçamental para uma equipa nos Países Baixos exige uma mudança de simples negociações salariais para uma compreensão abrangente dos encargos totais do empregador. O salário bruto é apenas a base. Para prever com rigor, deve contabilizar as contribuições legais, os benefícios obrigatórios e as quotizações setoriais específicas. A utilização de uma calculadora fiável de custos de contratação nos Países Baixos garante que o seu planeamento financeiro está alinhado com os custos reais processados através do sistema fiscal e de segurança social holandês. A não inclusão destas variáveis conduz frequentemente a uma discrepância de 20 a 30 por cento entre as despesas salariais previstas e as reais.
Salário Bruto vs. Encargos Totais do Empregador
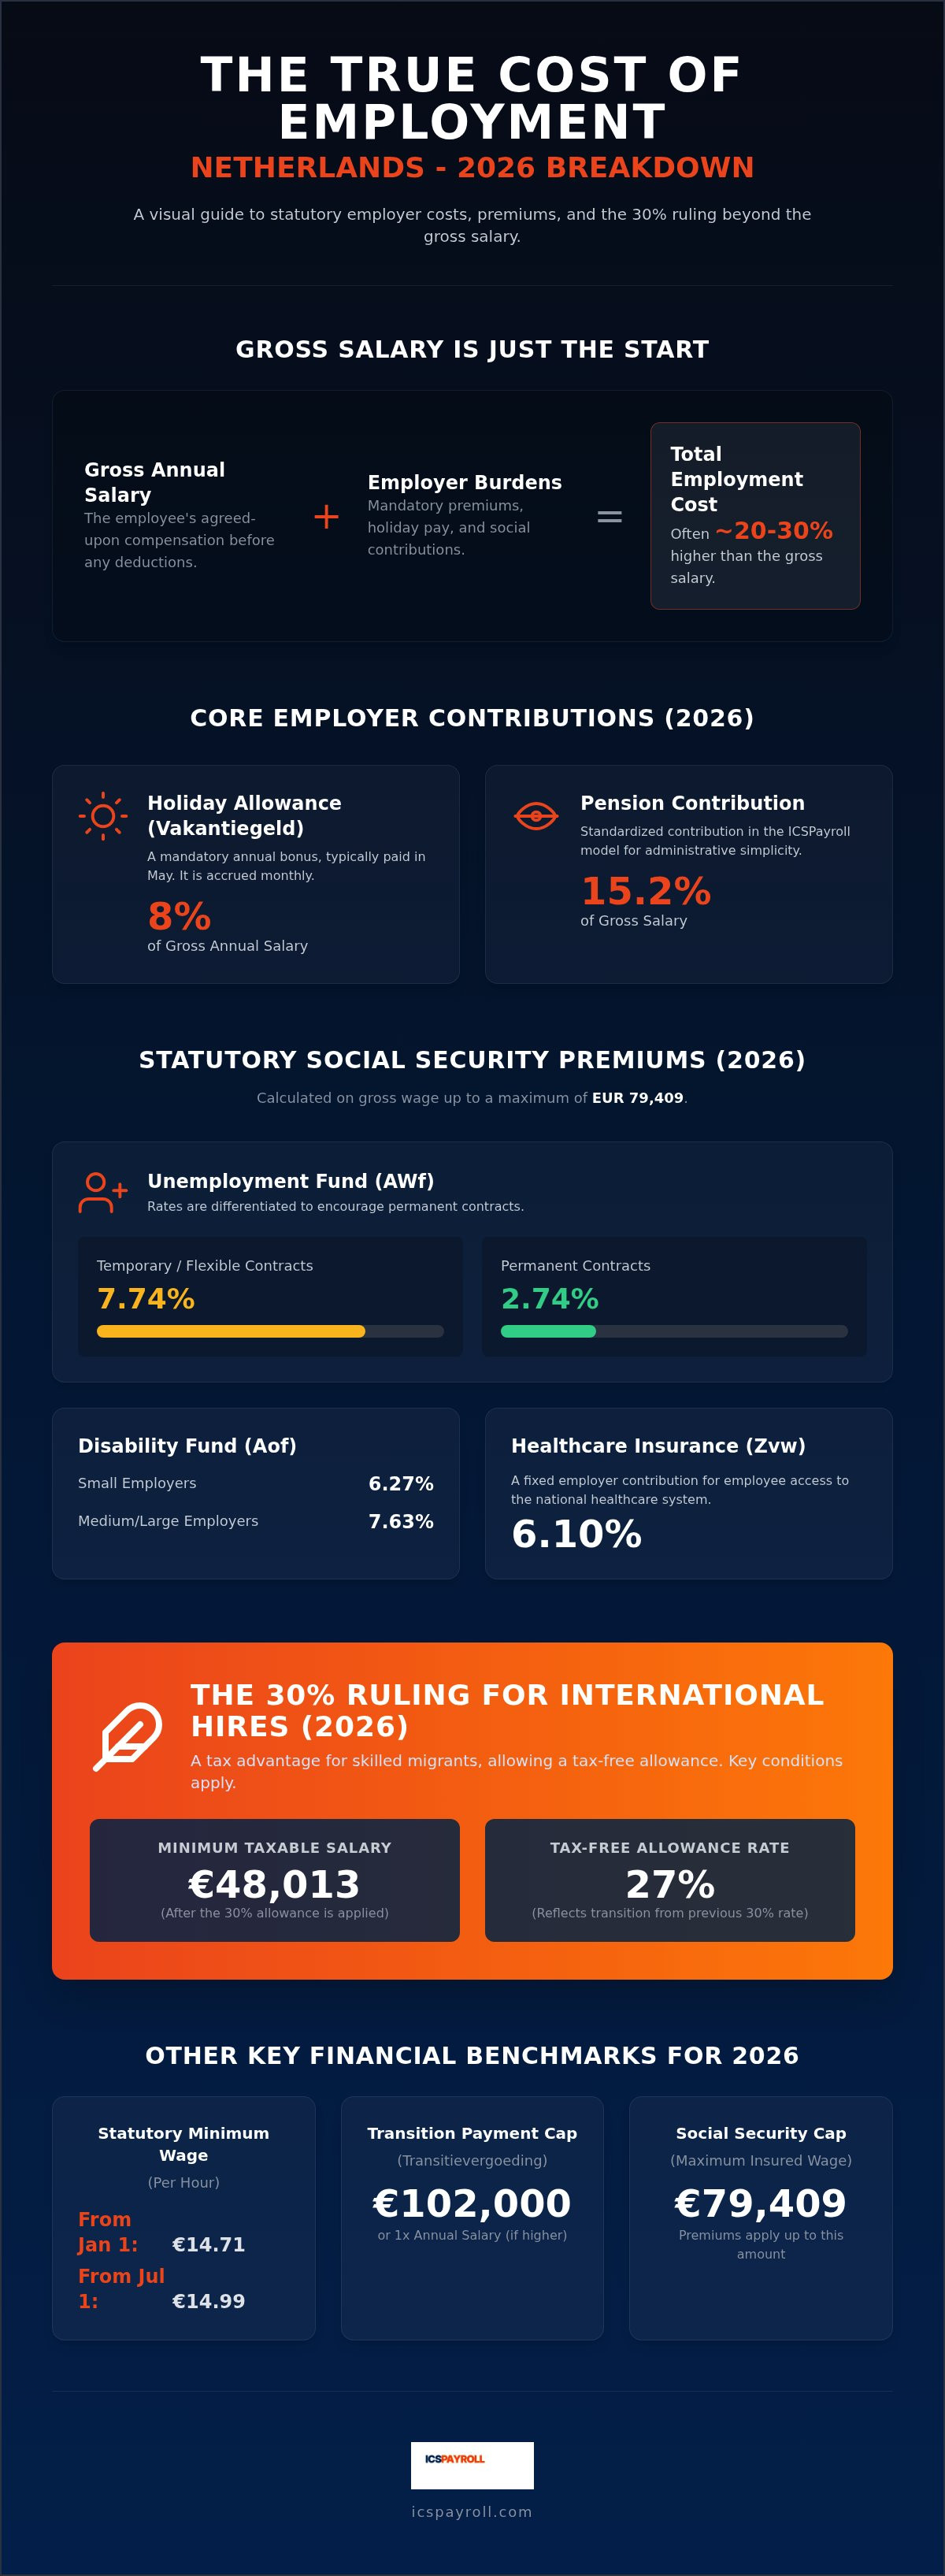
O salário bruto representa o montante acordado com o trabalhador antes de quaisquer deduções. No entanto, para uma empresa internacional, o salário total ponderado ("loaded salary") é a métrica fundamental. Este valor inclui o salário bruto e todos os custos adicionais do empregador. Para 2026, o salário mínimo horário legal está fixado em 14,71 EUR a partir de 1 de janeiro, aumentando para 14,99 EUR a 1 de julho. Estes valores de referência são inegociáveis e constituem a base de todos os cálculos salariais. Compreender esta distinção previne derrapagens orçamentais na expansão para o mercado holandês. É essencial reconhecer que o custo do empregador é sempre significativamente superior ao rendimento bruto do trabalhador.
Benefícios Obrigatórios ao Abrigo do Direito Laboral Holandês
A legislação laboral holandesa estipula benefícios específicos que têm de ser incluídos no seu orçamento. O mais proeminente é o subsídio de férias de 8 por cento. Os empregadores pagam-no normalmente por inteiro em maio, embora acumule mensalmente. Além disso, o modelo da ICSPayroll normaliza as contribuições para a reforma em 15,2 por cento do salário bruto. Isto garante um elevado nível de proteção social ao trabalhador, mantendo simultaneamente a simplicidade administrativa para o empregador. Estes valores são fundamentais para qualquer calculadora rigorosa de custos de contratação nos Países Baixos. Representam obrigações fixas que não variam, independentemente do estatuto específico de regime fiscal do trabalhador.
A conformidade legal implica também a contabilização da compensação de transição, conhecida como transitievergoeding. Esta compensação é devida na cessação do contrato de trabalho. Para 2026, o teto legal para este montante é de 102 000 EUR, ou um salário anual caso o trabalhador aufira mais do que esse valor. Os empregadores devem também gerir as contribuições para o Fundo de Desemprego (AWf), o Fundo de Incapacidade (Aof) e a Lei do Seguro de Saúde (Zvw). A taxa do AWf varia significativamente em função da estabilidade do contrato. Os contratos sem termo (permanentes) utilizam uma taxa reduzida de 2,74 por cento, ao passo que os contratos a termo (temporários) ou flexíveis exigem uma taxa elevada de 7,74 por cento. Um orçamento rigoroso exige a classificação correta de cada colaborador de modo a aplicar a percentagem legal adequada.
Contribuições Legais do Empregador e Seguros Obrigatórios
Para além do salário bruto e do subsídio de férias, os empregadores devem gerir um quadro complexo de seguros obrigatórios para trabalhadores, conhecido como Werknemersverzekeringen. Estas contribuições não são facultativas. Garantem a rede de segurança social aos trabalhadores em caso de desemprego, incapacidade ou doença. Um orçamento rigoroso requer uma calculadora de custos de contratação nos Países Baixos precisa para calcular as percentagens específicas aplicáveis à sua equipa com base no tipo de contrato e na dimensão da empresa. Estes encargos são calculados sobre o salário bruto do trabalhador até um teto máximo de rendimento tributável de 79 409 EUR em 2026.
O Fundo de Desemprego (AWf) é uma componente primordial destes custos. O governo holandês utiliza um sistema de taxas diferenciadas para incentivar o emprego permanente. Para trabalhadores com contrato sem termo e horário fixo, a taxa reduzida do AWf é de 2,74 por cento. Se o trabalhador estiver com contrato a termo ou flexível, aplica-se a taxa agravada de 7,74 por cento. Esta diferença de 5 por cento pode influenciar substancialmente o custo total de contratação, tornando a estrutura contratual uma consideração vital nas suas projeções financeiras.
Os empregadores são igualmente responsáveis pelos seguintes encargos mensais:
- Aof (Fundo de Incapacidade): Os pequenos empregadores pagam uma taxa mais baixa de 6,27 por cento, enquanto as médias e grandes empresas estão sujeitas a uma taxa de 7,63 por cento.
- Zvw (Lei do Seguro de Saúde): Trata-se de uma contribuição patronal fixa de 6,10 por cento do salário bruto, que cobre o acesso do trabalhador ao sistema nacional de saúde.
- Whk (Werkhervattingskas): Esta taxa varia consoante o empregador e tem por base o risco histórico de incapacidade dentro da empresa ou do setor de atividade.
Detalhamento da Segurança Social Nacional (Volksverzekeringen)
Embora os prémios de seguro dos trabalhadores sejam estritamente suportados pela entidade patronal, as contribuições para a segurança social nacional (Volksverzekeringen) são tipicamente retidas do rendimento tributável do trabalhador. Estas incluem a AOW (pensão de velhice estatal) a 17,9 por cento, a Anw (pensão de sobrevivência) a 0,1 por cento e a Wlz (cuidados continuados) a 9,65 por cento. Estas incidem sobre rendimentos até um limite máximo de 38 883 EUR. Os empregadores devem assegurar que estas retenções são corretamente declaradas nas submissões mensais da Loonaangifte às autoridades fiscais. Pode consultar as mais recentes taxas oficiais de segurança social para garantir total conformidade com a Belastingdienst.
Risco de Doença e Custos de Reintegração
Os Países Baixos possuem algumas das proteções aos trabalhadores mais robustas no que respeita a doença. Os empregadores são legalmente responsáveis pelo pagamento de até 2 anos de baixa médica, geralmente com um mínimo de 70 por cento do salário. Durante este período, deve cumprir rigorosos protocolos de reintegração exigidos pela Wet Verbetering Poortwachter. Isto inclui a contratação de um serviço certificado de medicina no trabalho (Arbodienst) para fornecer orientação e relatórios obrigatórios. Estes riscos administrativos e financeiros são substanciais para empresas de pequena dimensão ou internacionais. No modelo da ICSPayroll, gerimos estes riscos de doença e obrigações de reintegração através do nosso fator salarial consolidado, proporcionando-lhe uma estrutura de custos previsível e com tudo incluído que afasta o receio de encargos de incapacidade a longo prazo.
Calcular o Impacto do Regime Fiscal dos 30% para Contratações Internacionais
O regime dos 30% é o incentivo fiscal mais relevante para atrair talento internacional para os Países Baixos. Permite que as entidades patronais concedam um subsídio isento de impostos para cobrir custos extraterritoriais, como despesas de relocalização e custos de dupla habitação. Para um recrutador ou responsável financeiro, integrar isto numa calculadora de custos de contratação nos Países Baixos é essencial para apresentar um salário líquido exato a um candidato. Contudo, a legislação já não prevê um benefício estático de 30 por cento. Reformas recentes introduziram uma redução progressiva. Para muitas das decisões mais recentes, a transição para uma taxa máxima de 27 por cento é agora a referência para projeções a longo prazo.
Limiares Salariais para Conformidade em 2026
Para ser elegível, o colaborador deve atingir determinados limiares de salário tributável após a dedução da parcela isenta de imposto. Para 2026, o limiar salarial padrão é de 48 013 EUR por ano. Este valor é estritamente fiscalizado pela Belastingdienst. Se o candidato tiver menos de 30 anos e for titular de um mestrado reconhecido, aplica-se um limiar reduzido de 36 497 EUR. A isenção fiscal só pode ser aplicada até ao teto de salário bruto de 262 000 EUR. Estes limites são inegociáveis. Pode consultar todos os requisitos do IND para migrantes altamente qualificados para verificar a conformidade com os critérios de patrocínio de vistos.
A Extinção do Estatuto Parcial de Não Residente
Uma das alterações mais profundas para 2026 consiste na abolição total do estatuto de contribuinte parcial não residente para novos requerentes. Anteriormente, os expatriados podiam optar por ser tributados como não residentes para efeitos dos Quadros 2 e 3 (Box 2 e Box 3), protegendo as suas poupanças e investimentos mundiais da tributação holandesa. Desde 1 de janeiro de 2025, esta opção foi eliminada para novos regimes. Embora uma regra de transição permita que quem beneficiava do estatuto antes de 2024 o mantenha até ao final de 2026, todas as novas contratações devem agora declarar o seu património global. Esta mudança afeta de forma considerável a atratividade de uma proposta de trabalho nos Países Baixos para indivíduos com património líquido elevado.
A ICSPayroll funciona como uma ponte para ultrapassar esta complexidade. Gerimos todo o processo de candidatura ao regime dos 30% através dos nossos parceiros licenciados, assegurando que tanto o empregador como o trabalhador obtêm o máximo benefício legal. A nossa calculadora de custos de contratação nos Países Baixos modela estas variáveis fiscais específicas para lhe fornecer um "fator salarial" claro que considera os limiares de 2026. Ao automatizar as verificações de conformidade, ajudamos a evitar o risco de liquidações fiscais retroativas caso um salário desça acidentalmente abaixo do valor exigido ao longo do ano.
O Custo Total do Emprego: Contratação Direta vs. Soluções EOR
Contratar nos Países Baixos exige uma escolha estratégica entre constituir uma BV holandesa local ou utilizar um serviço de Employer of Record (EOR). Uma BV holandesa acarreta um investimento inicial substancial, incluindo despesas notariais, aconselhamento jurídico e as regras de registo obrigatórias na KvK. Para além da constituição inicial, é necessário gerir as submissões mensais da Loonaangifte e manter os registos de processamento salarial pelo período legal obrigatório de sete anos. Ao utilizar uma calculadora de custos de contratação nos Países Baixos, muitas empresas internacionais concluem que a sobrecarga administrativa de uma entidade direta frequentemente supera as vantagens para equipas reduzidas.
Um serviço EOR oferece uma alternativa simplificada. Permite-lhe contratar sem necessidade de uma entidade jurídica local. O EOR atua como o empregador legal, gerindo toda a conformidade, desde a elaboração de contratos de trabalho que respeitam a regra de contratos sucessivos (Ketenregeling) até à gestão do regime dos 30%. Este modelo consolida os seus custos numa fatura única e clara. Elimina a necessidade de faturação separada para encargos sociais, fundos de pensões ou seguros, proporcionando total previsibilidade financeira para as suas operações na Holanda.
Evitar o Risco de Estabelecimento Estável
A contratação de trabalhadores remotos nos Países Baixos sem uma entidade local pode desencadear involuntariamente a existência de um "Estabelecimento Estável" (PE). Este estatuto gera obrigações em sede de imposto sobre as sociedades para a sua empresa estrangeira na jurisdição holandesa. A utilização de um EOR mitiga eficazmente este risco. O prestador de EOR assume o estatuto de empregador legal, assegurando que o seu negócio permanece em conformidade com a legislação laboral local sem a exposição fiscal decorrente de uma presença direta. Trata-se de uma medida protetora para empresas que estão a testar o mercado ou a manter uma força de trabalho distribuída.
Rapidez de Entrada no Mercado: Comece em Semanas, Não em Meses
A rapidez é uma das principais vantagens do modelo EOR. Enquanto a constituição de uma BV pode exigir meses de preparação jurídica e administrativa, a estrutura EOR viabiliza contratações operacionais poucos dias após a celebração do acordo. Caso esteja a recrutar fora da UE, a tramitação do visto para Migrante Altamente Qualificado (HSM) é habitualmente organizada em cerca de 3 semanas através de parceiros licenciados. Esta implementação rápida é determinante num mercado laboral competitivo, no qual os melhores talentos não aguardam meses por um visto.
A experiência local é também crucial para lidar com a legislação atual, como a Wet DBA e as reformas da lei VBAR. Estas normas definem com rigor a distinção entre prestadores de serviços independentes e trabalhadores por conta de outrem. A classificação incorreta resulta em exigências retroativas de segurança social e coimas avultadas por parte da Belastingdienst. Ao subcontratar estas responsabilidades, adquire tranquilidade e segurança jurídica. Pronto para agilizar a sua expansão para os Países Baixos? Obtenha uma proposta personalizada de custos de contratação nos Países Baixos em 24 horas.
Simplificar o Processamento Salarial Holandês com o Modelo com Tudo Incluído da ICSPayroll
A complexidade da legislação laboral holandesa exige uma transição de estimativas manuais para um modelo financeiro consolidado. Enquanto uma calculadora de custos de contratação nos Países Baixos padrão oferece uma referência básica, a ICSPayroll elimina o ónus administrativo de acompanhar as oscilações individuais dos encargos. O nosso modelo de "Fator Salarial" converte os custos laborais variáveis numa fatura mensal única e previsível. Esta abordagem assegura que nunca seja surpreendido com cobranças imprevistas de contribuições sociais, ajustes de seguros ou défices do fundo de pensões. Proporciona a certeza financeira indispensável a uma expansão internacional a longo prazo.
O Que Está Incluído no Fator Salarial?
O Fator Salarial da ICSPayroll é um multiplicador matemático aplicado ao salário bruto para cobrir todas as obrigações legais e complementares. Foi concebido para total transparência. Ao consolidar estes itens, eliminamos a necessidade de gerir múltiplos fornecedores ou portais governamentais. O fator inclui:
- Benefícios Obrigatórios: Inclui o subsídio de férias de 8 por cento e a contribuição normalizada de 15,2 por cento para a reforma.
- Encargos Legais: Cobre todas as contribuições patronais para seguros de trabalhadores, incluindo AWf, Aof e Zvw.
- Gestão de Risco: Incorpora os custos associados ao risco de doença e à provisão para a compensação de transição, com o teto de 102 000 EUR em 2026.
- Apoio Administrativo: Abrange o pedido do regime dos 30% e o patrocínio de vistos HSM organizado através dos nossos parceiros licenciados.
Cada trabalhador tem ainda acesso a um portal online exclusivo. Esta plataforma permite consultar recibos de vencimento, gerir contratos e acompanhar saldos de férias em tempo real. Disponibilizamos também um manual do colaborador completo para assegurar que a sua equipa compreende os seus direitos e deveres segundo a lei holandesa desde o primeiro dia. Esta abordagem orientada para as pessoas garante que a sua equipa se sinta apoiada, enquanto a sua administração se mantém focada no núcleo das operações do negócio.
Obter uma Proposta Personalizada em 24 Horas
As calculadoras convencionais frequentemente não têm em conta as nuances específicas da sua contratação, como idade, nível de habilitações para o regime dos 30% ou estabilidade contratual. O nosso processo foi concebido para aliar rapidez e rigor. Assim que nos fornecer os dados salariais básicos e o perfil do candidato, apresentamos um detalhamento personalizado de custos no prazo de um dia útil. Deste modo, garante que os resultados da sua calculadora de custos de contratação nos Países Baixos assentam em dados operacionais reais.
Esta proposta funciona como o seu orçamento definitivo. Não há taxas ocultas nem rubricas separadas para a gestão de recursos humanos. Assim que aprovar os valores, passamos da proposta para o contrato de trabalho pronto a assinar em poucos dias. Esta eficácia permite-lhe assegurar profissionais de topo e iniciar as operações em semanas, e não em meses. Solicite hoje a sua proposta personalizada de custos de contratação nos Países Baixos para 2026 e garanta o seu orçamento de recrutamento com total conformidade jurídica.
Dominar a Sua Estratégia de Expansão para os Países Baixos em 2026
Gerir as complexidades do direito do trabalho holandês exige mais do que uma folha de cálculo. Necessita de um parceiro que compreenda as especificidades das contribuições legais de 2026 e a evolução do regime dos 30%. Ao utilizar uma calculadora de custos de contratação nos Países Baixos fiável, elimina o risco de responsabilidades ocultas e garante que o seu orçamento internacional permanece rigoroso. Uma previsão precisa é o alicerce de uma presença sustentável e em conformidade nos Países Baixos.
A ICSPayroll simplifica este processo disponibilizando uma estrutura operacional em semanas, em vez de meses. O nosso modelo assenta numa fatura mensal consolidada que cobre todas as contribuições, fundos de pensões e riscos de baixa por doença numa única linha transparente. Disponibilizamos também apoio especializado no processo do regime dos 30% através dos nossos parceiros licenciados, garantindo que as suas contratações cumprem o limiar de 48 013 EUR exigido em 2026. Esta abordagem permite-lhe focar-se no crescimento enquanto nós asseguramos a conformidade administrativa e jurídica.
Contrate nos Países Baixos com total confiança: Obtenha uma proposta personalizada em 24 horas. Estamos prontos para impulsionar o seu sucesso no mercado holandês.
Perguntas Frequentes
Quanto custa empregar alguém nos Países Baixos em 2026?
Os custos totais de contratação excedem habitualmente o salário bruto entre 20 e 30 por cento. Isto engloba o subsídio de férias obrigatório de 8 por cento, uma contribuição para a reforma de 15,2 por cento e várias contribuições para a segurança social. Para obter uma desagregação precisa, a utilização de uma calculadora de custos de contratação nos Países Baixos permite projetar estas despesas em função dos limites legais de 2026. Os empregadores devem também ter em consideração o limite máximo de rendimento para o seguro dos trabalhadores, fixado em 79 409 EUR para este ano.
O que é o subsídio de férias obrigatório nos Países Baixos?
O subsídio de férias obrigatório corresponde a 8 por cento do salário anual bruto do trabalhador. A maioria das entidades patronais paga-o de uma só vez em maio, embora possa ser pago mensalmente caso tal esteja estipulado no contrato. Este benefício é uma exigência legal ao abrigo do direito laboral holandês e tem de incidir sobre a totalidade do salário bruto. O não pagamento do subsídio pode acarretar sanções legais pesadas e exigências retroativas por parte da Autoridade Tributária Holandesa.
A contribuição para o plano de pensões é obrigatória para os trabalhadores holandeses?
Embora nem todos os setores tenham um fundo de pensões setorial obrigatório, disponibilizar um plano de pensões é uma prática padrão para atrair profissionais qualificados. No modelo da ICSPayroll, incluímos uma contribuição de reforma de 15,2 por cento do salário bruto. Desta forma, assegura uma proteção social robusta aos seus colaboradores ao mesmo tempo que simplifica o processo orçamental. Estas contribuições integram o fator salarial com tudo incluído, que consolida diversas obrigações sociais numa fatura mensal única e transparente para as suas operações nos Países Baixos.
Como afeta o regime dos 30% os custos do empregador?
O regime dos 30% diminui sobretudo a carga fiscal sobre o rendimento do trabalhador, mas também tem impacto no orçamento da entidade patronal. Para ser elegível em 2026, o trabalhador deve cumprir o limiar de salário tributável de 48 013 EUR. Embora o regime torne a proposta líquida mais atrativa, os encargos sociais do empregador, como o Zvw e o AWf, continuam a ser calculados sobre a totalidade do salário bruto. Uma calculadora de custos de contratação nos Países Baixos ajuda a visualizar de que modo estas vantagens fiscais influenciam o custo laboral final ponderado.
Posso contratar trabalhadores nos Países Baixos sem ter uma entidade jurídica local?
Pode contratar colaboradores sem dispor de uma entidade local recorrendo a um serviço de Employer of Record (EOR). O EOR assume a posição de empregador legal da sua equipa nos Países Baixos, gerindo o processamento salarial, as declarações fiscais e a conformidade legal. Este modelo dispensa o registo na Câmara de Comércio e reduz o risco de caracterização de Estabelecimento Estável. A ICSPayroll coordena estes serviços através de parceiros licenciados, permitindo-lhe recrutar e gerir talento sem a sobrecarga burocrática de constituir uma BV holandesa.
Qual é o salário mínimo nos Países Baixos para 2026?
O salário mínimo legal nos Países Baixos assenta atualmente num valor horário fixo. A partir de 1 de janeiro de 2026, o salário mínimo para adultos com 21 anos ou mais é de 14,71 EUR por hora. Prevê-se que este valor aumente para 14,99 EUR por hora em 1 de julho de 2026. Os empregadores devem assegurar que todos os colaboradores, incluindo os contratados a termo flexível ou com contratos de zero horas, auferem estes valores mínimos legais para manter a conformidade com as normas laborais holandesas.
Com que rapidez posso estruturar o processamento salarial para uma nova contratação nos Países Baixos?
É possível estruturar o processamento salarial de uma nova contratação em apenas algumas semanas. Se estiver a recrutar um candidato internacional que necessite de visto, o processo para Migrante Altamente Qualificado (HSM) é tipicamente concluído em cerca de 3 semanas através dos nossos parceiros licenciados. Este prazo reduzido possibilita que empresas internacionais comecem a operar rapidamente, sem as delongas inerentes à constituição de uma sociedade. O nosso processo de integração simplificado assegura que todos os contratos e requisitos do IND estejam cumpridos antes do primeiro dia de trabalho do colaborador.
Quais são as taxas de segurança social a cargo do empregador nos Países Baixos em 2026?
As taxas de segurança social a cargo do empregador incluem o Fundo de Desemprego (AWf) a 2,74 por cento para contratos sem termo e 7,74 por cento para contratos a termo. A taxa do Fundo de Incapacidade (Aof) é de 6,27 por cento para pequenas empresas e 7,63 por cento para entidades de maior dimensão. Além disso, a contribuição para a Lei do Seguro de Saúde (Zvw) está fixada em 6,10 por cento. Estas taxas incidem sobre rendimentos até 79 409 EUR. Pode consultar os valores atualizados no website da Belastingdienst para assegurar um planeamento financeiro exato.

Artigo de
Joost Hubregtse
Joost Hubregtse é Diretor da ICS Staffing & Payroll B.V., a subsidiária integral da Intercompany Solutions responsável pela ICS Payroll. É responsável pelos serviços de Employer of Record e de processamento salarial nos Países Baixos: contratos de trabalho, retenções na fonte de impostos e declarações de segurança social, subsídio de férias, pensões, baixas médicas e conformidade com CAO, com integração viável em 48 horas.
Perguntas frequentes
O Fator Salarial da ICSPayroll é um multiplicador matemático aplicado ao salário bruto para cobrir todas as obrigações legais e complementares. Foi concebido para total transparência. Ao consolidar estes itens, eliminamos a necessidade de gerir múltiplos fornecedores ou portais governamentais. O fator inclui: Cada trabalhador tem ainda acesso a um portal online exclusivo. Esta plataforma permite consultar recibos de vencimento, gerir contratos e acompanhar saldos de férias em tempo real. Disponibilizamos também um manual do colaborador completo para assegurar que a sua equipa compreende os seus direitos e deveres segundo a lei holandesa desde o primeiro dia. Esta abordagem orientada para as pessoas garante que a sua equipa se sinta apoiada, enquanto a sua administração se mantém focada no núcleo das operações do negócio.
Os custos totais de contratação excedem habitualmente o salário bruto entre 20 e 30 por cento. Isto engloba o subsídio de férias obrigatório de 8 por cento, uma contribuição para a reforma de 15,2 por cento e várias contribuições para a segurança social. Para obter uma desagregação precisa, a utilização de uma calculadora de custos de contratação nos Países Baixos permite projetar estas despesas em função dos limites legais de 2026. Os empregadores devem também ter em consideração o limite máximo de rendimento para o seguro dos trabalhadores, fixado em 79 409 EUR para este ano.
O subsídio de férias obrigatório corresponde a 8 por cento do salário anual bruto do trabalhador. A maioria das entidades patronais paga-o de uma só vez em maio, embora possa ser pago mensalmente caso tal esteja estipulado no contrato. Este benefício é uma exigência legal ao abrigo do direito laboral holandês e tem de incidir sobre a totalidade do salário bruto. O não pagamento do subsídio pode acarretar sanções legais pesadas e exigências retroativas por parte da Autoridade Tributária Holandesa.
Embora nem todos os setores tenham um fundo de pensões setorial obrigatório, disponibilizar um plano de pensões é uma prática padrão para atrair profissionais qualificados. No modelo da ICSPayroll, incluímos uma contribuição de reforma de 15,2 por cento do salário bruto. Desta forma, assegura uma proteção social robusta aos seus colaboradores ao mesmo tempo que simplifica o processo orçamental. Estas contribuições integram o fator salarial com tudo incluído, que consolida diversas obrigações sociais numa fatura mensal única e transparente para as suas operações nos Países Baixos.
O regime dos 30% diminui sobretudo a carga fiscal sobre o rendimento do trabalhador, mas também tem impacto no orçamento da entidade patronal. Para ser elegível em 2026, o trabalhador deve cumprir o limiar de salário tributável de 48 013 EUR. Embora o regime torne a proposta líquida mais atrativa, os encargos sociais do empregador, como o Zvw e o AWf, continuam a ser calculados sobre a totalidade do salário bruto. Uma calculadora de custos de contratação nos Países Baixos ajuda a visualizar de que modo estas vantagens fiscais influenciam o custo laboral final ponderado.
Pode contratar colaboradores sem dispor de uma entidade local recorrendo a um serviço de Employer of Record (EOR). O EOR assume a posição de empregador legal da sua equipa nos Países Baixos, gerindo o processamento salarial, as declarações fiscais e a conformidade legal. Este modelo dispensa o registo na Câmara de Comércio e reduz o risco de caracterização de Estabelecimento Estável. A ICSPayroll coordena estes serviços através de parceiros licenciados, permitindo-lhe recrutar e gerir talento sem a sobrecarga burocrática de constituir uma BV holandesa.
O salário mínimo legal nos Países Baixos assenta atualmente num valor horário fixo. A partir de 1 de janeiro de 2026, o salário mínimo para adultos com 21 anos ou mais é de 14,71 EUR por hora. Prevê-se que este valor aumente para 14,99 EUR por hora em 1 de julho de 2026. Os empregadores devem assegurar que todos os colaboradores, incluindo os contratados a termo flexível ou com contratos de zero horas, auferem estes valores mínimos legais para manter a conformidade com as normas laborais holandesas.
É possível estruturar o processamento salarial de uma nova contratação em apenas algumas semanas. Se estiver a recrutar um candidato internacional que necessite de visto, o processo para Migrante Altamente Qualificado (HSM) é tipicamente concluído em cerca de 3 semanas através dos nossos parceiros licenciados. Este prazo reduzido possibilita que empresas internacionais comecem a operar rapidamente, sem as delongas inerentes à constituição de uma sociedade. O nosso processo de integração simplificado assegura que todos os contratos e requisitos do IND estejam cumpridos antes do primeiro dia de trabalho do colaborador.
As taxas de segurança social a cargo do empregador incluem o Fundo de Desemprego (AWf) a 2,74 por cento para contratos sem termo e 7,74 por cento para contratos a termo. A taxa do Fundo de Incapacidade (Aof) é de 6,27 por cento para pequenas empresas e 7,63 por cento para entidades de maior dimensão. Além disso, a contribuição para a Lei do Seguro de Saúde (Zvw) está fixada em 6,10 por cento. Estas taxas incidem sobre rendimentos até 79 409 EUR. Pode consultar os valores atualizados no website da Belastingdienst para assegurar um planeamento financeiro exato.


