Calculateur du coût de l'emploi aux Pays-Bas : le guide de l'employeur 2026
Par Joost Hubregtse, Directeur, ICS Staffing & Payroll
Tous les articles de blog sont relus et vérifiés par notre juriste en droit du travail Zishan Hussain et notre directeur. Charte éditoriale
Un salaire brut aux Pays-Bas ne représente que le point de départ de votre engagement financier. Le coût réel de l'emploi est souvent supérieur de 20 % une fois les obligations légales prises en compte. Pour les entreprises internationales, l'écart entre une offre compétitive et le budget total peut constituer une source de risque financier majeur. Si vous avez des difficultés à quantifier ces variables, un calculateur fiable du coût de l'emploi aux Pays-Bas est indispensable pour éviter des passifs imprévus auprès de la Belastingdienst.
Nous savons que s'y retrouver à la croisée du droit du travail néerlandais et de la réglementation fiscale s'apparente souvent à une cible mouvante. Vous devez avoir la certitude que votre budget 2026 intègre les dernières cotisations légales et l'évolution des seuils du régime des 30 % (30%-regeling). Ce guide apporte cette clarté. Nous détaillons les coûts exacts d'un recrutement aux Pays-Bas, de l'indemnité de congés payés obligatoire de 8 % jusqu'aux cotisations spécifiques AWf et Aof requises pour l'année à venir.
À la fin de cet article, vous disposerez d'un coefficient de paie clair à appliquer à n'importe quel salaire brut. Nous fournissons une analyse détaillée des seuils de salaire 2026, tel que le seuil de 48 013 EUR requis pour le régime des 30 %, et nous expliquons comment maintenir une parfaite conformité tout en simplifiant votre expansion internationale.
Points clés à retenir
- Identifiez les composantes fondamentales du coût de la main-d'œuvre aux Pays-Bas, y compris l'indemnité obligatoire de congés payés de 8 % et les charges patronales de sécurité sociale.
- Maîtrisez les mises à jour 2026 du régime des 30 %, telles que le seuil salarial de 48 013 EUR et la transition vers un taux d'exonération de 27 %.
- Utilisez un calculateur du coût de l'emploi aux Pays-Bas pour anticiper avec précision votre budget total et garantir votre conformité avec la réglementation de la Belastingdienst.
- Comparez la rapidité opérationnelle d'un recrutement via un portage salarial international (Employer of Record / EOR) avec la complexité de la création d'une BV néerlandaise locale.
- Simplifiez votre planification financière en appliquant un coefficient de paie unique pour regrouper toutes les obligations de l'employeur sur une seule facture mensuelle transparente.
Comprendre les composantes des coûts de l'emploi aux Pays-Bas en 2026
Budgétiser une main-d'œuvre néerlandaise nécessite de passer d'une simple négociation salariale à une compréhension globale de la charge employeur totale. Le salaire brut n'est que la base. Pour établir des prévisions exactes, vous devez prendre en compte les cotisations légales, les avantages obligatoires et les contributions sectorielles. L'utilisation d'un calculateur fiable du coût de l'emploi aux Pays-Bas garantit que votre planification financière concorde avec les coûts réels traités par le système fiscal et de sécurité sociale néerlandais. Ne pas prendre en compte ces variables entraîne fréquemment un écart de 20 à 30 % entre les dépenses de paie prévues et réelles.
Salaire brut vs charge employeur totale
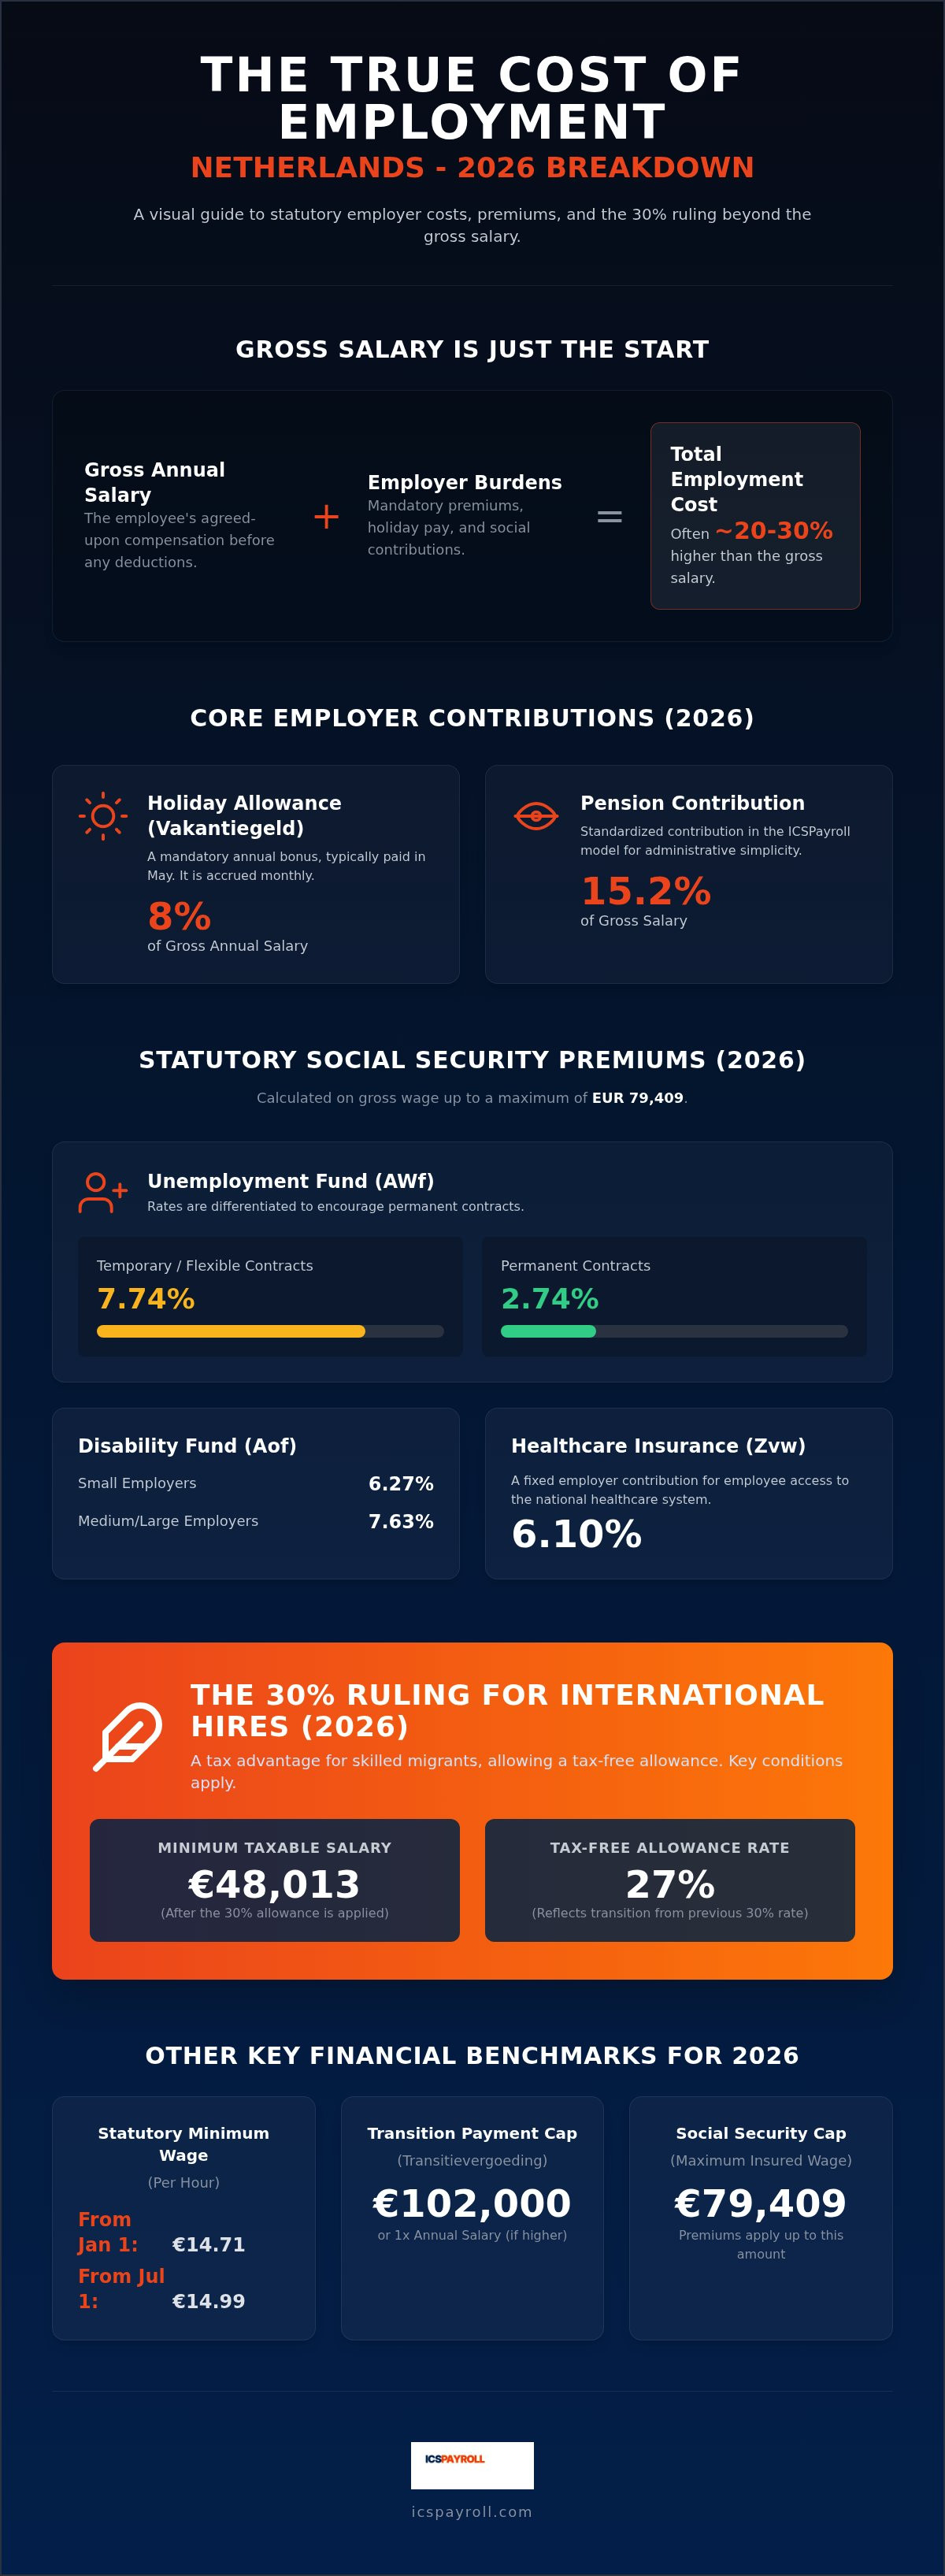
Le salaire brut représente le montant convenu avec le salarié avant toute déduction. Cependant, pour une entreprise internationale, le salaire « chargé » constitue la mesure critique. Ce chiffre comprend la rémunération brute plus l'ensemble des charges patronales supplémentaires. Pour 2026, le salaire horaire minimum légal est fixé à 14,71 EUR au 1er janvier, passant à 14,99 EUR au 1er juillet. Ces repères ne sont pas négociables et constituent la base de tous les calculs de gestion de paie. Comprendre cette distinction évite les dépassements de budget lors de votre implantation sur le marché néerlandais. Il est primordial de réaliser que le coût pour l'employeur est toujours sensiblement plus élevé que le revenu brut du salarié.
Avantages obligatoires selon le droit du travail néerlandais
Le droit du travail néerlandais impose des avantages spécifiques qui doivent obligatoirement figurer dans votre budget. Le plus notable est l'indemnité de congés payés de 8 % (vakantiegeld). Les employeurs la versent généralement en un montant forfaitaire en mai, bien qu'elle s'accumule mensuellement. De plus, le modèle ICSPayroll standardise les cotisations de retraite à 15,2 % du salaire brut. Cela assure une solide couverture de prévoyance pour le salarié tout en préservant la simplicité administrative pour l'employeur. Ces données sont fondamentales pour tout calculateur du coût de l'emploi aux Pays-Bas. Elles représentent des obligations fixes qui ne fluctuent pas, quel que soit le statut du salarié au regard des régimes fiscaux particuliers.
La conformité exige également d'anticiper l'indemnité de licenciement légale, appelée transitievergoeding. Ce versement est dû lors de la résiliation d'un contrat de travail. Pour 2026, le plafond légal de cette indemnité s'élève à 102 000 EUR, ou un salaire annuel si le salarié gagne davantage que ce montant. Les employeurs doivent également gérer les cotisations au Fonds d'assurance chômage (AWf), au Fonds d'assurance invalidité (Aof) et à la Loi sur l'assurance santé (Zvw). Le taux de l'AWf varie fortement en fonction de la pérennité du contrat. Les contrats à durée indéterminée bénéficient d'un taux réduit de 2,74 %, tandis que les contrats à durée déterminée ou flexibles imposent un taux élevé de 7,74 %. Une budgétisation précise nécessite de catégoriser correctement chaque travailleur pour appliquer le pourcentage légal approprié.
Cotisations patronales légales et assurances obligatoires
Au-delà du salaire brut et de l'indemnité de congés payés, les employeurs doivent s'acquitter d'un ensemble complexe de cotisations d'assurance obligatoires appelées Werknemersverzekeringen (assurances pour salariés). Ces contributions ne sont pas facultatives. Elles constituent le filet de protection sociale des salariés en cas de chômage, d'invalidité ou de maladie. Une budgétisation rigoureuse nécessite un calculateur du coût de l'emploi aux Pays-Bas précis pour intégrer les pourcentages applicables à vos effectifs selon le type de contrat et la taille de l'entreprise. Ces cotisations sont calculées sur le salaire brut du travailleur jusqu'à un plafond de revenu annuel fixé à 79 409 EUR pour 2026.
Le Fonds d'assurance chômage (AWf) constitue une part essentielle de ces charges. L'administration néerlandaise applique un barème différencié pour encourager les contrats stables. Pour les salariés titulaires d'un contrat à durée indéterminée à horaires fixes, le taux d'AWf réduit est de 2,74 %. S'il s'agit d'un contrat temporaire ou flexible, le taux majoré de 7,74 % s'applique. Cette différence de 5 % peut lourdement impacter le coût global d'embauche, faisant de la structure contractuelle un facteur déterminant de vos prévisions financières.
Les employeurs sont également redevables des cotisations mensuelles suivantes :
- Aof (Fonds d'assurance invalidité) : Les petits employeurs paient un taux réduit de 6,27 %, tandis que les moyennes et grandes entreprises sont soumises à un taux de 7,63 %.
- Zvw (Loi sur l'assurance santé) : Il s'agit d'une cotisation patronale fixe de 6,10 % du salaire brut, qui garantit l'accès du travailleur au système de santé national.
- Whk (Werkhervattingskas) : Ce taux varie selon chaque employeur et se fonde sur l'historique du risque d'invalidité au sein de l'entreprise ou du secteur d'activité.
Détail de la sécurité sociale nationale (Volksverzekeringen)
Tandis que les assurances pour salariés sont exclusivement prises en charge par l'employeur, les cotisations de sécurité sociale nationale (Volksverzekeringen) sont généralement prélevées sur le salaire imposable de l'employé. Elles englobent l'AOW (retraite de base) à 17,9 %, l'Anw (pension de survie) à 0,1 % et le Wlz (soins de longue durée) à 9,65 %. Celles-ci sont perçues sur les revenus jusqu'à un plafond de 38 883 EUR. Les employeurs doivent s'assurer de leur déclaration exacte via les déclarations mensuelles de salaires (Loonaangifte) transmises à l'administration fiscale. Vous pouvez consulter les taux officiels de sécurité sociale actualisés pour garantir une parfaite conformité avec la Belastingdienst.
Risque de maladie et coûts de réintégration
Les Pays-Bas appliquent des règles de protection des salariés parmi les plus strictes au monde en matière de maladie. Les employeurs sont légalement tenus de maintenir le salaire en cas d'arrêt maladie pendant une durée maximale de 2 ans, généralement à hauteur d'au moins 70 % de la rémunération. Pendant cette période, vous devez respecter des protocoles rigoureux de réintégration imposés par la Wet Verbetering Poortwachter (loi sur l'amélioration de la garde d'accès). Cela implique notamment de faire appel à un service de santé au travail certifié (Arbodienst) pour assurer un suivi et un reporting obligatoires. Ces risques administratifs et financiers sont considérables pour les PME ou les structures internationales. Au sein du modèle ICSPayroll, nous prenons en charge ces risques de maladie et obligations de réintégration via notre coefficient de paie consolidé, vous offrant une structure de coûts prévisible et tout compris qui élimine le risque financier lié à l'incapacité de travail de longue durée.
Calculer l'impact du régime fiscal des 30 % pour les recrutements internationaux
Le régime des 30 % (30%-regeling) constitue l'incitation fiscale la plus attractive pour attirer des talents internationaux aux Pays-Bas. Il autorise l'employeur à verser une indemnité non imposable au titre des dépenses extraterritoriales, telles que les frais de déménagement ou de double résidence. Pour un recruteur ou un responsable financier, intégrer ce mécanisme dans un calculateur du coût de l'emploi aux Pays-Bas est indispensable afin de proposer un salaire net exact au candidat. Néanmoins, la législation n'offre plus un taux immuable de 30 %. De récentes réformes ont mis en place une dégressivité. Pour de nombreuses décisions récentes, la transition vers un taux plafond de 27 % représente désormais la norme de référence pour les prévisions à long terme.
Seuils salariaux pour la conformité en 2026
Pour être éligible, un travailleur doit justifier d'un salaire imposable minimum après application de l'abattement fiscal. Pour 2026, le seuil salarial de référence s'élève à 48 013 EUR par an. Ce montant est strictement contrôlé par la Belastingdienst. Si le candidat a moins de 30 ans et détient un diplôme de Master reconnu, un seuil réduit de 36 497 EUR s'applique. L'indemnité exonérée ne peut s'appliquer que jusqu'à un salaire brut annuel maximal de 262 000 EUR. Ces plafonds ne sont pas négociables. Vous pouvez passer en revue l'ensemble des critères de l'IND pour les migrants hautement qualifiés afin d'évaluer leur concordance avec les modalités de parrainage de visa.
Suppression du statut de non-résident partiel
L'un des changements les plus radicaux pour 2026 réside dans l'abrogation intégrale du statut de contribuable non-résident partiel pour les nouveaux bénéficiaires. Auparavant, les expatriés pouvaient choisir d'être considérés comme non-résidents pour l'imposition des Box 2 et Box 3, préservant ainsi leur épargne et leurs investissements mondiaux de la fiscalité néerlandaise. Depuis le 1er janvier 2025, cette option est supprimée pour les nouvelles attributions. Bien qu'un régime transitoire autorise les bénéficiaires antérieurs à 2024 à conserver cet avantage jusqu'à fin 2026, toutes les nouvelles recrues doivent désormais déclarer l'intégralité de leur patrimoine mondial. Cette modification modifie sensiblement l'attractivité d'une offre néerlandaise pour les personnes disposant d'un patrimoine élevé.
ICSPayroll vous guide au cœur de cette complexité. Nous gérons l'ensemble de la procédure de demande du régime des 30 % par l'intermédiaire de nos partenaires agréés, garantissant à l'employeur comme au collaborateur le bénéfice fiscal maximal prévu par la loi. Notre calculateur du coût de l'emploi aux Pays-Bas modélise ces variables fiscales pour dégager un « coefficient de paie » précis aligné sur les seuils 2026. En automatisant les vérifications de conformité, nous vous prémunissons contre le risque de redressement fiscal rétroactif si un salaire venait inopinément à passer sous le plancher requis au cours de l'exercice.
Coût total de l'emploi : embauche directe vs solutions d'EOR
Recruter aux Pays-Bas exige un choix stratégique entre la constitution d'une entité juridique locale (BV) ou le recours à un service d'Employer of Record (EOR / portage salarial). Une BV néerlandaise requiert un investissement initial lourd, comprenant les honoraires de notaire, le conseil juridique et les obligations d'immatriculation auprès de la KvK. Au-delà de la création, vous devez effectuer chaque mois les déclarations Loonaangifte et archiver les registres de paie pendant la période légale de sept ans. Face à un calculateur du coût de l'emploi aux Pays-Bas, de nombreuses sociétés internationales constatent que les frais administratifs liés à une entité en nom propre dépassent largement les avantages retirés pour des équipes restreintes.
Une solution d'EOR offre une formule simplifiée. Elle vous permet d'embaucher sans immatriculer d'entité légale locale. L'EOR intervient en qualité d'employeur juridique, prenant en charge l'ensemble de la conformité, de la rédaction des contrats dans le respect de la règle de succession des contrats à durée déterminée (Ketenregeling) jusqu'au pilotage du régime des 30 %. Ce modèle regroupe l'ensemble de vos coûts au sein d'une facture unique. Il supprime la facturation morcelée des cotisations sociales, des retraites ou des assurances, garantissant ainsi une parfaite prévisibilité financière pour vos activités aux Pays-Bas.
Prévenir le risque d'établissement stable
Employer du personnel en télétravail aux Pays-Bas sans disposer d'une entité locale peut créer de manière involontaire un « établissement stable » (Permanent Establishment). Ce statut assujettit votre société étrangère à l'impôt sur les sociétés au sein de la juridiction néerlandaise. Faire appel à un EOR écarte efficacement ce risque. Le prestataire d'EOR assume la qualité d'employeur légal, garantissant que votre entreprise se conforme au droit social local sans subir l'exposition fiscale d'une implantation directe. C'est une protection indispensable pour les entreprises souhaitant sonder le marché ou gérer des collaborateurs distribués.
Vitesse de déploiement : démarrez en quelques semaines, pas en plusieurs mois
La rapidité d'exécution représente l'atout majeur de la formule EOR. Si la constitution d'une BV peut nécessiter des mois de démarches juridiques et administratives, un dispositif d'EOR permet une embauche opérationnelle quelques jours après la signature de l'accord. Dans le cas d'un recrutement hors Union européenne, l'obtention du visa pour travailleur hautement qualifié (Highly Skilled Migrant / HSM) est habituellement organisée en 3 semaines environ via nos partenaires agréés. Cette célérité opérationnelle est décisive sur un marché du travail sous tension où les profils de premier plan ne patienteront pas des mois entiers pour un visa.
Une maîtrise locale du droit est également cruciale face à des réglementations comme la loi DBA (Wet DBA) et les réformes du VBAR. Ces textes encadrent de manière stricte la distinction entre prestataires indépendants et salariés. Une requalification erronée entraîne des régularisations de cotisations de sécurité sociale rétroactives assorties de lourdes pénalités de la Belastingdienst. En externalisant ces missions, vous gagnez en tranquillité d'esprit et en sécurité juridique. Prêt à simplifier votre implantation aux Pays-Bas ? Obtenez un devis personnalisé pour le coût de l'emploi aux Pays-Bas sous 24 heures.
Simplifier la gestion de paie néerlandaise grâce au modèle tout-en-un d'ICSPayroll
La technicité du droit du travail néerlandais impose de délaisser les estimations manuelles au profit d'un modèle financier globalisé. Même si un calculateur du coût de l'emploi aux Pays-Bas fournit une première indication, ICSPayroll supprime la contrainte administrative liée au suivi individuel des fluctuations de cotisations. Notre modèle de « coefficient de paie » convertit les coûts variables de main-d'œuvre en une facture mensuelle unique et prévisible. Cette méthode vous garantit de ne jamais faire face à des régularisations inattendues au titre des cotisations sociales, des ajustements d'assurances ou des déficits de caisses de retraite. Elle confère la visibilité financière requise pour un développement international durable.
Que contient le coefficient de paie (Payroll Factor) ?
Le coefficient ICSPayroll est un multiplicateur arithmétique appliqué au salaire brut pour englober l'ensemble des obligations légales et conventionnelles. Il est pensé pour offrir une transparence totale. En fusionnant ces postes, nous vous évitons de gérer une multitude de prestataires ou de plateformes gouvernementales. Ce coefficient inclut :
- Avantages obligatoires : comprend l'indemnité de congés payés de 8 % ainsi que la cotisation de retraite standardisée à 15,2 %.
- Cotisations légales : intègre toutes les cotisations d'assurance de l'employeur, dont l'AWf, l'Aof et la Zvw.
- Gestion des risques : couvre les coûts liés au risque d'arrêt maladie et le provisionnement de l'indemnité de transition, plafonnée à 102 000 EUR pour 2026.
- Support administratif : prend en charge la demande du régime des 30 % et le parrainage de visa HSM orchestrés par nos partenaires agréés.
Chaque collaborateur bénéficie en outre d'un accès dédié à un portail en ligne. Cette interface sécurisée lui permet de consulter ses fiches de paie, de suivre ses contrats et de vérifier ses soldes de congés en temps réel. Nous mettons également à disposition un livret d'accueil complet (Employee Handbook) pour que votre personnel assimile l'ensemble de ses droits et devoirs selon le droit néerlandais dès son intégration. Cette approche résolument humaine garantit que votre équipe est accompagnée, pendant que vos équipes administratives restent concentrées sur vos activités stratégiques.
Obtenez une offre sur mesure sous 24 heures
Les calculateurs standards omettent couramment des paramètres déterminants de votre embauche, tels que l'âge, le cursus universitaire pour le régime des 30 % ou la stabilité contractuelle. Notre circuit est conçu pour allier célérité et rigueur. Dès la transmission des données salariales de base et du profil du candidat, nous vous remettons une décomposition tarifaire personnalisée sous un jour ouvré. Vos résultats obtenus via notre calculateur du coût de l'emploi aux Pays-Bas s'appuient ainsi sur des données opérationnelles authentiques.
Cette proposition fait office de budget définitif. Aucun frais dissimulé ni ligne additionnelle d'administration RH ne vous sera facturé. Dès validation des éléments chiffrés, nous pouvons passer du devis à un contrat de travail prêt à signer en quelques jours seulement. Cette efficacité vous permet de recruter les meilleurs profils et de débuter vos activités en quelques semaines, au lieu de plusieurs mois. Demandez votre devis sur mesure du coût de l'emploi aux Pays-Bas 2026 dès aujourd'hui pour sécuriser votre budget d'embauche en totale conformité.
Maîtriser votre stratégie d'expansion aux Pays-Bas pour 2026
Maîtriser les subtilités du droit du travail néerlandais demande bien plus qu'un simple tableur. Vous avez besoin d'un partenaire expert des cotisations légales 2026 et des évolutions du régime des 30 %. En vous appuyant sur un calculateur du coût de l'emploi aux Pays-Bas éprouvé, vous éliminez les passifs cachés et garantissez l'exactitude de vos budgets internationaux. Une estimation fine constitue le socle indispensable d'une présence pérenne et conforme aux Pays-Bas.
ICSPayroll facilite ce processus en organisant votre déploiement opérationnel en quelques semaines, et non en plusieurs mois. Notre modèle repose sur une facturation mensuelle globale regroupant l'ensemble des cotisations, régimes de retraite et aléas de maladie sur une ligne limpide. Nous mettons également à votre service notre expertise pour les démarches liées au régime des 30 % via nos partenaires agréés, garantissant le respect du seuil salarial de 48 013 EUR requis en 2026. Cette méthode vous donne la liberté d'accélérer votre croissance pendant que nous sécurisons vos fondations administratives et juridiques.
Recrutez aux Pays-Bas en toute sérénité : demandez votre devis personnalisé sous 24 heures. Nous sommes impatients de contribuer à votre réussite sur le marché néerlandais.
Foire aux questions
Combien coûte l'embauche d'un salarié aux Pays-Bas en 2026 ?
Le coût global d'un emploi dépasse en règle générale le salaire brut de 20 à 30 %. Ce surcoût intègre l'indemnité légale de congés payés de 8 %, une cotisation de retraite de 15,2 % ainsi que les diverses cotisations de sécurité sociale. Pour obtenir un chiffrage rigoureux, l'utilisation d'un calculateur du coût de l'emploi aux Pays-Bas vous permet de modéliser ces charges en tenant compte des plafonds légaux 2026. Les employeurs doivent également prendre en compte le salaire maximum soumis aux cotisations d'assurance pour salariés, établi à 79 409 EUR pour l'exercice.
Qu'est-ce que l'indemnité de congés payés obligatoire aux Pays-Bas ?
L'indemnité obligatoire de congés payés correspond à 8 % du salaire annuel brut de l'employé. La grande majorité des employeurs s'en acquittent sous la forme d'un versement unique au mois de mai, bien qu'un fractionnement mensuel soit autorisé s'il figure expressément au contrat. Cet avantage est une exigence légale du droit du travail néerlandais et doit être calculé sur l'intégralité du traitement brut. Tout manquement à cette obligation expose à des sanctions juridiques majeures et à des régularisations de la part de l'administration fiscale néerlandaise (Belastingdienst).
La cotisation de retraite est-elle obligatoire pour les salariés néerlandais ?
Bien que certains secteurs ne soient pas soumis à un régime de retraite de branche obligatoire, proposer une couverture de prévoyance et de retraite constitue un standard du marché pour attirer des profils qualifiés. Dans le cadre de l'offre ICSPayroll, nous intégrons systématiquement une cotisation de retraite établie à 15,2 % du salaire brut. Cette formule assure une sécurité sociale renforcée pour vos collaborateurs tout en fluidifiant votre budgétisation. Ces cotisations sont intégrées au coefficient de paie tout-en-un, qui regroupe les obligations sociales sur une facture mensuelle unique et transparente pour vos opérations aux Pays-Bas.
De quelle manière le régime des 30 % influe-t-il sur les coûts de l'employeur ?
Le régime des 30 % diminue principalement la charge d'impôt sur le revenu supportée par le salarié, mais il influence également la structure budgétaire de l'employeur. Afin d'y être éligible en 2026, le collaborateur doit percevoir un salaire imposable minimal de 48 013 EUR. Si ce mécanisme accroît l'attrait de la rémunération nette, les cotisations patronales comme la Zvw et l'AWf restent adossées au salaire brut global. Un calculateur du coût de l'emploi aux Pays-Bas permet de visualiser l'impact réel de ces exonérations sur le coût de revient final du recrutement.
Puis-je recruter du personnel aux Pays-Bas sans créer de société locale ?
Vous pouvez parfaitement recruter sans constituer d'entité locale en vous appuyant sur un service de portage salarial international (Employer of Record / EOR). L'EOR assume la qualité d'employeur juridique pour vos collaborateurs néerlandais, prenant en charge l'ensemble de la gestion de paie, les déclarations fiscales et la conformité sociale. Cette alternative évite l'immatriculation auprès de la Chambre de commerce (KvK) et écarte le risque de requalification en établissement stable. ICSPayroll orchestre ces prestations via ses partenaires agréés, vous donnant la possibilité de recruter et d'encadrer vos talents sans la lourdeur administrative d'une BV.
Quel est le salaire minimum légal aux Pays-Bas en 2026 ?
Le salaire minimum légal aux Pays-Bas est désormais défini sur la base d'un taux horaire fixe. Au 1er janvier 2026, le salaire minimum pour les personnes âgées de 21 ans et plus est fixé à 14,71 EUR par heure. Il est programmé pour passer à 14,99 EUR par heure à compter du 1er juillet 2026. Les employeurs sont tenus de veiller à ce que l'ensemble du personnel, y compris les salariés en contrat flexible ou à zéro heure, perçoivent ces taux minimaux légaux afin d'être en totale conformité avec la réglementation du travail néerlandaise.
Sous quel délai est-il possible de déployer la paie d'une recrue aux Pays-Bas ?
Vous avez la possibilité d'activer la gestion de paie d'un nouveau collaborateur en l'espace de quelques semaines seulement. Pour un profil international requérant un titre de séjour, l'obtention du visa pour migrant hautement qualifié (HSM) requiert généralement 3 semaines environ via nos partenaires agréés. Ce planning accéléré permet aux structures étrangères d'entamer leurs opérations rapidement, sans subir les délais inhérents à une immatriculation d'entreprise. Notre onboarding optimisé garantit que les contrats de travail et les exigences de l'IND sont en règle avant le premier jour d'activité.
Quels sont les taux de cotisations patronales de sécurité sociale aux Pays-Bas en 2026 ?
Les cotisations patronales de sécurité sociale incluent le Fonds d'assurance chômage (AWf) à 2,74 % pour les contrats à durée indéterminée et à 7,74 % pour les contrats temporaires. Le taux du Fonds d'assurance invalidité (Aof) est fixé à 6,27 % pour les petites entreprises et à 7,63 % pour les structures plus importantes. Par ailleurs, la contribution à la Loi sur l'assurance santé (Zvw) s'élève à 6,10 %. Ces taux s'appliquent sur les salaires jusqu'à 79 409 EUR. Il est possible de consulter les données à jour directement sur le site de la Belastingdienst pour valider vos prévisions de gestion de paie.

Article rédigé par
Joost Hubregtse
Joost Hubregtse est directeur d'ICS Staffing & Payroll B.V., filiale à 100 % d'Intercompany Solutions à l'origine d'ICS Payroll. Il est responsable des services d'Employer of Record et de gestion de paie néerlandaise : contrats de travail, déclarations de retenue à la source et de sécurité sociale, indemnité de congés payés, retraite, congés maladie et conformité aux conventions collectives (CAO), avec une intégration possible sous 48 heures.
Questions fréquentes
Le coefficient ICSPayroll est un multiplicateur arithmétique appliqué au salaire brut pour englober l'ensemble des obligations légales et conventionnelles. Il est pensé pour offrir une transparence totale. En fusionnant ces postes, nous vous évitons de gérer une multitude de prestataires ou de plateformes gouvernementales. Ce coefficient inclut : Chaque collaborateur bénéficie en outre d'un accès dédié à un portail en ligne. Cette interface sécurisée lui permet de consulter ses fiches de paie, de suivre ses contrats et de vérifier ses soldes de congés en temps réel. Nous mettons également à disposition un livret d'accueil complet (Employee Handbook) pour que votre personnel assimile l'ensemble de ses droits et devoirs selon le droit néerlandais dès son intégration. Cette approche résolument humaine garantit que votre équipe est accompagnée, pendant que vos équipes administratives restent concentrées sur vos activités stratégiques.
Le coût global d'un emploi dépasse en règle générale le salaire brut de 20 à 30 %. Ce surcoût intègre l'indemnité légale de congés payés de 8 %, une cotisation de retraite de 15,2 % ainsi que les diverses cotisations de sécurité sociale. Pour obtenir un chiffrage rigoureux, l'utilisation d'un calculateur du coût de l'emploi aux Pays-Bas vous permet de modéliser ces charges en tenant compte des plafonds légaux 2026. Les employeurs doivent également prendre en compte le salaire maximum soumis aux cotisations d'assurance pour salariés, établi à 79 409 EUR pour l'exercice.
L'indemnité obligatoire de congés payés correspond à 8 % du salaire annuel brut de l'employé. La grande majorité des employeurs s'en acquittent sous la forme d'un versement unique au mois de mai, bien qu'un fractionnement mensuel soit autorisé s'il figure expressément au contrat. Cet avantage est une exigence légale du droit du travail néerlandais et doit être calculé sur l'intégralité du traitement brut. Tout manquement à cette obligation expose à des sanctions juridiques majeures et à des régularisations de la part de l'administration fiscale néerlandaise (Belastingdienst).
Bien que certains secteurs ne soient pas soumis à un régime de retraite de branche obligatoire, proposer une couverture de prévoyance et de retraite constitue un standard du marché pour attirer des profils qualifiés. Dans le cadre de l'offre ICSPayroll, nous intégrons systématiquement une cotisation de retraite établie à 15,2 % du salaire brut. Cette formule assure une sécurité sociale renforcée pour vos collaborateurs tout en fluidifiant votre budgétisation. Ces cotisations sont intégrées au coefficient de paie tout-en-un, qui regroupe les obligations sociales sur une facture mensuelle unique et transparente pour vos opérations aux Pays-Bas.
Le régime des 30 % diminue principalement la charge d'impôt sur le revenu supportée par le salarié, mais il influence également la structure budgétaire de l'employeur. Afin d'y être éligible en 2026, le collaborateur doit percevoir un salaire imposable minimal de 48 013 EUR. Si ce mécanisme accroît l'attrait de la rémunération nette, les cotisations patronales comme la Zvw et l'AWf restent adossées au salaire brut global. Un calculateur du coût de l'emploi aux Pays-Bas permet de visualiser l'impact réel de ces exonérations sur le coût de revient final du recrutement.
Vous pouvez parfaitement recruter sans constituer d'entité locale en vous appuyant sur un service de portage salarial international (Employer of Record / EOR). L'EOR assume la qualité d'employeur juridique pour vos collaborateurs néerlandais, prenant en charge l'ensemble de la gestion de paie, les déclarations fiscales et la conformité sociale. Cette alternative évite l'immatriculation auprès de la Chambre de commerce (KvK) et écarte le risque de requalification en établissement stable. ICSPayroll orchestre ces prestations via ses partenaires agréés, vous donnant la possibilité de recruter et d'encadrer vos talents sans la lourdeur administrative d'une BV.
Le salaire minimum légal aux Pays-Bas est désormais défini sur la base d'un taux horaire fixe. Au 1er janvier 2026, le salaire minimum pour les personnes âgées de 21 ans et plus est fixé à 14,71 EUR par heure. Il est programmé pour passer à 14,99 EUR par heure à compter du 1er juillet 2026. Les employeurs sont tenus de veiller à ce que l'ensemble du personnel, y compris les salariés en contrat flexible ou à zéro heure, perçoivent ces taux minimaux légaux afin d'être en totale conformité avec la réglementation du travail néerlandaise.
Vous avez la possibilité d'activer la gestion de paie d'un nouveau collaborateur en l'espace de quelques semaines seulement. Pour un profil international requérant un titre de séjour, l'obtention du visa pour migrant hautement qualifié (HSM) requiert généralement 3 semaines environ via nos partenaires agréés. Ce planning accéléré permet aux structures étrangères d'entamer leurs opérations rapidement, sans subir les délais inhérents à une immatriculation d'entreprise. Notre onboarding optimisé garantit que les contrats de travail et les exigences de l'IND sont en règle avant le premier jour d'activité.
Les cotisations patronales de sécurité sociale incluent le Fonds d'assurance chômage (AWf) à 2,74 % pour les contrats à durée indéterminée et à 7,74 % pour les contrats temporaires. Le taux du Fonds d'assurance invalidité (Aof) est fixé à 6,27 % pour les petites entreprises et à 7,63 % pour les structures plus importantes. Par ailleurs, la contribution à la Loi sur l'assurance santé (Zvw) s'élève à 6,10 %. Ces taux s'appliquent sur les salaires jusqu'à 79 409 EUR. Il est possible de consulter les données à jour directement sur le site de la Belastingdienst pour valider vos prévisions de gestion de paie.


