オランダにおける海外雇用:2026年コンプライアンスガイド
執筆 Joost Hubregtse, ディレクター、ICS Staffing & Payroll
すべてのブログ記事は、当社の労働法専門弁護士によって確認・ファクトチェックされています。担当はZishan Hussainと、当社ディレクターです。編集方針
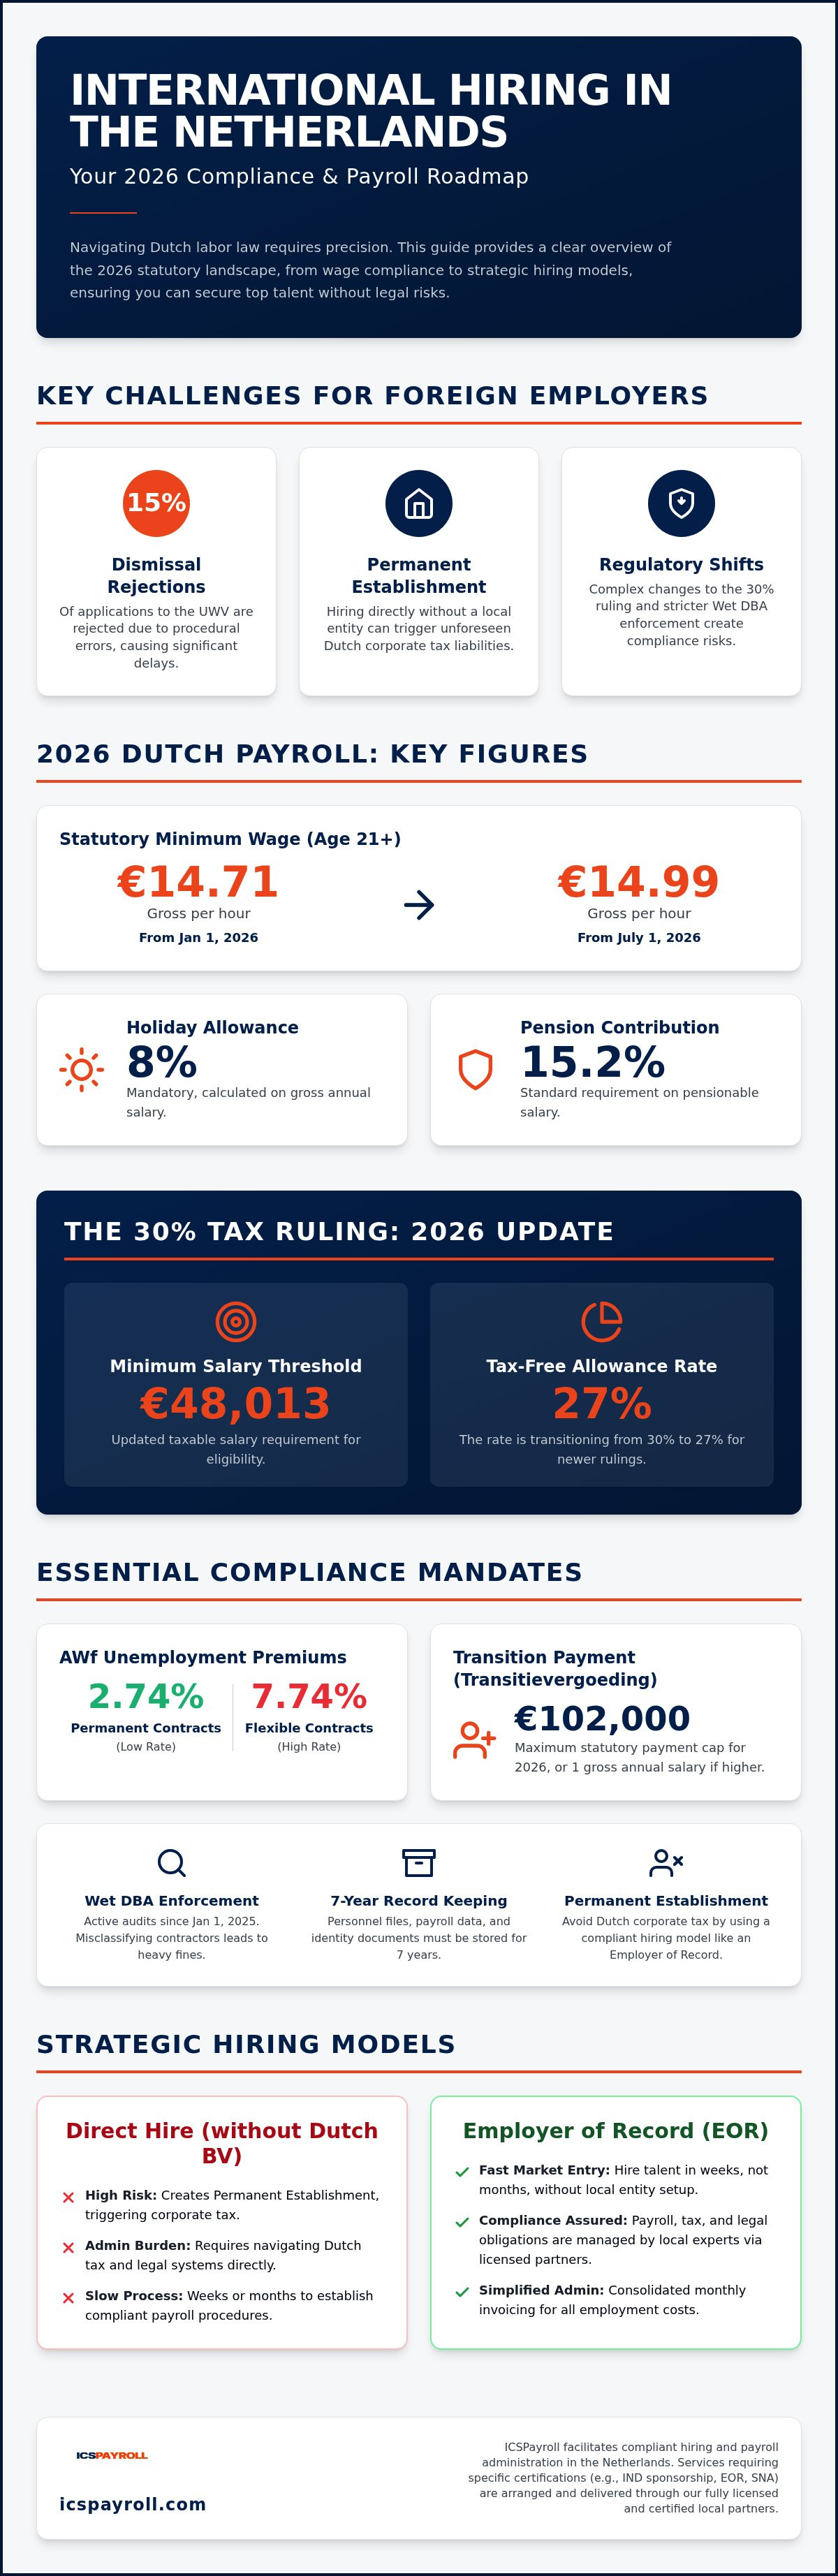
オランダの従業員保険機構(UWV:Uitvoeringsinstituut Werknemersverzekeringen)に提出される解雇申請の約15%は、手続き上の不備を理由に却下されるか大幅な修正を求められています。海外企業にとって、これらの事務的なハードルは単なる書類作業にとどまらず、事業拡大を停滞させ、予期せぬ法的責任を引き起こす重大な法的リスクとなります。オランダの労働市場には極めて優秀な人材が揃っている一方で、恒久的施設(PE:Permanent Establishment)リスクへの懸念や30%ルーリング(外国人専門職向け税制優遇措置)の改正に伴う複雑さが、参入の障壁となるケースが少なくありません。
本ガイドでは、2026年の法規制環境に沿った明確な道筋を示し、オランダにおける海外雇用コンプライアンスの確実な遵守を支援します。30%ルーリングに適用される新たな給与要件である48,013ユーロの基準や、2026年に定められた時給14.71ユーロの法定最低賃金への対応方法を解説します。また、義務付けられている8%の休暇手当(holiday allowance)、年金拠出義務、さらにWet DBA(労働関係民法適合法)の最新の法執行基準についても詳しく取り上げます。本記事をお読みいただくことで、トップタレントを確保し、オランダでの給与計算業務を極めて正確に管理しながら、数か月ではなく数週間で採用からコンプライアンスに準拠した就労開始まで進める手順をご理解いただけます。
主なポイント
- 2026年の法改正の動向を把握し、恒久的施設(PE)リスクを軽減しながらオランダでの厳格な雇用コンプライアンスを維持する。
- 2026年の法定最低時給14.71ユーロおよび義務化されている8%の休暇手当を適用し、正確な賃金支払いを徹底する。
- 改定された48,013ユーロの給与要件に基づき30%ルーリングを申請し、非課税枠が27%へ移行する影響を把握する。
- Employer of Record(EOR:登録雇用主)モデルを活用し、現地法人設立の手間を省いて数週間で人材を採用し市場参入を加速させる。
- 認可パートナーを通じて手配される専門的な給与計算サポートと月次の統合請求により、複雑なバックオフィス業務を効率化する。
海外雇用におけるオランダの規制環境への対応
2026年のオランダ労働市場では、法執行の厳格化と労務管理の透明性の向上がより一層求められています。外国企業は、Belastingdienst(オランダ税務当局)が従来の執行猶予期間を終了したことを認識する必要があります。2025年1月1日以降、当局は雇用形態が適切に分類されているかどうかの監査を積極的に実施しています。オランダで海外雇用コンプライアンスを管理する企業にとって、これは契約書の文面よりも実際の就労実態が重視されることを意味します。政府の監視の焦点は、形式上の契約から日々の業務実態へと移行しています。
これらに違反した場合には、即座に罰金が科され、社会保険料等の過去への遡及追徴が発生します。Belastingdienstは、賃金税、国民保険料、および従業員保険料の徴収状況を一段と厳格に監視しています。自動監査システムに対抗する唯一の手段は、正確無比な事務管理です。これらのシステムは賃金税申告の差異をほぼ即時に検知し、場合によっては数か月にわたる経営リソースを浪費させる税務調査の引き金となります。オランダ現地法人(BV)を持たない海外企業は、こうした現地システムへの対応に苦慮することが多く、手続き上の落とし穴を避けるためには現地の専門知識が不可欠です。
外国企業向け2026年コンプライアンス監査
法的な安全性を維持するため、雇用主は商工会議所(KVK:Kamer van Koophandel)を通じて最新の商法基準および労働基準を確認することが推奨されます。事務手続き上の重要な義務の一つが、7年間の法定記録保存義務です。将来的な監査に対応するため、すべての従業員ファイル、給与データ、身元確認書類を7年間保管しなければなりません。適切な記録保持は単なる推奨事項ではなく、遡及調査時に自社を保護するための法的義務です。Wet DBA(労働関係民法適合法)は、従業員と独立事業主(フリーランス)との明確な区分を求めています。2026年において偽装個人事業主と判断された場合、多額の過料や追徴の社会保障料の納付命令が下されます。
恒久的施設(PE)リスクの回避
現地の法人がない状態で直接人材を雇用すると、意図せず恒久的施設(PE:Permanent Establishment)とみなされるリスクが生じます。PEと認定された場合、海外企業であってもオランダの法人税課税対象となり、複雑な申告義務や二重課税のリスクが発生します。現地法人を正式に設立したかどうかにかかわらず、実質的に現地支店とみなされるためです。自社事業を現地の税務リスクから切り離す構造化された雇用モデルを活用することで、このリスクを回避することが可能です。現状のステータスを段階的に確認するには、オランダ雇用コンプライアンスチェックリストをご活用ください。この監査プロセスにより、グローバルな企業構造を不必要な規制リスクに晒すことなく、オランダの優秀な人材を活用できるようになります。
オランダ労働法と賃金コンプライアンスの重要基盤
オランダの賃金基準は厳格であり、コンプライアンスを維持するためには精密な計算が求められます。2026年1月1日現在、21歳以上の従業員に対する法定最低賃金は総額で時給14.71ユーロに設定されています。この最低賃金は2026年7月1日に総額で時給14.99ユーロへ引き上げられる予定です。また、雇用主は年間総支給額に対して計算される法定の8%の休暇手当(holiday allowance)も考慮しなければなりません。多くの企業は毎年5月に一括で支払う形を採用していますが、雇用契約書に明記されていれば毎月積み立てて支払うことも認められています。
基本給に加えて、年金拠出金も総人件費の大部分を占めます。2026年における標準的な年金拠出基準は、年金対象給与の15.2%です。さらに、契約終了時に支払う法定の退職移行手当(transitievergoeding)への引当ても必要です。2026年の退職移行手当の上限額は102,000ユーロ、または従業員の年間総給与がこの金額を上回る場合は年収1年分が上限となります。これらの法定費用を事前に正確に見積もっておくことで、海外展開計画で頻繁に見られる「予期せぬ出費」を防ぐことができます。特定の役職に関する詳細な費用内訳が必要な場合は、包括的なコスト試算を含む当社のオランダ給与計算代行サービスをご利用いただけます。
法定給付および社会保障費の負担
雇用主は、オランダの社会保障制度を支える各種の法定保険料を負担する義務があります。2026年のAWf(一般失業基金)の料率は、無期雇用契約の場合は2.74%(低料率)、有期雇用などのフレキシブル契約の場合は7.74%(高料率)となっています。また、企業規模に応じて6.27%から7.63%となるAof(障害給付基金)の保険料や、6.10%のZvw(健康保険法)拠出金も負担する必要があります。オランダ労働法の大きな特徴として、従業員が病気や怪我で就労不能となった場合、雇用主は最長2年間にわたり給与の少なくとも70%を支払う義務(病気有給保障)があります。育児休業等の詳細な規則は、オランダ中央政府(Rijksoverheid)の公式ポータルで確認できます。
契約要件と有期雇用の更新制限(Ketenregeling)
「Ketenregeling」(チェーンルール)と呼ばれる連鎖規制により、有期雇用契約の利用には制限が課されています。同一の雇用主と連続して3回有期契約を締結した場合、または通算勤務期間が36か月に達した場合、契約は自動的に無期雇用へと移行します。また、就業規則(従業員ハンドブック)を整備して社内ポリシーを明確にし、2026年の競業避止義務の法改正にも適合させなければなりません。この改正により、競業避止期間は最長12か月に制限され、競業を制限する期間中は1か月ごとに月給の50%の補償金を支払うことが義務付けられています。試用期間についても厳しく制限されており、無期契約の場合は最長2か月、6か月超2年未満の有期契約の場合は最長1か月となっています。
外国人就労ビザの管理と30%税制ルーリング
オランダにおける確実な海外雇用コンプライアンスを実現するには、厳格な収入基準を満たしつつ税制上の優遇措置を的確に活用することが不可欠です。30%ルーリングは、国外の専門人材をオランダ市場へ誘致するための主要な税務上のインセンティブです。2026年における標準的な課税対象給与の基準額は48,013ユーロです。この金額は、非課税手当を差し引いた後に残るべき最低限の課税対象所得を示しています。修士号を保持する30歳未満の従業員には、36,497ユーロという引き下げられた基準額が適用されます。なお、30%ルーリングの適用上限として、2026年は年収262,000ユーロまでの部分が対象となります。
一連の法改正により、この税制優遇の枠組みには大きな変更が加えられました。部分非居住者税制(partial non-resident status)は、2025年1月1日をもって正式に廃止されました。経過措置として、2023年12月31日時点でこの制度の適用を受けていた従業員については、2026年12月31日まで継続適用が認められています。2026年に新たに赴任する従業員は、この特典を利用することはできません。さらに、雇用主は非課税率が27%へと引き下げられる点にも留意する必要があります。既存の適用者には30%の料率が維持されますが、新規申請者に対しては2027年1月1日より非課税上限が27%に引き下げられます。これらの制度変更期において法令遵守を維持することは、長期的な財務管理において極めて重要です。
高度外国人材ビザ(HSM)の迅速な申請手続き
シェンゲン協定域外からの人材に対して就労資格を取得するには、オランダ移民帰化局(IND:Immigratie- en Naturalisatiedienst)との綿密な連携が必要です。ICSPayrollは直接のIND認定スポンサーではありませんが、公認ライセンスを保持する現地パートナーを通じて迅速かつ合法的に手続きを進めます。高度外国人材(HSM:Highly Skilled Migrant)ビザについては、およそ3週間での迅速な取得を目指します。この手続きには、学歴の照合や提示給与が2026年のHSM基準額を満たしていることの確認などが含まれます。専門パートナーを通じてこれらの実務を運用することで、貴社人事部門の事務負担を大幅に削減します。
30%ルーリング申請のサポート
30%ルーリングの適用を受けるには、雇用主と従業員が連名で申請を行う必要があります。雇用開始初日へ遡って適用させるためには、就労開始日から4か月以内にBelastingdienstへ申請書を提出しなければなりません。この期限を過ぎた場合、申請月の翌月1日以降からの適用となってしまいます。当社の専門チームがこの複雑な申請手続きを代行し、貴社のコンプライアンス遵守を確実に支えます。採用前の24か月のうち16か月以上、オランダ国境から150キロメートル以上離れた場所に居住していたかどうかの居住地要件についても、段階的に確認を行います。
戦略的な雇用モデル:現地法人設立とEOR(登録雇用主)の比較
オランダに非公開有限会社(BV:Besloten Vennootschap)を設立すれば恒久的な事業基盤を構築できますが、多大な時間と初期費用を要します。公証人による手続き、税務登録、銀行口座の開設などを完了させるには、通常数か月の期間が必要です。迅速な事業展開を求める企業にとって、雇用コンプライアンスを迅速に確保する手段としてはEOR(Employer of Record:登録雇用主)モデルの活用が最適です。この体制により、数か月ではなくわずか数週間で人材を迎え入れることが可能になります。EORが法的な雇用主となり、すべての法定雇用義務を代行する一方で、貴社は日常的な業務指示やマネジメントに専念できます。この方法は、現地法人を本格的に設立する前にオランダ市場をテストしたい場合や、優先度の高い人材をいち早く確保したい場合に特に有効です。
EORモデルを活用すれば、コンプライアンスを遵守するオランダの現地法人がすべての税務・労務手続きを履行するため、恒久的施設(PE)リスクを効果的に遮断できます。オランダの複雑な税制や社会保険料の計算も簡素化されます。これらの実務を外部委託することで、Belastingdienstへの登録手続きや毎月の賃金税申告(Loonaangifte)といった煩雑な事務作業から解放されます。人事部門が煩雑な行政手続きに追われることなく人材開発に集中できる環境を整え、グローバル本社とオランダ労働市場の要件を安全に結ぶ架け橋として機能します。
現地EORの選定が推奨されるケース
EORモデルの最大の利点は、市場展開のスピードです。商工会議所(KVK)へのBV法人登録を進めている期間中や、法人設立そのものを控えたい場合でも、即座に事業を開始できます。現地の専任人事担当者を配置することなく、小規模から中規模のリモートチームを立ち上げる用途に最適です。雇用戦略の包括的な比較については、当社の詳細レポート「オランダにおけるPEOサービス:2026年コンプライアンス雇用ガイド」をご参照ください。認可パートナーを通じて提供されるこれらのサービスは、安全な人材獲得基盤を築くための強固な土台となります。
ペイロール・ファクター料金体系
各国の財務部門にとって、複雑に細分化されたオランダの法定雇用コストの把握は容易ではありません。ペイロール・ファクター(給与乗数)型の料金体系では、社会保険料、年金拠出金、各種保険が1つの明確な月次請求書に統合されます。人事労務管理や管理ポータルの利用料が個別に請求されることはありません。予測可能性の高いコスト構造によって正確な予算策定が可能となり、グローバルな財務報告も簡素化されます。一般的にオランダの総人件費は額面給与の約1.3倍から1.5倍となりますが、この料金体系により雇用期間中の予期せぬ費用の発生を防ぐことができます。貴社の採用計画に沿った詳細なコストシミュレーションについては、いつでもオランダ給与計算の見積もりをご依頼いただけます。
ICSPayrollを活用したコンプライアンス準拠の迅速な雇用
オランダでの海外雇用コンプライアンスを確立するには、技術的な正確さと運用の迅速さを兼ね備えたパートナーの存在が欠かせません。ICSPayrollは、地域固有の官僚的手続きを排除し、貴社の雇用ニーズに合わせた包括的なソリューションを提供します。採用予定の人材情報をご提示いただければ、24時間以内に個別のお見積もりを作成します。この迅速な対応により、従来のコンサルティング会社で発生しがちだった待ち時間をなくし、財務部門や人事部門の迅速な意思決定を後押しします。2026年の最低時給14.71ユーロや法定の8%の休暇手当など、必要な法定費用を即座に明確化します。
オランダにおけるリモートワーカーの管理は、単なる給与計算の処理にとどまりません。当社のオンラインポータルでは、給与明細、雇用契約書、リアルタイムの有給休暇残高などの重要書類に24時間365日アクセス可能です。この透明性は雇用主と従業員の双方に安心をもたらし、プロフェッショナルで法令に準拠した就業環境を維持します。また、傷病休暇の管理や復職支援のサポートも継続して提供します。オランダ法の下では、傷病時の2年間の給与支払い義務は企業にとって重大な責任となります。当社の専門スタッフが「ゲートキーパー改善法(Wet verbetering poortwachter)」に定められた必須手続きを案内し、法令を完全に遵守しながら適切な従業員ケアを支援します。
専門家によるコンプライアンスおよび給与計算の代行
当社チームは、Belastingdienstへの毎月の賃金税申告(Loonaangifte)からAWfやAofなどの雇用主負担保険料の算出まで、給与管理の全サイクルを担当します。2026年の労働法改正の詳細に精通したオランダの給与専門家が直接対応いたします。これには、競業避止条項の最新規制への適合確認や、102,000ユーロを上限とする退職移行手当の適切な引当てなども含まれます。これらの機能を一元化することで、オランダ市場へ参入する貴社ビジネスに揺るぎない安定性をもたらします。当社は、貴社の事業目標とオランダ法規制の厳格な要件を繋ぐ架け橋としての役割を果たします。
導入の流れ:オランダでの最初の雇用に向けて
事業の立ち上げに何カ月も費やす必要はありません。お問い合わせをいただいてから数日以内に、サービス契約書のドラフトおよび雇用契約書をご提示可能です。ICSPayrollは、提携する認可パートナーを通じて従業員を正式雇用するため、貴社はコアビジネスの拡大に専念いただけます。このモデルにより、30%ルーリングの申請からHSMビザの発給手続きに至るまで、雇用のあらゆる側面が緻密に管理されます。1名の専門人材を採用する場合でも、リモートチームを拡大する場合でも、安全で確実な海外雇用コンプライアンスを実現します。オランダでの第一歩を踏み出すためのコンプライアンス監査や個別のお見積もりについては、ぜひお気軽にお問い合わせください。
2026年のオランダ展開を確実なものに
オランダの労働市場は、手続きの正確さと法的な先見性を備えた企業にとって魅力的な市場です。最低時給14.71ユーロから30%ルーリングの最新基準値に至るまで、2026年の法的要件を正しく把握することで、恒久的施設(PE)リスクや遡及的な税務追徴から自社を保護することができます。現地法人の設立にとらわれず、効率的なEmployer of Record(EOR)モデルを活用することで、現地法人(BV)の設立に伴う数か月の遅延を回避し、優秀な人材を即戦力として迎え入れることが可能です。
オランダにおける海外雇用コンプライアンスの維持は、長期的な安定成長を実現するための戦略的アドバンテージとなります。当社のチームは、これらの複雑な手続きを高い精度で乗り切るための現地の専門知識を提供します。すべての雇用コストをまとめた月次の一括請求をご利用いただけるほか、公認パートナーを通じて約3週間でのHSMビザ取得をサポートします。オランダの公的基準を完全に満たした安全な給与・税務管理のもと、安心して事業を前進させましょう。
オランダでの雇用を確実に:24時間以内にお見積もりをお届けします。貴社のコンプライアンスに準拠したチーム構築を全力でサポートいたします。
よくある質問(FAQ)
現地法人がない場合、オランダで従業員を雇用するにはどのくらいの期間がかかりますか?
現地の法人設立に数か月かける代わりに、Employer of Record(EOR:登録雇用主)モデルを活用することで、数週間で従業員を採用できます。このアプローチにより、オランダ現地法人(BV)を設立することなく、オランダの雇用コンプライアンスを完全に満たすことができます。EORが法的な雇用主となり、すべての給与計算および法定業務を代行するため、従業員の雇用条件が決まり契約書が締結され次第、即座に業務を開始できます。
2026年のオランダにおける最低時給はいくらですか?
2026年の法定最低賃金は、1月1日時点で総額時給14.71ユーロと定められています。この料率は2026年7月1日に総額時給14.99ユーロへ引き上げられる予定です。これらの金額は21歳以上のすべての従業員に適用されます。また、オランダの賃金基準に適合させるため、この基本時給に加えて義務化されている8%の休暇手当(holiday allowance)を上乗せして計算する必要があります。
2026年の30%ルーリングの給与基準はどのようになっていますか?
2026年に30%ルーリングの適用を受けるには、非課税手当を適用した後の標準的な課税対象給与が48,013ユーロ以上である必要があります。修士号を保持する30歳未満の従業員の場合は、36,497ユーロという引き下げられた基準額が適用されます。適用対象となる給与の上限は262,000ユーロです。なお、部分非居住者税制は廃止されましたが、2024年以前からの適用者には経過措置が設けられています。詳細はBelastingdienstの公式サイトをご確認ください。
オランダのチームにEU域外の国籍者を雇用することはできますか?
高度外国人材(HSM:Highly Skilled Migrant)ビザプログラムを利用することで、EU域外の国籍者を雇用することが可能です。この申請は、必要なIND(移民帰化局)認定スポンサー資格を保持する認可パートナーを通じて手配されます。候補者は規定の給与基準を満たし、国外から採用される必要があります。このモデルにより、自社でスポンサー認可を取得する事務負担を負うことなく、オランダ拠点にグローバル人材を迎え入れることができます。
オランダの社会保障における雇用主の法定負担金には何がありますか?
雇用主は、AWf(一般失業基金)、Aof(障害給付基金)、Zvw(健康保険法)など、いくつかの法定保険料を負担する義務があります。2026年のZvw拠出金は、所得79,409ユーロまでの部分に対して6.10%となります。AWfの料率は無期契約の2.74%からフレキシブル契約の7.74%まで幅があります。これらの拠出金は手厚いオランダの社会保障制度の財源となっており、毎月Belastingdienstへ申告する必要があります。
オランダ法において書面による雇用契約は必須ですか?
口頭契約も法的には有効とみなされますが、オランダにおける確実な雇用コンプライアンスのためには書面による契約が不可欠です。試用期間や競業避止条項などの特定の合意事項は、書面に記載されていない限り法的に無効となります。また、EU労働条件透明性指令により、雇用主は就労開始から1週間以内に基本的な就労条件を書面で提示することが義務付けられています。さらに、すべての給与関連データを7年間書面で保管することも法定要件となっています。
高度外国人材ビザの取得にはどのくらいの期間がかかりますか?
認可パートナーを通じて手配した場合、高度外国人材(HSM)ビザの手続きには通常約3週間かかります。この迅速なスケジュールは、通常の労働許可証(TWV)の取得に数か月かかるのと比較して大幅に短縮されています。このプロセスには、初回のIND申請や現地のオランダ大使館でのビザ受領が含まれます。学歴証明書や有効なパスポートなどの必要書類を漏れなく揃えておくことが、この所要期間を維持するために不可欠です。詳細はINDのウェブサイトに記載されています。
2026年の法定退職移行手当の上限額はいくらですか?
2026年における法定の退職移行手当(transitievergoeding)の上限は102,000ユーロに設定されています。従業員の年間総支給額がこの金額を上回る場合は、年収1年分が上限となります。この手当は、有期契約の更新拒絶を含め、ほとんどの雇用契約終了時に支払う義務があります。長期的な財務計画およびオランダ労働法の遵守において、この債務を正確に算定しておくことが極めて重要です。

著者
Joost Hubregtse
Joost Hubregtseは、ICS Payrollを運営するIntercompany Solutionsの完全子会社、ICS Staffing & Payroll B.V.のディレクターを務めています。雇用代行(EOR)およびオランダ給与計算サービス(雇用契約、賃金税・社会保障申告、休暇手当、年金、傷病休暇、産業別労働協約(CAO)遵守)の責任者であり、最短48時間でのオンボーディングを実現しています。
公式情報源

NEN 4400準拠。SNA認証取得。
ICS Staffing and Payroll B.V.はStichting Normering ArbeidのSNA登録簿に掲載されています。SNA認証事業者を利用することで、未納の給与税・社会保険料に関する連鎖責任が限定されます。
よくあるご質問
現地の法人設立に数か月かける代わりに、Employer of Record(EOR:登録雇用主)モデルを活用することで、数週間で従業員を採用できます。このアプローチにより、オランダ現地法人(BV)を設立することなく、オランダの雇用コンプライアンスを完全に満たすことができます。EORが法的な雇用主となり、すべての給与計算および法定業務を代行するため、従業員の雇用条件が決まり契約書が締結され次第、即座に業務を開始できます。
2026年の法定最低賃金は、1月1日時点で総額時給14.71ユーロと定められています。この料率は2026年7月1日に総額時給14.99ユーロへ引き上げられる予定です。これらの金額は21歳以上のすべての従業員に適用されます。また、オランダの賃金基準に適合させるため、この基本時給に加えて義務化されている8%の休暇手当(holiday allowance)を上乗せして計算する必要があります。
2026年に30%ルーリングの適用を受けるには、非課税手当を適用した後の標準的な課税対象給与が48,013ユーロ以上である必要があります。修士号を保持する30歳未満の従業員の場合は、36,497ユーロという引き下げられた基準額が適用されます。適用対象となる給与の上限は262,000ユーロです。なお、部分非居住者税制は廃止されましたが、2024年以前からの適用者には経過措置が設けられています。詳細はBelastingdienstの公式サイトをご確認ください。
高度外国人材(HSM:Highly Skilled Migrant)ビザプログラムを利用することで、EU域外の国籍者を雇用することが可能です。この申請は、必要なIND(移民帰化局)認定スポンサー資格を保持する認可パートナーを通じて手配されます。候補者は規定の給与基準を満たし、国外から採用される必要があります。このモデルにより、自社でスポンサー認可を取得する事務負担を負うことなく、オランダ拠点にグローバル人材を迎え入れることができます。
雇用主は、AWf(一般失業基金)、Aof(障害給付基金)、Zvw(健康保険法)など、いくつかの法定保険料を負担する義務があります。2026年のZvw拠出金は、所得79,409ユーロまでの部分に対して6.10%となります。AWfの料率は無期契約の2.74%からフレキシブル契約の7.74%まで幅があります。これらの拠出金は手厚いオランダの社会保障制度の財源となっており、毎月Belastingdienstへ申告する必要があります。
口頭契約も法的には有効とみなされますが、オランダにおける確実な雇用コンプライアンスのためには書面による契約が不可欠です。試用期間や競業避止条項などの特定の合意事項は、書面に記載されていない限り法的に無効となります。また、EU労働条件透明性指令により、雇用主は就労開始から1週間以内に基本的な就労条件を書面で提示することが義務付けられています。さらに、すべての給与関連データを7年間書面で保管することも法定要件となっています。
認可パートナーを通じて手配した場合、高度外国人材(HSM)ビザの手続きには通常約3週間かかります。この迅速なスケジュールは、通常の労働許可証(TWV)の取得に数か月かかるのと比較して大幅に短縮されています。このプロセスには、初回のIND申請や現地のオランダ大使館でのビザ受領が含まれます。学歴証明書や有効なパスポートなどの必要書類を漏れなく揃えておくことが、この所要期間を維持するために不可欠です。詳細はINDのウェブサイトに記載されています。
2026年における法定の退職移行手当(transitievergoeding)の上限は102,000ユーロに設定されています。従業員の年間総支給額がこの金額を上回る場合は、年収1年分が上限となります。この手当は、有期契約の更新拒絶を含め、ほとんどの雇用契約終了時に支払う義務があります。長期的な財務計画およびオランダ労働法の遵守において、この債務を正確に算定しておくことが極めて重要です。


