Recrutement international aux Pays-Bas : Le guide de conformité 2026
Par Joost Hubregtse, Directeur, ICS Staffing & Payroll
Tous les articles de blog sont relus et vérifiés par notre juriste en droit du travail Zishan Hussain et notre directeur. Charte éditoriale
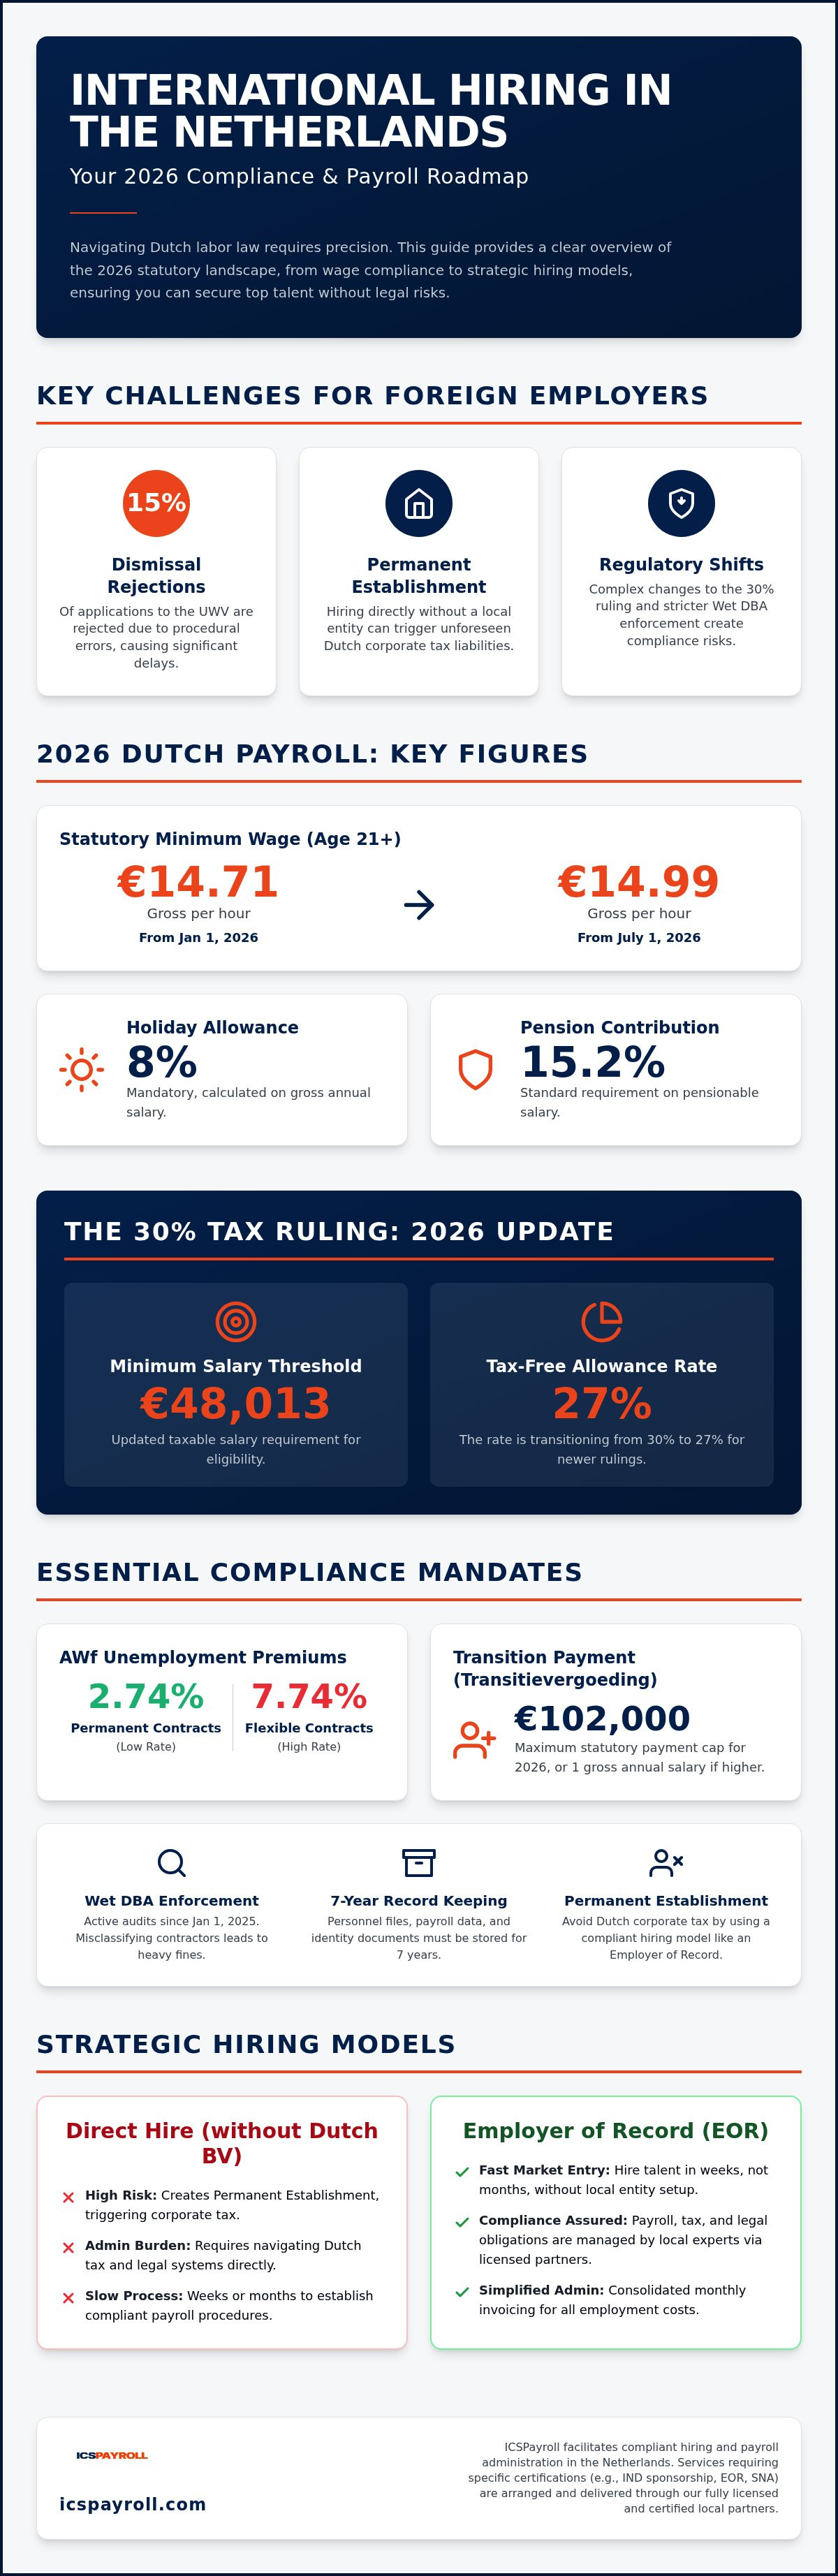
Environ 15 % des demandes de licenciement soumises à l'Agence néerlandaise d'assurance des salariés (UWV) sont rejetées ou nécessitent une révision importante en raison d'erreurs de procédure. Pour les entreprises internationales, ces obstacles administratifs représentent bien plus que de simples formalités : ce sont des risques juridiques majeurs susceptibles de freiner l'expansion et d'engager des responsabilités imprévues. Vous reconnaissez sans doute que le marché du travail néerlandais offre des talents exceptionnels, mais la crainte des risques d'établissement stable et la complexité des évolutions du régime des 30 % constituent souvent une barrière à l'entrée.
Ce guide vous garantit de maîtriser la conformité du recrutement international aux Pays-Bas en fournissant une feuille de route claire à travers le paysage réglementaire de 2026. Vous découvrirez comment appréhender le nouveau seuil salarial de 48 013 EUR pour le régime des 30 % et les exigences spécifiques de salaire horaire minimum de 14,71 EUR pour 2026. Nous détaillons l'indemnité obligatoire de congés payés de 8 % (vakantiegeld), les obligations de retraite et les dernières règles d'application de la Wet DBA. À l'issue de cet article, vous saurez comment attirer les meilleurs profils et gérer la paie néerlandaise avec une rigueur clinique, en passant du recrutement à une intégration conforme en quelques semaines au lieu de plusieurs mois.
Points clés à retenir
- Identifier les évolutions réglementaires de 2026 pour atténuer les risques d'établissement stable et maintenir une stricte conformité lors du recrutement international aux Pays-Bas.
- Assurer la conformité des rémunérations en appliquant le salaire minimum légal de 14,71 EUR de l'heure en 2026 et l'indemnité obligatoire de congés payés de 8 %.
- Solliciter le régime des 30 % selon le seuil de salaire actualisé de 48 013 EUR et comprendre l'impact de la transition vers le taux d'exonération de 27 %.
- Accélérer l'entrée sur le marché grâce au modèle d'Employer of Record (portage salarial international) pour embaucher en quelques semaines sans les délais liés à la création d'une entité locale.
- Simplifier les processus administratifs complexes via une facturation mensuelle consolidée et l'assistance d'experts en gestion de paie organisée par des partenaires agréés.
Naviguer dans le paysage réglementaire néerlandais pour le recrutement international
En 2026, le marché du travail néerlandais se caractérise par une application plus stricte des règles et une transparence administrative accrue. Les entités étrangères doivent savoir que l'administration fiscale néerlandaise (Belastingdienst) a mis fin à son précédent moratoire sur les contrôles. Depuis le 1er janvier 2025, les autorités contrôlent activement les relations de travail pour vérifier la bonne qualification des contrats. Pour les entreprises gérant le recrutement international aux Pays-Bas, la réalité opérationnelle du travail prime désormais sur l'intitulé du contrat. Les contrôles gouvernementaux ne s'arrêtent plus aux clauses contractuelles, mais se concentrent sur l'exercice quotidien de la relation de travail.
Le non-respect de ces obligations entraîne des sanctions financières immédiates et le recouvrement rétroactif de cotisations sociales. La Belastingdienst surveille avec une vigilance accrue l'impôt sur les salaires, les cotisations d'assurance nationale et les primes d'assurance pour les salariés. La rigueur administrative est la seule protection contre les systèmes automatisés de contrôle fiscal. Ces dispositifs détectent quasi instantanément les anomalies dans les déclarations de retenue à la source, déclenchant des enquêtes qui mobilisent les équipes de direction pendant des mois. Sans BV néerlandaise locale, les employeurs étrangers peinent souvent à dialoguer avec ces systèmes. L'expertise locale s'avère donc indispensable pour éviter ces écueils administratifs.
L'audit de conformité 2026 pour les employeurs étrangers
Pour sécuriser leur situation, les employeurs doivent consulter la Chambre de commerce (KvK) afin d'obtenir les normes commerciales et de travail les plus récentes. L'obligation de conservation des documents pendant sept ans constitue un impératif administratif majeur. Vous devez archiver l'ensemble des dossiers du personnel, des données de paie et des pièces d'identité durant cette période pour répondre à d'éventuels audits. Un archivage rigoureux ne relève pas seulement des bonnes pratiques : il s'agit d'une obligation légale qui protège votre entreprise lors d'inspections rétroactives. La loi Wet DBA impose une distinction stricte entre salariés et travailleurs indépendants. En 2026, une mauvaise classification entraîne de lourdes amendes et le paiement forcé des cotisations sociales pour les travailleurs requalifiés en salariés déguisés.
Éviter le risque d'établissement stable
Recruter directement des collaborateurs sans structure juridique locale peut créer involontairement un établissement stable. Ce statut assujettit votre société étrangère à l'impôt sur les sociétés aux Pays-Bas, créant des obligations déclaratives complexes et des risques de double imposition. Votre activité est alors assimilée à celle d'une succursale locale, même si vous n'avez pas constitué formellement d'entité. Vous pouvez prévenir ce risque en recourant à des modèles de recrutement structurés qui isolent votre activité principale des obligations fiscales locales. Pour un diagnostic étape par étape de votre situation, consultez notre Liste de contrôle de conformité sociale aux Pays-Bas. Cet audit vous assure d'accéder aux talents néerlandais tout en protégeant votre structure d'entreprise globale de toute exposition réglementaire superflue.
Piliers fondamentaux du droit du travail et conformité salariale aux Pays-Bas
Les normes salariales néerlandaises sont strictes et exigent des calculs précis pour garantir la conformité du recrutement international. Au 1er janvier 2026, le salaire minimum légal est fixé à 14,71 EUR brut par heure pour les salariés âgés de 21 ans et plus. Ce montant passera à 14,99 EUR brut de l'heure au 1er juillet 2026. Les employeurs doivent également intégrer l'indemnité légale de congés payés obligatoire de 8 % (vakantiegeld), calculée sur le salaire annuel brut total. La plupart des entreprises versent cette indemnité en une seule fois au mois de mai, bien qu'un provisionnement mensuel soit autorisé s'il est explicitement stipulé dans le contrat de travail.
Au-delà du salaire de base, les cotisations de retraite représentent une part significative du coût global de l'emploi. En 2026, l'obligation standard de cotisation de retraite s'élève à 15,2 % du salaire ouvrant droit à pension. Vous devez également anticiper l'indemnité légale de licenciement ou de transition (transitievergoeding) en cas de rupture de contrat. L'indemnité maximale de transition pour 2026 est plafonnée à 102 000 EUR, ou à l'équivalent d'un an de salaire brut si la rémunération annuelle du salarié dépasse ce seuil. Une budgétisation rigoureuse de ces coûts obligatoires évite les déconvenues financières qui compromettent fréquemment les projets d'expansion internationale. Pour obtenir une ventilation détaillée de ces coûts pour un poste particulier, notre équipe propose des services de gestion de paie aux Pays-Bas incluant des simulations financières complètes.
Prestations légales et cotisations sociales patronales
Les employeurs sont redevables de plusieurs cotisations obligatoires finançant la sécurité sociale néerlandaise. Pour 2026, le taux réduit du fonds pour l'emploi AWf (fonds général de chômage) s'élève à 2,74 % pour les contrats à durée indéterminée, tandis que le taux majoré applicable aux contrats flexibles est de 7,74 %. Vous devez également régler la cotisation au fonds Aof (invalidité), comprise entre 6,27 % et 7,63 % selon la taille de l'entreprise, ainsi que la contribution à la loi sur l'assurance maladie (Zvw) de 6,10 %. L'une des spécificités du droit néerlandais réside dans la couverture du risque maladie : l'employeur est tenu de maintenir au moins 70 % du salaire d'un collaborateur malade pendant une période pouvant atteindre deux ans. Les modalités détaillées des congés de paternité et des congés parentaux sont consultables sur le portail officiel du Rijksoverheid.
Exigences contractuelles et Ketenregeling
La règle de la chaîne de contrats (« Ketenregeling ») limite l'usage successif des contrats à durée déterminée. Un salarié bénéficie automatiquement d'un contrat à durée indéterminée après trois contrats successifs à durée déterminée ou après 36 mois d'ancienneté. Vous devez également rédiger un règlement intérieur ou manuel de l'employé (employee handbook) pour définir les règles d'entreprise et respecter les réformes de 2026 sur les clauses de non-concurrence. Ces réformes limitent la durée de ces clauses à 12 mois et obligent l'employeur à verser une indemnité égale à 50 % du salaire mensuel pour chaque mois d'application. Les périodes d'essai font l'objet d'un encadrement strict : elles ne peuvent dépasser deux mois pour les CDI ou un mois pour les CDD d'une durée comprise entre six mois et deux ans.
Gestion des visas d'immigration et du régime fiscal des 30 %
La conformité du recrutement international aux Pays-Bas repose grandement sur l'optimisation des dispositifs fiscaux dans le respect d'exigences salariales précises. Le régime des 30 % (30%-regeling) demeure le principal levier fiscal pour attirer les compétences internationales sur le marché néerlandais. Pour 2026, le seuil de salaire imposable de droit commun est fixé à 48 013 EUR. Ce chiffre représente le salaire imposable minimal requis après application de l'abattement non imposable. Pour les collaborateurs de moins de 30 ans titulaires d'un Master éligible, un seuil réduit de salaire imposable de 36 497 EUR s'applique. Il convient de souligner que le bénéfice du régime des 30 % est plafonné : en 2026, il ne concerne que les salaires inférieurs ou égaux à 262 000 EUR.
D'importantes réformes législatives sont venues modifier ce dispositif fiscal. Le statut partiel de non-résident a été formellement supprimé au 1er janvier 2025. Une mesure transitoire autorise les salariés bénéficiant de ce statut au 31 décembre 2023 à conserver leurs droits jusqu'au 31 décembre 2026. Les nouveaux arrivants en 2026 ne peuvent plus prétendre à cet avantage spécifique. De surcroît, les employeurs doivent préparer la transition vers le taux d'exonération de 27 %. Si le taux de 30 % est préservé pour les décisions déjà accordées, l'abattement passera à 27 % à compter du 1er janvier 2027 pour les nouvelles demandes. Une stricte rigueur administrative durant ces phases de transition est déterminante pour garantir votre sécurité fiscale sur le long terme.
Délivrance accélérée des visas pour travailleurs hautement qualifiés
L'obtention des autorisations de travail pour les ressortissants hors espace Schengen nécessite une coordination minutieuse avec le Service de l'immigration et de la naturalisation (IND). Bien qu'ICSPayroll ne soit pas un référent direct agréé par l'IND (sponsor agréé), ces démarches sont organisées via des partenaires agréés pour garantir rapidité et conformité. Nous ciblons un délai de traitement accéléré d'environ trois semaines pour les visas de travailleur hautement qualifié (Highly Skilled Migrant - HSM). Cette procédure implique de certifier les diplômes universitaires et de vérifier que le salaire proposé respecte les seuils HSM de 2026. En déléguant cette logistique à des partenaires spécialisés, vous déchargez vos équipes RH internes d'une lourde gestion administrative.
Accompagnement à la demande du régime des 30 %
La demande d'application du régime des 30 % requiert un dossier conjoint déposé par l'employeur et le travailleur. Elle doit impérativement être transmise à la Belastingdienst dans les quatre mois suivant la prise de fonction du salarié afin de bénéficier d'une application rétroactive au premier jour du contrat. Si ce délai n'est pas respecté, l'exonération ne prend effet qu'au premier jour du mois suivant celui de la demande. Notre équipe maîtrise l'ensemble de ce processus afin d'assurer l'entière conformité de vos recrutements internationaux aux Pays-Bas. Nous vous guidons pas à pas pour contrôler que le salarié résidait bien à plus de 150 kilomètres de la frontière néerlandaise pendant au moins 16 des 24 mois précédant son embauche.
Modèles stratégiques de recrutement : création d'entité ou Employer of Record
La constitution d'une BV (société à responsabilité limitée néerlandaise) assure une implantation pérenne, mais implique un investissement financier important et des démarches chronophages. Vous devez organiser les actes notariés, les enregistrements fiscaux et l'ouverture d'un compte bancaire, ce qui demande généralement plusieurs mois. Pour les entreprises souhaitant se développer sans attendre, la conformité du recrutement international aux Pays-Bas est souvent mieux garantie par le recours à un Employer of Record (EOR). Ce montage permet d'intégrer des talents en quelques semaines au lieu de plusieurs mois. L'EOR intervient en qualité d'employeur juridique officiel, prenant en charge toutes les obligations légales, tandis que votre entreprise conserve la direction opérationnelle des missions quotidiennes du salarié. C'est une solution particulièrement adaptée pour tester le marché néerlandais ou sécuriser des profils stratégiques avant la constitution définitive d'une filiale locale.
Le modèle EOR écarte les risques d'établissement stable en veillant à ce que l'ensemble des obligations fiscales et sociales locales soit assuré par une structure néerlandaise en parfaite conformité. Il simplifie les mécanismes du régime fiscal et des cotisations sociales des Pays-Bas. En externalisant ces responsabilités, vous vous affranchissez de la gestion des immatriculations auprès de la Belastingdienst et de la déclaration mensuelle des salaires (Loonaangifte). Cet accompagnement garantit la conformité de vos recrutements internationaux aux Pays-Bas tout en permettant à vos équipes RH de se concentrer sur la gestion des talents plutôt que sur les rouages administratifs locaux. Il établit une passerelle fiable entre votre siège international et les exigences spécifiques du droit du travail néerlandais.
Quand opter pour un Employer of Record local ?
La rapidité d'accès au marché est le premier atout de l'EOR. Vous pouvez démarrer votre activité immédiatement pendant qu'une immatriculation de BV est en cours auprès de la Chambre de commerce (KvK), ou si vous préférez éviter toute constitution d'entité. Cette approche est idéale pour gérer des équipes distantes de petite ou moyenne taille sans supporter les frais généraux d'un service RH dédié sur place. Pour une analyse comparative complète de ces solutions d'embauche, consultez notre dossier détaillé sur les services de portage salarial (PEO) aux Pays-Bas. Ces prestations, mises en œuvre par des partenaires agréés, offrent un cadre sécurisé à votre stratégie de recrutement de talents.
La structure tarifaire au coefficient de paie (Payroll Factor)
Les directions financières internationales ont souvent du mal à appréhender la fragmentation des charges sociales et légales néerlandaises. Le modèle de facturation au coefficient de paie (payroll factor) regroupe la sécurité sociale, les cotisations patronales de retraite et les assurances dans une facture mensuelle unique et lisible. Cela évite la facturation séparée des frais de gestion RH ou d'accès aux portails digitaux. Vous bénéficiez ainsi d'une visibilité prévisible sur les coûts, facilitant des prévisions fiables et simplifiant le reporting consolidé. Cette transparence protège de toute dépense imprévue sur la durée du contrat, le coût global de l'emploi oscillant généralement entre 1,3 et 1,5 fois le salaire brut. Pour évaluer l'adéquation de ce modèle avec vos projets, vous pouvez dès maintenant demander un devis personnalisé de paie néerlandaise.
Accélérer vos recrutements conformes avec ICSPayroll
Garantir la conformité du recrutement international aux Pays-Bas exige un partenaire alliant rigueur technique et réactivité opérationnelle. ICSPayroll prend en charge les démarches administratives locales en apportant une réponse globale à vos enjeux de gestion des salariés. Dès réception des informations relatives au candidat, nous vous remettons une proposition chiffrée sur mesure sous 24 heures. Ce délai d'intervention très court permet à vos directions financière et RH de prendre des décisions éclairées, sans les délais inhérents aux cabinets de conseil traditionnels. Vous bénéficiez d'une visibilité immédiate sur les coûts légaux, incluant le salaire horaire minimum de 14,71 EUR pour 2026 et l'indemnité légale de congés payés de 8 %.
L'encadrement d'une équipe en télétravail aux Pays-Bas dépasse la simple gestion de la paie. Notre portail en ligne offre un accès 24h/24 et 7j/7 aux documents indispensables : bulletins de paie, contrats de travail et soldes de congés en temps réel. Cette visibilité renforce la transparence entre employeur et collaborateur, instaurant une relation professionnelle solide et conforme. Nous vous accompagnons également dans le suivi des arrêts maladie et les procédures de réintégration. En droit néerlandais, l'obligation de maintenir le salaire pendant deux ans pour un collaborateur malade constitue un engagement financier majeur. Nos consultants vous guident à travers les étapes imposées par la loi d'amélioration du contrôle médical (Wet verbetering poortwachter) pour respecter scrupuleusement la réglementation tout en soutenant vos équipes.
Expertise réglementaire et administration de la paie
Notre équipe prend en charge l'intégralité du cycle de paie, des déclarations mensuelles Loonaangifte auprès de la Belastingdienst au calcul des charges patronales telles que l'AWf et l'Aof. Vous bénéficiez de l'accompagnement direct de gestionnaires de paie experts des spécificités issues des réformes du droit du travail de 2026. Cela inclut le contrôle de conformité des contrats avec les restrictions des clauses de non-concurrence et le plafond de 102 000 EUR de l'indemnité de transition. En regroupant ces missions, nous apportons un cadre protecteur à votre entreprise lors de son entrée sur le marché néerlandais. Nous faisons le lien entre vos ambitions stratégiques et les exigences rigoureuses du cadre juridique néerlandais.
Premiers pas : réaliser votre première embauche aux Pays-Bas
Démarrer vos activités ne nécessite pas des mois de préparation. Nous sommes en mesure de vous fournir un projet de convention de services ainsi qu'un contrat de travail dans les jours suivant votre prise de contact initiale. ICSPayroll, via des prestations assurées par des partenaires agréés, prend en charge l'embauche juridique de vos collaborateurs afin que vous puissiez vous consacrer pleinement à votre cœur de métier. Cette organisation garantit que chaque étape de la relation de travail - de la demande du régime des 30 % à l'obtention du visa HSM - est exécutée avec une précision absolue. Que vous recrutiez un expert unique ou déployiez une équipe complète à distance, nous apportons la sécurité et la sérénité nécessaires à des recrutements conformes aux Pays-Bas. Contactez-nous dès aujourd'hui pour un audit de conformité ou une proposition sur mesure afin d'initier votre déploiement aux Pays-Bas.
Sécuriser votre expansion aux Pays-Bas en 2026
Le marché du travail néerlandais valorise les entreprises qui font preuve d'anticipation juridique et de rigueur administrative. En maîtrisant les exigences légales de 2026, du salaire minimum horaire de 14,71 EUR aux seuils révisés du régime des 30 %, vous préservez votre entreprise des risques d'établissement stable et des redressements fiscaux rétroactifs. Remplacer la création complexe d'une filiale par un modèle éprouvé d'Employer of Record vous permet d'attirer les meilleurs talents sans les délais de plusieurs mois propres à l'immatriculation d'une BV néerlandaise.
Assurer la conformité du recrutement international aux Pays-Bas constitue un avantage stratégique garant de stabilité sur le long terme. Notre équipe dispose de l'ancrage local nécessaire pour maîtriser ces enjeux avec une précision rigoureuse. Nous émettons une facture mensuelle consolidée englobant l'intégralité des coûts salariaux et assurons le traitement des visas HSM via des partenaires agréés en près de trois semaines. Vous pouvez ainsi avancer sereinement, avec la certitude que vos déclarations fiscales et de paie respectent point par point chaque norme officielle néerlandaise.
Recrutez aux Pays-Bas en toute sérénité : demandez votre devis sous 24 heures. Nous serons ravis de vous accompagner dans la constitution d'une équipe performante et parfaitement en règle.
Foire aux questions
En combien de temps peut-on embaucher un salarié aux Pays-Bas sans créer de structure locale ?
Vous pouvez recruter un collaborateur en quelques semaines en faisant appel à un modèle d'Employer of Record (EOR), sans attendre les mois requis pour la constitution d'une entité locale. Cette solution assure la conformité de vos recrutements internationaux aux Pays-Bas en vous dispensant de créer une BV néerlandaise. L'EOR agit comme employeur légal, administrant la paie et l'ensemble des obligations légales. Cela vous permet de démarrer votre activité presque immédiatement dès la validation des données du salarié et la signature des contrats.
Quel est le montant du salaire minimum horaire aux Pays-Bas pour 2026 ?
Le salaire minimum légal pour 2026 est établi à 14,71 EUR brut par heure à compter du 1er janvier. Ce montant doit passer à 14,99 EUR brut de l'heure au 1er juillet 2026. Ces taux s'appliquent à tous les salariés âgés de 21 ans et plus. Vous devez également ajouter à ce taux horaire de base l'indemnité légale obligatoire de congés payés de 8 % (vakantiegeld) pour vous conformer aux barèmes salariaux néerlandais.
Comment fonctionne le seuil de salaire du régime des 30 % en 2026 ?
Pour bénéficier du régime des 30 % en 2026, le seuil standard de salaire imposable est de 48 013 EUR après déduction de l'abattement fiscal. Pour les salariés de moins de 30 ans détenteurs d'un diplôme de Master, ce seuil est abaissé à 36 497 EUR. Cet avantage est plafonné à une rémunération de 262 000 EUR. Veuillez noter que le statut partiel de non-résident a été abrogé, bien qu'un régime transitoire s'applique à ceux qui en bénéficiaient avant 2024. Tous les détails figurent sur le site Belastingdienst.nl.
Est-il possible d'embaucher des citoyens non-européens au sein d'une équipe néerlandaise ?
Vous avez la possibilité d'embaucher des ressortissants hors UE en passant par le programme de visa pour travailleurs hautement qualifiés (Highly Skilled Migrant - HSM). Ces démarches sont organisées via des partenaires agréés détenant le statut de sponsor reconnu par l'IND. Le candidat doit répondre à des conditions de rémunération strictes et avoir été recruté à l'étranger. Cette formule offre un accès sécurisé aux talents mondiaux sans vous imposer les contraintes liées à l'obtention de votre propre statut de sponsor.
Quelles sont les cotisations patronales obligatoires pour la sécurité sociale néerlandaise ?
Les employeurs doivent s'acquitter de plusieurs cotisations obligatoires, dont l'AWf (fonds de chômage), l'Aof (fonds d'invalidité) et la Zvw (loi sur l'assurance maladie). Pour 2026, la cotisation Zvw est fixée à 6,10 % sur les rémunérations allant jusqu'à 79 409 EUR. Les taux de l'AWf s'établissent à 2,74 % pour les CDI et à 7,74 % pour les contrats flexibles. Ces cotisations financent le régime de protection sociale néerlandais et doivent faire l'objet de déclarations mensuelles auprès de la Belastingdienst.
Le droit du travail néerlandais impose-t-il un contrat de travail écrit ?
Même si un accord verbal est juridiquement reconnu, la rédaction d'un contrat écrit est incontournable pour sécuriser la conformité du recrutement aux Pays-Bas. Certaines stipulations, telles que la période d'essai ou les clauses de non-concurrence, sont juridiquement nulles si elles ne sont pas fixées par écrit. Les directives européennes sur la transparence exigent également la remise par écrit des conditions d'emploi essentielles dans la semaine suivant l'embauche. De plus, la conservation des archives salariales pendant sept ans constitue une obligation légale.
Quel est le délai d'obtention d'un visa pour travailleur hautement qualifié (HSM) ?
L'instruction d'un visa de travailleur hautement qualifié demande généralement environ trois semaines lorsqu'elle est prise en charge par des partenaires agréés. Ce circuit accéléré évite les démarches de plusieurs mois requises pour les permis de travail standards. La procédure comprend le dépôt du dossier auprès de l'IND et le retrait du visa au sein d'une ambassade néerlandaise à l'étranger. La remise d'un dossier complet (diplômes certifiés, passeport en cours de validité) est déterminante pour tenir ces délais resserrés. Plus d'informations sont disponibles sur le site officiel de l'IND.
Quel est le montant maximal de l'indemnité de licenciement (transition) pour 2026 ?
L'indemnité légale de transition (transitievergoeding) maximale est plafonnée à 102 000 EUR pour l'année 2026. Si le salaire annuel brut d'un collaborateur est supérieur à cette somme, le plafond équivaut alors à un an de salaire brut. Cette indemnité est due lors de la plupart des ruptures de contrat, y compris lors du non-renouvellement d'un contrat à durée déterminée. L'estimation précise de cette charge est indispensable pour anticiper vos engagements financiers et respecter le droit du travail néerlandais.

Article rédigé par
Joost Hubregtse
Joost Hubregtse est directeur d'ICS Staffing & Payroll B.V., filiale à 100 % d'Intercompany Solutions éditrice d'ICS Payroll. Il supervise les activités d'Employer of Record et de gestion de paie aux Pays-Bas : contrats de travail, déclarations d'impôt sur les salaires et de cotisations sociales, congés payés, retraites, gestion des arrêts maladie et conformité aux conventions collectives (CAO), avec un démarrage possible sous 48 heures.
Sources officielles

Conforme NEN 4400. Certifié SNA.
ICS Staffing and Payroll B.V. figure au registre SNA de la Stichting Normering Arbeid. Recourir à un prestataire certifié SNA limite votre responsabilité en chaîne pour les charges salariales impayées.
Questions fréquentes
Vous pouvez recruter un collaborateur en quelques semaines en faisant appel à un modèle d'Employer of Record (EOR), sans attendre les mois requis pour la constitution d'une entité locale. Cette solution assure la conformité de vos recrutements internationaux aux Pays-Bas en vous dispensant de créer une BV néerlandaise. L'EOR agit comme employeur légal, administrant la paie et l'ensemble des obligations légales. Cela vous permet de démarrer votre activité presque immédiatement dès la validation des données du salarié et la signature des contrats.
Le salaire minimum légal pour 2026 est établi à 14,71 EUR brut par heure à compter du 1er janvier. Ce montant doit passer à 14,99 EUR brut de l'heure au 1er juillet 2026. Ces taux s'appliquent à tous les salariés âgés de 21 ans et plus. Vous devez également ajouter à ce taux horaire de base l'indemnité légale obligatoire de congés payés de 8 % (vakantiegeld) pour vous conformer aux barèmes salariaux néerlandais.
Pour bénéficier du régime des 30 % en 2026, le seuil standard de salaire imposable est de 48 013 EUR après déduction de l'abattement fiscal. Pour les salariés de moins de 30 ans détenteurs d'un diplôme de Master, ce seuil est abaissé à 36 497 EUR. Cet avantage est plafonné à une rémunération de 262 000 EUR. Veuillez noter que le statut partiel de non-résident a été abrogé, bien qu'un régime transitoire s'applique à ceux qui en bénéficiaient avant 2024. Tous les détails figurent sur le site Belastingdienst.nl.
Vous avez la possibilité d'embaucher des ressortissants hors UE en passant par le programme de visa pour travailleurs hautement qualifiés (Highly Skilled Migrant - HSM). Ces démarches sont organisées via des partenaires agréés détenant le statut de sponsor reconnu par l'IND. Le candidat doit répondre à des conditions de rémunération strictes et avoir été recruté à l'étranger. Cette formule offre un accès sécurisé aux talents mondiaux sans vous imposer les contraintes liées à l'obtention de votre propre statut de sponsor.
Les employeurs doivent s'acquitter de plusieurs cotisations obligatoires, dont l'AWf (fonds de chômage), l'Aof (fonds d'invalidité) et la Zvw (loi sur l'assurance maladie). Pour 2026, la cotisation Zvw est fixée à 6,10 % sur les rémunérations allant jusqu'à 79 409 EUR. Les taux de l'AWf s'établissent à 2,74 % pour les CDI et à 7,74 % pour les contrats flexibles. Ces cotisations financent le régime de protection sociale néerlandais et doivent faire l'objet de déclarations mensuelles auprès de la Belastingdienst.
Même si un accord verbal est juridiquement reconnu, la rédaction d'un contrat écrit est incontournable pour sécuriser la conformité du recrutement aux Pays-Bas. Certaines stipulations, telles que la période d'essai ou les clauses de non-concurrence, sont juridiquement nulles si elles ne sont pas fixées par écrit. Les directives européennes sur la transparence exigent également la remise par écrit des conditions d'emploi essentielles dans la semaine suivant l'embauche. De plus, la conservation des archives salariales pendant sept ans constitue une obligation légale.
L'instruction d'un visa de travailleur hautement qualifié demande généralement environ trois semaines lorsqu'elle est prise en charge par des partenaires agréés. Ce circuit accéléré évite les démarches de plusieurs mois requises pour les permis de travail standards. La procédure comprend le dépôt du dossier auprès de l'IND et le retrait du visa au sein d'une ambassade néerlandaise à l'étranger. La remise d'un dossier complet (diplômes certifiés, passeport en cours de validité) est déterminante pour tenir ces délais resserrés. Plus d'informations sont disponibles sur le site officiel de l'IND.
L'indemnité légale de transition (transitievergoeding) maximale est plafonnée à 102 000 EUR pour l'année 2026. Si le salaire annuel brut d'un collaborateur est supérieur à cette somme, le plafond équivaut alors à un an de salaire brut. Cette indemnité est due lors de la plupart des ruptures de contrat, y compris lors du non-renouvellement d'un contrat à durée déterminée. L'estimation précise de cette charge est indispensable pour anticiper vos engagements financiers et respecter le droit du travail néerlandais.


