現地法人なしでオランダの人材を雇用する方法:2026年版完全ガイド
執筆 Joost Hubregtse, ディレクター、ICS Staffing & Payroll
すべてのブログ記事は、当社の労働法専門弁護士によって確認・ファクトチェックされています。担当はZishan Hussainと、当社ディレクターです。編集方針
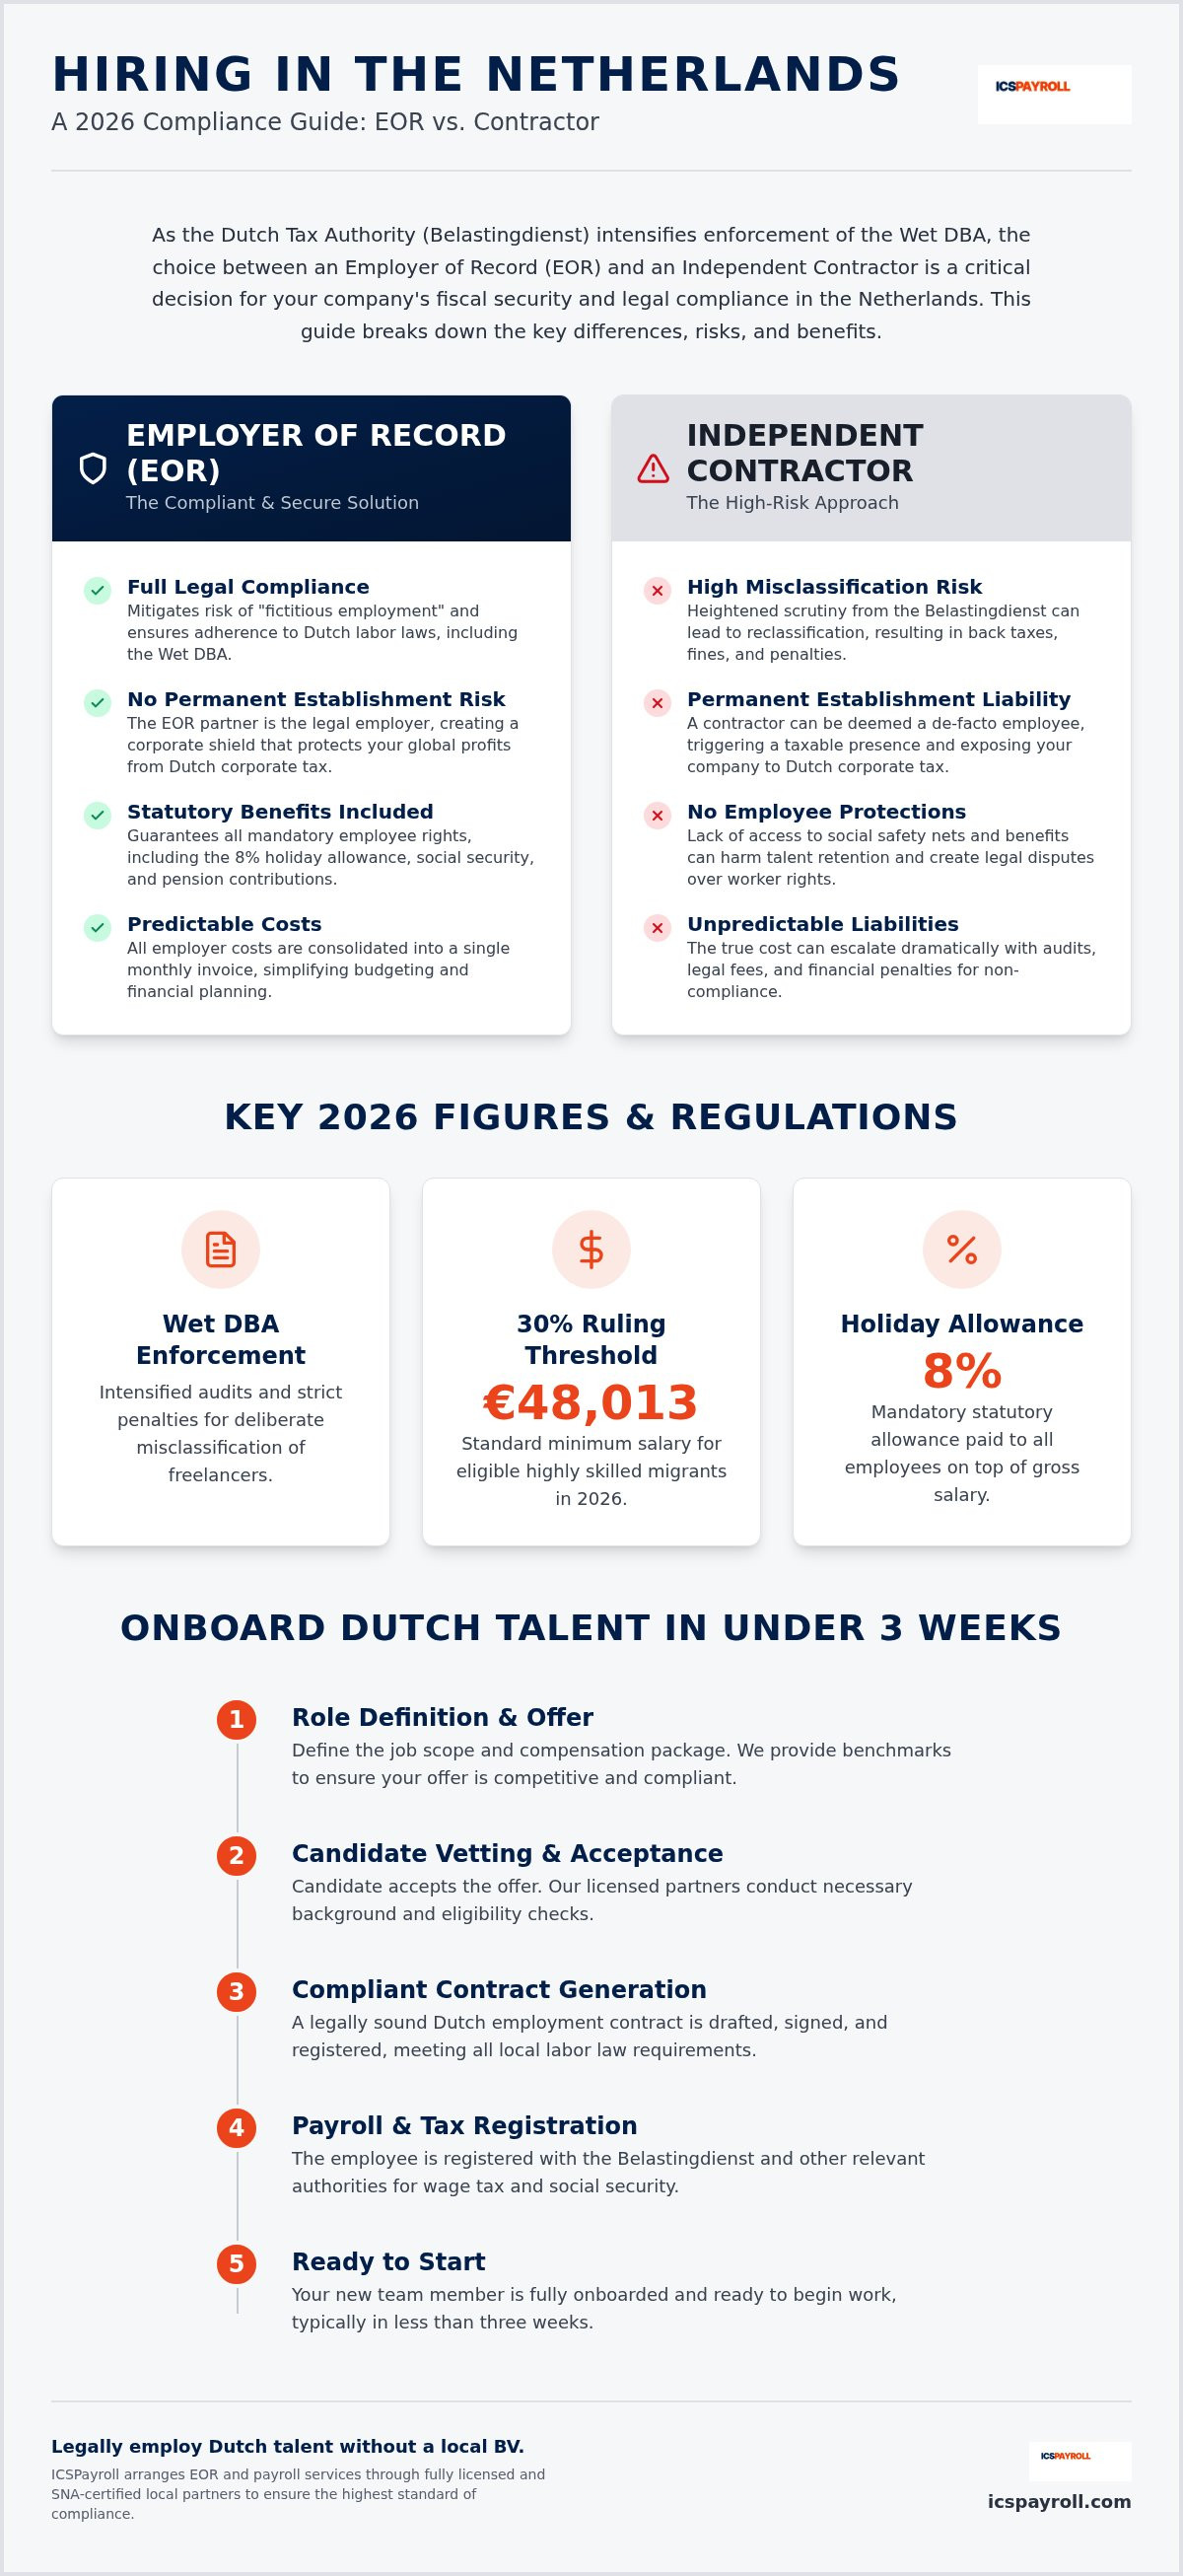
オランダでフリーランスを採用する手軽さが、実は貴社にとって最大のコンプライアンスリスクになっているとしたらどうでしょうか。Belastingdienst(オランダ税務当局)が2026年にWet DBA(労働関係規制法)の法執行を本格化させる中、多くの外資系企業が現地法人設立に伴う高額なコストと、偽装個人事業主(誤分類)に伴う法的リスクの狭間で頭を悩ませています。オランダにおけるEOR(Employer of Record / 登録雇用主)とコントラクター(業務委託)の選択は、もはや単なる好みの問題ではなく、企業の財務および法的安全性を左右する極めて重大な決断です。
オランダ市場に極めて優秀な人材が揃っていることは周知の通りですが、30%ルーリング(外国人専門職向け税制優遇措置)の煩雑な事務手続きや、恒久的施設(PE: Permanent Establishment)認定のリスクは大きな障壁となりがちです。本ガイドでは、現地法人BV(Besloten Vennootschap:非公開有限責任会社)を設立することなく、オランダ居住者を適法に雇用するための確実な道筋を提示します。EORモデルを活用して、30%ルーリングの2026年基準額(48,013ユーロ)などの給与基準を満たし、法定の休暇手当を確実に遵守する方法を解説します。また、不可欠な労働規制を整理し、予測可能かつ一元化された月次コストにより、3週間未満で人材をオンボーディングする手順をご紹介します。
重要なポイント
- EORモデルを活用して賃金税や社会保障を管理し、現地BVを設立することなくオランダの人材を合法的に雇用する方法を理解できます。
- 2026年のWet DBA執行強化に準拠し、恒久的施設(PE)リスクを回避するために、オランダにおけるEORとコントラクターモデルのリスクを正確に評価できます。
- 認可を受けた現地パートナーを通じて3週間未満で人材をオンボーディングできる、5つのステップからなる採用ガイドにより、貴社の海外展開を迅速化できます。
- 法定の雇用主負担をすべて1枚の月次請求書にまとめる給与ファクター(係数)を活用し、諸経費を正確に予測できます。
- 対象となる従業員の2026年標準給与基準額(48,013ユーロ)を満たすことで、30%ルーリングを競争力のある採用ツールとして活用できます。
オランダにおけるEOR(登録雇用主)モデルの仕組み
EORモデルは、オランダ市場に進出する国際企業にとって戦略的な架け橋となります。Employer of Record(EOR)は、オランダにおける従業員の正式な法的雇用主として機能します。貴社が日々の業務指示や業績評価の直接的な指揮権を維持する一方で、EORが人事管理上および法的な責任をすべて引き受けます。これには、オランダの賃金税の管理、社会保障費の納付、現地労働法の遵守が含まれます。
オランダにおいてEORかコントラクターかを検討する際、EORモデルはフリーランス契約では到底得られない安全性を提供します。従業員がオランダの社会保険制度に完全に組み込まれることが保証され、法定の8%休暇手当(vakantiegeld)などの必須の福利厚生も網羅されます。ICSPayrollは、認可を受けた現地パートナーを通じてこれらのサービスを提供し、すべての雇用契約と給与計算がBelastingdienstの求める高い基準を満たすよう徹底しています。
オランダ法人(BV)設立の回避
オランダ現地法人であるBV(Besloten Vennootschap)の設立には多大な時間を要します。従来の手続きでは通常4〜6週間の期間がかかり、複雑な公証手続きや、実体要件を満たすための現地取締役の選任などが必要となります。多くの企業にとって、このような過重な事務負担は迅速な事業拡大を阻む要因となっています。
EORモデルを活用すれば、数か月ではなく数週間で業務を開始できます。長期的な法人設立戦略を検討している最中でも、即座に人材をオンボーディングすることが可能です。拠点の開設当初に物理的なオフィスや現地の銀行口座を構える必要がないため、競争の激しい市場でトップクラスの人材を獲得する上で極めて有効な手段です。
恒久的施設(PE)リスクの軽減
外国企業にとって大きな懸念事項となるのが、恒久的施設(PE: Permanent Establishment)の認定リスクです。オランダの税法上、同国内に従業員が常駐して活動している場合、Belastingdienstによって現地に課税対象となる拠点を有しているとみなされる可能性があります。この場合、貴社の全世界所得がオランダの法人税の課税対象となる恐れが生じます。
EORを活用すれば、法的な雇用関係はオランダ国内の法人内に保持されます。この構造により、PE認定が引き起こされる可能性を大幅に低減できます。KVK(オランダ商工会議所)の登録要件に照らしても、外国の雇用主は意図しない納税義務の発生を防ぐために現地でのプレゼンスを慎重に管理する必要があります。EORモデルはコンプライアンスに則った枠組みを提供し、予期せぬ税務調査の不安を感じることなくチームの拡大に集中できるよう支援します。オランダにおけるEORかコントラクターかの選択肢を比較する際、EORはこうした法人税リスクに対する堅牢な防壁となります。
オランダにおけるEORとコントラクターの比較:2026年の法規制への対応
オランダにおける人材採用の規制環境は大きく変化しました。国際企業は現在、フリーランスを採用する事務的な手軽さと、誤分類に伴う法的リスクの増大を慎重に比較検討しなければなりません。2025年1月1日の法執行モラトリアム終了以降、Belastingdienstは労働関係の実態に対する調査を強化しています。もしコントラクターが実質的に正社員と同様の業務を行っている場合、当局はその関係を「みなし雇用(fictitious employment)」と再分類する可能性があります。この執行強化により、オランダでのEORかコントラクターかの判断は、単なる人事上の選択を超えて、企業の財務を守るための死活問題となっています。
コントラクターの活用は手軽な解決策に見えるかもしれませんが、外国の親会社にとって恒久的施設(PE)のリスクをもたらすことが少なくありません。2026年現在、オランダ税務当局は書面上の契約内容だけでなく、実態としての就労関係を重視して審査を行います。ワーカーが貴社の組織に実質的に組み込まれている場合、オランダの給与税の納税義務が発生する可能性が高くなります。EORモデルへと移行することで、認可を受けた現地パートナーを通じて完全に法令を遵守した給与体系で管理され、これらのリスクを未然に防ぐことができます。
Wet DBAおよびVBAR執行の影響
2026年1月1日以降、オランダ税務当局はWet DBAに基づき、故意による労働者の誤分類に対して重加算税(vergrijpboetes)を科す権限を本格的に行使しています。より包括的なVBAR法案(労働関係評価法案)は2026年3月に撤回されたものの、低時給の労働者に対して労働者性を法的に推定する修正案が2027年の施行に向けて可決されました。これにより、長期的なポジションにコントラクターを起用している企業にとっては、不確実性の高い期間が続くことになります。EORモデルは、Belastingdienstの要件をすべて満たす適法な雇用契約を提供することで、このような曖昧さを完全に排除します。
知的財産権と法的安全性
知的財産(IP)の保護は、テクノロジー企業やクリエイティブ企業にとって最重要の関心事です。オランダ法の下では、契約書に適切に明記されていれば、従業員が創作した知的財産権は自動的に雇用主に帰属します。一方、フリーランス契約ではこの保護が脆弱になりがちです。コントラクターが後から「実質的な雇用関係」を主張して解雇手当を要求したり、裁判で知的所有権の帰属を争ったりする事例が存在します。現地のEORを利用することで、オランダ標準の雇用契約書を用いて強固な法的基盤を築くことができます。これらの契約は現地法に準拠しているため、外国の契約書と比較してはるかに強い法的効力を持ち、いかなる抜け道も許さずにすべての成果物を貴社の資産として確保できます。
コストの比較においては、単なる時間単価以上の要素を考慮する必要があります。コントラクターへの報酬は一見割安に見えるかもしれませんが、社会保険の保障や法定の8%休暇手当が含まれていません。EORモデルでは、総支給額の1.3倍から1.5倍程度に設定される統合給与ファクター(係数)を採用しています。これには、法定の雇用主負担プレミアムや管理手数料がすべて含まれており、単一の予測可能な請求書として発行されます。長期的な安定性を考慮すると、EORファクターは法的紛争の潜在的コストを排除し、より正確な予算管理を可能にします。具体的な費用比較をご希望の場合は、採用予定者の条件に応じた詳細な内訳をご確認いただけるよう、個別のお見積りをご依頼いただけます。
現地法人なしでオランダの人材を採用する5つのステップ
オランダへの事業展開にあたり、現地法人設立のために何ヶ月も待つ必要はありません。体系化されたプロセスに従うことで、候補者の選定から実業務の開始まで3週間未満で移行できます。この迅速さは、オランダにおけるEORかコントラクターかを選択する上での大きな決定打となります。貴社がコアビジネスに注力している間、現地の専門家がBelastingdienstの最新基準に完全準拠した運用をサポートします。
- ステップ1:現地の専門家を選定する。オランダ市場の特性を深く理解している企業と提携します。ICSPayrollは、認可を受けたパートナーと連携し、IND(オランダ移民帰化局)およびSNA(オランダ労働派遣基準協会、NEN 4400規格)の認証を受けたサービスを提供します。
- ステップ2:お見積りを依頼する。24時間以内に詳細な費用内訳を受け取ることができます。このお見積りには統合給与ファクターが適用されており、総支給額、雇用主負担プレミアム、管理手数料が1つの請求書にまとめられます。
- ステップ3:雇用契約書を作成する。現地の労働法を遵守したオランダの雇用契約を締結します。これには、法定の8%休暇手当や2026年の試用期間に関する厳格な規則が含まれます。
- ステップ4:ビザおよび税制優遇の手続きを進める。30%ルーリングとHSMビザ(高度技能移民ビザ)の申請を同時に行います。2026年における30%ルーリングの標準課税対象給与基準額は48,013ユーロです。
- ステップ5:給与計算と運用を開始する。従業員に分かりやすいオンラインポータルへのアクセス権を付与します。従業員は給与明細の確認や休暇申請をスムーズに行うことができ、貴社にはすべてのコストをまとめた月次請求書が1通届きます。
オンボーディングとHSMビザの迅速な発給手続き
高度技能移民(HSM)ビザの取得は、適切に管理されていれば非常にスムーズに進めることができます。認可を受けたパートナーを通じて手続きを行うことで、約3週間でビザの承認を取得することが可能です。INDへの申請には、有効な身分証明書や学位証明書などの書類提出が必要となります。ICSPayrollはこの手続き全般を統括し、候補者が2026年の給与要件を満たしているか確認します。これには、海外の優秀な人材を惹きつけるための極めて重要な優遇措置である、30%ルーリングの基準額(48,013ユーロ)も含まれます。
オランダの法規制に準拠した契約書の作成
オランダの労働法は従業員を手厚く保護しています。特に「Ketenregeling(有期雇用の連鎖規制ルール)」の遵守が義務付けられており、無期雇用契約への転換が義務付けられるまでに認められる有期契約は最大3回、または通算36か月までと定められています。また、2026年の試用期間規制も厳格です。6か月超2年未満の有期契約では最大1か月、無期契約では最大2か月までの試用期間しか認められません。意図しない無期雇用化のリスクを防ぐためには、これらの詳細を正確に管理することが不可欠です。オランダでのEORかコントラクターかを比較する際、EORモデルはこうした法定要件をリスクなく管理するための確固たる法的基盤を提供します。
オランダの給与ファクター(係数)による雇用コスト管理
オランダでの雇用にかかる実際の費用を把握するには、額面給与以上のコストに目を向ける必要があります。統合給与ファクターは、これらの総コストを管理する上で最も効率的な仕組みです。個別の各種保険料を複雑に計算する代わりに、単一の予測可能な係数を用いて総額を算出します。この明瞭な透明性は、オランダにおけるEORかコントラクターかを判断する上で大きな利点となります。国際企業にとっては、すべての法定雇用主負担を網羅した月次請求書が1枚届くだけで済むため、現地の煩雑な税務申告負担から解放されます。
ICSPayrollでは24時間以内にお見積りを提供し、貴社の予算計画がスムーズに進むよう支援します。この迅速な対応により、テンポの速い市場においてもスピーディーな意思決定が可能となり、外国での人件費算定にありがちな不確実性を排除できます。現地の専門家を活用することで、投じるすべての費用がBelastingdienstの最新規制に完全に合致するよう徹底されます。
法定負担金と8%の休暇手当
オランダの雇用法では、一般的な業務委託契約には適用されない複数の追加費用が義務付けられています。その代表例が8%の休暇手当(vakantiegeld)です。これは従業員の年間総支給額をもとに計算され、通常は毎年5月に支払われます。また、雇用主は法定の年金拠出も負担する必要があり、弊社の標準モデルでは総支給額の15.2%に設定されています。これらの費用は法律で義務付けられており、免除することはできません。
公的な法定保険料の納付も同様に重要です。2026年におけるAWf(雇用基金・失業保険)の低料率は無期契約で2.74%、小規模雇用主向けのAof(労働不能基金)の低料率は6.27%となっています。さらに、Zvw(医療保険法)に基づく雇用主負担金として、上限69,395ユーロまでの所得に対して6.10%が加算されます。加えて、ほぼすべての契約終了時に支払い義務が生じる移行手当(transitievergoeding:解雇補償金)の予算化も必要です。この手当の上限額は2026年において102,000ユーロに設定されています。
30%ルーリングと2026年の給与基準額
30%ルーリングは、海外から優秀な専門職を誘引するための最も効果的なインセンティブであり続けています。2026年における標準的な課税対象給与の基準額は48,013ユーロです。採用する人材がこの要件を満たしている場合、総支給額の30%を非課税手当として支給することができます。なお、法改正の一環として、新規適用者に対しては27%の非課税率への段階的移行が適用される点に注意が必要です。コンプライアンスを維持するためには、正確な給与計算処理が求められます。
こうした税制優遇の申請手続きは、オランダ給与計算管理リファレンスガイドにおける中核的な要素です。給与ファクターモデルには、これらの申請手続きの支援があらかじめ組み込まれているため、追加の管理費用をかけることなく従業員の手取り額を最大化できます。この制度設計により、貴社の雇用条件は優秀な人材にとって一段と魅力的なものとなります。貴社の具体的なケースに合わせた詳細な費用については、今すぐ詳細な給与計算試算をご請求いただけます。
ICSPayrollを活用したオランダチームの拡大
オランダへの事業進出において、複数国を幅広くカバーするグローバルプロバイダーではなく、現地に特化した専門家を選ぶことには明確な強みがあります。多くのグローバル企業が採用する画一的なアプローチでは、オランダ独自の労働法に的確に対応するための深い専門知識が不足しがちです。ICSPayrollはオランダ市場に特化しています。この専門性の深さは、オランダにおけるEORかコントラクターかの選択を検討している企業にとって決定的な価値を持ちます。弊社は国際企業のための架け橋となり、万全の体制とサービス契約を整え、数週間での採用実現を支援します。弊社のモデルは一元化された請求体系を採用しており、標準的なサービスに対して予期せぬ追加費用や別途の管理手数料が発生することはありません。
オランダの雇用において極めて重い法的責任を管理するには、自動化されたシステムだけでなく、専門スタッフによる直接的なサポートが不可欠です。例えば、オランダでは従業員が病気で休業した場合、雇用主は最長104週間にわたり給与の少なくとも70%を支払う義務があります。ICSPayrollは、病気休暇の管理および従業員の職場復帰プロセスの支援をきめ細かく行います。このような複雑なプロセスを機械的なチケット管理システムに委ねることはいたしません。専門チームがArbo(労働安全衛生)サービスの法定要件を確実に満たすよう管理し、長期休業による財務リスクから貴社を守ると同時に、従業員が必要なケアを受けられるよう支援します。
長期的なコンプライアンスを支える現地の専門知識
Joost HubregtseおよびICS Staffingチームが統括する弊社のサービスは、2026年のオランダの規制環境に関する深い知見に基づいています。AWfやAofの正確な保険料率の改定にも常時対応し、給与計算が常に正確かつ適法に行われるよう徹底しています。現地の法規制に精通したパートナーを選ぶことは、一般的なグローバル企業を利用するよりも確実なリスクヘッジとなります。両者の詳細な違いについては、弊社のグローバル展開型EORとオランダ現地特化型EORの比較ガイドをご覧ください。
オランダ展開の第一歩を踏み出すために
市場の優秀な人材を獲得するために、現地法人の設立完了を待つ必要はありません。今すぐ24時間対応の個別EOR見積りを依頼し、即座に採用プロセスを開始できます。認可を受けたパートナーを通じて、オランダBVの設立前であっても高度技能移民ビザを保有する専門人材を確保することが可能です。長期的な進出形態を検討中の企業様には、EORとオランダBVの比較ガイドが最適な選択肢の判断にお役立ていただけます。EORを選択することで、現地の取締役を選任する負担を回避しつつ、Belastingdienstの税法を完全に遵守できます。この戦略的な選択肢は、恒久的施設のリスクや管理負担を負うことなく正式な雇用関係のメリットを享受できるため、オランダにおけるEORかコントラクターかの判断を極めて明確で合理的なものにします。
オランダ市場への確実な参入
2026年のオランダ市場参入には、スピード感と緻密な法的配慮の絶妙なバランスが求められます。オランダにおけるEORかコントラクターかの判断は現在、Wet DBAの厳格な執行や30%ルーリングの要件により決定づけられています。独立したコントラクターの活用は初期の柔軟性をもたらしますが、EORモデルは恒久的施設(PE)のリスクや偽装個人事業主としての罰則から企業を守るために必要な制度的安全性を提供します。現地BV設立に伴う重い事務負担を負うことなく、数か月ではなく数週間で業務基盤を構築し、トップクラスの人材を獲得することが可能です。
ICSPayrollは、認可を受けた現地パートナーを通じてこの円滑な移行を支援し、約3週間でのHSMビザ迅速発給を実現します。財務報告をシンプルにし、法定の雇用主負担を確実に満たす月次一括請求のメリットをご活用いただけます。オランダ労働法の専門的な実務を弊社にお任せいただくことで、貴社は事業の成長に専念できます。海外展開の次の一歩を今すぐ踏み出しましょう。24時間以内に提供されるオランダEORの個別お見積りをご請求いただき、完全なコンプライアンス体制のもとで現地チームの構築をスタートしてください。
よくある質問(FAQ)
オランダの現地法人(BV)なしで従業員を採用できますか?
はい、EOR(Employer of Record)を利用することで、現地のBVがなくてもオランダの人材を採用できます。EORモデルでは、EORが正式な法的雇用主となるため、外国企業が合法的に現地スタッフを雇用することが可能です。この仕組みにより、現地の取締役要件や物理的なオフィススペースの確保が不要となります。従来の会社設立に伴う4〜6週間の遅延を避け、迅速に市場へ参入したい企業にとって極めて有効な戦略的ソリューションです。
オランダでコントラクターを採用するよりEORの方が費用がかかりますか?
法定保険料の負担があるため、初期の額面費用としてはEORの方が高くなりますが、法令違反に伴う予期せぬ多額のコストを完全に排除できます。オランダにおけるEORとコントラクターを比較した場合、EORの費用には法定の8%休暇手当やAWf、Aofなどの社会保障費が含まれています。一方、コントラクターの起用にはWet DBAに基づく偽装個人事業主(誤分類)のリスクが伴い、税務当局からEOR手数料をはるかに上回る追徴課税や過料を科される恐れがあります。
EORを通じてオランダの従業員をオンボーディングするにはどれくらいの期間がかかりますか?
候補者の居住資格の状況にもよりますが、オンボーディングには通常1〜3週間かかります。オランダの現地居住者の場合、サービス契約および雇用契約の締結後、数日以内に手続きを完了できます。高度技能移民(HSM)ビザの取得が必要な場合でも、認可を受けたパートナーを通じて約3週間で手続きが完了します。この迅速性により、現地法人設立の完了を待つことなく、競争の激しい市場で優秀な人材を確保できます。
2026年の30%ルーリングの給与基準額はいくらですか?
2026年における30%ルーリングの標準的な課税対象給与基準額は48,013ユーロです。30歳未満で認定修士号を保持している従業員の場合、引き下げられた基準額である36,497ユーロが適用されます。申請を成功させるには、これらの基準値を正確に満たす必要があります。ICSPayrollは、オランダ税務当局の最新規制を完全に遵守しながら、貴社の外国人従業員が最大限の税制優遇を受けられるよう申請プロセスを管理します。
ICSPayrollは傷病手当や職場復帰支援をどのように管理していますか?
傷病手当の支払い管理や義務付けられている職場復帰プロセスに対して、専門スタッフによる直接的なサポートを提供しています。オランダでは、従業員が病気で休業した場合、雇用主は最長104週間にわたり給与の少なくとも70%を支払う義務があります。弊社は認可を受けたArbo(労働安全衛生)サービスと連携し、ゲートキーパー改善法(Wet verbetering poortwachter)のすべての要件を履行します。この積極的な管理により、貴社の事務負担を軽減し、法的に厳格な基準に従って復帰手順を確実に記録・履行します。
EORは高度技能移民(HSM)ビザの取得をサポートできますか?
はい、EORは認可を受けたパートナーを通じて高度技能移民(HSM)ビザの取得を代行・支援します。ICSPayroll自体はIND公認スポンサーではありませんが、完全な法令遵守を担保するため、認証を受けた提携法人を経由してこれらのサービスを手配します。このプロセスには、給与基準額の確認や滞在許可証の申請管理が含まれます。ほとんどのHSMビザは約3週間で発給されるため、外国人専門人材が最小限の遅延でオランダでの勤務を開始できます。
オランダにおけるPEOとEORの違いは何ですか?
オランダ市場において、EORは唯一の法的な雇用主として機能するのに対し、PEOは共同雇用(Co-employment)関係を前提とすることが一般的です。EORは給与計算、納税、労働法遵守に関する全責任を単独で引き受けます。この違いは、現地法人を持たない外国企業がオランダでのEORかコントラクターかを検討する際に極めて重要です。EORモデルは現地の管理責任や法的リスクから企業を完全に保護するため、通常、外国企業にとってはEORが推奨されます。
ICSPayrollの月次請求書には何が含まれていますか?
月次請求書は、雇用に関連するすべてのコストを網羅した統合給与ファクターに基づいて作成されます。これには、従業員の総支給額、法定の8%休暇手当、AWfやAofなどの雇用主負担社会保険料が含まれます。さらに、弊社の標準モデルで15.2%に設定されている年金拠出金やEORサービス手数料も合算されています。この単一請求書システムにより、完全な透明性が確保され、海外拠点運用の予算管理が大幅にシンプルになります。

著者紹介
Joost Hubregtse
Joost Hubregtseは、ICS Payrollを運営するIntercompany Solutionsの完全子会社であるICS Staffing & Payroll B.V.のディレクターを務めています。EORおよびオランダの給与計算サービス(雇用契約書の作成、賃金税・社会保障の申告、休暇手当、年金、病気休暇、CAO労働協約の遵守など)の統括責任者であり、最短48時間でのオンボーディングを実現しています。
よくあるご質問
はい、EOR(Employer of Record)を利用することで、現地のBVがなくてもオランダの人材を採用できます。EORモデルでは、EORが正式な法的雇用主となるため、外国企業が合法的に現地スタッフを雇用することが可能です。この仕組みにより、現地の取締役要件や物理的なオフィススペースの確保が不要となります。従来の会社設立に伴う4〜6週間の遅延を避け、迅速に市場へ参入したい企業にとって極めて有効な戦略的ソリューションです。
法定保険料の負担があるため、初期の額面費用としてはEORの方が高くなりますが、法令違反に伴う予期せぬ多額のコストを完全に排除できます。オランダにおけるEORとコントラクターを比較した場合、EORの費用には法定の8%休暇手当やAWf、Aofなどの社会保障費が含まれています。一方、コントラクターの起用にはWet DBAに基づく偽装個人事業主(誤分類)のリスクが伴い、税務当局からEOR手数料をはるかに上回る追徴課税や過料を科される恐れがあります。
候補者の居住資格の状況にもよりますが、オンボーディングには通常1〜3週間かかります。オランダの現地居住者の場合、サービス契約および雇用契約の締結後、数日以内に手続きを完了できます。高度技能移民(HSM)ビザの取得が必要な場合でも、認可を受けたパートナーを通じて約3週間で手続きが完了します。この迅速性により、現地法人設立の完了を待つことなく、競争の激しい市場で優秀な人材を確保できます。
2026年における30%ルーリングの標準的な課税対象給与基準額は48,013ユーロです。30歳未満で認定修士号を保持している従業員の場合、引き下げられた基準額である36,497ユーロが適用されます。申請を成功させるには、これらの基準値を正確に満たす必要があります。ICSPayrollは、オランダ税務当局の最新規制を完全に遵守しながら、貴社の外国人従業員が最大限の税制優遇を受けられるよう申請プロセスを管理します。
傷病手当の支払い管理や義務付けられている職場復帰プロセスに対して、専門スタッフによる直接的なサポートを提供しています。オランダでは、従業員が病気で休業した場合、雇用主は最長104週間にわたり給与の少なくとも70%を支払う義務があります。弊社は認可を受けたArbo(労働安全衛生)サービスと連携し、ゲートキーパー改善法(Wet verbetering poortwachter)のすべての要件を履行します。この積極的な管理により、貴社の事務負担を軽減し、法的に厳格な基準に従って復帰手順を確実に記録・履行します。
はい、EORは認可を受けたパートナーを通じて高度技能移民(HSM)ビザの取得を代行・支援します。ICSPayroll自体はIND公認スポンサーではありませんが、完全な法令遵守を担保するため、認証を受けた提携法人を経由してこれらのサービスを手配します。このプロセスには、給与基準額の確認や滞在許可証の申請管理が含まれます。ほとんどのHSMビザは約3週間で発給されるため、外国人専門人材が最小限の遅延でオランダでの勤務を開始できます。
オランダ市場において、EORは唯一の法的な雇用主として機能するのに対し、PEOは共同雇用(Co-employment)関係を前提とすることが一般的です。EORは給与計算、納税、労働法遵守に関する全責任を単独で引き受けます。この違いは、現地法人を持たない外国企業がオランダでのEORかコントラクターかを検討する際に極めて重要です。EORモデルは現地の管理責任や法的リスクから企業を完全に保護するため、通常、外国企業にとってはEORが推奨されます。
月次請求書は、雇用に関連するすべてのコストを網羅した統合給与ファクターに基づいて作成されます。これには、従業員の総支給額、法定の8%休暇手当、AWfやAofなどの雇用主負担社会保険料が含まれます。さらに、弊社の標準モデルで15.2%に設定されている年金拠出金やEORサービス手数料も合算されています。この単一請求書システムにより、完全な透明性が確保され、海外拠点運用の予算管理が大幅にシンプルになります。


