オランダにおける給与計算の典型的な誤り:2026年コンプライアンスガイド
執筆 Joost Hubregtse, ディレクター、ICS Staffing & Payroll
すべてのブログ記事は、当社の労働法専門弁護士によって確認・ファクトチェックされています。担当はZishan Hussainと、当社ディレクターです。編集方針
2026年1月1日をもって、Belastingdienst(オランダ税務当局)は指導猶予期間から厳格な法執行フェーズへと正式に移行しました。労働者の区分を1人誤る、あるいは法令改定への対応を1つ見落とすだけでも、即座に重大な過失に対する罰金や遡及的な追徴課税が科されるリスクが生じます。国際的なチームにおけるコンプライアンス維持は、複雑かつ極めて責任の重い実務です。近年の30%ルーリング(外国人向け非課税措置)の改定や、恒久的施設(Permanent Establishment: PE)の認定リスクは、コンプライアンス意識の高いグローバル企業にとっても大きなハードルとなっています。
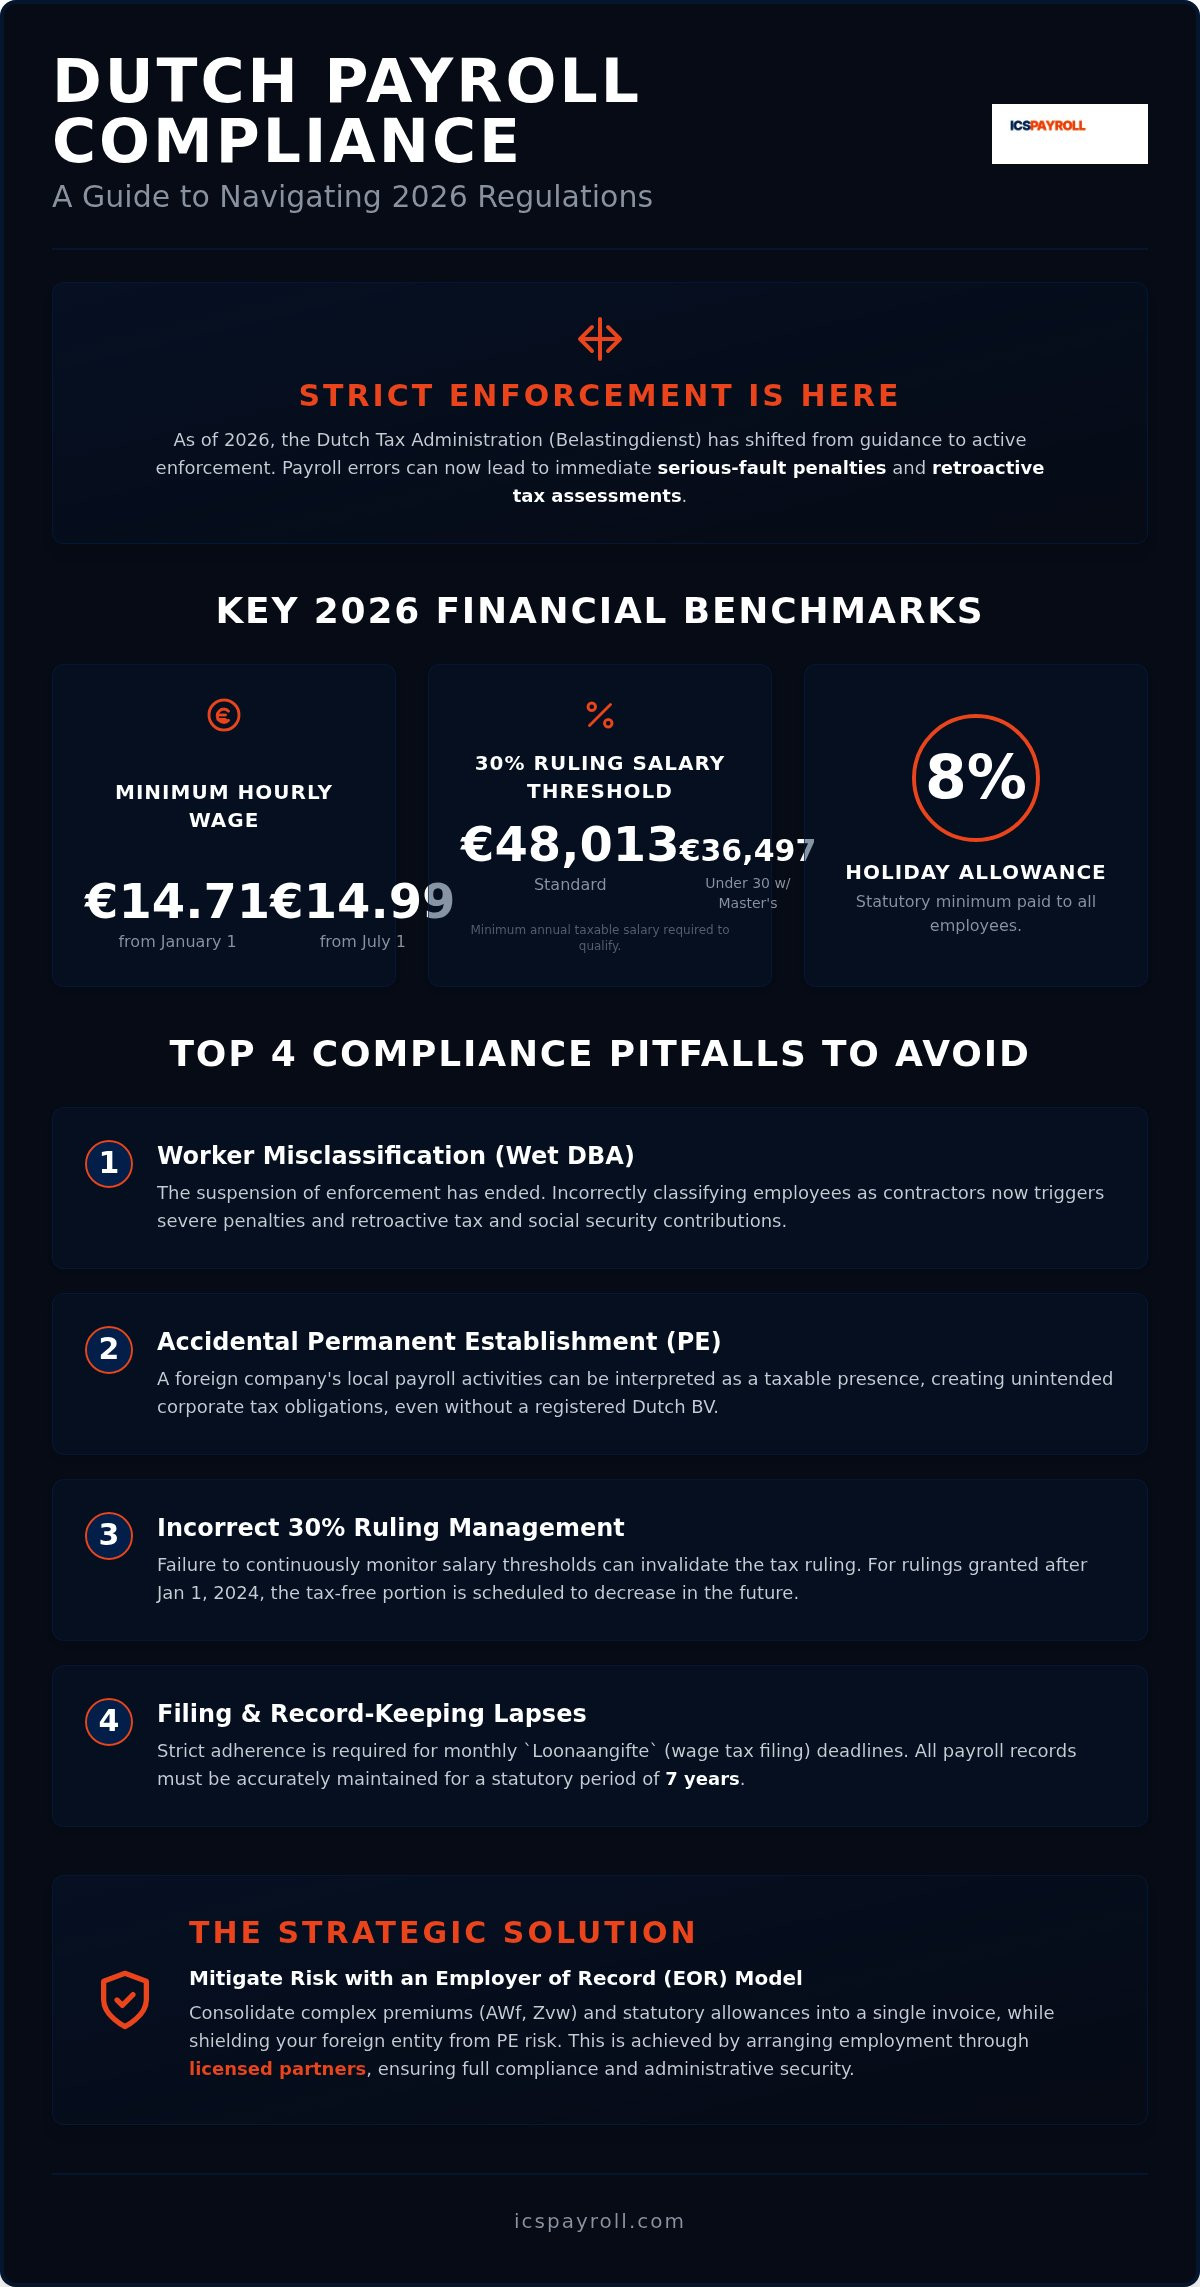
本ガイドでは、貴社が2026年を通じて安全に事業運営を継続できるよう、オランダにおける給与計算の典型的な誤りを特定して解説します。30%ルーリングの基準給与額の改定(48,013ユーロ)や、7月の最低賃金引き上げ(時給14.99ユーロ)など、遵守すべき要件を明確なチェックリストとして提示します。また、部分的非居住者資格の廃止といった最新の法改正の技術的な理解を深め、オランダにおける事業展開で完全な正確性を維持しながら事務リスクを回避する確実な手法をご紹介します。
重要ポイント
- 予期せぬ法人税の納税義務や規制上のトラブルを回避するため、オランダBV(非公開有限責任会社)の設立と恒久的施設(PE)の認定との決定的な違いを把握すること。
- オランダにおける給与計算の誤りを防ぎ、外国人駐在員向け税制優遇措置を維持するため、2026年の30%ルーリング基準給与額(48,013ユーロ)を正確に適用すること。
- Wet DBA(労働関係民営化法)の厳格な執行に対応し、労働者を従業員または業務委託先として正しく区分して、遡及的な追徴課税や重大過失罰金を回避すること。
- 継続的なコンプライアンスを担保するため、法令で定められた7年間の記録保存義務を遵守し、毎月のLoonaangifte(給与税申告)の期限を厳守すること。
- 認可を受けたパートナーによる現地のEOR(Employer of Record: 登録雇用代行)モデルを活用し、複雑な社会保険料や法定休暇手当を単一の透明な月次請求書に集約すること。
2026年オランダにおける給与計算コンプライアンスの複雑性への対応
オランダの規制環境は、かつてないほど厳格な監視体制に入りました。2026年、Belastingdienst(オランダ税務当局)は単なる状況観察の段階を終え、給与税および社会保障規制の積極的な強制執行へと舵を切りました。海外企業は、現地のコンプライアンスに求められる技術的な精度を過小評価し、オランダにおける給与計算の典型的な誤りに陥りがちです。社会保険料と法定手当が複雑に絡み合う仕組みを管理する上で、手作業のデータ入力や旧来のソフトウェアではもはや対応できません。コンプライアンス違反に伴う財務的負債から自社を守る唯一の手段は、正確無比な計算管理です。
オランダ税務当局は、クロスボーダーの給与計算を極めて高い頻度で監視しています。当局が特に注視しているのは、Loonaangifte(給与税申告)の提出精度と、オランダの所得税制度の正確な適用です。AWf(失業保険)やZvw(国民医療保険)の保険料計算における過誤は、即座に税務調査の対象となります。こうした構造的なエラーは、多くの場合、現地の専門知識の不足や、オランダの制度に深く対応していないグローバル給与アグリゲーターの利用に起因しています。オランダの複雑な社会保障負担金の計算に汎用テンプレートをそのまま流用することは、極めてリスクの高い行為です。
恒久的施設(PE)の認定リスク
外国企業は、現地法人(オランダBV)を設立していなくても、意図せず恒久的施設(PE: Permanent Establishment)を形成してしまうリスクがあります。これは、現地従業員の業務活動が固定された事業場所や従属代理人権限の実態を示していると判断された場合に発生します。Belastingdienstは、現地での給与処理実態を課税対象となる拠点の主要な指標とみなします。PEと認定されると、法人税の申告義務や複雑な報告義務が生じ、多くの多国籍企業にとって想定外の負担となります。
このリスクを回避するため、多くの企業がEmployer of Record(EOR: 登録雇用代行)モデルを採用しています。認可を受けたパートナーを通じて雇用を設計することで、法的な雇用主はオランダの現地法人のまま維持されます。これにより、貴社の外国法人が意図しない税務上の居住地とみなされるリスクを効果的に遮断できます。チームの業務上の指揮権を完全に手元に残したまま、企業法人を現地の実務負担から戦略的に切り離すことが可能です。
2026年の法規制の変遷
本年は、オランダ労働法制における明確な転換点となります。2026年1月1日以降、BelastingdienstはWet DBA(労働関係民営化法)に基づく労働者の誤分類に対し、重大な過失に対する罰金(vergrijpboetes)を科すことができるようになりました。法執行の猶予期間は完全に終了しました。これにより、あらゆる給与税申告における技術的正確性が、安定した事業運営の前提条件となっています。国際的な企業は組織構造が複雑であるため、こうした監査の第一の標的となりやすい傾向があります。
コンプライアンスを維持するためには、2026年の財務基準や法的要件を厳密に遵守する必要があります。これには、30%ルーリングの給与基準額である48,013ユーロや、改定された最低時給である14.71ユーロ(1月適用)および14.99ユーロ(7月適用)が含まれます。これらの基準からのわずかな乖離であっても、税制優遇措置の失効や労働法違反を引き起こす可能性があります。細部に至るまでの正確な処理こそが、オランダにおける安定した事業基盤の礎となります。
法定手当および30%ルーリングの計算誤り
法定給付の計算精度は、円滑な運用と多額の費用を要する税務調査の明暗を分けます。オランダにおける給与計算の典型的な誤りの中で最も頻繁に見られるのが、30%ルーリングの誤った適用です。この税制優遇措置を維持するには、従業員が所定の給与要件を継続して満たしているかを毎月厳密に監視しなければなりません。課税対象給与が2026年の基準額を下回った場合、優遇措置は即座に無効化される恐れがあります。また、過去に遡って修正を行うと、Belastingdienst(オランダ税務当局)による調査を招く要因となります。
30%ルーリング:2026年の基準額と適用率
2026年において、30%ルーリングの標準的な課税対象給与の最低基準額は48,013ユーロです。所定の修士号を保有する30歳未満の従業員には、36,497ユーロという緩和された基準が適用されます。これらの金額は、非課税手当を控除した後の課税対象給与と比較して確認しなければなりません。優遇措置を適用する前の総給与額を基準に計算してしまうミスが多発しています。
関連法令は大きく変化しています。2026年の非課税率は30%のまま維持されますが、2024年1月1日以降に適用が開始されたルーリングについては、2027年1月1日より一律27%へ引き下げられる予定です。さらに、2026年は「部分的非居住者資格(partial non-resident status)」の経過措置が適用される最終年となります。2026年12月31日以降は、ルーリングの保有状況にかかわらず、すべての従業員が全世界のBox 2(実質的支配権株式)およびBox 3(資産・投資)所得に対してオランダで課税されることになります。こうした制度変更を円滑に乗り切るには、専門家による30%ルーリング申請のサポートが不可欠です。
法定手当と年金制度
8%の休暇手当(holiday allowance / vakantiegeld)は、法律で義務付けられた法定給付です。これは前年に支給された総給与額に基づいて計算する必要があります。時間外手当や業績賞与を算定基礎に含め忘れる計算ミスが後を絶ちません。この手当の支払いが不足した場合、遅延利息や行政罰金の請求対象となります。遅くとも6月までにこれを支給することは、オランダの雇用主にとって厳格な期限義務です。
年金拠出金の計算においても、技術的な正確性が極めて重要です。2026年における標準拠出率は総給与の15.2%となっています。年金免除枠(franchise)を考慮した上で、正しい算定基礎にこの数値を適用しなければなりません。さらに、雇用契約が終了する際には、transitievergoeding(移行補償金・退職手当)を正確に計算する必要があります。2026年の法定移行補償金の上限は102,000ユーロ、または年収のいずれか高い方となります。最終精算におけるこの計算誤りは、労働紛争の頻発要因となっています。
Wet DBAおよびVBARにおける誤分類のリスク
労働者区分に関する法執行の猶予期間は正式に終了しました。2026年1月1日以降、Belastingdienst(オランダ税務当局)は、従業員を個人事業主・請負業者として誤分類している組織に対し、重大な過失に対する罰金(vergrijpboetes)を積極的に科しています。この厳格化は、より柔軟な労働市場に慣れている海外企業にとって、オランダにおける給与計算の典型的な誤りを招く最大の要因となっています。双方が署名した標準契約書(modelovereenkomst)を用意しているだけでは、もはや安全策とは言えません。当局は契約書の文面よりも、日々の実際の業務実態を優先して判断します。
「偽装自営業(schijnzelfstandigheid)」とみなされた場合の金銭的ペナルティは甚大です。Belastingdienstによって実質的な雇用関係にあると判断されると、未払いの給与税および社会保険料が遡及して追徴課税されます。これには雇用主負担のZvw医療保険拠出金(6.10%)や業種別のAWf失業保険料が含まれます。海外企業にとって、これらの遡及費用に利息や過料が加算されることは、現地事業の継続を脅かす重大な事態につながります。
VBAR基準の理解
労働者の身分を判定するには、「指揮命令権(authority)」「業務の遂行(work performance)」「報酬(pay)」という3つの基本要件を精査する必要があります。現行のWet DBA(労働関係民営化法)の解釈において、最も厳しく精査されるのが「指揮命令権」の有無です。企業が労働時間を指定したり、機材を支給したり、組織の階層構造に労働者を組み込んでいる場合、その関係は雇用契約とみなされる可能性が高くなります。これは、オフィス外で業務を行うリモートワーカーやデジタルノマドにも同様に適用されます。
2026年の法改正により、これらの境界線はさらに明確化されました。当初のVBAR法案(労働関係明確化法案)の一部は修正されたものの、低い時間単価に基づく雇用契約の「反証可能な法的推定」の導入が進められています。請負業者本人がフリーランスとしての働き方を望んでいるからといって、企業側の安全が担保されると考えるのは誤りです。独立性を証明する法的立証責任は雇用主側に課せられており、2026年のコンプライアンス基準を満たすためには、労働区分の正確性が不可欠です。
請負業者から適法なEORモデルへの移行
誤分類のリスクを排除するには、適法な直接雇用モデルへの積極的な移行が必要です。認可パートナーを通じて提供されるオランダのEmployer of Record(EOR)ソリューションを活用すれば、現地法人を設立することなく、海外の人材をオランダの法令に準拠した雇用契約へと移行できます。このスキームにより、8%の休暇手当や年金拠出を含むすべての法定要件を極めて精緻に管理することが可能になります。
請負業者をEORモデルへと切り替えるプロセスは、貴社のグローバルチームにとって強固な基盤となります。社会保険料の支払いや税務申告を現地の専門組織に集約することで、管理業務の負担やBelastingdienstによる税務調査リスクを完全に排除できます。このアプローチにより、2026年の労働市場における厳格な執行基準を遵守しつつ、安心してオランダ国内の組織を拡大することができます。
事務上の落とし穴:申告期限と記録保存
事務処理の正確性は、オランダにおけるコンプライアンス運用の根幹です。多くの企業が、文書の保存要件や提出期限といった技術的な要件を見落としており、これがオランダにおける給与計算の典型的な誤りにつながっています。Belastingdienst(オランダ税務当局)は、給与関連のすべての書類について、7年間の厳格な記録保存を義務付けています。対象には雇用契約書、給与明細、本人確認書類が含まれます。税務調査の際にこれらの書類を提示できない場合、重い行政罰金が科されたり、特定の税制優遇措置が即座に無効化されるリスクがあります。
Loonaangifteと申告期限
給与税申告である「Loonaangifte」は、毎月厳格なスケジュールで進行します。給与対象期間の翌月末日までに、申告書の提出および税務当局への納付手続きを完了しなければなりません。例えば、2026年1月分の申告と納税は、2026年2月28日までに完了させる必要があります。提出が遅延した場合、遅延日数に応じて自動的に加算税が課されます。また、従業員に交付する年間源泉徴収票である「Jaaropgaaf」についても、課税対象給与や控除された保険料の額を正確に反映させる必要があります。詳細な要件については、弊社のオランダ給与管理リファレンスガイドをご参照ください。
病気休暇と職場復帰(リインテグレーション)義務
オランダの労働法には、海外企業が軽視しがちな病気休暇に伴う重大な金銭的リスクが定められています。雇用主は、従業員の傷病期間の最初の2年間にわたり、給与の少なくとも70%を支払う義務があります。この70%の金額が法定最低賃金を下回る場合は、2026年の最低賃金水準(時給14.71ユーロまたは14.99ユーロ)まで補填しなければなりません。さらに、Wet Verbetering Poortwachter(職場復帰改善法)に基づき、認定を受けた産業保健機関(Arbodienst)と連携して復職支援プロセスを管理する必要があります。これらの手順を怠ると、UWV(オランダ従業員保険管理組織)からペナルティとして3年目の給与支払い継続を命じられる場合があります。
また、Ketenregeling(有期雇用規制・チェーン条項)により、3年間で最大3回までの有期雇用契約しか認められておらず、長期的な人材計画を慎重に行う必要があります。4回目の契約を結ぶ場合は、自動的に無期雇用契約へと移行します。雇用関係が通算24か月以上継続した後に終了する場合は、移行補償金を正確に算定しなければなりません。2026年の移行補償金の上限額は102,000ユーロに設定されています。こうした変動する基準へのコンプライアンスを完全に維持するためには、現地の専門家へオランダ給与計算業務をアウトソーシングすることが推奨されます。
現地のEmployer of Record(EOR)による給与リスクの軽減
世界展開しているグローバルEORプロバイダーは、オランダ労働法の細微な法制基準への対応に苦慮することが少なくありません。グローバルプロバイダーは広範な国々をカバーしている反面、現地の特殊な税務や社会保障の細部を見落としがちで、それがオランダにおける給与計算の典型的な誤りを招く原因となっています。現地の専門事業者を利用すれば、オランダの制度に直接接続し、あらゆる法定保険料や休暇手当を正確無比に算定できます。認可を受けたパートナーを通じて雇用を代行することで、3週間以内の迅速な高度人材(HSM: Highly Skilled Migrant)ビザ発給手続きや、複雑な税制優遇措置への専門的支援を受けることが可能になります。
透明性の高い料金体系と一元化された請求
弊社の給与係数(ペイロール・ファクター)料金モデルは、不透明な間接コストの発生を完全に防ぎます。このモデルでは、6.10%のZvw医療保険拠出金や業種別のAWf雇用保険率など、雇用主が負担すべきすべての拠出金を単一の透明な月次請求書に統合しています。財務報告を簡素化し、オランダの労働基準への完全な準拠を保証する明瞭な内訳をご確認いただけます。これにより、現地の複数のベンダーや保険会社を個別に管理する煩雑さから解放されます。
適切な文書管理は、オランダのコンプライアンスにおいて不可欠な要素です。弊社のオンライン従業員ポータルは、すべての雇用関連書類を一元管理するリポジトリとして機能し、法定の7年間にわたる記録保存義務を確実に満たします。このデジタル基盤により企業の管理負担が大幅に軽減され、経営陣は本来の事業拡大に集中できるようになります。人事労務と保険管理を集約することで、オランダ市場への参入に伴う実務上の摩擦を解消できます。細部に至る事務手続きを専任の専門家に委ねることで、安心して現地チームを拡大することが可能です。
30%ルーリングに対する専門的な支援
優秀なグローバル人材に対する税制優遇を確保するには、2026年の適用要件を深く理解している必要があります。優遇措置の突発的な失効を防ぐため、基準となる課税給与額(48,013ユーロ)は適用期間を通じて維持されなければなりません。弊社の専門チームが申請手続き全体を代行し、雇用主と従業員の双方がBelastingdienst(オランダ税務当局)の定める厳格な要件を満たしているかを検証します。これには、入国前における居住地要件の確認や、求められる専門性の精査が含まれます。
新規適用案件における27%への段階的縮小や、部分的非居住者資格の廃止に伴う影響についても、的確な技術的アドバイスを提供します。これらの変数の計算誤りは、依然としてオランダにおける給与計算の典型的な誤りの代表例となっています。詳細な要件については、弊社の解説記事オランダの30%ルーリング:2026年雇用主向け総合ガイドをご確認ください。この専門的なサポートにより、オランダ税法の最新の改定に適応しながら、海外チームの給与設計を最適化することができます。
2026年に向けたオランダ事業の安全性確保
2026年のオランダ労働市場に適応するには、単なる事務処理以上の厳密な専門性が求められます。オランダにおける給与計算の典型的な誤りを未然に防ぐには、改定された30%ルーリングの給与基準の把握と、Wet DBA(労働関係民営化法)に基づく正確な労働者区分の徹底から始まります。法執行が厳格化されている現在の環境下では、これらの判断ミスが即座に金銭的な制裁へとつながります。現地の専門家に給与管理を一元化することで、追徴課税や行政処分のリスクを根本から遮断できます。
ICSPayrollは、貴社のグローバルチームが成長するために必要な安定した基盤を提供します。2026年のオランダ労働法および税制への完全な準拠を保証し、隠れた費用のない透明性の高い給与係数モデルをご案内します。通常3週間以内に完了するHSMビザ(高度人材ビザ)の迅速な申請代行も承っております。貴社が事業の戦略的成長に専念できるよう、現地の複雑な事務手続きはすべて私どもにお任せください。
オランダでの雇用を確実なものに:24時間以内に個別のお見積もりをお届けします。オランダ市場への進出を成功へと導くパートナーとして、ご相談をお待ちしております。
よくある質問(FAQ)
2026年のオランダにおける最低時給はいくらですか?
21歳以上の従業員を対象とする法定最低時給は、2026年1月1日時点で14.71ユーロです。このレートは2026年7月1日に14.99ユーロへと引き上げられます。給与計算は固定月給ではなく、実際の労働時間に基づいて行わなければなりません。こうした物価スライドに伴う増額への対応漏れは、オランダにおける給与計算の典型的な誤りの一つです。正確な改定管理を行うことで、オランダ労働法への完全な準拠が維持されます。
2026年の30%ルーリングの給与基準額はいくらですか?
2026年において、30%ルーリングの適用を受けるために必要な通常の課税対象給与の最低基準額は48,013ユーロです。対象となる修士号を保有する30歳未満の従業員には、36,497ユーロという引き下げられた基準が適用されます。これらの数値は、非課税手当を適用した後の課税給与額を指します。年間を通じて高度人材の優遇措置を維持するためには、これらの基準値を毎月確認する必要があります。
オランダでは給与記録を何年間保管する必要がありますか?
オランダの法律に基づき、すべての給与および事業記録は最低7年間保管することが義務付けられています。この法定保存義務期間は、雇用契約書、給与明細、身分証明書類、およびBelastingdienst(オランダ税務当局)との通信記録に適用されます。不動産関連の記録については10年間の保管が必要です。デジタルアーカイブを一元管理しておくことで、税務調査の際にも過料や法的トラブルを招くことなく、速やかに必要書類を提示できます。
オランダにBV(現地法人)がなくても従業員を雇用できますか?
はい。Employer of Record(EOR: 登録雇用代行)サービスを利用することで、オランダに現地法人を設立することなく従業員を雇用することが可能です。この枠組みでは、認可を受けた現地パートナーが法的な雇用主となり、現地の税務、社会保障、および保険のすべての義務を代行します。法人設立に伴う事務負担や、意図しない恒久的施設(PE)の認定リスクを回避しながら迅速に人材を確保したい多国籍企業にとって、極めて有効な戦略的選択肢です。
従業員をフリーランスとして誤分類した場合、どのような罰則がありますか?
従業員を誤って個人事業主として分類した場合、給与税の追徴課税や未払い社会保障費の請求など、多額の財務的負担が発生します。2026年1月1日以降、Belastingdienst(オランダ税務当局)は、実質的な雇用関係が認められる案件に対して重大過失罰金を科す権限を本格的に行使しています。これには未払いのZvw医療保険料や業種別AWf雇用保険料が含まれます。厳しい監査を招くような典型的な給与計算ミスを防ぐためには、正確な労働者区分が不可欠です。
2026年以降の27%への非課税率引き下げは、30%ルーリングにどのように影響しますか?
2026年中の非課税手当枠は30%のまま維持されますが、2027年1月1日より一律27%への引き下げが予定されています。この改定は、2024年1月1日以降に適用が開始されたルーリングを対象とします。2026年の申告実務では30%が適用されますが、将来的な優遇率の縮小に向けた準備が必要です。長期的な視点で適正な財務計画を立てることで、従業員の手取り額や給与パッケージ全体に対する期待値を適切にコントロールすることができます。
オランダの従業員に対する休暇手当(Holiday Allowance)の要件は何ですか?
オランダの法令では、従業員の年間総給与の少なくとも8%に相当する休暇手当の支給が義務付けられています。通常は5月または6月に一括で支払われますが、雇用契約において毎月の積立加算とすることを合意することも可能です。時間外勤務手当や業績賞与などの固定給与要素も算定基礎に含める必要があります。この法定給付の支払額が不足していると、遅延利息やペナルティの請求対象となるリスクがあります。
オランダにおける病気休暇に関する雇用主の義務は何ですか?
オランダの雇用主は、従業員が病気で休業した場合、最長2年間にわたり給与の少なくとも70%を支払う義務があります。この金額が法定最低賃金を下回る場合は、2026年の法定最低時給額まで差額を補填しなければなりません。さらに、Wet Verbetering Poortwachter(職場復帰改善法)に基づく厳格な復職支援手順に従う必要があります。義務を適正に果たし、UWV(従業員保険管理組織)による給与支払い期間の延長命令といった制裁を防ぐには、認定Arbodienst(産業保健機関)との提携が必須となります。

著者
ヨースト・ヒューブレクツェ(Joost Hubregtse)
ヨースト・ヒューブレクツェは、ICS Payrollを運営するIntercompany Solutionsの完全子会社、ICS Staffing & Payroll B.V.のディレクターを務めています。雇用代行(EOR)およびオランダ国内の給与計算サービス(雇用契約書の作成、給与税・社会保険申告、休暇手当、年金、病気休暇、CAO[労働協約]への準拠など)の統括責任者であり、最短48時間でのオンボーディングを実現しています。
NEN 4400準拠。SNA認証取得。
ICS Staffing and Payroll B.V.はStichting Normering ArbeidのSNA登録簿に掲載されています。SNA認証事業者を利用することで、未納の給与税・社会保険料に関する連鎖責任が限定されます。
よくあるご質問
21歳以上の従業員を対象とする法定最低時給は、2026年1月1日時点で14.71ユーロです。このレートは2026年7月1日に14.99ユーロへと引き上げられます。給与計算は固定月給ではなく、実際の労働時間に基づいて行わなければなりません。こうした物価スライドに伴う増額への対応漏れは、オランダにおける給与計算の典型的な誤りの一つです。正確な改定管理を行うことで、オランダ労働法への完全な準拠が維持されます。
2026年において、30%ルーリングの適用を受けるために必要な通常の課税対象給与の最低基準額は48,013ユーロです。対象となる修士号を保有する30歳未満の従業員には、36,497ユーロという引き下げられた基準が適用されます。これらの数値は、非課税手当を適用した後の課税給与額を指します。年間を通じて高度人材の優遇措置を維持するためには、これらの基準値を毎月確認する必要があります。
オランダの法律に基づき、すべての給与および事業記録は最低7年間保管することが義務付けられています。この法定保存義務期間は、雇用契約書、給与明細、身分証明書類、およびBelastingdienst(オランダ税務当局)との通信記録に適用されます。不動産関連の記録については10年間の保管が必要です。デジタルアーカイブを一元管理しておくことで、税務調査の際にも過料や法的トラブルを招くことなく、速やかに必要書類を提示できます。
はい。Employer of Record(EOR: 登録雇用代行)サービスを利用することで、オランダに現地法人を設立することなく従業員を雇用することが可能です。この枠組みでは、認可を受けた現地パートナーが法的な雇用主となり、現地の税務、社会保障、および保険のすべての義務を代行します。法人設立に伴う事務負担や、意図しない恒久的施設(PE)の認定リスクを回避しながら迅速に人材を確保したい多国籍企業にとって、極めて有効な戦略的選択肢です。
従業員を誤って個人事業主として分類した場合、給与税の追徴課税や未払い社会保障費の請求など、多額の財務的負担が発生します。2026年1月1日以降、Belastingdienst(オランダ税務当局)は、実質的な雇用関係が認められる案件に対して重大過失罰金を科す権限を本格的に行使しています。これには未払いのZvw医療保険料や業種別AWf雇用保険料が含まれます。厳しい監査を招くような典型的な給与計算ミスを防ぐためには、正確な労働者区分が不可欠です。
2026年中の非課税手当枠は30%のまま維持されますが、2027年1月1日より一律27%への引き下げが予定されています。この改定は、2024年1月1日以降に適用が開始されたルーリングを対象とします。2026年の申告実務では30%が適用されますが、将来的な優遇率の縮小に向けた準備が必要です。長期的な視点で適正な財務計画を立てることで、従業員の手取り額や給与パッケージ全体に対する期待値を適切にコントロールすることができます。
オランダの法令では、従業員の年間総給与の少なくとも8%に相当する休暇手当の支給が義務付けられています。通常は5月または6月に一括で支払われますが、雇用契約において毎月の積立加算とすることを合意することも可能です。時間外勤務手当や業績賞与などの固定給与要素も算定基礎に含める必要があります。この法定給付の支払額が不足していると、遅延利息やペナルティの請求対象となるリスクがあります。
オランダの雇用主は、従業員が病気で休業した場合、最長2年間にわたり給与の少なくとも70%を支払う義務があります。この金額が法定最低賃金を下回る場合は、2026年の法定最低時給額まで差額を補填しなければなりません。さらに、Wet Verbetering Poortwachter(職場復帰改善法)に基づく厳格な復職支援手順に従う必要があります。義務を適正に果たし、UWV(従業員保険管理組織)による給与支払い期間の延長命令といった制裁を防ぐには、認定Arbodienst(産業保健機関)との提携が必須となります。


